מוצרים לתאגידים
מימון מכשירים מובנים
מימון מגובה מכשירים
עסקים פונים לא אחת אל International Finance Bank מתוך אמונה כי ערבות בנקאית, כתב אשראי עומד או מכשיר פיננסי דומה מהווים נכס פיננסי הניתן למימוש מיידי. הנחה זו הפכה לנפוצה במשך שנים של פרסום מטעה באינטרנט, המקדם מה שמכונה "תוכניות מונטיזציה", "SBLC בהשכרה" והבטחות לנזילות מיידית.
המציאות בבנקאות המוסדית שונה במידה ניכרת.
מכשיר פיננסי אינו כסף. הוא התחייבות חוזית שהנפיק מוסד פיננסי בתנאים משפטיים מוגדרים. השאלה אם להתחייבות זו יש ערך מימוני מסחרי תלויה לא רק במסמך עצמו, אלא גם במוסד המנפיק, בדין החל, בעסקה המסחרית הבסיסית, בזכויות הנהנה, בתנאי השוק ובנכונותו של מוסד פיננסי לקבל על עצמו את הסיכונים הכרוכים בכך.
מסיבה זו, International Finance Bank אינו מפעיל "תוכנית מונטיזציה" סטנדרטית. כל עסקה מוצעת נבחנת באופן פרטני ועוברת הערכה משפטית, מסחרית, תפעולית ורגולטורית מקיפה, בטרם ניתן אפילו לשקול מבנה מימון כלשהו.
במקרים רבים המסקנה היא שהמכשיר, אף שהוא אותנטי, אינו מתאים למימון. אותנטיות בלבד אינה מספיקה לעולם.
השאלה המרכזית אינה אפוא אם מכשיר קיים, אלא אם הוא מסוגל לתמוך בעסקת מימון לגיטימית בהתאם לנוהג הבנקאי המקובל.
International Finance Bank ניגש לכל הצעה מנקודת מבטו של מוסד אשראי ולא של ברוקר. מטרתנו אינה רכישת מסמכים, אלא בחינה אם מכשיר פיננסי יכול לשפר בזהירות את איכות האשראי של עסקה מסחרית רחבה יותר.
במקרים המתאימים, מכשיר העומד בקריטריונים עשוי לתרום למימון סחר מובנה, למימון פרויקטים, למסגרות הון חוזר או להסדרי מימון מוסדיים אחרים. המכשיר עצמו אינו הופך למזומן. עם זאת, הוא עשוי לחזק את פרופיל האשראי הכולל של העסקה, ובכך לאפשר לבנק לבחון מימון שאחרת לא היה מקובל מבחינה מסחרית.
הבחנה זו יסודית. ערבויות תומכות באשראי. הן אינן תחליף לאשראי.
לפיכך, כל הצעה מתחילה בבדיקת נאותות מלאה.
תחילה קובע הבנק את זהות המבקש ואת הלגיטימיות שלו, את הבעלות ההנאתית בעסקה ואת המטרה המסחרית שלשמה מבוקש המימון. תשומת לב מיוחדת מוקדשת לפעילות הכלכלית שביסוד העסקה. המימון נועד לתמוך בעסקים אמיתיים, ולא בהנדסה פיננסית ספקולטיבית.
לאחר שהרקע המסחרי הובן, הבנק בוחן באופן עצמאי את המכשיר הפיננסי עצמו. תהליך זה כולל אימות של המוסד המנפיק, ניתוח של יכולת האכיפה המשפטית, הערכה של יכולת ההעברה ככל שהדבר רלוונטי, סקירה של הכללים החלים והדין החל, ישימות תפעולית, שיקולים רגולטוריים ואיתנות האשראי הכוללת של המנפיק.
אימות עצמאי מהווה מרכיב מהותי בתהליך זה. International Finance Bank אינו נסמך אך ורק על מסמכים שמספקים מבקשים, מתווכים או ברוקרים. בכל מקום שהדבר ראוי, המידע מאומת ישירות באמצעות ערוצים בנקאיים או מקורות מוסדיים אמינים אחרים.
רק לאחר השלמה משביעת רצון של הבחינה המשפטית, בחינת הציות, הבחינה התפעולית ובחינת האשראי, שוקל הבנק אם קיים מבנה מימון בר-קיימא מבחינה מסחרית.
גם כאשר מכשיר הוא אותנטי, ייתכן שהמימון יידחה. ההיתכנות המסחרית תלויה בגורמים רבים החורגים הרבה מעבר למסמך עצמו, ובכלל זה סיכון תחום שיפוט, אכיפות, שיקולי נזילות, התעניינות השוק, חשיפה לסנקציות, מגבלות רגולטוריות ומדיניות הסיכונים הפנימית של הבנק עצמו.
מסיבה זו, International Finance Bank אינו יכול לציין מראש אם מכשיר מסוים יעמוד בתנאי המימון, וכן לא ניתן לדון בשיעורי מקדמה או במבני מימון לפני השלמת בדיקת הנאותות.
על לקוחות פוטנציאליים לנהוג בזהירות רבה כלפי גופים הטוענים שכל ערבות בנקאית או כתב אשראי עומד ניתנים באופן אוטומטי ל"מונטיזציה" באחוזים קבועים מראש משווים הנקוב. מצגים כאלה אינם דומים כמעט לנוהג הבנקאי המקובל. מוסדות פיננסיים אחראיים בוחנים כל עסקה לגופה. הם אינם רוכשים מכשירים פיננסיים רק משום שהם קיימים, ואינם מבטיחים מימון לפני השלמת ניתוח עצמאי.
International Finance Bank אף אינו משתתף בתוכניות הכרוכות במכשירים פיננסיים מושכרים, בתוכניות מונטיזציה לכאורה ללא זכות חזרה, במבני מימון המונחים על ידי ברוקרים, בתוכניות הנפקה פרטית חסרות מהות מסחרית אמיתית, או בהסדרים דומים שאינם עולים בקנה אחד עם פרקטיקה בנקאית זהירה.
מטרתנו פשוטה: לקבוע אם עסקה מוצעת תקינה מבחינה משפטית, מוצדקת מבחינה מסחרית, ישימה מבחינה תפעולית ועקבית עם בנקאות מוסדית אחראית.
במקרים שבהם תנאים אלה מתקיימים, International Finance Bank תעבוד בשיתוף פעולה הדוק עם הלקוח לבניית פתרון מימון הולם. במקרים שבהם הם אינם מתקיימים, הבנק ידחה את ההצעה ללא קשר לערכו הנקוב של המכשיר שהוצג.
גישה ממושמעת זו מגנה לא רק על הבנק, אלא גם על לקוחות לגיטימיים המבקשים שירותי בנקאות מקצועיים המבוססים על שקיפות, ניהול סיכונים נאות ותקני בנקאות מוכרים בינלאומית.
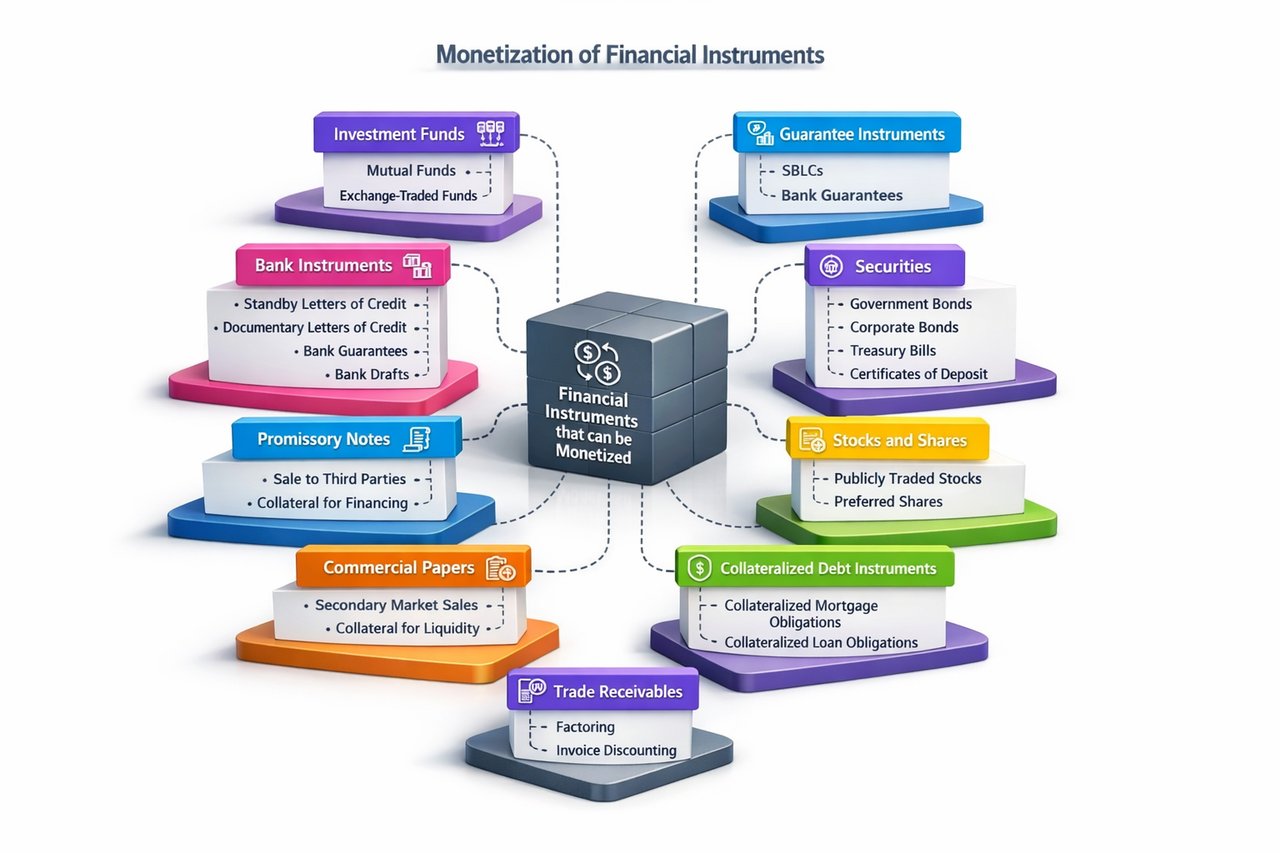
מימון מגובה מכשירים ("מונטיזציה")
המונח מימוש לנזילות (monetisation) נפוץ במימון מסחרי לתיאור התהליך של המרת נכס או מכשיר פיננסי לנזילות. בפועל, עם זאת, המונח משמש לעיתים קרובות באופן לא מדויק. עסקאות רבות המתוארות כ"מימוש לנזילות" הן למעשה מכירות גמורות, פדיונות, הלוואות מגובות בביטחונות, מימון ניירות ערך או מסגרות אשראי מובנות. מבחינה בנקאית, הבחנות אלה חשובות משום שכל סוג עסקה כפוף לשיקולים משפטיים, מסחריים ורגולטוריים שונים.
לפיכך International Finance Bank אינו מפעיל "תוכנית מונטיזציה" כללית. במקום זאת, כל עסקה מוצעת נבחנת לגופה כדי לקבוע אם נכס או מכשיר פיננסי מסוים יכול לתמוך כדין בעסקת מימון. עצם קיומו של מכשיר אינו יוצר זכאות למימון. אותנטיות, אכיפות משפטית וערך מסחרי הם תנאים הכרחיים אך אינם מספיקים. הבנק בוחן את העסקה כולה, לרבות הלקוח, התכלית המסחרית הבסיסית, המוסד המנפיק, הדרישות הרגולטוריות ומדיניות האשראי וניהול הסיכונים של הבנק עצמו.
הסקירה שלהלן מתארת את הקטגוריות העיקריות של נכסים ומכשירים פיננסיים שניתן, בנסיבות מתאימות, להמירם לנזילות או להשתמש בהם לתמיכה במימון.
מכשירים בנקאיים
מכשירים שמנפיקים בנקים הם בין המוצרים הפיננסיים שמובנים לעיתים קרובות באופן שגוי ביותר. כתב אשראי עומד (SBLC), ערבות בנקאית (BG) או כתב אשראי דוקומנטרי (DLC) אינם מזומן, וגם אינם נייר ערך סחיר להשקעה. מכשירים אלה מייצגים התחייבויות חוזיות שמנפיקים בנקים בכפוף לתנאים משפטיים מוגדרים. מטרתם העיקרית לתמוך בעסקאות מסחריות באמצעות מתן הבטחת תשלום או שיפור איכות האשראי, ולא לשמש כמכשירי מימון עצמאיים.
כתב אשראי עומד בלתי חוזר וללא תנאי, הניתן לדרישה, שהוצא על ידי בנק בעל מעמד מוכר, כגון בנק בעל חשיבות מערכתית גלובלית (G-SIB) בדירוג אשראי ארוך טווח ברמת השקעה, עשוי להתקבל, בנסיבות מוסדיות מצומצמות, כבטוחה התומכת במסגרת מימון שחיתומה נעשה בנפרד. המימון ניתן כנגד איכות האשראי הכוללת של העסקה, ולא באמצעות 'רכישה' או 'פדיון' של כתב האשראי העומד עצמו. כתבי אשראי עומדים הקשורים לביצועים, ייעודיים לפרויקט או מותנים אינם מתאימים, ככלל, למטרות כאלה.
באופן דומה, ערבויות בנקאיות מסוימות הניתנות לדרישה, נקיות וללא תנאי, שהונפקו על ידי בנקים בדירוג גבוה, עשויות לעיתים להיות מוכרות כבטוחה התומכת במימון מובנה. לעומת זאת, ערבויות ביצוע, ערבויות מקדמה וערבויות אחרות הקשורות לחוזה מסוים אינן מתאימות בדרך כלל, משום שערכן תלוי בביצוע החוזה שביסודן.
מכתבי אשראי דוקומנטריים ממלאים תפקיד שונה לחלוטין. הם מסייעים לסחר בינלאומי באמצעות הבטחת תשלום כנגד מסמכי משלוח התואמים את תנאי האשראי. המימון הקשור לאשראי דוקומנטרי הוא חלק ממימון הסחר המקובל, והוא עשוי לכלול מימון טרום־משלוח, מימון לאחר המשלוח, ניכיון שטרות שקובלו או מסגרות לקיום אשראי דוקומנטרי. מימון כזה נותר בלתי נפרד מהעסקה המסחרית שבבסיסו ואינו מהווה הפיכה של מכתב האשראי עצמו למזומן.
המחאות בנקאיות אף הן אינן מהוות מכשירי מימון. הן מייצגות מכשירי תשלום בני פירעון מיידי, ובדרך כלל נפדות או נסלקות בערכן הנקוב ולא ממומנות.
ניירות ערך ממשלתיים ותאגידיים
ניירות ערך סחירים שהנפיקו ממשלות ריבוניות ותאגידים בדירוג גבוה מהווים אחד מסוגי הבטוחה המבוססים ביותר בשווקים הפיננסיים הבינלאומיים. אגרות חוב ממשלתיות, שטרי אוצר, Bubills, BTFs וכלי חוב ריבוני דומים ניתנים למכירה בשוק המשני או למשכון כבטוחה התומכת בהלוואה מובטחת. נזילותם, שווים ותנאי המימון שלהם תלויים בתנאי השוק, בתקופה הנותרת לפירעון, בכושר האשראי של המנפיק ובמדיניות הבטוחות החלה.
אגרות חוב קונצרניות שהנפיקו לווים בדירוג השקעה עשויות אף הן להימכר או להיות משועבדות, אם כי תנאי המימון משקפים את איכות המנפיק, את הנזילות בשוק ואת מרווחי האשראי הנוהגים.
תעודות פיקדון שמנפיקים בנקים מפוקחים מבשילות בדרך כלל למזומן במועד הפדיון. בהתאם לתנאים החוזיים, תעודות מסוימות עשויות לשמש גם כבטוחה לאשראי מובטח.
ניירות ערך הוניים נסחרים
ניתן להמיר בנקל מניות הנסחרות בבורסה לנזילות באמצעות מכירה בבורסות ניירות ערך מוכרות. הן עשויות גם לשמש בסיס להלוואות מרג'ין או למסגרות אשראי מגובות ניירות ערך, בכפוף לקריטריוני הזכאות הייחודיים של כל מלווה, לניכויי בטוחה (haircuts) ולמגבלות ריכוזיות. מניות בכורה נבחנות לפי אותם עקרונות, אף שנזילותן וקבילותן בשוק עשויות להיות שונות מאלה של מניות רגילות.
מכשירי חוב סחירים
שטרות חוב סחירים וניירות מסחריים מסוימים, שהונפקו על ידי מדינות, מוסדות פיננסיים מפוקחים או חייבים תאגידיים בעלי דירוג השקעה, עשויים לשמש בסיס למימון או להימכר בשווקים משניים מבוססים. שטרות חוב שהונפקו באופן פרטי, ושאיכות האשראי שלהם אינה ברמה מוסדית או שאינם סחירים, הם בדרך כלל בעלי ערך זעום או אפסי כבטוחה, ומוסדות פיננסיים מפוקחים מקבלים אותם לעיתים נדירות בלבד.
מוצרי אשראי מובנים
מכשירי אשראי מובנים, לרבות התחייבויות מגובות במשכנתאות (CMOs), התחייבויות מגובות בהלוואות (CLOs) ומוצרים מאוגחים דומים, עשויים לאפשר גיוס מימון באמצעות מכירה בשוק המשני או נטילת אשראי המובטח בהם. שוויים תלוי באיכות מאגר נכסי הבסיס, בנזילות השוק, בדירוגי האשראי, במורכבות המבנה ובטיפול הרגולטורי החל עליהם לעניין דרישות ההון. בשל גורמים אלה, מימון כנגד מוצרים מובנים כרוך לעיתים קרובות במרווחי בטוחה שמרניים.
קרנות השקעה
יחידות בקרנות השקעה מוסדרות מהוות קטגוריה נוספת של נכסים פיננסיים המסוגלים ליצור נזילות. קרנות נאמנות פתוחות מספקות בדרך כלל נזילות באמצעות פדיון מול מנהל הקרן, ואילו קרנות סגורות וקרנות סל (ETF) ניתנות למכירה בשווקי ניירות ערך מוכרים. בנסיבות מסוימות השקעות אלה יכולות לשמש גם כבטוחה לאשראי מובטח.
פוליסות ביטוח חיים
פוליסות ביטוח חיים לכל החיים בעלות ערך פדיון כספי הניתן להוכחה עשויות לספק נזילות באמצעות הלוואות כנגד הפוליסה או פדיון הפוליסה אצל חברת הביטוח שהנפיקה אותה. בתחומי שיפוט שבהם הדבר מותר על פי דין, ניתן להעביר פוליסות מסוימות גם באמצעות עסקאות למכירת פוליסות ביטוח חיים (life settlement). הסדרים כאלה הם עסקאות ביטוח ולא מסגרות אשראי בנקאיות.
חייבים מסחריים
חייבים מסחריים תומכים לעיתים קרובות במימון הון חוזר באמצעות טכניקות מקובלות של מימון חייבים. בפקטורינג נמכרים החייבים למוסד פיננסי או לחברת פקטורינג מתמחה, ואילו היוון חשבוניות כרוך בדרך כלל בנטילת אשראי כנגד החייבים תוך שמירת הבעלות המשפטית בהם. תוכניות מימון שרשרת אספקה מספקות אף הן נזילות על בסיס חשבוניות מסחריות מאומתות. כל מבנה שונה מבחינה משפטית ומסחרית, אך כולם משרתים את המטרה המשותפת של האצת תזרים המזומנים ממסחר לגיטימי.
ניירות ערך הקשורים למקרקעין
קרנות להשקעה בנדל"ן (REITs) הנסחרות בציבור ניתנות למכירה בשווקי ניירות הערך או לקבלה כבטוחה במסגרת מדיניות אשראי מתאימה. אגרות חוב מגובות משכנתאות (MBS) מפיקות נזילות באופן דומה באמצעות מסחר בשוק המשני או מימון מובטח, בכפוף להערכת שווי, לזכאות רגולטורית ולתנאי השוק.
מכשירים נגזרים
חוזים עתידיים ואופציות שואבים את ערכם מנכסי הבסיס ואינם מהווים נכסים בפני עצמם. הנזילות מתממשת בדרך כלל באמצעות סגירת פוזיציות או מימוש זכויות חוזיות. אף שנגזרים ממלאים תפקיד חיוני בשווקים הפיננסיים, הם אינם נחשבים בדרך כלל לבטוחה עצמאית, אלא אם כן הם משולבים במסגרת הסדרים רחבים יותר לניהול בטוחות.
אחזקות במתכות יקרות
אחזקות מוקצות של זהב, כסף ומתכות יקרות אחרות המוחזקות אצל מחזיקי נכסים מוכרים עשויות לספק נזילות באמצעות מכירה או הלוואה מגובת ביטחונות. השיקול המכריע הוא הבעלות החוקית במתכת מוקצית ספציפית. אחזקות שאינן מוקצות או תעודות שהונפקו באופן פרטי מספקות לעיתים קרובות ודאות משפטית נמוכה בהרבה, ולפיכך עשויות שלא להתאים לשמש כביטחון.
תיעוד סחר
מסמכים מסחריים מסוימים, ובהם שטרות מטען (Bills of Lading) וקבלות נאמנות (Trust Receipts), ממלאים תפקיד מהותי במימון סחר בינלאומי. מסמכים אלה מעידים על בעלות, חזקה או שמירה זמנית של סחורות, ועשויים לתמוך במסגרות מימון סחר כחלק מעסקת הבסיס המסחרית. הם אינם נכסים פיננסיים עצמאיים המסוגלים ליצור נזילות בפני עצמם.
כתבי שיפוי משמשים אף הם להקצאת סיכון מסחרי במסגרת עסקאות שילוח ולוגיסטיקה. הם התחייבויות חוזיות ולא נכסים פיננסיים, וערכם קיים אך ורק במסגרת היחסים המסחריים שלשמם הונפקו.
עקרונות כלליים
ללא תלות בקטגוריית הנכס או המכשיר הפיננסי המוצג, International Finance Bank מיישם את אותם עקרונות יסוד. כל עסקה מוצעת נבחנת לפי אכיפות משפטית, בעלות, יכולת העברה, קבילות רגולטורית, מהות מסחרית, איכות האשראי של המנפיק, סחירות ויכולת ביצוע תפעולית. בדיקת נאותות עצמאית מבוצעת בכל מקום שבו הדבר הולם, והבנק שומר לעצמו את הזכות לקבל מידע ישירות ממוסדות מנפיקים או ממקורות מהימנים אחרים.
קיומו של נכס או מכשיר פיננסי אינו מבטיח מימון ואינו קובע שיעור מימון או שווי מוגדרים מראש. תנאי המימון נקבעים רק לאחר השלמת בחינה משפטית, רגולטורית-ציותית, תפעולית ואשראית מלאה. בהתאם לאופי העסקה, הפתרון המתאים ביותר עשוי להיות מכירה מוחלטת, פדיון, הלוואה מגובת בטוחה, מימון מובנה, מימון סחר או הסדר מימון אחר שנועד במיוחד ליעדיו המסחריים של הלקוח.
International Finance Bank מחויב לבנקאות מוסדית זהירה. כל עסקה נבחנת לגופה, במטרה לספק פתרונות מימון תקינים מבחינה משפטית, מוצדקים מבחינה מסחרית ומובנים באופן מקצועי, בהתאם לסטנדרטים הבנקאיים הבין-לאומיים.
כתבי אשראי דוקומנטריים, מקרה מיוחד
היוון ולא מונטיזציה
כתבי אשראי דוקומנטריים תופסים מקום ייחודי בבנקאות הבינלאומית. אף שהמונח מונטיזציה שכיח בשיח מסחרי, הוא אינו מתאר במדויק את האופן שבו מתקבלת נזילות מכתב אשראי דוקומנטרי. בפרקטיקה הבנקאית המקובלת, כתב אשראי דוקומנטרי אינו נקנה, נמכר או מומר למזומן כנכס פיננסי עצמאי. נזילות מתקבלת במקום זאת באמצעות היוון, טכניקה מבוססת של מימון סחר שבה בנק מעמיד כספים כנגד זכותו של המוטב לקבל תשלום לפי אשראי דוקומנטרי תואם.
בעסקת היוון, הבנק רוכש את התחייבות התשלום העתידית הנובעת מכתב האשראי הדוקומנטרי, או מעמיד מימון כנגדה, בניכיון שהוסכם. המוטב מקבל נזילות מיידית, ואילו הבנק נוטל על עצמו את סיכון התשלום של הבנק המנפיק, בכפוף לתנאי כתב האשראי ולהסכם המימון החל. לפיכך העסקה היא מימון סחר ולא מונטיזציה במובנה המקובל.
מכיוון שהבנק המממן נושא הן בסיכון המסמכי והן בסיכון האשראי, היוון זמין רק בתנאים מבוקרים בקפידה.
בנק מנפיק מקובל
האשראי חייב ככלל להיות מונפק, מאושר או נתמך בדרך אחרת על ידי בנק המקובל על המוסד המממן. איתנותו הפיננסית של הבנק המנפיק, המוניטין הבין-לאומי שלו, מעמדו הרגולטורי וסיכון המדינה שלו הם חלק מהותי מהערכת האשראי. כאשר הבנק המנפיק נחשב כבעל איכות אשראי בלתי מספקת, רשאי המוסד המממן לדרוש אישור של בנק אחר המוכר בין-לאומית בטרם ישקול היוון.
אשראי תעודתי בלתי הדיר
כתב האשראי המסמכי צריך להיות, ככלל, בלתי חוזר וכפוף לכללים בינלאומיים מוכרים, ובראשם הכללים והנהגים האחידים לאשראים דוקומנטריים (UCP 600) שמפרסמת לשכת המסחר הבינלאומית. אי-החזרות מקנה ודאות לכך שהבנק המנפיק אינו רשאי לשנות או לבטל באופן חד-צדדי את התחייבותו לתשלום ללא הסכמת כל הצדדים.
ציות מסמכי
בנקים עוסקים אך ורק במסמכים ולא בטובין או בשירותים שבבסיסם. לפיכך, התשלום תלוי כליל בהגשת מסמכים התואמים בקפדנות את תנאיו והוראותיו של כתב האשראי הדוקומנטרי. שטרי מטען, חשבוניות מסחריות, תעודות ביטוח, תעודות בדיקה וכל מסמך אחר שנקבע חייבים להיות מוגשים בתוך מגבלות הזמן שנקבעו וללא אי-התאמות מהותיות. אי-התאמות במסמכים עלולות לעכב את התשלום, לצמצמו או למנוע אותו לחלוטין.
עסקת יסוד מסחרית אמיתית
כתבי אשראי דוקומנטריים נועדו להקל על סחר בינלאומי אמיתי. לפיכך, ניכיון מתאפשר רק כאשר העסקה המסחרית שבבסיסו לגיטימית, מתועדת כראוי ובעלת מהות כלכלית ממשית. המוסד המממן יבחן בדרך כלל את הרקע המסחרי, ההסדרים החוזיים, מסמכי המשלוח וראיות אחרות המעידות כי הזכות לתשלום נובעת מעסקת סחר אמיתית או מעסקה אמיתית למתן שירותים.
מערכת היחסים עם הלקוח ובדיקת נאותות
היוון מוצע, ככלל, רק ללקוחות שעמם הקים המוסד המממן מערכת יחסים בנקאית ושלגביהם הושלמו במלואם הליכי KYC, AML ו-CTF למניעת הלבנת הון ומימון טרור. על המוסד המממן להבין את פעילותו העסקית של הלקוח, את מבנה הבעלות שלו, את מקור כספיו ואת פרופיל העסקאות הצפוי, בטרם יעמיד כל סוג של מימון סחר.
זמינות למשא ומתן
האפשרות לניכיון כתב אשראי דוקומנטרי תלויה בתנאיו. כתבי אשראי הניתנים למימוש בדרך של סיחור (נגוציאציה) מאפשרים בדרך כלל לבנק שמונה לכך לרכוש מסמכים התואמים את תנאי האשראי או להעמיד מימון כנגדם, לפני קבלת שיפוי מהבנק המנפיק. במקרים אחרים, המימון עשוי להיות תלוי בקיום האשראי, בהסדרי שיפוי או בהסכמים נפרדים בין הבנקים המעורבים. האפשרות להעברה, ככל שהיא קיימת, נוגעת להחלפת מוטבים, ואין לבלבל בינה לבין הניכיון עצמו.
היעדר שעבודים מתנגשים
כאשר הזכות לתשלום הנובעת מכתב האשראי התיעודי כבר הוסבה, שועבדה או הוטל עליה שעבוד אחר, המוסד המממן רשאי לסרב לספק היוון עד להבהרת המצב המשפטי. על הבנק לוודא שהוא רוכש זכות ברת אכיפה שאינה שנויה במחלוקת בזכות לתשלום התומכת במימון.
תנאים מסחריים
הסכום המוקדם במסגרת מתקן היוון תלוי בגורמים מסחריים רבים, ובהם איכות האשראי של הבנק המנפיק או המאשר, תקופת האשראי, סיכון המדינה, סיכון תיעודי, היקף העסקה, תנאי השוק והיחסים הכוללים עם הלקוח. שיעורי המקדמה משתנים אפוא מעסקה לעסקה ואין אפשרות לקבוע אותם מראש על ידי הפניה לאחוז קבוע.
הצגת מסמכים ובדיקתם
לפני העמדת הכספים, על הנהנה להציג למוסד המממן את המסמכים הנדרשים. הבנק בוחן את המסמכים בהתאם ל-UCP 600 ולנהליו הפנימיים. משהשתכנע שההצגה עומדת בדרישות כתב האשראי התיעודי ובהסכם המימון, הוא רשאי להעמיד את הכספים ולאחר מכן לקבל החזר מהבנק המנפיק או מהבנק המאשר במועד הפירעון או התשלום.
סוג נבדל של מימון סחר
היוון כתב אשראי דוקומנטרי הוא אחת מצורות מימון הסחר הבין-לאומי העתיקות והמבוססות ביותר. הוא מאפשר ליצואנים להאיץ את תזרים המזומנים תוך שמירה על המטרה המשפטית הבסיסית של כתב האשראי הדוקומנטרי כמנגנון תשלום מאובטח.
בניגוד לאלה המכונות "תוכניות מונטיזציה" המפורסמות לעתים קרובות באינטרנט, היוון של כתב אשראי דוקומנטרי אינו כרוך במכירה, באיגוח או בסחר ספקולטיבי במכשיר עצמו. הוא מהווה מימון בנקאי זהיר המבוסס על עסקה מסחרית מאומתת, תיעוד תקין, צדדים נגדיים בנקאיים בעלי מוניטין והערכת אשראי מלאה. לפיכך הוא נותר שירות בנקאי מתמחה השמור לעסקאות מסחריות לגיטימיות המתבצעות במסגרת התקנים הבנקאיים ותקני מימון הסחר המקובלים בעולם.
כתבי אשראי עומדים וערבויות בנקאיות – מקרה מיוחד
מימון הנתמך בביטחונות במקום "מונטיזציה"
מעטים התחומים בבנקאות הבינלאומית המעוררים אי-הבנות רבות כמו מה שמכונה "מונטיזציה" של כתבי אשראי עומדים (SBLC) וערבויות בנקאיות (BG). הביטוי נפוץ בשיווק מסחרי וברשת האינטרנט, אך אינו משקף במדויק את האופן שבו מוסדות פיננסיים מפוקחים מעריכים מכשירים אלה.
SBLC או ערבות בנקאית אינם נכס פיננסי הדומה למזומן, לנייר ערך סחיר או לאג"ח. מדובר בהתחייבות חוזית מותנית שהבנק מנפיק להבטחת התחייבויותיו של מבקש הערבות. מטרתה העיקרית היא לספק הבטחת תשלום או תמיכה באשראי במקרה שיתקיימו תנאים חוזיים מוגדרים. לפיכך, SBLC או BG אינם נרכשים, נסחרים או מומרים ישירות למזומן בדרך כלל.
עם זאת, בנסיבות מוסדיות מוגבלות, מכשירים מסוימים באיכות גבוהה עשויים לתמוך בעסקת מימון נפרדת. במקרים כאלה, המוסד המממן אינו רוכש את המכשיר ואינו "מפרע" אותו. במקום זאת הוא בוחן אם המכשיר יכול לשמש בטוחה מקובלת או שיפור אשראי למסגרת אשראי שעברה חיתום קפדני. החלטת המימון נשענת על איכותה הכוללת של העסקה ולא על עצם קיומו של המכשיר.
מסיבה זו, International Finance Bank אינו מפעיל תוכנית כללית להמרת SBLC או BG לנזילות. כל הצעה נבחנת לגופה באמצעות בדיקת נאותות משפטית, מסחרית, תפעולית ואשראית מלאה.
אימות עצמאי
השלב הראשון בכל הערכה הוא אימות עצמאי של המכשיר ושל המוסד המנפיק אותו. אותנטיות בלבד אינה מספיקה. על המוסד המממן לקבוע גם שהבנק המנפיק מורשה כדין, איתן מבחינה פיננסית, מוכר בינלאומית וקביל לפי מדיניות האשראי הפנימית שלו.
האימות עשוי לכלול אישור ישיר באמצעות ערוצי תקשורת בין-בנקאיים מבוססים, בחינת תיעוד ההנפקה הרלוונטי וסקירת מעמדו הרגולטורי של המוסד המנפיק, דירוג האשראי שלו וסיכון המדינה. אין להסתמך בהחלטת מימון כלשהי אך ורק על העתקי מסמכים שהועברו על ידי מבקשים או מתווכים.
אופי המכשיר
לאחר מכן נבדקים המאפיינים המשפטיים של המכשיר. תשומת לב מיוחדת ניתנת לשאלה אם ההתחייבות היא בלתי הדירה, בלתי מותנית ככל שרלוונטי, ברת אכיפה משפטית וכפופה לכללים בנקאיים בין-לאומיים מוכרים כגון ISP98 או UCP 600 ככל שהם חלים.
הבנק בוחן גם את מטרת המכשיר. ערבויות ביצוע, ערבויות מקדמה, ערבויות הצעה ושאר התחייבויות הקשורות לחוזה ספציפי מקנות בדרך כלל ערך מוגבל או אפסי כבטוחה, שכן יכולת האכיפה שלהן תלויה באירועים חוזיים מסוימים. לעומת זאת, התחייבויות נקיות לתשלום לפי דרישה מסוימות, שהונפקו על ידי בנקים בינלאומיים בעלי דירוג גבוה, עשויות, בנסיבות חריגות, להיחשב כאחד המרכיבים במסגרת מבנה מימון רחב יותר.
רקע מסחרי
חשובה לא פחות העסקה המסחרית שבבסיס הבקשה. מוסדות המממנים מתמקדים בעיקר במהות הכלכלית של העסקה המוצעת ולא בערכו הנקוב של המכשיר. לפיכך, על המבקש להציג את המטרה המסחרית הלגיטימית שלשמה מבוקש המימון, את הקשרים החוזיים הכרוכים בכך ואת השימוש המיועד בתמורה.
עסקאות חסרות מהות מסחרית אמיתית, מבני מימון ספקולטיביים או הסדרים שנועדו אך ורק ליצור נזילות ללא תכלית עסקית ניתנת לזיהוי נדחים, ככלל.
בדיקת נאותות של לקוחות
כמו בכל יחסי בנקאות, יש להשלים הליכי KYC, AML ו-CFT מלאים בטרם ניתן יהיה לשקול כל הצעת מימון. על הבנק לבסס את זהות הלקוח, הבעלות ההנאתית, מקור העושר, מקור הכספים ופרופיל העסקאות הצפוי. ייתכן שתידרש בדיקת נאותות מוגברת בהתאם לתחומי השיפוט, לצדדים שכנגד ולמאפייני העסקה הנוגעים לעניין.
הערכת אשראי
לאחר השלמת הבדיקות המשפטיות ובדיקות הציות, הבנק מבצע הערכת אשראי מלאה. ניתוח זה בוחן את חוסנו הפיננסי של המוסד המנפיק, את אכיפותה המשפטית של ההתחייבות, את סיכוני המדינה והשיפוט, את תנאי השוק, את תקופת העסקה, את מבנה ההחזר, את ההשלכות על ההון הרגולטורי ואת סיבולת הסיכון הכוללת של הבנק.
קיומו של SBLC או BG אמיתי אינו מבטיח מימון. מכשירים אותנטיים רבים אינם מתאימים למתן אשראי הנתמך בביטחונות, מאחר שהעסקה בכללותה אינה עומדת בסטנדרטים בנקאיים זהירים.
מבנה המימון
במקום שבו העסקה המוצעת עומדת בכל הדרישות המשפטיות, המסחריות, התפעוליות ודרישות האשראי, רשאי הבנק לשקול מתן מסגרת מימון הנתמכת בחלקה במכשיר. בהתאם לאופי העסקה, הדבר עשוי לקבל צורה של אשראי מובנה, מימון פרויקטים, מימון סחר, אשראי מתחדש או מסגרת אחרת הנדונה באופן פרטני.
המימון מבוסס על החלטת האשראי העצמאית של הבנק, ולא על שיעור כלשהו שנקבע מראש מהערך הנקוב של המכשיר. שיעורי המימון, שווי הביטחונות, התמחור, תנאי ההחזר ויתר התנאים המסחריים משתנים בהתאם לפרופיל הסיכון המלא של העסקה, ואין אפשרות לקבוע אותם על פי שיעורי שוק סטנדרטיים.
ניטור שוטף
לאחר השלמת עסקת המימון, הבנק ממשיך לעקוב אחר המסגרת ואחר הבטוחה התומכת לאורך חיי העסקה. מעקב זה כולל סקירה תקופתית של המוסד המנפיק, של הפעילות המסחרית הבסיסית, של התפתחויות רגולטוריות ושל כל שינוי מהותי המשפיע על האכיפות או על שווים של המכשיר התומך.
כאשר המימון נפרע במלואו וכל ההתחייבויות החוזיות מולאו, הסדרי הבטוחות משוחררים בהתאם למסמכי המימון.
בנקאות מוסדית ולא "מונטיזציה" באינטרנט
International Finance Bank אינו משתתף בתוכניות הכוללות SBLC בהשכרה, שחרור מזומנים מובטח, שיעורי מימוש קבועים, מבני מימון המונעים על ידי ברוקרים או הסדרים דומים המפורסמים לעיתים קרובות באינטרנט. מצגים כאלה אינם משקפים נוהג בנקאי בינלאומי מקובל.
מימון לגיטימי הנתמך בכתבי אשראי עומד או בערבויות בנקאיות הוא סוג מתמחה של אשראי מוסדי, הדורש ניתוח משפטי מלא, אימות עצמאי, ציות רגולטורי, חיתום זהיר ותוכן מסחרי אמיתי. המוסד המממן בוחן את העסקה בכללותה, ולא רק את המכשיר שהוצג.
רק כאשר דרישות אלה מתקיימות יכול SBLC או BG לתרום לפתרון מימון הבנוי באופן מקצועי ובהתאם לנוהג בנקאי בינלאומי תקין.
דרישות תיעוד למימון הנתמך במכשירים
מבוא
מימון הנתמך במכשיר פיננסי הוא הליך בנקאי מתמחה. הוא עשוי לכלול מכירה, פדיון, היוון או מימון הנתמך בביטחונות של נכס או מכשיר פיננסי כשיר. בשפה המסחרית מכונה הדבר לעיתים "מונטיזציה" (monetisation), אולם המונח לרוב אינו מדויק ואין להבינו כהמרה אוטומטית של מכשיר למזומן.
International Finance Bank בוחן כל עסקה מוצעת לגופה. הבנק אינו נסמך על קיומו של מכשיר בלבד. הוא בוחן את הלקוח, את מבנה הבעלות, את המטרה המסחרית, את המוסד המנפיק, את האכיפות המשפטית, את קבילותה הרגולטורית, את סחירותה ואת איכות האשראי הכוללת של העסקה.
אין מכשיר פיננסי כלשהו המקנה זכאות למימון. תנאי מימון נבחנים רק לאחר השלמת בדיקת נאותות משפטית, ציותית, תפעולית ואשראית.
סיווג לקוחות
הצעד הראשון הוא קביעת אופיו של המבקש. הלקוח יכול להיות אדם פרטי, תאגיד, מוסד מפוקח, קרן השקעות, נאמנות, משרד משפחתי או הסדר משפטי אחר. סיווג זה קובע את תהליך הקליטה, את תקן בדיקת הנאותות החל ואת המסמכים הנדרשים.
לקוחות פרטיים נדרשים להמציא תעודה מזהה תקפה שהונפקה על ידי רשות ממשלתית, הוכחת כתובת מגורים, פרטי זיהוי לצורכי מס וראיות למקור ההון ולמקור הכספים.
לקוחות תאגידיים נדרשים להמציא מסמכי התאגדות, ראיות להתאגדות, תמצית עדכנית מרשם התאגידים, ראיות בדבר מורשי חתימה, החלטות דירקטוריון או ייפויי כוח המסמיכים לביצוע העסקה, תרשימי בעלות ומסמכי זיהוי של דירקטורים, נושאי משרה, בעלי מניות והנהנים הסופיים.
לקוחות מוסדיים, לרבות מוסדות פיננסיים מפוקחים, קרנות ומבני נאמנות, נדרשים להציג ראיות למעמדם הרגולטורי, לרישוי או לרישום ככל שהדבר רלוונטי, מסמכי הקמה, מסמכי ממשל, ראיות בדבר מורשי החתימה, תיעוד הקרן או הנאמנות, מזהה ישות משפטית (Legal Entity Identifier) ככל שהדבר רלוונטי, וכן הוכחה שהעסקה המוצעת נמצאת בגדר סמכויותיהם המשפטיות ובגדר מנדט ההשקעה שלהם.
International Finance Bank מיישם בדיקת נאותות מוגברת כאשר העסקה כוללת מבני בעלות מורכבים, תחומי שיפוט בסיכון גבוה, אנשים הנושאים במשרות ציבוריות בכירות (PEP), דפוסי עסקאות חריגים, אזורים הנתונים לסנקציות או מכשירים שמקורם אינו ברור.
תיאור המכשיר הפיננסי
על הלקוח לספק תיאור מדויק של המכשיר הפיננסי או הנכס המוצע למימון. התיאור כולל את סוג המכשיר, ערכו הנקוב, המטבע, תאריך ההנפקה, מועד הפדיון, המנפיק, הדין החל, הכללים החלים, מספר האסמכתה וכל מידע על רישום, שמירת נכסים או סליקה.
כאשר המכשיר הוא נייר ערך סחיר, על הלקוח לספק את ה-ISIN, ה-CUSIP, הקוד המשותף (common code) או מזהה ניירות ערך מוכר אחר, יחד עם ראיות לשמירת הנכס אצל גוף שמירה מקובל, מערכת סליקה או מתווך פיננסי מוסדר.
כאשר המכשיר הוא התחייבות בנקאית, כגון כתב אשראי עומד, ערבות בנקאית, ערבות לפירעון על פי דרישה או כתב אשראי דוקומנטרי, על הלקוח לספק את הנוסח המלא של המכשיר, פרטי הבנק המנפיק, הכללים החלים, מועד התפוגה, פרטי המוטב וכל התיקונים או התכתובות הקשורים.
כאשר הנכס הוא חוב לקבל, פוליסת ביטוח, זכות בקרן, החזקה במתכות יקרות או נכס פיננסי אחר, על הלקוח להמציא את התיעוד הרלוונטי הנוגע להסכמים, למשמורת, להערכת השווי ולבעלות, בהיקף המספיק לבחינה משפטית ומסחרית.
הבנק שומר לעצמו את הזכות לקבוע אם המכשיר מסוגל לתמוך במימון כלשהו. מכשירים רבים אותנטיים אך אינם מתאימים למימון בנקאי.
תיעוד KYC, AML וציות
בטרם ניתן לשקול כל הצעת מימון, על International Finance Bank להשלים הליכי הכרת הלקוח (KYC), איסור הלבנת הון (AML), מניעת מימון טרור וציות לסנקציות.
על הלקוח להמציא תיעוד זיהוי מלא, מידע על הבעלים הנהנים, הצהרות על תושבות לצורכי מס, ראיות למקור העושר, ראיות למקור הכספים והסבר ברור לשימוש המיועד בתמורה.
מבקשים שהם תאגידים או גופים מוסדיים חייבים למסור פרטים על כל הנהנים הסופיים, בעלי השליטה, הדירקטורים, מורשי החתימה והצדדים הקשורים הרלוונטיים. הבנק רשאי לדרוש תרשימי מבנה ארגוני, מרשמי בעלי מניות, דוחות כספיים מבוקרים, מסמכים שהוגשו לרשויות הפיקוח, שטרי נאמנות, מסמכי קרנות או מסמכים שווי ערך.
על הלקוח לגלות אם צד כלשהו לעסקה הוא אדם בעל חשיפה פוליטית, כפוף לסנקציות, מעורב בהליך משפטי, קשור לסיקור שלילי בתקשורת או מקושר לתחום שיפוט מוגבל.
International Finance Bank מבצע סינון עצמאי מול רשימות סנקציות, מאגרי אישים בעלי חשיפה פוליטית, מקורות מדיה שליליים, רישומים רגולטוריים ומערכות סיכון פנימיות. הבנק רשאי לסרב לביצוע עסקה ללא הסבר מפורט כאשר מתעוררים חששות בתחום הציות.
ראיות למצב פיננסי
כאשר העסקה המוצעת כרוכה במתן הלוואה, במימון הנתמך בביטחונות או במסגרת אשראי, הבנק יעריך את מצבו הפיננסי של המבקש. ייתכן שיידרש הלקוח להמציא דוחות כספיים מבוקרים, דוחות הנהלה, דפי חשבון בנק, הוכחת נזילות, דוחות אשראי, לוחות סילוקין של חובות קיימים, הצהרות נכסים, תוכניות עסקיות, תחזיות תזרים מזומנים וראיות ליכולת ההחזר.
ללקוחות תאגידיים, הבנק רשאי לבקש דוחות כספיים לשנתיים או לשלוש שנות הכספים הקודמות, דוחות ביניים, אישורי רואה החשבון המבקר, דיווחים לרשויות המס ופרטים על קשרי בנקאות קיימים.
מלקוחות פרטיים רשאי הבנק לדרוש הצהרה על שווי נקי, מכתבי המלצה מבנקים, דוחות תיק השקעות, מסמכי מס או אישורים של רואה חשבון עצמאי.
ללקוחות מוסדיים, הבנק רשאי לבקש מידע בדבר הון רגולטורי, נכסים בניהול, רישומי ביצועי קרנות, דוחות כספיים מבוקרים של קרנות, אישורי שומר נכסים ומסמכי משקיעים או מנדט.
מכשיר חזק אינו מייתר את הצורך להבין את הפרופיל הפיננסי של הלקוח עצמו. הבנק מעריך את העסקה בכללותה.
בעלות, זכות קניין ושעבודים
על הלקוח להוכיח בעלות כדין, זכאות נהנית או שליטה מורשית במכשיר או בנכס. על הבנק להשתכנע כי למבקש יש זכות משפטית למכור, לשעבד, להמחות, להוון או לעשות אחרת שימוש במכשיר במבנה המימון המוצע.
הראיות עשויות לכלול דוחות שמירת נכסים, דפי חשבון, הסכמי המחאה, אישורי מוטבים, תמציות ממרשם ניירות ערך, תיעוד בעלות, הסכמי רכישה, רישומי העברה או אישורי מנפיק.
על הלקוח לאשר גם כי המכשיר נקי מעיקולים, שעבודים, משכונות, הסבות, תביעות מתחרות, הליכים משפטיים, צווי מניעה, צווי חסימה או הסדרי מימון קודמים. במידת הצורך, רשאי הבנק לדרוש חיפושי שעבודים, אישורי שומר נכסים, אישורי מנפיק, חוות דעת משפטיות או תצהירים.
יש לחשוף כל שעבוד, הגבלה, משכון, המחאה, תביעה נוגדת או מגבלה חוזית קיימים. אי-גילוי של עניינים כאלה יוביל, ככלל, לדחייה מיידית של העסקה.
תנאי המכשיר ובחינה משפטית
יש להעמיד לעיון את הנוסח המשפטי המלא של המכשיר. הבנק ינתח את הדין החל, את סמכות השיפוט, את האכיפות, את יכולת ההעברה, את מגבלות ההסבה, את תנאי התשלום, את הוראות התפוגה, את הליכי התיקון, את הדרישות המסמכיות ואת כל סעיף המשפיע על ערך המכשיר כביטחון.
ביחס לכתבי אשראי עומדים, ייתכן שיהיו רלוונטיים ISP98 או UCP 600, בהתאם למבנה. ביחס לערבויות לפירעון עם דרישה, ייתכן שיהיה רלוונטי URDG 758. ביחס לכתבי אשראי דוקומנטריים, UCP 600 יהיה בדרך כלל המסגרת החלה. ביחס לניירות ערך, הבנק יבחן את התשקיף, תזכיר ההצעה, שטר הנאמנות, התנאים וההגבלות, הסדרי שמירת הנכסים והגבלות ההעברה.
הבנק אינו דורש שכל מכשיר יהיה ניתן להעברה או לחלוקה. מאפיינים אלה עשויים להיות רלוונטיים במבנים מסוימים, אך אינם דרישה כללית. הסוגיה המכרעת היא אם המכשיר אכיף משפטית ומתאים מבחינה מסחרית למבנה המימון המוצע.
אימות עצמאי
International Finance Bank אינו נסמך אך ורק על העתקים, צילומי מסך, מצגים של מתווכים או הצהרות של המבקש. הבנק מבצע אימות עצמאי בכל מקום שבו הדבר ראוי.
לגבי מכשירים בנקאיים, האימות עשוי להתבצע באמצעות תקשורת מבוקרת בין בנקים, אישור מוסדי ישיר, תקשורת SWIFT מאומתת או ערוצים בין-בנקאיים מקובלים אחרים.
לגבי ניירות ערך, האימות יכול להתבצע באמצעות גופים לשמירת נכסים, מערכות סליקה, ברוקרים מפוקחים, נאמנים, סוכני תשלום, גופי הפקדה או מערכות נתוני שוק מוכרות.
לגבי חובות לקבל ונכסים הקשורים לסחר, האימות עשוי לערב חייבים, רוכשים, מבטחים, מובילים, חברות פיקוח, מסמכי מכס, מסמכי משלוח או צדדים נגדיים אחרים לעסקה.
הבנק שומר לעצמו את הזכות לפנות למוסדות מנפיקים, גופי שמירת נכסים, יועצים משפטיים, מבקרים, נאמנים, רגולטורים או צדדים שלישיים מהימנים אחרים. מבקשים ומתווכים אינם רשאים לנסות לשלוט בהליך האימות העצמאי של הבנק או להגבילו.
חוות דעת משפטיות וביקורת חיצונית
בהתאם לעסקה, International Finance Bank רשאי לדרוש חוות דעת משפטיות עצמאיות מיועץ מוסמך. חוות דעת כאלה עשויות להתייחס לסמכות תאגידית, להנפקה תקפה, לאכיפות, לבעלות, לניתנות להעברה, לדין החל, לרישום בטוחה, להגבלות רגולטוריות, לסוגיות מס, לשיקולי סנקציות ולחוקיות המבנה המוצע.
במקרים שבהם מעורבים מספר שיפוטים, הבנק רשאי לדרוש חוות דעת נפרדות מיועץ משפטי בשיפוט של הלקוח, של המנפיק, של הדין החל על המכשיר ושל השיפוט שבו עשויה להתבצע אכיפה.
חוות דעת משפטיות חייבות להינתן בידי יועץ משפטי מוכר ומקובל על הבנק, ועשויות להידרש להיות מופנות אל International Finance Bank או לאפשר לה להסתמך עליהן במפורש. הבנק רשאי גם למנות יועץ משפטי מטעמו, על חשבון הלקוח, במקרים המתאימים.
דרישות רגולטוריות וחוצות גבולות
עסקאות הכרוכות במכשירים פיננסיים עשויות להקים חובות רגולטוריות מכוח דיני הבנקאות, ניירות הערך, הסנקציות, המס, מטבע החוץ, ההשקעות, הגנת המידע ומניעת הלבנת הון.
כאשר מעורבים ניירות ערך, הבנק ישקול את כללי ההשמה הפרטית, הגבלות ההעברה, התשקיף, שמירת הנכסים וסיווג המשקיעים החלים. כאשר מעורב מימון סחר, הבנק ישקול את דרישות הסחר, המכס, השילוח, הביטוח והסנקציות החלות. כאשר מעורבים תשלומים חוצי גבולות, ייתכן שהשקיפות לצורכי מס, FATCA, CRS, ניכוי מס במקור ובקרות מט"ח יהיו רלוונטיים.
על הלקוח לספק את כל המידע הנדרש לצורכי הערכה ודיווח רגולטוריים. הדבר עשוי לכלול טפסי תושבות לצורכי מס, הצהרות עצמיות לפי CRS, טפסי FATCA, מזהה ישות משפטית (LEI), מספרי מס תאגידי, רישומים רגולטוריים, אישורי מנדט השקעה והצהרות מכוח דיני ניירות ערך.
International Finance Bank לא תקדם עסקה שלא ניתן לבנות במסגרת חוקית, שקופה ומקובלת מבחינה רגולטורית.
תכלית מסחרית ושימוש בתמורה
על הלקוח לספק הסבר ברור לתכלית המסחרית של המימון המוצע ולייעוד התמורה. המימון נועד לתמוך בפעילות לגיטימית בתחומי העסקים, ההשקעות, הסחר, הפרויקטים, ההון החוזר או ניהול הכספים (treasury).
עסקאות שנועדו אך ורק להפיק מזומנים ממכשיר ללא מהות כלכלית אמיתית צפויות שלא להיכלל בהגדרה. הבנק רשאי לבקש חוזים, חשבוניות, תיעוד פרויקטלי, תוכניות עסקיות, מסמכי רכישה, מנדטים להשקעה, לוחות תקציב, תוכניות משיכה או חומרים אחרים המעידים על ההיגיון המסחרי.
השימוש בתמורה חייב להיות חוקי, שקוף ועקבי עם הפרופיל העסקי של הלקוח.
מכשירים בנקאיים: הערה מיוחדת
כתבי אשראי עומדים, ערבויות בנקאיות והתחייבויות בנקאיות דומות מובנים לא פעם באופן שגוי. הם אינם שווי מזומן ואינם ניתנים להמרה למזומן באופן אוטומטי. הם התחייבויות חוזיות מותנות המונפקות למטרות מוגדרות.
בנסיבות מוגבלות, התחייבות בנקאית באיכות גבוהה עשויה לשמש תמיכה בעסקת מימון נפרדת, כבטוחה או כשיפור אשראי. הבנק יבחן את המנפיק, את התנאים, את הכללים החלים, את האכיפות, את סיכון השיפוט, את המטרה המסחרית ואת מבנה ההחזר.
International Finance Bank אינו משתתף בתוכניות SBLC מושכרות, בהסדרי שחרור מזומנים מובטח, במבני מימוש בהובלת מתווכים, בהבטחות ליחס הלוואה לשווי קבוע, בתוכניות הצבה פרטית נטולות ממשות מסחרית או בהסדרים המבוססים אך ורק על ערכו הנקוב של מכשיר.
תנאים מסחריים
International Finance Bank אינו מפרסם שיעורי מקדמה קבועים, יחסי הלוואה לשווי (LTV) סטנדרטיים או טבלאות תמחור קבועות מראש. התנאים המסחריים תלויים באופי הנכס, באיכות המנפיק, בסחירות, באכיפות משפטית, בתחום השיפוט, בתקופה, במקור ההחזר, במבנה הביטחונות, בפרופיל הלקוח, בטיפול הרגולטורי ובתנאי השוק השוררים.
תנאים נבחנים רק לאחר השלמת בדיקת נאותות ואישור פנימי. כל עוד לא נחתם תיעוד רשמי ולא התקיימו כל התנאים המתלים, לא קיימת התחייבות למימון.
סיכום
חבילת תיעוד שלמה היא חיונית לכל הצעת מימון הנתמכת במכשיר. על הלקוח להציג ראיות ברורות לזהותו, לסמכותו, לבעלות, למקור חוקי, למטרה המסחרית, למצבו הפיננסי, לעמידה בדרישות הרגולציה ולאיכות המכשיר.
International Finance Bank משתמש במידע זה כדי לקבוע אם העסקה המוצעת תקינה מבחינה משפטית, מוצדקת מבחינה מסחרית, ישימה מבחינה תפעולית ועקבית עם נוהל בנקאות מוסדי זהיר.
הליך הבנק קפדני במכוון. הוא מגן על הלקוח, על הבנק ועל שלמותה של המערכת הפיננסית. עסקאות אמיתיות עם צדדים שקופים, מכשירים הניתנים לאימות ומהות מסחרית לגיטימית ניתנות לבחינה מקצועית. הצעות חלקיות, אטומות, ספקולטיביות או מונעות על ידי מתווכים לא יקודמו.

הצעד הבא
בקשת היכרות
ספרו לנו בכמה שורות מי אתם ומה בכוונתכם. פנייתכם מועברת ישירות לבנק ומטופלת בסודיות.
מעדיפים לשוחח? קבעו ועידת וידאו בת 30 דקות.