La Banque
Banque offshore
Banque offshore agréée pour une clientèle privée et d'entreprise transfrontalière
Pour les clients privés, entrepreneurs, family offices et entreprises actifs à l'international qui ont besoin de relations bancaires confidentielles, d'une exécution multi-juridictionnelle et d'un accès direct aux personnes qui les gèrent.
Fondée en 2004, IFB propose des services de banque offshore, un accompagnement à la structuration patrimoniale, une infrastructure de comptes multidevises et une entrée en relation numérique à des clients qualifiés opérant dans plusieurs juridictions. Notre modèle de service allie la rigueur institutionnelle à une disponibilité personnelle réactive, et agit efficacement là où les cadres bancaires standards montrent souvent leurs limites.
La banque offshore consiste à détenir un compte bancaire dans une juridiction autre que le pays de résidence du client. Elle se définit par la résidence réglementaire, et non par la géographie.
Les clients y recourent pour détenir des actifs sous plusieurs systèmes juridiques, sécuriser l'accès bancaire dans plusieurs environnements de règlement, et organiser leur succession et la protection de leurs actifs dans un cadre adapté à leur situation.
La banque offshore démystifiée
Faits, stratégies et accès mondial
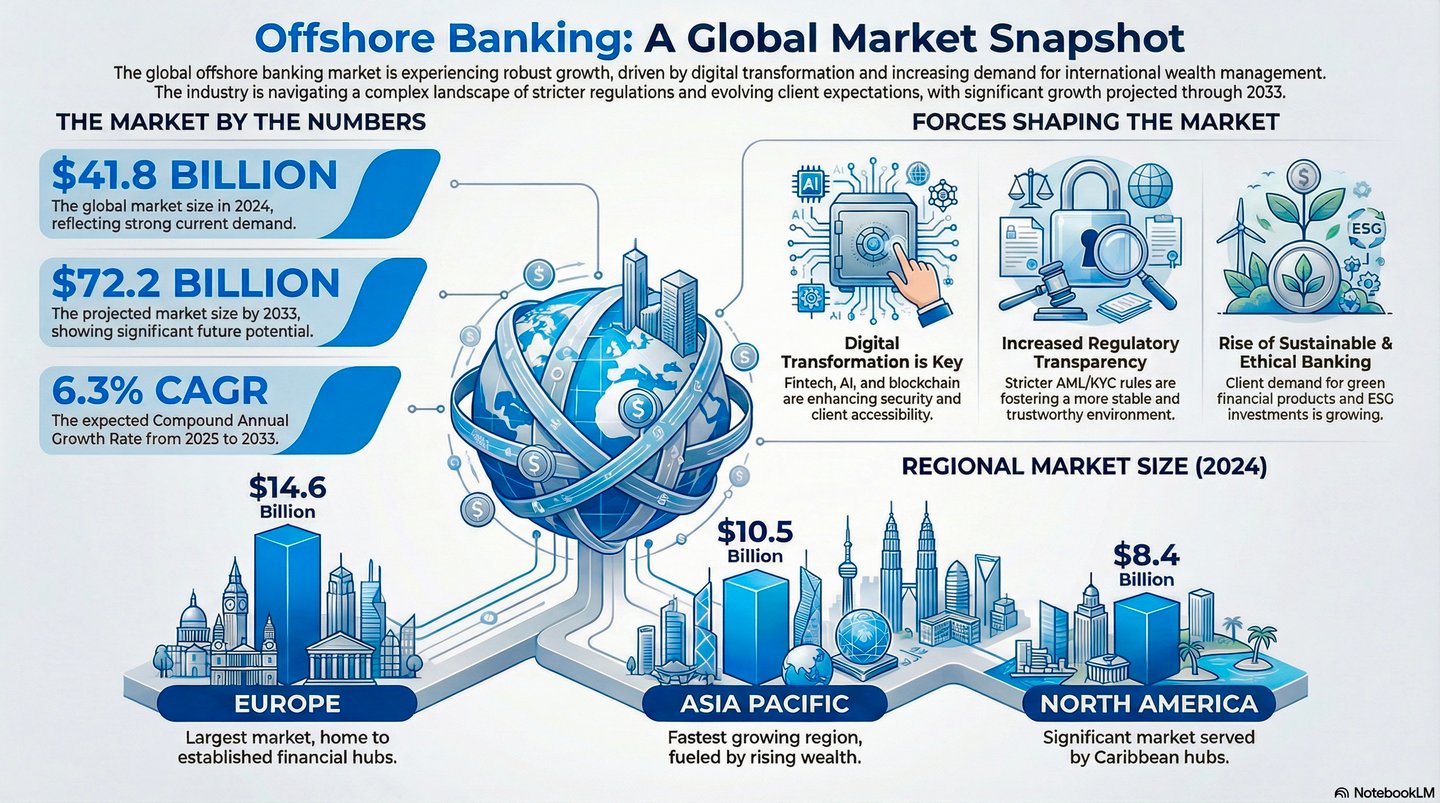
Dans un monde toujours plus mondialisé, numérique et politiquement volatil, la banque offshore n'est plus un instrument de niche réservé aux très grandes fortunes. Elle est devenue une mesure stratégique prudente pour les particuliers fortunés, les entrepreneurs internationaux et les familles à forte mobilité. Chez IFB, nous exposons la banque offshore en toute clarté et proposons des solutions sur mesure alliant sécurité juridique, simplicité des opérations et optimisation du patrimoine.
Longtemps réservée aux très fortunés et sujet favori de la caricature médiatique, la banque offshore a fondamentalement changé. Elle constitue désormais un outil courant de structuration patrimoniale internationale, de planification successorale et de gestion du risque géopolitique. Des fonds souverains aux entrepreneurs internationalement mobiles, des acteurs avertis détiennent des actifs sous plusieurs systèmes juridiques afin de réduire le risque de concentration, de conserver l'accès à la liquidité dans plusieurs environnements de règlement et d'organiser leur succession dans un cadre adapté à la famille concernée. L'objectif est de diversifier l'exposition juridique, non de se soustraire aux obligations dues dans la juridiction du client.
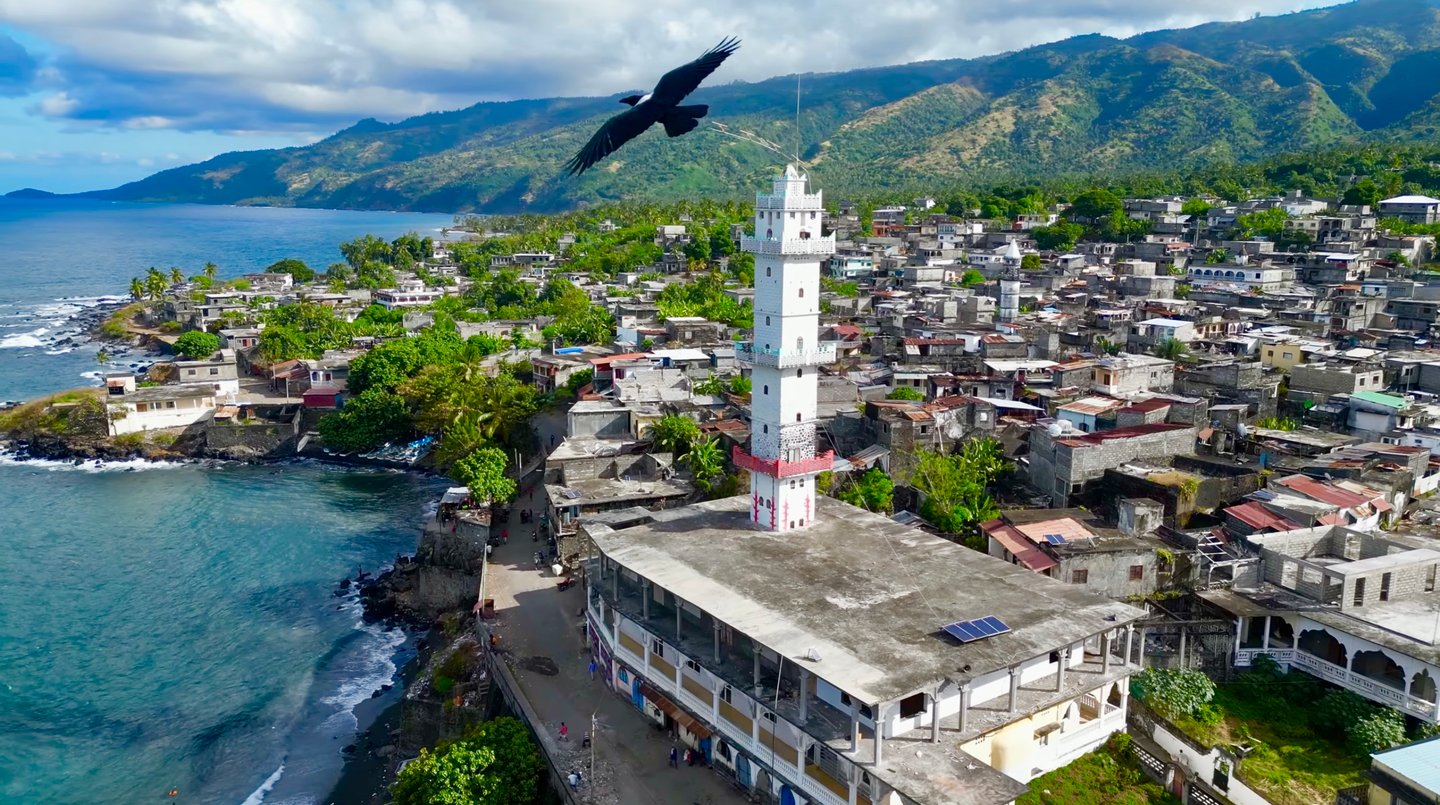
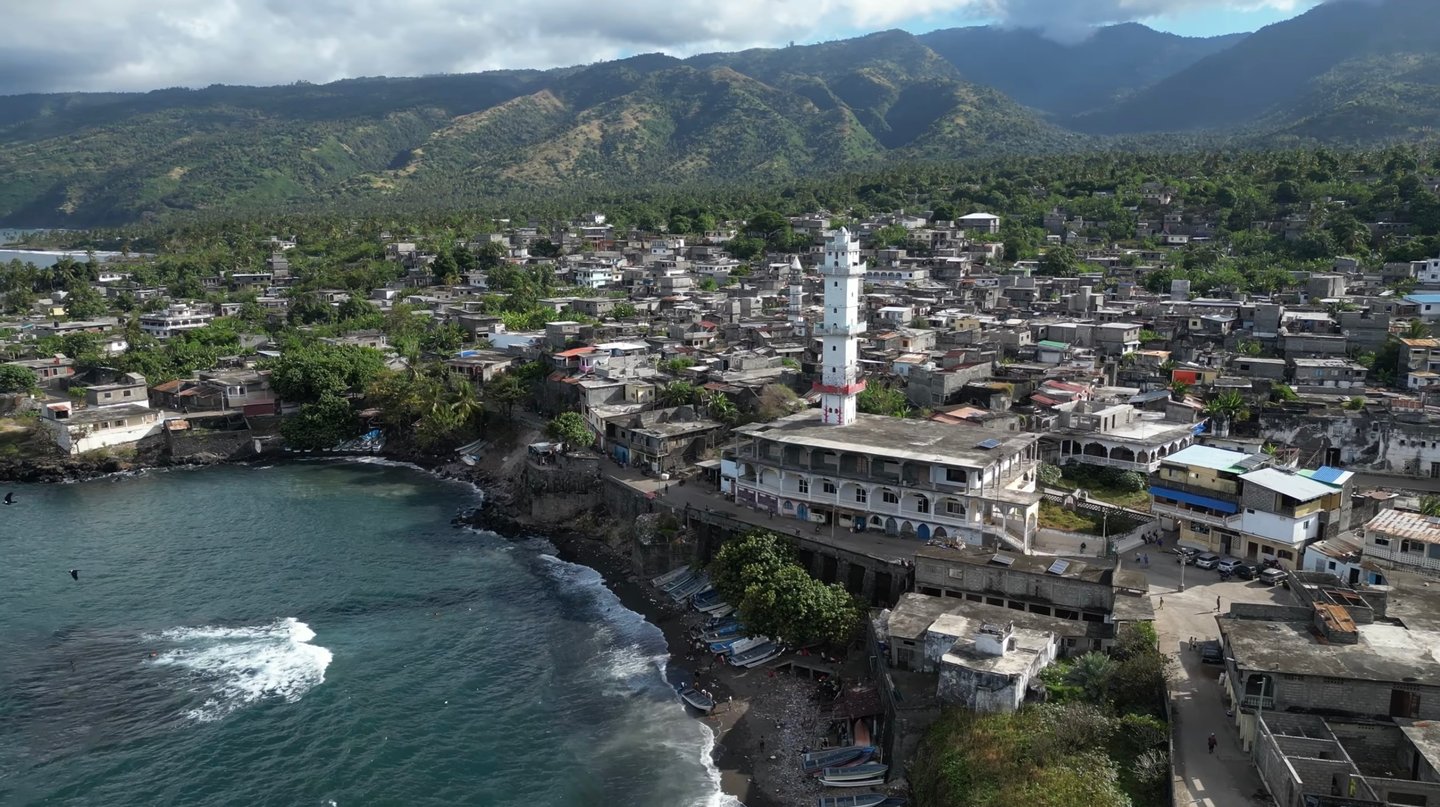
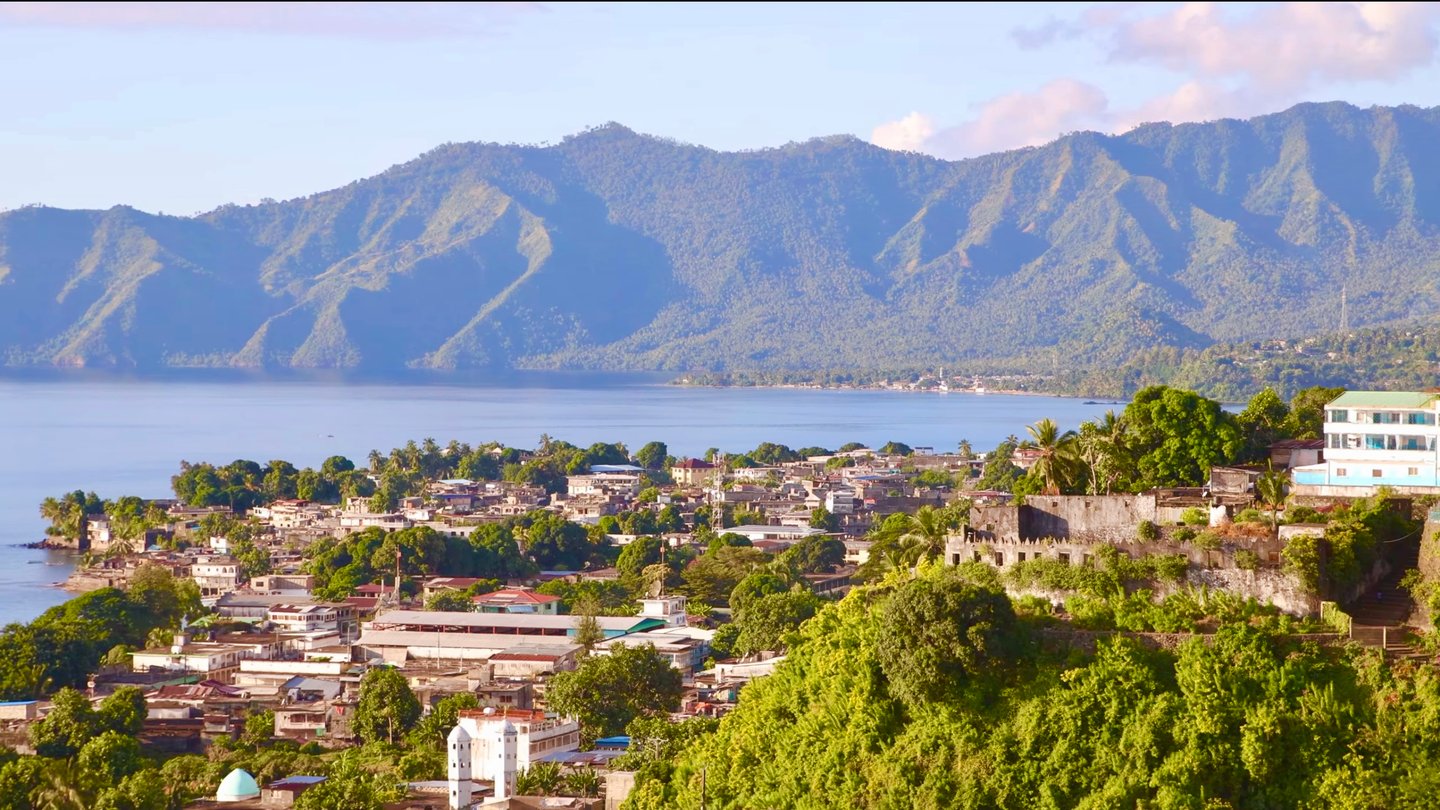
À l'avant-garde de cette évolution se trouve Anjouan, l'une des îles autonomes de l'Union des Comores. Souvent négligée ou mal comprise, Anjouan réunit accessibilité, clarté juridique et flexibilité institutionnelle comme peu de juridictions savent le faire. Grâce aux canaux établis et à l'infrastructure de correspondants d'IFB, Anjouan constitue un socle stratégique pour une architecture de banque offshore sur mesure, et non une solution de repli.
1. Ce qu'est un compte bancaire offshore, et ce qu'il n'est pas
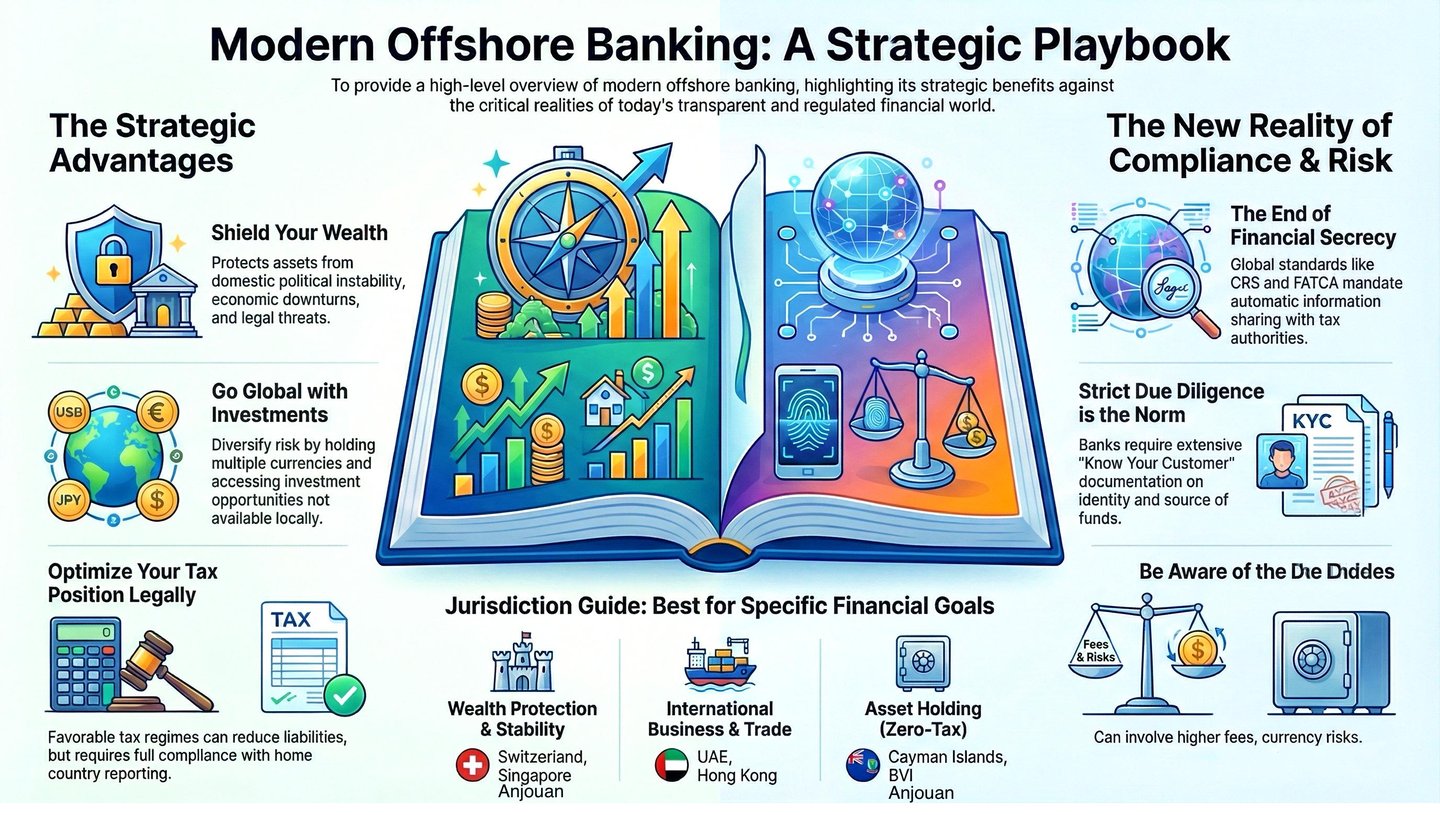
Contrairement à une idée reçue largement répandue dans les médias, la banque offshore est une question de résidence réglementaire, et non de géographie. Un compte bancaire offshore est simplement un compte détenu par un client non résident dans une juridiction autre que celle de son pays de résidence.
Ce terme peut évoquer des paradis fiscaux exotiques, alors que de nombreuses places financières bien réglementées, telles que Singapour, le Luxembourg, voire les États-Unis, sont des juridictions offshore légitimes lorsqu'elles servent une clientèle étrangère. À l'inverse, des pays tels que le Canada ou l'Allemagne sont souvent qualifiés à tort de la sorte, par une simple méconnaissance de la banque pour non-résidents.
2. Pourquoi recourir à la banque offshore ?
A. Avantages fondamentaux
- Diversification. La répartition des actifs entre plusieurs juridictions souveraines réduit le risque systémique.
- Exposition au risque de change. Les comptes offshore permettent de détenir des avoirs en plusieurs devises et de couvrir naturellement l'exposition au risque de change.
- Accès aux investissements. Les structures offshore donnent souvent accès à des produits d'investissement internationaux indisponibles dans le pays de résidence.
- Risque politique. Si un gouvernement national gèle des actifs locaux, les actifs détenus à l'étranger ne sont pas directement affectés, bien que les tribunaux et autorités du pays du client puissent conserver leur compétence à son égard.
B. Profondeur stratégique : structurer à travers les systèmes juridiques
La banque offshore sophistiquée est plus qu'une couverture. C'est une discipline de structuration, utilisée pour :
- efficacité fiscale grâce aux conventions internationales ;
- le choix de juridictions dont le cadre réglementaire correspond à l'activité et à l'échelle envisagées ;
- la planification successorale dans le cadre de régimes successoraux favorables ;
- protection des actifs contre les litiges et l'expropriation, dans le respect du droit applicable au client.
C. Objectifs défensifs
- Diversification face au risque d'expropriation et de futurs contrôles des capitaux, dans le respect du droit applicable au client
- Sécuriser la liquidité dans des environnements juridiques hostiles
- Préserver la confidentialité grâce à des structures privées licites
- Neutralité politique dans les zones de différend international
D. Objectifs de structuration
- Planification fondée sur les conventions fiscales, dans le respect des obligations de déclaration et d'information applicables au client
- Diversification des devises et efficacité en matière de change
- Choix de la loi applicable aux dispositifs de succession, de trust et d'homologation testamentaire
- Structures de détention via des véhicules ad hoc (SPV) et des sociétés holding, dotées d'une substance et d'un objet documentés
Illustration
Un client peut apprécier les standards de conservation d'actifs et la stabilité institutionnelle d'une banque privée suisse tout en détenant des actifs qu'il est plus efficient de comptabiliser ailleurs pour des raisons opérationnelles ou de change. Le lieu de comptabilisation, la relation de conservation d'actifs et le traitement fiscal sont trois questions distinctes. Une structure n'est solide que si ces trois aspects sont traités ouvertement et si les obligations déclaratives du client dans sa propre juridiction sont pleinement remplies.
3. Qui peut ouvrir un compte offshore ?
L'éligibilité est appréciée au cas par cas. IFB examine les demandes de clients établis dans des juridictions où la Banque peut légalement fournir les services concernés, et lorsque le demandeur satisfait aux conditions suivantes :
- les seuils de dépôt minimum ;
- les exigences documentaires (KYC, origine du patrimoine, numéro d'identification fiscale, justificatif de domicile) ;
- une justification économique claire du compte.
4. Juridictions : où ouvrir un compte bancaire offshore
A. Centres de banque privée
- Suisse, Liechtenstein, Luxembourg, Monaco et Autriche. Les relations de gestion de patrimoine débutent souvent à partir de plusieurs centaines de milliers d'euros.
- Singapour, les Émirats arabes unis, les îles Anglo-Normandes et Anjouan (Comores), souvent avec des seuils plus souples.
B. Autres centres internationaux
- Les États-Unis, le Portugal, la Lettonie et Maurice, dont les banques proposent des services internationaux aux non-résidents.
C. Points d'entrée accessibles
- Panama, Géorgie et Belize, souvent avec des soldes minimums plus faibles.
- Banques sélectionnées aux États-Unis et dans les îles Anglo-Normandes. Ouverture de compte sous conditions pour les non-résidents dont le profil a été vérifié.
La banque offshore désigne l'activité bancaire exercée en dehors du pays de résidence du client, généralement dans des juridictions conçues expressément pour attirer les capitaux étrangers.
Caractéristiques principales
- La juridiction est choisie en vue de la protection des actifs, de la planification successorale, de l'accès aux devises et de la continuité des relations bancaires.
- Les banques de ces juridictions n'ont souvent pas le droit de servir la population locale et servent presque exclusivement des non-résidents.
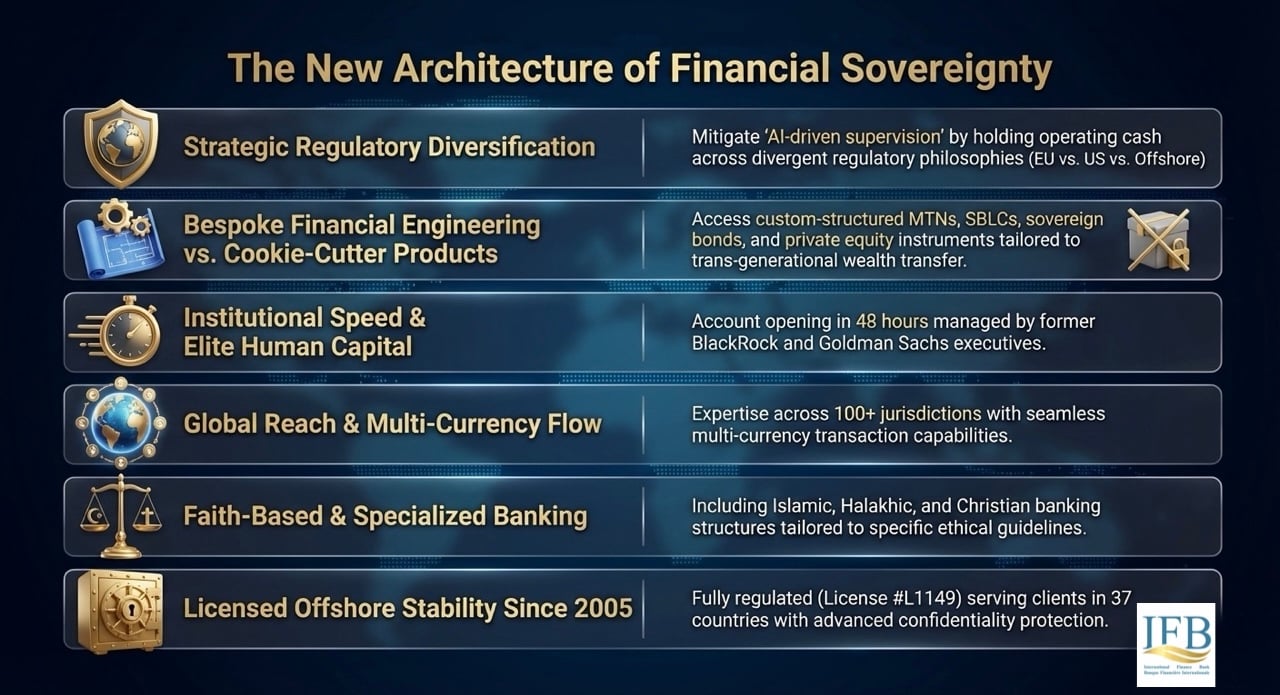
✓ Banque agréée. Licence bancaire complète de catégorie A, n° L1149, réglementée à Anjouan, Union des Comores
✓ Portée mondiale. Au service de clients dans 37 pays depuis 2004
✓ Protection des actifs. Une juridiction offshore sécurisée offrant une protection avancée de la vie privée
✓ Banque agréée. Licence bancaire complète de catégorie A, n° L1149, réglementée à Anjouan, Union des Comores
✓ Portée mondiale. Au service de clients dans 37 pays depuis 2004
✓ Protection des actifs. Une juridiction offshore sécurisée offrant une protection avancée de la vie privée
✓ Banque agréée. Licence bancaire complète de catégorie A, n° L1149, réglementée à Anjouan, Union des Comores
✓ Portée mondiale. Au service de clients dans 37 pays depuis 2004
✓ Protection des actifs. Une juridiction offshore sécurisée offrant une protection avancée de la vie privée
✓ Banque agréée. Licence bancaire complète de catégorie A, n° L1149, réglementée à Anjouan, Union des Comores
✓ Portée mondiale. Au service de clients dans 37 pays depuis 2004
✓ Protection des actifs. Une juridiction offshore sécurisée offrant une protection avancée de la vie privée
✓ Banque agréée. Licence bancaire complète de catégorie A, n° L1149, réglementée à Anjouan, Union des Comores
✓ Portée mondiale. Au service de clients dans 37 pays depuis 2004
✓ Protection des actifs. Une juridiction offshore sécurisée offrant une protection avancée de la vie privée
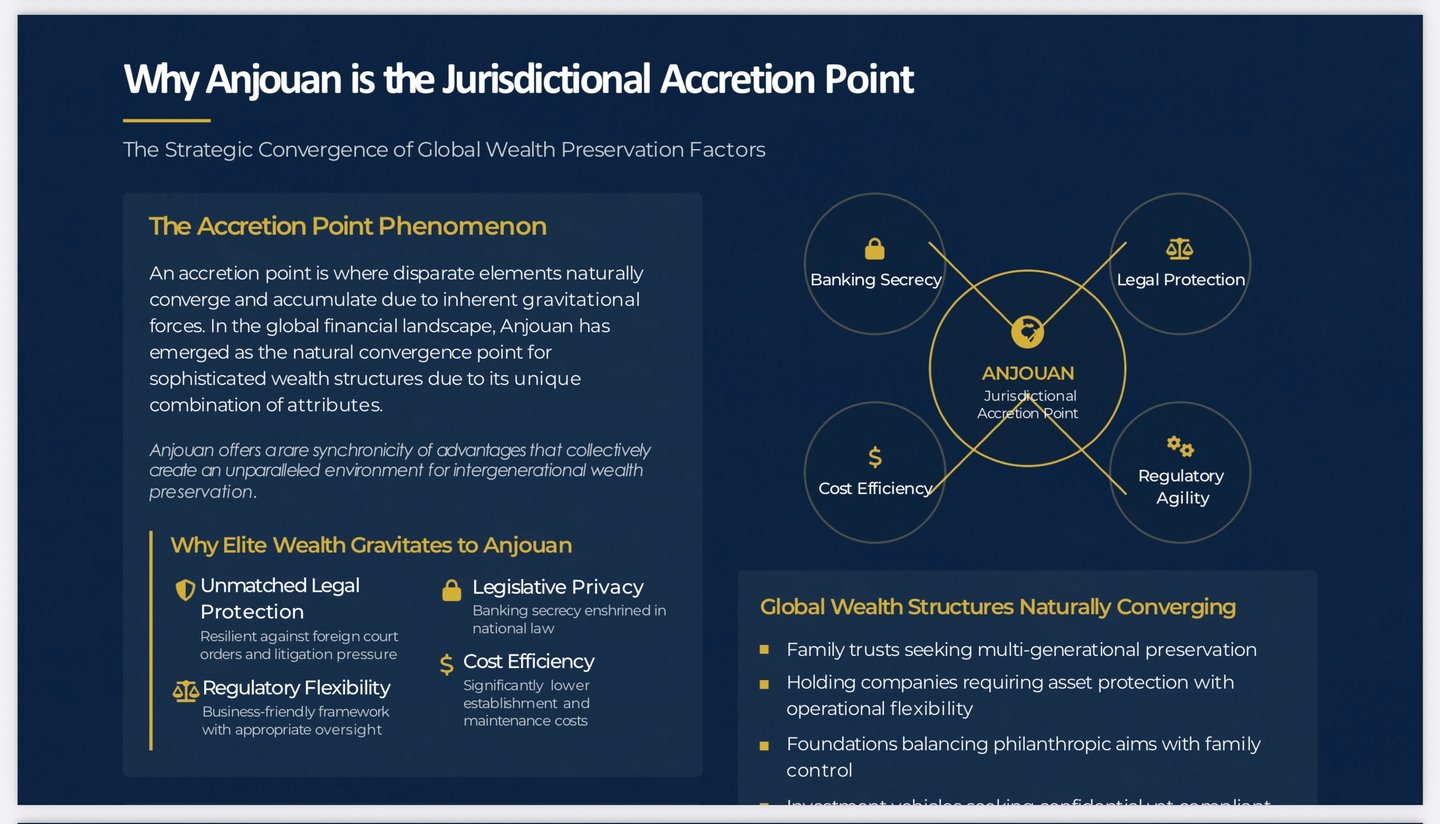
La spécificité d'Anjouan
Contrairement à des places de l'UE telles que le Luxembourg, Anjouan n'est pas liée par un cadre supranational tel que le droit de l'UE ; elle réglemente son secteur financier par l'intermédiaire de sa propre autorité et applique des normes AML et CFT fondées sur les Recommandations du FATF. Cela permet aux clients de :
- ouvrir des comptes offshore par l'intermédiaire d'entités réglementées localement ;
- constituer et administrer des sociétés commerciales internationales (IBC) régies par des dispositions statutaires de gouvernance souples ;
- recourir à des instruments financiers comoriens pour des placements privés structurés, des opérations interbancaires ou la réallocation d'actifs.
Ingénierie juridictionnelle : Anjouan comme point de convergence
D'autres juridictions peuvent bénéficier d'un prestige institutionnel supérieur ; Anjouan offre la maîtrise juridictionnelle. En pratique, cela signifie :
- Ingénierie réglementaire. Des structures telles que les trusts offshore et les véhicules ad hoc (SPV), dotées de statuts sur mesure et de cloisonnements d'actifs.
- Flexibilité contractuelle. Instruments tels que les billets à ordre, régis par le droit choisi par les parties. IFB n'émet pas d'instruments au porteur.
- Une supervision proportionnée dont les résultats sont reconnus à l’échelle internationale. Un accès aux réseaux internationaux de transactions, par exemple à la messagerie SWIFT par l’intermédiaire de banques sponsors, fourni par une entité dûment agréée.
- Protection des actifs à plusieurs niveaux. Des entités d'Anjouan combinées à des avoirs conservés auprès de dépositaires dans des juridictions de premier rang, pour un double avantage.
Le guide de la banque offshore d'IFB pour les structures d'Anjouan
Étape 1 : intention stratégique
- Séparation des actifs. Les clients peuvent détenir leur capital personnel et leur capital d'exploitation par l'intermédiaire d'IBC comoriennes distinctes.
- Protection contre les risques. Le droit comorien peut réduire l'exposition aux litiges et renforcer la confidentialité des transactions.
- Établissements agréés. Un établissement financier agréé, constitué à Anjouan conformément au cadre réglementaire applicable, peut accueillir des clients et exécuter des opérations dans les limites de son agrément.
Étape 2 : architecture juridictionnelle
- Ancrage : Anjouan. Base juridique des opérations et siège de l'agrément réglementaire.
- Couche d'exécution : Émirats arabes unis, Maurice ou UE. Relation de banque correspondante, comptabilisation des investissements et conservation d'actifs.
- Couche d'interface : États-Unis ou Singapour. Émission de cartes, passerelles de paiement et services de change.
Étape 3 : intégration et conformité
- KYC et AML. Filtrage fondé sur les risques conformément aux exigences applicables en matière d'AML et de CFT, déclaration relative au bénéficiaire effectif, passeport légalisé et justificatif de domicile.
- Dépôts d'ouverture. Fixés individuellement selon le type de compte, l'activité envisagée et le profil de risque.
- Agrément, le cas échéant. Les acteurs visant un statut institutionnel (EME, EP ou banque) soumettent un dossier réglementaire, un bilan prévisionnel et des manuels de procédures.
Cas d'usage : la banque offshore comorienne
Structure de protection des actifs pour les personnes à patrimoine élevé
- Objectif. Protéger les actifs contre l'expropriation ou les contentieux abusifs.
- Stratégie. Un trust comorien ou une IBC détient des biens mobiliers et immobiliers à l'étranger.
- Résultat. Protection des actifs dans les limites du droit comorien, le constituant conservant un pouvoir discrétionnaire sur les distributions du trust grâce à la structure qu'il a choisie.
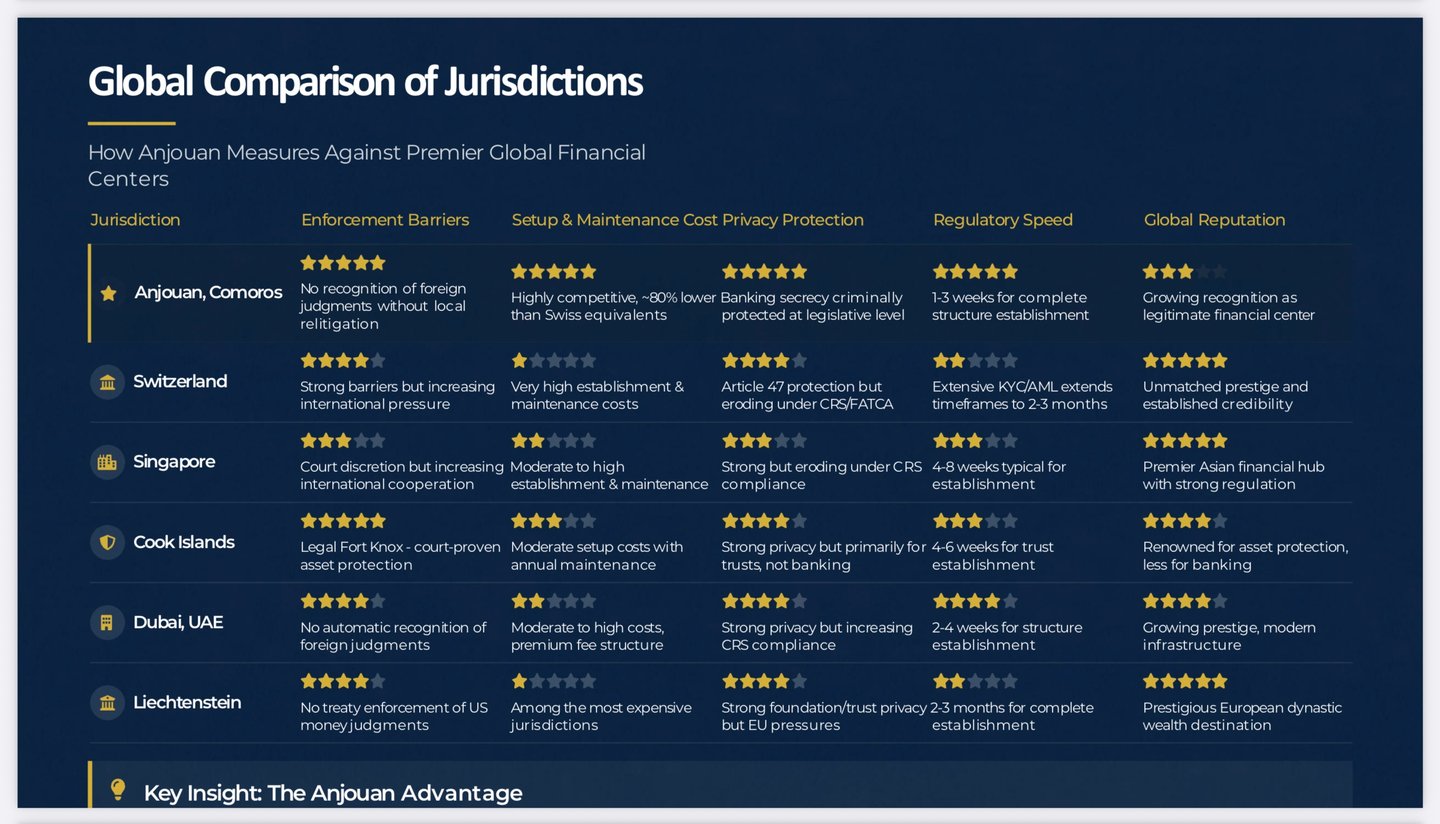
Anjouan comparée aux places offshore traditionnelles
| Caractéristique | Anjouan (Comores) | Suisse | Émirats arabes unis | Panama |
|---|---|---|---|---|
| Coûts de licence | Faible (≈ 25 000 € – 50 000 €) | Élevé (capital minimum bancaire de 10 M CHF) | Élevé (forte intensité en capital) | Modéré |
| Complexité de l'intégration des clients | Faible | Très élevé | Élevé | Moyen |
| Charge liée à la lutte contre le blanchiment de capitaux et à la conformité | Modéré | Très élevé | Élevé | Faible |
| Souplesse de structuration | Très élevé | Modéré | Faible à modéré | Modéré |
| Risque de réputation | Modéré | Minimal | Faible | Moyen à élevé |
| Adéquation pour les institutions nouvellement constituées | Élevé | Faible | Faible | Moyen |
Le rôle d'IFB : la passerelle vers un contrôle offshore stratégique
IFB conçoit des entités financières de A à Z : optimisées pour leur juridiction, conformes au droit et structurellement solides. Dans le contexte comorien, cela comprend :
- IBC, banques, EMI et entités ad hoc (SPV) d'Anjouan conçues sur mesure ;
- l'intégration avec des professionnels internationaux du droit, de la fiducie et de l'audit ;
- structures modulaires pour les crypto-actifs, l'immobilier, la succession et le financement du commerce international.
Anjouan, pilier de la finance souveraine
Correctement structurée et intégrée, Anjouan n'est pas une échappatoire. C'est un poste de commandement juridictionnel : le cadre juridique grâce auquel les clients conservent la maîtrise de leur capital, de leurs opérations et de leur avenir, sans renoncer à l'accès à une infrastructure financière réglementée.
Grâce aux partenariats stratégiques d'IFB et à sa connaissance des juridictions, les clients peuvent bâtir des structures financières résilientes, confidentielles et pleinement opérationnelles, dans lesquelles confidentialité, conformité et accès fonctionnent de concert.
Pour l'intégration d'une clientèle institutionnelle ou la structuration individuelle, veuillez contacter le service Stratégie offshore à l'adresse legal@infiba.com.
La banque offshore relève d’une démarche de structuration, et non d’une solution de circonstance. Qu’il s’agisse de réduire le risque de concentration par une diversification entre systèmes juridiques, de garantir la continuité de l’accès aux services bancaires ou de bâtir une présence internationale sur des bases solides, IFB apporte l’expertise institutionnelle, l’accès aux banques correspondantes et la discrétion nécessaires pour mener ces projets à bien. Chaque structure est conçue pour résister à un examen approfondi, car une structure qui ne résiste pas à un tel examen constitue une source de risque, et non un atout.
Pour un premier examen d'éligibilité ou pour obtenir votre feuille de route d'intégration personnalisée, contactez directement notre division Banque offshore via contact.
Avertissement
Toutes les structures doivent respecter les normes internationales en matière de lutte contre le blanchiment de capitaux (AML) et de lutte contre le financement du terrorisme (CTF), les réglementations FATCA et CRS, ainsi que le droit local. IFB facilite la mise en place de dispositifs offshore conformes et ne promeut aucune activité financière illicite.
Les services décrits sur cette page ne sont disponibles que dans les juridictions où IFB peut légalement les fournir. IFB ne sollicite pas d'activité bancaire dans une juridiction où cette sollicitation ou cette fourniture nécessiterait une autorisation ou un établissement que la Banque ne détient pas.