Négociation
Medium-Term Notes (MTN)
Souhaitez-vous accéder à des MTN ou à des instruments financiers structurés ?
Devenez ensuite client.
Les placements sur le marché primaire et les instruments structurés ne sont pas accessibles aux tiers, aux intermédiaires ni aux curieux de passage à visée spéculative.
Ils sont réservés aux clients sérieux, vérifiés et disposant des fonds nécessaires.
Nous ne répondons pas aux courriels génériques ne comportant pas d'identifiants d'entreprise. Nous ne traitons pas les demandes non financées.
Nous servons ceux qui répondent aux normes de la finance institutionnelle.
Si vous êtes prêt à opérer à ce niveau, nous sommes prêts à vous servir.
Titres de créance à moyen terme (MTN)
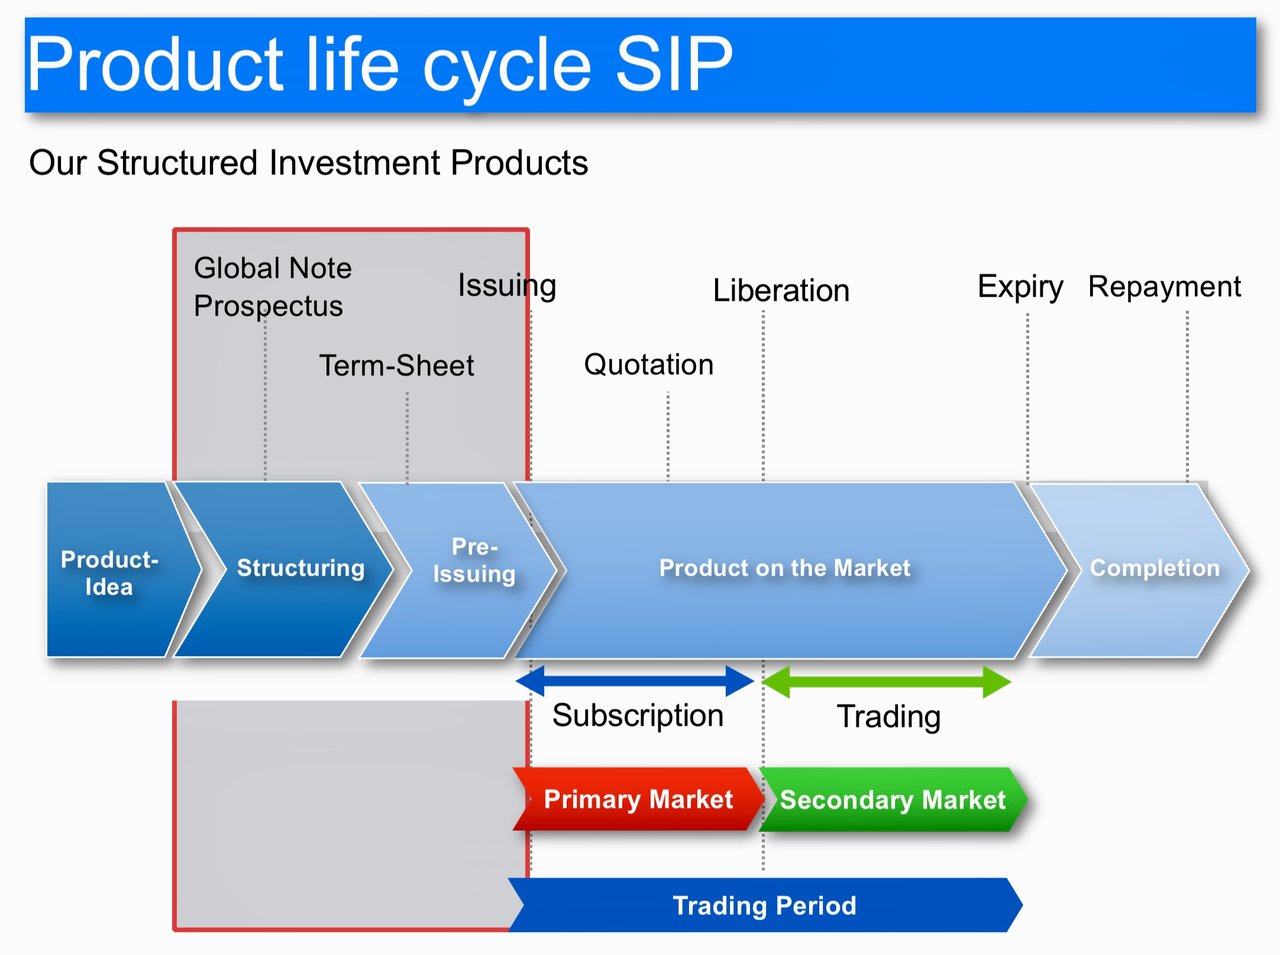
Création du MTN
- Décision de l'émetteur : en règle générale, une société ou un établissement financier décide d'émettre un MTN afin de lever des capitaux pour répondre à des besoins à moyen terme. Cette décision est souvent influencée par la stratégie de financement de l'émetteur, les conditions de marché et sa structure de capital.
- Structuration du MTN : l'émetteur, souvent en concertation avec des conseillers financiers et des preneurs fermes, structure le MTN. Il s'agit de déterminer le montant total, la devise, la durée (généralement de 1 à 10 ans), le mécanisme de taux d'intérêt (fixe ou variable) et la structure de remboursement.
- Évaluation de la notation de crédit : une agence de notation de crédit évalue la solvabilité de l'émetteur et attribue une note qui influe sur la perception des investisseurs et sur la tarification du MTN.
- Documentation et conformité juridique : les émetteurs établissent un prospectus détaillé présentant les conditions des MTN, les risques encourus et les informations juridiques. Le respect des exigences réglementaires est essentiel.
- Création du titre global : afin de faciliter la transaction, un titre global représentant l'intégralité de l'émission est créé et enregistré auprès d'un dépositaire commun tel qu'Euroclear ou Clearstream.
Dynamiques du marché primaire
- Processus de prise ferme : des banques d'investissement ou des preneurs fermes sont mandatés pour commercialiser les MTN auprès d'investisseurs potentiels. Ils jouent un rôle déterminant dans la fixation du prix initial, en fonction de la demande du marché, de la notation de crédit de l'émetteur et des taux d'intérêt en vigueur.
- Commercialisation et constitution du livre d'ordres : les preneurs fermes organisent des présentations auprès des investisseurs afin de mesurer leur intérêt. Ils constituent un livre d'ordres et ajustent le prix en fonction de la demande.
- Fixation du prix et vente : le prix définitif est arrêté et les MTN sont vendus à des investisseurs institutionnels tels que des fonds de pension, des compagnies d'assurance et des gestionnaires d'actifs. Le titre global facilite ce processus.
- Règlement : le produit de la vente est transféré à l'émetteur, et les investisseurs reçoivent leurs MTN, enregistrés dans le système de titre global.
Transactions sur le marché secondaire
- Négociation : les MTN sont négociés de gré à gré (OTC) sur le marché secondaire. Des courtiers et des teneurs de marché facilitent les transactions entre acheteurs et vendeurs.
- Rôle d'Euroclear/Clearstream (ou d'un autre organisme) : ces chambres de compensation gèrent le titre global et mettent à jour les registres de propriété au fil des transactions. Elles assurent le transfert sécurisé et efficace des titres.
- Fluctuations de prix : sur le marché secondaire, les prix des MTN varient en fonction de l'évolution des taux d'intérêt, des modifications de la notation de crédit de l'émetteur et de la demande globale du marché.
Échéance du MTN
- Approche de l'échéance : à l'approche de la date d'échéance, l'émetteur se prépare à rembourser le principal aux porteurs de MTN.
- Remboursement : à la date d'échéance, l'émetteur rembourse le principal aux détenteurs du MTN à cette date. Cette opération est effectuée par l'intermédiaire du système de compensation (Euroclear/Clearstream).
- Clôture du titre global : Après remboursement intégral, le titre global est clôturé et le MTN est retiré du système.
Ressources professionnelles et bonnes pratiques
- Conseil juridique et financier : les émetteurs font souvent appel à des conseillers juridiques et financiers afin de garantir la conformité réglementaire, une documentation adéquate et des stratégies de marché efficaces.
- Études de marché : des études de marché continues sont essentielles pour comprendre l'appétit des investisseurs, l'évolution des taux d'intérêt et la dynamique des marchés du crédit.
- Gestion des risques : les émetteurs comme les investisseurs doivent gérer le risque de crédit, le risque de taux d'intérêt et le risque de liquidité associés aux MTN.
- Conformité réglementaire : Le respect de la réglementation et des lignes directrices applicables aux valeurs mobilières est essentiel tout au long du cycle de vie des MTN.
En résumé
Le marché des MTN est un segment sophistiqué et dynamique du secteur financier, qui requiert une coordination étroite entre émetteurs, preneurs fermes, investisseurs et systèmes de compensation. De la décision initiale d'émettre un MTN jusqu'à son échéance finale, chaque étape suppose des processus complexes et une expertise professionnelle afin d'assurer une exécution réussie et la conformité aux normes réglementaires.
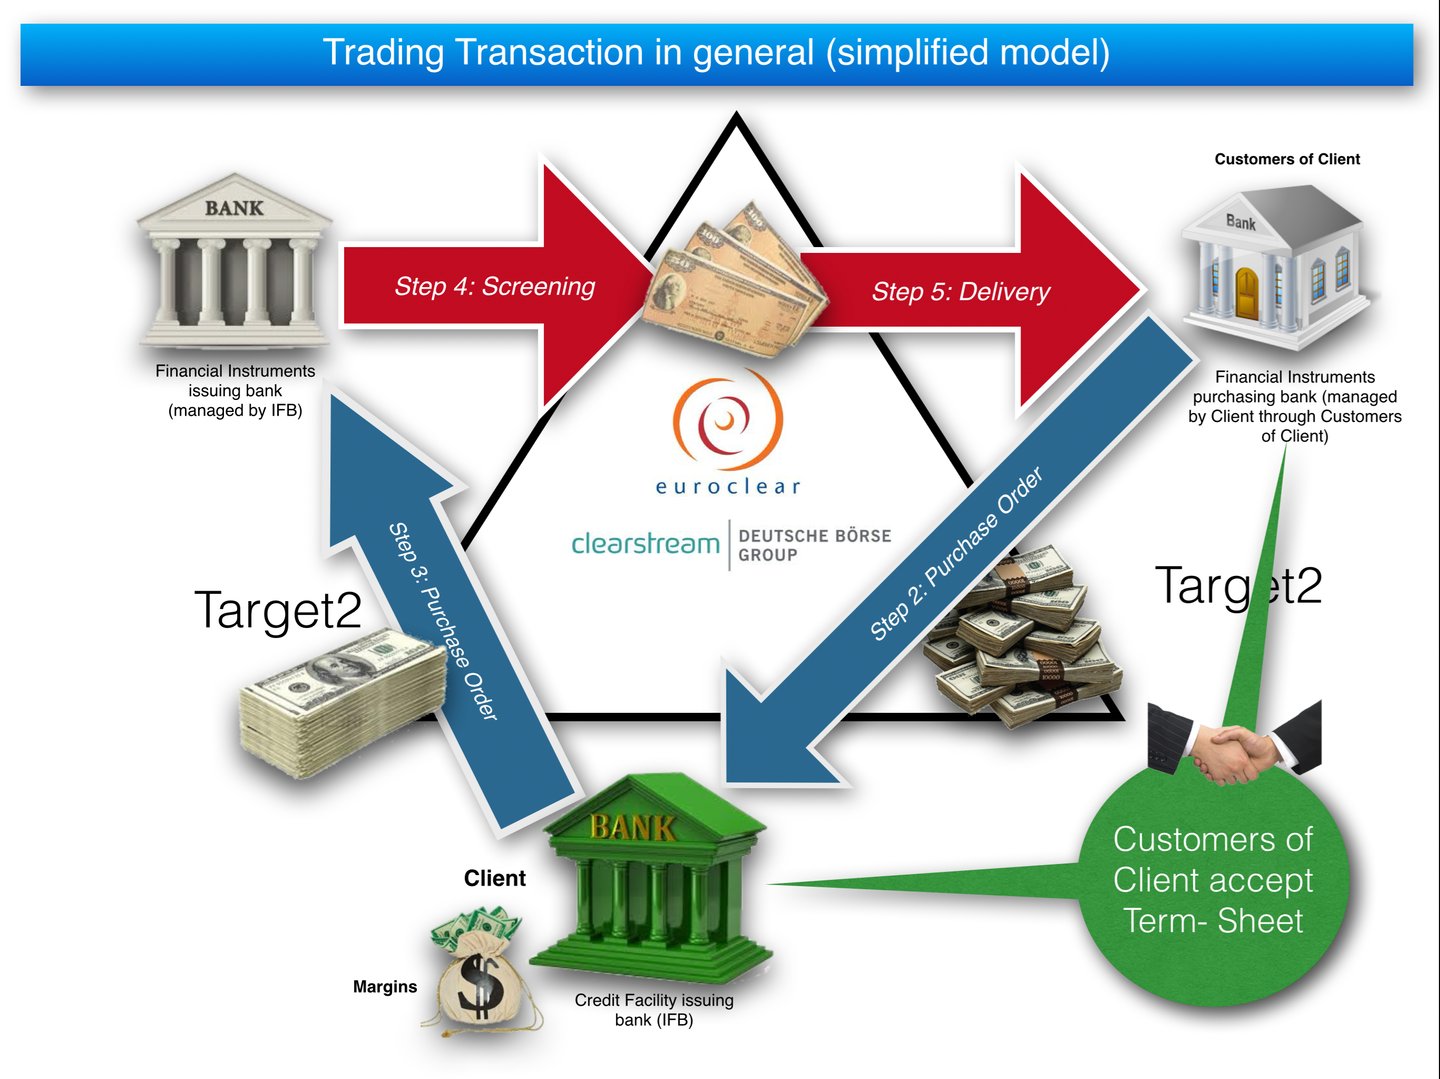
Le rôle de la banque intermédiaire
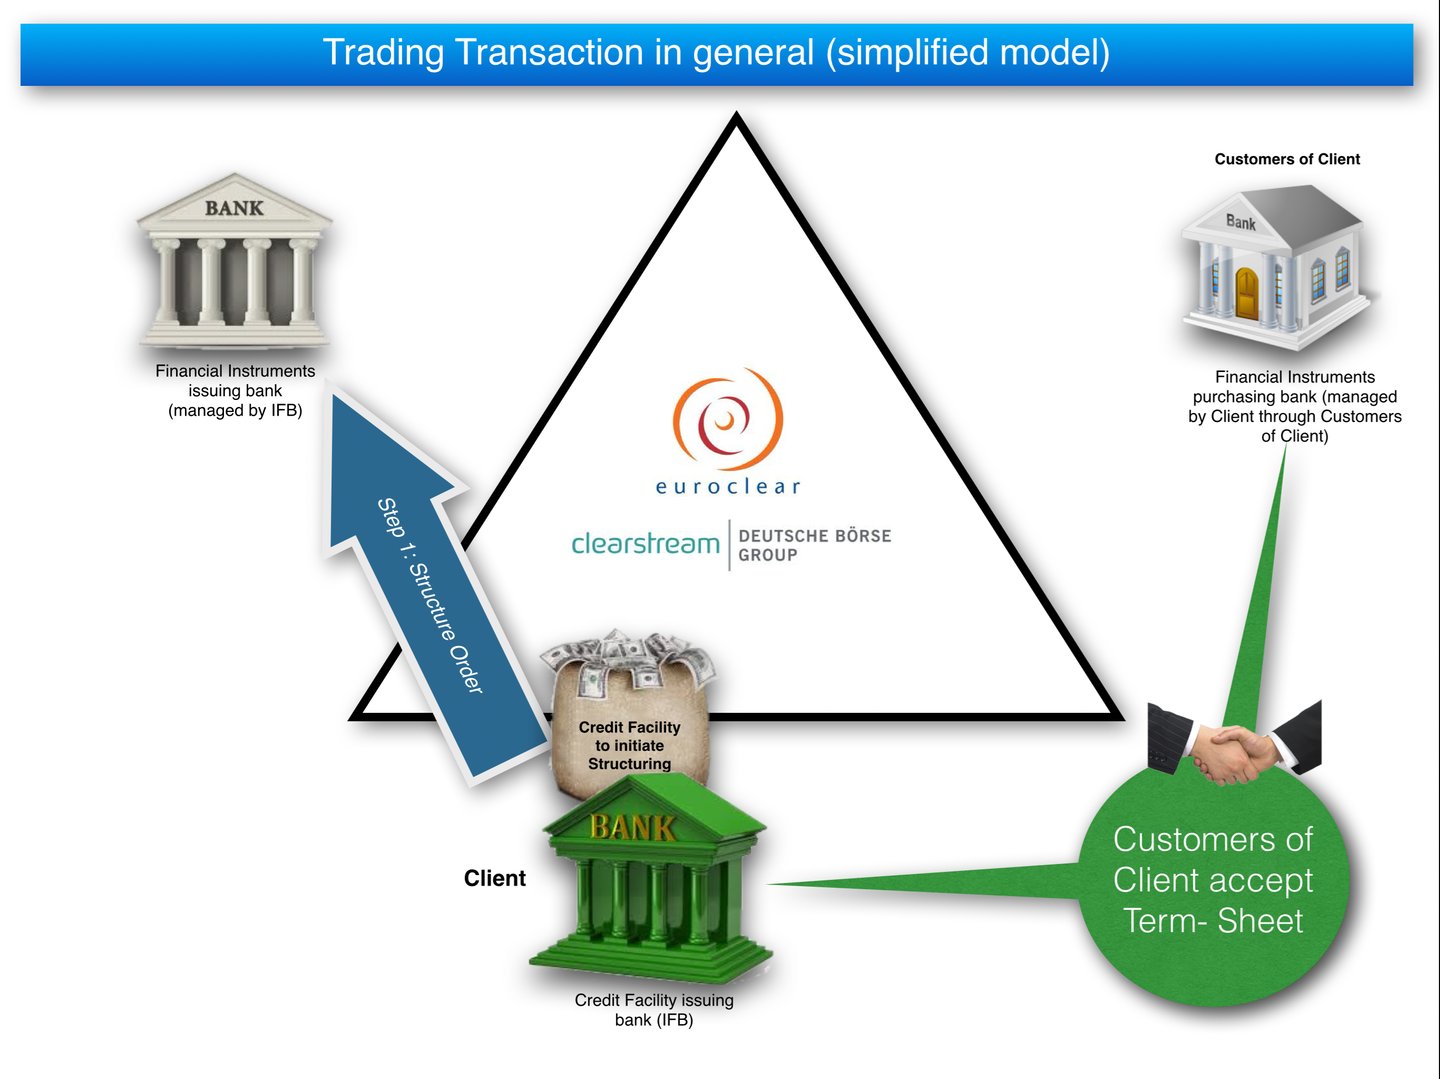
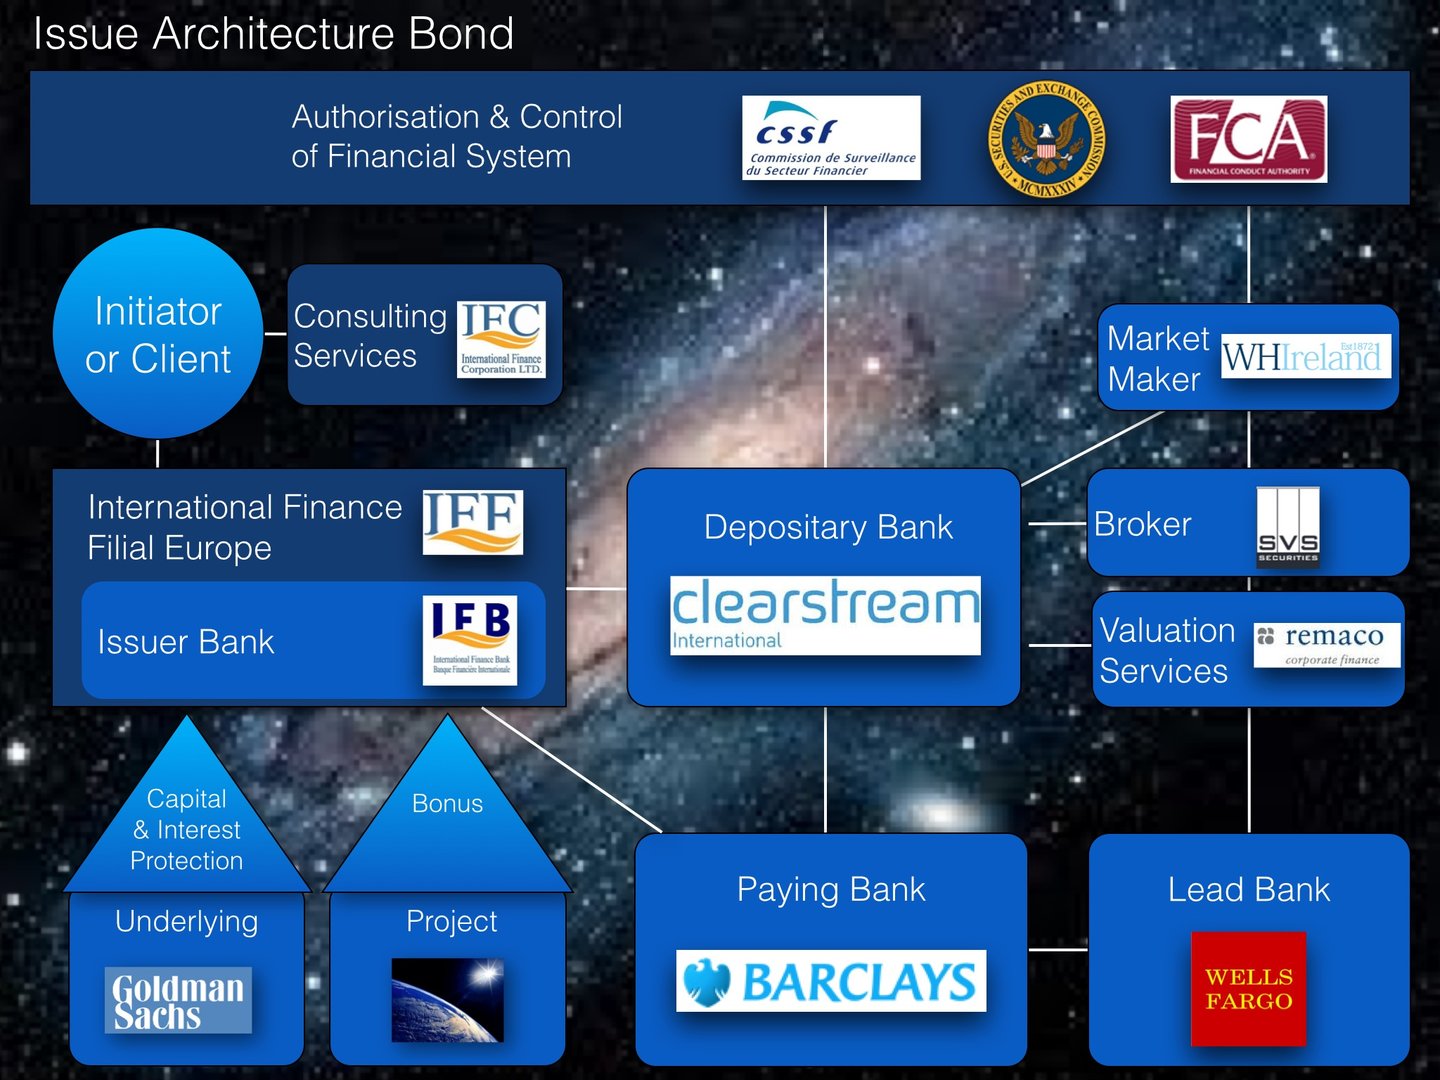
Le rôle d'une banque intermédiaire dans le processus d'émission d'un titre de créance à moyen terme (Medium Term Note, MTN) est multiple et déterminant, en particulier lorsque les émetteurs de ces instruments sont de grandes banques. Voici un examen approfondi des fonctions de l'intermédiaire :
1. Mise en relation et négociation :
- Passerelle entre l'émetteur et les investisseurs : l'intermédiaire fait office de passerelle entre la banque émettrice et les investisseurs potentiels. Il facilite la communication et les négociations, en veillant à ce que les besoins et les attentes des deux parties soient pris en compte.
- Lignes de crédit : la banque intermédiaire peut établir une ligne de crédit au profit de l'émetteur. Cette ligne de crédit procure à l'émetteur la liquidité nécessaire pour soutenir l'émission de MTN
- Rehaussement de crédit : L’intermédiaire peut organiser des mesures de rehaussement de crédit destinées à améliorer la solvabilité de l’émetteur. Il peut s’agir d’obtenir de tiers des garanties, des lettres de crédit ou des polices d’assurance.
- Dispositif de garanties : la constitution de garanties adossées à l'émission de MTN constitue une autre stratégie. Elle peut consister à affecter certains actifs ou revenus de l'émetteur à titre de sûreté des MTN.
- Négociation des conditions : l'intermédiaire négocie les conditions de l'émission de MTN pour le compte des investisseurs. Cela comprend le taux d'intérêt, la durée jusqu'à l'échéance, les engagements contractuels et les autres conditions essentielles.
2. Analyse de marché et tarification :
- Évaluation des conditions de marché : les intermédiaires analysent les conditions de marché en vigueur, notamment les taux d'intérêt, la demande des investisseurs et les indicateurs économiques, afin de conseiller sur le calendrier et la tarification de l'émission de MTN.
- Stratégie de tarification : ils contribuent à l'élaboration d'une stratégie de tarification conforme aux objectifs de l'émetteur tout en demeurant attractive pour les investisseurs.
3. Structuration de l'opération :
- Structuration de l'opération : l'intermédiaire conseille sur la structure optimale du MTN, compte tenu de la situation financière de l'émetteur et des conditions de marché. Il s'agit notamment de déterminer l'échéance, le taux du coupon et le caractère fixe ou variable du taux.
- Documentation et conformité : veiller à ce que toute la documentation nécessaire soit en place et respecte les normes réglementaires constitue un rôle essentiel de l'intermédiaire.
4. Réseau de distribution :
- Prospection d'investisseurs : s'appuyant sur leur réseau, les intermédiaires sollicitent des investisseurs potentiels, parmi lesquels des investisseurs institutionnels, des gestionnaires de fonds et d'autres banques.
- Constitution du livre d'ordres : ils interviennent souvent dans le processus de constitution du livre d'ordres, en collectant et en gérant les ordres des investisseurs.
5. Évaluation des risques :
- Analyse du risque de crédit : les intermédiaires procèdent à une analyse approfondie du risque de crédit de l'émetteur, fournissant des éclairages aux investisseurs et facilitant le processus d'évaluation des risques.
- Diligence raisonnable : ils exercent une diligence raisonnable afin de s'assurer de la crédibilité et de la solidité financière de l'émetteur.
6. Conformité réglementaire et contrôle juridique :
- Conformité : veiller à ce que l'émission de MTN respecte les réglementations locales et internationales applicables constitue l'une des missions essentielles de l'intermédiaire.
- Cadre juridique : ils supervisent les aspects juridiques de l'émission, notamment la rédaction des conventions et le respect de la législation sur les valeurs mobilières.
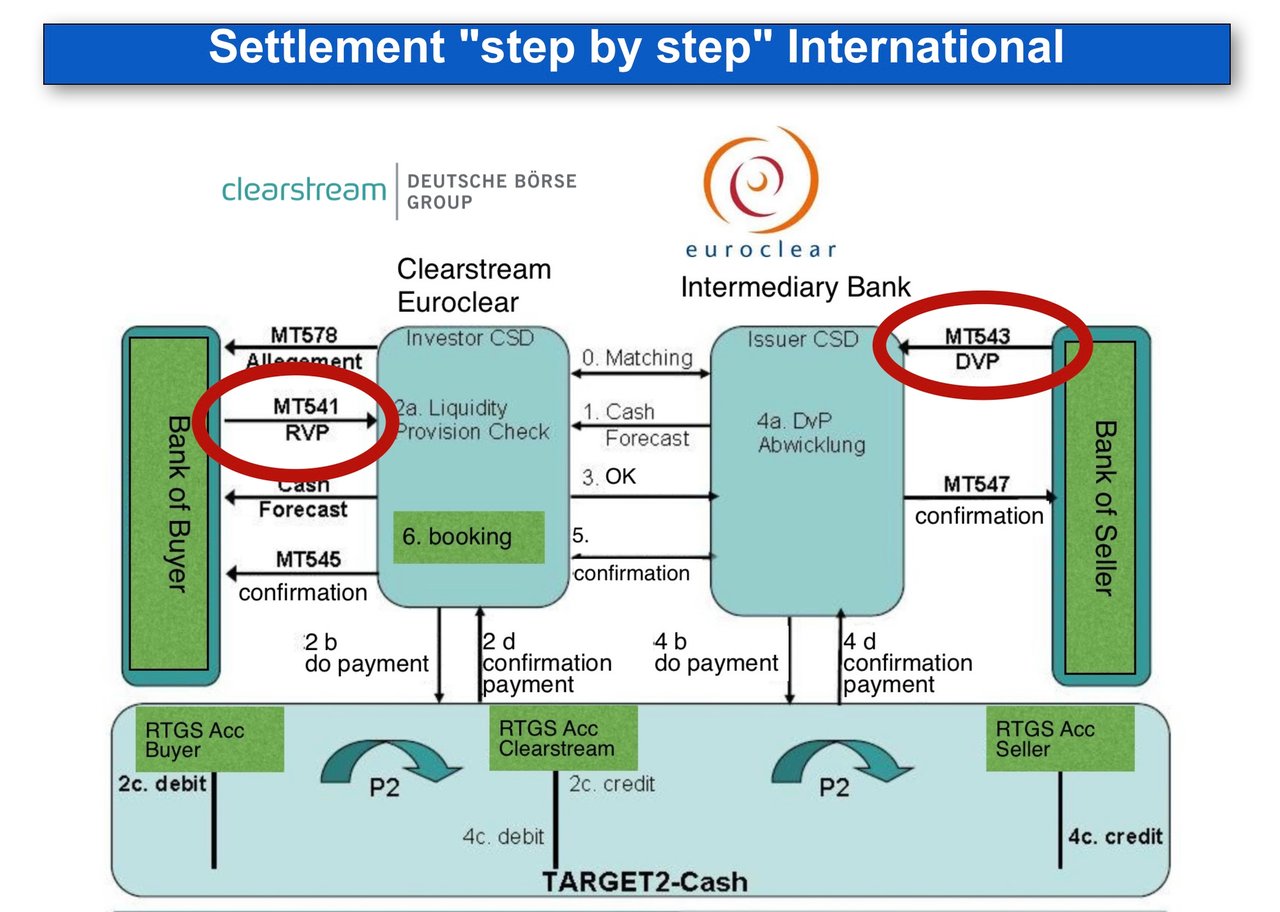
7. Règlement et facilitation :
- Coordination du règlement-livraison : après l'émission, l'intermédiaire coordonne le processus de règlement-livraison entre l'émetteur et les investisseurs.
- Facilitation des transactions : Ils facilitent le déroulement des transactions, en assurant le bon transfert des fonds et l'émission des MTN.
8. Services postérieurs à l'émission :
- Tenue de marché : Dans certains cas, des intermédiaires fournissent des services de tenue de marché, offrant de la liquidité pour le MTN sur le marché secondaire.
- Relations investisseurs : ils peuvent contribuer à entretenir des relations suivies avec les investisseurs en leur fournissant des mises à jour et des informations après l'émission.
En résumé
La banque intermédiaire joue un rôle déterminant dans le processus d'émission de MTN, en particulier lorsqu'il s'agit de banques de premier plan. Son expertise en matière d'analyse de marché, de structuration des opérations, de distribution, d'évaluation des risques et de conformité réglementaire est précieuse. Elle veille à ce que l'émission de MTN soit exécutée efficacement, réponde aux objectifs de la banque émettrice et soit conforme aux intérêts des investisseurs. Son intervention est essentielle pour faire le lien entre des instruments financiers complexes et les besoins variés des acteurs des marchés financiers.
Marges des MTN bancaires
Un Bank-MTN (billet à moyen terme bancaire) est un instrument de dette émis par une banque, généralement de rang senior non garanti (les titres adossés à un panier de prêts hypothécaires ou de prêts au secteur public sont des obligations sécurisées). Les Bank-MTN ont généralement une échéance de un à dix ans et versent aux investisseurs un taux d'intérêt fixe ou variable. L'émission d'un Bank-MTN est généralement organisée par la banque émettrice elle-même ou par une autre banque agissant en qualité d'agent placeur ou de garant de l'émission pour l'émetteur. La banque qui organise l'émission du Bank-MTN perçoit une marge ou une commission pour ses services, déduite du produit de l'émission. Cette marge est généralement exprimée en pourcentage de la valeur nominale ou du principal du Bank-MTN.
Marché primaire
La marge applicable à une nouvelle émission de Bank-MTN sur le marché primaire dépend de divers facteurs, tels que la notation de crédit de la banque émettrice, l'échéance et la devise du Bank-MTN, les conditions de marché et la demande pour le Bank-MTN, ainsi que la négociation entre l'émetteur et l'arrangeur. La marge peut également varier selon que l'émission de Bank-MTN fait l'objet d'une prise ferme ou d'un placement par l'arrangeur. La prise ferme signifie que l'arrangeur s'engage à acquérir tout ou partie de l'émission de Bank-MTN auprès de l'émetteur, puis à la céder aux investisseurs à un prix plus élevé. Le placement signifie que l'arrangeur agit en qualité de mandataire de l'émetteur et s'efforce de trouver des investisseurs disposés à acquérir l'émission de Bank-MTN à un prix déterminé. La prise ferme comporte davantage de risque pour l'arrangeur, qui facture donc généralement une marge plus élevée que pour un placement.
Pour illustrer le calcul des marges, prenons une émission hypothétique : la Banque A émet 12 milliards d'EUR de MTN d'une maturité de deux à cinq ans. Si ces titres sont pris ferme par une autre banque avec une marge de 0,5 % de leur valeur nominale, le preneur ferme versera à la Banque A 11,94 milliards d'EUR (12 milliards d'EUR moins 0,5 % de 12 milliards d'EUR) pour ces Bank-Mtns, puis les cédera aux investisseurs à leur valeur nominale de 12 milliards d'EUR, percevant ainsi 60 millions d'EUR (0,5 % de 12 milliards d'EUR) à titre de commission.
Marché secondaire
La marge de négociation d'un Bank-MTN sur le marché secondaire correspond à l'écart entre le cours acheteur et le cours vendeur du Bank-MTN. Le cours acheteur est le prix le plus élevé qu'un acquéreur est disposé à payer pour un Bank-MTN, et le cours vendeur est le prix le plus bas qu'un vendeur est disposé à accepter. La marge reflète la liquidité et la volatilité du Bank-MTN, ainsi que l'offre et la demande dont il fait l'objet. Elle peut également varier selon que le Bank-MTN est négocié de gré à gré (OTC) ou sur une bourse. La négociation de gré à gré signifie que les acheteurs et les vendeurs négocient directement entre eux ou par l'intermédiaire de courtiers ou de teneurs de marché. La négociation en bourse signifie que les acheteurs et les vendeurs recourent à une plateforme centralisée qui apparie les ordres et exécute les transactions. La négociation en bourse offre généralement davantage de transparence et de standardisation ; ses marges peuvent donc être inférieures à celles de la négociation de gré à gré.
Pour illustrer le calcul des marges sur le marché secondaire, prenons l'exemple d'un MTN bancaire hypothétique négocié en bourse, d'une valeur nominale de 100 000 EUR, d'une échéance de trois ans et assorti d'un coupon annuel de 1 % ; son prix dépendrait alors de son rendement à l'échéance (YTM), c'est-à-dire du rendement annualisé que percevrait un investisseur qui achèterait le MTN bancaire à son prix actuel et le conserverait jusqu'à sa date d'échéance. Le YTM varie en sens inverse du prix du MTN bancaire : si le YTM augmente, le prix baisse, et inversement. Par exemple, si le YTM de ce titre était de 0,75 %, son prix s'établirait à environ 100 739 EUR, montant obtenu en actualisant ses futurs flux de trésorerie (paiements d'intérêts et remboursement du principal) à son YTM selon la formule suivante :
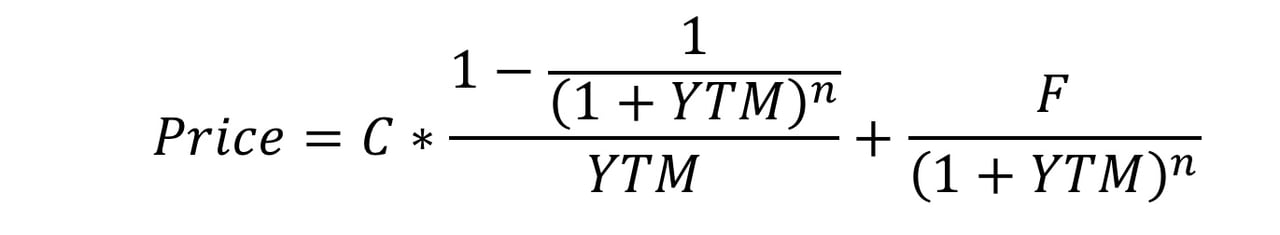
où C est le coupon annuel (1 000 EUR), F la valeur nominale (100 000 EUR), le YTM est exprimé sous forme décimale (0,0075) et n le nombre d'années jusqu'à l'échéance (3).
Si ce Bank-Mtn était négocié sur un marché organisé, ses cours acheteur et vendeur seraient déterminés par les forces de l'offre et de la demande. Par exemple, si le cours acheteur était de 100 690 EUR et le cours vendeur de 100 790 EUR, la marge serait de 100 EUR, soit la différence entre ces deux cours. Cette marge représenterait le profit réalisé par un teneur de marché ou un courtier en achetant le Bank-MTN au cours acheteur et en le revendant au cours vendeur. Elle refléterait également la liquidité et la volatilité du Bank-MTN : s'il était très liquide et stable, la marge serait faible ; s'il était illiquide et volatil, la marge serait élevée.
Procédure d'achat
1. Dépôt initial sur le compte du client auprès d'IFB
Première étape : le client dépose les fonds requis sur son compte auprès d'International Financial Bank (IFB), après avoir ouvert le ou les comptes nécessaires et satisfait à toutes les exigences de conformité.
2. Diligence raisonnable et processus de conformité
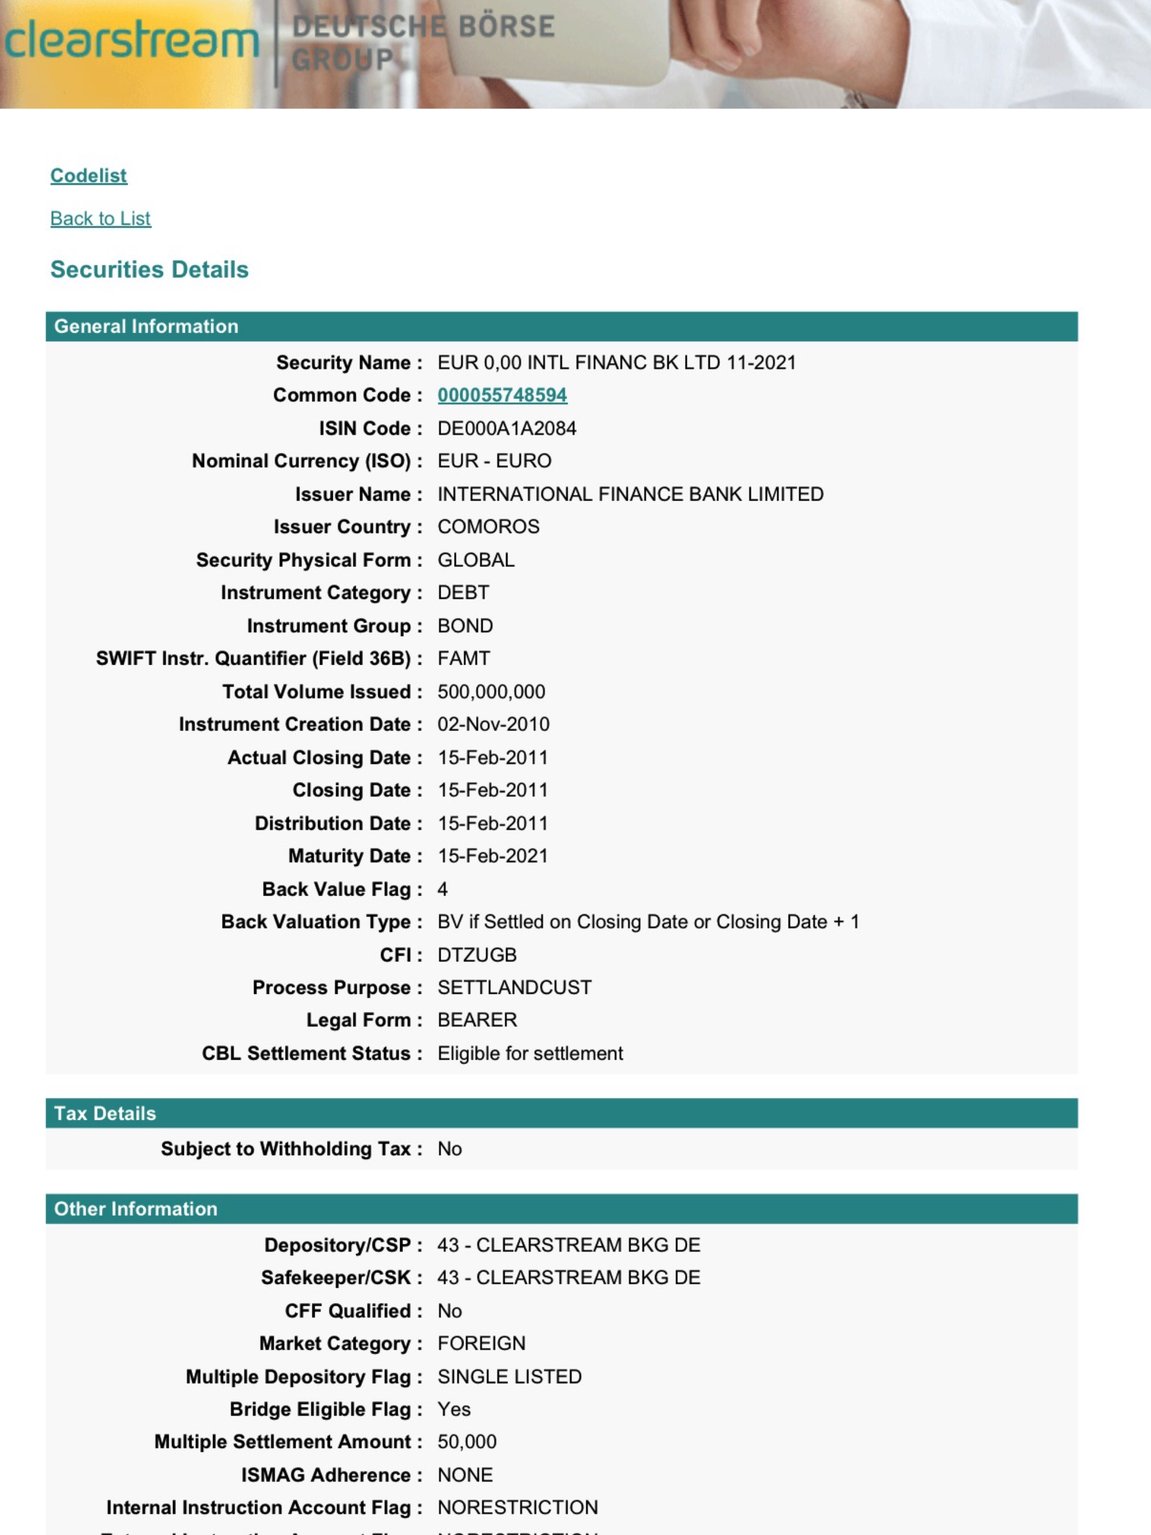
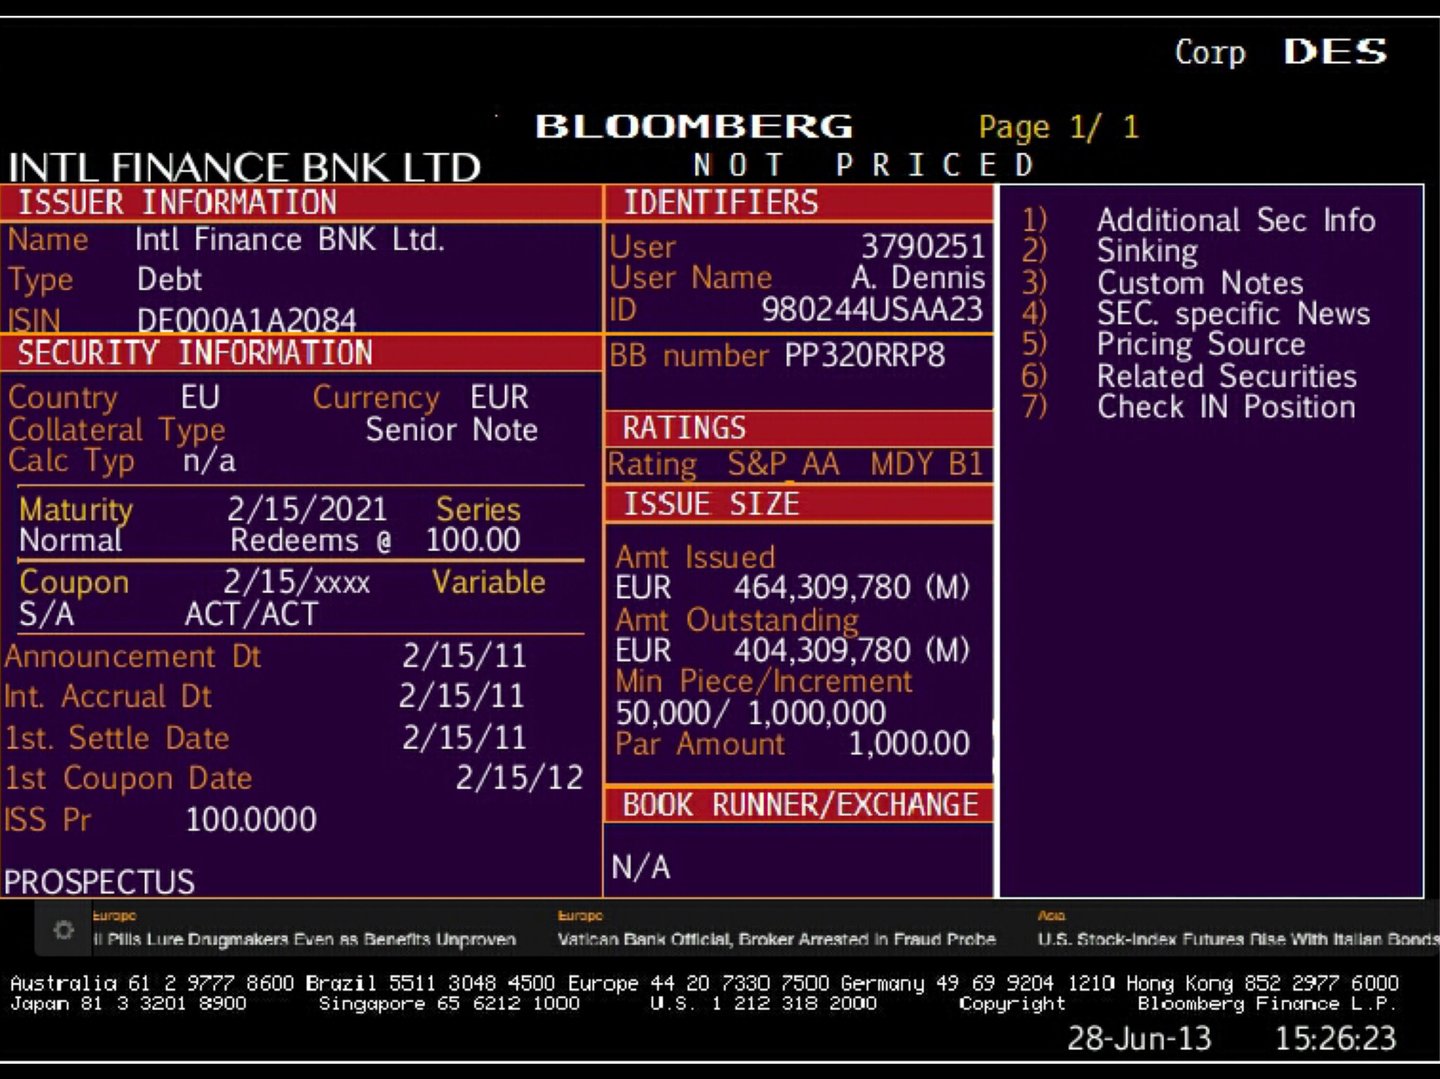
La banque procède aux contrôles de diligence raisonnable et de conformité relatifs au client et aux titres (émetteur, ISIN, chaîne de conservation)
3. Recours à un intermédiaire de transaction (le cas échéant)
Un facilitateur peut présenter le client, mais n'a aucun rôle dans l'exécution et ne reçoit aucune information sans mandat écrit du client.
4. Mise en place du compte séquestre (le cas échéant)
Une convention de séquestre est établie afin de garantir la protection des fonds et des instruments financiers pendant la transaction.
5. Signature du contrat d'achat
Cette étape exige désormais une compréhension plus approfondie des stipulations contractuelles, notamment en ce qui concerne le volume, les tranches et le calendrier des instruments financiers.
- Volume : la valeur nominale totale des MTN à négocier doit être expressément définie dans le contrat. Les MTN sont généralement émis par coupures de 10 millions de dollars ou plus, pouvant atteindre plusieurs milliards, mais le volume peut varier selon la structure de l'opération.
- Tranches : si les MTN sont émis en plusieurs tranches (lots), cela doit être clairement indiqué dans le contrat d'achat. Les tranches permettent de gérer le risque et le calendrier de l'opération.
- Taille des tranches : le contrat doit préciser le montant de chaque tranche (par exemple, 500 millions de dollars par tranche).
- Calendrier de livraison : le calendrier d'émission de chaque tranche doit être fixé ; il peut être mensuel, trimestriel ou négocié.
- Conditions de libération des tranches : la convention doit préciser les conditions ou jalons (par exemple, la réussite des procédures KYC et de diligence raisonnable) qui doivent être remplis avant la libération des tranches suivantes.
Ces éléments permettent d'échelonner la transaction afin de maîtriser le risque et la liquidité, en particulier dans les opérations de grand volume.
6. Processus de transaction MTN
Cette étape est déterminante pour comprendre le transfert du MTN et les mécanismes de paiement. Elle comprend des précisions sur l'infrastructure et les systèmes utilisés pour mener à bien l'opération.
A. Vérification du MTN
La banque s'assure que le MTN est authentique, valide et susceptible d'être livré. Cela suppose de vérifier :
- la crédibilité de l'établissement émetteur ;
- le caractère juridiquement exécutoire et négociable de l'instrument.
B. Transfert du MTN par l'intermédiaire d'un dépositaire central de titres (CSD)
Les MTN sont généralement détenus et transférés par l'intermédiaire d'un dépositaire central de titres (CSD). Les CSD offrent un haut niveau de sécurité, de transparence et d'efficacité dans le transfert d'instruments financiers. En l'espèce, les CSD couramment utilisés sont Euroclear, Clearstream ou la Depository Trust & Clearing Corporation (DTCC).
Rôle du dépositaire central de titres (DCT) : le DCT agit en tant qu'intermédiaire facilitant le transfert du MTN entre l'acheteur et le vendeur. Une fois l'accord d'achat en place, les étapes suivantes se déroulent :
- Livraison contre paiement (DvP) : le MTN n'est livré à l'acheteur (le client) qu'après le règlement du paiement. Le CSD assure le transfert synchronisé du titre et des fonds, ce qui réduit le risque de contrepartie.
- Transfert électronique : le MTN est transféré électroniquement du compte de conservation du vendeur vers le compte de conservation de l'acheteur auprès du dépositaire central de titres (par exemple, un compte Euroclear).
- Confirmation : le dépositaire central de titres (CSD) remet aux deux parties une confirmation de transfert attestant que la propriété du titre a changé.
C. Paiement par RTGS (Real-Time Gross Settlement)
Le paiement de l'achat de MTN est généralement traité au moyen d'un système de règlement brut en temps réel (RTGS), qui permet un règlement immédiat et définitif des fonds. Les systèmes RTGS sont utilisés pour les opérations de montant élevé et sont généralement exploités par les banques centrales.
Caractéristiques du RTGS :
- Règlement immédiat : les paiements sont réglés individuellement et en temps réel, ce qui signifie que les fonds sont transférés instantanément et ne peuvent être révoqués.
- Caractère définitif du paiement : le transfert de fonds est irrévocable, ce qui offre une sécurité aux deux parties.
L'association d'un CSD pour le transfert des titres et d'un RTGS pour le paiement offre un environnement transactionnel sécurisé en temps réel, réduisant les risques liés aux retards de règlement ou aux défaillances de contrepartie.
7. Transfert définitif des fonds
Le paiement et la livraison interviennent simultanément à la date de règlement (livraison contre paiement), de sorte que le client ne paie qu'à réception des titres.
8. Conservation et utilisation après la transaction
Après le règlement, les MTN sont détenus sur le compte de conservation d'actifs du client auprès d'IFB.
9. Déclarations réglementaires et fiscalité
Enfin, le client doit s'acquitter de ses obligations réglementaires et traiter les conséquences fiscales résultant de l'opération.
Achat et vente de MTN : prix de marché, décotes d'émission et titres à escompte
Les MTN s'achètent et se vendent à des prix de marché, qui dépendent du coupon, de la durée résiduelle, de la qualité de crédit de l'émetteur et des rendements en vigueur. Sur le marché secondaire, un titre assorti d'un coupon faible se négocie en dessous du pair lorsque les rendements ont augmenté. Sur le marché primaire, toute émission structurée comporte une marge entre le prix perçu par l'émetteur et le prix auquel les titres sont placés – faute de quoi aucune banque n'en tirerait de revenu. Cet écart brut (commissions de gestion, de prise ferme et de placement, ou décote de re-offre) est réparti entre les chefs de file, les teneurs de marché et courtiers, et IFB en sa qualité de structureur ; une partie en est parfois rétrocédée aux clients sous forme de décote sur le prix d'émission. Cette décote est documentée dans les conditions définitives ou le supplément de prix. Par ailleurs, les titres à escompte sont émis en dessous du pair par construction et remboursés au pair à l'échéance : c'est le cas des bons du Trésor américain et des titres à escompte de l'International Finance Corporation (IFC, membre du Groupe de la Banque mondiale), émis en dollars américains et en renminbi offshore, avec des échéances allant d'un jour à 360 jours. L'ampleur d'une décote ne constitue pas, à elle seule, le critère de légitimité : sur les produits structurés à long terme, une marge de structuration de 1 à 2 % par an représente, sur dix ans, plus de 10 à 20 % de la valeur nominale, et une décote correspondante, consentie d'emblée sur le prix d'émission, peut être parfaitement légitime. Ce qui importe, c'est l'instrument lui-même : IFB structure et place des titres dotés d'un émetteur identifiable, d'un code ISIN et d'un règlement-livraison par l'intermédiaire d'un système de compensation reconnu.
Pour ses clients, IFB exécute les achats et ventes de MTN par l'intermédiaire de systèmes de compensation reconnus (Euroclear, Clearstream, DTC) selon le principe de la livraison contre paiement, après un examen KYC/AML complet du client et la vérification des titres au moyen de leur code ISIN et du relevé de conservation.
S'orienter dans l'univers des Medium Term Notes (MTN) exige un partenaire doté d'une expertise exceptionnelle, d'une portée mondiale et d'un engagement envers vos besoins spécifiques. C'est ce que propose International Finance Bank (IFB). Nous accompagnons les sociétés qui souhaitent diversifier leurs sources de financement au moyen de programmes MTN. Notre équipe hautement qualifiée fournit des analyses de marché approfondies et de solides stratégies de gestion des risques afin que vous puissiez tirer pleinement parti des possibilités flexibles et économiques qu'offrent les MTN.
Choisir IFB comme émetteur de MTN ou comme banque intermédiaire, c'est avoir accès à une équipe dédiée à l'élaboration de solutions financières sur mesure. Nous comprenons l'importance de la flexibilité dans un environnement économique rapide et imprévisible. Avec notre programme de MTN, vous avez la possibilité d'adapter la structure, la devise et le calendrier de vos titres à vos besoins spécifiques. Nous nous employons à placer vos titres auprès d'investisseurs appropriés. Dans un monde financier toujours plus complexe, laissez IFB vous guider afin de tirer pleinement parti du potentiel des Medium Term Notes pour soutenir le développement de votre activité.
Souhaitez-vous en savoir plus pour comprendre comment les instruments financiers sont calculés ?
The Handbook of Financial Instruments
Mathématiques des marchés financiers
Instruments financiers et produits dérivés : enjeux de modélisation, de valorisation et de risque
Maîtriser les calculs financiers
Guide pas à pas des mathématiques des instruments des marchés financiers