Produits dérivés financiers
Contrats à terme, options et contrats à livraison différée
Négociation de contrats à terme et d'options
La négociation sur les marchés financiers fait intervenir divers types d'instruments, dont les deux plus courants sont les contrats à terme et les options. Ces produits dérivés servent à couvrir les risques, à spéculer sur l'évolution future des prix et à accéder à des actifs ou à des marchés par ailleurs difficiles d'accès. Voici un guide complet sur la manière dont s'effectue la négociation de contrats à terme et d'options :
Négociation de contrats à terme
La négociation de contrats à terme consiste à traiter des contrats à terme standardisés (futures), c'est-à-dire des accords d'achat ou de vente d'un actif sous-jacent à un prix et à une date prédéterminés. Le processus comprend généralement les étapes suivantes :
- Analyse de marché : il s'agit de comprendre la dynamique du marché à terme concerné, y compris les facteurs fondamentaux et techniques qui influent sur les prix.
- Ouverture de compte : la négociation de contrats à terme nécessite un compte de courtage spécialisé, par exemple auprès de nous, ou auprès d'une société proposant des services de négociation de contrats à terme.
- Choix du contrat : chaque contrat à terme standardisé porte sur une quantité et une qualité déterminées d'un actif devant être livré à une date future. Les opérateurs choisissent les contrats en fonction du mois de livraison et du prix.
- Positionnement : les opérateurs peuvent soit prendre une position acheteuse (achat d'un contrat dans l'anticipation d'une hausse des prix), soit une position vendeuse (vente d'un contrat dans l'anticipation d'une baisse des prix).
- Marge et effet de levier : la négociation de contrats à terme consiste à déposer un montant de marge plutôt que la valeur totale du contrat. Cela permet de recourir à l'effet de levier, c'est-à-dire de contrôler un volume important d'un actif avec un montant de capital relativement faible.
- Gestion des positions : Après avoir ouvert une position, les opérateurs doivent surveiller et ajuster leurs transactions en fonction des fluctuations du marché.
- Clôture de la position : la plupart des contrats à terme sont clôturés avant la date de livraison par une opération inverse à l'opération initiale.
Négociation d'options
La négociation d'options porte sur des contrats d'options, qui confèrent à l'acheteur le droit, mais non l'obligation, d'acheter (option d'achat) ou de vendre (option de vente) un actif sous-jacent à un prix déterminé avant une date donnée.
- Analyse de marché : comme pour la négociation de contrats à terme standardisés, la compréhension de la dynamique du marché est essentielle dans la négociation d'options.
- Ouverture de compte : la négociation d'options nécessite également un compte-titres, par exemple auprès de nous, mais des autorisations supplémentaires peuvent être requises en raison de la complexité des opérations sur options.
- Choix du contrat : Les contrats d'options précisent le prix d'exercice (le prix auquel l'actif sous-jacent peut être acheté ou vendu) et la date d'échéance. Les opérateurs choisissent les contrats en fonction de leur analyse du marché et de leur stratégie.
- Positionnement : achat d'une option d'achat (call) si l'on anticipe une hausse des prix, ou d'une option de vente (put) si l'on anticipe une baisse. Les opérateurs peuvent également vendre ou « émettre » des options, ce qui comporte toutefois un risque accru.
- Gestion des positions : les opérateurs doivent surveiller étroitement leurs positions sur options et les ajuster à mesure que les conditions de marché évoluent.
- Clôture de la position : les options peuvent être clôturées en vendant le contrat si vous l'avez initialement acheté, ou en rachetant le contrat si vous l'avez initialement émis. Elles peuvent également être laissées à échéance ou, si elles sont dans la monnaie, exercées afin d'acheter ou de vendre l'actif sous-jacent.
Les opérateurs réalisent des profits sur les marchés à terme et d'options lorsque leurs anticipations quant à l'orientation du marché se vérifient. Toutefois, ces types d'opérations comportent un risque substantiel et peuvent ne pas convenir à tous les investisseurs. Il est essentiel de comprendre les risques et d'élaborer une stratégie de négociation rigoureuse avant de s'engager.
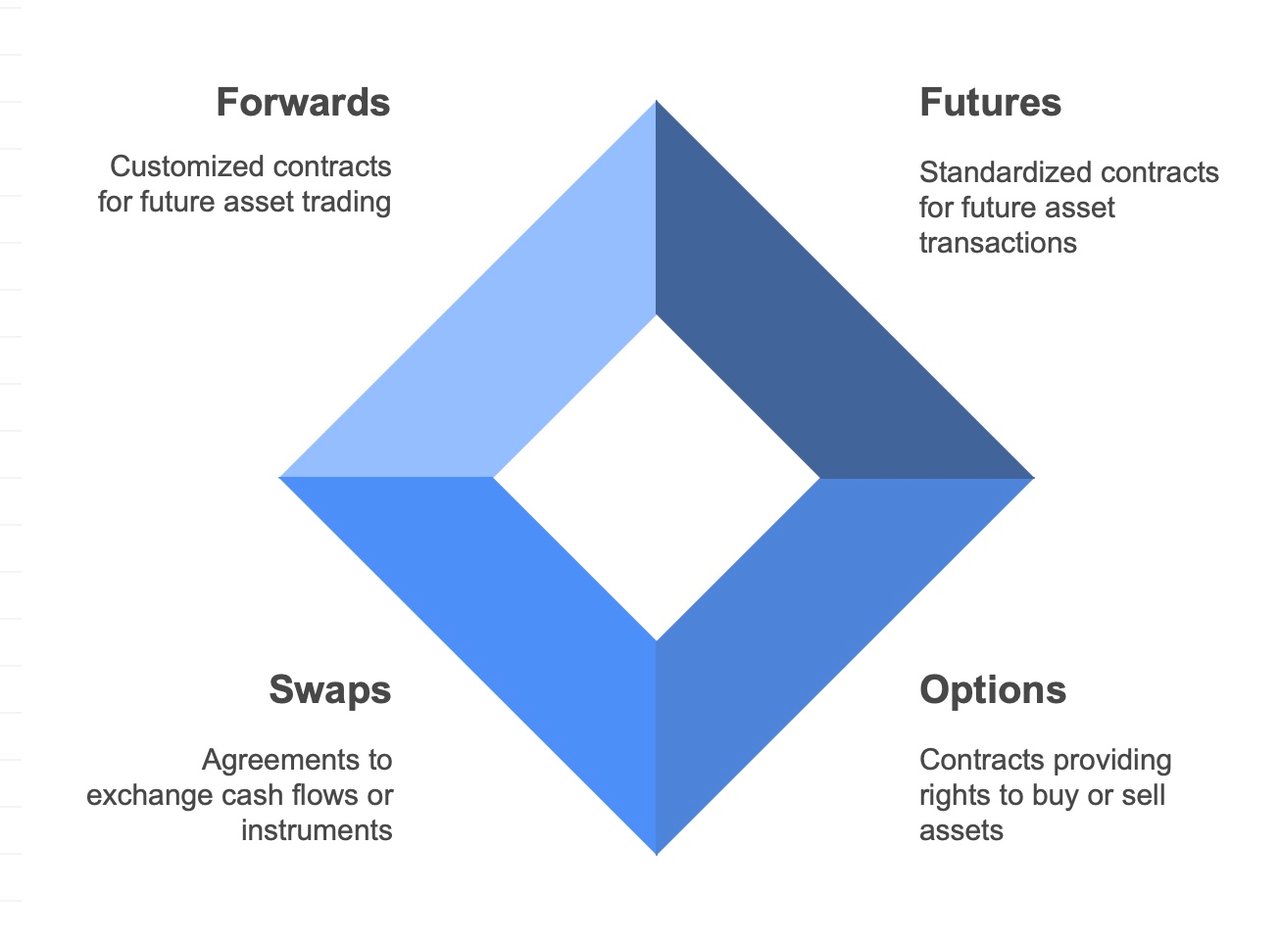
Sur les marchés financiers, les options d'achat (call) et de vente (put) sont des contrats dérivés qui confèrent à leur détenteur le droit, mais non l'obligation, d'acheter ou de vendre un actif sous-jacent à un prix prédéterminé avant ou à une date donnée. La distinction entre ces options et leur traitement en droit européen et en droit américain tient principalement au style de l'option, c'est-à-dire au moment où elle peut être exercée.
Options d'achat :
- Option d'achat (call) : confère à son détenteur le droit d'acquérir un actif sous-jacent à un prix déterminé (prix d'exercice) dans un délai donné.
Options de vente :
- Option de vente (put) : Confère à son titulaire le droit de vendre un actif sous-jacent à un prix déterminé dans un délai donné.
La principale différence entre ces options tient aux droits qu'elles confèrent :
- Une option d'achat (call) est utilisée lorsqu'un investisseur anticipe une hausse du prix de l'actif sous-jacent.
- Une option de vente est utilisée lorsqu'un investisseur anticipe une baisse du prix de l'actif sous-jacent.
Droit européen et droit américain :
La distinction essentielle entre les options européennes et américaines ne relève pas de la loi en tant que telle, mais des termes des contrats d'options eux-mêmes, lesquels sont standardisés par les bourses sur lesquelles ils sont négociés.
- Options de style européen : ne peuvent être exercées qu'à la date d'échéance, et non avant. Cela s'applique aussi bien aux options d'achat qu'aux options de vente. Les options européennes se définissent par leur mode d'exercice plutôt que par leur localisation géographique, et peuvent porter sur des contrats négociés partout dans le monde.
- Options de style américain : peuvent être exercées à tout moment jusqu'à la date d'échéance incluse. Cette souplesse permet au détenteur de tirer parti des mouvements favorables du prix de l'actif sous-jacent à tout moment pendant la durée de vie du contrat.
Cadre juridique et réglementaire :
Si la différence entre les options américaines et européennes tient principalement à leur style d'exercice, la négociation de ces instruments financiers est soumise à une supervision réglementaire visant à garantir des pratiques équitables, l'intégrité du marché et la protection des investisseurs. Aux États-Unis, la Securities and Exchange Commission (SEC) et la Commodity Futures Trading Commission (CFTC) supervisent les marchés d'options. En Europe, bien que chaque pays dispose de son propre organisme de réglementation, la législation de l'EU – MiFID II et MiFIR, EMIR pour les produits dérivés – établit un régime réglementaire harmonisé entre les États membres.
Implications pour les investisseurs :
- Flexibilité : les options américaines offrent une plus grande flexibilité et permettent aux investisseurs de réagir plus rapidement aux évolutions du marché.
- Coût de la prime : la flexibilité supplémentaire des options de style américain les rend souvent plus onéreuses que les options de style européen.
- Utilisation stratégique : le choix entre options américaines et européennes peut avoir une incidence significative sur la stratégie d'investissement et la gestion des risques.
Si les options d'achat (call) et de vente (put) reposent sur des principes communs à l'échelle mondiale, la distinction entre options européennes et américaines tient à leurs modalités d'exercice, et non à des différences entre le droit européen et le droit américain. Les investisseurs doivent comprendre ces différences afin d'aligner leurs stratégies de négociation sur leur tolérance au risque et sur leurs anticipations de marché.
Négociation de contrats à terme de gré à gré
Les opérations à terme de gré à gré (forwards) s'imposent comme un mécanisme déterminant pour les investisseurs, les entreprises et les établissements financiers afin de couvrir leurs risques, de spéculer sur l'évolution future des prix et de sécuriser des matières premières ou des actifs financiers à des prix prédéterminés. Cette forme de négociation de produits dérivés, moins connue de l'investisseur particulier que ses homologues comme les contrats à terme standardisés et les options, joue un rôle essentiel dans l'écosystème financier mondial. Le présent article expose l'essence, les mécanismes, les applications, les avantages et les risques inhérents aux opérations à terme de gré à gré, et en offre une vue complète quant à leur importance stratégique.
Comprendre la négociation de contrats à terme (forwards)
Le négoce de contrats à terme de gré à gré (« forwards ») repose sur un accord contractuel entre deux parties pour acheter ou vendre un actif à un prix déterminé à une date future. Contrairement aux contrats à terme standardisés (« futures »), négociés sur des marchés organisés, les contrats forward sont des accords de gré à gré (OTC), conçus sur mesure selon les spécifications des parties contractantes. Cette personnalisation offre une plus grande flexibilité, mais introduit également un risque de crédit, puisqu'aucune chambre de compensation centrale ne garantit l'opération.
Caractéristiques et mécanismes essentiels
- Personnalisation : les contrats à terme de gré à gré peuvent être adaptés à toute matière première, devise ou instrument financier, pour tout montant et toute durée.
- Règlement : le règlement d'un contrat à terme peut s'effectuer par livraison physique de l'actif ou par règlement en espèces.
- Tarification : le prix à terme est déterminé à la conclusion du contrat et dépend de facteurs tels que le prix au comptant, le taux sans risque et la durée restant à courir jusqu'à l'échéance.
Applications stratégiques
- Couverture : l'un des principaux usages des contrats à terme de gré à gré est la couverture contre la volatilité des prix. En figeant les prix de matières premières, de devises ou d'autres actifs, les entreprises peuvent se prémunir contre des évolutions défavorables des prix de marché.
- Spéculation : les opérateurs peuvent recourir aux contrats à terme de gré à gré pour spéculer sur l'évolution future des prix des actifs, dans le but de tirer profit des variations anticipées.
- Arbitrage : les arbitragistes exploitent les écarts de prix entre différents marchés ou instruments en recourant à des contrats à terme afin de verrouiller des gains exempts de risque.
Avantages de la négociation de contrats à terme
- Gestion des risques : en sécurisant les prix d’opérations futures, les contrats à terme de gré à gré peuvent réduire sensiblement l’incertitude liée aux fluctuations des prix de marché.
- Efficacité en termes de coûts : les contrats à terme de gré à gré n'impliquent généralement aucun paiement initial (hormis d'éventuelles exigences de marge), ce qui en fait un moyen économique de se prémunir contre les variations futures des prix ou de les couvrir.
- Flexibilité : la possibilité d'adapter les conditions des contrats à terme permet aux parties de faire correspondre précisément leur exposition financière ou leurs objectifs d'investissement.
Risques et considérations inhérents
- Risque de contrepartie : l'absence de chambre de compensation centrale sur le marché de gré à gré fait peser le risque qu'une partie manque à ses obligations.
- Risque de liquidité : Il peut être difficile de dénouer un contrat à terme avant son échéance, ce qui peut nécessiter la négociation d'un nouvel accord avec une autre partie.
- Risque de marché : si les conditions de marché évoluent défavorablement par rapport à la position d'une partie à un contrat à terme, il peut en résulter des pertes substantielles, d'autant que ces contrats sont souvent à effet de levier.
S'orienter dans l'environnement réglementaire
La supervision réglementaire des contrats à terme de gré à gré (forwards) varie selon les juridictions et vise principalement à renforcer la transparence des marchés et à réduire le risque systémique. Les réformes adoptées après la crise financière de 2008 ont souligné la nécessité de déclarer les transactions sur produits dérivés de gré à gré, y compris les contrats à terme de gré à gré, afin d'améliorer la visibilité pour les régulateurs et de réduire le risque de contrepartie.
En résumé
La négociation de contrats à terme de gré à gré offre aux acteurs du marché un outil précis pour gérer les risques financiers, spéculer sur l'évolution des prix et figer les prix de matières premières et d'autres actifs. L'usage stratégique de ces contrats exige une connaissance approfondie de leur fonctionnement, de leurs avantages et de leurs risques, ainsi qu'une vigilance constante à l'égard de l'environnement réglementaire. À mesure que les marchés mondiaux évoluent, la négociation de contrats à terme de gré à gré demeurera un élément essentiel des stratégies financières des entreprises, des investisseurs et des établissements financiers dans le monde entier, dans la recherche d'un équilibre délicat entre opportunité et risque.
Les autorités de régulation des marchés de valeurs mobilières coopèrent à l'échelle internationale au sein de l'Organisation internationale des commissions de valeurs (OICV/IOSCO), dont le Protocole d'accord multilatéral prévoit l'échange d'informations dans le cadre d'enquêtes transfrontalières sur les abus de marché. IFB est elle-même agréée et supervisée par l'Anjouan Offshore Finance Authority (AOFA).