Nous pouvons constituer pour vous une structure de fonds
Les fonds sont des véhicules financiers qui mutualisent les ressources de plusieurs investisseurs afin d'investir dans divers actifs, tels que des actions, des obligations, de l'immobilier ou d'autres valeurs mobilières, dans le but de générer des rendements. L'objectif premier d'un fonds est de répartir le risque d'investissement au sein d'un portefeuille diversifié, tout en visant des rendements réguliers dans la durée.
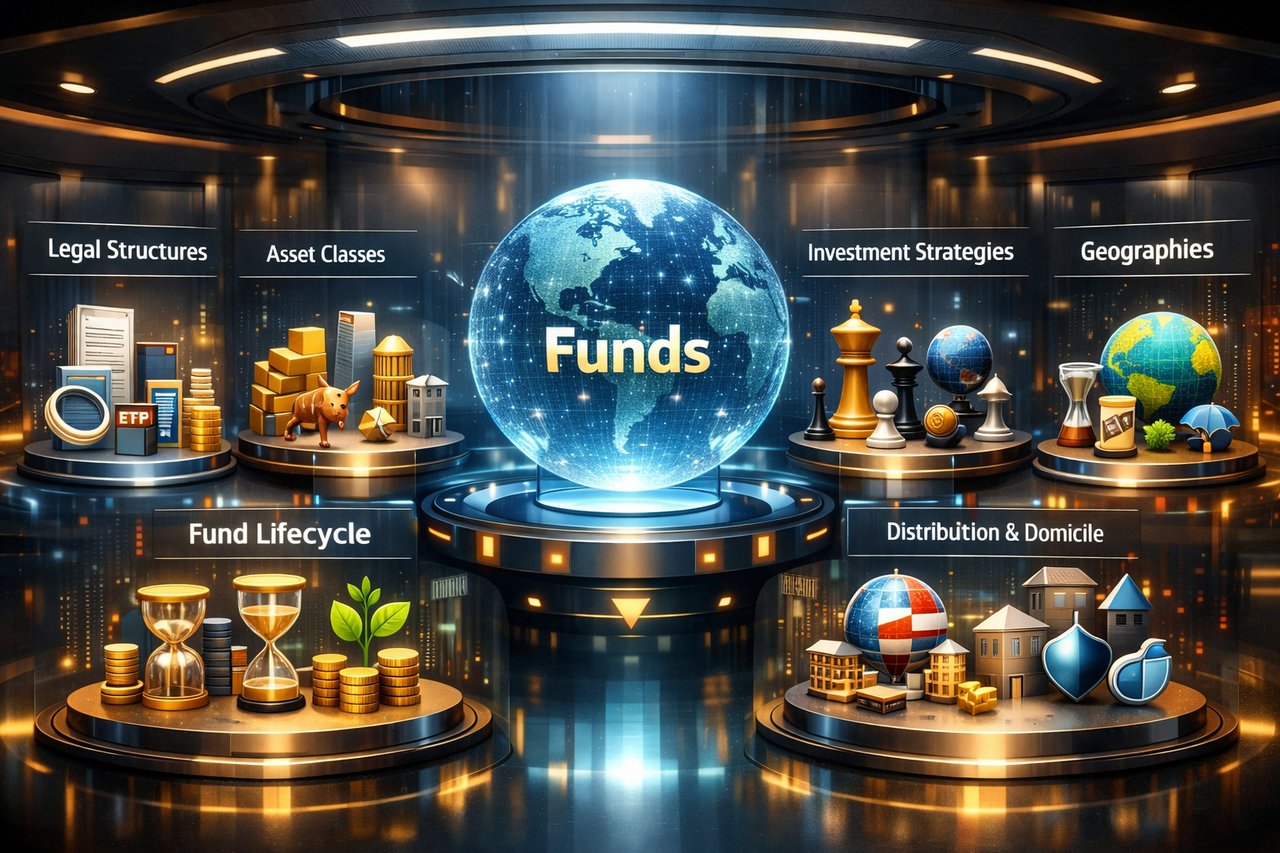
Il existe différents types de fonds, notamment les fonds communs de placement, les fonds négociés en bourse (ETF), les fonds spéculatifs et les fonds de capital-investissement. Chaque type de fonds poursuit ses propres objectifs d'investissement et obéit à ses propres stratégies et structures opérationnelles.
- Fonds communs de placement : il s'agit d'organismes de placement collectif qui mutualisent les capitaux de plusieurs investisseurs afin de les investir dans un portefeuille diversifié de titres, tels que des actions, des obligations et d'autres actifs. Les fonds communs de placement sont gérés par des gestionnaires de portefeuille professionnels qui prennent leurs décisions d'investissement en fonction des objectifs d'investissement du fonds. Les investisseurs peuvent acheter ou vendre des parts de fonds communs de placement directement auprès du fonds ou par l'intermédiaire d'un courtier à la valeur liquidative (VL) calculée à la clôture de chaque jour de bourse.
- Fonds négociés en bourse (ETF) : à l'instar des fonds communs de placement, les ETF mutualisent les capitaux des investisseurs pour investir dans un portefeuille diversifié de valeurs mobilières. Toutefois, les ETF se négocient en bourse comme des actions individuelles, ce qui permet aux investisseurs d'acheter et de vendre des parts tout au long de la séance, aux prix déterminés par le marché. Les ETF répliquent souvent des indices de marché spécifiques, tels que le S&P 500, et peuvent être plus efficaces sur le plan fiscal et moins coûteux que les fonds communs de placement.
- Fonds spéculatifs (hedge funds) : il s'agit de fonds d'investissement alternatifs qui recourent à des stratégies sophistiquées pour générer des rendements plus élevés tout en maîtrisant le risque. Les fonds spéculatifs s'adressent généralement à des investisseurs fortunés et institutionnels et emploient souvent l'effet de levier, la vente à découvert et d'autres techniques avancées pour maximiser les rendements. À la différence des fonds communs de placement et des ETF, ils sont moins réglementés et exigent des montants minimums d'investissement et des frais plus élevés.
- Fonds de capital-investissement : ces fonds investissent directement dans des sociétés non cotées ou rachètent des sociétés cotées afin de les retirer de la cote, dans le but d'améliorer l'efficacité opérationnelle et d'accroître la valeur des entreprises acquises. Les fonds de capital-investissement sont généralement ouverts aux investisseurs qualifiés et aux institutionnels, ont des horizons d'investissement longs et exigent des investisseurs qu'ils engagent leur capital pour une durée prédéterminée.
Les fonds fonctionnent en mutualisant les capitaux des investisseurs, en les investissant conformément aux objectifs et aux stratégies du fonds, puis en redistribuant aux investisseurs les revenus ou plus-values éventuels. Ils sont supervisés par des gestionnaires professionnels qui prennent les décisions d'investissement et gèrent le portefeuille. Les gestionnaires de fonds facturent leurs services, généralement par une commission de gestion (un pourcentage des actifs sous gestion) et, dans certains cas, une commission de performance (un pourcentage des profits).
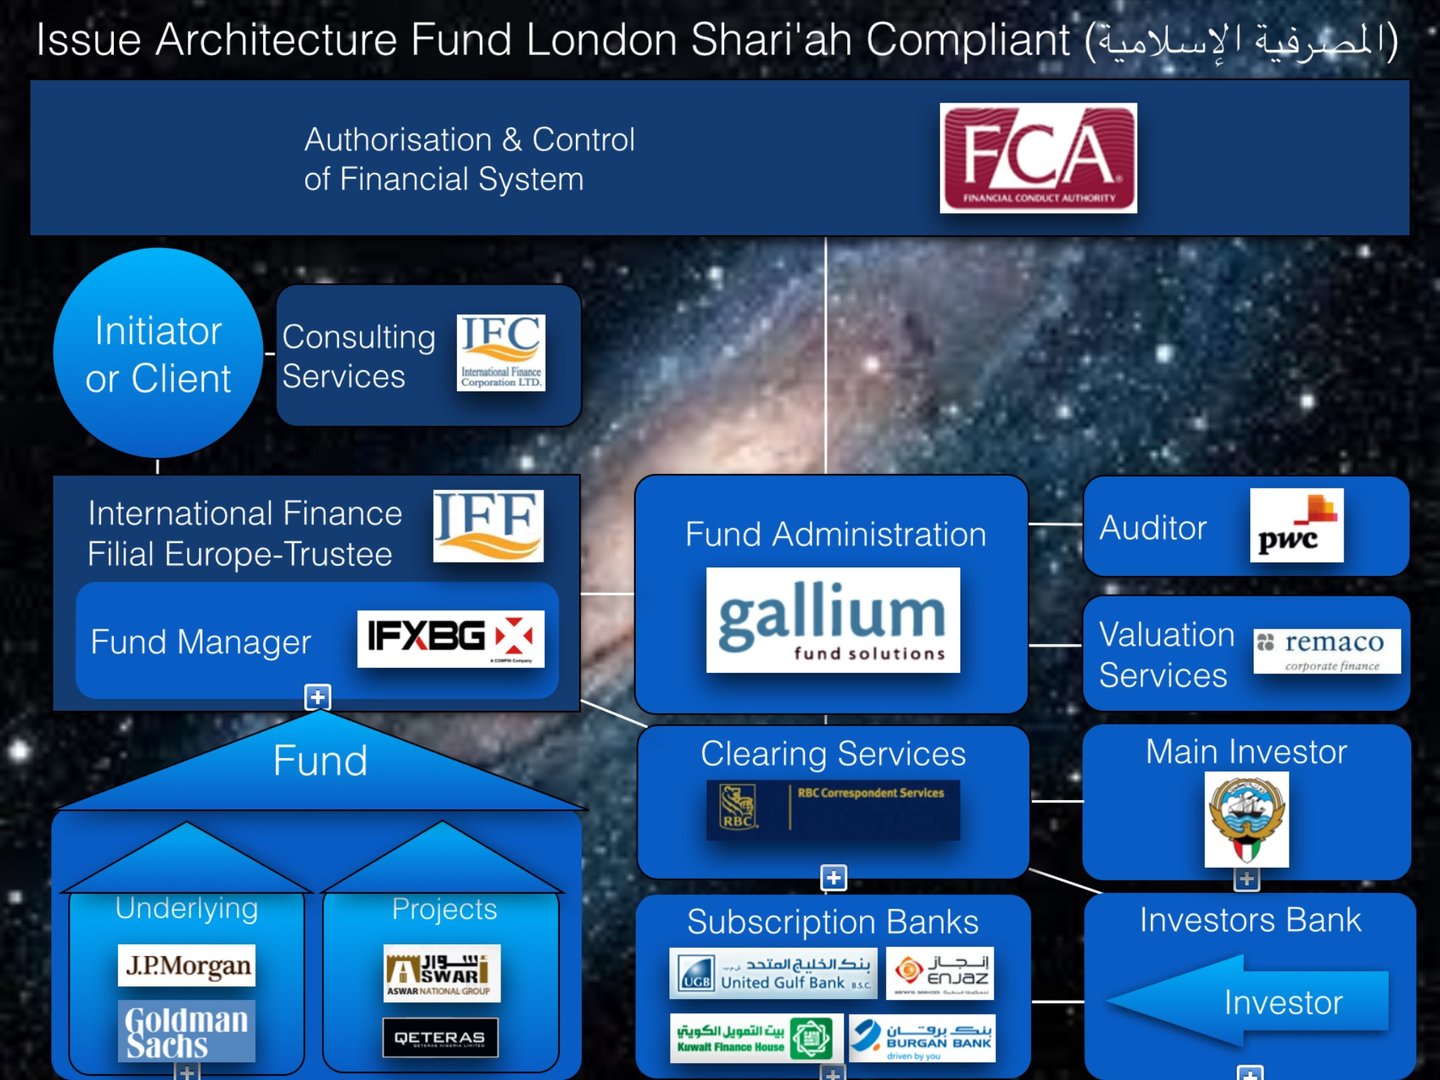
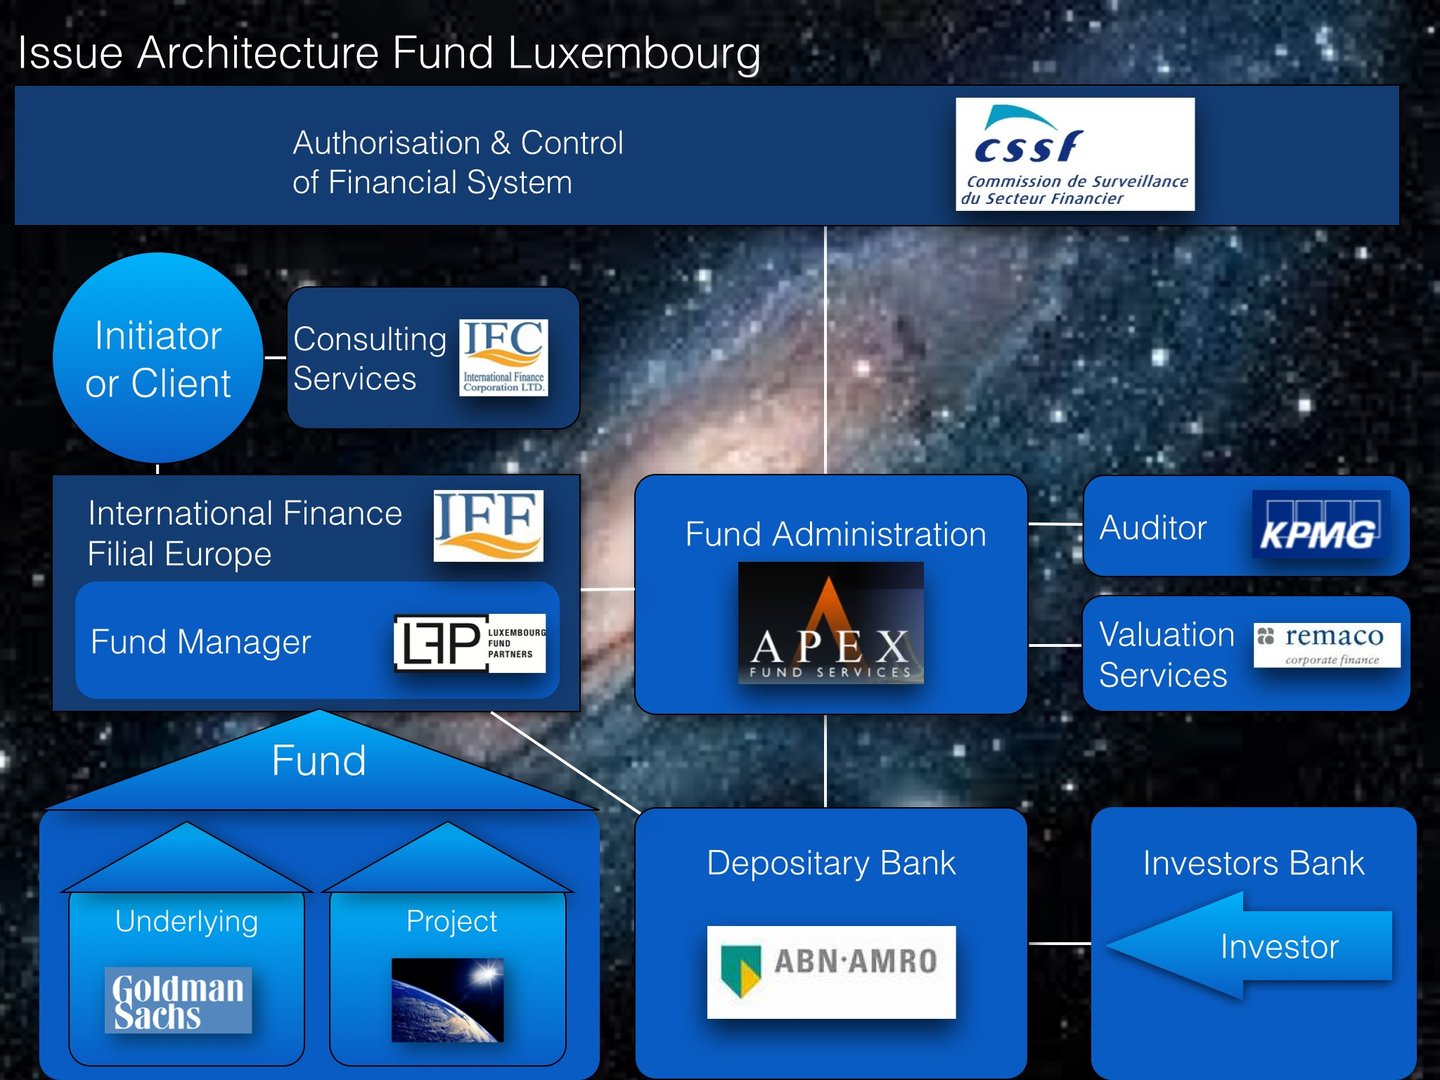
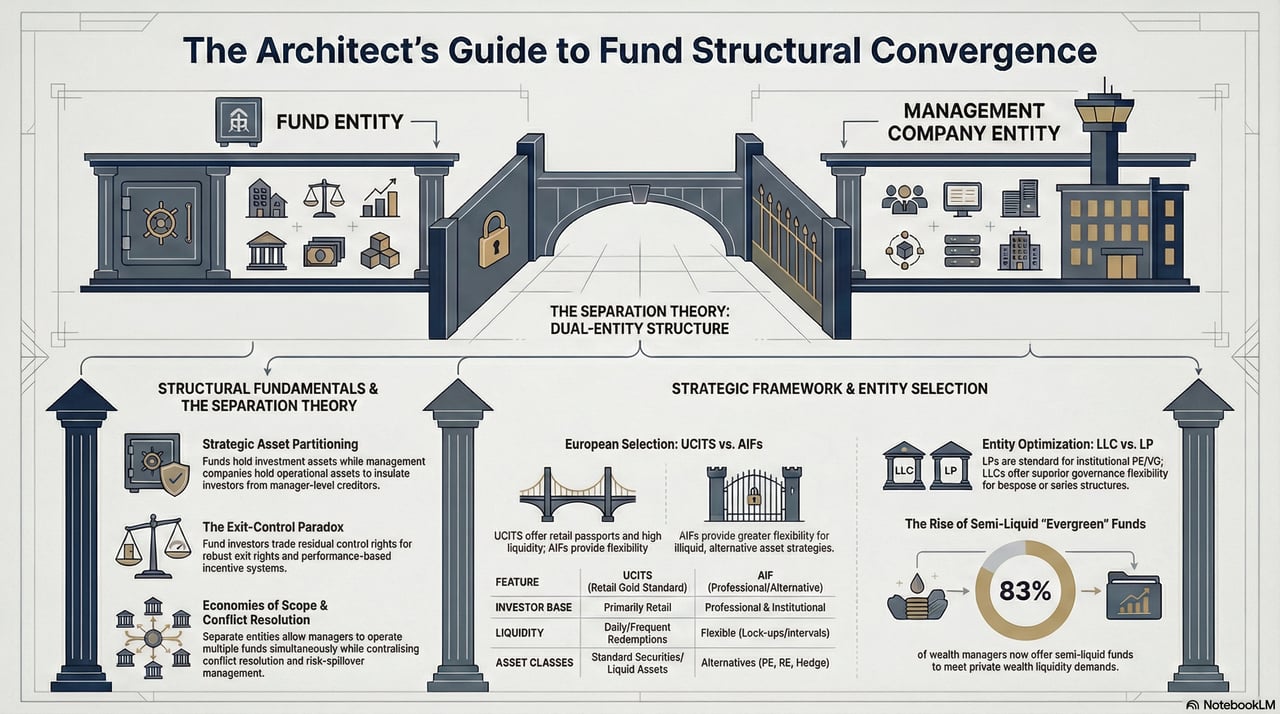
Les lieux de domiciliation typiques des fonds, également appelés centres financiers ou domiciles de fonds, sont des juridictions dotées de cadres juridiques et réglementaires bien établis, d'avantages fiscaux et d'un haut niveau d'expertise dans le secteur des services financiers. Ces places attirent les gestionnaires de fonds et les investisseurs en raison de leur stabilité, de leur transparence et de leur réputation.
Parmi les places de domiciliation de fonds les plus prisées au monde figurent :
- États-Unis : Les États-Unis constituent le premier marché de fonds au monde, avec une large gamme de fonds communs de placement, de fonds négociés en bourse (ETF), de fonds spéculatifs et de fonds de capital-investissement. Parmi les principales places financières figurent New York et San Francisco.
- Luxembourg : premier domicile de fonds en Europe, le Luxembourg est reconnu pour son cadre réglementaire solide et son expertise en matière de distribution transfrontalière de fonds. Le pays offre une gamme variée de structures de fonds d'investissement, notamment les organismes de placement collectif en valeurs mobilières (OPCVM) et les fonds d'investissement alternatifs (FIA).
- Irlande : Autre domiciliation de fonds majeure en Europe, l'Irlande est un pôle de premier plan pour les fonds OPCVM et se distingue par un environnement réglementaire efficace et transparent. Dublin y constitue la principale place financière.
- Îles Caïmans : Ce territoire britannique d'outre-mer constitue un important lieu de domiciliation de fonds offshore, notamment pour les fonds spéculatifs et les fonds de capital-investissement. Les Îles Caïmans offrent un environnement fiscalement neutre, un cadre réglementaire flexible et un haut niveau de confidentialité.
- Îles Vierges britanniques (BVI) : À l'instar des îles Caïmans, les BVI constituent un domicile offshore très prisé pour les fonds, offrant une neutralité fiscale, un système juridique favorable aux entreprises et un vaste réseau de prestataires de services. Les fonds domiciliés aux BVI sont particulièrement appréciés des gestionnaires émergents et des fonds de plus petite taille.
- Bermudes : Autre domiciliation de fonds offshore de premier plan, les Bermudes sont réputées pour leur environnement fiscal favorable, un secteur des services financiers bien réglementé et une main-d'œuvre hautement qualifiée. Elles constituent un lieu de prédilection pour les fonds spéculatifs, les fonds de titres liés à l'assurance et les fonds de capital-investissement.
- Hong Kong et Singapour : Ces places financières asiatiques se sont développées rapidement ces dernières années, attirant une large gamme de fonds, notamment des fonds communs de placement, des fonds spéculatifs et des fonds de capital-investissement. Les deux juridictions offrent des environnements bien réglementés, une main-d'œuvre qualifiée et la proximité des marchés asiatiques en forte croissance.
- Suisse : Forte d'une réputation établie de longue date en matière d'expertise des services financiers, la Suisse abrite de nombreuses banques privées, sociétés de gestion d'actifs et fonds spéculatifs. Le pays offre un environnement politique stable, un cadre réglementaire solide et des liens étroits avec les marchés européens, bien qu'il ne fasse pas partie de l'EU.
- Pays-Bas : connus pour leur cadre juridique solide et leurs structures de fonds fiscalement efficientes, les Pays-Bas constituent un lieu attractif pour les fonds à vocation européenne, en particulier les fonds de capital-investissement et les fonds immobiliers.
Il ne s'agit là que de quelques-uns des lieux de domiciliation de fonds les plus courants dans le monde. Le choix du domicile d'un fonds dépend de divers facteurs, tels que ses objectifs d'investissement, sa base d'investisseurs cible, les exigences réglementaires et les considérations fiscales.
Fonds d'investissement : principales plateformes et marchés
Les fonds d'investissement, qui comprennent les fonds communs de placement, les fonds négociés en bourse (ETF), les fonds spéculatifs et les fonds de capital-investissement, sont négociés sur diverses plateformes dans le monde entier. Ces fonds jouent un rôle central dans la gestion d'actifs en mutualisant les ressources d'investisseurs institutionnels et de détail afin d'investir dans des portefeuilles diversifiés couvrant les actions, les titres à revenu fixe, l'immobilier, les matières premières et les investissements alternatifs.
Plateformes mondiales pour les fonds
1. Bourse de Luxembourg (LuxSE)
Le Luxembourg est l'un des principaux domiciles de fonds au monde, en particulier pour les fonds d'investissement transfrontaliers. Le cadre réglementaire du pays favorise la constitution d'OPCVM (Organismes de placement collectif en valeurs mobilières) et de FIA (Fonds d'investissement alternatifs), ce qui en fait un lieu privilégié pour les gestionnaires d'actifs européens et internationaux. De nombreux fonds d'investissement mondiaux sont domiciliés au Luxembourg, qui bénéficie de la solidité de sa gouvernance, de sa neutralité fiscale et de son accès aux marchés européens.
2. Bourse d'Irlande (Euronext Dublin)
Euronext Dublin est un autre acteur majeur du marché mondial des fonds, spécialisé dans la cotation d'ETF, de fonds communs de placement et de fonds spéculatifs. L'Irlande est le deuxième domicile de fonds en Europe après le Luxembourg, réputé pour l'efficacité de son administration de fonds et sa conformité à la réglementation européenne. Son International Financial Services Centre (IFSC) attire des fonds du monde entier.
3. Îles Caïmans
Les îles Caïmans constituent une juridiction de premier plan pour les fonds spéculatifs et les fonds de capital-investissement. Réputées pour leur fiscalité favorable et leur cadre juridique flexible, les îles Caïmans sont le domicile de prédilection des fonds d'investissement alternatifs destinés aux investisseurs institutionnels.
Marchés régionaux des fonds
Amérique du Nord
L'Amérique du Nord constitue le marché des fonds d'investissement le plus vaste et le plus mature, porté par une forte demande des investisseurs particuliers et institutionnels.
1. États-Unis
Les États-Unis dominent le secteur mondial des fonds, la majorité des fonds communs de placement et des ETF étant négociés sur les grandes places boursières telles que le New York Stock Exchange (NYSE) et le NASDAQ. Des gestionnaires de premier plan tels que BlackRock, Vanguard, Fidelity et State Street gèrent certains des plus grands fonds du monde, proposant des produits allant des fonds indiciels passifs aux fonds communs de placement à gestion active. Les États-Unis sont également un pôle majeur pour les fonds de capital-investissement et les fonds spéculatifs, en particulier dans des centres financiers tels que New York et Boston.
2. Canada
Le marché canadien des fonds, centré sur la Bourse de Toronto (TSX), est réputé pour sa large gamme de fonds communs de placement et de fonds négociés en bourse (ETF), notamment ceux axés sur les actions nationales, l'énergie et les matières premières. L'industrie canadienne de la gestion d'actifs élargit également son offre en matière d'investissements alternatifs, notamment les fonds de capital-investissement et d'infrastructures.
Europe
L'Europe occupe une position de premier plan mondial dans le domaine des fonds transfrontaliers, une part significative de son activité en la matière étant concentrée au Luxembourg et en Irlande.
1. Royaume-Uni
Le London Stock Exchange (LSE) est une plateforme majeure pour les ETF, les sociétés d'investissement et les fonds communs de placement. Après le Brexit, le Royaume-Uni continue d'attirer des fonds axés sur les actions mondiales, les titres à revenu fixe et les actifs alternatifs, grâce à la profondeur de ses marchés de capitaux et à la solidité de son cadre réglementaire.
2. Allemagne
Le marché allemand des fonds s'organise autour de la plateforme Deutsche Börse (Xetra). Il propose un large éventail d'ETF et de fonds communs de placement, destinés aussi bien aux investisseurs particuliers qu'institutionnels, avec une orientation particulière vers les actions et les produits à revenu fixe européens.
3. France et Pays-Bas
Les fonds cotés sur Euronext Paris et Euronext Amsterdam s'adressent à une base d'investisseurs diversifiée et proposent des produits allant des ETF répliquant des indices aux fonds d'investissement alternatifs spécialisés.
Asie-Pacifique
L'Asie-Pacifique est un marché des fonds en forte croissance, porté par l'enrichissement de la population et le recours croissant aux véhicules d'investissement.
1. Japon
La Bourse de Tokyo (TSE) cote un nombre important d'ETF et de fonds communs de placement, dont de nombreux produits axés sur les actions nationales et les titres à revenu fixe. L'importance du secteur japonais des fonds de pension stimule également la demande de produits d'investissement institutionnels.
2. Hong Kong
La Bourse de Hong Kong (HKEX) constitue une plateforme de premier plan pour les fonds mondiaux et régionaux, proposant des ETF, des fonds communs de placement et des fonds spéculatifs. Hong Kong sert également de passerelle aux investisseurs de Chine continentale grâce à des programmes tels que Stock Connect.
3. Singapour
La Singapore Exchange (SGX) est réputée pour sa spécialisation dans les ETF et les fonds structurés, proposant des produits ciblant les marchés régionaux et mondiaux. Singapour constitue également un lieu de domiciliation pour les fonds spéculatifs et les fonds de capital-investissement, grâce à son environnement réglementaire favorable.
4. Australie
L'Australian Securities Exchange (ASX) est une plateforme de premier plan pour les ETF et les fonds gérés, axée sur les actions australiennes, les matières premières et la diversification mondiale.
Moyen-Orient et Afrique
1. Émirats arabes unis (EAU)
Les Émirats arabes unis, notamment par l'intermédiaire du Dubai International Financial Centre (DIFC), s'affirment comme une plateforme de référence pour les fonds destinés aux investisseurs du Moyen-Orient. Ils offrent un cadre adapté aux fonds conventionnels comme aux fonds conformes à la charia.
2. Afrique du Sud
La Bourse de Johannesburg (JSE) propose une gamme d'ETF et de fonds communs de placement, avec un accent marqué sur les actions locales et les matières premières.
Principales tendances du marché mondial des fonds
- Essor de la gestion passive : les ETF gagnent rapidement du terrain à l'échelle mondiale, portés par la demande des investisseurs pour des véhicules d'investissement diversifiés et à faible coût.
- Investissements alternatifs : les fonds spéculatifs, les fonds de capital-investissement et les fonds d'infrastructure étendent leur portée à mesure que les investisseurs institutionnels recherchent la diversification.
- Durabilité et orientation ESG : Les fonds dotés de mandats environnementaux, sociaux et de gouvernance (ESG) connaissent une forte croissance, reflétant l'évolution des préférences des investisseurs.
- Intégration technologique : les plateformes numériques et les robo-conseillers rendent l'investissement en fonds plus accessible aux investisseurs particuliers, notamment sur les marchés émergents.
Ce réseau mondial de plateformes de fonds offre aux investisseurs un accès à une large gamme de véhicules d'investissement, des fonds communs de placement et ETF traditionnels aux produits spécialisés de fonds spéculatifs et de capital-investissement. Chaque marché présente des opportunités propres, façonnées par la réglementation locale, les préférences des investisseurs et les conditions macroéconomiques, ce qui rend l'industrie mondiale des fonds à la fois dynamique et indispensable à la finance moderne.
La création de votre propre fonds d'investissement comporte plusieurs étapes clés, notamment la définition des objectifs et de la structure du fonds, le choix d'une juridiction appropriée, l'obtention des autorisations et enregistrements nécessaires, ainsi que la mise en place de l'infrastructure opérationnelle du fonds.
Voici un guide pas à pas pour vous aider à créer votre propre fonds d'investissement :
- Définir la stratégie et les objectifs d'investissement : déterminer les objectifs d'investissement du fonds, les actifs ou secteurs cibles, l'approche d'investissement et la stratégie de gestion des risques. Tenir compte de facteurs tels que les conditions de marché, l'appétit des investisseurs et votre expertise dans le domaine choisi.
- Choisir la structure du fonds : sélectionnez la forme juridique appropriée pour votre fonds, telle que la société en commandite, la société de capitaux ou le trust. La structure doit être cohérente avec la stratégie d'investissement du fonds, les investisseurs visés et les exigences de la juridiction concernée.
- Choisir un domicile pour le fonds : Retenez une juridiction adaptée à votre fonds, en tenant compte de facteurs tels que la réglementation, les considérations fiscales, les préférences des investisseurs et les coûts opérationnels. Parmi les domiciles de fonds les plus courants figurent les États-Unis, le Luxembourg, l'Irlande, les îles Caïmans, les îles Vierges britanniques, les Bermudes, Hong Kong, Singapour, la Suisse et les Pays-Bas.
- Constituer une équipe : réunir une équipe disposant des compétences et de l'expertise nécessaires pour gérer le fonds, comprenant des gérants de portefeuille, des analystes, des spécialistes de la gestion des risques et du personnel de support.
- Élaborer les documents d'offre : Préparer les documents d'offre du fonds, tels que le prospectus ou le mémorandum de placement privé (PPM), qui doivent exposer les objectifs d'investissement, la stratégie, la structure de frais, les facteurs de risque et les autres informations pertinentes du fonds. Consulter le conseiller juridique afin de s'assurer que les documents sont conformes à la réglementation applicable.
- Enregistrer le fonds et obtenir les autorisations réglementaires : selon le domicile et la structure de fonds retenus, vous devrez peut-être enregistrer le fonds auprès des autorités de régulation compétentes et obtenir les licences ou agréments nécessaires. Cela peut impliquer le dépôt des documents d'offre du fonds, la communication d'informations sur son équipe de gestion et le respect d'autres exigences réglementaires.
- Désigner les prestataires de services : faire appel aux principaux prestataires tiers, tels qu'un administrateur de fonds, un conservateur, un courtier principal, un auditeur et un conseiller juridique. Ces prestataires jouent un rôle essentiel dans le fonctionnement du fonds, sa conformité et son reporting.
- Mettre en place l'infrastructure opérationnelle du fonds : établir les systèmes et processus nécessaires à son fonctionnement quotidien, notamment l'exécution des opérations, la gestion de portefeuille, la gestion des risques et le reporting aux investisseurs.
- Commercialiser le fonds auprès d'investisseurs potentiels : Élaborez un plan de commercialisation afin d'attirer des investisseurs, qui peut inclure le réseautage, la participation à des événements sectoriels et le recours aux relations existantes. Tenez compte des éventuelles restrictions réglementaires applicables aux activités de commercialisation et de sollicitation, en particulier lorsque les investisseurs visés relèvent de juridictions différentes.
- Lancer le fonds : Une fois les autorisations et enregistrements nécessaires obtenus et l'infrastructure du fonds mise en place, vous pouvez lancer le fonds en acceptant les premiers investissements des investisseurs.
La création d'un fonds d'investissement peut être un processus complexe et long, comportant de multiples considérations réglementaires, juridiques et opérationnelles. Il est essentiel de consulter des professionnels expérimentés, tels que des avocats, des comptables et des consultants en fonds, afin d'assurer le succès du lancement du fonds et le respect continu de la réglementation applicable.
Documents essentiels à la constitution d'un fonds IFB
La création d'un fonds sous l'égide d'IFB exige une préparation méticuleuse et le respect de normes juridiques et réglementaires strictes. Votre conseiller juridique jouera un rôle déterminant dans l'élaboration des six documents fondamentaux indispensables au lancement réussi du fonds :
1. Mémorandum de placement privé (PPM)
2. Convention de société en commandite (LPA)
3. Contrat de souscription
4. Contrat de gestion de placements
5. Convention d'exploitation du commandité
6. Pacte de la société de gestion
Pour un fonds américain, plusieurs services et formalités accessoires sont en outre généralement requis. Il s'agit notamment de la constitution de la société en commandite (limited partnership), de la société de gestion et du commandité (general partner) ; de la rédaction de la convention d'exploitation de la société de gestion (operating agreement) ; de la préparation et du dépôt de l'enregistrement EDGAR ; de la rédaction et du dépôt des déclarations Form D au niveau des États et au niveau fédéral ; et, le cas échéant, de la préparation et du dépôt de tout enregistrement ou de toute demande d'exemption supplémentaire au niveau des États ou au niveau fédéral, ainsi que de l'ensemble des autres documents essentiels à la constitution du fonds.
1. Mémorandum de placement privé (PPM)
Le mémorandum de placement privé est un document complet d'information sur les valeurs mobilières, qui fournit aux investisseurs potentiels l'ensemble des informations significatives relatives au fonds. Il a pour objet de permettre aux investisseurs de prendre des décisions d'investissement éclairées. Comparable à un prospectus dans le cadre d'une introduction en bourse, le mémorandum de placement privé présente de manière détaillée la structure du fonds, ses conditions, le parcours de la société de gestion, et traite des questions essentielles telles que les risques potentiels liés à la stratégie d'investissement, les conditions de marché, les restrictions d'investissement, etc.
Pour approfondir le contenu d'un mémorandum de placement privé, nous vous invitons à consulter notre publication : « Que contient un mémorandum de placement privé ? »
2. Convention de société en commandite (LPA)
Le contrat de société en commandite (Limited Partnership Agreement) constitue le socle juridique du fonds. Il définit les modalités du fonds et énonce les droits et obligations des investisseurs comme du gestionnaire. À la différence du PPM, rédigé dans un langage accessible, le LPA est un document juridique détaillé qui régit les aspects opérationnels complexes du fonds. Parmi ses éléments clés figurent :
- Pouvoirs et gestion : description complète des pouvoirs, des activités et de la rémunération du commandité, ainsi que de la gestion globale de la société en commandite.
- Frais et dépenses : Présentation exhaustive de l'ensemble des frais et dépenses, notamment les frais de gestion, les incitations à la performance et les autres charges éventuelles que supportera le fonds et qui, in fine, pèsent directement ou indirectement sur les commanditaires.
- Répartition des profits et des pertes : explication de la manière dont les profits et les pertes sont répartis et distribués entre l'ensemble des associés, y compris les méthodes de calcul des profits et le calendrier des rachats.
- Exigences relatives au capital d'investissement : dispositions détaillées concernant le capital d'investissement, y compris les modalités de retrait et de rachat, les exigences de préavis, les montants minimaux et maximaux de retrait, les périodes de blocage, les mécanismes de plafonnement des rachats (gates), les dates de distribution et toute autre condition pertinente.
- Cycle de vie du fonds : description de la constitution, de l'objet, de la durée et des modalités de liquidation du fonds, que celle-ci soit volontaire ou non.
- Activités de l'exercice : présentation des activités annuelles, y compris les obligations de déclaration, les procédures comptables, les états financiers, les audits (le cas échéant), l'équilibrage des comptes de capital et la tenue des livres et registres.
- Responsabilité et indemnisation : limitations de responsabilité et clauses d'indemnisation dont bénéficient les commanditaires, le commandité et le gestionnaire d'investissement.
- Procuration : désignation conférant au commandité le pouvoir d'agir au nom des commanditaires, notamment pour voter au titre des titres du fonds, exécuter les investissements du fonds, admettre de nouveaux commanditaires et modifier les documents constitutifs du fonds nécessaires à la poursuite de ses activités.
- Exigences complémentaires : toute autre obligation ou pièce que le fonds exige de ses partenaires.
Pour formaliser son investissement, l'investisseur doit signer une page de contre-signature, par laquelle il accepte d'être lié par les termes du contrat de société en commandite (Limited Partnership Agreement) ou du contrat d'exploitation (Operating Agreement), selon le cas.
3. Convention de souscription
Le bulletin de souscription (Subscription Agreement) constitue l'instrument contractuel entre l'investisseur et le fonds. Il précise l'engagement de capital initial de l'investisseur et définit les conditions dans lesquelles l'investissement est réalisé. Ce document offre aux investisseurs une feuille de route claire des étapes nécessaires pour acquérir des parts de commanditaire (limited partnership interests) dans le fonds, et fournit aux gestionnaires du fonds des informations essentielles sur l'éligibilité de l'investisseur. Les investisseurs doivent attester qu'ils satisfont à des critères d'éligibilité déterminés, tels que celui d'« investisseur accrédité » ou de « client qualifié », conformément à la réglementation de la Securities and Exchange Commission (SEC) et aux lois des États concernés.
4. Convention de gestion de placements
La convention de gestion d'investissement établit la relation formelle entre le fonds et la société de gestion. Elle définit les services que le gestionnaire du fonds fournira en contrepartie d'une rémunération et lui confère une procuration. Cette délégation de pouvoir charge le gestionnaire de conseiller le fonds sur ses actifs et sur les apports effectués par les commanditaires, et lui confère un large pouvoir discrétionnaire pour gérer les fonds et les titres des investisseurs conformément à la stratégie d'investissement du fonds. Le gestionnaire et l'associé commandité étant souvent contrôlés par les mêmes personnes (les promoteurs), cette convention est généralement signée par les mêmes signataires de part et d'autre.
5. Contrats d'exploitation
(Pactes de la société de gestion et du commandité)
Les contrats de société (operating agreements) de la société de gestion et de l'associé commandité constituent des documents juridiques essentiels qui définissent les droits, les responsabilités et les structures de gouvernance des dirigeants du fonds. Chaque document précise la répartition des participations et des pouvoirs de décision entre les dirigeants de l'associé commandité et de la société de gestion. Bien que ces contrats ne soient pas communiqués aux investisseurs, ils doivent être rédigés avec la plus grande rigueur afin de garantir le respect de l'ensemble des lois et exigences réglementaires applicables.
6. Dépôts du formulaire D et autres enregistrements
Outre les documents essentiels du fonds, le respect des obligations de dépôt réglementaires est impératif. Pour les fonds américains, cela comprend la préparation et le dépôt des formulaires D (Form D) auprès de la SEC et des autorités de régulation des valeurs mobilières des États. Selon les activités et la structure du fonds, cela peut également nécessiter l'enregistrement en tant que conseiller en investissement ou en tant qu'opérateur de pool de matières premières auprès de la Commodity Futures Trading Commission (CFTC), ainsi que d'autres documents essentiels à la constitution du fonds.
En veillant à ce que toute la documentation soit minutieusement préparée et conforme aux normes réglementaires, IFB contribue à établir des bases solides pour le lancement de votre fonds. Notre engagement est de vous accompagner afin de favoriser la confiance des investisseurs, d'assurer la conformité et de soutenir la réussite à long terme de votre fonds.
Si vous souhaitez obtenir des précisions ou une assistance sur tout aspect du processus de création de fonds, n'hésitez pas à contacter nos experts chez IFB. Nous sommes à votre disposition pour vous accompagner à chaque étape.
Coûts d'émission et de maintien des obligations et des fonds d'investissement
| Catégorie | Type de coût | Obligations | Fonds d'investissement |
|---|---|---|---|
| Émission initiale et mise en place | Commissions de prise ferme | 0,5 %–2,0 % du montant total de l'émission | 2,0 %–6,0 % (commissions de placement) |
| Frais juridiques et réglementaires | 0,05 % – 0,3 % du montant de l'émission (10 k€ – 50 k€) | 25 000 € – 200 000 € | |
| Commissions des agences de notation | 0,02 % à 0,1 % du montant total de l'émission | Généralement sans objet | |
| Frais de cotation | 5 000 € – 50 000 € | 25 000 €–250 000 € | |
| Commercialisation et distribution | 0,1 % à 0,5 % du montant de l'émission | 20 000 € – 200 000 € | |
| Mise en place du conservateur et du dépositaire | Généralement sans objet | 10 000 € – 50 000 € | |
| Audit et évaluation | Généralement inclus dans les frais juridiques | 10 000 € – 50 000 € | |
| Enregistrement réglementaire | 10 000 € – 50 000 € | 5 000 € – 50 000 € | |
| Mise en place du trustee et de l'agent payeur | 2 000 € – 20 000 € | Généralement sans objet | |
| Mise en place des relations investisseurs | 15 000 €–50 000 € | Inclus dans la commercialisation (20 000 € – 200 000 €) | |
| Maintenance continue | Frais de gestion | n/d | 0,5 % à 2,0 % par an des actifs sous gestion |
| Frais de conservation d'actifs et de dépositaire | n/d | 0,02 % – 0,1 % par an des actifs sous gestion | |
| Administration et comptabilité | 10 000 à 100 000 EUR par an (déclarations de conformité) | 0,05 % – 0,25 % par an des actifs sous gestion | |
| Honoraires d'audit | Généralement inclus dans le reporting | 10 000 à 50 000 EUR par an | |
| Honoraires du trustee et de l'agent payeur | 2 000 à 20 000 EUR par an | Généralement sans objet | |
| Reporting et conformité | 10 000 à 100 000 EUR par an | 15 000 € à 75 000 € par an | |
| Relations investisseurs | 15 000 EUR à 50 000 EUR par an | 20 000 à 75 000 EUR par an | |
| Frais de distribution et de vente | Généralement sans objet | 0,1 %–1,0 % par an (commissions de suivi) | |
| Paiements de coupons | Coupon annuel de 2 % à 8 % | Généralement sans objet | |
| Commissions de performance | Généralement sans objet | 10 % à 20 % de la surperformance (sous condition) |
Aperçu comparatif et éléments à considérer pour la maîtrise des coûts
- Obligations : supportent généralement des frais d'émission initiaux fixes substantiels, mais des frais de maintenance annuels comparativement moins élevés (hors paiements d'intérêts). Les charges d'intérêts représentent une dépense significative à long terme.
- Fonds : présentent des coûts de mise en place modérément inférieurs (proportionnels à l'échelle), mais des charges d'exploitation courantes sensiblement plus élevées, directement liées aux actifs sous gestion. Les coûts augmentent proportionnellement à la croissance du fonds, notamment au titre des commissions de gestion et des éventuelles commissions de performance.
Coûts liés à l'émission et à la gestion de fonds d'investissement
Le lancement et la pérennisation de fonds d'investissement, qu'il s'agisse d'OPC, de fonds spéculatifs ou d'ETF, entraînent des dépenses spécifiques détaillées ci-après :
A. Lancement du fonds (frais de mise en place initiaux)
1. Coûts juridiques et réglementaires
- Rédaction du prospectus du fonds, des conventions de gestion d'investissement et des manuels de conformité. Généralement de 25 000 à 200 000 EUR, selon la complexité et la juridiction.
2. Frais d'enregistrement et frais réglementaires
- Frais de dépôt auprès des autorités de régulation des valeurs mobilières (par ex. SEC, FCA, BaFin, CSSF). Environ 5 000 à 50 000 EUR, selon la juridiction.
3. Commercialisation et distribution
- Coûts liés à la documentation commerciale du fonds, à la création du site internet, à l'image de marque et aux activités promotionnelles. Ils se situent généralement entre 20 000 € et 200 000 € et varient sensiblement selon le marché cible et la taille du fonds.
4. Frais de mise en place du conservateur et du dépositaire
- Frais de la banque dépositaire pour les dispositifs de conservation d'actifs. Mise en place initiale généralement comprise entre 10 000 € et 50 000 €.
B. Coûts d'exploitation et de maintenance récurrents
1. Frais de gestion
- Frais prélevés annuellement par les gestionnaires d'actifs au titre de la gestion de portefeuille. Fourchette usuelle : 0,5 % à 2,0 % par an des actifs sous gestion.
2. Frais de conservation d'actifs et de dépositaire
- Frais de garde récurrents prélevés par les banques dépositaires. En règle générale de 0,02 % à 0,10 % par an des actifs sous gestion, assortis parfois de frais fixes minimaux.
3. Frais d'administration et de comptabilité
- Calcul de la valeur liquidative (VL), tenue de la comptabilité et information des investisseurs. Représente généralement de 0,05 % à 0,25 % par an des actifs du fonds.
4. Honoraires d'audit
- Audit annuel des états financiers. En général entre 10 000 et 50 000 € par an.
5. Coûts juridiques et de conformité
- Suivi de la conformité réglementaire et services de conseil juridique continus. Montants généralement compris entre 15 000 € et 75 000 € par an.
6. Frais de distribution et de vente (commissions de suivi)
- Rémunérations versées aux intermédiaires financiers et aux plateformes au titre de la distribution continue. Souvent comprises entre 0,1 % et 1,0 % par an, selon le canal de distribution.
7. Commissions de performance (facultatives/conditionnelles)
- Rémunération supplémentaire prélevée sur les rendements du fonds au-delà d'un indice de référence défini. Elle est généralement fixée entre 10 % et 20 % de la surperformance par rapport à des indices de référence ou à des plus hauts historiques de valeur liquidative (high-water marks) prédéfinis.
8. Relations investisseurs et communication
- Coûts des activités permanentes de relations investisseurs, des rapports périodiques et des communications. Budgets annuels généralement compris entre 20 000 € et 75 000 €.