Prise ferme
Dans un écosystème financier de plus en plus complexe et interconnecté, la prise ferme constitue un point d'appui essentiel, conciliant risque et opportunité. En participant en qualité de preneur ferme au sein d'un consortium ou d'un syndicat de prise ferme, IFB joue un rôle déterminant pour faciliter les flux de capitaux, assurer la stabilité financière et favoriser la croissance économique. Cet examen détaillé analyse précisément les opérations d'IFB dans le domaine de la prise ferme et en éclaire l'importance et la méthodologie.
Les subtilités de la prise ferme
L'underwriting (souscription) – terme remontant au Londres du XVIIe siècle, où les assureurs maritimes du Lloyd's Coffee House inscrivaient leur nom sous la description d'un risque – traduit l'engagement d'assumer un risque en contrepartie d'une prime. Il constitue une pierre angulaire du secteur financier et sous-tend les mécanismes de l'assurance, de l'émission de titres et de l'octroi de crédit. Ce processus complexe suppose une évaluation rigoureuse du risque, une tarification minutieuse des produits financiers et une distribution stratégique des titres, le tout visant à stabiliser et à dynamiser les marchés financiers.
Pratiques de souscription sectorielles d'IFB
- Souscription liée à l'assurance : IFB ne souscrit pas elle-même de contrats d'assurance. Lorsqu'une opération requiert une couverture – par exemple une assurance crédit, risque politique ou caution –, IFB collabore avec des assureurs et des courtiers agréés et évalue cette couverture dans le cadre de sa propre analyse des risques.
- Prise ferme sur le marché des valeurs mobilières : l'incursion de la banque dans la prise ferme de valeurs mobilières, en particulier lors d'introductions en bourse (IPO) ou dans la gestion d'instruments financiers complexes, témoigne de son savoir-faire dans l'évaluation des conditions de marché, la fixation précise du prix des titres et la réussite de leur placement. Au sein d'un syndicat de prise ferme, IFB mobilise la force financière collective et l'expertise de marché pour absorber de gros volumes de titres, atténuant ainsi le risque individuel et assurant un processus de levée de capitaux plus fluide pour les émetteurs.
- Activité bancaire et souscription de crédit : Le rôle d'IFB en matière d'analyse et de souscription de crédit comprend une évaluation approfondie de la solvabilité des demandeurs de prêt. Cela implique un examen minutieux des documents financiers, une analyse des capacités de remboursement et une évaluation de la valeur des sûretés. En participant à un syndicat de prise ferme, la banque accroît sa capacité à répartir le risque de crédit sur un spectre plus large, préservant ainsi sa santé financière et permettant des pratiques de prêt plus étendues.
Profondeur de la gestion des risques
Dans chacun de ces secteurs, la méthodologie de souscription d'IFB repose sur un engagement profond en faveur de la gestion des risques. Celle-ci suppose non seulement l'identification et la quantification des risques, mais aussi leur gestion stratégique par la diversification, l'assurance et les pratiques de couverture. Le cadre collaboratif d'un groupe de souscription renforce en outre ces efforts de gestion des risques et permet une stratégie financière plus résiliente et plus adaptable.
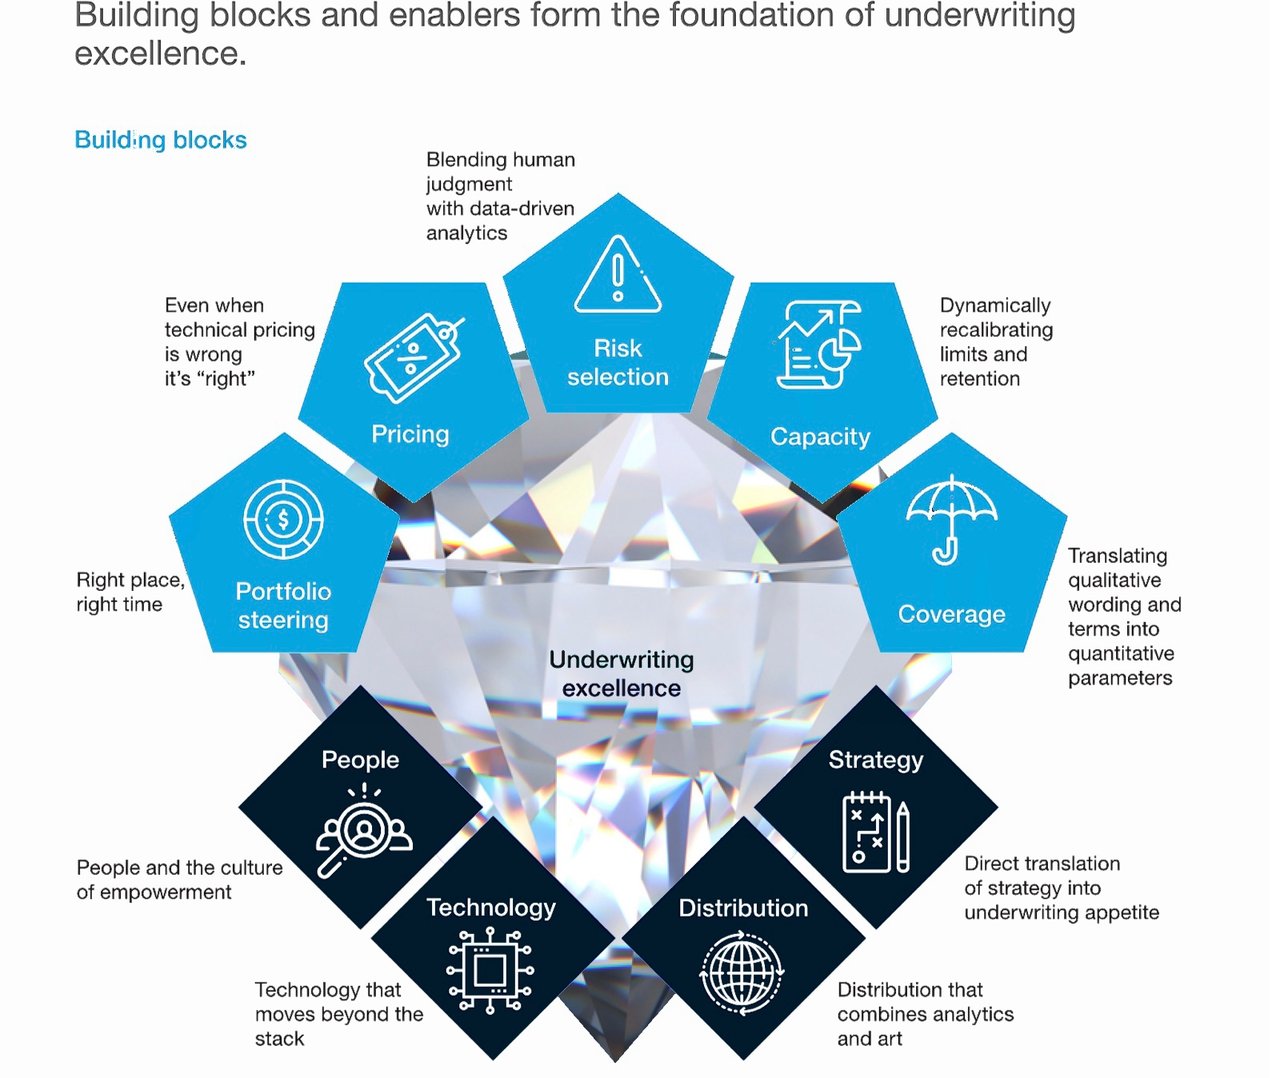
Au cœur de l'excellence d'IFB en matière de souscription se trouve son infrastructure technologique et analytique. La Banque recourt à des technologies avancées, notamment l'intelligence artificielle (IA) et l'analyse de données massives, afin d'affiner ses modèles d'évaluation des risques, d'améliorer la précision prédictive et de simplifier le processus de souscription. La technologie soutient le jugement d'analystes crédit expérimentés, sans le remplacer. Dans le dédale de la souscription, l'adage selon lequel « il n'existe pas de formule unique pour réussir » trouve une résonance particulièrement juste. Ce principe est parfaitement illustré par l'activité d'IFB, où le processus de souscription est méticuleusement adapté à la diversité des secteurs, des régions, des tailles de clients et de la complexité des produits. L'approche de la Banque souligne la nécessité de polyvalence et de précision dans cette discipline aux multiples facettes qu'est la gestion du risque financier.
Le large éventail des besoins de souscription
- Couverture des PME : pour les petites et moyennes entreprises (PME), les besoins sont généralement plus homogènes, ce qui fait de la simplicité et de l'automatisation les clés de voûte d'une souscription réussie. IFB recourt à des cadres technologiques avancés pour simplifier le processus de souscription destiné aux PME, afin d'en garantir l'efficacité et l'accessibilité tout en maintenant un haut niveau de précision dans l'évaluation des risques.
- Grands comptes d'entreprise : À l'opposé des PME, les grandes entreprises présentent une multitude de besoins de couverture sur mesure qui exigent une approche plus précise. La stratégie d'IFB dans ce segment se caractérise par une sélection rigoureuse des risques, la conception de couvertures innovantes mais prudentes et une gestion avisée des plafonds de garantie. Cette approche sur mesure garantit que les risques propres aux grandes entreprises sont pleinement maîtrisés.
- Entreprises de taille intermédiaire : Situées dans l'espace intermédiaire entre les grandes entreprises et les PME, les entreprises de taille intermédiaire présentent un défi particulier. Elles exigent une approche plus simplifiée que celle appliquée aux grands comptes afin de demeurer rentables, tout en requérant une analyse et une structuration plus approfondies que les PME. IFB répond à ces besoins en regroupant des services adaptés aux exigences propres à chaque secteur, afin de concilier personnalisation et efficacité.
Au-delà des segments traditionnels
L'environnement de la souscription s'étend au-delà de ces catégories conventionnelles et englobe divers segments spécialisés, chacun avec des exigences distinctes :
- Programmes spécialisés et délégations de pouvoirs : ils comprennent les agents généraux délégataires, les binders et les délégations de souscription, accessibles par l'intermédiaire de partenaires spécialisés agréés.
- Marchés de gros et marchés londoniens : Ces segments exigent une connaissance approfondie de la dynamique des marchés mondiaux et du détail de la réglementation, et sont accessibles par l'intermédiaire d'assureurs et de courtiers agréés.
- Garanties hors dommages (Non-Property and Casualty, non-P&C) : Cela couvre des domaines tels que le risque politique, le cautionnement et d'autres produits financiers de niche, pour lesquels IFB collabore avec des assureurs agréés et applique sa propre évaluation du risque de crédit.
- Produits spécifiques aux secteurs : conscient des risques propres à des secteurs tels que l'environnement, la construction, le maritime, la cybersécurité et l'énergie, IFB conçoit des solutions de souscription sur mesure qui répondent aux défis et aux expositions spécifiques de ces secteurs.
L'activité d'IFB en tant que preneur ferme au sein d'un syndicat de prise ferme illustre une approche sophistiquée et dynamique de la gestion des risques financiers et de la mobilisation de capitaux. Grâce à des pratiques sectorielles spécifiques, à une gestion rigoureuse des risques et à des outils d'analyse modernes, IFB contribue à la stabilité des opérations qu'elle garantit.

Étape suivante
Demander une mise en relation
Indiquez-nous en quelques lignes qui vous êtes et ce que vous envisagez. Votre demande parvient directement à la Banque et est traitée en toute confidentialité.
Vous préférez en discuter ? Réservez une visioconférence de 30 minutes.