Bitte laden Sie unsere Präsentation herunter
Rückzahlungssicherheit bei Projektfinanzierungen für Staaten und quasistaatliche Institutionen
Sicherheitsarchitektur und Umsetzungsfahrplan
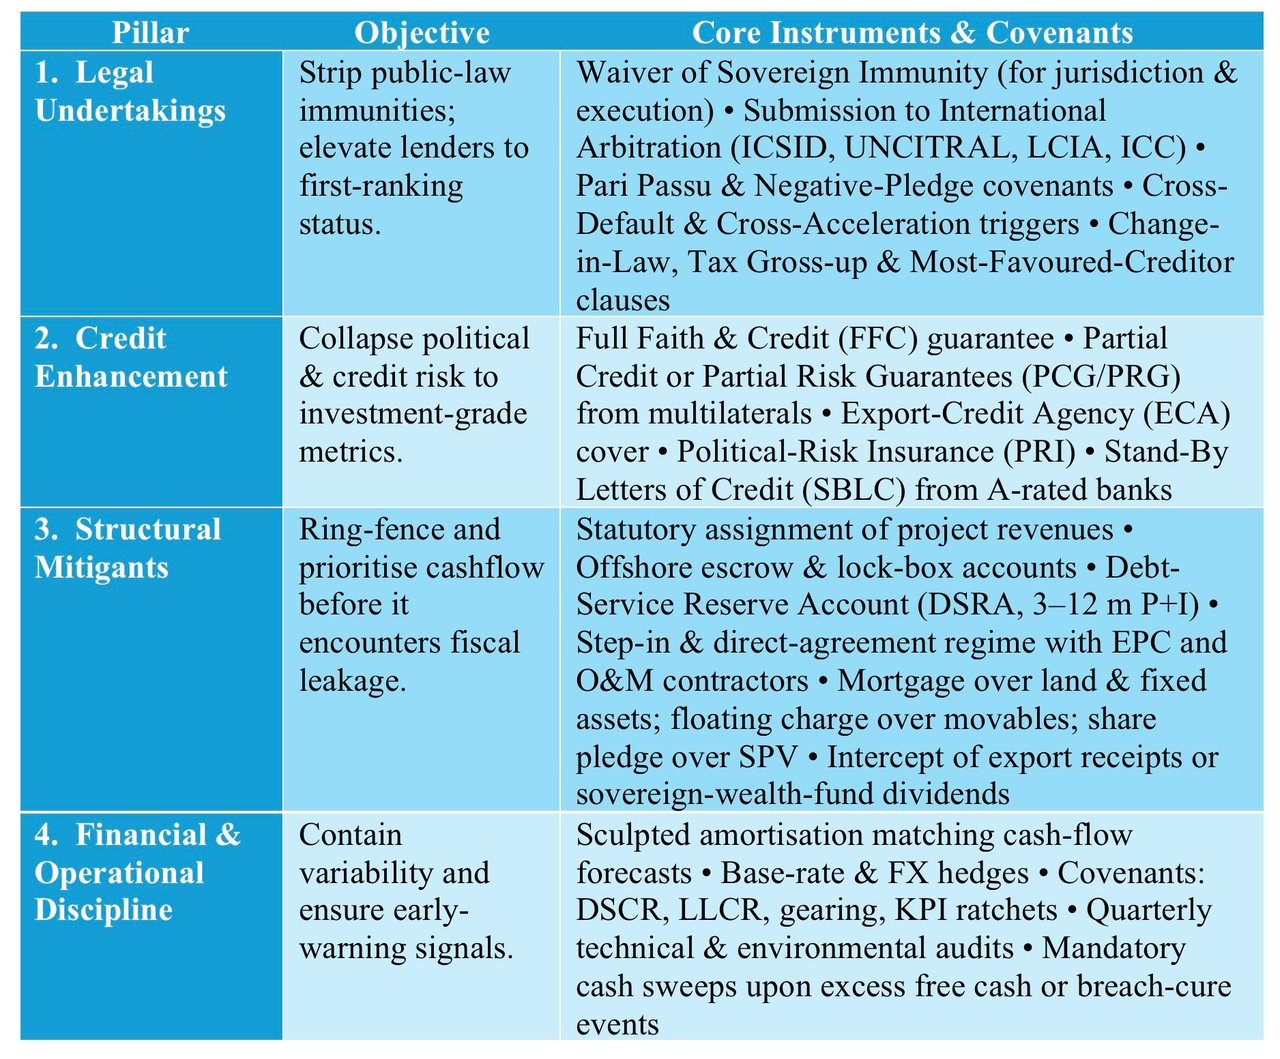
I. Die vier Säulen eines belastbaren Sicherheitenpakets
II. Vollstreckungsverlauf gegenüber einer staatlichen Gegenpartei
1. Vertragliche Fälligstellung
Bei Eintritt eines Kündigungsgrundes (Zahlungsverzug, Covenant-Verletzung, Enteignung, wesentliche nachteilige Veränderung, Cross-Default) stellen die Kreditgeber sämtliche Beträge sofort fällig.
- Mitteilung an Kreditnehmer und Garantiegeber zugestellt.
- Automatische Inanspruchnahme des SBLC oder Abruf der PRG, wenn die Heilung innerhalb der Nachfrist nicht erfolgt.
2. Erwirkung von Schiedssprüchen
Streitigkeiten werden an neutrale Foren verwiesen, am häufigsten an:
- ICSID (International Centre for Settlement of Investment Disputes) – Schiedssprüche sind bindend und müssen in allen Vertragsstaaten als rechtskräftige Urteile anerkannt werden (Art. 54 ICSID-Übereinkommen); nationale Gerichte dürfen die Entscheidung nicht in der Sache überprüfen, die Immunität von der Zwangsvollstreckung richtet sich jedoch weiterhin nach dem örtlichen Recht (Art. 55).
- UNCITRAL-/LCIA-/ICC-Ad-hoc- oder institutionelle Schiedsverfahren mit Sitz in London, Paris, Singapur oder Den Haag; Vollstreckung nach dem New Yorker Übereinkommen von 1958.
3. Anerkennung und Vollstreckung
- Der Schiedsspruch ist in Rechtsordnungen zur Anerkennung und Vollstreckung einzureichen, in denen der Staat Vermögenswerte hält, die für kommerzielle Zwecke genutzt werden, z. B. kommerzielle Forderungen oder gewerblich genutztes Eigentum des Staates selbst. Vermögenswerte von Zentralbanken sind in der Regel von der Vollstreckung ausgenommen (US FSIA §1611(b)(1); UK SIA 1978, s. 14(4)), und auf Vermögenswerte rechtlich selbstständiger staatseigener Einheiten kann nur in begrenzten Fällen im Wege der Vollstreckung zugegriffen werden.
- Stützen Sie sich auf die Lehre von der eingeschränkten Staatenimmunität (kodifiziert im britischen State Immunity Act 1978, im US-amerikanischen FSIA 1976 und im singapurischen SIA 1979): Der Staat genießt Immunität für hoheitliche Handlungen (jure imperii), nicht jedoch für kommerzielle Handlungen (jure gestionis); die Immunität von der Zwangsvollstreckung ist noch enger gefasst.
4. Pfändung und Drittschuldnerpfändung
- Drittschuldneranordnungen (England) bzw. Turnover Orders (USA) gegen Bankkonten, die der Staat für kommerzielle Zwecke unterhält.
- Arrest staatseigener kommerzieller Ladungen, soweit zulässig. Die Gerichte verfahren häufig restriktiv: Der Hong Kong Court of Final Appeal wandte in FG Hemisphere v DRC (2011) die absolute Immunität an, und der ITLOS ordnete die Freigabe des argentinischen Marineschiffs ARA Libertad durch Ghana an (2012), das auf Antrag von NML Capital festgehalten worden war.
- Beschlagnahme von staatseigenen Gewerbeimmobilien (Hotels, Telekommunikationsbeteiligungen), die nicht diplomatischen Zwecken dienen.
5. Treuhand- und Lock-Box-Kontrolle
- Werden Erlöse auf Offshore-Konten eingezahlt, die englischem oder New Yorker Recht unterliegen und Kontokontrollvereinbarungen unterworfen sind, kann ein Sicherheitentreuhänder diese im Verzugsfall ohne gerichtliche Anordnung im Land des Kreditnehmers verwerten.
- Dreiseitige Kontokontrollvereinbarungen mit dem Abnehmer oder Rohstoffkäufer lösen eine automatische Umleitung der Zahlungen aus.
6. Eintritts- und Substitutionsrechte
- Kreditgeber (oder deren Beauftragte) können den Betreiber nach Ablauf einer Abhilfefrist auf Grundlage von Direktvereinbarungen ersetzen und so den Vermögenswert und den Cashflow erhalten.
- Die Zustimmung der Regierung wird im Voraus in der Direktvereinbarung erteilt, wodurch das Risiko späterer Behinderungen verringert wird.
7. Beendigungsentschädigung bei öffentlich-privaten Partnerschaften
- Die Konzessionsvereinbarung verpflichtet den Staat in der Regel zur Zahlung einer pauschalen Kündigungsentschädigung, die bei Kündigung wegen Verzugs der Behörde oder politischer höherer Gewalt üblicherweise mindestens die vorrangige Verschuldung zuzüglich der Ablösekosten umfasst; bei Kündigung wegen Verzugs des Auftragnehmers fällt die Entschädigung in der Regel geringer aus.
- Die Verpflichtung kann durch eine Garantie eines hoch bewerteten Instituts oder einer multilateralen Einrichtung (z. B. ADB, IDA) unterlegt werden.
8. Inanspruchnahme von Garantien und Versicherungen
- PCG/PRG: Die Kreditgeber legen eine Schadensanzeige (Notice of Claim) und einen Schiedsspruch vor (bei PRG teilweise bereits den bloßen Zahlungsverzug) und werden innerhalb der in der Garantievereinbarung festgelegten Frist ausgezahlt.
- PRI deckt Enteignung, Währungsinkonvertibilität und Vertragsbruch ab; die Versicherer treten nach der Zahlung in die Rechte ein und nehmen den Staat in Regress.
9. Durchsetzung von Gläubigergemeinschaftsbeschlüssen und Treuhandurkunden (Ablösung über den Kapitalmarkt)
- Sollte das Darlehen durch eine Anleihe refinanziert werden, sind Single-Limb-CACs (Collective Action Clauses, Umschuldungsklauseln) aufzunehmen, um das Risiko von Blockadepositionen zu verringern und zugleich die vom Treuhänder getragene Durchsetzung bis zur Fälligstellung zu wahren.
III. Praktischer Ablauf der Sicherheitenbestellung und -perfektionierung
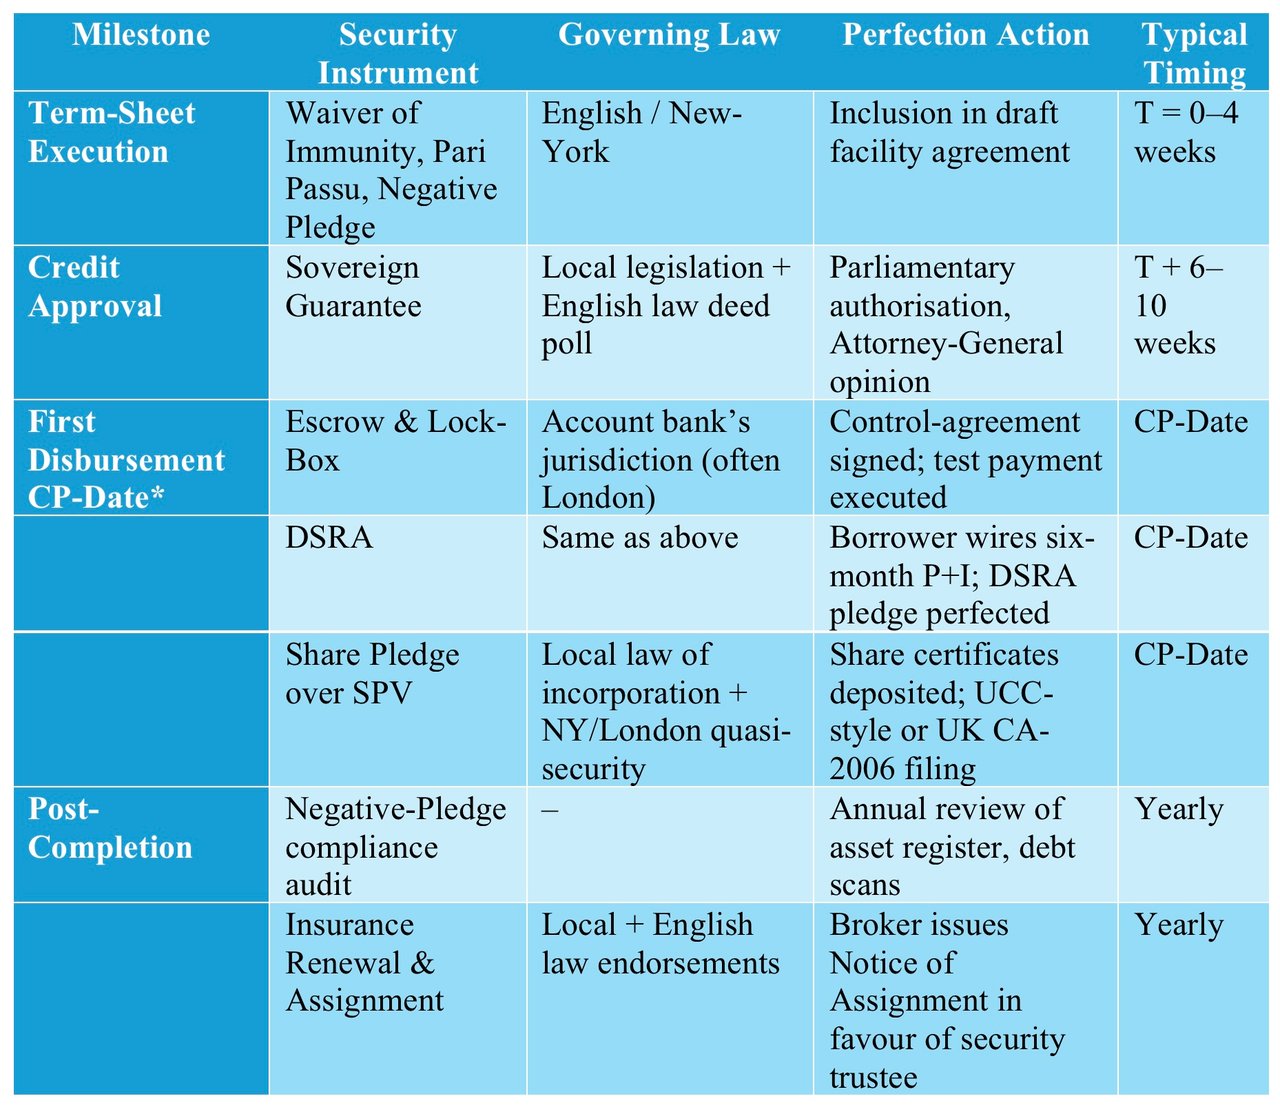
* CP = Aufschiebende Bedingungen (Conditions Precedent).
IV. Risikosensitive Verbesserungen
1. Volatilität der Rohstoffpreise
- Risikominderung: Vorab vereinbartes Absicherungsmandat mit dem Rohstoffhandel der Bank; Swap-Abwicklung durch Exportforderungen besichert.
2. FX-Inkongruenz
- Risikominderung: Synthetische Tranche in Landeswährung, geschaffen mittels Cross-Currency-Swap; Nachschussforderungen werden aus einer Liquiditätsfazilität finanziert, die halbjährlich aufgefüllt wird.
3. Höhere Gewalt und politische Ereignisse
- Risikominderung: Schichtung von PRI und PRG; Kündigungszahlung bemessen als „Verbindlichkeiten zuzüglich voraussichtlicher Auflösungskosten bei Absicherungsgeschäften“.
4. Kapitalbelastung durch den Basel-Output-Floor
- Risikominderung: Deckungen von Exportkreditagenturen oder multilaterale Garantien, die die Risikogewichte nach den anwendbaren Eigenkapitalvorschriften senken können.
V. Ergänzende Klauseln zur Stärkung der Durchsetzbarkeit
- Ausdrücklicher Verzicht auf die „Act of State“-Doktrin (US-Recht) – betrifft eine Einrede, die gelegentlich geltend gemacht wird, um der Vollstreckung entgegenzutreten.
- Verpflichtung zum Verzicht auf Gegenansprüche („No Counter-Claim“) – verwehrt es dem Staat, nicht zusammenhängende Steuer- oder Deliktsansprüche mit dem Schuldendienst zu verrechnen.
- Währungsfreistellungsklausel (Currency-Indemnity Clause) – verpflichtet den Staat zum Ausgleich, wenn ein Urteil zur Vollstreckung in Landeswährung umgerechnet werden muss.
- Informationspflichten mit automatischer Margenerhöhung – die verspätete Übermittlung von Fiskaldaten löst eine Margenerhöhung aus (z. B. +25 Bp.).
- Anlagebestimmung für das DSRA – das Schuldendienstreservekonto (Debt Service Reserve Account) muss in zulässigen Instrumenten angelegt werden, und jeder Fehlbetrag unter dem erforderlichen Reservesaldo ist aufzufüllen.
Kurz gefasst
Durch die Schichtung rechtlicher Verpflichtungen, Bonitätsabsicherungen Dritter, fest verankerter Cashflow-Abschöpfungen und Frühwarn-Covenants können Kreditgeber den erwarteten Verlust verringern und die Aussichten auf Rückführung verbessern; das zugrunde liegende staatliche Ausfallrisiko lässt sich dadurch jedoch nicht beseitigen. Sollte der Staat dennoch ausfallen, ist eine abgestufte Durchsetzungsfolge (beginnend mit weichen Auslösern (Cash Sweeps), über Schiedssprüche bis hin zur weltweiten Vermögenspfändung) darauf ausgelegt, den Zahlungsrang der Kreditgeber zu wahren, ohne eine geopolitische Konfrontation auszulösen. Kurz gesagt: Eine sorgfältig konzipierte Sicherungsarchitektur wirkt ex ante abschreckend gegen Zahlungsausfälle und verschafft Finanziers ex post international anerkannte Rechtsbehelfe.
Abschließende Betrachtung
Die zusätzlichen Unterlagen, die ein Staat beifügt (parlamentarische Genehmigungen, ESG-Prüfungen, FPIC-Zustimmungen, Klima-Stresstests), mögen in der Vorbereitungsphase aufwendig erscheinen, können jedoch sowohl die Ausfallwahrscheinlichkeit als auch die Verlustquote bei Ausfall in einer Weise senken, die eine Marge allein nicht leisten kann. Investoren vertrauen tendenziell einem Schuldner, der diese Schutzmechanismen in eine Transaktion aufnimmt, wodurch eine Rechtsdurchsetzung seltener erforderlich wird. Darin liegt der Unterschied zwischen einer bloß strukturierten und einer wirklich bankfähigen Transaktion.
Strategische Beratung: Drei letzte Botschaften an einen staatlichen Kreditnehmer
1. „Bankability ist ein bewegliches Ziel.“
Die akzeptable Risikoverteilung wird sich ändern, sobald der Output Floor nach Basel III schrittweise eingeführt wird und sich klimabereinigte Ratings sowie politische Risikoprämien weiterentwickeln. Verankern Sie Überprüfungsauslöser im Abstand von vierundzwanzig Monaten.
2. „Die Struktur bestimmt den Spread stärker als das Rating.“
Eine Transaktion mit schwacher Besicherung kann zu höheren Aufschlägen bewertet werden als eine Transaktion eines niedriger bewerteten Staates mit Treuhandkonto, PRG und Eintrittsrechten (Step-in Rights). Das Rating ist maßgeblich, die Struktur der Transaktion jedoch ebenso.
3. „Transparenz vorab, Risiko am Ende.“
Staaten, die jede Eventualverbindlichkeit bereits im parlamentarischen Verfahren offenlegen und politische Risiken hinter multilateralen Absicherungen abschirmen, stoßen tendenziell auf eine breitere Anlegernachfrage. Intransparenz zieht dagegen in der Regel Risikoaufschläge nach sich oder stößt auf Schweigen.
Staatsfinanzierung
Zehn Fragen, die die Modalitäten auf die fünf wesentlichen eingrenzen, die zu Ihrer Situation passen – und dabei die Deckungsquote auf den Prüfstand stellen.
Bereit für eine Zoom-Videokonferenz?