Das Schattenbankensystem in Europa, den Vereinigten Staaten und Asien
Strukturen, Funktionen und systemische Auswirkungen
1. Begriffliche Definition und wirtschaftliche Funktion
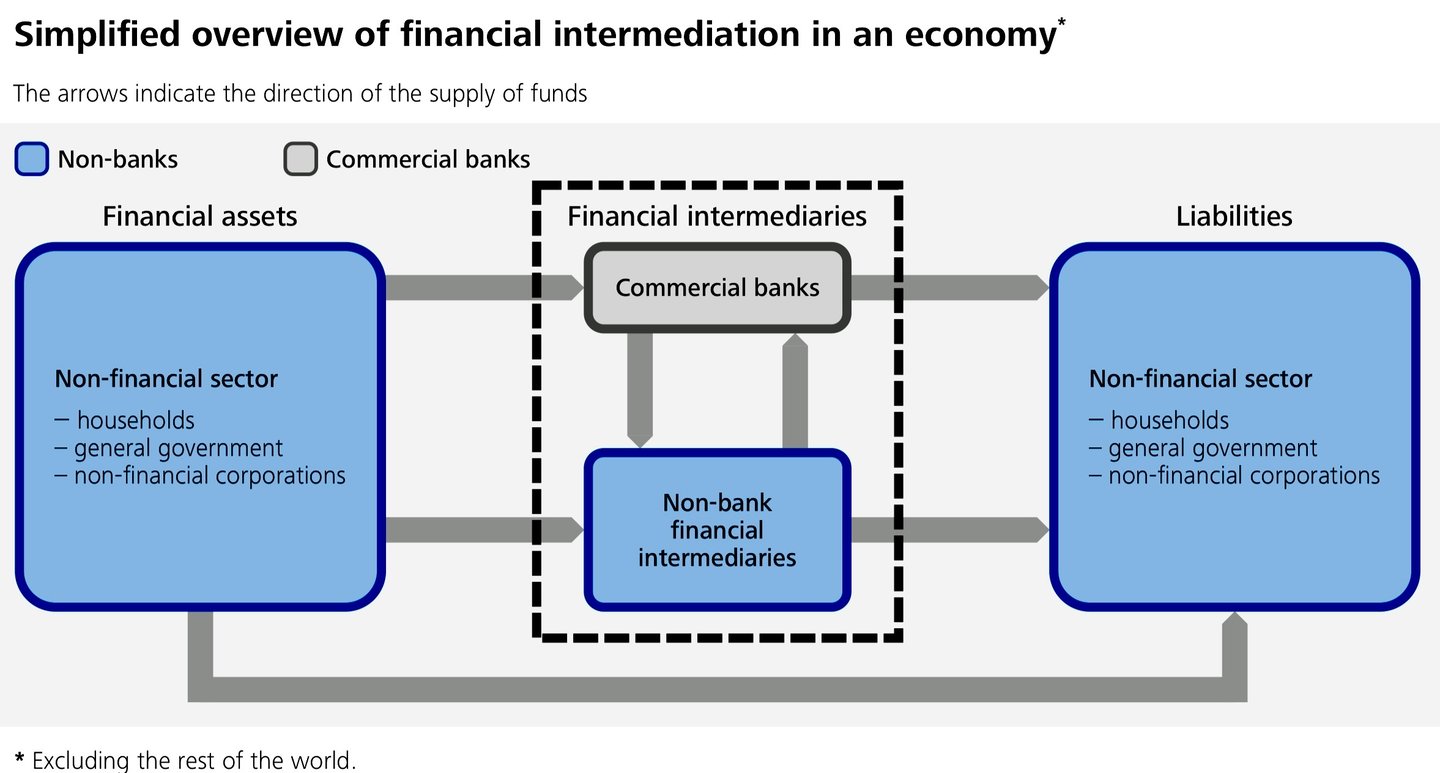
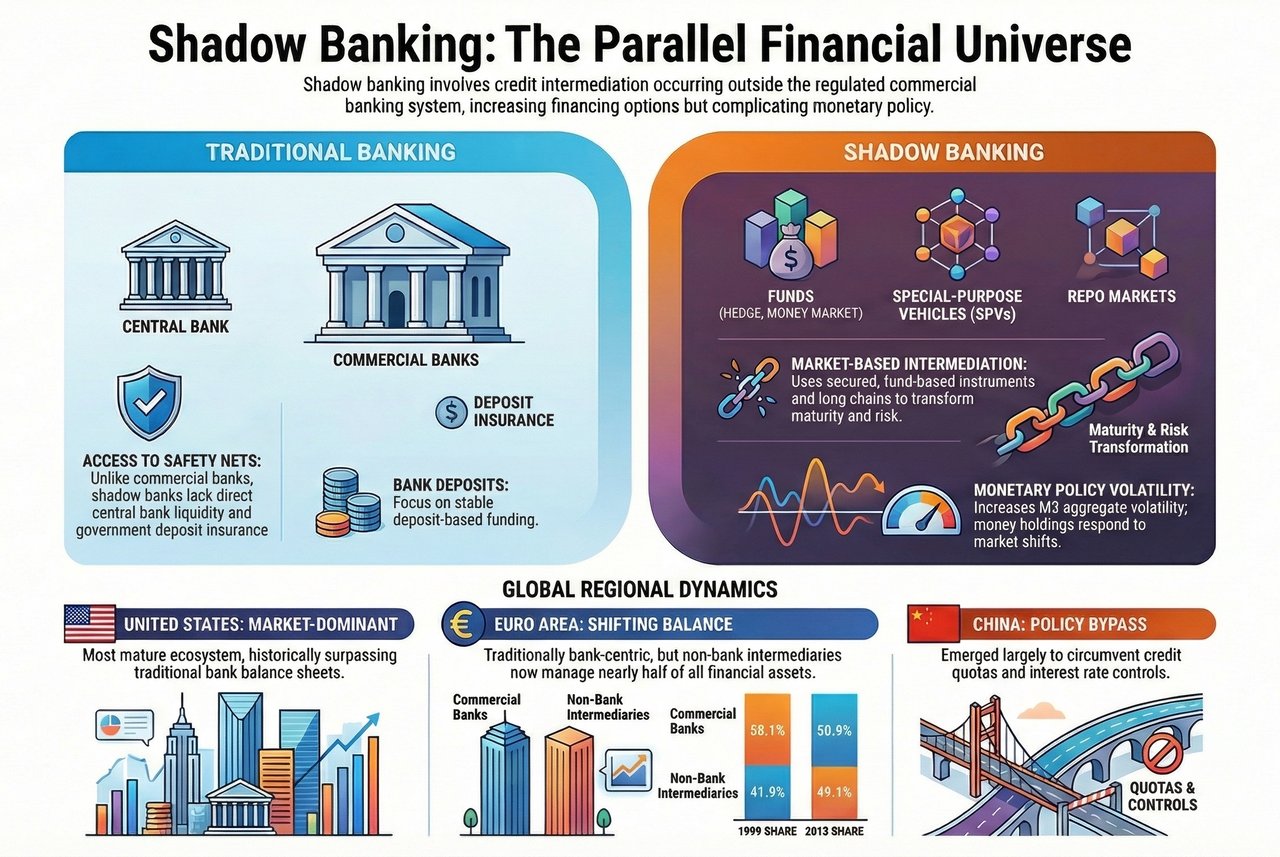
Das Schattenbankensystem – vom Finanzstabilitätsrat seit 2018 als nichtbankenbasierte Finanzintermediation (Non-Bank Financial Intermediation, NBFI) bezeichnet – umfasst Kreditintermediationsaktivitäten, die außerhalb des Aufsichtsbereichs des regulierten Geschäftsbankensektors durchgeführt werden. Es erfasst Einheiten und Tätigkeiten, die Fristen-, Liquiditäts- und Risikotransformation betreiben, ohne unmittelbaren Zugang zu Zentralbankliquidität, zur Einlagensicherung oder zum vollen Umfang der für Banken geltenden Aufsichtsregulierung zu haben.
Zu den Kernkomponenten gehören typischerweise:
- Geldmarktfonds
- Anlage- und Hedgefonds
- Zweckgesellschaften (SPVs) und Verbriefungsvehikel
- Repo- und Wertpapierleihemärkte
- Finanzierungsgesellschaften sowie bestimmte Versicherungs- und Pensionsfondsaktivitäten
Aus ökonomischer Sicht erfüllt das Schattenbankensystem eine ergänzende Funktion zum traditionellen Bankgeschäft, indem es die Finanzierungskanäle erweitert, die Allokationseffizienz verbessert und die Nachfrage nach marktbasierter Finanzierung bedient. Aus systemischer Sicht führt es Intransparenz, Hebelwirkung und Prozyklizität ein.
2. Europa: Bankzentrierte Systeme mit zunehmender marktbasierter Intermediation
Strukturelle Merkmale
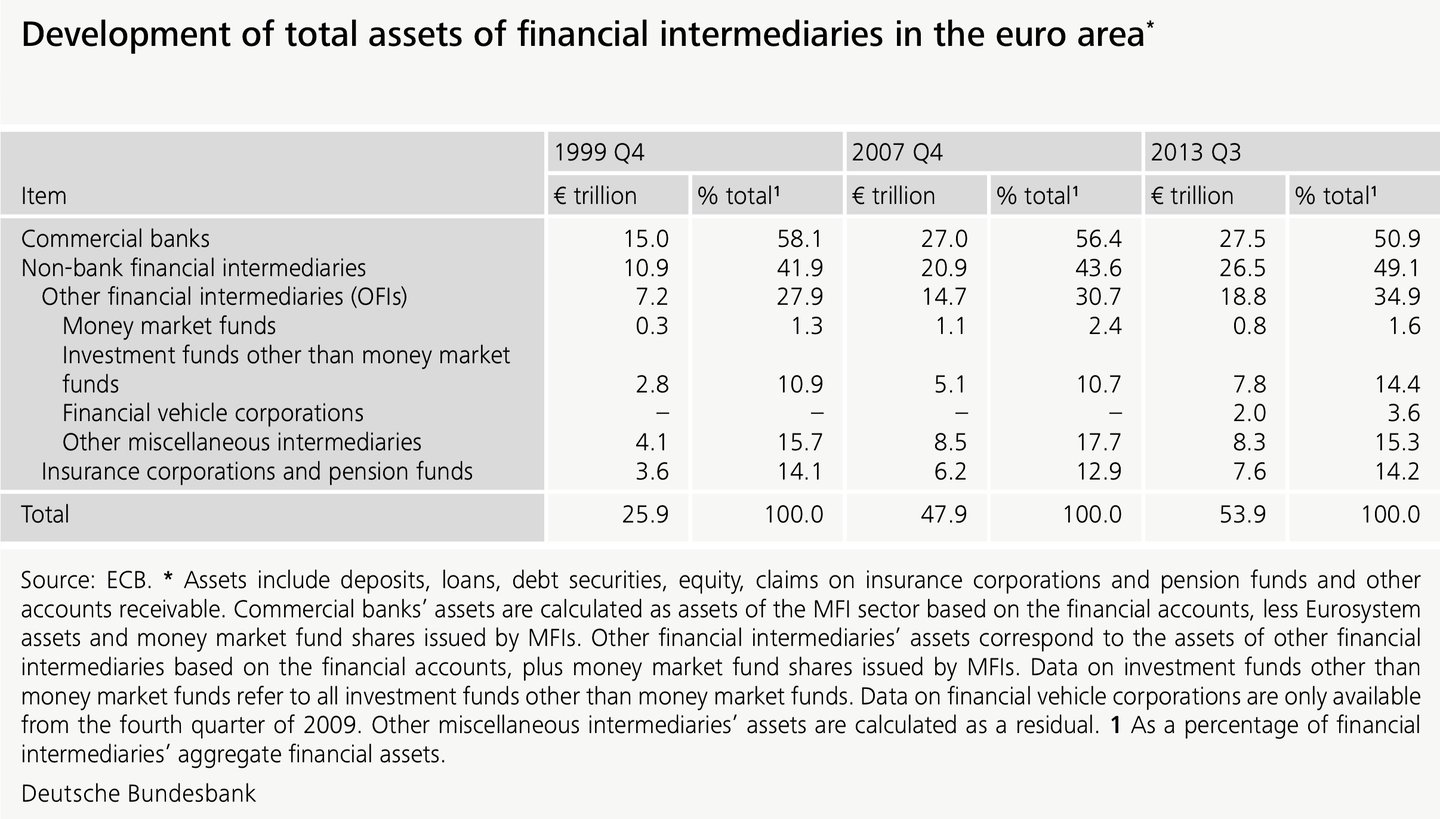
Das europäische Finanzsystem ist nach wie vor überwiegend bankbasiert, insbesondere im Euroraum. Gleichwohl hat sich das Schattenbankwesen seit den späten 1990er-Jahren erheblich ausgeweitet, und zwar vor allem durch:
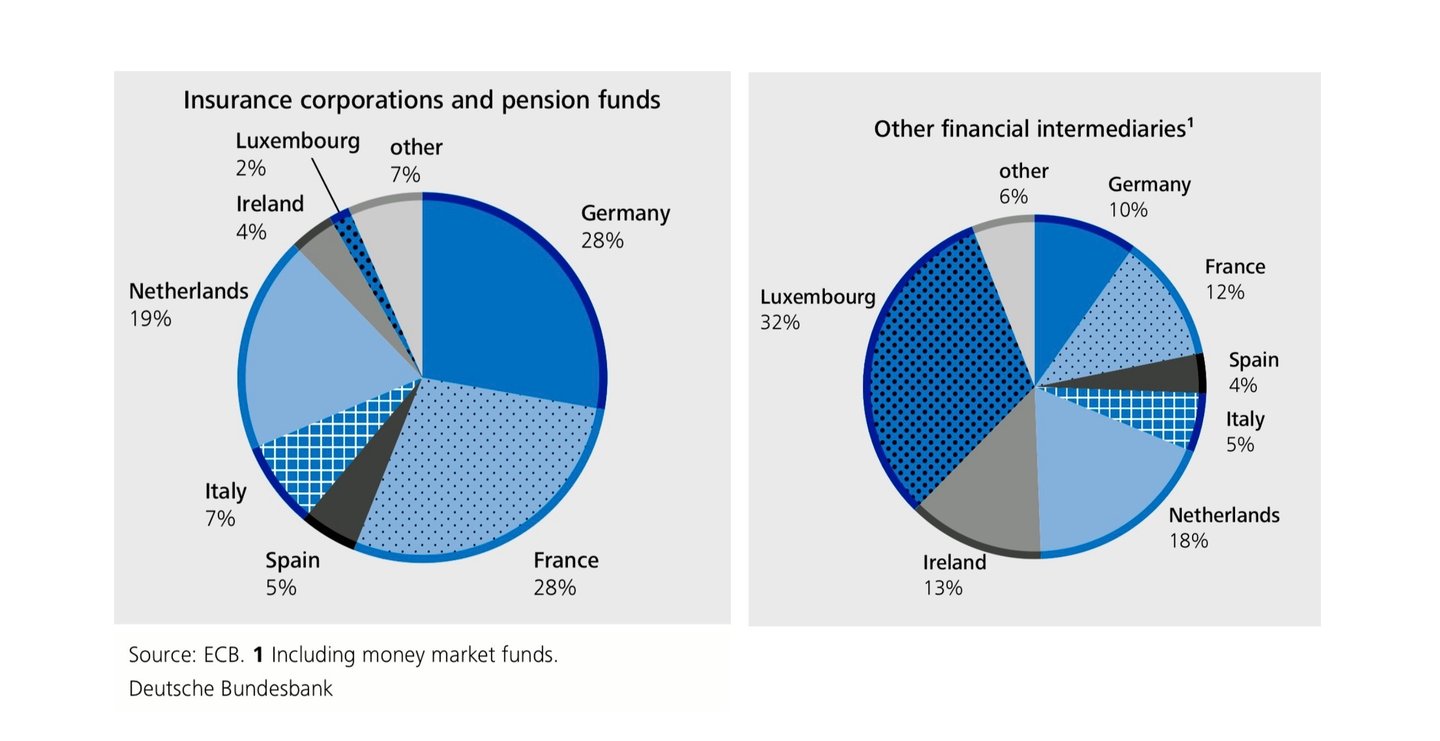
- Investmentfonds (insbesondere mit Sitz in Luxemburg und Irland)
- Verbriefungszweckgesellschaften
- Repo-basierte Strukturen zur Wholesale-Refinanzierung
Europa arbeitet seit jeher nach dem Modell der Universalbank. Folglich können Aktivitäten, die in den USA dem „Schattenbankwesen“ zugerechnet würden, rechtmäßig innerhalb von Bankengruppen angesiedelt sein und in regulierten Bilanzen erscheinen, was Messung und Vergleich erschwert.
Auswirkungen auf Geldpolitik und Stabilität
Nach Analysen der Deutschen Bundesbank und der Europäischen Zentralbank gilt für das Schattenbankensystem in Europa:
- Schwächt den Informationsgehalt der herkömmlichen Geldmengenaggregate
- Verändert die geldpolitische Transmission, indem die Finanzierung von der Bankkreditvergabe hin zu Vermögenspreisen verlagert wird
- Erhöht die Verflechtung zwischen Banken und Nichtbank-Intermediären, insbesondere über Repo-Geschäfte und Verbriefungen
Analysen der Bundesbank zeigen, dass Einlagen von Nichtbank-Finanzintermediären stärker mit Vermögenspreisen als mit der realwirtschaftlichen Aktivität korrelieren, was die Volatilität von Aggregaten wie M3 erhöht.
3. Vereinigte Staaten: Marktbasierte Finanzierung als vorherrschendes Modell
Strukturelle Merkmale
Die Vereinigten Staaten verfügen über das ausgereifteste und systemisch bedeutsamste Schattenbankensystem weltweit. Zu den wesentlichen Merkmalen zählen:
- Ein historisch fragmentiertes Bankensystem
- Tiefe Kapitalmärkte
- Starke Abhängigkeit von Verbriefung und Repo-Finanzierung
Vor der Finanzkrise der Jahre 2007–2009 überstiegen die Bruttoverbindlichkeiten des US-amerikanischen Schattenbankensystems (rund 20 Billionen USD auf dem Höchststand 2007–2008) diejenigen des traditionellen Bankensystems (rund 14 Billionen USD), so die Untersuchungen der Federal Reserve Bank of New York (Pozsar et al., 2010).
Zu den wesentlichen Bestandteilen zählen:
- Broker-Dealer, die über Overnight-Repo finanziert werden
- Asset-Backed-Commercial-Paper-Conduits
- Geldmarktfonds als Einlagenersatz
Krisenerfahrung und regulatorische Reaktion
Die globale Finanzkrise hat gezeigt, dass das US-amerikanische Schattenbankensystem anfällig für Dynamiken war, die einem Bank Run entsprechen, jedoch ohne den Schutz durch einen Kreditgeber letzter Instanz. Der Zusammenbruch der Märkte für Wholesale-Refinanzierung erzwang außerordentliche Eingriffe des Federal Reserve System.
Die Reformen nach der Krise (Dodd-Frank Act, Reform der Geldmarktfonds, verstärkte Aufsicht über Repo-Geschäfte) haben einige Schwachstellen verringert, die strukturelle Dominanz der marktbasierten Intermediation jedoch nicht umgekehrt.
4. Asien: Staatlich beeinflusstes Wachstum mit regionaler Divergenz
China: Schattenbanken als Umgehung der Geldpolitik
In China entstand das Schattenbankensystem (Shadow Banking) vor allem als Reaktion auf:
- Kreditkontingente
- Zinskontrollen
- Aufsichtsrechtliche Beschränkungen für staatliche Banken
Zu den wichtigsten Instrumenten zählen:
- Treuhandprodukte
- Vermögensverwaltungsprodukte (Wealth Management Products, WMPs)
- Treuhanddarlehen und außerbilanzielle Zweckgesellschaften
Anders als in westlichen Systemen ist das chinesische Schattenbankwesen eng mit staatlichen Zielen und impliziten Garantien verflochten, wodurch ein Moral Hazard entsteht und nicht bloße Regulierungsarbitrage. Periodische regulatorische Eingriffe, insbesondere die Vermögensverwaltungsregeln von 2018, haben das Wachstum gedämpft, das System jedoch nicht beseitigt.
Japan und aufstrebendes Asien
- Der Schattenbankensektor Japans ist verhältnismäßig begrenzt; an ihm sind in erheblichem Umfang institutionelle Anleger beteiligt und weniger intransparente Vehikel.
In den aufstrebenden asiatischen Volkswirtschaften ist das Schattenbankensystem weiterhin kleiner, wächst jedoch parallel zur Entwicklung der Kapitalmärkte rasch.
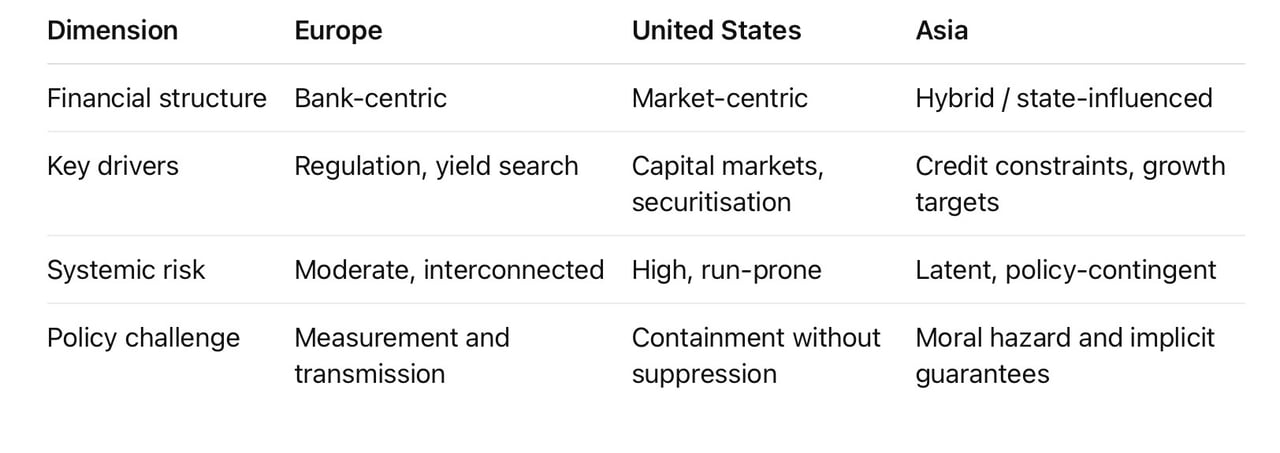
5. Vergleichende Beurteilung
6. Politische und strategische Implikationen
In allen Regionen gilt für das Schattenbankensystem:
- Schwächt die Wirksamkeit einer auf Banken ausgerichteten Geldpolitik
- Erhöht die Abhängigkeit von Vermögenspreiskanälen
- Verstärkt Finanzzyklen durch prozyklische Hebelwirkung
Die strategische Herausforderung für die Aufsichtsbehörden besteht nicht in der Beseitigung, sondern in der Eindämmung:
- Eindämmung der Regulierungsarbitrage
- Verbesserung der statistischen Abdeckung
- Verhältnismäßige Anwendung makroprudenzieller Instrumente auf Banken und Nichtbanken
Das Schattenbankensystem ist keine Anomalie, sondern ein strukturelles Merkmal des modernen Finanzkapitalismus. Versuche, es vollständig zu unterbinden, verlagern Risiken tendenziell, anstatt sie zu beseitigen. Das vernünftige Ziel ist die geordnete Einbindung in die übrige Finanzarchitektur.
Kurz gefasst
Das Schattenbankensystem spiegelt dauerhafte ökonomische Kräfte wider: die Nachfrage nach Liquidität, Rendite und Flexibilität der Bilanz. Seine Ausprägung unterscheidet sich in Europa, den Vereinigten Staaten und Asien, seine systemische Bedeutung ist jedoch universell. Eine solide Regulierungspolitik erfordert Präzision, kein Verbot.