Staaten und staatliche Institutionen
National Development Capital Facility
National Development Capital Facility
Finanzierung produktiver nationaler Vermögenswerte durch disziplinierte staatliche Kapitalstrukturierung
Die Fähigkeit eines Landes, Infrastruktur und Industrie zu entwickeln, hängt von mehr ab als von der nominellen Verfügbarkeit von Kapital. Sie hängt davon ab, ob ein Projekt unter Verpflichtungen vorbereitet, genehmigt, finanziert und betrieben werden kann, die der Staat tragen kann.
Das Missverhältnis ist hinlänglich bekannt. Infrastruktur benötigt Kapital über fünfzehn oder zwanzig Jahre, während die verfügbare Bankfinanzierung wesentlich früher fällig werden kann. Ein Projekt erwirtschaftet möglicherweise Erträge in Landeswährung, während die importierte Ausrüstung und die externen Verbindlichkeiten auf US-Dollar oder Euro lauten. Inländische Pensions- und Versicherungsfonds verfügen unter Umständen über erhebliche langfristige Ersparnisse, es fehlt ihnen jedoch an Instrumenten, deren Governance-, Liquiditäts- und Risikoeigenschaften ihren Anlagerichtlinien genügen.
Internationale Anleger wiederum sehen möglicherweise ein Länderrating, ohne die Risiken eines einzelnen Vermögenswerts von den Risiken des Staates insgesamt unterscheiden zu können.
Die National Development Capital Facility von International Finance Bank LTD ist ein Mandat, diese Fragen in der richtigen Reihenfolge zu beantworten. IFB arbeitet mit ordnungsgemäß bevollmächtigten staatlichen Kunden und Kunden des öffentlichen Sektors zusammen, um ein definiertes Projekt oder Portfolio zu bewerten, eine geeignete Finanzierungsarchitektur zu entwerfen, mögliche Risikoteilungsvereinbarungen zu prüfen und zu testen, ob inländisches und internationales institutionelles Kapital zu akzeptablen Bedingungen mobilisiert werden kann.
Die Fazilität ist weder eine vorab genehmigte Kreditlinie noch ein bereitstehender Pool von Anlegergeldern noch ein Versprechen eines bestimmten Zinssatzes. Ihr Ergebnis ist ein belegbasierter Weg zu einer Finanzierungsentscheidung. In manchen Fällen führt dieser Weg zu einem Kapitalmarktinstrument oder zu einer Projektfinanzierungstransaktion. In anderen Fällen sind die übliche staatliche Kreditaufnahme, konzessionäre Finanzierung, die unmittelbare Haushaltsfinanzierung oder eine Verschiebung die tragfähigere Schlussfolgerung.
Das Mandat beginnt bei der Staatsbilanz
Eine geplante Finanzierung ist im Zusammenhang mit den bestehenden Verbindlichkeiten des Staates zu beurteilen. Die Vorarbeiten von IFB umfassen daher die Prüfung des Schuldenprofils der Regierung, der Refinanzierungskonzentrationen, der Währungszusammensetzung, der Schuldendienstfähigkeit, der ausstehenden Garantien sowie der Verbindlichkeiten der betreffenden öffentlichen Unternehmen. Berücksichtigt wird dabei die Behandlung der geplanten Transaktion nach innerstaatlichem Recht, den Vorschriften zur Haushaltsberichterstattung sowie etwaigen anwendbaren Schuldenobergrenzen oder Finanzierungsprogrammen.
Dies gilt auch dann, wenn ein Projekt als eigenständige juristische Person errichtet wird. Eine Projektgesellschaft kann die Eigentumsverhältnisse klären und die Projektkonten trennen, beseitigt jedoch durch ihre bloße Existenz nicht die wirtschaftliche Wirkung einer staatlichen Garantie, einer Verfügbarkeitszahlung, einer Mindesterlöszusage oder der Erwartung, dass der Staat eine wesentliche öffentliche Dienstleistung rettet. Direkte und Eventualverpflichtungen müssen nach dem jeweils anwendbaren Rahmen identifiziert, soweit praktikabel bewertet, genehmigt und ausgewiesen werden. Die Leitlinien der Weltbank sehen ausdrücklich vor, dass Regierungen die aus öffentlich-privaten Partnerschaften entstehenden fiskalischen Verpflichtungen bewerten, budgetieren, überwachen und offenlegen.
Bei Ländern, für die eine Schuldentragfähigkeitsanalyse von IWF und Weltbank vorliegt, sind die vorgeschlagenen Verpflichtungen und plausible Schocks auch im Lichte dieser Analyse zu betrachten. Das Analyserahmenwerk untersucht die Basisentwicklung der Verschuldung sowie Risiken, darunter Eventualverbindlichkeiten, Rohstoffpreise, Naturkatastrophen und Schocks bei der Marktfinanzierung.
Die zentrale Frage lautet nicht, ob eine Transaktion außerhalb einer bestimmten Bilanzposition erfasst werden kann. Entscheidend ist, ob der Staat seine tatsächlichen Verpflichtungen unter belastbaren Bedingungen, einschließlich widriger, erfüllen kann.
Was in die Fazilität aufgenommen werden kann
Die Fazilität richtet sich an Projekte oder Portfolios mit klar erkennbarem öffentlichem Zweck und einem bestimmbaren Finanzierungsbedarf. Mögliche Sektoren sind Stromerzeugung und -übertragung, Wassersysteme, Häfen und Logistik, produktive Landwirtschaft, industrielle Weiterverarbeitung sowie sonstige Infrastruktur, die die inländische Wertschöpfung unterstützt.
Projekte können unterschiedliche Zahlungsmodelle aufweisen. Ihre Unterschiede müssen gewahrt bleiben:
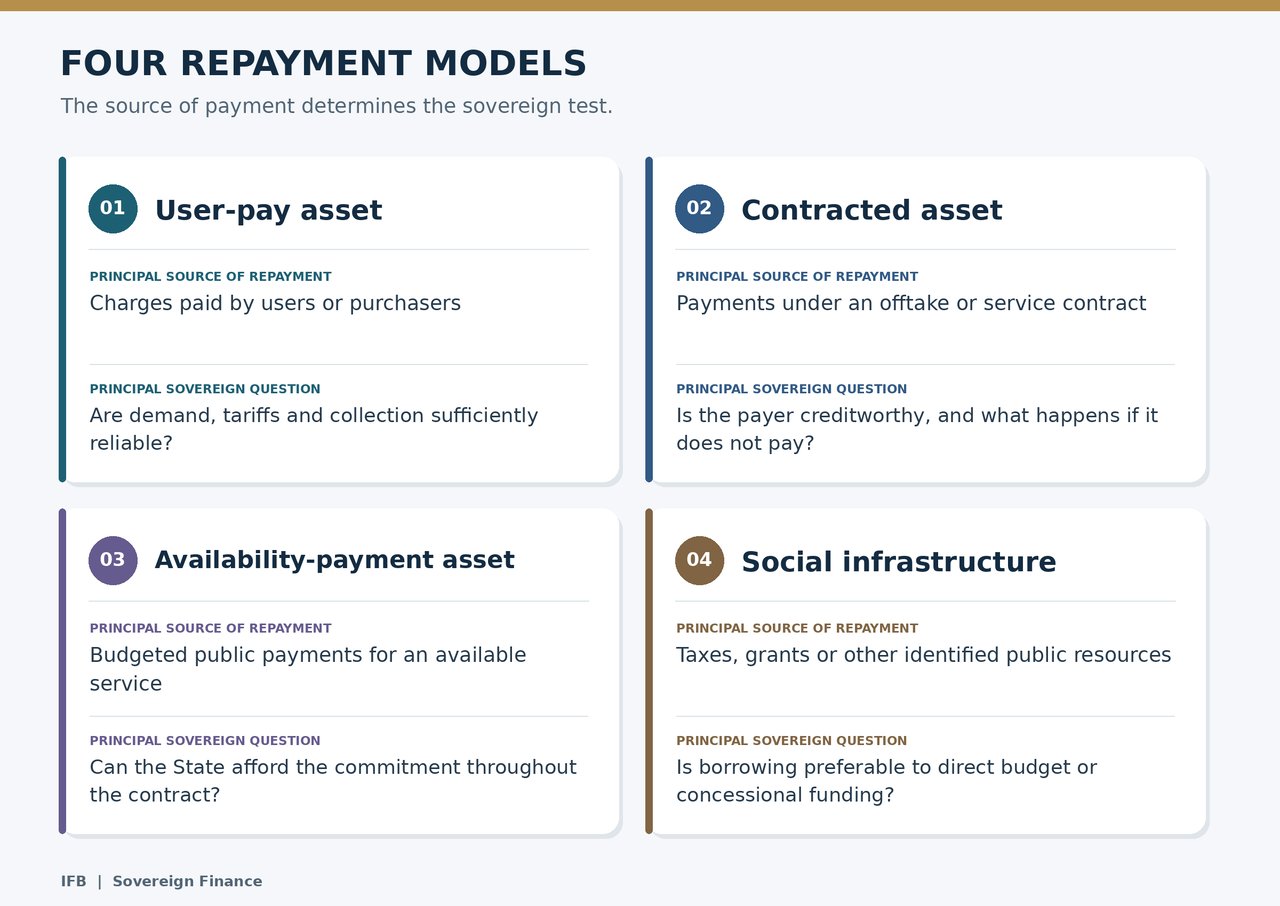
Eine Schule oder ein Krankenhaus kann einen außerordentlichen wirtschaftlichen und gesellschaftlichen Nutzen stiften, ohne Projekteinnahmen zu erzielen. IFB würde den gesellschaftlichen Ertrag nicht so darstellen, als stünde er als Zahlungsmittel für den Schuldendienst zur Verfügung. Solche Vermögenswerte erfordern eine ausdrücklich benannte, tragfähige öffentliche Zahlungsquelle oder eine andere geeignete Form der Finanzierung.
Die Projektvorbereitung muss zudem Grundstücke und Genehmigungen, Beschaffung, Umwelt- und Sozialverpflichtungen, Planung, Bauzeitplan, Betriebskapazität, Instandhaltung und die spätere Übergabe des Vermögenswerts berücksichtigen. Der Rahmen des IWF zur Bewertung öffentlicher Investitionen verortet Projektbewertung, -auswahl, Budgetierung und Umsetzung innerhalb der übergeordneten Qualität des Managements öffentlicher Investitionen; sein Klimamodul ergänzt die Bewertung physischer Klimarisiken und der Widerstandsfähigkeit.
Eine um den Vermögenswert herum aufgebaute Finanzierungsstruktur
Sobald ein Projekt die ersten öffentlichen und fiskalischen Prüfungen bestanden hat, prüft IFB die Kapitalstruktur. Je nach Transaktion kann diese Eigenkapital des Sponsors, öffentliche Kapitalbeiträge, Beteiligungen zu Vorzugskonditionen oder von Entwicklungsfinanzierungsinstituten, kommerzielle Fremdmittel, institutionelle Schuldverschreibungen und eine definierte Reserve kombinieren. Keine Ebene wird allein deshalb aufgenommen, damit die Struktur ausgefeilter erscheint.
Der Entwurf folgt fünf Grundsätzen.
Erstens sollte die Fristigkeit der Finanzierung der Lebensdauer des Vermögenswerts entsprechen. Ein langlebiger Energie- oder Verkehrsvermögenswert sollte nicht von wiederholten kurzfristigen Anschlussfinanzierungen abhängen, sofern kein ausdrücklicher und tragbarer Refinanzierungsplan vorliegt.
Zweitens muss das Währungsrisiko einen identifizierbaren Träger haben. Einnahmen in Landeswährung bedienen Fremdwährungsschulden nicht zu festen wirtschaftlichen Kosten. Eine Transaktion kann auf Finanzierung in Landeswährung, angemessen bepreister Absicherung, vertraglicher Indexierung oder einer Kombination daraus beruhen. Jede Wahl hat fiskalische und kommerzielle Folgen.
Drittens sollte jedes Risiko derjenigen Partei zugewiesen werden, die es steuern oder bepreisen kann. Baufertigstellung, Betriebsleistung, Nachfrage, Zahlung durch den Abnehmer, politische Maßnahmen und Währungstransfer sind unterschiedliche Risikopositionen. Eine staatliche Garantie, die sämtliche dieser Risiken abdeckt, mag einfach zu formulieren sein, ist für den Staat jedoch kostspielig und verbessert die Disziplin nicht wirksam.
Viertens muss die Bonitätsverbesserung die Transaktion nachweislich verbessern. Eine dotierte Reserve, eine unabhängige Garantie, eine Risikobeteiligung von Entwicklungsfinanzierern, eine Versicherungspolice oder ein verpfändeter Cashflow ist mit Kosten verbunden. IFB prüft, ob die sich daraus ergebende Senkung der Finanzierungskosten oder Verbesserung der Laufzeit diese Kosten rechtfertigt. Ein weiteres Versprechen desselben Staates kann das zugrunde liegende staatliche Kreditrisiko für sich genommen nicht verändern.
Fünftens muss die Zahlungsreihenfolge nachvollziehbar sein. Anleger und der Staat sollten erkennen können, wo die Erlöse eingehen, wer die Konten kontrolliert, welche Betriebskosten zuerst bedient werden, wann Schuldendienst und Reserven dotiert werden und wann Ausschüttungen zulässig sind. Eine Komplexität, die sich nicht erklären und prüfen lässt, stellt eine Belastung dar.
Inländisches Kapital verantwortungsvoll mobilisieren
Inländische Pensionsfonds, Versicherer, Banken und staatliche Investitionsinstitutionen können wertvolle Anbieter langfristigen Kapitals sein. Ihre Beteiligung kann zudem die Abhängigkeit eines Projekts von Fremdwährungen verringern. Sie sollte jedoch niemals allein deshalb vorausgesetzt werden, weil diese Institutionen Vermögenswerte halten.
IFB würde das Mandat, die Konzentrationsgrenzen, den Liquiditätsbedarf, die zulässigen Instrumente und die Governance-Anforderungen jedes Anlegers prüfen. Ein inländischer institutioneller Anleger sollte zu Bedingungen investieren, die seinen Pflichten gegenüber seinen eigenen Begünstigten genügen. Eine staatliche Anweisung, ungeeignete Projektrisiken zu übernehmen, stellt keine Kapitalmobilisierung dar; sie überträgt fiskalische Risiken auf die Sparer.
Eine inländische Tranche kann sich von einer internationalen Tranche hinsichtlich Währung, Laufzeit oder Zahlungsprofil unterscheiden. Jeder Unterschied muss wirtschaftlich begründet und offengelegt werden. Steht eine Beteiligung von Entwicklungsfinanzierern oder eine unabhängige Garantie zur Verfügung, besteht das Ziel darin, sie zu nutzen, um privates Kapital zu gewinnen, das andernfalls nicht verfügbar wäre, statt Investoren zu verdrängen, die auch ohne Unterstützung zur Beteiligung bereit sind. Die Leitlinien der Weltbank zur Infrastrukturfinanzierung beschreiben die unterschiedlichen Rollen von öffentlichem, multilateralem und privatem Kapital sowie die vertraglichen Schutzmechanismen, die Investoren üblicherweise verlangen.
Staatliche Kontrolle und öffentliche Rechenschaftspflicht
Der Staat behält die Kontrolle über Politik, öffentliche Genehmigungen, Beschaffungsentscheidungen sowie die Entscheidung, ob Verbindlichkeiten eingegangen oder Unterstützung gewährt wird. Aufgabe von IFB ist es, die Optionen und ihre Folgen klar darzustellen.
Bevor eine Transaktion voranschreitet, sollte die zuständige Stelle in der Lage sein, Folgendes festzustellen:
- Die juristische Person, die das Darlehen aufnimmt, sowie die Befugnis, auf deren Grundlage sie handelt.
- Jede direkte Zahlung, Garantie und Eventualverbindlichkeit des Staates.
- Die voraussichtliche Verwendung der Erlöse sowie die Kontrollen der Auszahlung.
- Das Eigentum an den Projektvermögenswerten und Erlöskonten sowie die Verfügungsgewalt darüber.
- Die Regeln für Beschaffung, Geschäfte mit nahestehenden Personen und Interessenkonflikte.
- Die von den zuständigen Beratern vorgeschlagene bilanzielle und staatsschuldenrechtliche Behandlung.
- Die Umstände, unter denen Kreditgeber Kredite fällig stellen, Sicherheiten verwerten oder Zahlung vom Staat verlangen können.
- Die Folgen einer Restrukturierung, einer Beendigung oder eines Scheiterns des Projekts.
Vertrauliche Verhandlungen können legitime Geschäftsinformationen schützen. Sie heben jedoch weder das Erfordernis einer rechtmäßigen Genehmigung noch die fiskalische Offenlegung oder die unabhängige Prüfung auf. IFB würde die Transaktion gemeinsam mit den rechtlichen, fiskalischen und technischen Beratern des Kunden und gegebenenfalls mit den betreffenden multilateralen Partnern entwickeln.
Der Stresstest erfolgt vor der Ansprache der Anleger
Ein Finanzmodell im Basisszenario allein genügt nicht. Bevor eine Finanzierung als tragfähig dargestellt wird, müssen die Parteien prüfen, wie sie sich unter ungünstigen, aber plausiblen Bedingungen entwickelt. Je nach Vermögenswert können dazu Verzögerungen bei der Fertigstellung, höhere Baukosten, geringere Nachfrage, schwächere Zahlungseingänge, der Ausfall eines Abnehmers, Wechselkursabwertungen, höhere Refinanzierungszinsen, Rohstoffpreisbewegungen oder ein Klimaereignis gehören.
Die Bewertung muss in jedem Fall aufzeigen, wer wann und aus welcher Quelle zahlt. Führt die Antwort zu einer nicht budgetierten Zahlung aus dem Staatshaushalt, muss dieses Risiko sichtbar gemacht werden. Kann das Projekt einen plausiblen Schock nicht ohne Verpflichtungen überstehen, die sich der Staat nicht leisten kann, müssen Finanzierung oder Umfang angepasst werden.
Die IFB würde drei Schlussfolgerungen unterscheiden: Das Projekt ist zu den vorgeschlagenen Bedingungen finanzierbar; es kann nach definierten Änderungen finanzierbar werden; oder es sollte nicht über diese Fazilität weiterverfolgt werden. Die Entscheidung, eine schwache Struktur abzulehnen, schützt die Kapazität des Staates für stärkere Projekte.
Wie ein Mandat abläuft
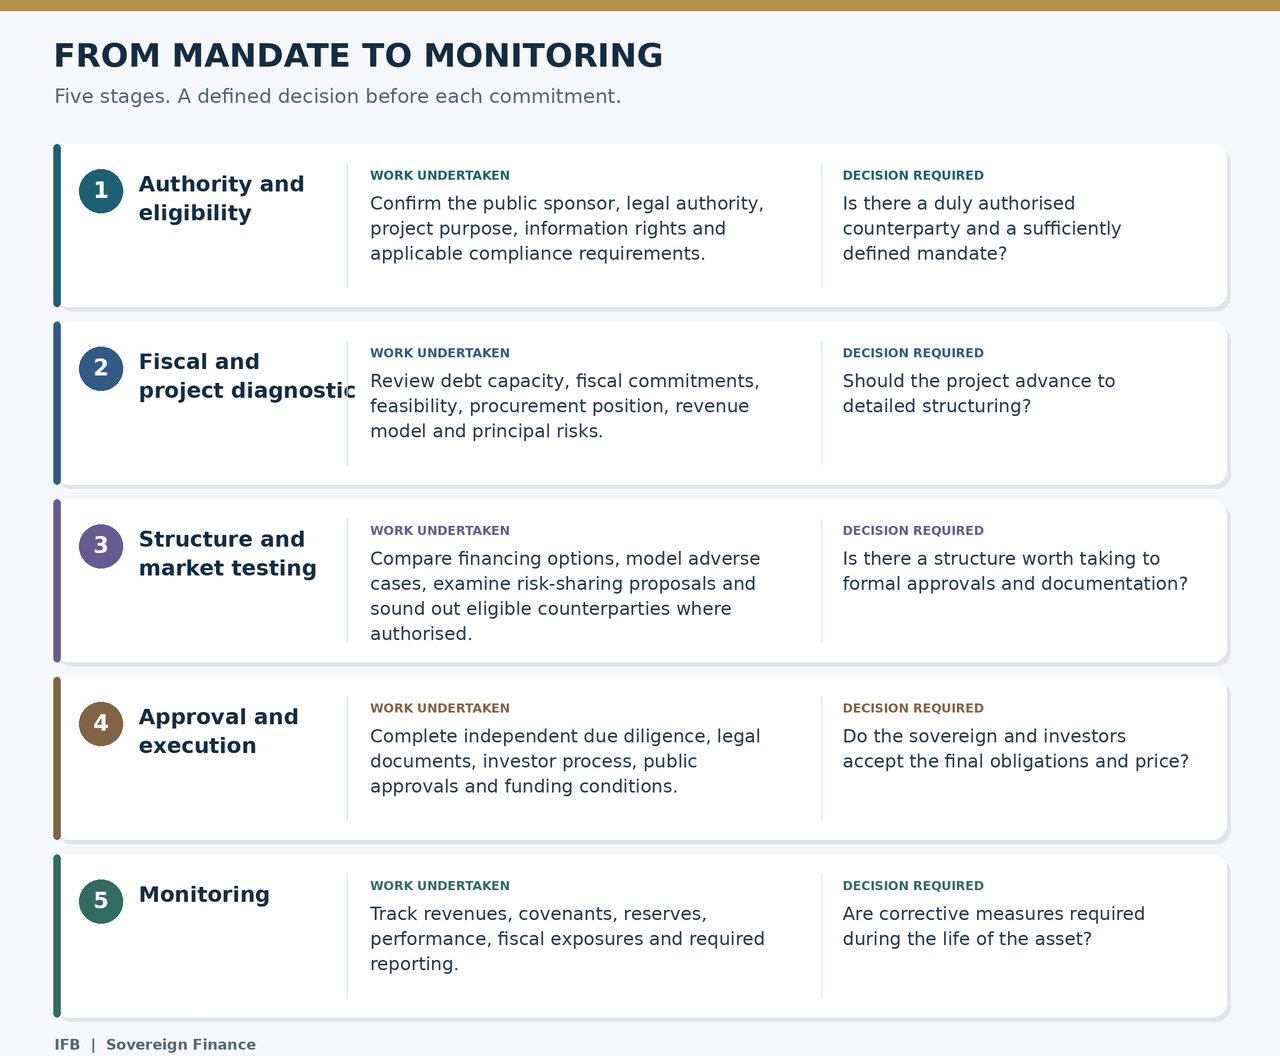
Die Reihenfolge ist bewusst gewählt. Eine Investorenpräsentation ersetzt weder Befugnis noch Machbarkeit, Schuldenanalyse oder Beschaffung. Ein Marktinteresse, das vor der Klärung dieser Fragen festgestellt wird, ist bestenfalls unverbindlich.
Was der Staat erhält
Das erste Mandat würde einen auf den identifizierten Vermögenswert bzw. das identifizierte Portfolio zugeschnittenen National Development Capital Blueprint hervorbringen. Der vorgeschlagene Leistungsumfang beinhaltet:
- Eine Darstellung des öffentlichen Zwecks, der wirtschaftlichen Begründung und des Finanzierungsbedarfs des Projekts.
- Eine Beurteilung der Befugnisse des Sponsors, der Genehmigungen und der wesentlichen rechtlichen Beschränkungen.
- Eine Übersicht bestehender und vorgesehener staatlicher Verbindlichkeiten.
- Ein Vergleich realistischer Finanzierungswege, einschließlich konventioneller Alternativen.
- Eine indikative Kapitalstruktur und die Zuordnung wesentlicher Risiken.
- Ein vorläufiges Cashflow-Modell mit definierten Sensitivitäten.
- Eine Prüfung der Anlegereignung im In- und Ausland.
- Ein Verzeichnis der noch erforderlichen Informationen, Genehmigungen und unabhängigen Prüfungen.
- Ein vorgeschlagener Ausführungsablauf mit Entscheidungsstufen und Gründen für einen Abbruch.
Der Blueprint bildet die Grundlage für eine Entscheidung des Staates, stellt jedoch weder eine Anlageverpflichtung noch einen Ersatz für die abschließenden Gutachten, Genehmigungen und Transaktionsdokumente dar.
Eine Einladung zur Prüfung eines definierten Mandats
IFB lädt ordnungsgemäß bevollmächtigte Ministerien, Schuldenmanagementbehörden, staatliche Investitionseinrichtungen und öffentliche Unternehmen ein, ein konkretes Projekt oder Investitionsprogramm zur vertraulichen Vorabprüfung vorzulegen. Die Ersteinreichung sollte die verantwortliche Institution, den Vermögenswert, den geschätzten Kapitalbedarf, die vorgesehene Rückzahlungsquelle, den aktuellen Vorbereitungsstand, bestehende öffentliche Verpflichtungen sowie die Entscheidung benennen, die die Regierung treffen möchte.
Ein Finanzierungsvorschlag für einen Staat sollte diesem einen produktiven Vermögenswert sowie Verpflichtungen hinterlassen, die er versteht und tragen kann. An diesem Maßstab soll sich diese Fazilität messen lassen.
Alle Dienstleistungen und etwaige daraus resultierende Transaktionen stehen unter dem Vorbehalt der Mandatsannahme, des anwendbaren Rechts und der anwendbaren Vorschriften, der Compliance- und Sanktionsprüfung, einer unabhängigen Sorgfaltsprüfung, interner Genehmigungen, der Marktbedingungen sowie der Entscheidungen der beteiligten Investoren. IFB sichert nicht zu, dass ein Projekt eine Finanzierung, ein bestimmtes Rating, einen Kapitalschutz, eine bestimmte Laufzeit oder eine Senkung der Finanzierungskosten erhält.