Strategische Finanzarchitektur für Staaten und staatliche Institutionen
Institutionelle Rahmenwerke für langfristige nationale Finanzierungskapazität unter modernen fiskalischen, geldpolitischen und geopolitischen Beschränkungen.
Das Umfeld staatlicher Beschränkungen
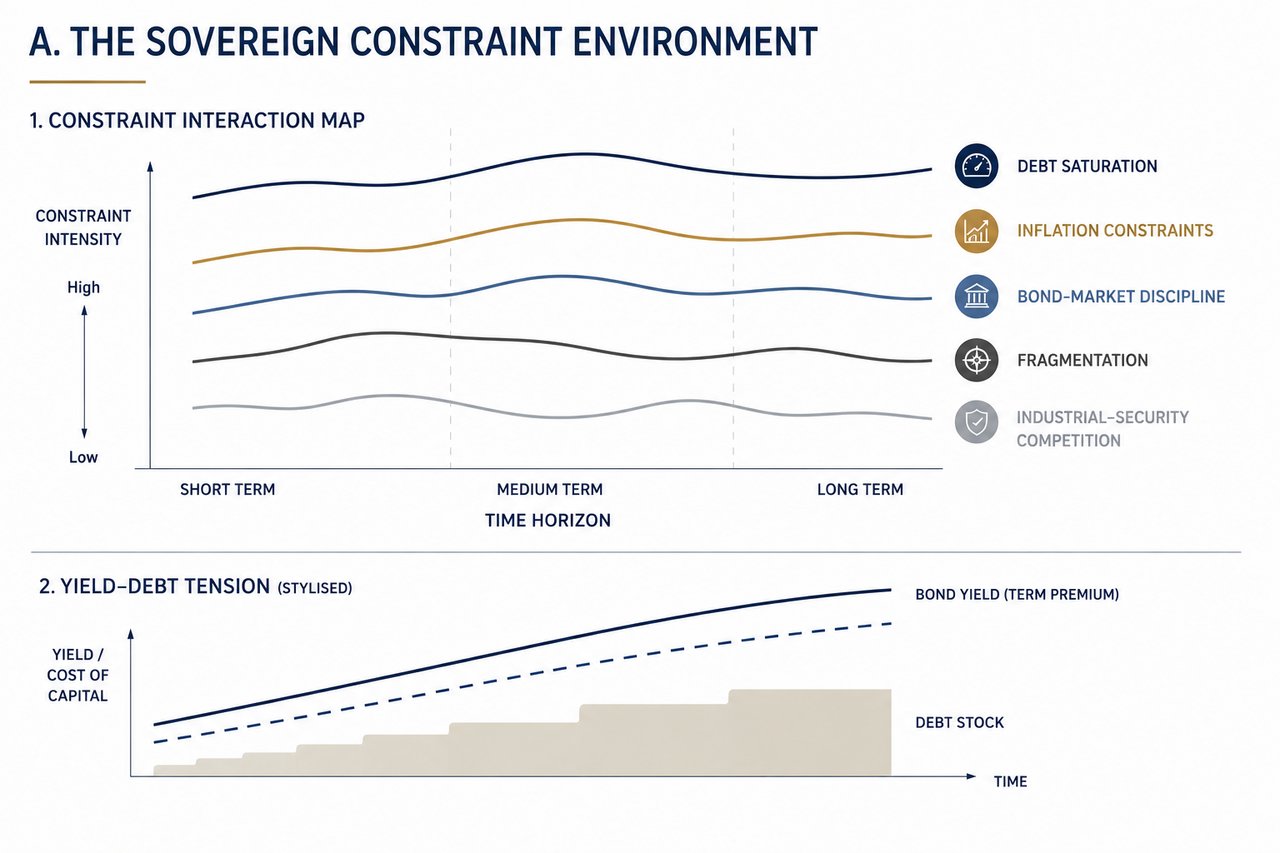
Die Staatsfinanzierung bewegt sich in einem wesentlich veränderten Rahmen von Restriktionen. Das Zusammenspiel von erhöhten Schuldenständen, Inflationssensitivität, Marktdisziplin, geopolitischer Fragmentierung und steigenden industriepolitischen Sicherheitsanforderungen hat die Bedingungen, unter denen Staaten langfristige strategische Ziele finanzieren können, grundlegend verändert.
Die Schuldensättigung begrenzt den Spielraum für eine konventionelle fiskalische Expansion, ohne nachteilige Marktreaktionen auszulösen. Die Inflation ist als bindende Restriktion zurückgekehrt: Sie schränkt den Einsatz geldpolitischer Lockerung ein und lässt die Politik stärker auf Erwartungen als auf tatsächlich eingetretene Ergebnisse reagieren. Die Anleihemärkte üben inzwischen unmittelbare Disziplin auf fiskalische Entwicklungspfade aus, wobei die Renditen am langen Ende nicht nur die laufende Emissionstätigkeit, sondern auch die vorausschauende Glaubwürdigkeit widerspiegeln.
Zugleich fragmentiert sich das globale System. Handel, Kapitalströme, Technologie und Finanzinfrastruktur werden zunehmend von geopolitischen Ausrichtungen statt von rein wirtschaftlicher Effizienz geprägt. Diese Fragmentierung erhöht die Kapitalkosten, verringert die Verlässlichkeit externer Lieferketten und bringt strukturelle Unsicherheit in die staatliche Planung.
Hinzu kommt eine neue Phase des industriellen und sicherheitspolitischen Wettbewerbs. Verteidigungsfähigkeit, Energiesicherheit, kritische Rohstoffe, technologische Infrastruktur und widerstandsfähige Lieferketten erfordern heute nachhaltige, langfristige Investitionen in erheblichem Umfang.
Die Folge ist ein strukturelles Spannungsverhältnis: Der Finanzierungsbedarf steigt, während die herkömmlichen Finanzierungskanäle zugleich enger werden. Staaten und staatliche Institutionen müssen daher über Einzelinstrument-Lösungen hinausgehen und zu integrierten Finanzierungsarchitekturen übergehen, die innerhalb dieser Beschränkungen funktionieren.
Die vierstufige Architektur
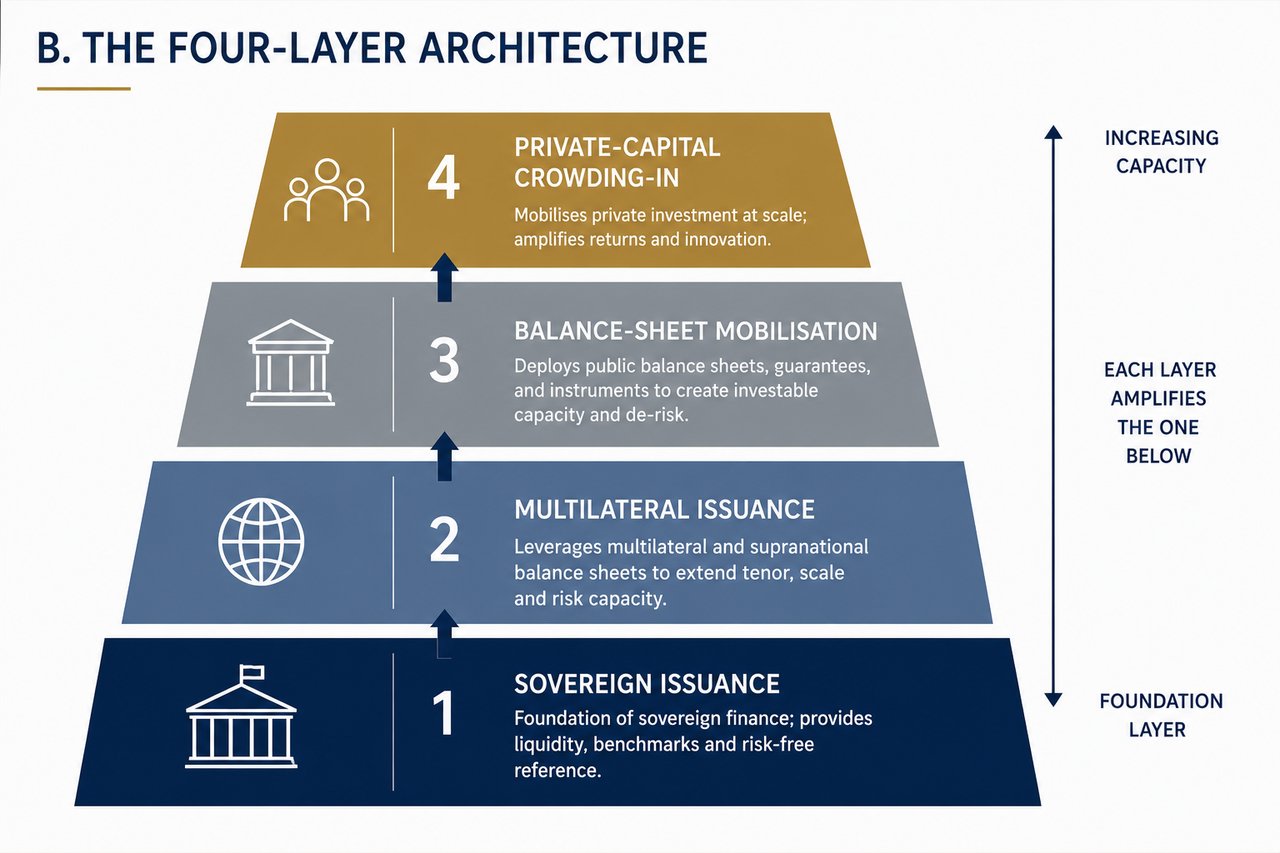
Eine wirksame Staatsfinanzierung wird heute nicht mehr über einen einzigen Kanal erreicht. Sie erfordert eine mehrschichtige Architektur, in der jede Komponente eine eigene, sich ergänzende Funktion erfüllt.
Die erste Ebene bleibt die Emission von Staatsanleihen. Die Märkte für Staatsschulden stellen weiterhin die Grundfinanzierung bereit und bieten Volumen, Liquidität und Referenzpreise. Ihre Kapazität ist jedoch durch die Schuldentragfähigkeit, die Aufnahmefähigkeit des Marktes und die Zinsempfindlichkeit begrenzt.
Die zweite Ebene besteht aus multilateralen und supranationalen Emissionen. Institutionen mit gebündelter Bonität und Status als bevorrechtigte Gläubiger erweitern die Finanzierungskapazität über die Grenzen einzelner Staaten hinaus. Diese Strukturen können Volumen und Laufzeit bereitstellen, hängen jedoch von politischer Abstimmung und institutionellen Mandaten ab.
Die dritte Ebene ist die Mobilisierung von Bilanzen. Sie bildet den strukturellen Kern der modernen Staatsfinanzierung. Dabei werden die Bilanzen des öffentlichen Sektors, Entwicklungsinstitutionen, Garantiekapazitäten und strategische Vermögenswerte diszipliniert eingesetzt, um langfristige Finanzierungen zu erzeugen, ohne sich allein auf unmittelbare Staatsverschuldung zu stützen. Richtig strukturiert erweitert diese Ebene die Kapazitäten und bleibt zugleich innerhalb der rechtlichen, bilanziellen und marktbezogenen Grenzen.
Die vierte Ebene ist die Mobilisierung privaten Kapitals. Privates Kapital ist kein Ersatz für die staatliche Finanzierung, sondern ein Verstärker derselben. Wo Ertragstransparenz, Risikoverteilung und institutionelle Glaubwürdigkeit ausreichen, kann privates Kapital Investitionen über das hinaus ausweiten, was öffentliche Bilanzen allein tragen können. Wo diese Voraussetzungen fehlen, fließt es nicht zu.
Die Wirksamkeit des Systems hängt von Abfolge und Zusammenspiel ab. Jede Ebene muss für den Zweck eingesetzt werden, für den sie strukturell geeignet ist. Eine Fehlzuordnung – etwa die Erwartung, privates Kapital könne die staatliche Nachfrage ersetzen, oder die Erwartung, staatliche Emissionen könnten den gesamten Finanzierungsbedarf tragen – führt zu Instabilität.
Das Klassifizierungsproblem
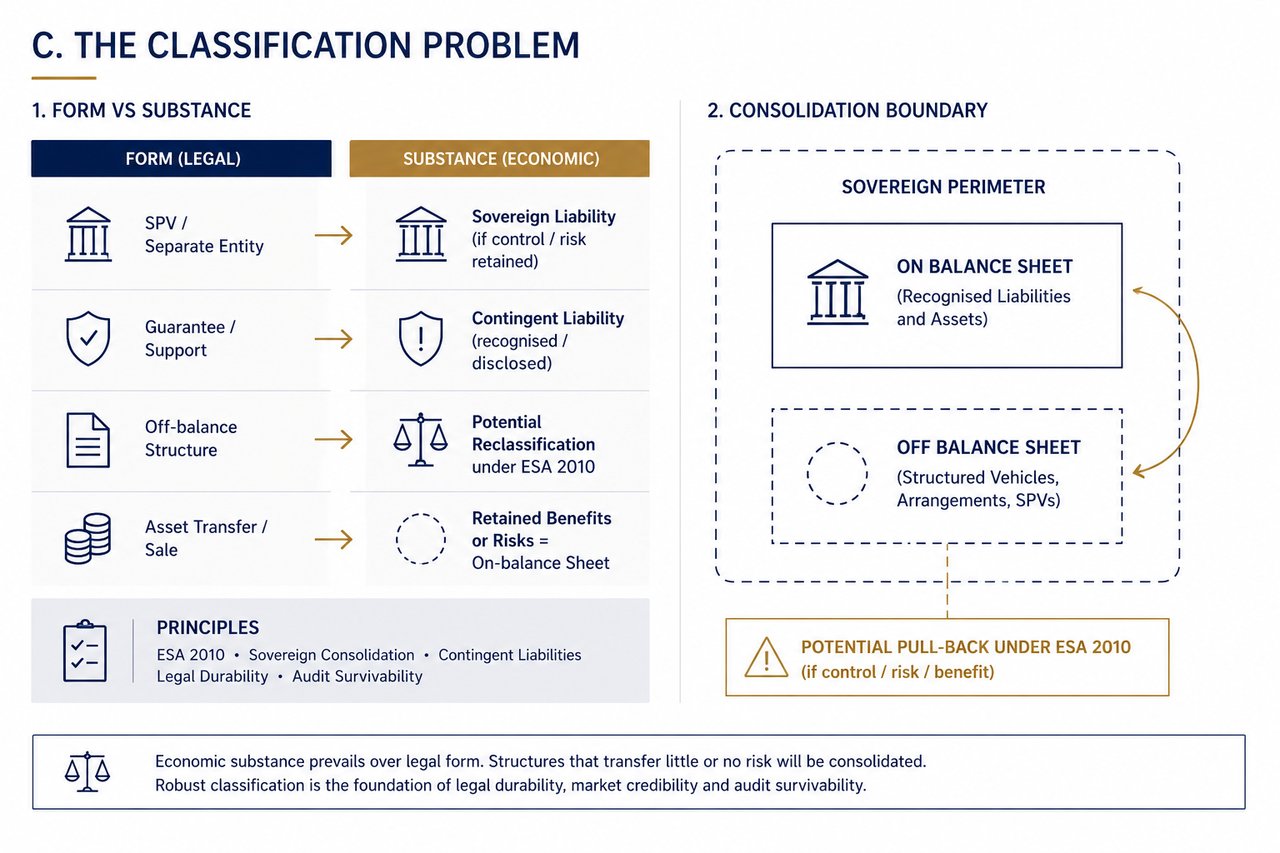
Im staatlichen Maßstab ist nicht der Zugang zu Kapital die entscheidende Beschränkung, sondern die Klassifizierung des Risikos.
Finanzstrukturen werden letztlich nicht durch ihre rechtliche Form, sondern durch ihren wirtschaftlichen Gehalt bestimmt. Nach Regelwerken wie dem ESVG 2010 werden Risikopositionen anhand von Kontrolle, Risikoübertragung und wirtschaftlicher Realität beurteilt. Behält die öffentliche Hand die tatsächliche Kontrolle oder trägt sie wesentliche Verlustrisiken, werden die Verbindlichkeiten unabhängig von der formalen Gestaltung ihrem Wesen nach als staatlich eingestuft.
Dies begründet eine grundlegende Disziplin. Strukturen, die versuchen, Verbindlichkeiten außerbilanziell zu verlagern, ohne das zugrunde liegende Risiko zu übertragen, sind von Natur aus instabil. Sie unterliegen der Umklassifizierung, der Beanstandung durch die Abschlussprüfung und dem Verlust der Marktglaubwürdigkeit.
Eventualverbindlichkeiten spielen in dieser Dynamik eine zentrale Rolle. Garantien, Erstverlustpositionen und Unterstützungsmechanismen können die Finanzierungskapazität erweitern, sind jedoch nicht kostenlos. Sie stellen latente fiskalische Risikopositionen dar, die erfasst, bewertet und gesteuert werden müssen.
Rechtliche Belastbarkeit wird zu einem zentralen Gestaltungskriterium. Finanzierungsstrukturen müssen einer kritischen rechtlichen Prüfung durch Gegenparteien, der aufsichtsrechtlichen Kontrolle und möglichen politischen Veränderungen standhalten. Mechanismen, die von umkehrbaren Bedingungen, unsicherer Rechtsstellung oder strittigen Vermögensansprüchen abhängen, bieten keine verlässliche Finanzierungskapazität.
Ebenso entscheidend ist die Prüfungsfestigkeit. Jede Struktur muss einer unabhängigen Prüfung ohne Einschränkung standhalten können. Lässt sich eine Struktur unter strengen Rechnungslegungs- und Offenlegungsstandards nicht vertreten, kann sie nicht Bestandteil eines belastbaren staatlichen Finanzierungsrahmens sein.
Diese Klassifizierungsdisziplin unterscheidet eine belastbare Finanzierungsarchitektur von Finanzengineering. Ziel ist nicht, sichtbare Verschuldungskennzahlen zu minimieren, sondern Strukturen zu schaffen, die wirtschaftlich real, rechtlich fundiert und institutionell glaubwürdig sind.
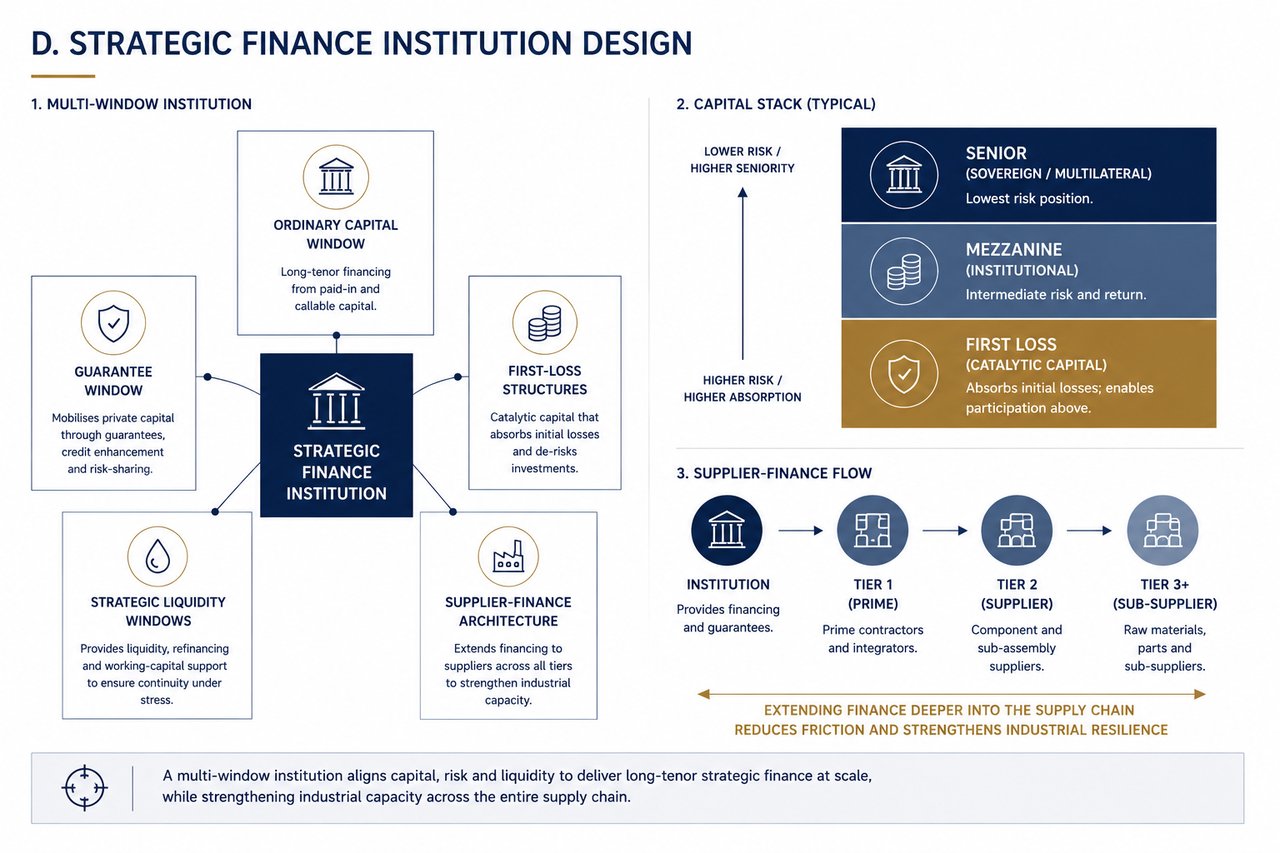
Konzeption strategischer Finanzinstitutionen
Zur operativen Umsetzung einer mehrschichtigen Finanzierungsarchitektur benötigen Staaten und staatliche Institutionen zunehmend spezialisierte strategische Finanzinstitute, die auf den langfristigen Kapitaleinsatz ausgerichtet sind.
Diese Institutionen sind keine herkömmlichen Banken. Sie sind als Bilanzplattformen mit mehreren Finanzierungsfenstern strukturiert, wobei jede Komponente auf eine bestimmte Finanzierungsfunktion ausgerichtet ist.
Das ordentliche Kapitalfenster stellt vorrangige Kreditvergabekapazität auf Grundlage des eingezahlten und des abrufbaren Kapitals bereit. Es bietet langfristige Finanzierung, die auf die Bonität des jeweiligen Staates und die institutionellen Mandate abgestimmt ist.
Das Garantiefenster erweitert die Risikotragfähigkeit, indem es private Kreditvergabe und Investitionen durch Teilgarantien, Bonitätsverbesserung und Risikoteilungsmechanismen unterstützt. Sein Zweck ist es, Kapital zu mobilisieren, das andernfalls nicht in strategische Sektoren fließen würde.
First-Loss-Strukturen stellen Katalysatorkapital bereit. Indem sie definierte Anfangsverluste auffangen, ermöglichen sie institutionellen Anlegern die Beteiligung an Vermögenswerten, die andernfalls außerhalb akzeptabler Risikoparameter lägen. Entscheidende Voraussetzung ist Transparenz: Das Risiko muss ausdrücklich zugewiesen und darf nicht verschleiert werden.
Strategische Liquiditätsfenster sichern die Kontinuität in Stresssituationen. Sie bieten Refinanzierungskapazität, Unterstützung des Betriebskapitals und Stabilisierungsmechanismen, um Störungen kritischer Lieferketten und Produktionssysteme zu verhindern.
Die Architektur der Lieferantenfinanzierung erstreckt die Finanzierung über die Hauptauftragnehmer hinaus auf Zulieferer der zweiten und dritten Ebene. Dies ist von zentraler Bedeutung, da Produktionsengpässe typischerweise auf diesen Ebenen und nicht bei den Hauptauftragnehmern auftreten.
Die Ausgestaltung solcher Institutionen muss von Beginn an auf die rechtlichen Rahmenbedingungen, die Rechnungslegungsstandards und die Markterwartungen abgestimmt sein. Ziel ist nicht, Parallelstrukturen außerhalb des Systems zu schaffen, sondern Institutionen aufzubauen, die vollständig innerhalb des Systems tätig sind und dessen tatsächliche Kapazität erweitern.
Sind diese Institutionen sachgerecht aufgebaut, bilden sie das operative Rückgrat der strategischen Finanzierung von Staaten und staatlichen Institutionen und setzen politische Zielsetzungen in umsetzbare, skalierbare und dauerhafte Finanzierungsprogramme um.
Staatsfinanzierung
Zehn Fragen, die die Modalitäten auf die fünf wesentlichen eingrenzen, die zu Ihrer Situation passen – und dabei die Deckungsquote auf den Prüfstand stellen.