
Die Illusion der Bargeldpalette
Gefälschte QR-Codes, elektronische Siegel und der Mythos von bankseitig gehaltenen USD, die zur Umwandlung bereitstehen
Zusammenfassung
Die behauptete Transaktion mit „USD-Bargeldpaletten“ hat sich zu einer wiederkehrenden Typologie im internationalen Finanzbetrug entwickelt. Sie tritt in der Regel über Makler, Zwischenhändler, Mandatsträger oder selbsternannte Vermittler auf, die vorgeben, Zugang zu großen Mengen physischen US-Dollar-Bargelds zu haben, das angeblich in Paletten, Kisten, Truhen, Tresoren, Lagerhäusern oder vermeintlichen Bankeinrichtungen lagert.
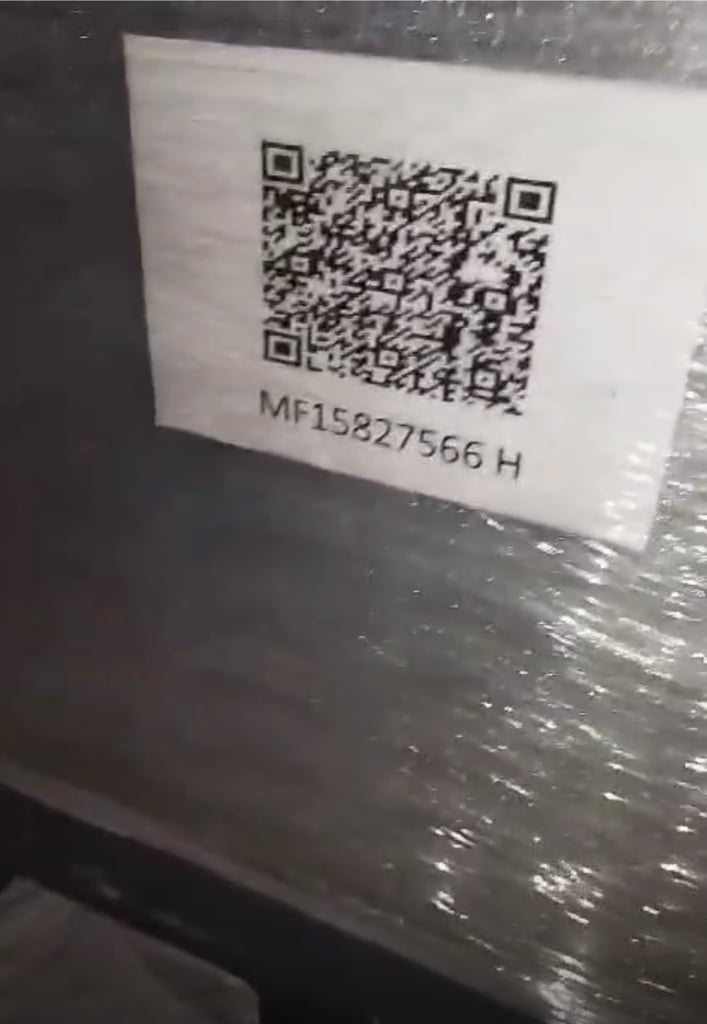
Die Präsentation ist häufig inszeniert. Das Bargeld soll durch elektronische Geräte, QR-Codes, nummerierte Siegel, Barcodes, Tresorquittungen, Verwahrzertifikate, bewaffnete Sicherheitskräfte und bankseitige Logistik gesichert sein. Die versprochene Transaktion verläuft in der Regel zügig: Das Bargeld werde angeblich geprüft, angenommen und in USDT, EUR, AED oder einen anderen liquiden Abwicklungswert umgewandelt.
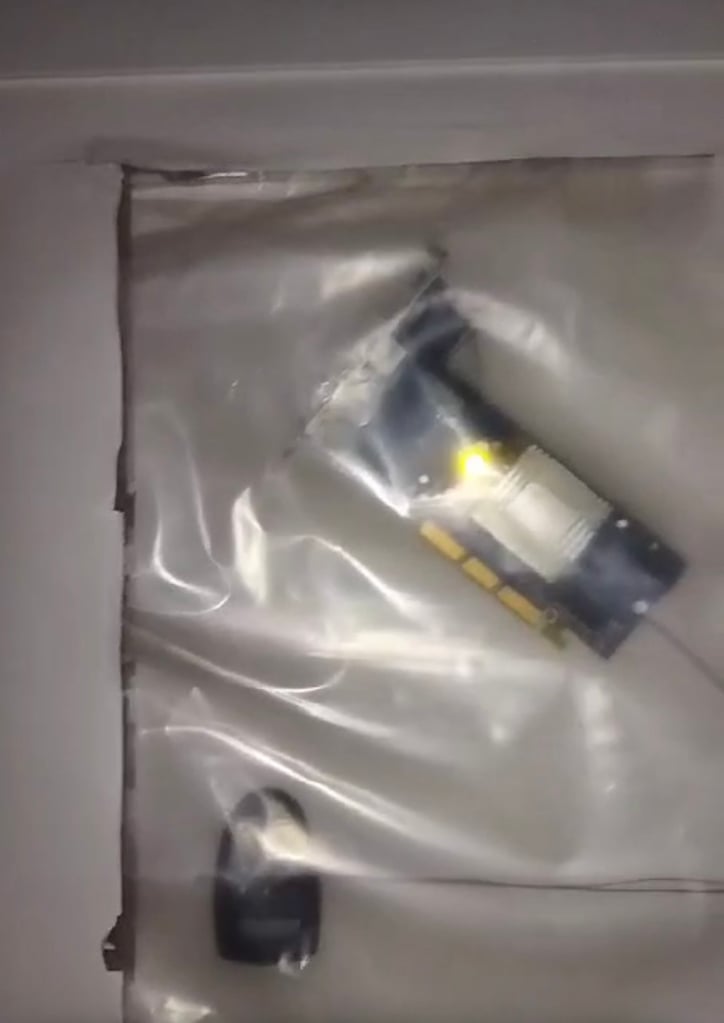
Die Realität sieht anders aus. Ein QR-Code beweist kein Bargeldeigentum. Ein Plastiksiegel begründet keine rechtmäßige Herkunft. Ein elektronisches Gerät schafft keine Bankfähigkeit. Ein Foto von verpackten Paletten belegt nicht, dass die Banknoten echt, unbelastet, deklariert oder übertragbar sind oder sich rechtmäßig im Eigentum des Inhabers befinden.
Im regulierten Finanzwesen ist ein visueller Eindruck kein Beweis. Beweiskraft hat allein die institutionelle Verifizierung.
Die gängige Darstellung
Der typische Ablauf bei Bargeldpaletten folgt einem erkennbaren Muster:
- Ein Vermittler führt einen Auftraggeber ein, der angeblich über große Mengen physischer USD-Barmittel verfügt.
- Die Gelder werden als in Paletten, Kisten oder Truhen verpackt beschrieben.
- Jede Palette soll angeblich 50 Mio. USD, 100 Mio. USD oder mehr enthalten.
- Das Bargeld befinde sich angeblich in einer Bank, einem Tresor oder einer gesicherten Einrichtung.
- Der Präsentierende behauptet, die Paletten seien durch QR-Codes, elektronische Siegel oder Ortungsgeräte geschützt.
- Der Eigentümer verlangt angeblich die sofortige Umwandlung in USDT oder einen anderen digitalen Vermögenswert.
- Der Makler fragt, ob eine, zwei, drei oder mehr Paletten pro Tag abgewickelt werden können.
- Der wirtschaftlich Berechtigte wird nicht unverzüglich offengelegt.
- Die Herkunft der Mittel wird nur vage erläutert.
- Die derzeitige Bank oder Verwahrstelle führt die Transaktion ohne zufriedenstellende Erklärung nicht selbst aus.
Diese Kombination ist ein ernstes Warnsignal.
Dies beweist nicht automatisch einen Betrug. Es ordnet die Transaktion jedoch einer Hochrisikokategorie zu, die vor einer ernsthaften Befassung durch ein seriöses Institut eine vollständige Prüfung hinsichtlich Bankwesen, Recht, Zoll, AML, Steuern und Verwahrung erfordert.
QR-Codes authentifizieren kein Bargeld
Ein an einer Palette angebrachter QR-Code ist ein schwacher und leicht missverständlicher Nachweis.
Dies kann zur Folge haben:
- eine echte offizielle Website, etwa die der Federal Reserve, die lediglich als Köder verwendet wird;
- eine gefälschte Sendungsverfolgungsseite;
- ein selbst erstelltes Dokumentenarchiv;
- ein gefälschtes Verifizierungsportal;
- ein Logistikverweis ohne Bezug zum Bargeld;
- eine bösartige Phishing-Website;
- überhaupt keine aussagekräftige Verifizierungsquelle.
Ein QR-Code belegt nicht:
- das Vorhandensein des Bargelds;
- die Höhe des Barbetrags;
- die Stückelungsstruktur;
- die Echtheit der Banknoten;
- rechtmäßiges Eigentum;
- Herkunft der Mittel;
- Herkunft des Vermögens;
- Zollanmeldung;
- Bankakzept;
- Fehlen von Sanktionsrisiken;
- Übertragbarkeit;
- Umwandelbarkeit in USDT.
Ein QR-Code ist lediglich ein maschinenlesbarer Verweis. Er ist weder eine Bankbestätigung noch eine Verwahrungsbestätigung, weder ein rechtliches Eigentumsdokument noch ein Ersatz für die Sorgfaltsprüfung.
Hinzu kommt eine Dimension der Cybersicherheit. Unbekannte QR-Codes sollten von Mitarbeitenden, Bankern, Compliance-Verantwortlichen oder Vermittlern nicht unbedacht gescannt werden. QR-Codes können Nutzer auf schädliche Websites, Phishing-Seiten oder Infrastrukturen zum Abgreifen von Zugangsdaten umleiten. Ist ein QR-Code Bestandteil der Darstellung einer Finanztransaktion, sollte er als nicht vertrauenswürdig behandelt werden, bis er in einer kontrollierten technischen Umgebung geprüft wurde.
Elektronische Geräte und Sicherheitssiegel sind Inszenierung, kein Herkunftsnachweis
Betrügerische oder unzuverlässige Präsentationen von Bargeldpaletten bedienen sich häufig der Bildsprache der Sicherheit:
- folienverpackte Paletten;
- Metallkoffer;
- elektronische Schlösser;
- selbstklebende QR-Etiketten;
- fortlaufend nummerierte Aufkleber;
- Plastikplomben;
- blinkende Geräte;
- Sicherheitspersonal;
- Tresortüren;
- Zählmaschinen;
- inszenierte Videos;
- Fotografien gebündelter Banknoten.
Diese Elemente wirken auf Laien überzeugend, weil sie eine institutionelle Verwahrung nachahmen. Aus bankfachlicher Sicht haben sie jedoch keinerlei Beweiswert.
Ein an einer Palette angebrachtes elektronisches Gerät kann lediglich belegen, dass jemand ein Gerät an einer Palette angebracht hat. Mehr nicht.
Er beweist nicht, dass es sich bei dem Inhalt um echte Banknoten handelt. Er beweist nicht, dass das Bargeld rechtmäßig erworben wurde. Er beweist nicht, dass das Bargeld den Zoll passiert hat. Er beweist nicht, dass der derzeitige Inhaber zur Vornahme von Geschäften befugt ist. Er beweist nicht, dass das Bargeld nicht eingefroren, strittig, gestohlen, gefälscht, verpfändet oder von einer Bank bereits abgelehnt worden ist.
Sicherheitstheater sollte nicht mit rechtlichem Beweis verwechselt werden.
Die entscheidende Frage: Wenn das Bargeld bei einer Bank liegt, warum bearbeitet die Bank es nicht?
Eine der wichtigsten Fragen in jedem angeblichen Fall einer Bargeldpalette ist zugleich die einfachste:
Warum verarbeitet die Bank die Gelder nicht, wenn sich die Paletten bereits in einer Bank befinden?
Eine regulierte Bank, die für einen legitimen Kunden rechtmäßig unbelastete Barmittel verwahrt, sollte in der Regel in der Lage sein:
- Identifizierung des Kontoinhabers oder wirtschaftlich Berechtigten;
- Durchführung von KYC- und AML-Prüfungen;
- Annahme von Geldern in die Kontoverwahrung;
- Ausstellung einer förmlichen Verwahrungsbestätigung;
- die Vermittlung von Umtausch, Überweisung oder Abwicklung;
- mit Erläuterung der Gründe für eine etwaige Ablehnung der Transaktionsabwicklung.
Wenn die Bank angeblich über das Bargeld verfügt, dessen Verarbeitung jedoch verweigert, entsteht ein ernsthaftes Compliance-Problem.
Mögliche Erklärungen sind:
- das Bargeld sich tatsächlich nicht bei einer regulierten Bank befindet;
- die Mittel befinden sich in der Verwahrung eines privaten Tresors, nicht in der Verwahrung einer Bank;
- die Dokumentation mangelhaft ist;
- der wirtschaftlich Berechtigte die KYC-Prüfung nicht besteht;
- die Herkunft der Mittel nicht glaubhaft ist;
- Zollanmeldungen fehlen;
- die Banknoten gefälscht sind oder der Verdacht der Fälschung besteht;
- die Gelder gesperrt sind, streitig sind oder Gegenstand einer Untersuchung sind;
- der Intermediär über keine rechtliche Vertretungsbefugnis verfügt;
- die behauptete Verwahrbestätigung ist falsch;
- die Bank die Transaktion bereits abgelehnt hat.
Deshalb greift die Formulierung „innerhalb einer Bank“ zu kurz. Entscheidend ist nicht, wo sich die Behältnisse physisch befinden. Entscheidend ist, ob die Gelder rechtlich entgegengenommen, dokumentiert und verifiziert wurden und über das regulierte Finanzsystem übertragbar sind.
Physische Machbarkeit ist nicht gleichbedeutend mit bankenseitiger Machbarkeit
Die Behauptung, dass eine Palette 100 Millionen USD enthält, ist physisch nicht unmöglich, wenn das Bargeld ausschließlich aus 100-USD-Banknoten besteht.
Eine US-Banknote wiegt etwa ein Gramm. USD 100 Millionen in Noten zu je USD 100 entsprechen daher einer Million Banknoten mit einem Gewicht von rund einer Tonne, noch ohne Verpackung, Kartons, Banderolen, Sicherheitsfolien und Palettenmaterial.
Das Problem ist daher nicht in erster Linie mechanischer Natur. Das Problem ist institutioneller Natur.
Die eigentlichen Fragen lauten:
- Woher stammten eine Million 100-USD-Noten?
- Bei welcher Bank wurden sie abgehoben?
- Wer ist Eigentümer?
- Warum sind sie weiterhin physisch?
- Warum wurden sie physisch bewegt, anstatt überwiesen zu werden?
- Über welchen Zollweg sind sie in das Hoheitsgebiet eingeführt worden?
- Welche steuerlichen, buchhalterischen und handelsrechtlichen Unterlagen belegen sie?
- Wurde jede Banknote auf Echtheit geprüft?
- Warum werden sie in einen virtuellen Vermögenswert umgewandelt, anstatt auf herkömmliche Weise eingezahlt zu werden?
Eine Palette kann physisch plausibel und dennoch wirtschaftlich nicht bankfähig sein.
Cash-to-USDT ist ein Umwandlungsweg mit hohem Risiko
Die beabsichtigte Umwandlung von physischem Bargeld in großem Umfang in USDT oder einen anderen Stablecoin erhöht das Risikoprofil erheblich.
Eine solche Transaktion vereint mehrere Elemente mit hohem Risiko:
- physisches Bargeld in großen Mengen;
- mögliche grenzüberschreitende Bargeldbewegungen;
- Besitzansprüche nach Art von Inhaberpapieren;
- Vermittlung durch einen Broker oder Intermediär;
- unklare Verwahrung;
- unklare wirtschaftliche Berechtigung;
- rasche Umwandlung in einen übertragbaren virtuellen Vermögenswert;
- mögliche Bewegung außerhalb konventioneller Bankinfrastrukturen.
Das bedeutet nicht, dass jede Transaktion von Bargeld in USDT unrechtmäßig ist. Es bedeutet, dass jede solche Transaktion von Beginn an einer verstärkten Sorgfaltsprüfung unterzogen werden muss.
Kein verantwortungsvolles Institut sollte Kurs, Volumen, Zeitpunkt, Abwicklung oder Verpflichtung bestätigen, bevor Kunde, Barmittel, Verwahrung, Mittelherkunft, Herkunft des Vermögens, Zollnachweise und der Abwicklungskanal für virtuelle Vermögenswerte unabhängig überprüft wurden.
Häufige Warnsignale
Die folgenden Indikatoren sind besonders gravierend:
- Die Transaktion wird nicht vom wirtschaftlich Berechtigten, sondern von einem Vermittler (Broker) eingebracht.
- Der wirtschaftlich Berechtigte wird nicht sofort offengelegt.
- Der Betrag ist sehr hoch, die Dokumentation jedoch dürftig.
- Die Gelder werden als „Paletten“, „Kisten“, „Truhen“, „gesperrtes Bargeld“ oder „gesicherte Fracht“ beschrieben.
- Der Vorlegende beruft sich auf Fotografien, Videos, QR-Codes oder Siegel.
- Die derzeitige Bank bzw. der derzeitige Tresor bearbeitet das Bargeld nicht selbst.
- Der angegebene Verwahrort ist vage.
- Der Name der Bank wird nicht genannt.
- Das Bargeld soll sich in Dubai, in der Türkei, in Westafrika oder in einem Freizonenumfeld ohne ordnungsgemäße Zollunterlagen befinden.
- Der Vorlegende fragt zuerst nach Satz, Volumen, Zeitpunkt oder Provision.
- Die Herkunft der Mittel wird in allgemein gehaltener Sprache beschrieben.
- Ein Nachweis über eine Abhebung bei der Bank wird nicht vorgelegt.
- Es wird keine Zollanmeldung vorgelegt.
- Es wird kein steuerlicher oder buchhalterischer Nachweis bereitgestellt.
- Ein unabhängiges Verfahren zur Echtheitsprüfung von Schuldverschreibungen wird nicht angeboten.
- Die Banknoten seien angeblich „alte Serien“, „Sonderausgaben“, „gesperrt“, „diplomatisch“, „humanitär“ oder „besichert“.
- Die Kette der zwischengeschalteten Stellen ist lang und intransparent.
- Der Eigentümer könne angeblich nicht unmittelbar in Erscheinung treten.
- Die vorgeschlagene Abwicklung erfolgt in USDT oder einem anderen rasch übertragbaren Vermögenswert.
- Die Transaktion wird als dringlich dargestellt.
Ein einzelnes Warnsignal mag erklärbar sein. Eine Häufung von Warnsignalen ist es nicht.
Der trügerische Halt von „Bankbelegen“ und „Tresorzertifikaten“
Viele Präsentationen mit Bargeldpaletten enthalten Dokumente, die bezeichnet werden als:
- Verwahrungsbestätigungen;
- Tresorzertifikate;
- Einzahlungsbestätigungen;
- Lagerscheine;
- Verwahrungsschreiben;
- Unbedenklichkeitsbescheinigungen;
- Bescheinigungen zur Terrorismusbekämpfung;
- Ursprungszeugnisse;
- QR-Verifizierungsblätter;
- Versicherungszertifikate;
- Logistikdokumente.
Diese Dokumente wirken möglicherweise förmlich. Häufig stellen sie keinen bankentauglichen Nachweis dar.
Entscheidend ist die Unterscheidung zwischen einem von einem Intermediär vorgelegten Dokument und einer Bestätigung, die unmittelbar von einem autorisierten Institut über einen überprüfbaren Kanal eingeht.
Ein seriöses Institut wird sich nicht auf PDF-Dateien verlassen, die über WhatsApp oder per E-Mail weitergeleitet werden. Es wird eine direkte Bestätigung durch die ausstellende Bank, den zugelassenen Verwahrer, die Zollbehörde, den Versicherer, den Abschlussprüfer oder die jeweilige regulierte Stelle verlangen.
Was eine echte Überprüfung erfordert
Ein glaubwürdiger Bargeldpaletten-Fall erfordert mindestens Folgendes:
- Vollständige Identität des hauptsächlichen wirtschaftlich Berechtigten.
- Gesellschaftsdokumente, sofern der Eigentümer eine Gesellschaft ist.
- Nachweise zur Herkunft der Mittel.
- Nachweis der Herkunft des Vermögens.
- Belege über Bankabhebungen.
- Zollanmeldungen für Ausfuhr und Einfuhr.
- Genauer aktueller Verwahrort.
- Name und aufsichtsrechtlicher Status der Bank oder des zugelassenen Verwahrers.
- Direkte Verwahrungsbestätigung der Bank oder des Verwahrers.
- Bestätigung, dass das Bargeld gezählt, echt, verfügbar und nicht gesperrt ist.
- Stückelungsplan.
- Methodik der Seriennummern- oder Chargenkontrolle, sofern anwendbar.
- Nachweis, dass die anweisende Partei rechtlich befugt ist.
- Vollständige Intermediärkette.
- Provisionsstruktur.
- Daten zur Sanktionsprüfung für alle Beteiligten.
- Steuer- und Buchhaltungsunterlagen.
- Unabhängiges Authentifizierungsverfahren.
- Erläuterung, weshalb die bestehende Bank bzw. der bestehende Verwahrer die Barmittel nicht selbst abwickelt.
- Rechtliche Analyse der vorgeschlagenen Umwandlung in USDT oder einen anderen virtuellen Vermögenswert.
Ohne diese Unterlagen ist der Vorgang für Preisgestaltung, Logistik oder Gespräche über die Ausführung nicht ausreichend ausgereift.
Jede Banknotenseriennummer muss geprüft werden
Bei jeder behaupteten USD-Bargeldpalettentransaktion ist eine stichprobenartige Prüfung nicht ausreichend. Die Verifizierung darf sich nicht auf Fotos, Videos, einige zufällig ausgewählte Bündel, einen QR-Code, eine Packliste oder die mündliche Zusicherung eines Tresormitarbeiters beschränken.
Werden physische USD-Barmittel in größeren Mengen vorgelegt, muss jede Banknote gezählt, auf Echtheit geprüft und anhand der Seriennummer abgeglichen werden.
Dieser Prozess sollte Folgendes umfassen:
- maschinelles Lesen oder manuelle Erfassung der Seriennummer jeder einzelnen Banknote;
- Abgleich der Stückzahl der Banknoten mit dem angegebenen Betrag;
- Prüfung nach einzelnen Stückelungen;
- Erkennung doppelter Seriennummern innerhalb derselben Charge;
- Erkennung unmöglicher, fehlerhafter oder inkonsistenter Seriennummernformate;
- Abgleich der Seriennummern mit verfügbaren Falschgeldwarnungen;
- Abgleich mit Listen zu gestohlenem Bargeld, Raub, Beschlagnahme, Sanktionen, Strafverfolgung oder nachteiligen Hinweisen, soweit rechtlich zugänglich;
- Prüfung auffälliger Sequenzmuster, wiederholter Bereiche oder künstlich zusammengestellter Chargen;
- Bestätigung, dass Serienjahr, Kennung der Federal Reserve Bank, Nennwert und Sicherheitsmerkmale übereinstimmen;
- Erstellung eines lückenlosen Prüfpfads, der zeigt, wer die Banknoten gezählt, gescannt, geprüft und freigegeben hat.
Eine echte Palette mit USD-Bargeld muss einer Prüfung auf Ebene der einzelnen Banknoten standhalten. Es genügt nicht, darauf zu verweisen, dass die Palette versiegelt, beschriftet, elektronisch gekennzeichnet oder mit einem QR-Code versehen ist. Entscheidend ist nicht, ob das Gebinde sicher aussieht. Entscheidend ist, ob jede einzelne darin enthaltene Banknote echt, rechtmäßig, unbedenklich, gezählt, nachverfolgbar und für das regulierte Finanzsystem akzeptabel ist.
Ebenso ist zu beachten, dass es keine magische öffentliche Datenbank gibt, die Bargeld unmittelbar legitimiert. Negative Referenzdaten können bei Banken, Zentralbanken, Geldbearbeitungsunternehmen, Strafverfolgungsbehörden, Versicherern oder Sicherheitsdienstleistern vorliegen und der Öffentlichkeit möglicherweise nicht zugänglich sein. Daher muss ein ordnungsgemäßes Überprüfungsverfahren von einer zugelassenen Bank, einem lizenzierten Geldbearbeitungsunternehmen, einem regulierten Verwahrer oder einer zuständigen Behörde durchgeführt werden, nicht von einem Makler, Vermittler oder privaten „Verifizierungsagenten“.
Können die Seriennummern nicht erfasst und geprüft werden, sollte das Bargeld nicht als bankfähig behandelt werden. Verweigert der Inhaber die Verifizierung auf Ebene der einzelnen Banknoten, sollte die Transaktion abgelehnt werden.
Warum Intermediäre häufig die Schwachstelle sind
Viele Fälle mit Bargeldpaletten scheitern, weil der Intermediär die Transaktion nicht kontrolliert.
Der Vermittler kann Folgendes haben:
- keine direkte Beziehung zum Eigentümer;
- keine Vollmacht;
- kein verifiziertes Mandat;
- kein Zugang zum Verwahrer;
- keine Kontrolle über die Dokumente;
- keine Verhandlungsbefugnis;
- kein Verständnis der Herkunft der Mittel;
- keine Fähigkeit, grundlegende Compliance-Fragen zu beantworten.
Im Bankgeschäft begründet die Nähe zu einem Gerücht kein Mandat. Eine Kette von Empfehlungen ersetzt keine Vollmacht. Eine Provisionserwartung begründet keinen Anspruch auf Gelder.
Kann der eigentliche Auftraggeber nicht offengelegt werden, sollte die Transaktion nicht durchgeführt werden.
Institutionelles Fazit
Angebliche Transaktionen mit USD-Bargeldpaletten liegen an der Schnittstelle von Risiken im Zusammenhang mit großen Bargeldmengen, Verwahrungsrisiko, Falschgeldrisiko, Brokerrisiko, Zollrisiko, AML-Risiko und Risiko im Zusammenhang mit virtuellen Vermögenswerten.
QR-Codes, elektronische Schlösser, Plomben, Tresorvideos und Fotografien verringern diese Risiken nicht. In vielen Fällen verstärken sie den Verdacht, da sie auf den Versuch hindeuten, institutionelle Nachweise durch visuelle Inszenierung zu ersetzen.
Die institutionell richtige Position ist daher strikt:
- kein Rückgriff auf QR-Codes;
- kein Abstellen auf Videos;
- kein Vertrauen auf Zusicherungen von Brokern;
- kein Rückgriff auf selbst ausgestellte Verwahrungsdokumente;
- kein Zinssatz vor Abschluss der Compliance-Prüfung;
- keine Volumenzusage vor erfolgter Verifizierung;
- keine Umwandlung, bevor wirtschaftliches Eigentum, Herkunft der Mittel, Verwahrung, Echtheit und Rechtmäßigkeit nachgewiesen sind.
Ein echtes Geschäft hält einer Prüfung der Dokumente stand.
Eine betrügerische oder nicht bankfähige Transaktion scheitert in der Regel, sobald eine unmittelbare Bankbestätigung, die Offenlegung der wirtschaftlich Berechtigten, Zollunterlagen, Nachweise zur Mittelherkunft sowie eine Erklärung verlangt werden, weshalb die derzeitige Bank die Barmittel nicht selbst verarbeitet.
Die alte Regel gilt weiterhin: Im Bankwesen ist Geld nicht deshalb real, weil es ausgewiesen wird. Geld ist real, wenn es rechtmäßig ist, einem Eigentümer zugeordnet, dokumentiert, übertragbar und regelkonform ist sowie vom regulierten Finanzsystem akzeptiert wird.
Quellen
[1] FATF, Money Laundering Through the Physical Transportation of Cash, zu Bargeldtransporten in großen Mengen und Typologien von Warnsignalen.
[2] FATF, Virtual Assets Red Flag Indicators, zu Risikoindikatoren für Kryptowerte und virtuelle Vermögenswerte im Bereich AML.
[3] Leitlinien der Regierung der Vereinigten Arabischen Emirate und des Zolls von Dubai zur Deklaration von Bargeld oder Inhaberinstrumenten über 60.000 AED.
[4] U.S. Currency Education Program, wonach eine US-Banknote etwa ein Gramm wiegt.
[5] Warnung des FBI IC3 vor schädlichen QR-Codes, die Opfer auf betrügerische Websites umleiten.
[6] Verbraucherwarnung der FTC, dass QR-Codes zu Phishing-Websites oder Schadsoftware führen können.


Nächster Schritt
Vorstellung anfragen
Teilen Sie uns in wenigen Zeilen mit, wer Sie sind und was Sie vorhaben. Ihre Anfrage geht direkt an die Bank und wird vertraulich behandelt.
Sie sprechen lieber persönlich? Buchen Sie eine 30-minütige Videokonferenz.