Spezialkonten
Treuhandkonten
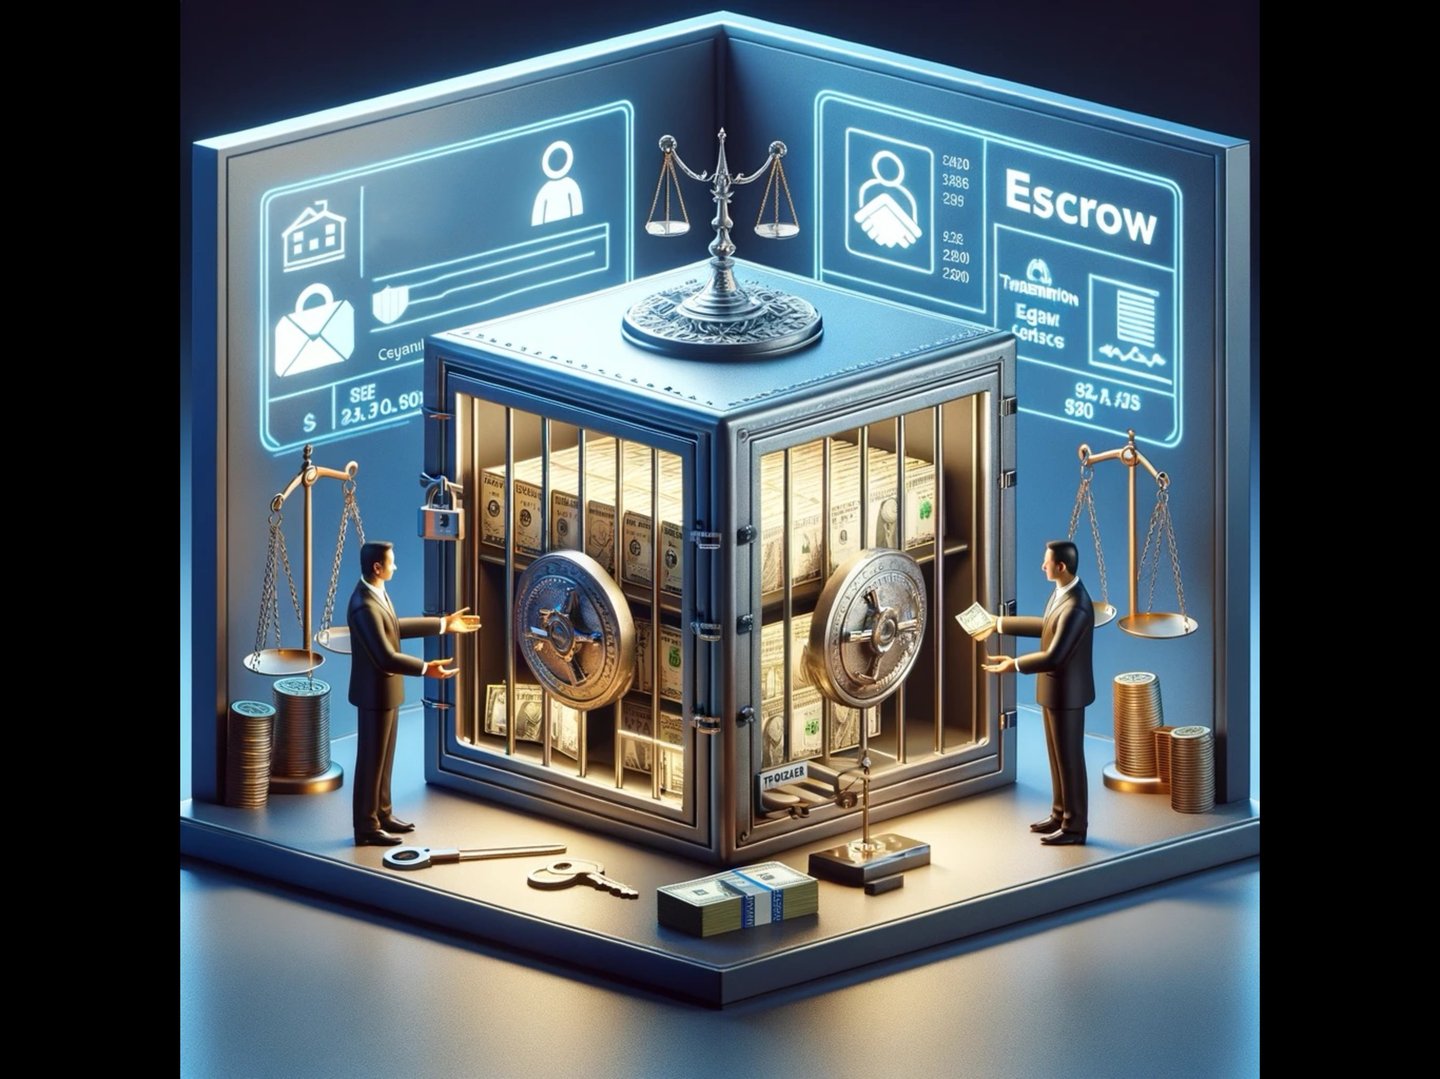
Bei International Finance Bank LTD sind wir stolz darauf, Ihre finanziellen Transaktionen verlässlich abzusichern. Mit unserem umfassenden Angebot an Treuhanddienstleistungen bieten wir außergewöhnliche Sicherheit und Gewissheit und gestalten Ihren Kauf oder Verkauf so reibungslos wie möglich.
Ob Sie eine Immobilie erwerben, Handelsgeschäfte betreiben, einen Mietvertrag verhandeln oder eine sonstige Transaktion durchführen, die Sicherheit und Vertrauen erfordert – wir unterstützen Sie. Unsere Treuhandkonten für Immobilientransaktionen sind darauf ausgelegt, Käufern und Verkäufern Sicherheit zu geben, indem Gelder bis zur Erfüllung aller vertraglichen Bedingungen sicher verwahrt werden. Mit unseren Treuhandkonten für Online-Transaktionen übertragen wir dasselbe Maß an Sicherheit in die digitale Welt und gewährleisten sichere E-Commerce-Transaktionen.
Bei Mietverträgen sind unsere Miet-Treuhandkonten das ideale Instrument für Mieter, die sicherstellen möchten, dass ihre Rechte gewahrt werden. Und für diejenigen, die eine flexible Lösung benötigen, bieten unsere allgemeinen Treuhandkonten für Käufer und Verkäufer bei jeder Transaktion eine zusätzliche Sicherheitsebene, indem sie die Gelder sicher verwahren, bis alle Bedingungen erfüllt sind.
Nachfolgend einige häufig verwendete Arten von Treuhandkonten:
- Allgemeine Käufer-Verkäufer-Treuhandkonten: Diese Konten sind vielseitig einsetzbar und eignen sich für jede Transaktion, bei der Käufer und Verkäufer sicherstellen möchten, dass die Vereinbarung erfüllt wird, bevor Gelder ausgetauscht werden. Auf diesen Konten wird die Zahlung des Käufers verwahrt, bis der Verkäufer alle Bedingungen der Vereinbarung erfüllt hat; erst dann werden die Gelder freigegeben.
- Treuhandkonten für Online-Transaktionen: Diese Konten sind insbesondere im E-Commerce nützlich; sie halten die Zahlung des Käufers zurück, bis das Produkt oder die Dienstleistung erhalten und abgenommen wurde, und schützen so Käufer und Verkäufer bei Online-Transaktionen.
- Immobilien-Treuhandkonten: Diese bei Immobilientransaktionen eingesetzten Konten verwahren die Mittel des Käufers, bis alle Bedingungen des Verkaufs erfüllt sind, und gewährleisten so einen sicheren und geschützten Austausch.
- Miet-Treuhandkonten: Diese Konten können von Mietern genutzt werden, um ihre Miete zu hinterlegen, wenn ein Vermieter seinen Pflichten nicht nachkommt, etwa notwendige Reparaturen unterlässt. Die Mittel werden an den Vermieter freigegeben, sobald dieser die vereinbarten Bedingungen erfüllt.
- Unsere Treuhandkonten für Trusts bieten eine sichere Lösung für die Verwaltung von Geldern, die für einen bestimmten Zweck oder eine bestimmte Person vorgesehen sind. Wir wissen, dass die Verwaltung von Trusts ein erhöhtes Maß an Sicherheit, Sorgfalt und die Einhaltung rechtlicher Vorgaben erfordert. Als Ihre Treuhandstelle (Escrow Agent) stellen wir sicher, dass Gelder streng nach den Bedingungen des Trusts ausgezahlt werden, und geben damit Trustees wie Begünstigten die nötige Sicherheit.
- Auch für Anlage- und Investmentfonds bieten unsere Fonds-Treuhandkonten einen sicheren Verwahrort für Kapital während wesentlicher Transaktionsphasen. Dies kann Zeiträume von Fondsfusionen, Kapitalabrufen oder Übergängen zwischen Anlagerunden umfassen. Unser spezialisiertes Team stellt sicher, dass alle regulatorischen Vorgaben eingehalten und die Mittel gemäß den vereinbarten Bedingungen ausgezahlt werden.
Jede unserer Treuhandlösungen ist auf Sie als Kunden ausgerichtet. Wir bemühen uns um ein unkompliziertes, benutzerfreundliches Erlebnis und bieten integrierte Online-Plattformen für eine reibungslose Kontoverwaltung sowie eine persönliche Kundenbetreuung, die Sie durch den gesamten Prozess begleitet.
Bei IFB liegt Ihr Geld nicht brach: Unsere Treuhandkonten sind verzinslich, sodass Ihre Mittel wachsen können, während sie sicher verwahrt werden. Vertrauen Sie auf International Finance Bank LTD, um Ihren Finanztransaktionen ein zusätzliches Maß an Sicherheit und Verlässlichkeit zu verleihen. Kontaktieren Sie uns noch heute, um mehr über unsere Treuhanddienstleistungen zu erfahren und die passende Lösung für Ihre Anforderungen zu finden.
IFB-Treuhandkonten verstehen: Ein Leitfaden für sichere Transaktionen
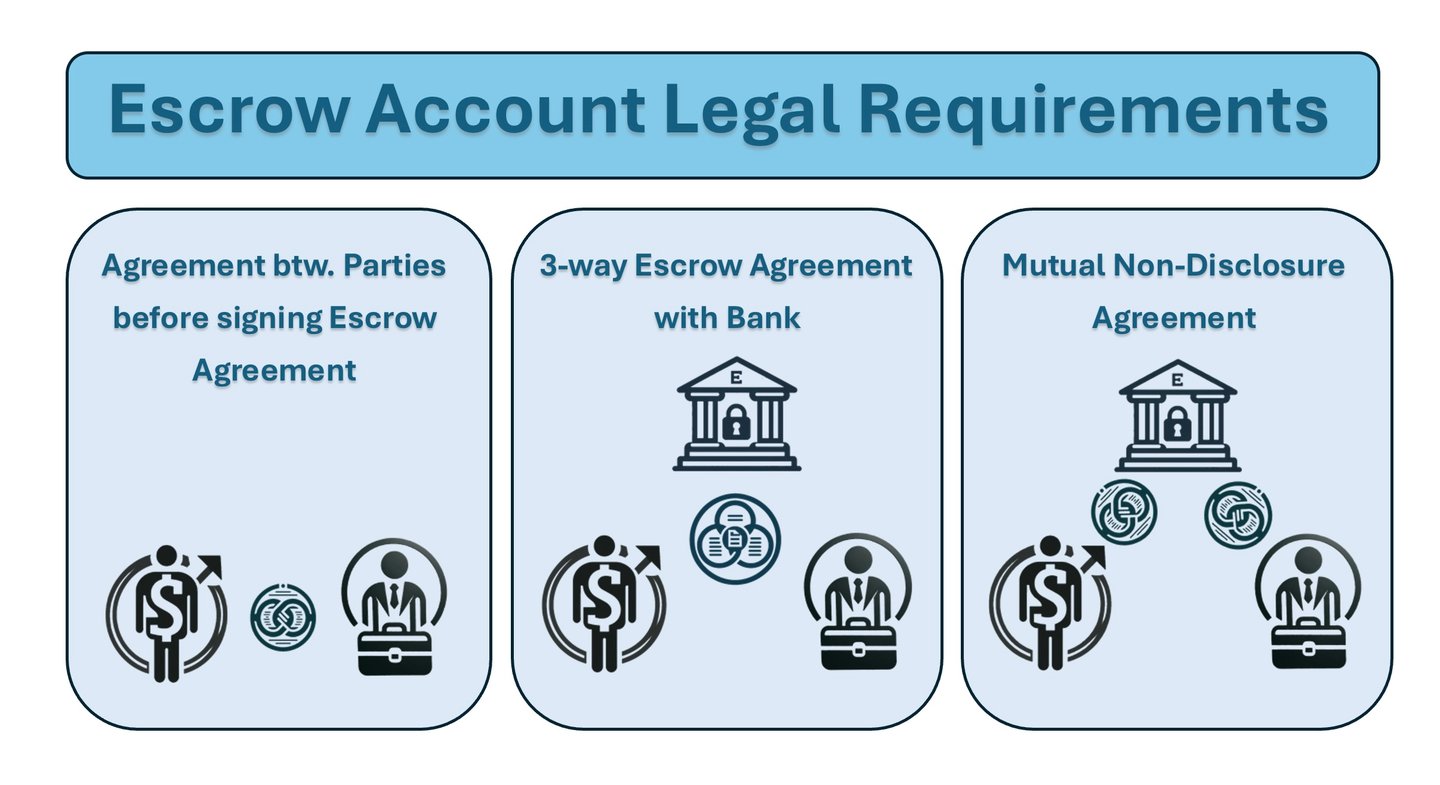
Bei IFB verleihen unsere Treuhandkonto-Dienstleistungen Geschäften zwischen Unternehmen zusätzliche Sicherheit und Vertrauen. Der Begriff „Escrow“ bezeichnet historisch die Verwahrung einer Vereinbarung durch einen Dritten; entsprechend fungieren unsere Treuhandkonten als neutrale Verwahrstelle eines Dritten, die Vermögenswerte schützt, bis festgelegte vertragliche Bedingungen erfüllt sind.
Treuhandkonten bei IFB: Ein Leuchtfeuer des Vertrauens
Unsere Treuhandkonten sind darauf ausgelegt, das Risiko von Zahlungsausfällen zu mindern; sie geben Verkäufern die Gewissheit gesicherter Zahlung und Käufern das Vertrauen, die ihnen zustehenden Vermögenswerte zu erhalten. Die für das Treuhandkonto bei IFB verantwortliche Person stellt die präzise Durchführung des Zahlungsprozesses nach Erfüllung der vereinbarten Bedingungen sicher.
Warum die Treuhanddienstleistungen von IFB?
IFB-Treuhandkonten sind in verschiedenen unternehmerischen Konstellationen unverzichtbar:
- Projektfinanzierung: Sichern Sie die Leistungserbringung langfristiger Infrastrukturprojekte mit unseren Treuhanddienstleistungen ab und stellen Sie so eine wirksame Steuerung der Darlehensrückzahlungen sicher.
- Gesellschaftsanteile: Nutzen Sie ein Treuhandkonto zur Verwaltung von Anteilen bei Fusionen, Übernahmen oder Mitarbeiterbeteiligungen und stellen Sie so einen sicheren Eigentumsübergang sicher.
- Immobilientransaktionen: Unterstützung der Sorgfaltsprüfung bei Immobiliengeschäften; Verkäufern und Käufern wird eine sichere Plattform für den Abschluss ihrer Transaktionen geboten.
- Öffentliche Aktienangebote: Unsere umfassenden Treuhandlösungen vereinfachen den Ablauf von der Zeichnung über die Zuteilung bis zu den Rückerstattungen und sorgen für einen reibungslosen öffentlichen Angebotsprozess.
- Online-Transaktionen: Erhöhen Sie die Sicherheit hochwertiger Online-Käufe, indem die Mittel sicher gehalten werden, bis alle Transaktionsbedingungen erfüllt sind.
Eröffnung Ihres IFB-Treuhandkontos
Die Einrichtung eines Treuhandkontos bei IFB ist unkompliziert:
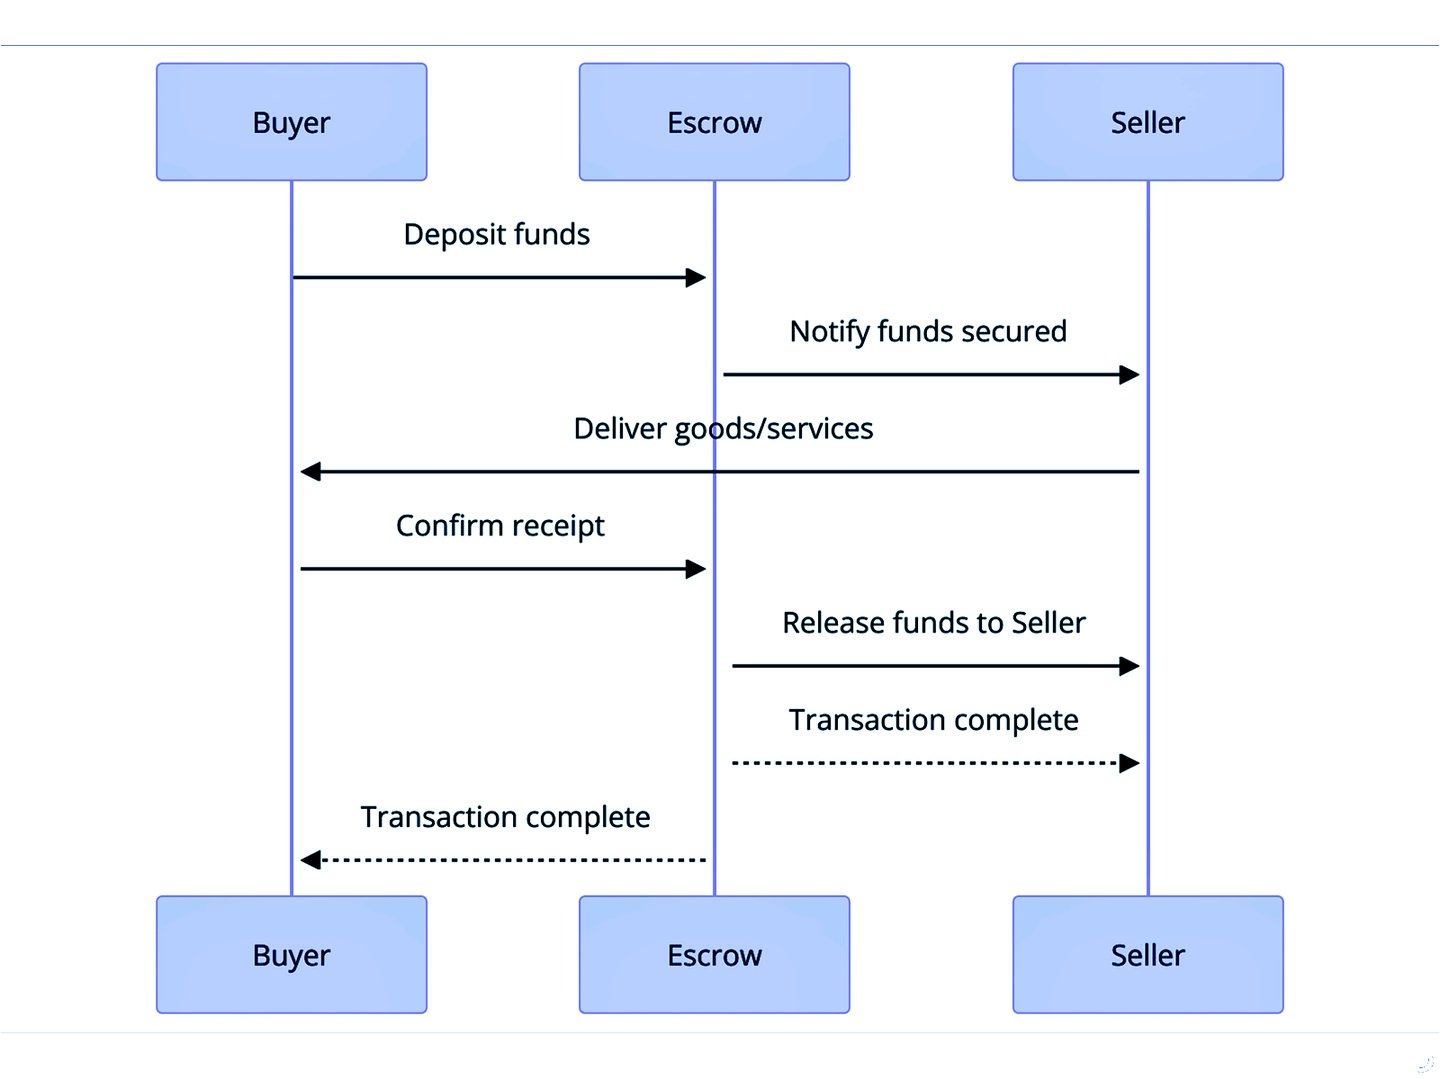
- Vereinbarung: Beide Parteien stimmen einer Treuhandvereinbarung zu, die die Bedingungen des Geschäfts festlegt.
- Kontoaktivierung: Der Verkäufer trägt die Gebühren für die Kontoaktivierung
- Einzahlung auf das Konto: Nach Einigung zahlt der Käufer die Mittel auf das Treuhandkonto ein; IFB bestätigt allen Beteiligten den Eingang.
- Transaktionsüberwachung: Wir überwachen die Transaktion sorgfältig und stellen die Einhaltung der vereinbarten Bedingungen sicher.
- Erfolgreicher Abschluss: Nach Erfüllung der Bedingungen werden die Vermögenswerte oder Gelder gemäß der Treuhandvereinbarung freigegeben.
- Streitbeilegung: Bei Meinungsverschiedenheiten wird das Konto in ein Streitbeilegungsverfahren überführt, um über den Verbleib der gehaltenen Vermögenswerte zu entscheiden.
Treuhandlösungen für sichere Unternehmenstransaktionen nutzen
IFB-Treuhandkonten spielen eine entscheidende Rolle bei der Absicherung des internationalen Handels, von Immobilientransaktionen und weiteren Geschäften und geben beiden Parteien die Sicherheit, die sie benötigen, um Geschäfte mit Zuversicht abzuwickeln.
Vorteile der IFB-Treuhandkonten
- Finanzieller Schutz: Mittel werden erst freigegeben, wenn die vereinbarten Bedingungen erfüllt sind; dies schützt Käufer und Verkäufer gleichermaßen.
- Einfache Zahlungsabwicklung: Steuern und Versicherungszahlungen lassen sich mühelos über planmäßige Auszahlungen steuern.
- Planmäßige Zahlungen: Grundsteuern und Versicherungsprämien können pünktlich aus dem Treuhandguthaben gezahlt werden, was Eigentümern wie Kreditgebern zugutekommt.
Kurz gefasst
IFB-Treuhandkonten gewährleisten eine sichere, verlässliche und unparteiische Behandlung von Geldern. Ob für Projektfinanzierungen, Immobilien oder Unternehmensanteilsgeschäfte: Unsere Treuhanddienstleistungen schützen Ihre Investitionen und stützen die Integrität sowie die finanzielle Stabilität Ihres Unternehmens.
Unsere Kosten und Gebühren
Zu den typischen Kosten eines Bank-Treuhandkontos zählen:
- Zahlungsgebühren: Käufer entrichten in der Regel je nach Vereinbarung eine monatliche, vierteljährliche, halbjährliche oder jährliche Zahlungsgebühr.
- Treuhandgebühren: Die durchschnittlichen Kosten einer Treuhandgebühr betragen 1 % bis 2 % des Kaufpreises der Transaktion. Bei einer Transaktion mit einem Preis von 200.000 EUR können die Treuhandgebühren beispielsweise zwischen 2.000 EUR und 4.000 EUR liegen. Die Gebühr für die Treuhandtransaktion kann vom Käufer, vom Verkäufer oder je zur Hälfte von beiden Parteien getragen werden.
- Zusätzliche Kosten: Treuhandgebühren können verschiedene Aufwendungen abdecken, etwa für die Erstellung von Unterlagen, Mittelauszahlungen, Grundsteuern, Prämien für die Gebäudeversicherung sowie Prämien für die Eigentumsversicherung (Title Insurance).
- Gebührenstruktur: Treuhandgebühren können als Prozentsatz des gesamten Transaktionswerts oder als Pauschalbetrag berechnet werden.
- Zahlungsmethoden: Käufer können Banküberweisungen, Kreditkarten (Mastercard, Visa), PayPal oder andere festgelegte Methoden nutzen, um die Treuhanddienstleistungen zu bezahlen.
- Auszahlungsoptionen: Verkäufer und Makler können für Transaktionen die von ihnen bevorzugte Auszahlungsmethode wählen; die Gebühren variieren je nach gewählter Methode.
- Einflussfaktoren auf die Gebühren
- Transaktionsbetrag: Größere Transaktionen können aufgrund von Skaleneffekten von niedrigeren prozentualen Gebühren profitieren.
- Komplexität: Transaktionen mit mehreren Beteiligten, grenzüberschreitenden Elementen oder komplexen rechtlichen Strukturen können höhere Gebühren nach sich ziehen.
- Laufzeit: Längere Haltedauern können die Gesamtgebühren aufgrund fortlaufender Kontoführungskosten erhöhen.
- Regulatorische Compliance: Verstärkte Sorgfaltsprüfung bei Anlegertransaktionen kann die Gesamtkosten erhöhen.
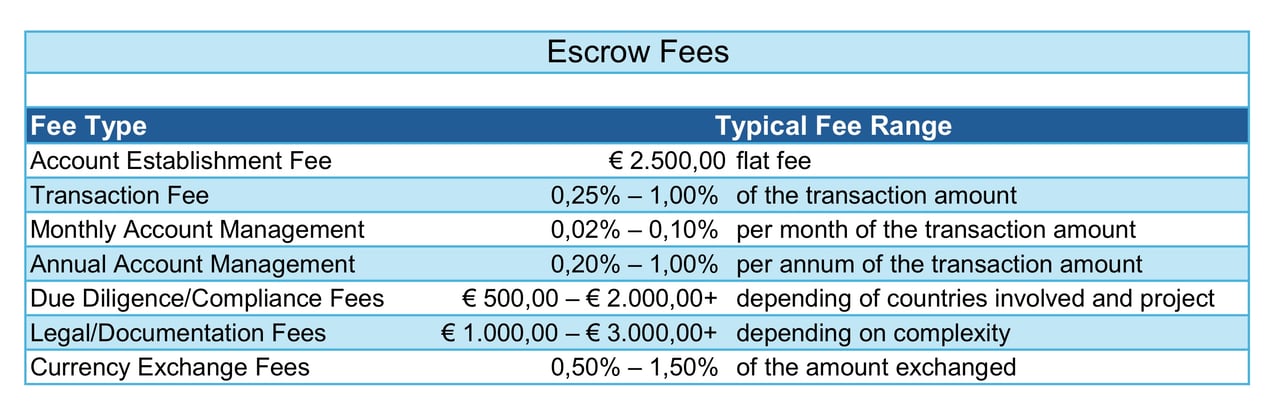
Gebühren sind häufig verhandelbar, insbesondere bei hochvolumigen Transaktionen oder laufenden Geschäftsbeziehungen
Treuhand-Zahlstellenkontodienste
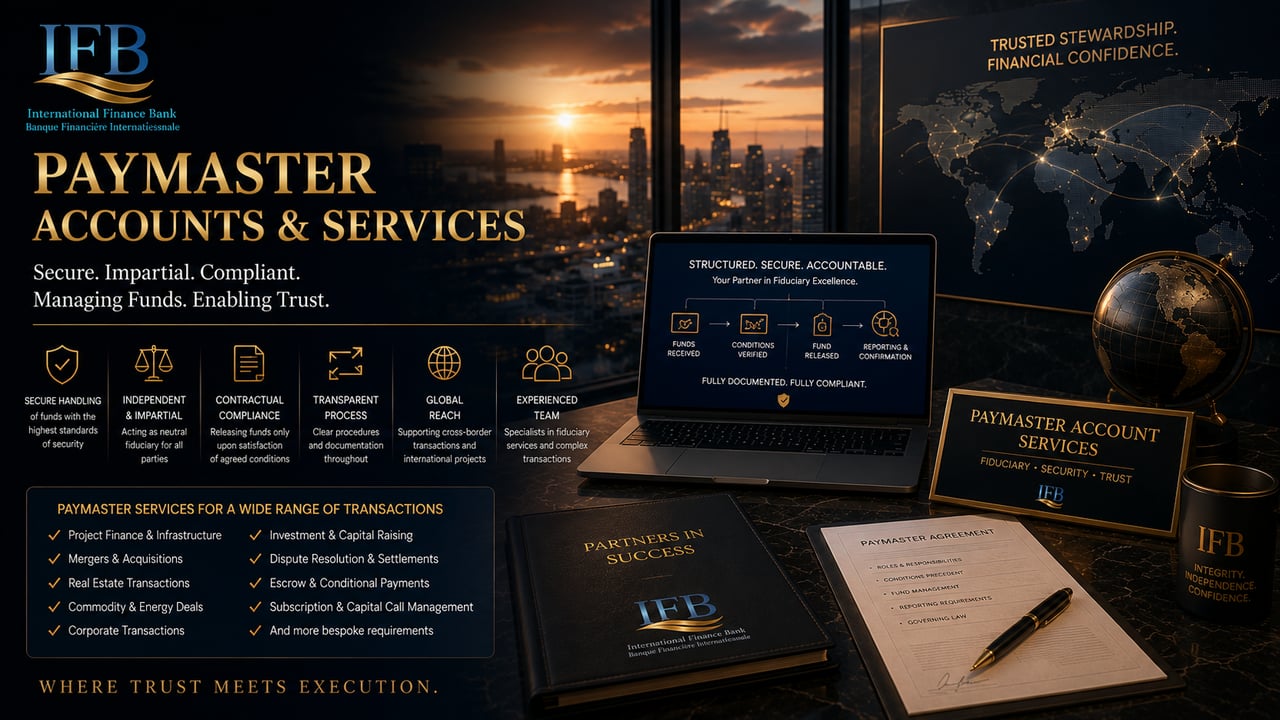
Bei der IFB wissen wir um die entscheidende Bedeutung sicherer und effizienter Finanztransaktionen im heutigen dynamischen Geschäftsumfeld. Unsere Treuhand-Paymaster-Kontodienstleistungen sind eigens dafür konzipiert, großvolumige Transaktionen mit höchster Professionalität, Zuverlässigkeit und Compliance abzuwickeln.
Unsere Treuhand-Zahlstellendienstleistungen fungieren als vertrauenswürdiger Intermediär, um die reibungslose und sichere Auszahlung von Geldern zwischen den Transaktionsparteien zu gewährleisten. Mit unserer Expertise und unserer leistungsfähigen Infrastruktur bieten wir unseren Kunden eine transparente, effiziente und vollständig regelkonforme Lösung für die Abwicklung großvolumiger Finanztransaktionen.
Hauptmerkmale unserer Dienstleistungen für Treuhand-Zahlstellenkonten
- Sichere Mittelverwaltung: IFB bietet einen eigens dafür vorgesehenen treuhandähnlichen Service, um Mittel sicher zu halten und zu verwalten, bis alle Transaktionsbedingungen erfüllt sind.
- Compliance und Transparenz: Wir halten internationale Compliance-Standards ein, einschließlich KYC, AML und weiterer aufsichtsrechtlicher Anforderungen, und stellen so sicher, dass alle Transaktionen rechtmäßig und transparent sind.
- Mehrwährungsfähigkeit: Dank des Zugangs zu globalen Finanznetzwerken unterstützen unsere Treuhand-Zahlstellendienstleistungen Transaktionen in mehreren Währungen und bieten wettbewerbsfähige Wechselkurse sowie vereinfachte grenzüberschreitende Zahlungen.
- Rechtzeitige Auszahlung: Die Mittel werden umgehend und korrekt ausgezahlt, sobald alle vertraglichen Verpflichtungen erfüllt sind, was allen Beteiligten Sicherheit gibt.
- Fachliche Aufsicht: Unser Team erfahrener Finanzexperten begleitet den gesamten Prozess und stellt sicher, dass jeder Schritt der Transaktion den rechtlichen und aufsichtsrechtlichen Vorgaben entspricht.
Wer kann von unseren Escrow-Paymaster-Dienstleistungen profitieren?
Unsere Dienstleistungen rund um das Treuhand-Paymaster-Konto eignen sich ideal für Privatpersonen, Unternehmen und Institutionen, die an großvolumigen Transaktionen beteiligt sind, darunter:
- Immobiliengeschäfte
- Abwicklung von Fondsgeschäften
- Rohstoffgeschäfte
- Internationale Geschäftstransaktionen
- Auszahlungen im Rahmen von Joint Ventures oder Partnerschaften
Warum IFB für Treuhand-Zahlmeisterdienstleistungen wählen?
- Verlässliche Expertise: Mehr als zwei Jahrzehnte Erfahrung im internationalen Finanzgeschäft.
- Compliance-Sicherheit: Strikte Einhaltung internationaler Vorschriften.
- Globale Reichweite: Zugang zu einem weltweiten Netzwerk von Finanzinstituten.
- Maßgeschneiderte Lösungen: Individuell zusammengestellte Dienstleistungspakete, abgestimmt auf die besonderen Anforderungen einer Transaktion.
Beginnen Sie noch heute
Bei der IFB stehen Ihre finanzielle Sicherheit und Ihr Erfolg im Mittelpunkt. Ob Sie ein bedeutendes Geschäft vermitteln oder komplexe finanzielle Abwicklungen durchführen – unsere Treuhand-Zahlstellenkonten bieten Ihnen die professionelle Überwachung und Verlässlichkeit, die Sie benötigen.
Kontaktieren Sie noch heute unser Team, um zu erfahren, wie wir Ihre Transaktionen zuverlässig und effizient unterstützen können.
Übliche Transaktionsgebühren bei Treuhandkonten
| Gebührenart | Bandbreite | Hinweise |
|---|---|---|
| Gebühren für Treuhänder oder Zahlstellen | 0.5%–1% | Verhandelbar auf 0,25 %–0,5 % bei sehr hohen Transaktionsvolumina (über 100 Mio. USD) |
| Versicherungsgebühren | 0.1%–0.5% | Titel- oder Vermögenswertschutzversicherung; bei Transaktionen mit hohem Risiko können es bis zu 1 % sein |
| Rechtskosten | 0.25%–1% | Bei grenzüberschreitenden oder komplexen Transaktionen kann der Satz auf 1 % bis 2 % steigen |
| Compliance-Gebühren | 0.1%–0.25% | KYC-/AML-Prüfungen und damit verbundene Verwaltungskosten |
| Gebühren für Banküberweisungen | Pauschal (50–500 USD) | Bei Transaktionen mit hohen Beträgen in der Regel vernachlässigbar |
| Beratungs- und Consultinggebühren | 0.5%–1% | Hängt von der Einbindung von Finanzberatern oder Consultants ab |
| Aufsichtsrechtliche Einreichungsgebühren | Pauschalgebühr oder geringer Prozentsatz | Abhängig von Rechtsordnung und aufsichtsrechtlichen Anforderungen |
| Geschätzte Gesamtsumme | 1.5%–3% | Verhandelbar auf 1 %–1,5 % bei Transaktionen von außergewöhnlich hohem Volumen (über 500 Millionen USD) |
- Geschätzte Gesamtgebühren | 1,5 % – 3 %
- Verhandelbar bis auf 1 % – 1,5 % bei Transaktionen mit sehr hohem Volumen (> 500 Mio. USD).
Diese Struktur schafft Klarheit und eignet sich für jede Präsentation oder interne Analyse
Zahlstellendienstleistungen
Um die genaue Art der von Ihnen benötigten Zahlstellendienstleistungen zu bestimmen und sicherzustellen, dass unsere Zusammenarbeit in vollem Einklang mit allen rechtlichen, aufsichtsrechtlichen und treuhänderischen Standards ausgestaltet wird, bitten wir Sie, die betreffende Transaktion oder Vereinbarung ausführlich zu beschreiben.
I. Zweck und Zusammenhang der Gelder
- Für welchen Hauptzweck benötigen Sie Zahlmeisterdienstleistungen?
- (z. B. Verteilung von Geldern aus einem Handelsgeschäft, Immobilienabschluss, Privatplatzierungsprogramm, Abwicklung über ein Treuhandkonto, Auszahlung von Provisionen, Nachlass- oder Trust-Abwicklung usw.)
- Welche Herkunft und Art haben die zu verwaltenden Mittel?
- (z. B. Verkaufserlöse, Anlageerträge, Zahlungen Dritter, Transfers zwischen verbundenen Unternehmen usw.)
- Welcher Gesamtbetrag soll voraussichtlich vom Zahlstellenverwalter vereinnahmt und ausgezahlt werden?
- (Bitte geben Sie die Währung, die geschätzte Gesamtsumme und die Anzahl der erwarteten Transaktionen an.)
- Wird die Zahlstelle die Gelder in Tranchen oder als Einmalbetrag erhalten bzw. auszahlen?
- (Bei Teilbeträgen bitte Häufigkeit und Beträge angeben.)
II. Beteiligte Parteien
- Welche Parteien sind an der Transaktion beteiligt?
- (Bitte geben Sie die vollständigen Firmennamen, Rechtsordnungen und Rollen an – z. B. Käufer, Verkäufer, Makler, Mandat usw.)
- Gibt es Intermediäre, die Anspruch auf Provisionen oder Gebührenanteile haben?
- (Falls ja, bitte Einzelheiten angeben, einschließlich rechtlicher Bezeichnungen, Rechtsordnungen und vereinbarter Prozentsätze oder Beträge.)
- Verfügen alle Begünstigten der Mittel über verifizierte Bankkonten und liegt die KYC-Dokumentation vor?
- (Falls nicht, bis wann erfolgt die Einreichung?)
III. Rechtsordnung und regulatorische Fragen
- In welcher bzw. welchen Rechtsordnung(en) werden die Gelder empfangen und ausgezahlt?
- (Bitte geben Sie Land und Stadt an sowie ob eine Onshore- oder Offshore-Struktur bevorzugt wird.)
- Bestehen im Zusammenhang mit dieser Transaktion aufsichtsrechtliche Meldungen, Quellensteuerabzüge oder Berichtspflichten?
- (Falls ja, wer ist für diese Verpflichtungen verantwortlich?)
- Unterliegt die Transaktion den Compliance-Anforderungen nach FATCA, CRS oder anderen grenzüberschreitenden Vorschriften?
IV. Bank- und Zahlungsanweisungen
- Welche Währung bevorzugen Sie für den Erhalt und die Auszahlung von Geldern?
- Mit welcher Bank bzw. welchen Banken soll die Zahlstelle verbunden werden?
- (Bitte geben Sie den SWIFT-/BIC-Code und das Land an sowie, ob ein Institut der Kategorie Tier 1 erforderlich ist.)
- Gibt es eine bevorzugte Zahlungsmethode?
- (z. B. SWIFT pacs.008, SEPA, CHAPS, RTGS, KTT, Krypto-Umwandlung usw.)
- Verlangen Sie, dass die Zahlstelle getrennte Konten für einzelne Begünstigte bereitstellt?
- (Oder werden die Mittel aus einem Sammelkundenkonto ausgezahlt?)
V. Zeitrahmen und Dringlichkeit
- Welchen Zeitrahmen haben Sie für die Ausführung der Paymaster-Dienstleistungen vorgesehen?
- (Sofort, innerhalb von 7 Tagen, projektbezogen, wiederkehrend/monatlich usw.)
- Bestehen vertragliche Fristen oder Leistungsmeilensteine, die an die Auszahlung geknüpft sind?
VI. Sicherheit, Transparenz und Berichterstattung
- Verlangen Sie, dass der Zahlmeister die Gelder im Rahmen einer Treuhandvereinbarung oder einer treuhänderischen Struktur hält?
- Benötigen Sie Echtzeit-Berichte, periodische Kontoauszüge oder einen Prüfpfad für Auszahlungen?
- Sollen die Gelder nur auf gemeinsame schriftliche Weisung oder einseitig durch den Auftraggeber freigegeben werden?
- Benötigen Sie den Einsatz eines externen Compliance-Beauftragten oder Rechtsberaters zur Überwachung der Transaktion?
VII. Gebühren und Vergütung
- Wie ist die Zahlstelle zu vergüten?
- (Pauschalgebühr, prozentualer Anteil der abgewickelten Mittel, pro Transaktion, Retainer oder sonstiges?)
- Wer ist für die Zahlung der Gebühren des Zahlstellenbeauftragten (Paymaster) verantwortlich?
- (Kunde, Dritter, Aufteilung unter mehreren Begünstigten usw.)
- Ist in der Vereinbarung eine Erfolgsgebühr oder eine leistungsabhängige Komponente vorgesehen?
Treuhandkonten, getrennt geführte Konten und Kundengelderkonten
Kontrollierte und abgeschirmte Bankstrukturen (Ring-Fencing)
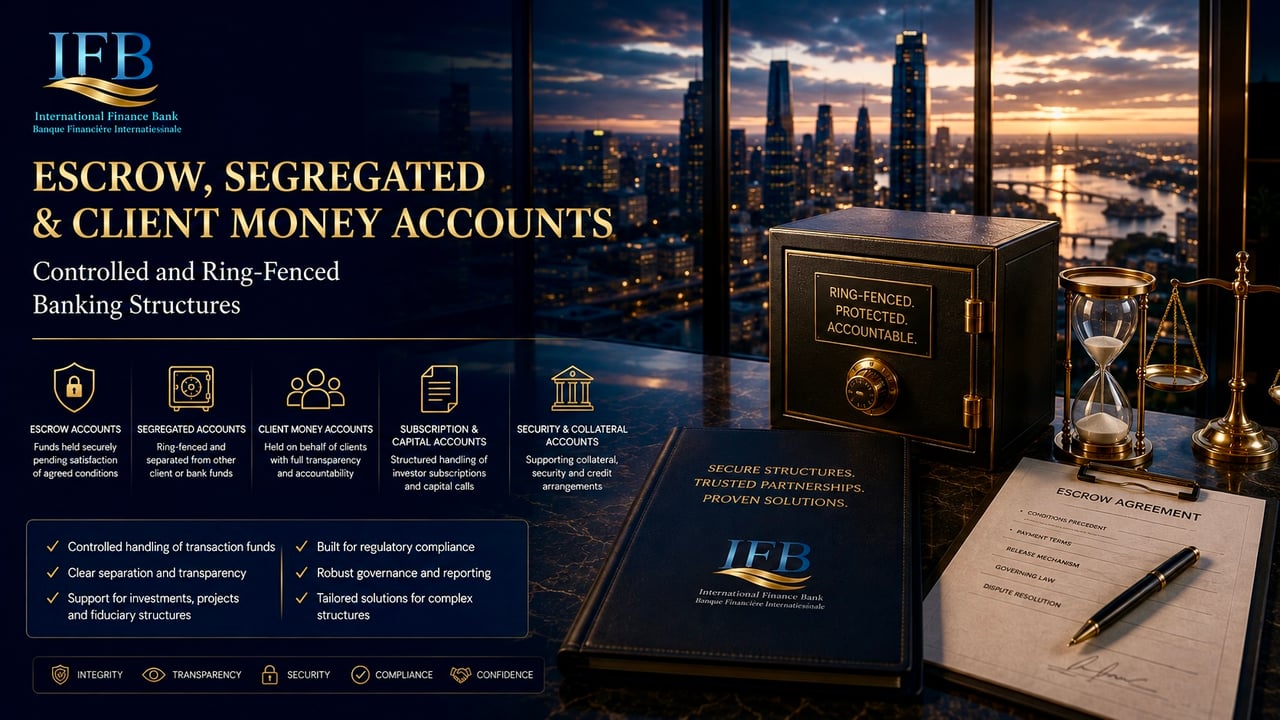
International Finance Bank bietet spezialisierte Kontolösungen für Transaktionen und Geschäftsmodelle, bei denen Gelder getrennt, bedingt oder im Namen identifizierter Kunden, Anleger, Begünstigter oder Gegenparteien gehalten werden müssen.
Je nach rechtlichem und wirtschaftlichem Zweck kann die Bank Strukturen für Treuhandkonten, getrennt geführte Konten, zweckgebundene Konten und Kundengelderkonten einrichten.
Treuhandkonten
Treuhandkonten bieten einen kontrollierten Mechanismus zur Verwahrung von Geldern bis zur Erfüllung vereinbarter vertraglicher Bedingungen.
Sie können geeignet sein für:
- Akquisitionen und Veräußerungen
- Handelsgeschäfte
- Projektfinanzierung
- Erwerb von Vermögenswerten
- Anlagetransaktionen
- Immobilientransaktionen
- Rohstoffgeschäfte
- Unternehmenstransaktionen
- Zeichnungserlöse
- Transaktionseinlagen
- Bedingte Zahlungen
Die Freigabe der Mittel richtet sich nach den vereinbarten Treuhandregelungen und unterliegt weiterhin den Compliance- und operativen Anforderungen der Bank.
Getrennte und zweckgebundene Konten
Getrennte oder zweckgebundene Konten können eingerichtet werden, wenn Gelder identifizierbar und operativ von anderen Mitteln innerhalb einer umfassenderen Unternehmens-, Anlage-, Trust- oder Projektstruktur getrennt sein müssen.
Anwendungen können unter anderem umfassen:
- Anlagevehikel
- Zweckgesellschaften (SPVs)
- Trusts
- Projektgesellschaften
- Vermögensverwalter
- Institutionelle Anlagestrukturen
- Einzelne Projekte oder Vermögenswerte
- Anlegergelder
- Transaktionsreserven
- Zweckgebundene Erlös- oder Ausschüttungsvereinbarungen
Die rechtliche Wirkung der Segregation hängt von der anwendbaren Kontodokumentation, der vertraglichen Struktur und dem anwendbaren Recht ab. Eine operative Segregation ist daher nicht so zu verstehen, dass sie einen Rechtsschutz begründet, der über den durch die maßgeblichen rechtlichen Vereinbarungen geschaffenen Schutz hinausgeht.
Kundengelderkonten
Kundengelderkonten können für qualifizierte regulierte oder anderweitig akzeptable Unternehmen in Betracht gezogen werden, die Gelder für ihre zugrunde liegenden Kunden entgegennehmen oder verwalten.
Mögliche Nutzer sind unter anderem:
- Investment- und Vermögensverwalter
- Berufsmäßige Treuhänder
- Makler und Intermediäre
- Dienstleister für Gesellschaften
- Anlageplattformen
- Sonstige zugelassene institutionelle Kunden
Die Bank kann einen Nachweis der Befugnis des Kunden zum Empfang und zur Verwaltung von Drittgeldern sowie Angaben zum anwendbaren aufsichtsrechtlichen Rahmen und zu den Sicherungsmaßnahmen verlangen.
Zeichnungs- und Kapitalkonten
Für qualifizierende Anlagestrukturen können auch getrennte Kontenstrukturen für Zeichnungsbeträge der Anleger, Kapitalabrufe und Anlageerlöse genutzt werden.
Solche Konten können einen kontrollierten Übergang ermöglichen zwischen:
Mittelzufluss des Investors → Verifizierung und Annahme → Zuteilung → Investition bzw. Projekteinsatz
Sofern sich Zeichnungsgelder auf Wertpapiere, kollektive Kapitalanlagen oder andere regulierte Anlageprodukte beziehen, können entsprechende aufsichtsrechtliche Unterlagen und Genehmigungen erforderlich sein.
Sicherheiten- und Besicherungsvereinbarungen
Gegebenenfalls können getrennte Konten auch Bestandteil einer dokumentierten Sicherheitenvereinbarung sein.
Die Begründung und Perfektionierung von Sicherungsrechten erfordern eine angemessene vertragliche Dokumentation und können nicht allein aus der Bezeichnung eines Kontos als Sicherheiten- oder Segregationskonto entstehen.
Compliance und Transparenz
International Finance Bank wendet eine verstärkte Prüfung an, wenn Konten Gelder Dritter, von Anlegern, von Begünstigten oder aus Transaktionen enthalten.
Die Bank kann die Offenlegung der zugrunde liegenden Parteien, des wirtschaftlichen Zwecks, der Vertragsbeziehungen, der Herkunft der Mittel und der erwarteten Transaktionsflüsse verlangen.
International Finance Bank – kontrollierte Bankstrukturen, bei denen Trennung, Transparenz und dokumentierte Befugnisse von Bedeutung sind.