Außerbilanzielle Geschäfte (Off-Balance-Sheet, OBS)
Außerbilanzielle Geschäfte (Off-Balance-Sheet, OBS) bezeichnen Tätigkeiten, die nicht in der Bilanz einer Bank erfasst werden, sich aber auf die Finanzlage und das Risikoprofil der Bank auswirken. Außerbilanzielle Geschäfte können sowohl Erträge generieren als auch die Bank verschiedenen Risiken aussetzen.
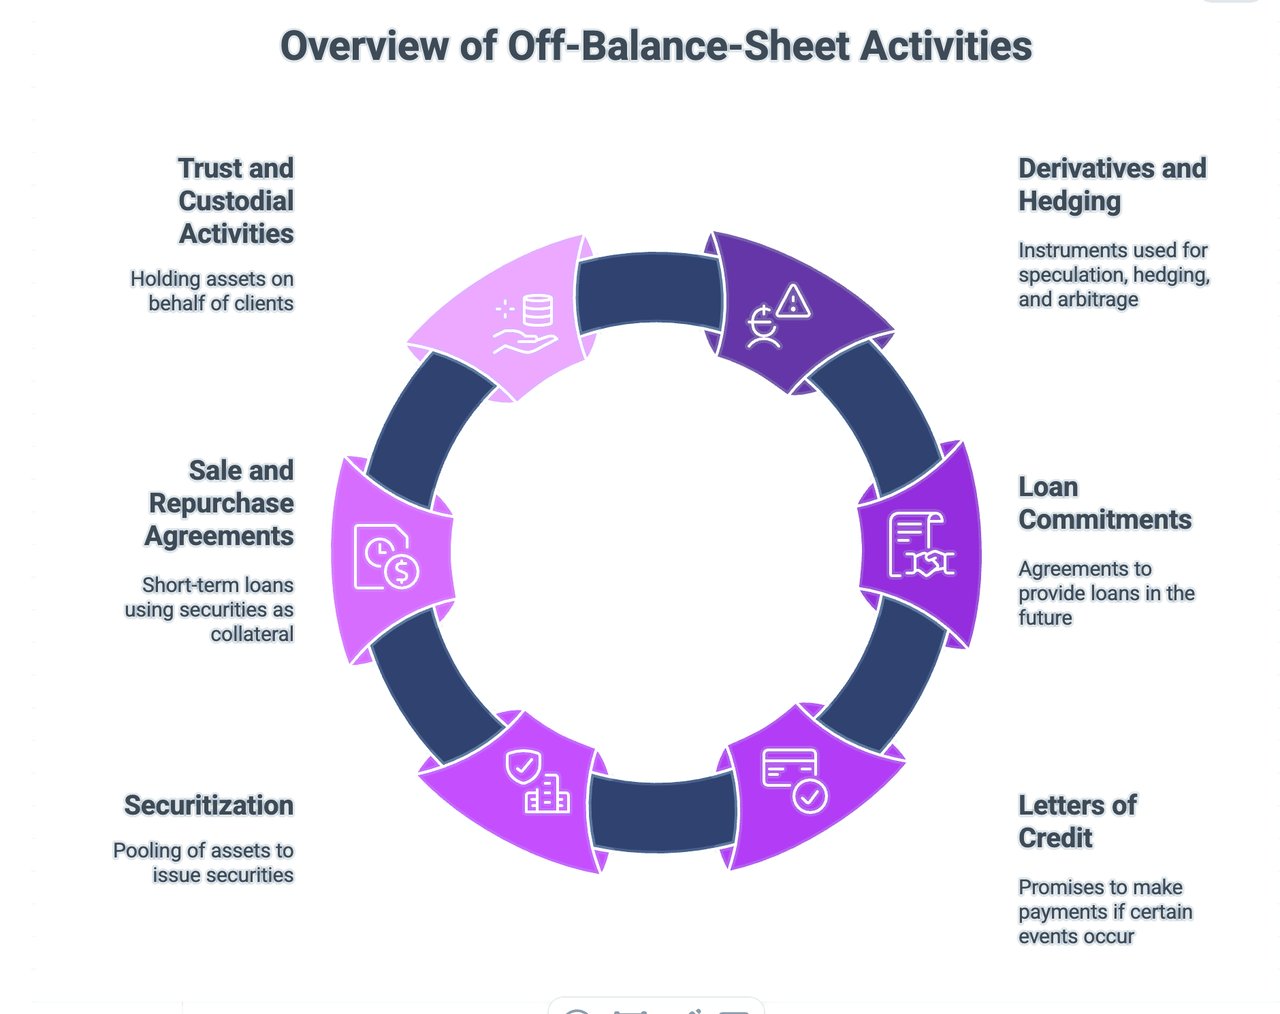
Zu den gängigen außerbilanziellen Geschäften im Bankwesen zählen:
- Derivate und Absicherungsgeschäfte: Hierbei handelt es sich um Instrumente, deren Wert sich von zugrunde liegenden Vermögenswerten, Verbindlichkeiten oder Indizes ableitet. Zu den gängigen Derivaten zählen Futures, Optionen, Swaps und Termingeschäfte. Sie werden zu Spekulations-, Absicherungs- und Arbitragezwecken eingesetzt. So kann eine Bank beispielsweise einen Währungsswap nutzen, um sich gegen Wechselkursrisiken abzusichern. Nach IFRS 9 werden Derivate in der Bilanz zum beizulegenden Zeitwert angesetzt, ihre Nominalbeträge – die oft um ein Vielfaches höher liegen – werden jedoch nur im Anhang ausgewiesen; aus diesem Grund gelten Derivate traditionell als außerbilanzielles Geschäft.
- Kreditzusagen: Hierbei handelt es sich um Vereinbarungen, mit denen sich eine Bank verpflichtet, zu einem zukünftigen Zeitpunkt zu festgelegten Bedingungen einen Kredit zu gewähren. Die Bank bilanziert erst dann einen Kredit, wenn sie die Mittel auszahlt. Dennoch kann die Zusage die Bank erheblichen Risiken aussetzen, wenn sich die Bonität des Kreditnehmers vor der Auszahlung verschlechtert.
- Akkreditive und Finanzgarantien: Dabei handelt es sich um Zusagen einer Bank, an einen Dritten Zahlung zu leisten, wenn ein bestimmtes Ereignis eintritt. Beispielsweise kann eine Bank ein Akkreditiv ausstellen, das einem Lieferanten die Zahlung garantiert, falls der Kunde der Bank nicht zahlt. Solche Instrumente können Eventualverbindlichkeiten der Bank begründen, die nicht in der Bilanz ausgewiesen werden.
- Verbriefung und forderungsbesicherte Wertpapiere: Bei einer Verbriefungstransaktion kann eine Bank Kredite oder andere Vermögenswerte bündeln und an eine Zweckgesellschaft (Special Purpose Entity, SPE) veräußern, die daraufhin Wertpapiere begibt, die durch die Zahlungsströme aus diesen Vermögenswerten besichert sind. Kontrolliert die Bank die SPE nicht (IFRS 10), wird die SPE nicht konsolidiert, und ihre Vermögenswerte und Verbindlichkeiten erscheinen nicht in der Bilanz der Bank. Stellt die Bank der SPE jedoch Bonitätsverbesserungen oder Liquiditätsunterstützung zur Verfügung, kann dies die Bank Risiken aussetzen.
- Wertpapierpensionsgeschäfte (Repos): Ein Repo ist ein Geschäft, bei dem eine Partei einem Dritten ein Wertpapier verkauft und sich zugleich verpflichtet, es zu einem festgelegten Preis an einem festgelegten Termin zurückzukaufen. Für den Verkäufer stellt ein Repo wirtschaftlich ein kurzfristiges Darlehen dar, bei dem das Wertpapier als Sicherheit dient. Aus bilanzieller Sicht weist der Verkäufer das Wertpapier in der Regel weiterhin als Vermögenswert aus und bilanziert eine Verbindlichkeit für die Rückkaufverpflichtung – ein Repo ist somit für den Mittelaufnehmer bilanzwirksam, während die damit verbundenen Verpflichtungen außerbilanziell angegeben werden.
- Treuhand- und Verwahrungstätigkeiten: Banken fungieren häufig als Treuhänder oder Verwahrstellen und halten Vermögenswerte im Auftrag ihrer Kunden. Diese Vermögenswerte gehören nicht der Bank und werden nicht in ihrer Bilanz ausgewiesen; die Bank kann jedoch für die Erbringung dieser Dienstleistungen Gebühren erzielen.
Diese außerbilanziellen Aktivitäten können Banken zusätzliche Ertragsquellen und Möglichkeiten zur Risikosteuerung eröffnen, setzen sie jedoch zugleich erheblichen Risiken aus. Zu diesen Risiken zählen das Kreditrisiko (das Verlustrisiko aus dem Ausfall eines Kreditnehmers bei der Rückzahlung eines Darlehens), das Marktrisiko (das Verlustrisiko aus Veränderungen der Marktpreise), das operationelle Risiko (das Verlustrisiko aus unzulänglichen oder fehlgeschlagenen Prozessen, Menschen und Systemen) sowie das Rechtsrisiko (das Verlustrisiko aus Rechtsstreitigkeiten oder der Nichteinhaltung von Gesetzen und Vorschriften).
Staatsfinanzierung außerhalb der Bilanz
Die verborgene Architektur der Staatsverschuldung
LGFVs, öffentliche Stellen und quasi-fiskalische Kreditaufnahme verstehen
In der modernen Finanzwelt ist die staatliche Verschuldung häufig erheblich höher, als die offiziellen Staatsschuldenstatistiken vermuten lassen. In zahlreichen Rechtsordnungen haben sich Regierungen historisch auf verbundene Einheiten, öffentliche Unternehmen, Zweckgesellschaften und Infrastrukturträger gestützt, um Ausgaben jenseits der Grenzen der formalen Staatshaushalte zu finanzieren.
Dieses Phänomen wird allgemein als außerbilanzielle Finanzierung des öffentlichen Sektors, quasi-fiskalische Kreditaufnahme oder verdeckte Staatsverschuldung bezeichnet.
Solche Strukturen können zwar Flexibilität schaffen und die Entwicklung von Infrastruktur beschleunigen, sie können jedoch auch die tatsächliche fiskalische Lage verschleiern, Risikobewertungen verzerren und erhebliche Eventualverbindlichkeiten für Bankensysteme und Steuerzahler begründen.
Was versteht man unter außerbilanzieller Staatsverschuldung?
Außerbilanzielle Kreditaufnahme liegt vor, wenn Verbindlichkeiten von Einheiten eingegangen werden, die rechtlich vom Staat oder der Gebietskörperschaft getrennt sind, wirtschaftlich jedoch von öffentlicher Unterstützung abhängen.
Beispiele hierfür sind:
- Finanzierungsvehikel der Lokalregierungen (LGFVs)
- Kommunale Infrastrukturgesellschaften
- Öffentliche Entwicklungsbehörden
- Staatseigene Unternehmen (SOEs)
- Öffentliche Versorgungsunternehmen
- Regionale Entwicklungsagenturen
- Infrastruktur-Zweckgesellschaften
- Öffentlich-private Partnerschaften mit impliziten staatlichen Garantien
Obwohl die Verbindlichkeit möglicherweise nicht formal in den Haushaltskonten des Staates ausgewiesen wird, gehen Anleger häufig davon aus, dass der zugrunde liegende Staat diese Verpflichtungen letztlich stützen wird.
Die Folge sind erhebliche Eventualverbindlichkeiten, die in den offiziellen Schuldenkennzahlen möglicherweise nicht unmittelbar sichtbar sind.
Das chinesische LGFV-Modell
Das bedeutendste zeitgenössische Beispiel findet sich in der Volksrepublik China in Gestalt der Local Government Financing Vehicles (LGFVs).
LGFVs sind staatseigene Einheiten, die von Provinz-, Stadt- und Kommunalregierungen zur Finanzierung von Infrastrukturprojekten, städtebaulichen Vorhaben, Verkehrsnetzen, Industrieparks und Flächenerschließungsinitiativen errichtet wurden.
Historisch unterlagen chinesische Gebietskörperschaften Beschränkungen bei der unmittelbaren Kreditaufnahme. Um diese Beschränkungen zu umgehen, wurden Finanzierungsaktivitäten auf rechtlich eigenständige Unternehmen übertragen.
Diese Unternehmen beschafften Kapital durch:
- Bankkredite
- Emission von Unternehmensanleihen
- Trust-Finanzierung
- Vermögensverwaltungsprodukte
- Schattenbankkanäle
- Vermögensgedeckte Strukturen
Die Verbindlichkeiten erschienen daher in den Bilanzen der LGFVs und nicht in den offiziellen Bilanzen der lokalen Gebietskörperschaften.
Wirtschaftlich betrachtet behandelten die Märkte die Schuldtitel jedoch weitgehend so, als trügen sie eine implizite staatliche Garantie.
Der Internationale Währungsfonds und zahlreiche wissenschaftliche Studien haben die Verbindlichkeiten der LGFV wiederholt als eine der Hauptquellen der verdeckten Verschuldung des öffentlichen Sektors in China benannt.
Internationale Parallelen
China ist kein Einzelfall.
Verschiedene Formen der öffentlichen Finanzierung außerhalb des Haushalts sind sowohl in Industrie- als auch in Schwellenländern aufgetreten.
Vereinigte Staaten
Zahlreiche Infrastrukturprojekte werden finanziert durch:
- Hafenbehörden
- Flughafenbehörden
- Mautstraßenbehörden
- Wasserverbände
- Verkehrsbehörden
- Emittenten von Kommunalanleihen
Obwohl diese Einheiten in der Regel transparent und rechtlich reguliert sind, agieren sie häufig außerhalb der unmittelbaren Staatsbilanzen.
Spanien
Nach der europäischen Staatsschuldenkrise zeigte sich, dass mehrere autonome Gemeinschaften und angeschlossene Einrichtungen des öffentlichen Sektors Verbindlichkeiten aufgebaut hatten, die die zuvor ausgewiesene Haushaltslage überstiegen.
Portugal
Die Schuldenkrise der Region Madeira legte erhebliche nicht ausgewiesene Verbindlichkeiten im Zusammenhang mit regionalen Einheiten und Strukturen des öffentlichen Sektors offen und führte zu erheblichen haushaltspolitischen Folgen.
Indien
Staatseigene Stromverteilungsunternehmen häuften erhebliche Schuldenlasten an, die durch ausdrückliche und stillschweigende Staatsgarantien gestützt waren und letztlich Restrukturierungen und staatliche Eingriffe erforderlich machten.
Brasilien
Staatsunternehmen und regionale öffentliche Einrichtungen wurden in der Vergangenheit als Kanäle für quasi-fiskalische Finanzierungen genutzt und haben dadurch Eventualverbindlichkeiten für die Bundesbehörden geschaffen.
Weshalb Regierungen solche Strukturen nutzen
Die Begründung ist in der Regel naheliegend.
Regierungen streben an:
- Infrastrukturinvestitionen beschleunigen
- Kreditobergrenzen umgehen
- Fiskalquoten wahren
- Politischen Widerstand gegen eine höhere Staatsverschuldung vermeiden
- Langfristige Projekte über spezialisierte Gesellschaften finanzieren
- Beteiligung privaten Kapitals gewinnen
In vielen Fällen sind diese Ziele legitim.
Infrastrukturprojekte erfordern häufig Finanzierungshorizonte, die über übliche Haushaltszyklen hinausgehen.
Zweckgesellschaften können die operative Effizienz steigern und die Projektumsetzung erleichtern.
Schwierigkeiten entstehen, wenn wirtschaftliche Substanz und rechtliche Form auseinanderfallen.
Das Kernrisiko: Verdeckte Staatsrisiken
Das Hauptproblem ist nicht zwingend die Existenz dieser Einheiten.
Bedenklich wird es, wenn Märkte, Aufsichtsbehörden oder Steuerzahler den Umfang staatlicher Unterstützungsverpflichtungen unterschätzen.
Geraten öffentliche Einrichtungen in finanzielle Schwierigkeiten, stehen Regierungen häufig vor drei unattraktiven Optionen:
- Das Unternehmen stützen.
- Ausfälle zulassen und systemische Instabilität riskieren.
- Übertragung von Verbindlichkeiten auf die Staatsbilanz.
Infolgedessen können Schulden, die zuvor als gesondert betrachtet wurden, rasch zu Staatsschulden werden.
Dieser Vorgang wurde wiederholt während der globalen Finanzkrise, der europäischen Staatsschuldenkrise und in jüngerer Zeit in mehreren chinesischen Provinzen beobachtet, in denen LGFV-Gesellschaften in Schwierigkeiten geraten sind.
Auswirkungen auf den Bankensektor
Für Finanzinstitute ist die Unterscheidung zwischen rechtlicher Haftung und wirtschaftlicher Haftung von entscheidender Bedeutung.
Die Kreditanalyse muss Folgendes beurteilen:
- Eigentümerstrukturen
- Staatliche Unterstützungsmechanismen
- Ertragsunabhängigkeit
- Fiskalische Verflechtungen
- Politische Bedeutung
- Implizite Garantien
- Refinanzierungsabhängigkeit
Ein rechtlich eigenständiger Kreditnehmer kann in Wirklichkeit als Verlängerung des öffentlichen Sektors fungieren.
Umgekehrt arbeiten manche öffentliche Einrichtungen auf echter kommerzieller Basis und sollten nicht automatisch als staatliche Risiken betrachtet werden.
Die Unterscheidung erfordert eine sorgfältige Bilanzanalyse und kann sich nicht allein auf rechtliche Klassifizierungen stützen.
Zusammenfassung
Die Geschichte der öffentlichen Finanzen zeigt ein wiederkehrendes Prinzip:
Schulden verschwinden nicht allein dadurch, dass sie auf eine andere Bilanz übertragen werden.
Ob über chinesische LGFVs, kommunale Behörden, öffentliche Unternehmen oder Infrastrukturgesellschaften: Außerbilanzielle Finanzierungsstrukturen bleiben wirtschaftlich relevant, solange die Staaten die letztendliche Verantwortung für deren Fortbestand behalten.
Für Anleger, Banken und politische Entscheidungsträger ist das Verständnis dieser Eventualverbindlichkeiten unerlässlich, um das Staatsrisiko, die Finanzstabilität und die tatsächliche Verfassung der Bilanzen des öffentlichen Sektors zu beurteilen.
In der modernen Kreditanalyse sind die wichtigsten Verbindlichkeiten häufig diejenigen, die in den offiziellen Schuldenstatistiken nicht unmittelbar erscheinen.
Nächster Schritt
Vorstellung anfragen
Teilen Sie uns in wenigen Zeilen mit, wer Sie sind und was Sie vorhaben. Ihre Anfrage geht direkt an die Bank und wird vertraulich behandelt.
Sie sprechen lieber persönlich? Buchen Sie eine 30-minütige Videokonferenz.