主權機構
主權基金
設立主權財富基金
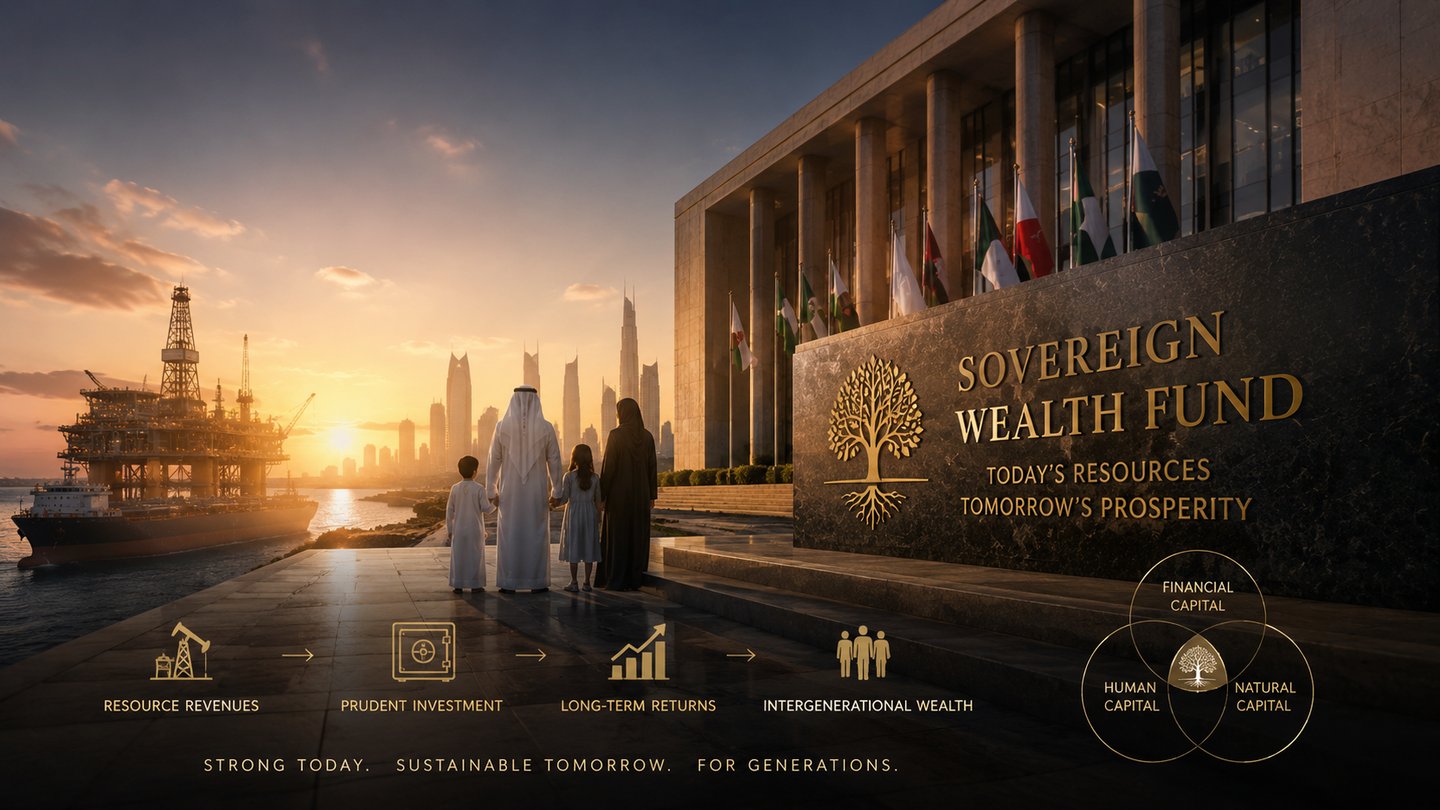
從資源收益到跨代財富:架構、管治與創立契機。
世界上大多數主權財富基金,都是在資金到位之後才著手設計的;成功的基金則是在此之前就已設計完成。從發現重大收入來源到財政收入見頂之間的這段時間,往往僅有數年,即為奠基窗口:在此期間,規則仍可制定,而不會與既有的支出習慣相抵觸。在富裕之前制定的規則能夠起到保護作用,在富裕之後制定的規則則只能被迫讓步。
International Finance Bank Ltd 就主權財富基金的設立,自根本原則起為政府、財政部及公共機構提供意見,涵蓋法律基礎、制度架構、收入可追溯性及投資管治,依序推進,務求先建立公信力,再引入資本。
兩難困境
新的資源收入來源往往伴隨著一個悖論:同樣的資金流入,既可為世世代代提供資金,亦可能擾亂預算、推高本國貨幣而損及自身出口商,並使財政部門受制於單一商品價格。學術上稱之為資源詛咒,實務上則是一連串本可避免的制度性失誤。
自 1953 年科威特投資委員會成立以來的七十年經驗均指向同一方向:治理比投資表現更為重要。第一代基金有案可稽的失敗,主要源於酌情提款、被不具融資可行性的政治項目所左右、缺乏透明度、集中投資於為基金提供資金來源的同一商品,以及每次政治輪替即喪失機構記憶,而非資產配置所致。
因此,創始政府面臨的是一項以融資問題為表象的治理問題,須在時間壓力下,面對評級機構、多邊夥伴及本國公民。
IFB 的回應
IFB 在創始階段擔任機構設計者:即由政治決策至首筆資金投入之間的設計工作。我們並不取代制定標準的多邊機構,而是按創始窗口所需的速度,將這些標準轉化為可運作的機構。
我們的設立框架涵蓋四個層面,並嚴格依序進行:
- 法律基礎。以組織法訂明存入及提取規則,保障任命安排,使偏離規則的行為代價高昂且昭然可見。該法規即是基金真正的資產負債表。
- 機構架構。國家作為所有者、具獨立多數成員的監事會,以及面向國際招聘的執行管理層,三者相互分離。任何機構均不兼任兩項職能。
- 收益可追溯性。單一收款帳戶、雙重簽署、24 小時內完成對帳,並自開採源頭至基金帳戶提供達 EITI 標準的報告。公信力始於收款環節,而非投資環節。
- 投資治理。包括公布的投資政策聲明、設有獨立分戶帳的全球託管人、附帶強制性技能轉移的委託管理,以及在首筆交易前已通過測試的風險框架。
三分區架構
資源類基金在各項授權分開而非混合管理時方能成功。參考架構設有三個分隔部分,各自具備獨立的投資期限、流動性規則及基準:
- 穩定化。期限為0至3年。具備充分流動性,通常由中央銀行管理或與其協同管理,規模依預算波動幅度而定。其作用在於吸納商品週期的波動,使預算本身無須承受該等波動。
- 儲蓄。投資期限為十年及以上。全數投資於本國經濟之外,並排除基金本身的商品及相關聯資產。此為跨世代的捐贈基金,依循最嚴謹的國際慣例而設。
- 發展。期限 3 至 10 年。僅對具融資可行性的境內基礎設施進行共同融資,且絕不單獨出資:每個項目均須有最低比例的第三方私人或多邊資本參與,並按相同的經濟條款投入。共同投資並非偏好,而是一種紀律,可避免發展分部淪為另一份較為寬鬆的預算。
一個自動運作的連環機制將三者串連起來:預算按平滑化的多年期參考價格撥付,穩定基金注資至目標水平,發展基金提取有上限的比例,儲蓄基金則獲得受保護的剩餘部分。自動化正是關鍵所在。依賴年度酌情決定的審慎並非真正的審慎,而只是一種排隊輪候。
我們所依循的標準
- 自設立之初即納入《聖地牙哥原則》(2008 年)的合規要求,而非事後補充
- 與設立章程同步籌備的 IFSWF 會員資格申請路徑
- 涵蓋從開採到入帳全鏈條、符合 EITI 標準的收益申報
- 符合 FATF 標準的 AML/CFT 架構,包括不設本國例外的 PEP 規程
- 採用 IFRS 會計準則,實行外部審計輪換,並發布年度報告
- 於獨立帳戶下提供託管服務,具破產隔離效力,並設有現場審計權
委任
設立工作採分階段的 30-90-180 日架構。最初 90 日將作出一系列決定,以極低的財務成本確立機構的不可逆性:開創性的政治行動、單一獲授權的專案主管、在國際間遴選董事會主席及行政總裁、裁定基金之運作假設,以及對外公開承諾遵循國際標準。其後各階段將產出組織法草案、治理手冊、投資政策聲明,並遴選託管人及受託管理人,各項工作均透過競爭性採購進行。
我們提供意見;由國家作出決定。每一項涉及財政後果的參數,從分層比例到提取觸發條件,均作為供主權機構裁量的工作假設提出,絕非既成事實。每項委託亦內含技能轉移,因為一個永久依賴顧問的基金,只是將其脆弱性外包而已。
索取基金設立藍圖:法律基礎、三分隔架構、收益分層設計及循序漸進的設立路線圖。