投資銀行業務
首次公開招股(IPO)
首次公開發行的流程是什麼?
首次公開招股(IPO)流程,是指先前未上市的公司首次向公眾出售新發行或現有證券的過程。
在首次公開招股(IPO)之前,公司被視為私人公司,股東人數較少,僅限於合資格投資者(如天使投資人/創業投資者及高淨值人士)及/或早期投資者(例如創辦人、家人及朋友)。
首次公開招股後,發行公司即成為在認可證券交易所上市的公眾公司。因此,首次公開招股亦通常被稱為「上市」。
首次公開發行程序概覽
本指南將逐步說明相關程序,整個過程可能需要六個月至一年以上方能完成。
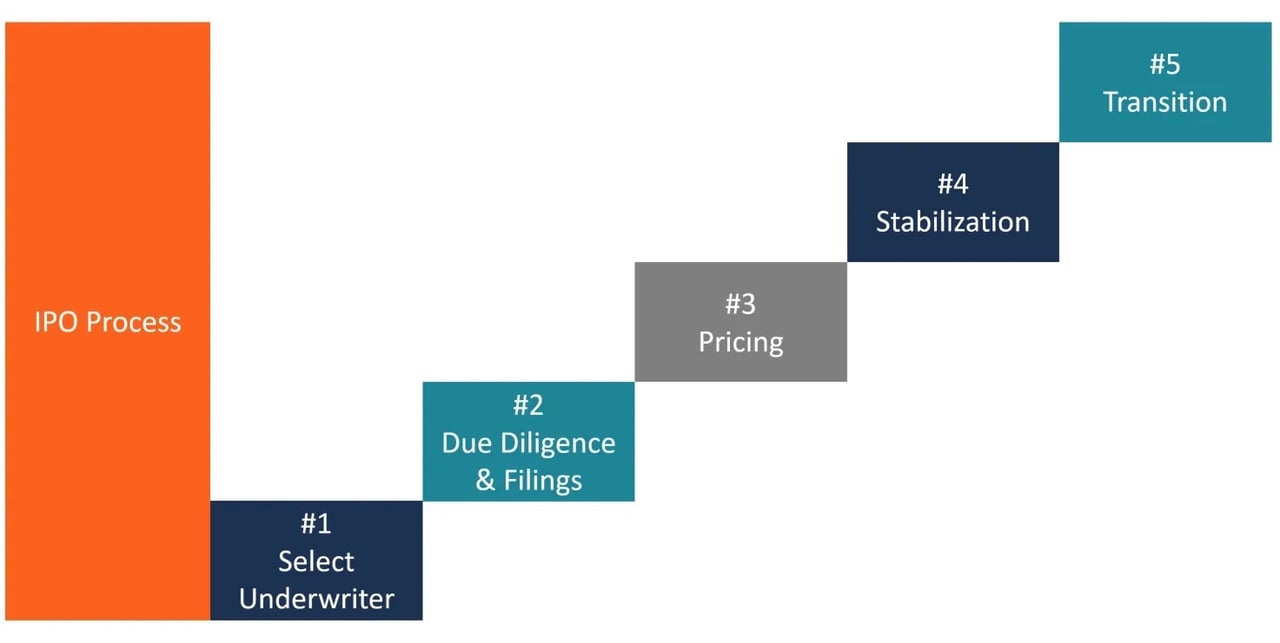
以下為公司透過首次公開發行(IPO)上市所須採取的步驟:
- 選擇銀行
- 盡職審查及申報
- 定價
- 穩定機制
- 過渡
步驟一:選擇投資銀行
首次公開招股流程的第一步,是由發行公司挑選一家投資銀行,就其首次公開招股提供顧問意見及包銷服務。投資銀行按下列準則遴選:
- 聲譽
- 研究質素
- 行業專業知識
- 分銷能力,即投資銀行能否將所發行的證券配售予更多機構投資者或個人投資者
- 與投資銀行的既有關係
第二步:盡職審查及監管備案
包銷是指投資銀行(包銷商)在發行公司與投資大眾之間擔任經紀角色,協助發行公司出售其首批股份的過程。發行公司可選用以下包銷安排:
- 確定承銷:依此類協議,承銷商購入獨家發售的股份,再轉售予公眾投資者。確定承銷安排向發行公司保證可籌集特定金額的資金。
- 盡力而為協議:根據此類協議,包銷商不保證可為發行公司籌集的金額,僅代表公司銷售有關證券。
- 全部或全無協議:除非所發售的全部股份均能售出,否則發售將被取消。
- 承銷商銀團:公開發行可由單一承銷商(獨家承銷)或多家經辦機構負責管理。當經辦機構眾多時,將選定一家投資銀行擔任牽頭行或帳簿管理人。依此安排,牽頭投資銀行與其他銀行建立策略聯盟,組成承銷商銀團,再由各銀行分銷首次公開發行股份的一部分。牽頭投資銀行欲將首次公開發行的風險分散至多家銀行時,即會採用此類安排。
承銷商必須擬備以下文件:
委聘函:委聘函通常包括:
- 費用償還條款:此條款規定,即使首次公開招股在盡職審查階段、註冊階段或推介階段撤回,發行公司仍須承擔承銷商產生的所有自付費用。
- 總差價/承銷折扣:總差價為承銷商出售發行證券的價格減去其購入該發行證券的價格後所得之數。
總差價 = 包銷商售出該期發行證券的售價 – 包銷商購入該期發行證券的買價
在中等規模的美國首次公開發行中,總承銷價差通常約為募集款項的 7%;規模較大的發行,價差則較低。總承銷價差用於向承銷商支付費用。若設有承銷團,牽頭承銷商可獲總價差的 20%。其餘價差的 60%,即所謂「銷售佣金」,由承銷團成員按其銷售的發行數量比例分配。總價差餘下的 20% 則用於支付承銷開支(例如路演開支、承銷法律顧問費用等)。
意向書:意向書通常包含以下資料:
- 承銷商與發行公司訂立承銷協議的承諾
- 發行公司承諾向承銷商提供所有相關資料,並全力配合一切盡職審查工作。
- 發行公司同意向承銷商提供 15% 超額配售選擇權的協議。
意向書並未載明最終發行價格。
承銷協議:意向書在證券定價之前持續有效,定價後即簽署承銷協議。此後,承銷商即受合約約束,須按特定價格向公司購入該批發行證券。
註冊聲明:註冊聲明載有首次公開發行(IPO)的相關資料、公司財務報表、管理層背景、內部人士持股情況、公司面臨的任何法律問題,以及公司上市後將使用的股票代號。待發行細節確定後,SEC 要求發行公司及其承銷商提交註冊聲明。
註冊聲明分為兩部分:
- 招股章程:每位購買所發行證券的投資者均會獲提供該文件
- 非公開備案文件:此類資料提交予 SEC 供審查,但不一定向公眾公開
註冊聲明確保投資者獲得有關證券的充分且可靠的資訊。美國證券交易委員會(SEC)審閱申報文件的披露內容,但不對發行的優劣作出批准。
紅鯡魚文件(Red Herring Document):在冷靜期內,包銷商編製初步招股說明書,其內容載有發行公司之詳情,惟不包括生效日期及發售價格。紅鯡魚文件編製完成後,發行公司與包銷商即向公眾投資者推介股份。包銷商往往進行路演(俗稱「巡迴推介秀」,為期三至四週),向機構投資者推介股份並評估市場對股份之需求。
步驟 3:定價
待美國證券交易委員會(SEC)準備宣佈註冊聲明生效時,即確定生效日期。在生效日前一日,發行公司與承銷商確定發行價(即發行公司出售股份的價格)及確切的發售股數。發行價的確定至關重要,因為這是發行公司為自身籌集資本的價格。以下因素會影響發行價:
- 路演的成敗(如認購簿所記錄)
- 公司的目標
在市場經濟條件下,首次公開招股(IPO)的定價往往偏低,以確保公眾投資者足額認購或超額認購,即使這會導致發行公司未能獲得其股份的全部價值。若 IPO 定價偏低,認購者預期股價將在上市首日上升,從而推高發行需求。定價偏低是對投資者參與 IPO 所承擔風險的補償。獲超額認購兩至三倍的發行,被視為「良好的 IPO」。
第4步:穩定階段
發行推出市場後,承銷商須提供分析員建議、上市後價格穩定措施,並為所發行股票創造市場。如出現訂單失衡,承銷商會以發行價或低於發行價購入股份,以穩定上市後的價格。價格穩定僅可在有限期間內及嚴格規則下進行——在美國受 Regulation M 規管,在歐盟受《市場濫用條例》規管——例如,穩定價格的買盤不得超過發行價。
第 5 步:過渡至市場競爭
首次公開招股流程的最後階段,即轉入市場競爭階段,始於研究報告「靜默期」結束之時——在美國,根據 FINRA 規則 2241,參與承銷的承銷商的靜默期於上市後 10 天結束。在此期間,投資者由依賴法定披露及招股說明書,轉為依賴市場力量取得有關其所持股份的資訊。此後,承銷商的分析師可發表有關發行公司盈利及估值的預測。因此,發行完成後,承銷商即擔任顧問及評估者的角色。
衡量首次公開招股(IPO)流程成功與否的指標
以下指標用於評估首次公開發行(IPO)的表現:
- 上市後表現:首日及 30 日後的股價,與發行價比較。
- 市值 = 股價 x 公司已發行股份總數
- 簿記質素與流動性:訂單簿的認購程度及上市後市場的成交量。
是否希望了解更多?
首次公開發行規劃
國際及美國
首次公開發行
首次公開發行(IPO)的運作機制與表現(ePub)