表外(OBS)業務
資產負債表外(OBS)業務是指不在銀行資產負債表中列帳、但會影響銀行財務狀況及風險狀況的業務活動。資產負債表外業務既可為銀行帶來收益,亦可令銀行面對各類風險。
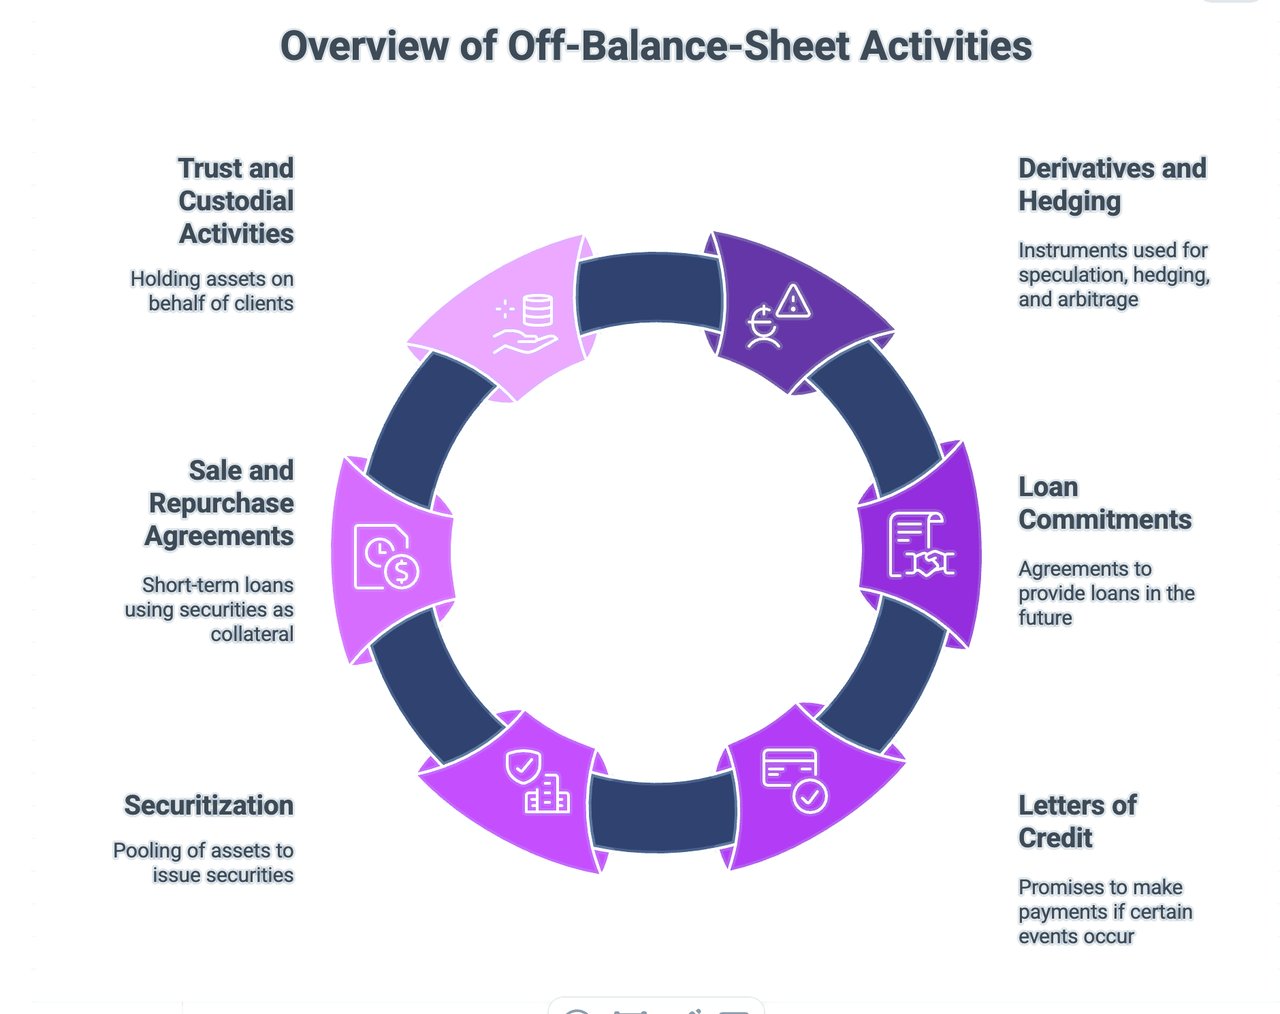
銀行業中常見的資產負債表外活動類型包括:
- 衍生工具及對沖活動:此類工具的價值源自相關資產、負債或指數。常見衍生工具包括期貨、期權、掉期及遠期合約,可用於投機、對沖及套利。例如,銀行可運用貨幣掉期對沖匯率風險。根據 IFRS 9,衍生工具於資產負債表內按公允價值列帳,但其名義金額(往往高出數倍)僅於附註中披露,因此衍生工具歷來被視為表外業務。
- 貸款承諾:這是銀行承諾於未來某一日期按特定條款提供貸款的協議。在銀行實際撥付資金之前,不會在資產負債表上記錄貸款。然而,若借款人的信用狀況在貸款撥付前惡化,該承諾仍可能使銀行面臨重大風險。
- 信用證及金融保證:此類工具為銀行就特定事件發生時向第三方付款所作的承諾。例如,銀行可簽發信用證,保證在銀行客戶未能付款時向供應商付款。此類工具可能為銀行帶來未記錄於資產負債表內的或有負債。
- 證券化及資產支持證券:在證券化交易中,銀行可能將貸款或其他資產匯集並出售予特殊目的實體(SPE),再由該實體發行以相關資產的現金流為支持的證券。若銀行並不控制該特殊目的實體(國際財務報告準則第10號),則該實體不予綜合入帳,其資產及負債不會列示於銀行的資產負債表。然而,若銀行向該特殊目的實體提供信用增級或流動性支持,則可能令銀行面臨風險。
- 售後回購協議(Repo):回購協議是指一方向另一方出售證券,並約定於特定日期按特定價格購回該證券的交易。對賣方而言,回購協議實質上是以該證券作為抵押品的短期借款。從資產負債表角度而言,賣方通常繼續將該證券確認為資產,並就購回義務記錄一項負債——因此,回購協議對現金借入方而言屬於資產負債表內項目,而相關承擔則在資產負債表外披露。
- 信託及託管活動:銀行經常擔任受託人或託管人,代客戶持有資產。此等資產並不屬於銀行,亦不列入其資產負債表,但銀行可因提供該等服務而收取費用。
這些表外業務雖可為銀行提供額外收入來源及風險管理工具,亦可能使銀行承受重大風險。這些風險包括信用風險(借款人未能償還貸款所致的損失風險)、市場風險(因市場價格變動所致的損失風險)、操作風險(因流程、人員及系統不完善或失效所致的損失風險),以及法律風險(因訴訟或未遵守法律及法規所致的損失風險)。
主權機構表外融資
公共債務的隱性架構
認識地方政府融資平台、公共機構及準財政借款
在現代金融中,主權債務往往遠高於官方政府債務統計所顯示的水平。在眾多司法管轄區,政府歷來依賴關聯實體、公營企業、特殊目的實體及基礎設施機構,為正式國家預算範圍以外的開支提供融資。
此現象一般稱為公共部門表外融資、準財政借款或隱性主權債務。
此類架構雖可提供靈活性並加快基礎設施發展,但亦可能掩蓋財政實況、扭曲風險評估,並為銀行體系及納稅人帶來龐大的或有負債。
何謂政府表外借款?
表外借款是指由在法律上獨立於主權國家或地方政府本身、但在經濟上仍依賴公共支持之實體所產生之負債。
例子包括:
- 地方政府融資平台(LGFV)
- 市政基礎設施公司
- 公共發展機構
- 國有企業(SOE)
- 公用事業公司
- 區域發展機構
- 特殊目的基礎設施載體
- 享有隱性國家擔保的公私合營實體
儘管此類債務未必正式列入政府預算帳目,投資者往往仍假定相關政府最終會為該等債務提供支持。
其結果是出現大量或有負債,而這些負債未必能即時反映於官方債務指標之中。
中國地方政府融資平台模式
當代最重要的例子見於中華人民共和國,即透過地方政府融資平台(LGFV)的運用。
地方政府融資平台(LGFV)是由省、市及地方政府設立的國有實體,負責為基礎設施項目、城市發展計劃、交通網絡、工業園區及土地開發等項目籌集資金。
歷史上,中國地方政府的直接借款受到限制。為規避此等限制,融資活動被轉移至法律上獨立的公司實體。
該等實體透過以下方式籌集資本:
- 銀行貸款
- 公司債券發行
- 信託融資
- 財富管理產品
- 影子銀行渠道
- 資產支持結構
因此,相關負債體現在地方政府融資平台(LGFV)的資產負債表上,而非地方政府的官方資產負債表上。
然而,從經濟實質而言,市場普遍將該債務視為附有隱含的政府保證。
國際貨幣基金組織及多項學術研究一再指出,地方政府融資平台(LGFV)負債是中國隱性公共部門債務負擔的主要來源之一。
國際比較
中國並非個案。
各種形式的預算外公共融資,已出現於已發展經濟體及新興經濟體。
美國
多項基礎設施項目透過以下方式融資:
- 港口管理機構
- 機場管理機構
- 收費公路管理機構
- 水務區
- 交通運輸機構
- 市政債券發行人
此類機構雖然通常運作透明並受法律規管,但往往在政府直接資產負債表之外運作。
西班牙
歐洲主權債務危機之後,若干自治區及相關公共部門實體被發現累積的負債超出先前所申報的財政狀況。
葡萄牙
馬德拉地區債務危機暴露了與地區實體及公共部門架構相關的大量未申報負債,並引致重大的財政後果。
印度
國有配電公司累積了大量債務,並由明示及隱含的國家擔保作支持,最終須進行債務重組及公共介入。
巴西
國有企業及地區性公共機構歷來被用作準財政融資的渠道,從而為聯邦當局形成或有負債。
政府採用此類架構之原因
其理據通常十分簡單明確。
各國政府力求:
- 加快基礎設施投資
- 規避借貸限額
- 維持財政比率
- 避免公共債務上升所引發的政治阻力
- 透過專門設立的載體為長期項目融資
- 吸引私人資本參與
在許多情況下,這些目標是正當合理的。
基建項目往往需要超出一般預算週期的融資年期。
特殊目的實體可提升營運效率,並有助於項目的推進與執行。
當經濟實質與法律形式出現分歧時,問題便隨之而生。
核心風險:隱性主權風險敞口
主要關注點未必在於這些實體本身的存在。
當市場、監管機構或納稅人低估政府支持義務的範圍時,便會產生隱憂。
當公營機構的附屬實體陷入財務困境時,政府往往面臨三種並不理想的選擇:
- 對該實體進行紓困。
- 容許違約並引發系統性不穩定風險。
- 將負債轉移至主權資產負債表。
因此,原先被視為獨立的債務,可能迅速轉化為主權債務。
這一過程在全球金融危機、歐洲主權債務危機中屢見不鮮,近期在若干出現地方政府融資平台(LGFV)困境的中國省份亦有發生。
對銀行業的影響
對金融機構而言,法律責任與經濟責任之間的區分至關重要。
信用分析須評估:
- 所有權結構
- 政府支持機制
- 收入獨立性
- 財政連結
- 政治重要性
- 隱含擔保
- 對再融資的依賴
法律上獨立的借款人,實際上可能發揮公共部門延伸機構的作用。
反之,部分公共部門實體確實以商業原則運作,不應自動被視為主權風險。
此項區分須經嚴謹的資產負債表分析,而不能僅依賴法律分類。
摘要
公共財政的歷史顯示出一項反覆出現的原則:
債務不會僅因轉移至另一資產負債表而消失。
無論是透過中國的地方政府融資平台、市政當局、公共企業或基礎設施公司,只要政府對其存續仍負最終責任,表外融資結構在經濟上依然具有重要意義。
對投資者、銀行及政策制定者而言,了解這些或有債務,對於評估主權風險、金融穩定及公共部門資產負債表的真實狀況至關重要。
在現代信用分析中,最重要的負債往往是那些並未即時反映於官方債務統計的項目。