欧洲、美国和亚洲的影子银行体系
结构、功能及系统性影响
1. 概念界定与经济功能
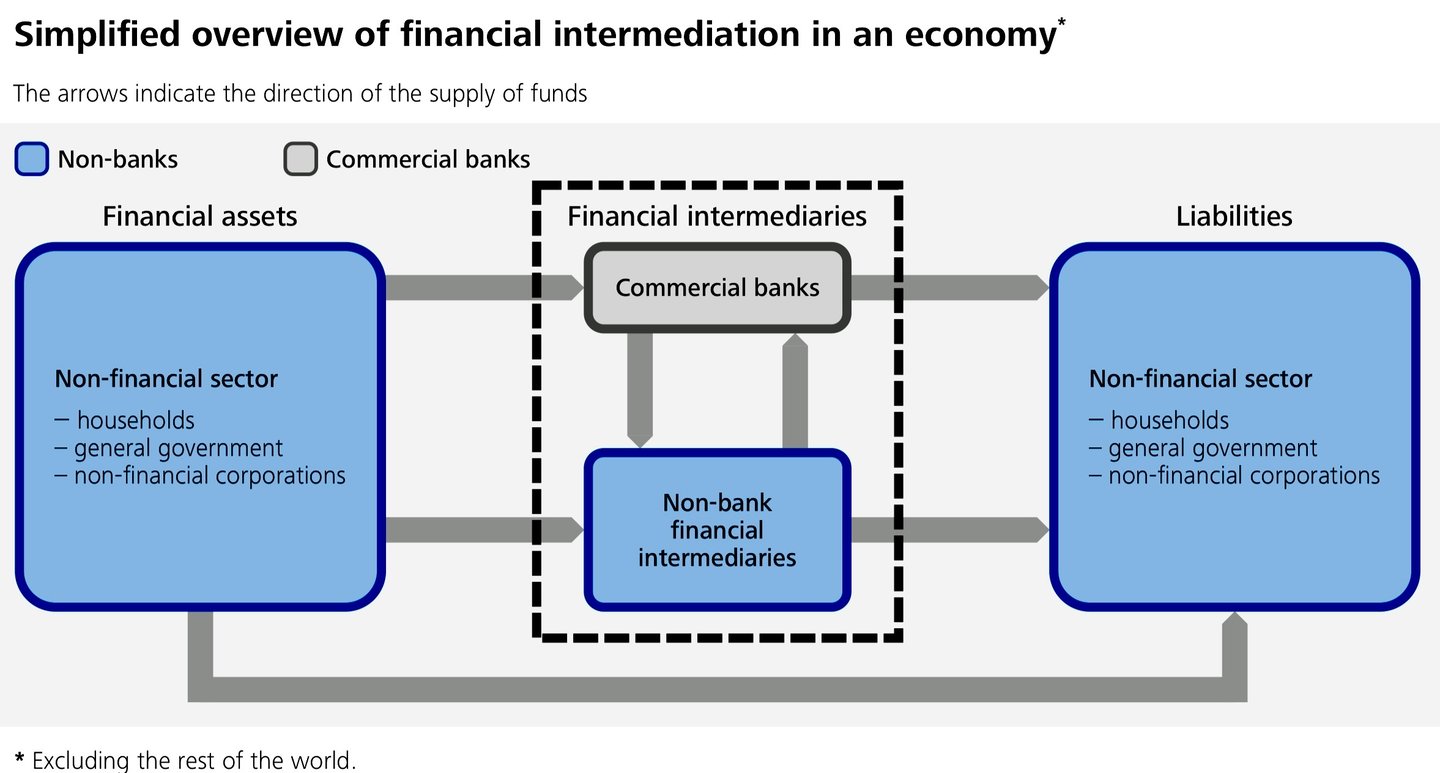
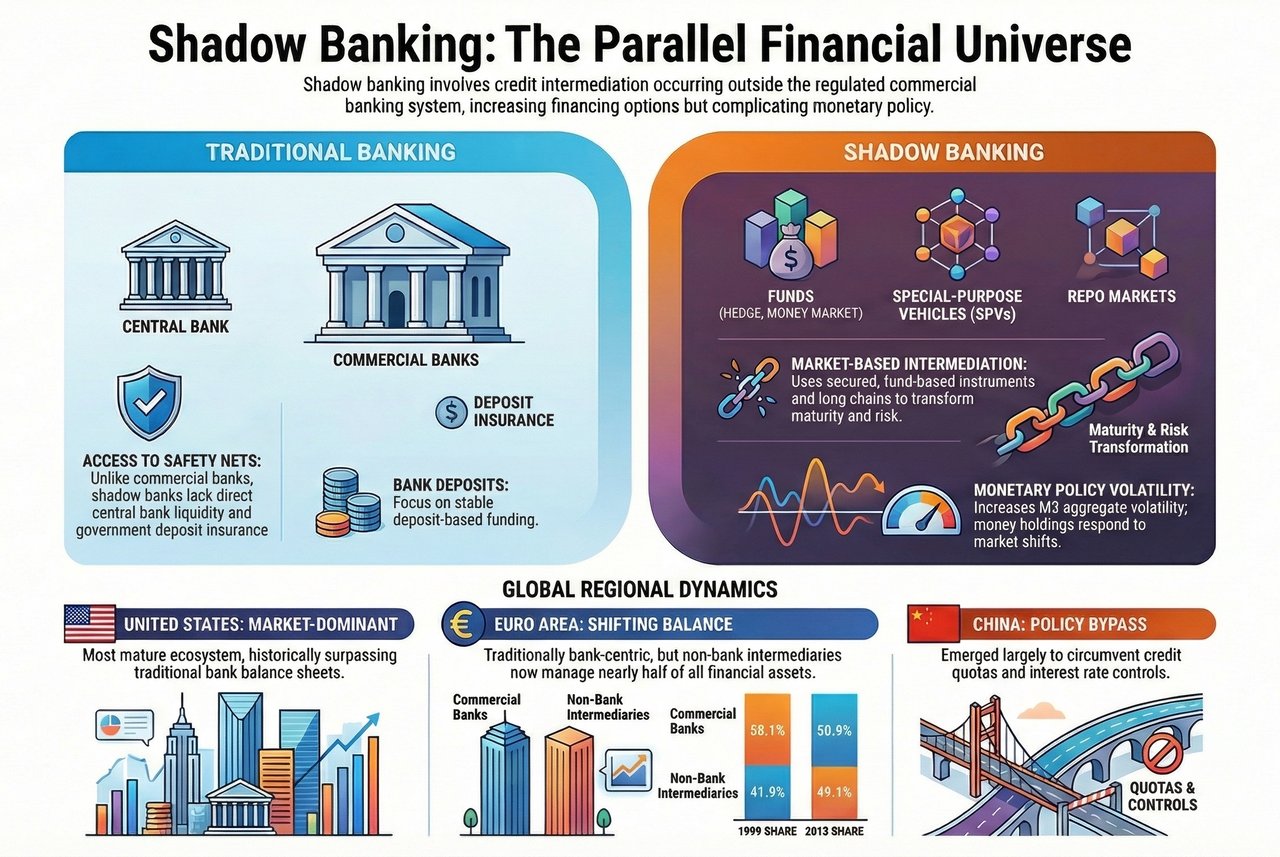
影子银行体系——自2018年起,金融稳定委员会将其称为非银行金融中介(NBFI)——是指在受监管的商业银行体系范围之外开展的信用中介活动。它涵盖那些在无法直接获得中央银行流动性支持、存款保险,或无需适用银行全面审慎监管的情况下,从事期限、流动性和风险转换的实体与活动。
核心组成部分通常包括:
- 货币市场基金
- 投资基金及对冲基金
- 特殊目的实体(SPV)及证券化通道
- 回购及证券借贷市场
- 金融公司以及某些保险和养老基金业务
从经济角度看,影子银行通过拓宽融资渠道、提高配置效率并满足市场化融资需求,对传统银行业发挥补充作用。从系统性角度看,它则带来不透明性、杠杆及顺周期性。
2. 欧洲:以银行为中心的体系,市场化中介机制不断扩展
结构特征
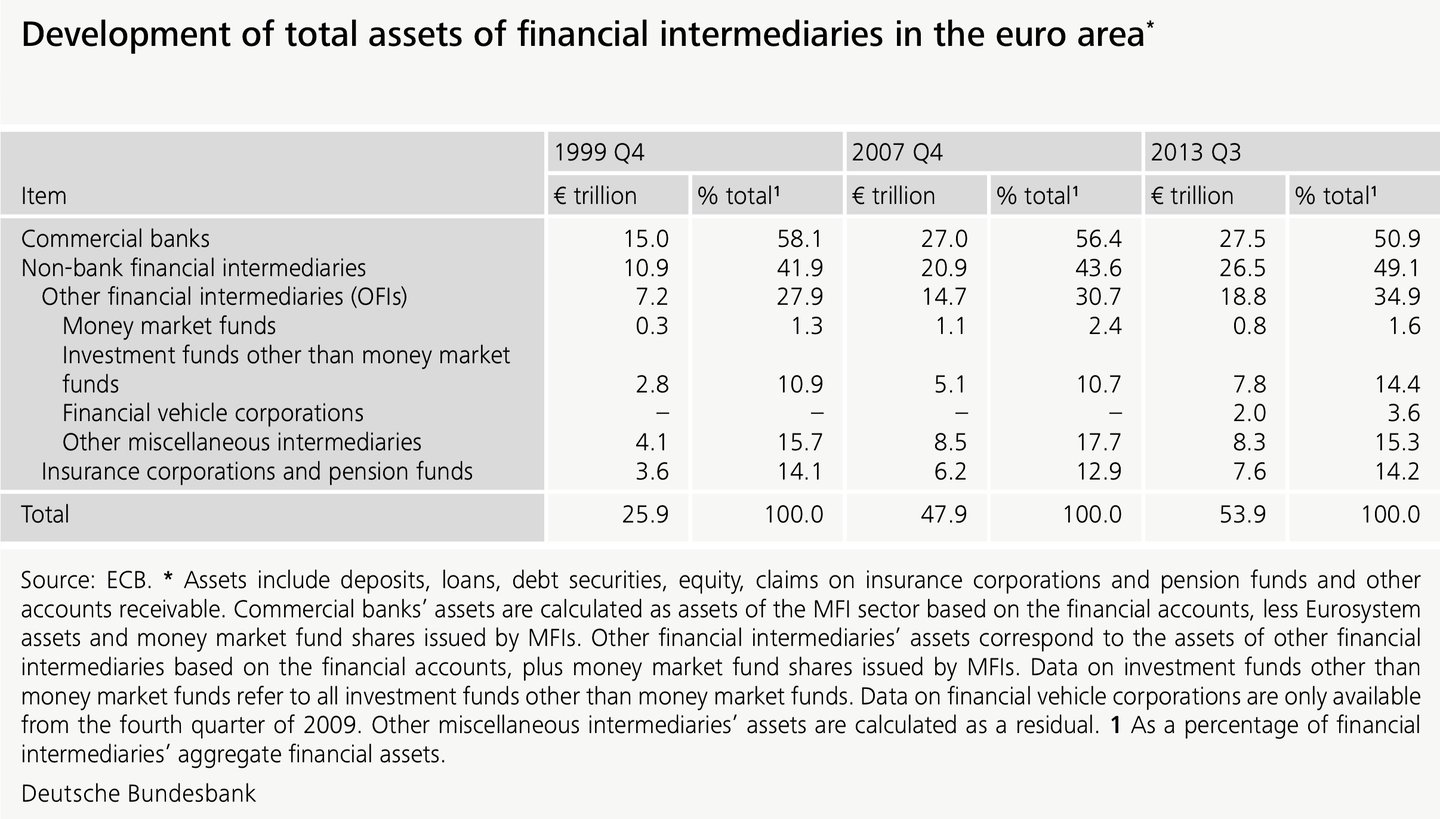
欧洲金融体系仍以银行为主导,在欧元区尤其如此。然而,自20世纪90年代末以来,影子银行已显著扩张,主要通过以下途径:
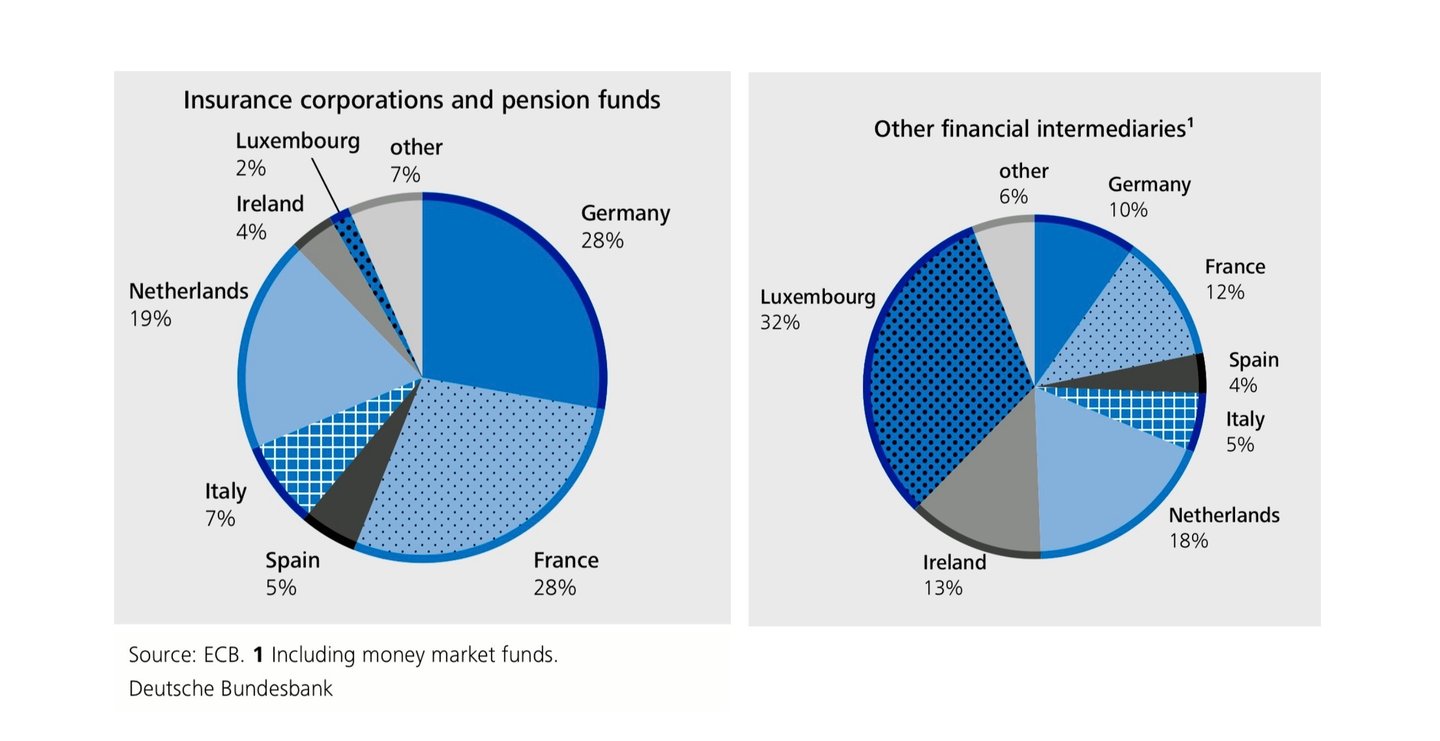
- 投资基金(尤其是注册于卢森堡和爱尔兰的基金)
- 证券化载体
- 基于回购的批发融资结构
欧洲长期以来奉行全能银行模式。因此,在美国会被归类为“影子银行”的业务,在欧洲可能合法地存在于银行集团之内,并体现在受监管的资产负债表上,使得衡量与比较更为复杂。
货币政策与稳定性影响
- 削弱传统货币总量指标的信息含量
- 使融资重心由银行贷款转向资产价格,从而改变货币政策传导机制
- 加剧银行与非银行中介机构之间的关联性,尤其是通过回购交易和证券化
德意志联邦银行(Bundesbank)的分析表明,非银行金融中介机构所持存款与资产价格的相关性强于与实体经济活动的相关性,从而加剧了M3等总量指标的波动性。
3. 美国:以市场为基础的融资作为主导模式
结构特征
美国是全球最成熟、对系统影响最重大的影子银行生态体系。其主要特征包括:
- 历史上分散割裂的银行体系
- 具有深度的资本市场
- 高度依赖证券化和回购融资
根据纽约联邦储备银行的研究(Pozsar等,2010),在2007—2009年金融危机之前,美国影子银行体系的总负债(2007—2008年峰值时约为20万亿美元)超过了传统银行体系的总负债(约14万亿美元)。
主要组成部分包括:
- 通过隔夜回购融资的经纪自营商
- 资产支持商业票据通道
- 作为存款替代品运作的货币市场基金
危机经验与监管应对
全球金融危机表明,美国影子银行体系易受类似银行挤兑的动态冲击,却缺乏最后贷款人的保护。批发融资市场的崩溃迫使美国联邦储备系统采取非常规干预措施。
危机后的改革(多德-弗兰克法案、货币市场基金改革、加强回购市场监管)已缓解部分脆弱性,但并未扭转以市场为基础的中介活动的结构性主导地位。
4. 亚洲:国家影响下的增长与区域分化
中国:影子银行作为政策规避渠道
在中国,影子银行的兴起主要是对以下因素的回应:
- 信贷配额
- 利率管制
- 对国有银行的监管限制
主要工具包括:
- 信托产品
- 理财产品(WMP)
- 委托贷款与表外载体
与西方体系不同,中国的影子银行与国家目标及隐性担保紧密交织,由此产生的是道德风险,而非单纯的监管套利。周期性的监管整治,尤其是2018年的资产管理新规,虽然抑制了其增长,但并未使这一体系消失。
日本与新兴亚洲
- 日本的影子银行业规模相对有限,其中参与者主要是机构投资者,而非不透明的载体。
在新兴亚洲经济体中,影子银行规模仍相对较小,但随着资本市场的发展正在快速增长。
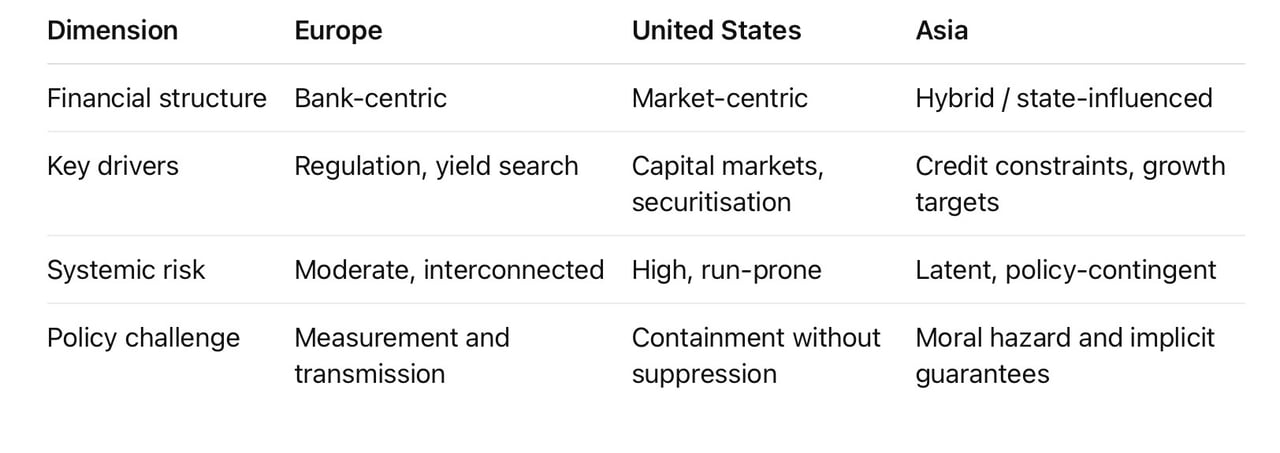
5. 比较评估
6. 政策及战略影响
在所有地区,影子银行:
- 削弱以银行为重点的货币政策的有效性
- 加大对资产价格渠道的依赖
- 通过顺周期杠杆放大金融周期
监管机构面临的战略挑战不在于消除,而在于遏制:
- 收窄监管套利空间
- 提升统计覆盖范围
- 对银行及非银行机构按比例适用宏观审慎工具
影子银行并非异常现象,而是现代金融资本主义的结构性特征。试图将其完全取缔往往只会转移风险,而无法消除风险。理性的目标是将其有序纳入更广泛的金融体系架构之中。
简言之
影子银行体系反映了持久存在的经济力量:对流动性、收益和资产负债表灵活性的需求。其形态在欧洲、美国和亚洲各不相同,但其系统性重要性是普遍的。完善的政策需要精准施策,而非一禁了之。