法定货币金融体系中货币概念的演变
在瞬息万变的全球金融环境中,人们对货币及其作为价值储存手段这一作用的基本认识已发生重大转变。尽管以纸币和电子形式存在的通货已成为主要的交易媒介,但货币与通货之间的区别已变得愈加精确,也愈加有必要加以理解。
货币的历史先例
历史上,贵金属,尤其是黄金和白银,凭借其固有的稀缺性、耐久性和普遍接受度,一直是货币的典型形态。这些商品之所以备受珍视,不仅在于其实用价值,还在于其能够长期保值,是可靠的财富储存手段。
数百年来,黄金和白银一直是众多货币的价值锚;将货币价值与固定黄金数量挂钩的古典金本位制,自19世纪70年代至1914年间占据主导地位,为金融体系提供了有形的价值锚。这一安排使货币供应量受制于可用的黄金储备,在货币体系中促成了一定程度的稳定与纪律。
向法定货币的过渡
脱离金本位始于20世纪,并因1971年的尼克松冲击而得以确立,由此开启了以法定货币为基础的货币时代。与以黄金为支撑的货币不同,法定货币的价值并非源于实物商品,而是源于对发行机构(通常为中央银行或政府)的信心与信任。
这种向纯粹法定货币体系的转变,对货币的性质及其作为价值储存手段的作用产生了深远影响。在不再受有限实物资源约束的情况下,中央银行和政府得以更自由地扩张货币供应,往往是为了应对经济和政治压力。
部分准备金制度与信用创造
在现代金融体系中,银行仅以存款的一小部分作为央行准备金持有,并在放贷时通过向借款人记入新增存款而创造新的货币。其放贷规模受资本与流动性规则以及政策利率的约束,而非受准备金约束。
这种信贷扩张过程可能导致资产价格膨胀、金融泡沫形成,并加剧对经济冲击的脆弱性。由于缺乏黄金等有形锚,货币体系更易受到央行政策变动以及对政府信用评价的左右。
金钱与货币的双重角色
货币最本质的职能是作为交换媒介,通过提供一种被普遍接受的工具来促成商品与服务的交易。它体现了特定经济环境中约定俗成的价值,从而简化了贸易流程,消除了物物交换制度的低效。在法定货币体系中,货币的价值并非来源于实物商品或有形资源,而是来源于发行经济体的信任与信用。与黄金、白银等商品货币不同,法定货币由政府法令作为支撑,并通过货币政策加以维系。其内在价值基本为零;其价值源于政府权威以及使用者将其作为交易手段而共同接受的约定。该体系使货币政策具有更大的灵活性,包括可根据经济状况调整货币供应量,但同时也高度依赖发行政府的稳定性与信誉,以避免通货膨胀并维持币值。
尽管加密货币具有去中心化、转移便捷以及底层区块链技术带来的透明度等创新优势,但其作为可靠价值储存手段的作用仍存在争议。加密货币作为价值储存手段最关键的问题之一是其波动性。与黄金或稳定的法定货币等传统价值储存手段不同,加密货币的价格可能因市场情绪、监管消息、技术发展和投机性交易而剧烈波动,在加密货币ETF推出之后尤其如此。这种波动性削弱了其长期保值的能力,使其成为长期保全财富时风险较高的选择。许多地区缺乏监管监督,带来了欺诈、市场操纵及其他金融犯罪等潜在风险,可能导致投资者遭受突然而严重的损失。缺乏中央管理机构或统一标准,也意味着加密货币易受网络威胁和技术故障的影响,进一步使其作为安全价值储存手段的可行性复杂化。
相反,以黄金代表的货币体现了商品本位的货币制度。黄金因其稀缺性、耐久性和内在之美而在全球范围内备受重视,数千年来一直是稳固的价值储存手段。作为货币,黄金可对冲通货膨胀和货币贬值,因为其价值不依赖于政府政策;其物理属性限制了供应量迅速扩张的可能,从而对通胀性做法形成天然制约。然而,其价格可能受到“纸黄金”(即期货和未分配账户)的影响,这类工具可使风险敞口超出可用的实物金属数量;相比之下,实物支持的ETF持有的是已分配的金条。以黄金作为货币也面临挑战,例如应对经济危机时灵活性不足,以及日常商业交易中黄金存放与运输的实际困难。黄金作为价值储存手段的稳定性,使其在经济不确定时期成为备受青睐的资产,强化了其跨代保护财富的作用。货币作为价值储存手段,发挥着关键作用,使个人和实体能够随时间推移保存经济价值。这一属性对于货币被视为可靠而稳定至关重要,使储蓄者和投资者能够推迟消费,并在未来保持其购买力。
基于法定货币的货币体系的风险
向法定货币体系的转变给金融体系带来了新的风险与脆弱性。中央银行和政府得以在不受实物商品约束的情况下扩张货币供应,这引发了对通货膨胀、货币贬值以及金融危机可能性的担忧。
此外,对发行机构所谓信用度的依赖,使货币体系面临政治和制度风险。由于缺乏黄金等实物锚,该体系更易受到央行政策变动和政府财政决策的影响。
简言之
在现代金融的复杂环境中,理解货币(money)与通货(currency)之间的区别变得愈发重要。通货在促进经济交易方面发挥着重要作用,而黄金、白银等货币因其稀缺性,可以提供价值储存功能,并在以法定货币为基础的货币体系面临不确定性时,成为潜在的对冲工具。
随着全球金融体系不断演进,关于金本位货币体系与法定货币体系孰优孰劣的争论很可能持续下去。这一讨论无疑将对金融体系的稳定性和韧性,以及个人和机构的财富保值能力产生重大影响。
国家货币概述
联合国成员国中约有180种货币为法定货币。许多国家或使用美元,或将本国货币与美元挂钩,这表明美元对全球经济的影响。
大多数国家发行本国独有的货币,例如瑞士的瑞士法郎或日本的日元。然而,欧元是一个显著的例外,它已被相当一部分欧洲联盟成员国采用为官方货币。
一些国家以美元作为法定货币:厄瓜多尔(自2000年起)、萨尔瓦多(自2001年起)和巴拿马(自1904年起,与巴波亚并行流通)。在另一些国家,例如哥斯达黎加,美元在实践中被广泛接受。相反,西班牙银元在美国直至1857年《铸币法》颁布前一直是法定货币,而这远在1792年美国铸币厂成立之后。
存在品牌化货币,例如航空里程、信用卡积分和零售会员积分。这些货币由企业发行,仅可用于购买与发行主体相关的特定产品和服务。
货币交易与汇率
汇率表示一种货币兑换为另一种货币时的当前价值。受各种经济和政治因素影响,该汇率持续波动。
这些波动催生了货币交易市场。进行此类交易的外汇市场按交易量计属全球最大的市场之一。银行间交易通常金额巨大;“标准手”为100,000个基础货币单位,但零售经纪商也提供较小的手数。大多数货币交易者为专业人士,或为自身投资,或代表银行和大型企业等机构客户。货币交易市场规模庞大、结构复杂,使其成为全球金融体系的关键组成部分。
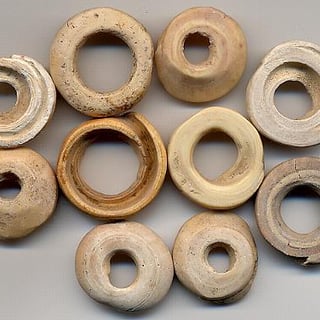
货币以某种形式使用至少已有3000年。
图中所示为曾用作货币的贝壳。早在公元前1200年,中国就开始使用海贝作为货币,海贝是历史上使用最广泛、使用时间最长的货币之一。
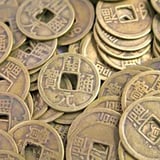
已知最早的钱币形式之一,可能是中国人早在公元前1000年制作的青铜和铜质贝壳仿制品或抽象造型。
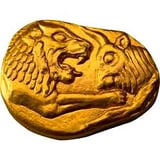
吕底亚斯塔特(stater)是吕底亚王国的货币,于该王国被波斯帝国攻灭之前开始使用。最早的斯塔特以琥珀金(一种天然金银合金)铸造,可追溯至公元前7世纪晚期,很可能出自阿利亚特斯国王(约公元前610年至前560年)在位期间。
钱币学史学者普遍认为,吕底亚斯塔特(Lydian stater)是最早由国家发行的钱币之一,并成为后世希腊及西方钱币的范本。
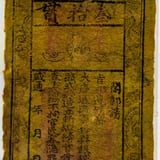
纸币最早出现于7世纪的中国唐代,但真正意义上的纸币直至11世纪宋代才出现。纸币的使用后来经由蒙古帝国(即中国元代)传播至欧洲。
13世纪,马可·波罗等欧洲探险家将这一概念引入欧洲。
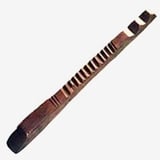
在英格兰,王室财政部自亨利一世(1100–1135年)在位时起使用符木:将打磨过的榛木棒沿一侧刻痕以记录金额,再沿纵向剖开,双方各执一半,两半相合即为凭证,以防伪造。
符木记录了向王室支付的款项及欠王室的债务,并可用于抵缴税款,因而得以流通。财政部于1826年停止发行符木;1834年焚烧旧符木引发的大火烧毁了威斯敏斯特宫。
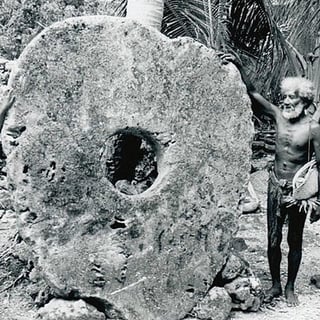
雅浦岛(Yap)位于密克罗尼西亚,岛上居民使用的拉伊石(Rai stones)是一种抽象形态的货币,可追溯至数个世纪前。这些石头采自帕劳,由独木舟运至雅浦岛。这些大型石灰岩圆盘中央有孔,象征财富和社会地位。其价值源于所有权和交换的口述传统,而非实物转移,体现了一种早期的抽象货币概念,即由信任和社群共识确立价值。
该体系凸显了货币作为一种社会共识的本质,这一原则与当今的数字货币和法定货币同样相通