本页面为方便阅读而提供的译文,以英文版本为准。 阅读英文版

银行业迷思
M0并非账外资金
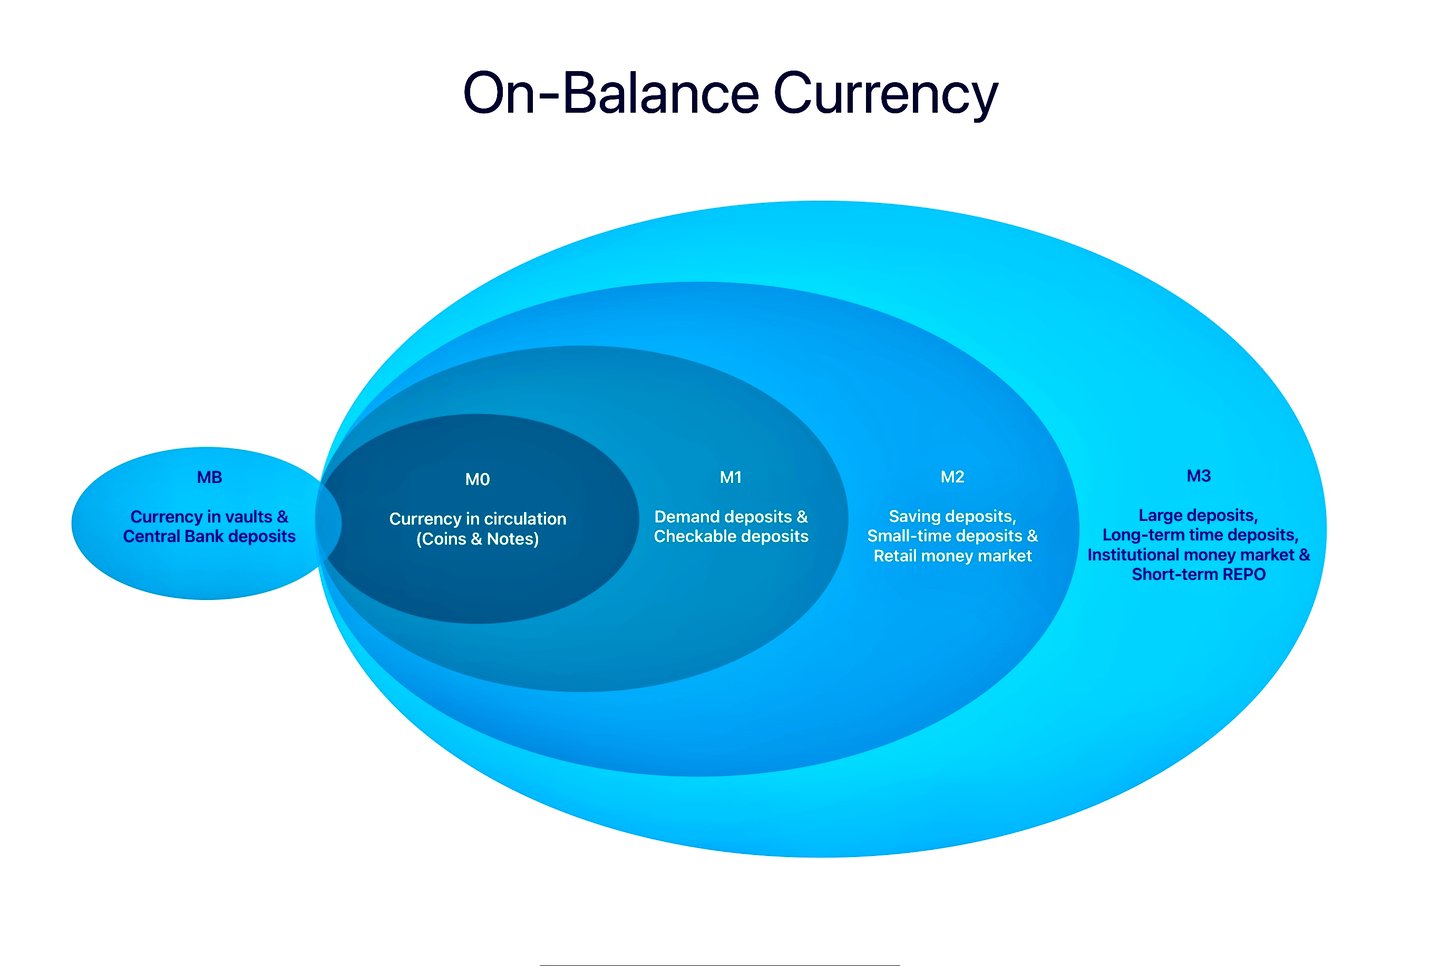
M0、MB、M1、M2和M3(亦称“货币总量”)是衡量一国经济中货币供应量的不同口径。这些指标可用于量化某一时点经济体内可用的货币数量,通常由经济学家和政策制定者用来了解经济状况并为货币政策提供指引。
以下简要说明上述各项措施的内容:
- M0:M0包括流通中的流动性通货,涵盖硬币、纸币以及其他处于流通状态、但不由政府或金融机构持有的通货形式。M0还包括中央银行准备金,即商业银行存放于中央银行的存款。
- MB(基础货币):基础货币又称狭义货币,包括流通中的货币(硬币和纸币)以及商业银行在中央银行持有的准备金。按照某些定义,还可能包括库存现金,即商业银行金库中存放的资金。
- M1:M1 包括流通中的货币(不含银行准备金),以及流动性几乎与现金相当的存款。具体而言,M1 包括支票账户(即可随时支取且无需提前通知的活期账户资金)及其他活期存款。本质上,它涵盖所有可随时用于支出的资金。
- M2:M2包括M1所含的全部内容,另加变现便利程度较低的其他类型存款。具体而言,M2包括储蓄账户、货币市场账户以及小额定期存款(金额低于一定规模的存单,通常为100,000美元)。这些货币形态可以相对容易地转换为现金,但在速度和便利性上不及M1的各组成部分。
- M3:M3包含M2的全部内容,并加上可流通工具,例如回购协议、货币市场基金份额和短期债务证券(欧元区口径;美国联邦储备委员会已于2006年停止发布M3)。这些货币类型的流动性低于M2所包含的类型,但仍构成经济中可用货币总量的一部分。
上述每一项指标都从不同角度反映货币供应量,各自有助于理解经济的不同层面。例如,M0和M1常用于分析经济中最直接的流动性形式,而M2和M3则用于了解货币供应量的更广泛趋势。
需要指出的是,这些指标的确切定义在不同国家之间可能有所不同。
账外/表外
如需了解何谓账外(off-ledger),请阅读此处
2 / 2
M₀的实物属性
其现金部分为何无法以电子方式转移
M₀一词指货币基础或基础货币,涵盖流通中的实物货币(纸币和硬币)以及商业银行在中央银行持有的准备金。要理解为何M₀中的现金部分必须实物转移,而准备金仅在中央银行账户之间划转,就需要更深入地认识其独特属性以及现代货币体系的运作框架。
M₀的主要特征
1. 物理构成
- M₀的很大一部分由有形现金(纸币和硬币)构成。与以银行系统中的记录形式存在的电子存款或数字货币不同,M₀的这一部分本质上是实物,必须通过实物交付才能变更持有人。
2. 实物现金的无记名属性
- 现金作为不记名票据,意味着所有权由占有决定。将实物现金从一个实体转移给另一个实体,需要现金本身的实物交付。
3. 准备金组成部分
- M₀的第二个组成部分包括商业银行在中央银行持有的准备金。虽然准备金余额可以通过电子方式调整(例如通过中央银行清算机制),但现金部分必须遵循其实物属性的限制。
为何现金无法以电子方式转移
1. 现金的物理局限
- 纸币和硬币构成M₀的重要组成部分,存在于银行体系的数字框架之外。由于现金在保持其法定货币地位的同时无法以数字形式表示,因此现金转移需要实物交付(例如在银行之间、分支机构之间或ATM之间)。
2. 银行体系的设计
- 货币体系在结构上区分实物货币与数字货币。数字交易(例如存款或电子资金)涉及账户分类账的更新,而M₀的实物现金则须经实际转移方可完成交易。
3. 所有权与结算
- 与依赖对银行记录之信任的数字货币不同,实物现金的所有权完全取决于持有人。因此,转移现金(M₀)须通过实物运送方可实现所有权变更。
4. 运营框架
- 尽管中央银行准备金(M₀的组成部分)可通过结算系统以电子方式调整,但实物货币部分无法以这种方式转移。当需要现金时,必须实际提取并运送。
M₀实物转移示例
1. 银行间现金转账
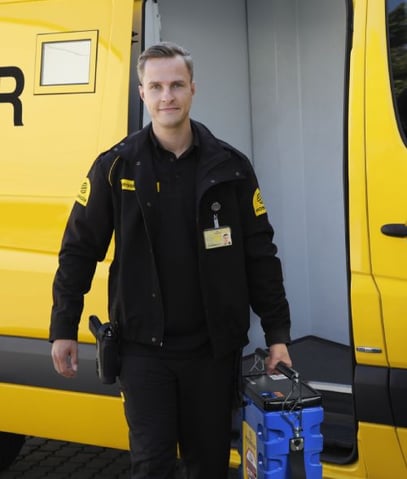
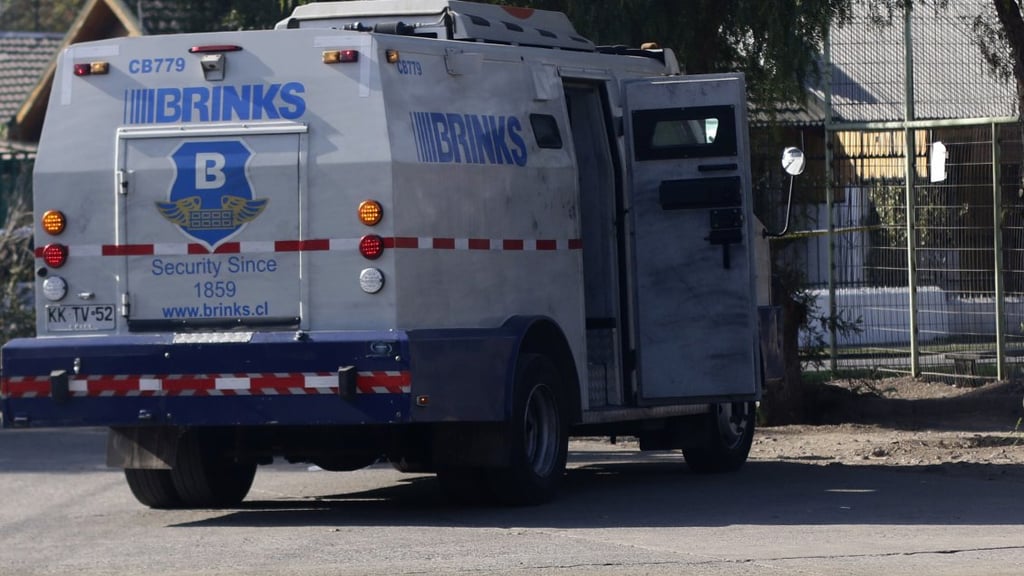
- 当一家银行需要向另一家银行提供实物现金时,由运钞车实际运送纸币和硬币。这在现金需求较高的时期(如节假日)通常是必要的。
2. 自动柜员机(ATM)现金补充
- 银行必须为自动取款机实际补充现金,以满足客户的取款需求,这涉及大量的物流工作和安保措施。
3. 企业现金需求
- 企业,尤其是零售或现金密集型行业的企业,往往需要大量实物货币。银行必须安排安全的送款服务。
减少M₀实物转移的需求
1. 推动数字交易
- 通过鼓励电子支付和数字银行业务,可以降低对实物现金的依赖,从而减少M₀转移所带来的物流挑战。
2. 现金循环
- 银行可优化当地分支机构和自动柜员机的现金循环使用,即将存入的现金再用于取款,从而减少实物现金运输需求。
3. 发展央行数字货币(CBDC)
- 央行数字货币(CBDC)有可能以完全数字化的形式代表M₀,在保留中央银行信用支持的同时实现电子转移,从而减少对实物现金的需求。
展望与挑战
1. 向无现金经济过渡
- 挑战:依赖现金的人群以及现金仍占主导地位的行业存在抵触。
2. 对实物现金的依赖
- 挑战:在降低对现金的依赖与确保普惠金融之间取得平衡。
3. 央行数字货币的实施
- 挑战:技术、监管及社会接受度方面的障碍。
总而言之,M₀ 中的现金部分无法以电子方式转移,准备金只能在中央银行的账户之间划转;二者均不能被“下载”,亦不能脱离账簿持有。尽管央行数字货币(CBDC)等数字化方案与创新可能降低对实物现金的依赖,但只要实物货币在经济中仍发挥关键作用,M₀ 的流转就将仍然是一项现实的物流事务。






2 / 3