投资银行业务
收购
收购
如您希望为收购提供融资,或防范敌意收购,请联系我们。
什么是收购?收购为何发生?
收购是指一家公司(目标公司)被另一家公司(收购方或要约方)购买。无论收购是善意还是敌意,交易的结果都是两家公司合并为一家。收购的原因有多种,包括:
1. 实现运营效率和规模经济
通过两家较小公司合并而组建更大的公司,合并后的公司能够实现运营效率提升和规模经济(前提是双方处于相似行业和/或使用相似资源)。
2. 消除竞争
收购可用于消除与收购方竞争的较小型公司。收购方无需与目标公司争夺市场份额,而可直接收购目标公司,以消除竞争并获得其市场份额。
3. 收购独特细分市场中的公司
当收购方希望获得目标公司拥有的自有专有技术时,可能发生收购。当收购方缺乏强大的研究与开发(R&D)团队,或不愿投入时间和资源开发新技术时,即属此类情形。
例如,一家数据管理公司可能希望收购一家拥有专有人工智能技术的目标公司,以便将该人工智能技术整合到自身的数据管理平台中,而无需耗费资源和时间自行开发人工智能技术。
4. 管理层的帝国构建
管理层出于“构建商业帝国”的意图,也可能促成收购。这是指通过收购其他公司来扩大公司的规模、范围和影响力。以构建商业帝国作为收购的商业理由,通常不受收购方股东欢迎,因为这可能表明管理团队更关注对资源的控制,而非资源的有效配置。
如果公司收购不相关行业的企业,可能会增加公司整体的经营风险。以“帝国构建”作为收购的商业理由,最终未必对股东有利。
收购流程
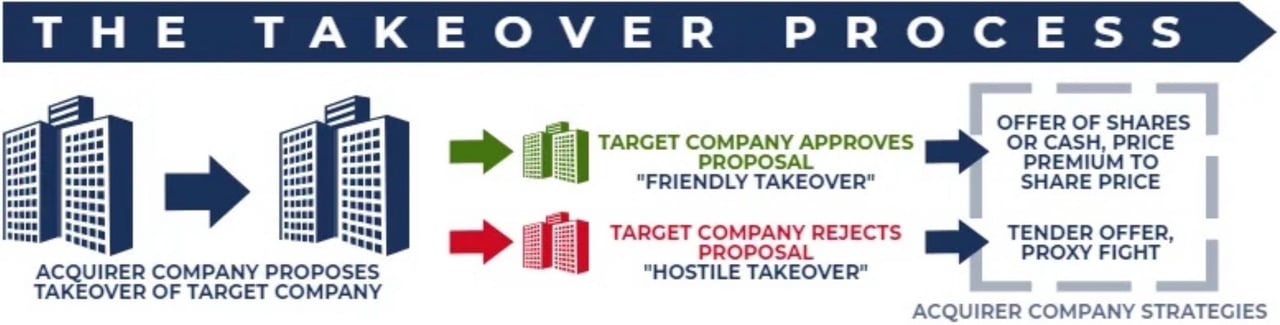
收购始于收购方公司向目标公司提出收购建议。该建议必须向两家公司总部所在地的相关监管机构备案。随后,目标公司董事会可以批准该建议并建议股东投票赞成收购(善意收购),也可以拒绝该建议并建议股东投票反对收购(敌意收购)。根据目标公司董事会是批准还是拒绝收购,收购方会采取不同的策略。
所采用的友好收购策略
在友好收购中,管理层和董事会批准收购,并建议股东投票赞成该交易;在敌意收购中,董事会则表示反对。
友好收购
在并购交易中,友好收购是指收购方/出价方在目标公司管理层和董事会同意或批准的情况下对目标公司进行的收购。
友好收购的构成要素
1. 现金或股票公开要约
一般而言,友好收购是指收购方公司以现金或股票形式向目标公司董事会提出的公开要约,并交由董事会审议批准。
2. 每股溢价
收购方向目标公司股东支付的每股股价,往往是决定交易成败的关键因素。在大多数情况下,收购方必须按每股支付可观的溢价,方能获得目标公司股东的批准。
3. 股东批准
当目标公司董事会收到要约后,享有表决权的股东将对交易的批准进行表决。通常,批准需要简单多数票(即超过50%)。
然而,部分公司在其公司章程中设置了绝对多数条款,要求更高比例的股东批准该交易(该比例可能在70%至90%之间)。
4. 监管审批
即使目标公司的股东批准了收购,该交易仍须经监管机构(例如美国司法部)批准。如果交易违反竞争法(亦称反垄断法或反托拉斯法),政府监管机构可能不予批准善意收购。其他收购条款同样发挥关键作用,因为要约是一份完整的法律文件,包含若干条款和条文。例如,收购条款可能包括有关目标公司品牌和运营的规定,以及将目标公司主要股东纳入收购方董事会的安排。
友好收购的优势
一般而言,与敌意收购相比,友好收购交易能为收购方和目标公司带来可观的优势。部分优势包括:
- 收购方与目标公司双方的参与,有助于更好地设计交易并向参与各方实现价值交付。
- 目标公司不会因采用防御措施阻止恶意收购而产生成本或损害其价值。
- 竞购方为收购目标公司需承担合理的成本。每股溢价主要依据目标公司的增长前景以及交易所创造的潜在协同效应而定。
反向收购(RTO)
反向收购(RTO),常称为反向IPO,是指一家小型私营公司通过收购一家规模更大、已公开上市的公司而实现上市的过程。这种做法有悖常规,因为是规模较小的公司收购规模较大的公司,故此类合并被称为“反向”合并。
在典型的公开上市中,私营公司须进行首次公开发行(IPO)。该流程不仅耗时,而且成本极为高昂。为规避这一昂贵而繁琐的流程,私营公司可通过收购一家上市公司,以更为简便的方式实现上市。
反向收购的流程通常包括两个简单步骤:
1. 大规模买入股票
起初,实施反向收购的收购方会委托大规模买入上市公司的股份,目标是通过取得50%以上的已发行表决权股份来获得目标公司的控制权。
2. 股东股份购买活动
这是引向合并及公开上市的下一阶段。该过程涉及私营公司的股东积极参与,将其持有的股份与上市公司的股份进行置换。此时实际上已成为空壳公司的上市公司,将其绝大部分股份连同董事会控制权转让给私营公司的股东。他们以所持私营公司的股份作为对价,取得该空壳公司。
优势
a) 无需注册
反向收购避免了完整的IPO流程,但并未免除信息披露:在美国,合并后的公司必须提交有关该私营企业的全面信息(即所谓“Super 8-K”),且在股票升级至更高板块之前,交易所适用沉淀期规则。
b) 成本更低
对于小型私营公司而言,通过首次公开发行上市并非易事,成本可能高得令人望而却步。而反向收购途径的成本通常仅为一般IPO成本的一小部分。
c) RTO节省时间
首次公开发行(IPO)的注册及上市流程可能需要数月甚至数年。反向收购可将上市所需时间从数月缩短至数周。
d) 获得进入外国的资格
外国私营公司若要成为美国的上市公众公司,必须满足SEC注册及交易所上市要求,并承担可观的法律和审计成本。反向收购可能是更快的途径,但最终仍须符合相同的披露和上市标准。
缺点
反向收购可能存在以下弊端:
a) 伪装的上市空壳公司
部分上市空壳公司自称是私营公司获得公开上市地位的可能载体。然而,其中一些并非信誉良好的企业,可能使私营公司卷入债务责任和诉讼。
b) 清算混乱
拟通过反向收购上市的私营公司应自问:“合并之后,我们是否仍有充足的流动性?”合并推进时,公司可能面临股价下跌。新公司必须拥有充足的现金流,以平稳度过过渡期。
渐进式收购
在并购(M&A)中,蚕食式收购(Creeping Takeover),亦称渐进式要约收购,是指逐步购入目标公司的股份。蚕食式收购的策略是通过公开市场逐步收购目标公司的股份,以最终取得控制权益。
渐进式收购是指在公开市场上购买目标公司股份。通过渐进式收购方式,收购方可按当前市场价格取得一部分股份,而无需通过正式要约收购支付溢价。渐进式要约收购的目的,在于以低于普通要约收购的成本取得目标公司的部分股份。然而,在一些国家,此类做法受到监管规定约束,要求收购方在持股达到一定数量时提出正式要约。
渐进式收购的动因
在美国,渐进式收购可规避《威廉姆斯法案》下的正式要约收购规则,但仍须遵守其披露规则。
《威廉姆斯法案》的主要条款:
- 在要约收购中,必须向所有股东提供相同的股份收购价格。
- 拟收购大宗股份的投资者或投资者团体,必须向SEC提交其要约收购的全部相关详情。
公开市场购买不属于要约收购,因此同价规则不适用。不过,任何人收购上市公司超过5%的有表决权股份,须在五个工作日内向美国证券交易委员会(SEC)提交Schedule 13D。在欧盟,根据《收购要约指令》,持股跨越控制权门槛(通常为30%)将触发向全体股东发出强制要约的义务。
渐进式收购中的风险
若对目标公司的收购失败,收购方将持有大量股份,未来可能需要将其变现,且可能出现亏损。不过,仍有若干方法可降低这一风险,例如对目标公司施加压力,迫使其以高价回购这些股份。
纾困式收购
纾困式收购是指政府或财务状况稳健的公司接管一家经营困难的公司,旨在帮助后者恢复财务实力。收购方通常通过购买目标公司的控股股权来接管该公司,亦可采用换股方案。
纾困式收购的目标是在不清算公司资产的情况下,帮助公司扭转经营局面。收购方通过制定救助方案并任命一名经理负责推动恢复工作,同时保护投资者和股东的利益。
被考虑实施救助式收购的公司,通常是那些一旦倒闭或破产将对其所属行业和/或整个国家经济造成损害的公司。例如,雇用大量人员的公司,尤其是作为所在地区主要雇主的公司,可能被视为“大而不能倒”。
纾困形式包括股票、债券、贷款及现金,这些款项未来可能需要偿还。就股票而言,陷入困境的公司在恢复财务实力后,须从收购方回购相关股份。
关于救助接管的立法与行政举措
《多德-弗兰克法案》由美国总统巴拉克·奥巴马于2010年7月签署生效。该法案系对2007/2008年金融危机的回应,当时美国多家大型企业因金融危机而面临崩溃。政府出手救助陷入困境的企业,同时《多德-弗兰克法案》亦力求保护消费者,避免其在救助管理不善的企业时承担救助成本。该法律设立了金融稳定监督委员会、金融研究办公室及消费者金融保护局等监管机构。
《多德-弗兰克法案》旨在通过要求美国公司履行问责和透明义务,促进美国金融体系的稳定。该法案第二章为陷入困境的系统重要性机构设立了有序清算机制,要求由股东和债权人而非纳税人承担倒闭公司的损失。
2008年美国政府对众多金融机构实施的救助式接管,是历史上规模最大的一次。美国政府介入,救助因次级抵押贷款市场崩溃而遭受巨额亏损的金融机构。
当时,金融机构向信用评分较低的借款人发放了抵押贷款,当大量此类抵押贷款违约时,放贷公司无法承受巨额损失。
问题资产救助计划(TARP)
《2008年紧急经济稳定法案》授权设立问题资产救助计划(TARP),提供7,000亿美元的救助资金,分配给符合条件的美国大型企业。这是政府为应对次贷危机而采取的措施之一。
当局利用不良资产救助计划(TARP)从金融机构购入有毒资产,以此增强其财务状况,并帮助稳定陷入困境企业的资产负债表。授权额度后来下调至4,750亿美元。在其投资计划下,TARP共拨付约4,264亿美元,并收回约4,417亿美元。
敌意收购
在并购(M&A)中,敌意收购是指收购方(即收购人)绕过目标公司管理层,直接面向目标公司股东,通过发出要约收购或委托书征集的方式取得目标公司。敌意收购与友好收购的区别在于:在敌意收购中,目标公司董事会不批准该项交易。
敌意收购示例
例如,A公司拟推行集团层面的战略,拓展至新的地域市场。
- A公司向B公司提出收购B公司的要约。
- B公司董事会认为,该收购要约不符合B公司股东的最佳利益,遂予以拒绝。
- 尽管收购要约遭到拒绝,A公司仍继续推进对B公司的收购尝试。
在上述情形中,尽管收购要约被拒绝,A公司仍在继续尝试收购B公司。此种情形即称为敌意收购企图。
敌意收购策略
常用的恶意收购策略有两种:要约收购或委托书征集投票。
1. 要约收购
要约收购是指以高于市场价格的溢价或固定价格,向B公司股东收购其所持股票的要约。该固定价格通常远高于公司股票的市场成交价。较高的价格构成激励,促使股东同意出售其股票。
要约收购须以正式方式提出,并可载明收购方提出的具体条件。例如,收购实体可以选择设定股票购买的期限。要约期限届满后,收购方可能转而采取其他措施收购该公司。
收购方需提交收购文件,例如在美国须向证券交易委员会(SEC)备案。收购方还须说明其对目标公司的意图,这有助于目标公司作出最终决定。
尽管听起来简单,要约收购却是难度较高的收购策略之一。大多数公司都会采取措施保护自身业务免遭此类收购。因此,收购方往往转而采用委托书争夺战。
例如,若B公司股票当前市价为10美元,A公司可提出以15美元(溢价50%)收购B公司股份的要约收购。要约收购的目的是取得足够的表决权股份,从而获得对目标公司的控股权益。通常,这意味着收购方需持有超过50%的表决权股份。事实上,大多数要约收购都以收购方能够取得特定数量的股份为条件。如果愿意向A公司出售股票的股东人数不足以使其取得控股权益,则A公司将撤销其每股15美元的要约收购。
2. 委托书表决、委托书争夺、委托书之战
委托书投票是指收购方公司说服现有股东投票罢免目标公司管理层,以便更容易实现接管的行为。委托书争夺战(又称代理权之争)是接管公司运营的另一种策略,即罢免不支持收购要约的董事会成员,并由支持收购的新成员取而代之。
代理权争夺要取得成功,收购方必须说服现有股东相信更换管理层是必要的。收购公司可通过指出现任管理层的缺陷来达成这一目的。例如,若公司存在资产表现不佳或面临财务危机,股东可能会支持这一主张。一旦股东被说服,便会允许收购方通过委托书行使其股份表决权。
如果委托书争夺战取得成功,公司即可任命新的董事会成员。通常情况下,收购方会提名将投票支持该项收购的人选。
例如,A公司可以说服B公司的股东行使其委托投票权,对公司董事会进行调整。此类委托投票的目的,是罢免反对收购的董事会成员,并选任对所有权变更更为接受的新董事,使其投票批准该项收购。
3. 购买股份
如果委托书争夺和要约收购均未奏效,收购方的最后手段是取得目标公司股票的控股权,这需要在公开市场上购入大量股份。收购方持股越多,在决策过程中的话语权就越大。例如,若收购方持有公司四分之三的股份,则其始终拥有最多的表决权,因而拥有高度的控制权。
敌意收购的防御措施
目标公司的管理层可以采取多种防御措施来阻止敌意收购,其中包括:
- 毒丸计划:允许目标公司现有股东以折扣价购买新股,从而降低目标公司股票的吸引力。这将稀释每股所代表的股权权益,进而增加收购方为取得控制性权益而需购买的股份数量。其预期效果是,通过增加收购的难度和成本,促使潜在收购方放弃其收购企图。
- 皇冠明珠防御:在遭遇敌意收购企图时,出售公司最具价值的部分。这显然会降低目标公司的吸引力,从而遏制敌意收购。
- 绝对多数修订:对公司章程的修订,要求获得大比例(67%-90%)股份投票通过方可批准合并。
- 金降落伞:一种雇佣合同,保证在公司被收购后关键管理人员被免职时向其支付高额福利。其理念同样是使收购成本高到令人望而却步。
- 绿票讹诈:目标公司以更高的溢价回购收购方已购入的股份,以避免收购方继续持有这些股份。例如,A公司以每股15美元的价格溢价购入B公司股份;作为目标公司的B公司随后提出以每股20美元的价格回购股份,希望通过回购足够数量的股份,阻止A公司取得控股权。
- “吃豆人”防御:目标公司反过来购买收购方公司的股份,并试图对其发起收购。如果收购方认为自己的公司控制权有丧失之虞,就会放弃其收购企图。这一策略显然要求B公司拥有大量资金以购入A公司的大量股份。因此,“吃豆人”防御通常不适用于资本资源有限的小公司。
是否希望了解更多?
公司收购法与管理层纪律
企业收购目标
收购概率