投资银行业务
首次公开发行(IPO)
什么是首次公开发行(IPO)流程?
首次公开发行(IPO)流程,是指此前未上市的公司首次向公众出售并发售新发行或现有证券的过程。
在首次公开发行(IPO)之前,公司被视为非上市公司,股东人数较少,仅限于合格投资者(如天使投资人/风险投资家和高净值个人)和/或早期投资者(例如创始人、家人和朋友)。
IPO之后,发行公司即成为在认可证券交易所上市的公众公司。因此,IPO也通常被称为“上市”。
首次公开发行(IPO)流程概览
本指南将逐一说明该流程所涉及的各个步骤,整个流程可能需要六个月至一年以上方可完成。
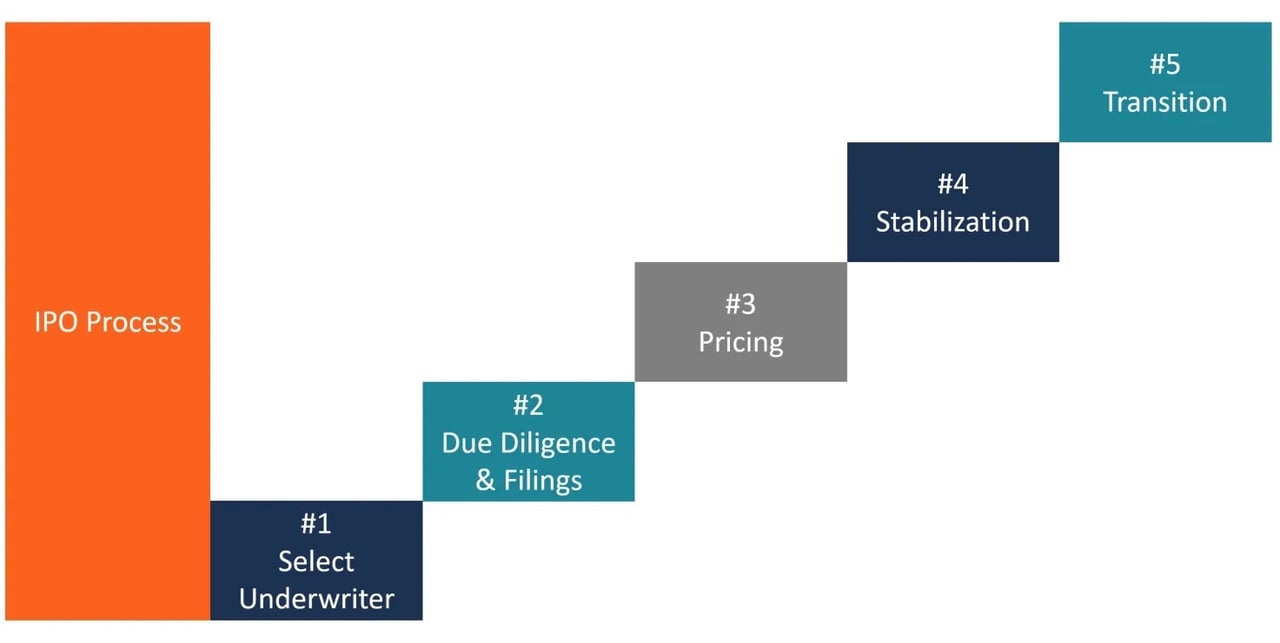
以下是公司通过首次公开发行(IPO)程序上市必须经历的步骤:
- 选择银行
- 尽职调查与备案
- 定价
- 稳定化
- 过渡
第1步:选择投资银行
首次公开发行(IPO)流程的第一步,是由发行公司选定一家投资银行,就其IPO提供咨询并提供承销服务。投资银行依据以下标准选定:
- 声誉
- 研究质量
- 行业专长
- 分销能力,即投资银行能否将所发行的证券分销给更多的机构投资者或个人投资者
- 与投资银行的既有关系
第2步:尽职调查与监管备案
承销是指投资银行(承销商)作为发行公司与投资公众之间的中介,协助发行公司出售其首批股份的过程。发行公司可采用以下承销安排:
- 包销承诺:在此类协议下,承销商买入全部发行股份并转售给投资公众。包销安排向发行公司保证可募集到特定金额的资金。
- 尽力而为协议:在此类协议下,承销商不保证为发行公司募集的金额,仅代表公司销售证券。
- 全部或无协议:除非所发售的全部股份均能售出,否则发行将被取消。
- 承销团:公开发行可由单一承销商(独家承销)或多家主承销商管理。存在多家主承销商时,会选定一家投资银行担任牵头或账簿管理主承销商。根据此类安排,牵头投资银行通过与其他银行结成战略联盟组建承销团,由各家银行分别销售首次公开发行的一部分。当牵头投资银行希望在多家银行之间分散首次公开发行的风险时,即会出现此类安排。
承销商须起草以下文件:
聘用函:聘用函通常包括:
- 费用报销条款:该条款要求发行公司承担承销商发生的所有自付费用,即使首次公开发行在尽职调查阶段、注册阶段或营销阶段被撤回亦然。
- 总价差/承销折扣:总价差为承销商向公众销售发行证券的价格减去其购入该证券的价格所得之差。
总价差 = 承销商出售该期证券的售价 – 承销商购入该期证券的买价
在中等规模的美国首次公开发行(IPO)中,总承销价差通常约为募集资金的7%;规模较大的发行,价差较低。总承销价差用于向承销商支付费用。如果存在承销团,牵头承销商可获得总承销价差的20%。其余部分的60%称为“销售佣金”,由承销团成员按各自销售的发行数量比例分配。总承销价差的其余20%用于支付承销费用(例如路演费用、承销法律顾问费用等)。
意向书:意向书通常包含以下信息:
- 承销商与发行公司订立承销协议的承诺
- 发行公司承诺向承销商提供所有相关信息,并全力配合各项尽职调查工作。
- 发行公司向承销商提供15%超额配售选择权的协议。
意向书未载明最终发行价格。
承销协议:意向书在证券定价之前持续有效,定价之后签署承销协议。此后,承销商依合同约定须按特定价格从公司购入该期发行的证券。
注册声明:注册声明包含有关首次公开发行(IPO)的信息、公司财务报表、管理层背景、内部人士持股情况、公司面临的任何法律问题,以及公司上市后将使用的股票代码。在发行细节商定后,SEC要求发行公司及其承销商提交注册声明。
注册声明分为两部分:
- 招股说明书:该文件将提供给每一位购买所发行证券的投资者
- 非公开备案:此类文件包含提交给美国证券交易委员会(SEC)供其审查、但不一定向公众公开的信息
注册声明确保投资者能够获得有关证券的充分、可靠的信息。美国证券交易委员会(SEC)审查申报文件的信息披露情况,但不对发行本身的优劣作出认可。
红鲱鱼文件(Red Herring Document):在冷静期内,承销商编制初步招股说明书,其中载明发行公司的详细信息,但不包括生效日期和发行价格。红鲱鱼文件编制完成后,发行公司与承销商向公众投资者推介股份。承销商通常会开展路演(俗称“巡回推介秀”(dog and pony show),为期3至4周),向机构投资者推介股份并评估股份的需求。
第3步:定价
一旦美国证券交易委员会(SEC)准备宣布注册声明生效,即确定生效日。在生效日前一天,发行公司与承销商确定发行价格(即发行公司出售股份的价格)以及拟出售股份的确切数量。确定发行价格至关重要,因为这是发行公司为自身筹集资本的价格。下列因素会影响发行价格:
- 路演的成败(以订单簿记录为准)
- 公司的目标
在市场经济条件下,首次公开发行(IPO)的定价往往偏低,以确保发行获得公众投资者足额认购或超额认购,即便这会导致发行公司未能获得其股份的全部价值。若IPO定价偏低,投资者预期股价在上市首日上涨,从而增加对该发行的需求。定价偏低是对投资者参与IPO所承担风险的补偿。获得两至三倍超额认购的发行被视为“成功的IPO”。
第4步:稳定期
发行进入市场后,承销商须提供分析师推荐意见、发行后价格稳定操作,并为所发行的股票创造市场。如出现订单失衡,承销商通过按发行价或低于发行价买入股票来实施发行后价格稳定操作。价格稳定操作仅允许在有限期间内、按照严格规则进行——在美国适用Regulation M,在欧盟适用《市场滥用条例》——例如,稳定性买盘报价不得超过发行价。
第5步:过渡至市场竞争
首次公开发行流程的最后阶段,即转入市场竞争阶段,始于研究“静默期”结束之时——在美国,依据FINRA规则2241,参与承销的承销商的静默期于首次公开发行后10天结束。在此期间,投资者对其股份相关信息的依赖,由所要求的披露文件及招股说明书转向市场力量。此后,承销商的分析师可发布关于发行公司盈利及估值的预测。因此,发行完成后,承销商承担顾问及评估方的角色。
衡量IPO流程成功与否的指标
以下指标用于评判首次公开募股(IPO)的表现:
- 上市后表现:首日及30天后的股价,与发行价相比较。
- 市值 = 股票价格 × 公司已发行股份总数
- 簿记质量与流动性:订单簿的认购程度及二级市场交易量。
是否希望了解更多?
首次公开发行(IPO)筹划
国际及美国
首次公开发行
首次公开发行(IPO)的运作机制与表现(ePub)