承销
在日益复杂且相互关联的金融生态系统中,承销在风险与机遇之间发挥着关键的平衡作用。IFB作为承销团或承销集团的成员参与承销,在促进资本流动、确保金融稳定和推动经济增长方面发挥着决定性作用。本文详细探讨IFB在承销领域的具体运作,以便读者更深入地理解其意义与方法。
承销的复杂性
承销(underwriting)一词可追溯至17世纪的伦敦,当时劳合社咖啡馆的海上保险人将自己的姓名签署于风险描述之下,以此体现收取保费而承担风险的承诺。承销是金融业的基石,支撑着保险、证券发行和信贷发放的运作机制。这一复杂过程涉及严格的风险评估、审慎的金融产品定价以及证券的战略性分销,其目的均在于稳定并推动金融市场。
IFB的行业专项承保实践
- 保险关联承销:IFB本身不提供保险承保。当交易需要保险保障时(例如信用保险、政治风险保险或保证保险),IFB与持牌保险公司及经纪人合作,并将该保障作为自身风险分析的一部分进行评估。
- 证券市场承销:本行涉足证券承销,特别是在首次公开发行(IPO)或管理复杂金融工具时,体现了其评估市场状况、准确定价证券并确保其成功分销的专业能力。在承销团中,IFB借助集体的资金实力与市场信息,承接大规模证券发行,从而分散个体风险,并确保发行人的融资过程更为顺畅。
- 银行业务与信贷承销:本行在信贷承销中的职责,涵盖对贷款申请人信用状况的全面评估,包括细致审查财务记录、分析还款能力以及评估抵押品价值。通过参与承销银团,本行得以在更广泛的范围内分散信用风险,从而保障自身财务稳健,并支持更大范围的放贷活动。
风险管理的深度
在上述每一个领域,IFB的承销方法均以对风险管理的坚定承诺为基础。这不仅包括风险的识别与量化,还包括通过分散投资、保险及对冲等手段对风险进行战略性管理。承销团的协作框架进一步增强了这些风险管理工作,使财务策略更具韧性和适应性。
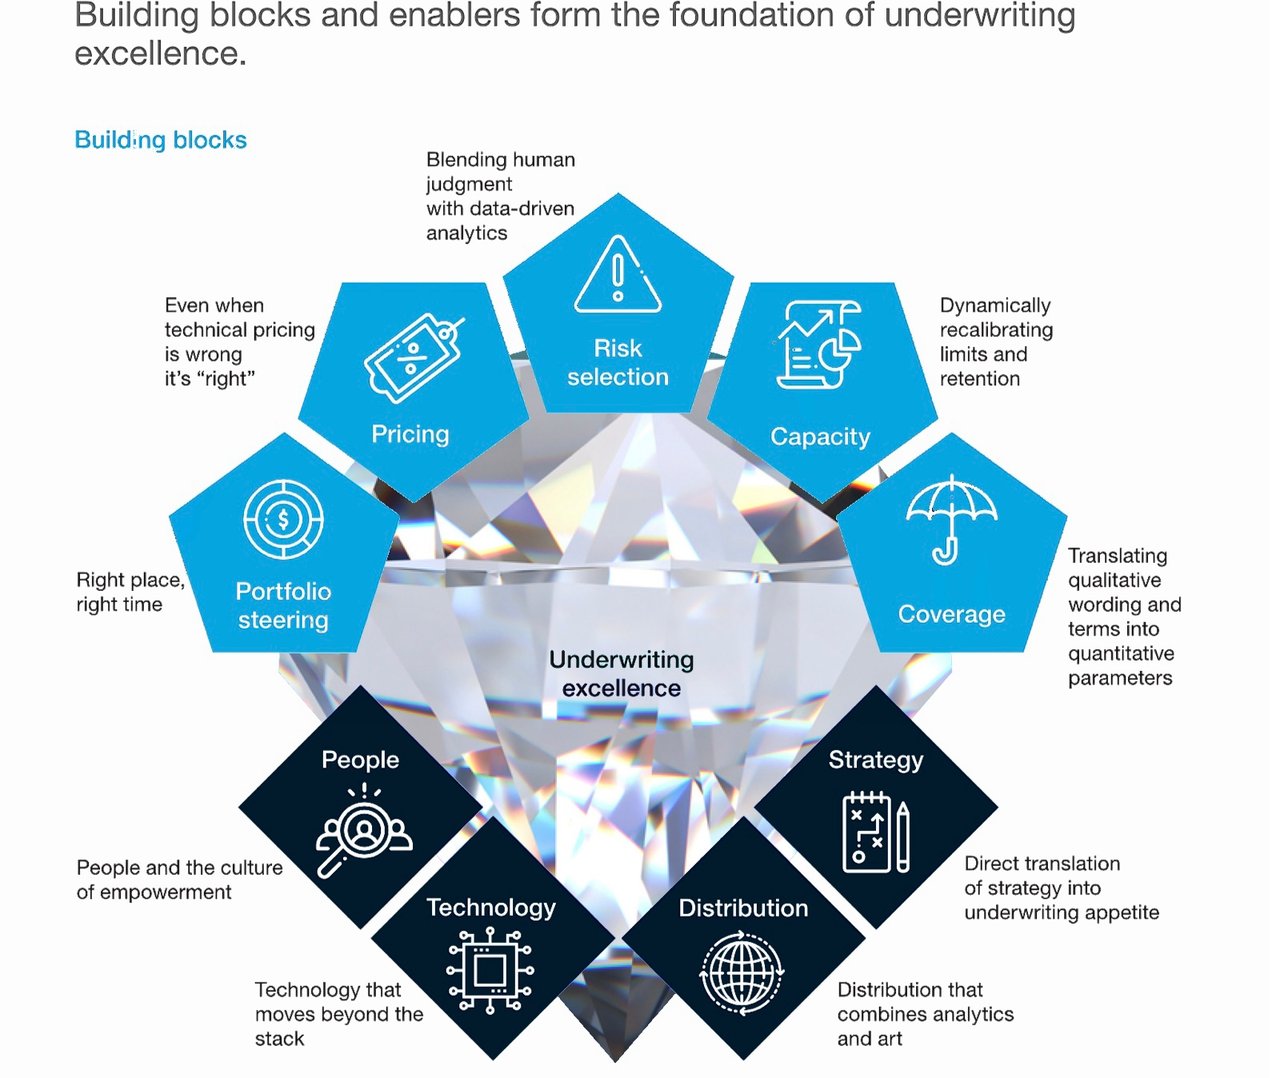
IFB承销卓越表现的核心在于其技术与分析基础设施。本行运用包括人工智能(AI)和大数据分析在内的先进技术,完善风险评估模型,提升预测准确性,并简化承销流程。技术为经验丰富的信贷分析师的判断提供支持,而非取而代之。在错综复杂的承销领域,“成功没有放之四海而皆准的公式”这一格言的准确性不言而喻。这一原则在IFB的运营中体现得淋漓尽致:本行的承销流程经过精心定制,以适应不同行业、地区、客户规模和产品复杂程度的多样化需求。本行的做法凸显了在金融风险管理这一多面性学科中,灵活性与精确性不可或缺。
承销需求的多样性
- 中小企业承保:就中小企业(SME)而言,其需求通常较为统一,因此简洁与自动化是成功承保的关键。IFB采用先进的技术框架简化中小企业的承保流程,在保持风险评估高度准确的同时,确保效率与可及性。
- 大型企业账户:与中小企业形成鲜明对比,大型企业客户有大量定制化的保障需求,需要更为精准的处理方式。IFB在这一细分领域的策略特点是:审慎筛选风险、设计创新而稳健的保障方案,并妥善管理保障限额。这种定制化方式确保大型企业特有的风险得到全面管控。
- 中型企业:中型企业介于大型企业与中小企业之间,处于界限模糊的中间地带,因而带来独特的挑战。为保持成本效益,所需方案须比大型客户更为简化;而与中小企业相比,又要求更深入的分析和结构设计。IFB 通过组合针对行业特定需求的服务来满足这些需要,在定制化与效率之间取得平衡。
超越传统客户群体
承销环境已超出这些传统类别,涵盖多个各具特定要求的专业细分领域:
- 专项计划及授权承保:包括管理型总代理(MGA)、承保授权协议及授权承保安排,均通过持牌专业合作伙伴办理。
- 批发及伦敦市场:这些细分市场要求对全球市场动态和监管细则有深入了解,须通过持牌保险公司和经纪人进入。
- 非财产及意外险(Non-P&C)承保范围:包括政治风险、保证保险及其他细分金融产品领域,IFB与持牌保险公司合作,并运用自身的信用评估。
- 面向特定行业的产品:鉴于环境、建筑、海事、网络及能源等行业面临独特风险,IFB针对这些行业的具体挑战与风险敞口,量身设计承保解决方案。
IFB作为承销团成员担任承销商,其运作体现了成熟而灵活的金融风险管理与资本促成方式。通过分行业的专业实践、严格的风险管理以及现代分析工具,IFB为其所承销交易的稳定性作出贡献。