Banka
Offshore Bankacılık
Sınır ötesi özel ve kurumsal müşteriler için lisanslı offshore bankacılık
Gizlilik esasına dayalı bankacılık ilişkilerine, yetki alanları arası icraya ve bu ilişkileri yöneten kişilere doğrudan erişime ihtiyaç duyan uluslararası faaliyet gösteren özel müşteriler, girişimciler, aile ofisleri ve kurumlar için.
2004 yılında kurulan IFB, birden fazla yetki alanında faaliyet gösteren nitelikli müşterilere offshore bankacılık, varlık yapılandırmasına destek, çok para birimli hesap altyapısı ve dijital müşteri kabulü hizmetleri sunmaktadır. Hizmet modelimiz kurumsal disiplini duyarlı kişisel erişimle birleştirir ve standart bankacılık çerçevelerinin sıklıkla yetersiz kaldığı alanlarda verimli biçimde işlem yürütür.
Offshore bankacılık, bir banka hesabının müşterinin ikamet ettiği ülkeden farklı bir yargı alanında tutulmasıdır. Coğrafya ile değil, düzenleyici ikamet ile tanımlanır.
Müşteriler bu yapıyı, varlıklarını birden fazla hukuk sisteminde tutmak, birden fazla takas ortamında bankacılık erişimini güvence altına almak ve miras planlaması ile varlık korumayı kendi koşullarına uygun bir çerçevede düzenlemek için kullanır.
Offshore bankacılığa ilişkin yanılgıların giderilmesi
Olgular, stratejiler ve küresel erişim
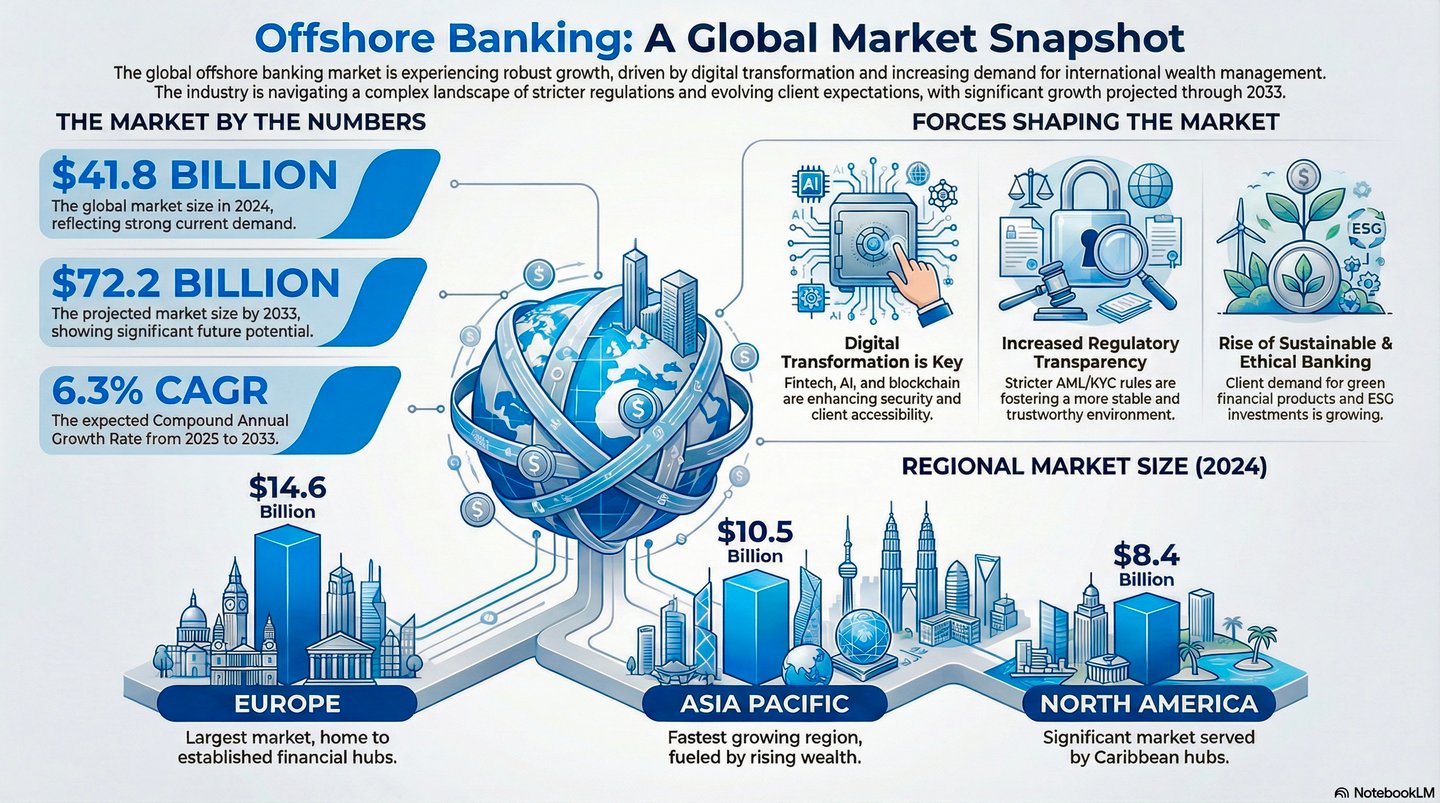
Giderek daha küresel, dijital ve siyasi açıdan oynak hale gelen bir dünyada, offshore bankacılık artık yalnızca çok varlıklı kişilerin kullandığı nişe yönelik bir araç değildir. Yüksek net değerli bireyler, uluslararası girişimciler ve küresel hareketliliğe sahip aileler için ihtiyatlı bir stratejik tedbir haline gelmiştir. IFB olarak offshore bankacılığı sade bir dille açıklıyor; hukuki kesinliği, işlem kolaylığını ve varlıkların optimizasyonunu bir araya getiren özel çözümler sunuyoruz.
Uzun süre çok zenginlerin ayrıcalığı olan ve medya karikatürlerinin gözde konusu haline gelen offshore bankacılık köklü biçimde değişmiştir. Bugün uluslararası varlık yapılandırması, miras planlaması ve jeopolitik risk yönetiminin işleyen bir parçasıdır. Egemen servet fonlarından uluslararası düzeyde hareketli girişimcilere kadar, sofistike aktörler yoğunlaşma riskini azaltmak, birden fazla takas ortamında likiditeye erişimi sürdürmek ve ilgili aile için uygun bir çerçevede miras düzenlemek amacıyla varlıklarını birden fazla hukuk sisteminde tutmaktadır. Amaç, müşterinin kendi yetki alanında doğan yükümlülüklerden kaçınmak değil, hukuki riski çeşitlendirmektir.
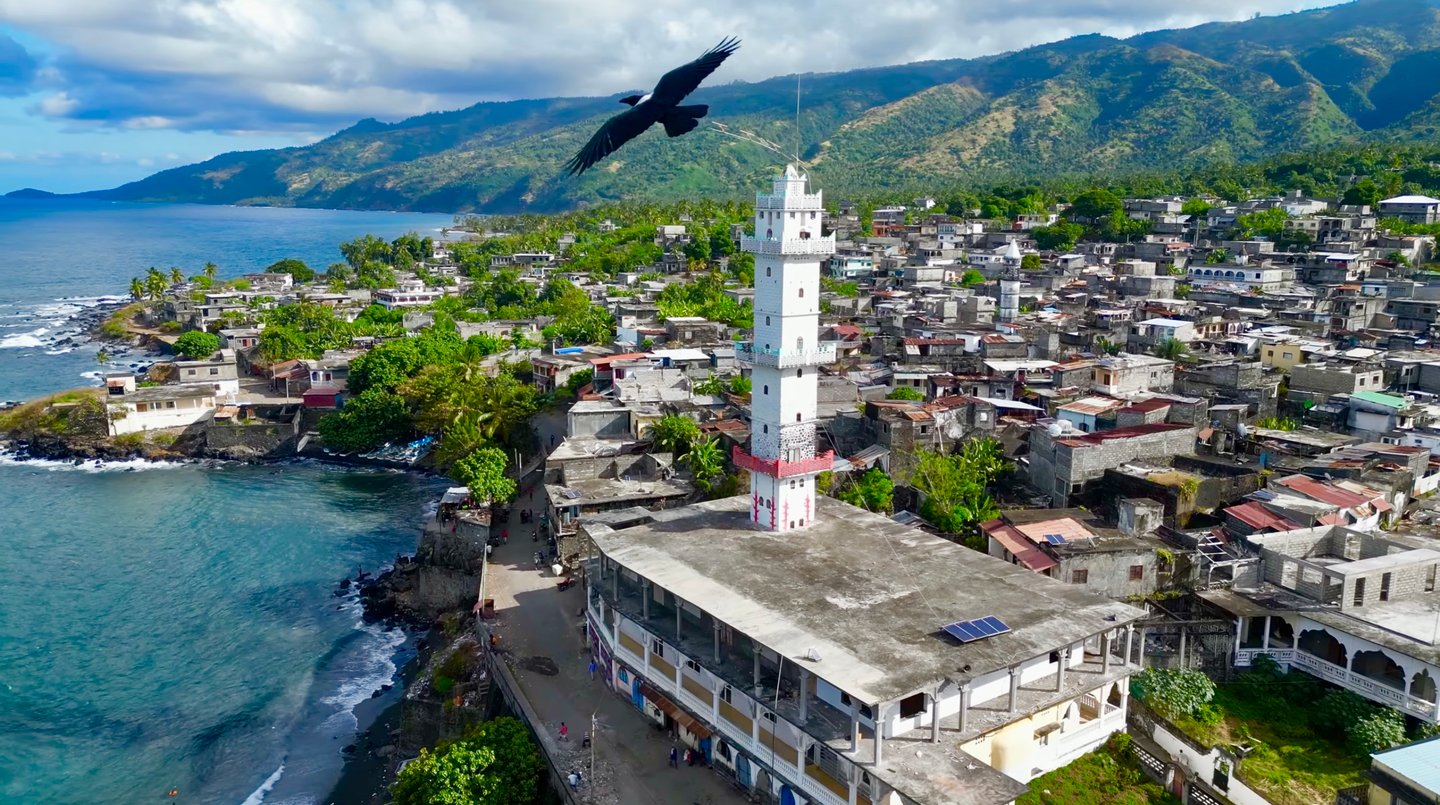
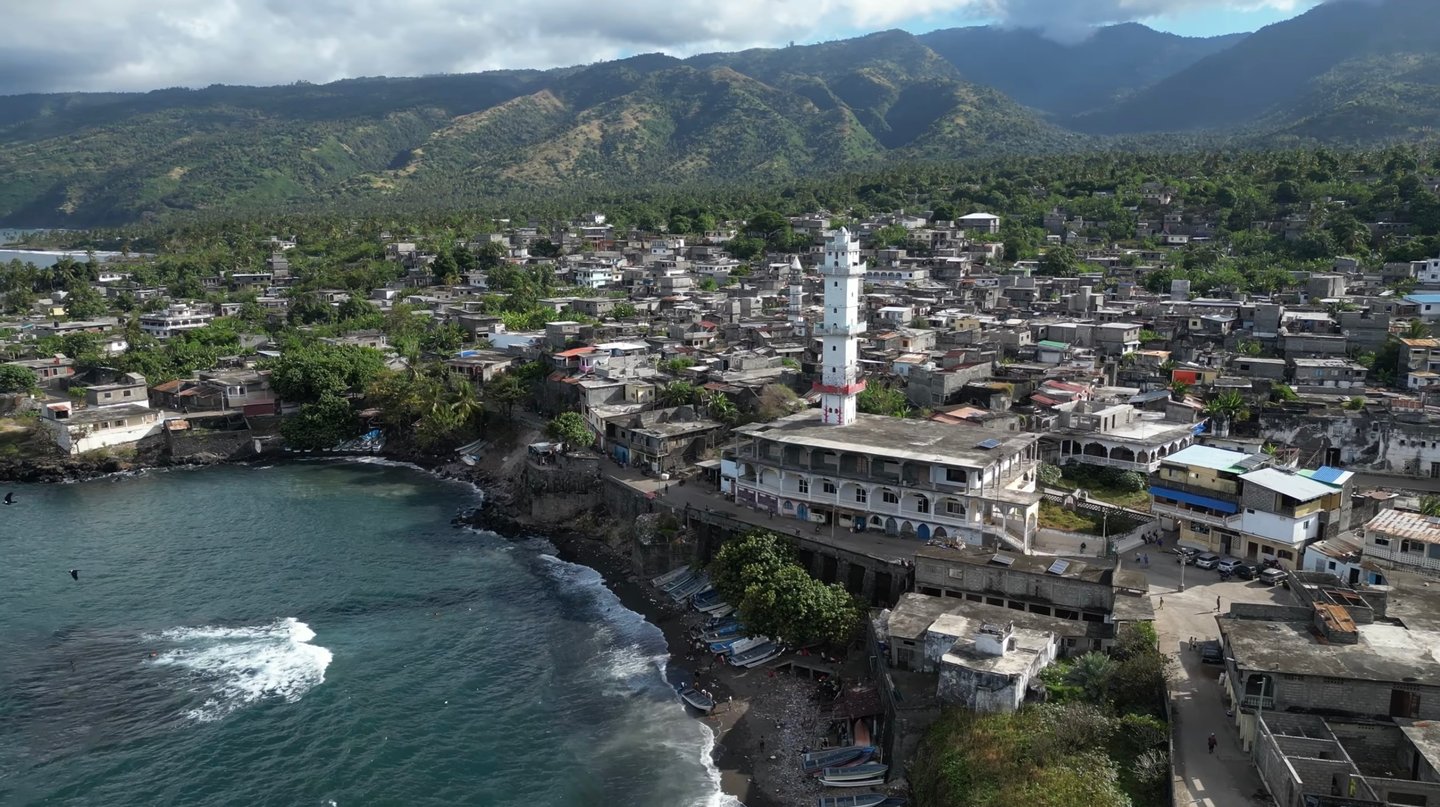
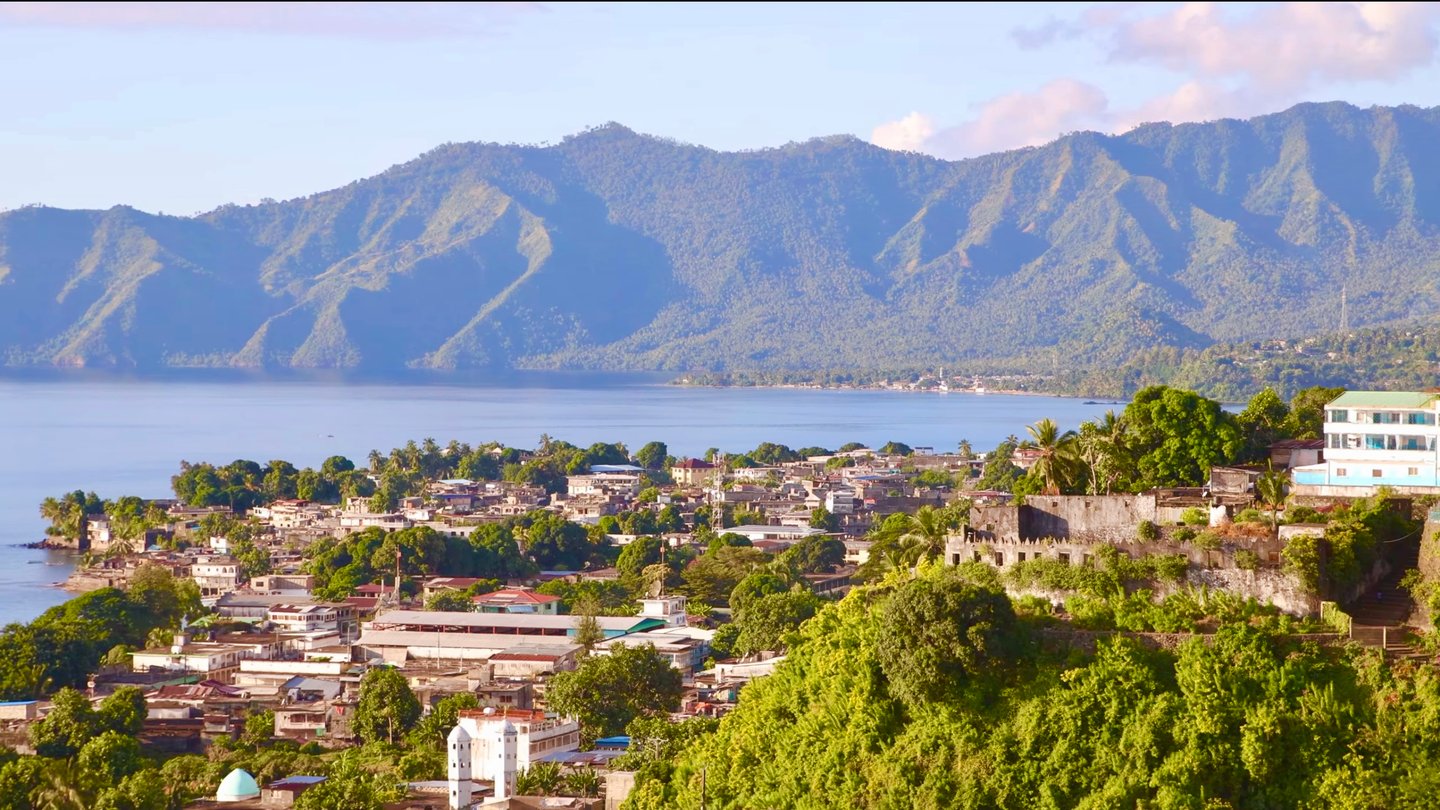
Bu gelişmenin ön saflarında, Komor Birliği'nin özerk adalarından biri olan Anjouan yer almaktadır. Çoğu zaman gözden kaçırılan veya yanlış anlaşılan Anjouan; erişilebilirliği, hukuki açıklığı ve kurumsal esnekliği, çok az yetki alanında bulunan bir biçimde bir araya getirmektedir. IFB'nin yerleşik kanalları ve muhabir altyapısı aracılığıyla Anjouan, bir yedek seçenek değil, kişiye özel offshore bankacılık mimarisi için stratejik bir temeldir.
1. Offshore banka hesabı nedir ve ne değildir
Medyada yaygın biçimde tekrarlanan yanlış kanının aksine, offshore bankacılık coğrafi konumla değil, düzenleyici mukimlikle ilgilidir. Offshore banka hesabı, mukim olmayan bir müşterinin, mukimi olduğu ülkeden farklı bir yetki alanında tuttuğu hesaptan ibarettir.
Bu terim egzotik vergi cennetlerini çağrıştırabilir; ancak Singapur, Lüksemburg ve hatta Amerika Birleşik Devletleri gibi birçok iyi düzenlenmiş finans merkezi, yabancı müşterilere hizmet verdiklerinde meşru offshore yargı alanlarıdır. Buna karşılık Kanada veya Almanya gibi ülkeler, mukim olmayanlara yönelik bankacılığın temelden yanlış anlaşılması nedeniyle sıklıkla hatalı biçimde bu şekilde nitelendirilmektedir.
2. Neden offshore bankacılık?
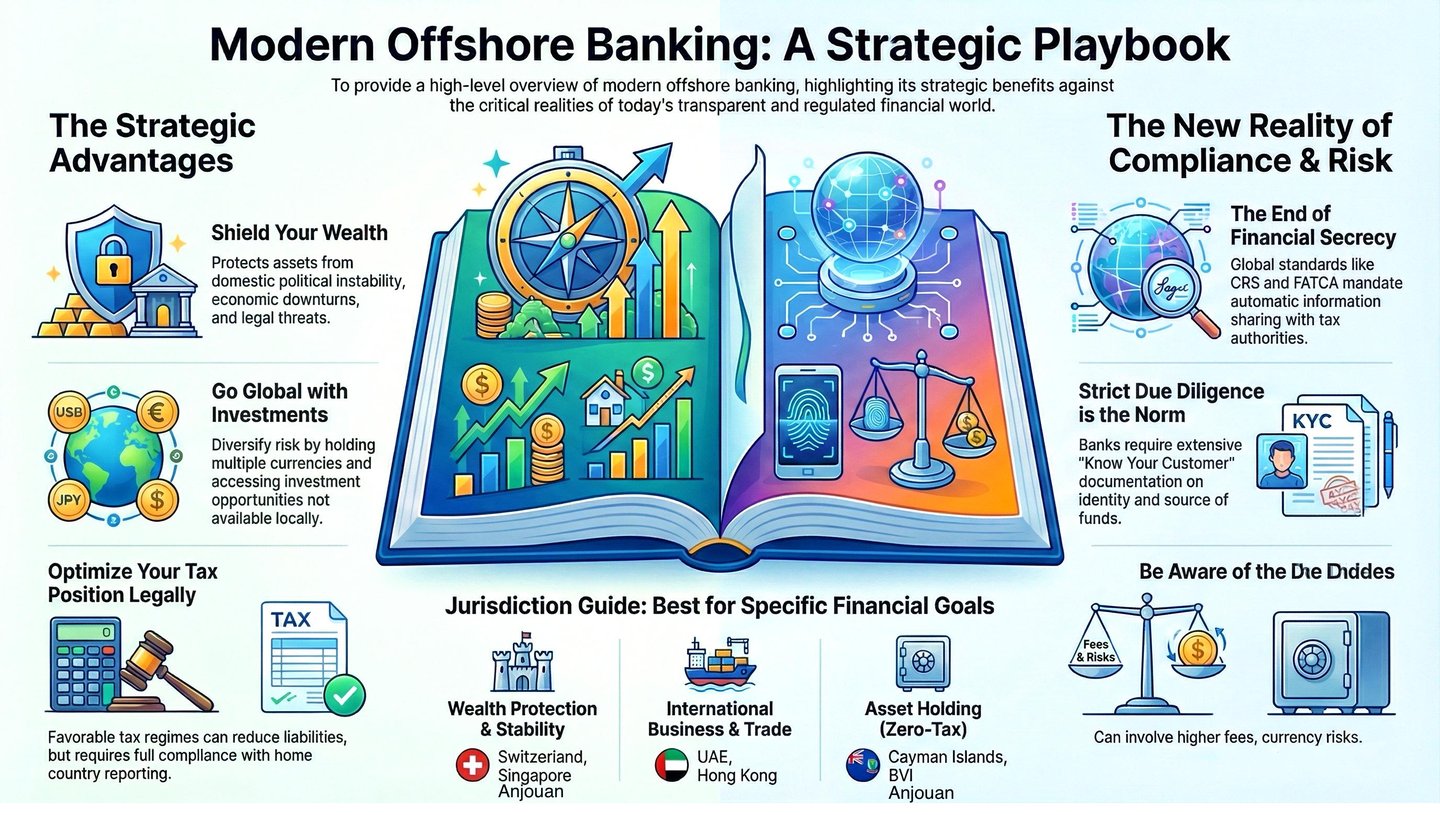
A. Temel faydalar
- Çeşitlendirme. Varlıkların egemen sınırlar arasında dağıtılması sistemik riski azaltır.
- Döviz kuru riski. Offshore hesaplar birden fazla para biriminde varlık tutulmasına ve döviz kuru riskinin doğal olarak dengelenmesine imkân tanır.
- Yatırım erişimi. Offshore yapılar, çoğu zaman ülke içinde bulunmayan uluslararası yatırım ürünlerine erişim sağlar.
- Siyasi risk. Yerel bir hükümetin ülke içindeki varlıkları dondurması halinde, yurt dışında tutulan varlıklar doğrudan etkilenmez; ancak müşterinin ülkesindeki mahkemeler ve makamlar müşteri üzerinde yargı yetkisini yine de sürdürebilir.
B. Stratejik derinlik: hukuk sistemleri arasında yapılandırma
Gelişmiş offshore bankacılık bir korunma aracından fazlasıdır. Şu amaçlarla kullanılan bir yapılandırma disiplinidir:
- uluslararası anlaşmalar yoluyla vergi verimliliği;
- düzenleyici çerçevesi öngörülen faaliyet ve ölçeğe uygun yetki alanlarının seçimi;
- elverişli miras çerçeveleri kapsamında nesiller arası varlık devri planlaması;
- müşteriye uygulanan hukuk çerçevesinde, varlıkların dava ve kamulaştırmaya karşı korunması.
C. Savunma amaçlı hedefler
- Müşteriye uygulanan hukuk çerçevesinde, kamulaştırma riskine ve gelecekteki sermaye kontrollerine karşı çeşitlendirme sağlanması
- Düşmanca hukuki ortamlarda likiditenin güvence altına alınması
- Hukuka uygun özel yapılar aracılığıyla gizliliğin korunması
- Uluslararası uyuşmazlık bölgelerinde siyasi tarafsızlık
D. Yapılandırma hedefleri
- Müşteri için geçerli olan bildirim ve raporlama yükümlülükleri çerçevesinde antlaşma temelli planlama
- Para birimi çeşitlendirmesi ve döviz işlemlerinde verimlilik
- Vasiyetnamenin tenfizi ve terekenin idaresi (probate), trust ve veraset düzenlemeleri için uygulanacak hukukun seçimi
- Belgelenmiş ekonomik özü ve amacı bulunan özel amaçlı kuruluşlar (SPV) ve holding şirketleri aracılığıyla oluşturulan holding yapıları
Örnek
Bir müşteri, operasyonel veya para birimi nedenleriyle başka bir yerde kaydedilmesi daha verimli olan varlıklara sahipken, bir İsviçre özel bankasının saklama standartlarına ve kurumsal istikrarına değer verebilir. Kayıt yeri, saklama ilişkisi ve vergi uygulaması birbirinden ayrı üç sorudur. Bir yapı ancak üçü de açıkça ele alındığında ve müşterinin kendi yetki alanındaki raporlama yükümlülükleri eksiksiz yerine getirildiğinde sağlamdır.
3. Offshore hesabı kimler açabilir?
Uygunluk, her başvuru özelinde ayrı ayrı belirlenir. IFB, Banka'nın ilgili hizmetleri yasal olarak sunabildiği yetki alanlarındaki müşterilerin başvurularını değerlendirir; başvuru sahibinin ayrıca şu koşulları karşılaması gerekir:
- asgari mevduat eşikleri;
- belge gereklilikleri (KYC, servetin kaynağı, vergi kimlik numarası, adres belgesi);
- hesabın açık bir ekonomik gerekçesinin bulunması.
4. Yetki alanları: offshore bankacılık nerede yapılır
A. Özel bankacılık merkezleri
- İsviçre, Lihtenştayn, Lüksemburg, Monako ve Avusturya. Varlık yönetimi ilişkileri çoğunlukla birkaç yüz bin avro düzeyinden başlar.
- Singapur, BAE, Manş Adaları ve Anjouan (Komorlar); çoğu zaman daha esnek eşiklerle.
B. Diğer uluslararası merkezler
- ABD, Portekiz, Letonya ve Mauritius; bu ülkelerde bankalar yerleşik olmayan kişilere uluslararası hizmetler sunmaktadır.
C. Erişilebilir giriş noktaları
- Panama, Gürcistan ve Belize; çoğunlukla daha düşük asgari bakiyelerle.
- Amerika Birleşik Devletleri ve Manş Adaları'ndaki seçili bankalar. Profili incelenmiş mukim olmayanlar için koşullu hesap açılışı.
Offshore bankacılık, müşterinin ikamet ettiği ülkenin dışında, genellikle yabancı sermayeyi çekmek amacıyla özel olarak tasarlanmış yetki alanlarında yürütülen bankacılık faaliyetidir.
Temel özellikler
- Yetki alanı; varlık koruma, miras planlaması, döviz erişimi ve bankacılık ilişkilerinin sürekliliği gerekçeleriyle seçilmektedir.
- Bu yetki alanlarındaki bankaların yerel nüfusa hizmet vermesi çoğu zaman kısıtlanmıştır; bu bankalar neredeyse yalnızca mukim olmayanlara hizmet verir.
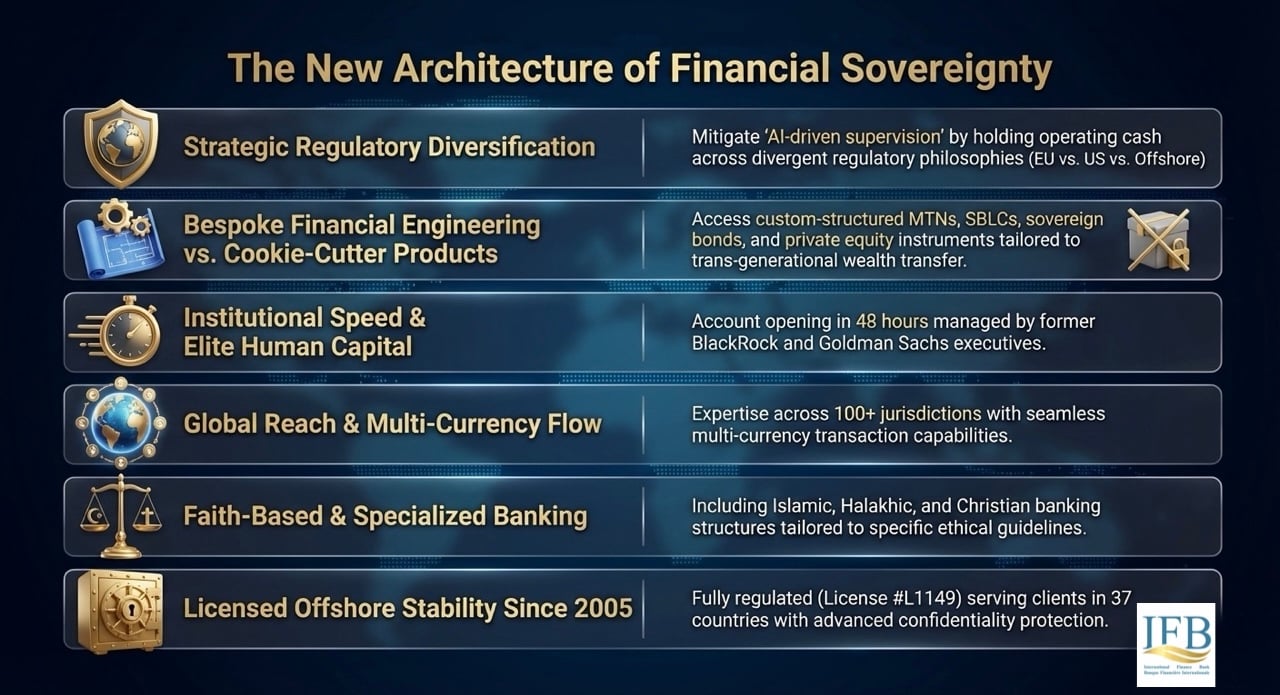
✓ Lisanslı banka. Tam bankacılık Lisansı A, no. L1149, Komor Birliği'ne bağlı Anjouan'da düzenleyici denetime tabidir
✓ Küresel erişim. 2004'ten bu yana 37 ülkede müşterilere hizmet vermekteyiz
✓ Varlık koruması. Gizliliğin gelişmiş biçimde korunduğu, güvenli bir offshore yetki alanı
✓ Lisanslı banka. Tam bankacılık Lisansı A, no. L1149, Komor Birliği'ne bağlı Anjouan'da düzenleyici denetime tabidir
✓ Küresel erişim. 2004'ten bu yana 37 ülkede müşterilere hizmet vermekteyiz
✓ Varlık koruması. Gizliliğin gelişmiş biçimde korunduğu, güvenli bir offshore yetki alanı
✓ Lisanslı banka. Tam bankacılık Lisansı A, no. L1149, Komor Birliği'ne bağlı Anjouan'da düzenleyici denetime tabidir
✓ Küresel erişim. 2004'ten bu yana 37 ülkede müşterilere hizmet vermekteyiz
✓ Varlık koruması. Gizliliğin gelişmiş biçimde korunduğu, güvenli bir offshore yetki alanı
✓ Lisanslı banka. Tam bankacılık Lisansı A, no. L1149, Komor Birliği'ne bağlı Anjouan'da düzenleyici denetime tabidir
✓ Küresel erişim. 2004'ten bu yana 37 ülkede müşterilere hizmet vermekteyiz
✓ Varlık koruması. Gizliliğin gelişmiş biçimde korunduğu, güvenli bir offshore yetki alanı
✓ Lisanslı banka. Tam bankacılık Lisansı A, no. L1149, Komor Birliği'ne bağlı Anjouan'da düzenleyici denetime tabidir
✓ Küresel erişim. 2004'ten bu yana 37 ülkede müşterilere hizmet vermekteyiz
✓ Varlık koruması. Gizliliğin gelişmiş biçimde korunduğu, güvenli bir offshore yetki alanı
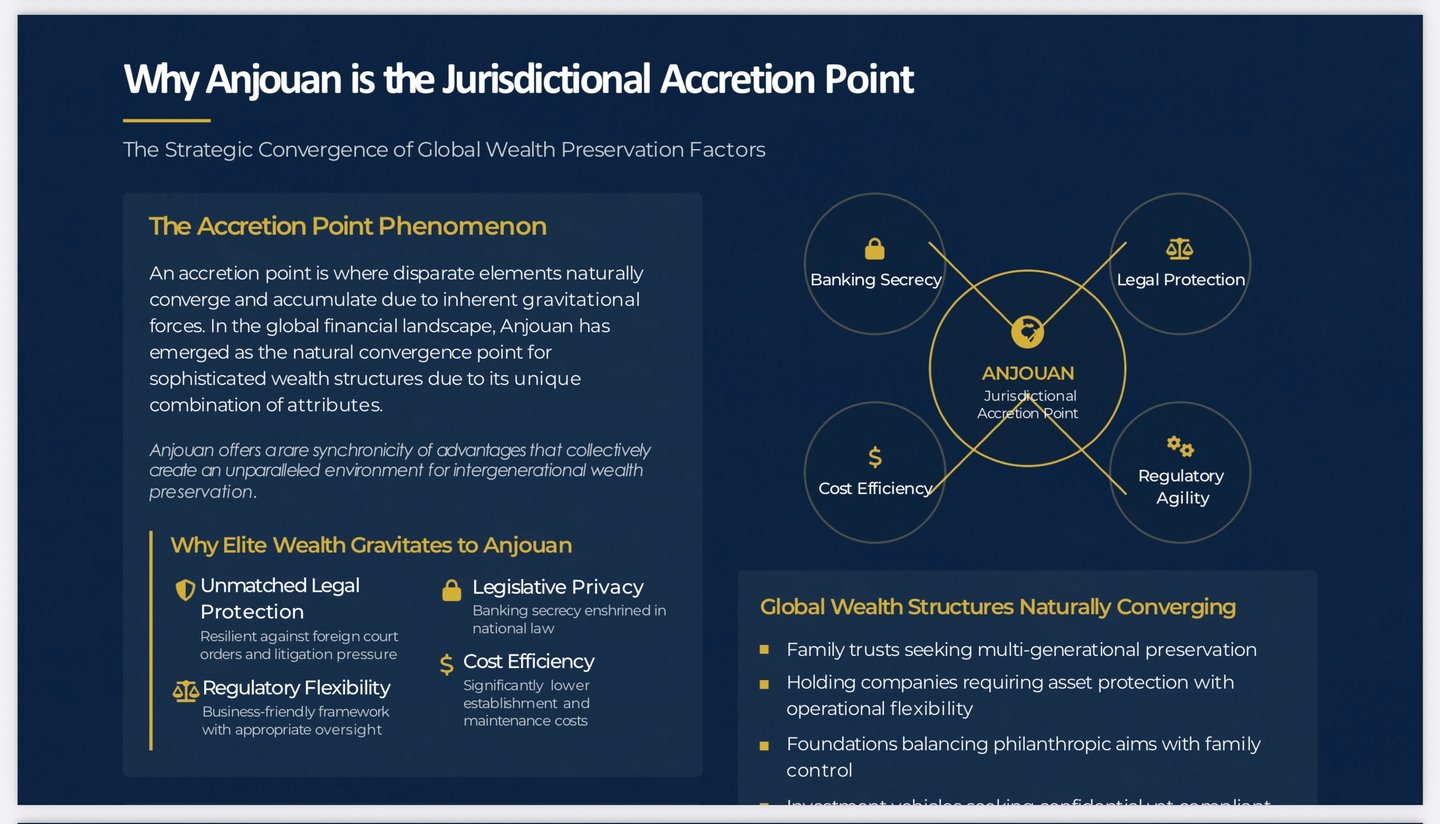
Anjouan'un farkı
Lüksemburg gibi AB merkezlerinin aksine Anjouan, AB hukuku gibi ulusüstü bir çerçeveye bağlı değildir; mali sektörünü kendi yetkisi çerçevesinde düzenler ve FATF Tavsiyeleri'ne dayanan AML ve CFT standartlarını uygular. Bu durum müşterilere şunları yapma imkânı tanır:
- yerel düzenlemeye tabi kuruluşlar aracılığıyla offshore hesaplar açmak;
- esnek yönetişim mevzuatı çerçevesinde uluslararası ticaret şirketleri (IBC'ler) kurmak ve bunları yönetmek;
- yapılandırılmış tahsisli satışlar, bankalar arası işlemler veya varlıkların yeniden tahsisi için Komor finansal araçlarını kullanmak.
Yargı yetkisi mühendisliği: Bağlantı merkezi olarak Anjouan
Diğer yetki alanları daha yüksek kurumsal itibar sunabilir; Anjouan ise yetki alanı üzerinde kontrol sunar. Uygulamada bu şu anlama gelir:
- Düzenleyici mühendislik. Offshore tröstler ve SPV'ler gibi, özel olarak tasarlanmış ana sözleşmelere ve varlık koruma duvarlarına sahip yapılar.
- Sözleşmesel esneklik. Tarafların seçtiği hukuka tabi bono gibi araçlar. IFB hamiline yazılı araç ihraç etmez.
- Orantılı denetim ve uluslararası düzeyde tanınan çıktılar. Yasal olarak lisanslı bir kuruluştan, örneğin sponsor bankalar aracılığıyla SWIFT mesajlaşması gibi uluslararası işlem altyapılarına erişim.
- Çok katmanlı varlık koruması. Anjouan şirketlerinin, Tier 1 yetki alanlarındaki saklama hizmetleri nezdindeki varlıklarla birleştirilmesi; çifte avantaj sağlar.
IFB'nin Anjouan yapılanmalarına yönelik offshore bankacılık yol haritası
1. Adım: stratejik hedef
- Varlık ayrıştırması. Müşteriler, kişisel ve işletme sermayelerini ayrı Komorlar IBC'leri aracılığıyla elde tutabilir.
- Risk koruması. Komor hukuku, dava risklerine maruziyeti azaltabilir ve işlemlerin gizliliğini güçlendirebilir.
- Lisanslı kurumlar. Anjouan'da geçerli düzenleyici çerçeve kapsamında kurulmuş lisanslı bir finans kuruluşu, lisansının kapsamı dahilinde müşteri kabul edebilir ve işlem gerçekleştirebilir.
2. Adım: yetki alanı mimarisi
- Dayanak: Anjouan. Yasal faaliyetin merkezi ve düzenleyici ruhsatın dayanağı.
- İcra katmanı: BAE, Mauritius veya AB. Muhabir ilişkisi, yatırım kaydı ve saklama.
- Arayüz katmanı: Amerika Birleşik Devletleri veya Singapur. Kart ihracı, ödeme ağ geçitleri ve döviz (FX) hizmetleri.
3. Adım: Müşteri kabulü ve uyum
- KYC ve AML. Geçerli AML ve CFT gerekliliklerine uygun risk temelli tarama, nihai faydalanıcı beyanı, apostilli/onaylı pasaport ve adres belgesi.
- Açılış mevduatları. Hesap türüne, öngörülen faaliyete ve risk profiline göre ayrı ayrı belirlenir.
- Uygulanabildiği hallerde lisanslama. Kurumsal statü (EMI, PI veya banka) arayanlar, bir düzenleyici dosya, öngörülen bilanço ve prosedür kılavuzları sunar.
Kullanım örneği: Komor offshore bankacılığı
Yüksek net değerli bireyler için varlık koruma yapısı
- Amaç. Varlıkları kamulaştırmaya veya yıldırma amaçlı davalara karşı korumak.
- Strateji. Komorlar'da kurulu bir tröst veya IBC, yurt dışındaki taşınır ve taşınmaz malvarlığını elinde tutar.
- Sonuç. Komor hukuku sınırları içinde varlık koruması; tröst dağıtımları üzerindeki takdire bağlı kontrol, kurucunun seçtiği yapı aracılığıyla muhafaza edilir.
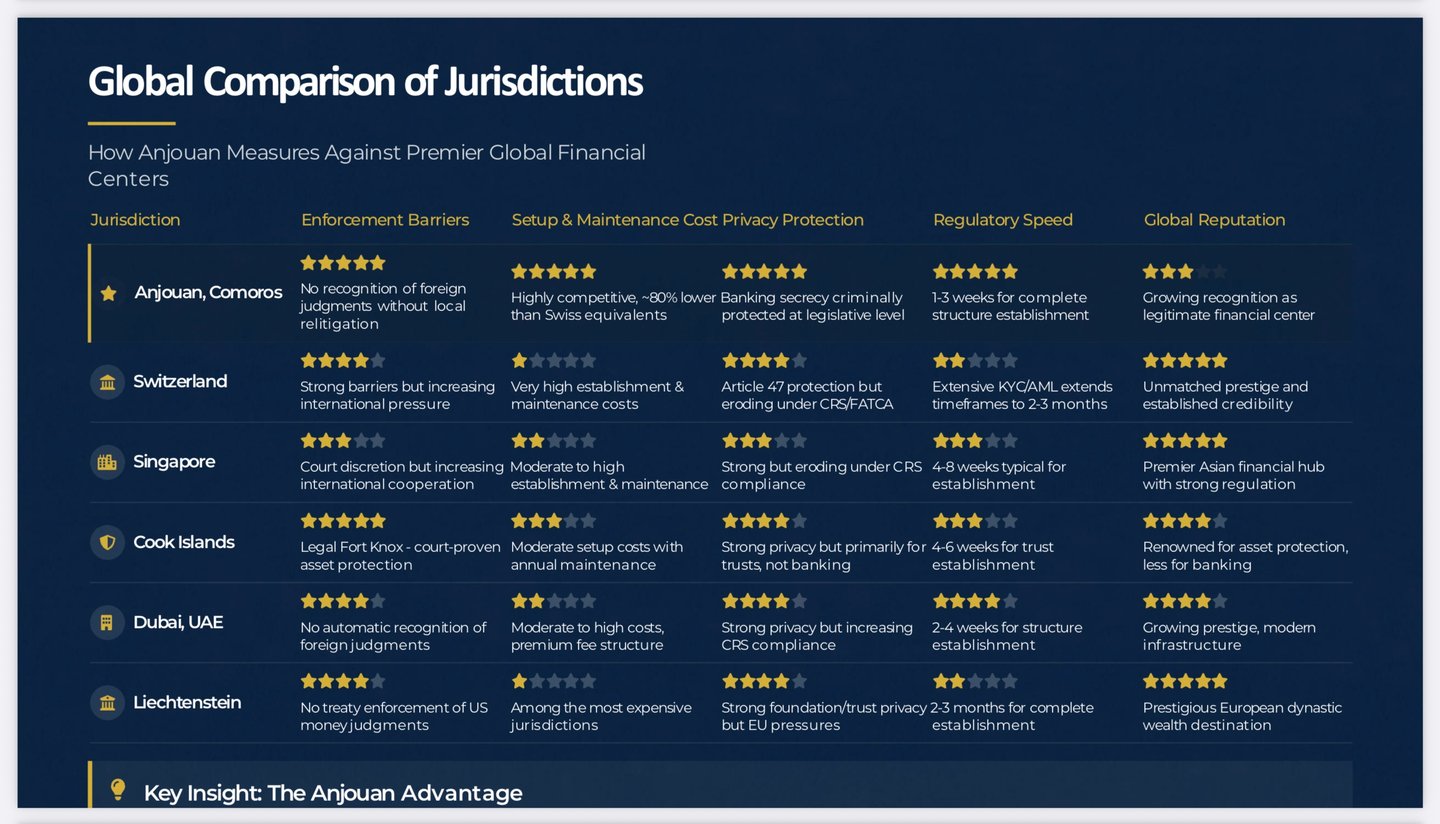
Anjouan'ın geleneksel offshore merkezlerle karşılaştırılması
| Özellik | Anjouan (Komorlar) | İsviçre | BAE | Panama |
|---|---|---|---|---|
| Lisanslama maliyetleri | Düşük (≈ 25.000 € – 50.000 €) | Yüksek (banka asgari sermayesi CHF 10 milyon) | Yüksek (sermaye yoğun) | Orta |
| Hesap açılış sürecinin karmaşıklığı | Düşük | Çok yüksek | Yüksek | Orta |
| AML ve uyum yükü | Orta | Çok yüksek | Yüksek | Düşük |
| Yapılandırma esnekliği | Çok yüksek | Orta | Düşük ila orta | Orta |
| İtibar riski | Orta | Asgari | Düşük | Orta ila yüksek |
| Yeni kurumlar için uygunluk | Yüksek | Düşük | Düşük | Orta |
IFB'nin rolü: stratejik offshore kontrolüne açılan kapı
IFB, finansal kuruluşları sıfırdan tasarlar: bulundukları yetki alanına göre optimize edilmiş, hukuka uygun ve yapısal olarak sağlam. Komor bağlamında bu şunları kapsar:
- özel olarak yapılandırılmış Anjouan IBC'leri, bankaları, EMI'leri ve SPV'leri;
- uluslararası hukuk, mutemetlik ve denetim uzmanlarıyla entegrasyon;
- kripto varlıklar, gayrimenkul, miras ve ticaret finansmanı için modüler yapılar.
Egemen finansın bir dayanağı olarak Anjouan
Doğru yapılandırıldığında ve entegre edildiğinde Anjouan bir kaçış yolu değildir. Anjouan, yargı alanı düzeyinde bir komuta merkezidir: müşterilerin, düzenlemeye tabi finansal altyapıya erişimlerinden vazgeçmeden sermayelerinin, işlemlerinin ve geleceklerinin kontrolünü ellerinde tutmalarını sağlayan hukuki çerçevedir.
IFB'nin stratejik ortaklıkları ve yetki alanlarına ilişkin bilgi birikimi sayesinde müşteriler; gizlilik, uyum ve erişimin birlikte işlediği, dayanıklı, mahrem ve tam işlevsel finansal yapılar kurabilirler.
Kurumsal kayıt süreci veya bireysel yapılandırma için lütfen Offshore Strateji Masası ile legal@infiba.com adresinden iletişime geçin.
Offshore bankacılık, bir olağanüstü durum tedbiri değil, bir yapılandırma disiplinidir. Amaç, hukuk sistemleri arasında yoğunlaşma riskini azaltmak, bankacılık erişiminin sürekliliğini güvence altına almak ya da uluslararası bir varlığı sağlam temeller üzerine inşa etmek olsun, IFB bunu usulüne uygun biçimde gerçekleştirmek için kurumsal bilgi birikimini, muhabir erişimini ve ketumiyeti sağlar. Her yapı, denetime dayanacak şekilde tasarlanır; çünkü denetime dayanamayan bir yapı bir varlık değil, bir yükümlülüktür.
İlk uygunluk değerlendirmesi veya kişisel hesap açılış yol haritanız için doğrudan Offshore Bankacılık Bölümümüz ile iletişim üzerinden irtibata geçebilirsiniz.
Yasal Uyarı
Tüm yapılar, kara para aklamanın önlenmesine (AML) ve terörün finansmanıyla mücadeleye (CTF) ilişkin uluslararası standartlara, FATCA ve CRS düzenlemelerine ve yerel mevzuata uygun olmalıdır. IFB, mevzuata uygun offshore yapıların oluşturulmasına aracılık eder; yasa dışı finansal faaliyetleri teşvik etmez.
Bu sayfada açıklanan hizmetler yalnızca IFB'nin yasal olarak sunabileceği yetki alanlarında kullanılabilir. IFB, söz konusu pazarlama faaliyetinin veya hizmet sunumunun Banka'nın sahip olmadığı bir izin ya da yerleşim gerektireceği hiçbir yetki alanında bankacılık hizmeti pazarlamaz.