Türev Finansal Araçlar
Vadeli İşlemler, Opsiyonlar ve Forward Sözleşmeler
Vadeli İşlem ve Opsiyon Ticareti
Finansal piyasalarda işlem yapmak çeşitli enstrüman türlerini kapsar; bunların en yaygın ikisi vadeli işlemler ve opsiyonlardır. Bu türev ürünler, riskten korunma, gelecekteki fiyat hareketleri üzerine spekülasyon yapma ve aksi halde işlem yapılması güç olan varlıklara veya piyasalara erişim sağlama amacıyla kullanılır. Vadeli işlemler ve opsiyonlarda işlem yapmanın nasıl gerçekleştirildiğine ilişkin kapsamlı rehber aşağıdadır:
Vadeli İşlem
Vadeli işlem ticareti, gelecekte önceden belirlenmiş bir fiyat ve tarihte bir dayanak varlığın alınması veya satılması konusunda yapılan anlaşmalar olan vadeli işlem sözleşmeleri ile işlem yapılmasını içerir. Süreç tipik olarak şu adımlardan oluşur:
- Piyasa Analizi: İlgilendiğiniz vadeli işlem piyasasının dinamiklerinin, fiyatları etkileyen temel ve teknik faktörler dahil olmak üzere anlaşılmasını kapsar.
- Hesap Kurulumu: Vadeli işlem alım satımı, vadeli işlem hizmeti sunan bir kurum nezdinde (örneğin Bankamız nezdinde) açılmış özel bir aracı kurum hesabı gerektirir.
- Sözleşme Seçimi: Her vadeli işlem sözleşmesi, ileri bir tarihte teslim edilecek belirli bir miktar ve nitelikteki varlığı temsil eder. Yatırımcılar sözleşmeleri teslim ayına ve fiyata göre seçer.
- Pozisyon alma: İşlemciler uzun pozisyon alabilir (fiyat artışı beklentisiyle sözleşme satın alma) veya kısa pozisyon alabilir (fiyat düşüşü beklentisiyle sözleşme satma).
- Teminat ve Kaldıraç: Vadeli işlemlerde sözleşmenin tam değeri yerine bir teminat tutarı yatırılır. Bu durum kaldıraç kullanımına, yani nispeten küçük bir sermaye ile büyük hacimli bir varlığın kontrol edilmesine olanak tanır.
- Pozisyon Yönetimi: Bir pozisyona girdikten sonra yatırımcıların piyasa dalgalanmalarına göre işlemlerini izlemesi ve ayarlaması gerekir.
- Pozisyonun Kapatılması: Vadeli işlem sözleşmelerinin çoğu, teslim tarihinden önce, ilk işleme zıt yönde bir işlem yapılarak kapatılır.
Opsiyon İşlemleri
Opsiyon işlemleri, alıcıya belirli bir tarihten önce dayanak varlığı belirli bir fiyattan satın alma (alım opsiyonu) veya satma (satım opsiyonu) hakkını veren, ancak yükümlülüğünü doğurmayan opsiyon sözleşmeleriyle işlem yapılmasını kapsar.
- Piyasa Analizi: Vadeli işlemlerde olduğu gibi, opsiyon işlemlerinde de piyasa dinamiklerinin anlaşılması büyük önem taşır.
- Hesap Kurulumu: Opsiyon işlemleri de, örneğin bizimle açılabilecek bir aracı kurum hesabı gerektirir; ancak opsiyon işlemlerinin karmaşıklığı nedeniyle ek yetkilendirmeler gerekebilir.
- Sözleşme Seçimi: Opsiyon sözleşmeleri, kullanım fiyatını (dayanak varlığın alınabileceği veya satılabileceği fiyat) ve vade tarihini belirtir. İşlemciler sözleşmeleri piyasa görüşlerine ve stratejilerine göre seçerler.
- Pozisyon Alma: Fiyat artışı bekleniyorsa alım opsiyonu (call), fiyat düşüşü bekleniyorsa satım opsiyonu (put) alınması. İşlemciler opsiyon satabilir veya "yazabilir" de; ancak bu, artan riski beraberinde getirir.
- Pozisyon Yönetimi: İşlem yapanlar, opsiyon pozisyonlarını yakından izlemeli ve piyasa koşulları değiştikçe gerekli ayarlamaları yapmalıdır.
- Pozisyonun Kapatılması: Opsiyonlar, başlangıçta satın alınmışlarsa sözleşmenin satılması, başlangıçta ihraç edilmişlerse (yazılmışlarsa) sözleşmenin geri satın alınması yoluyla kapatılabilir. Alternatif olarak opsiyonların vadesinin dolmasına izin verilebilir veya opsiyon kârda ise (in-the-money), dayanak varlığı almak ya da satmak üzere kullanılabilir.
Yatırımcılar, piyasa yönüne ilişkin öngörüleri doğru çıkarsa vadeli işlem ve opsiyon alım satımında kâr elde eder. Ancak bu tür işlemler önemli ölçüde risk taşır ve tüm yatırımcılar için uygun olmayabilir. İşleme başlamadan önce riskleri anlamak ve sağlam bir işlem stratejisi geliştirmek büyük önem taşır.
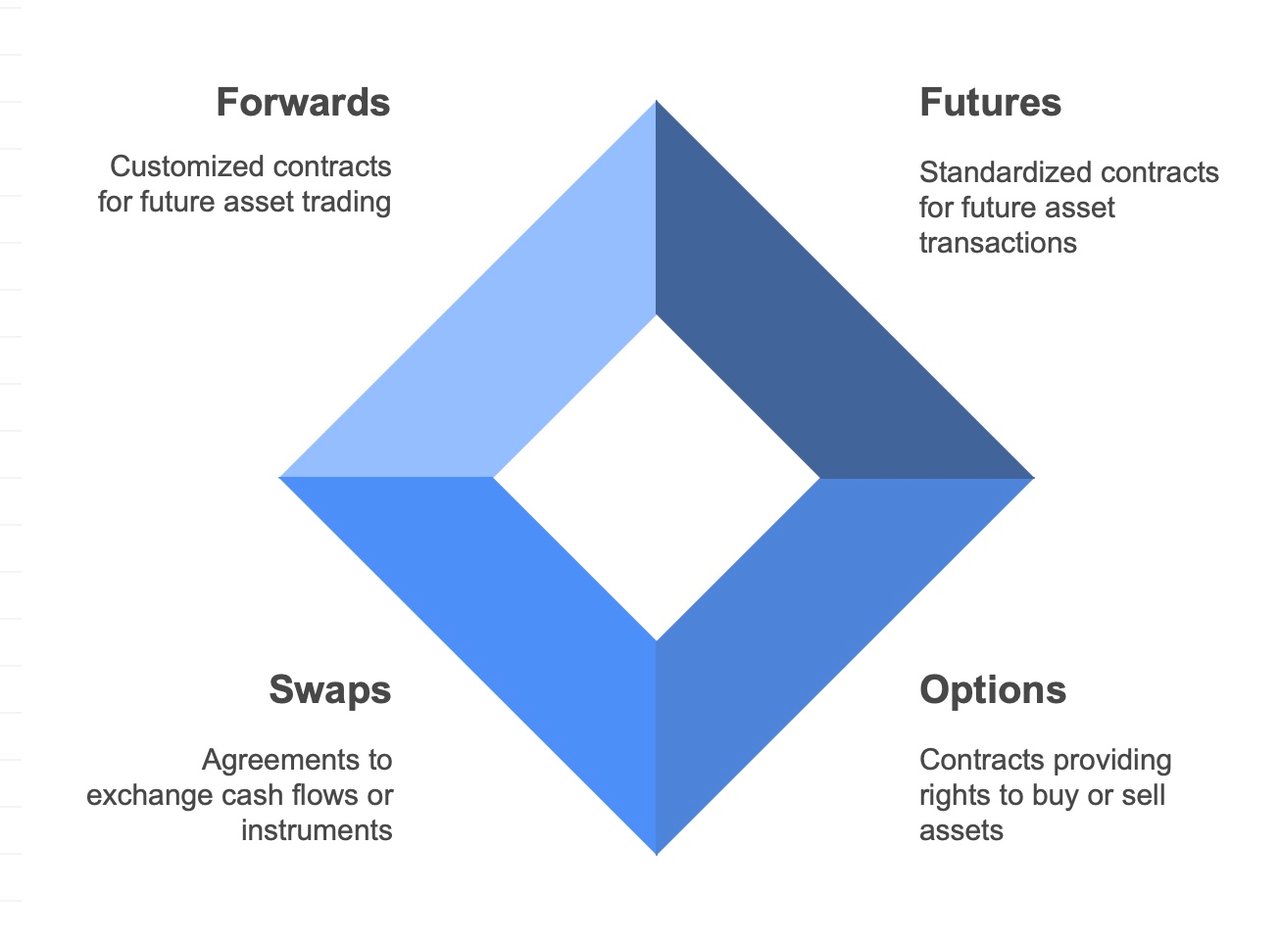
Finansal piyasalarda alım (call) ve satım (put) opsiyonları, sahibine dayanak varlığı belirli bir tarihte veya bu tarihten önce önceden belirlenmiş bir fiyattan alma ya da satma hakkını, ancak yükümlülüğünü değil, tanıyan türev sözleşmelerdir. Bu opsiyonlar arasındaki ayrım ile bunların Avrupa ve ABD hukuku kapsamındaki ele alınışı esas olarak opsiyonun tarzına, yani opsiyonun ne zaman kullanılabileceğine ilişkindir.
Alım Opsiyonları (Call):
- Alım Opsiyonu (Call): Sahibine, belirli bir süre içinde dayanak varlığı belirlenmiş bir fiyattan (kullanım fiyatı) satın alma hakkı tanır.
Satım Opsiyonları (Put):
- Satım Opsiyonu (Put): Sahibine, belirli bir süre içinde dayanak varlığı belirlenen fiyattan satma hakkı tanır.
Bu seçenekler arasındaki temel fark, tanıdıkları haklardan kaynaklanmaktadır:
- Alım opsiyonu, yatırımcının dayanak varlığın fiyatının yükseleceğini beklediği durumlarda kullanılır.
- Satım opsiyonu (put), yatırımcının dayanak varlığın fiyatında bir düşüş öngörmesi durumunda kullanılır.
Avrupa Hukuku ile ABD Hukuku:
Avrupa tipi ve ABD tipi opsiyonlar arasındaki temel ayrım, doğrudan hukuktan değil, opsiyon sözleşmelerinin kendi hükümlerinden kaynaklanır; bu hükümler, opsiyonların işlem gördüğü borsalar tarafından standartlaştırılmıştır.
- Avrupa Tipi Opsiyonlar: Yalnızca vade tarihinde kullanılabilir, öncesinde kullanılamaz. Bu, hem alım hem de satım opsiyonları için geçerlidir. Avrupa tipi opsiyonlar coğrafi konumdan çok kullanım biçimiyle ilgilidir ve dünyanın herhangi bir yerinde işlem gören sözleşmeler için geçerli olabilir.
- Amerikan Tipi Opsiyonlar: Vade tarihi dahil olmak üzere vadeye kadar her an kullanılabilir. Bu esneklik, sahibine sözleşmenin ömrü boyunca dayanak varlığın fiyatındaki lehte hareketlerden herhangi bir anda yararlanma imkânı tanır.
Hukuki ve Düzenleyici Çerçeve:
Amerikan ve Avrupa tipi opsiyonlar arasındaki fark esas olarak kullanım biçiminden kaynaklansa da, bu finansal araçların alım satımı, adil uygulamaların, piyasa bütünlüğünün ve yatırımcının korunmasının sağlanması amacıyla düzenleyici gözetime tabidir. Amerika Birleşik Devletleri'nde opsiyon piyasaları Menkul Kıymetler ve Borsa Komisyonu (SEC) ile Emtia Vadeli İşlemler Ticaret Komisyonu (CFTC) tarafından denetlenmektedir. Avrupa'da her ülkenin kendi düzenleyici kurumu bulunmakla birlikte, AB mevzuatı — MiFID II ve MiFIR, türev ürünler için EMIR — üye devletler genelinde uyumlaştırılmış bir düzenleyici rejim sağlamaktadır.
Yatırımcılar Açısından Sonuçlar:
- Esneklik: Amerikan tipi opsiyonlar daha fazla esneklik sunarak yatırımcıların piyasa değişikliklerine daha hızlı yanıt vermesine olanak tanır.
- Prim Maliyeti: Amerikan tipi opsiyonların sunduğu ilave esneklik, bunları genellikle Avrupa tipi opsiyonlardan daha pahalı kılar.
- Stratejik Kullanım: Amerikan ve Avrupa tipi opsiyonlar arasındaki tercih, yatırım stratejisini ve risk yönetimini önemli ölçüde etkileyebilir.
Alım ve satım opsiyonları küresel ölçekte ortak ilkeleri paylaşsa da, Avrupa tipi ve Amerikan tipi opsiyonlar arasındaki fark, Avrupa ve ABD hukuku arasındaki farklardan değil, kullanım biçimlerinden kaynaklanır. Yatırımcıların, işlem stratejilerini risk toleranslarına ve piyasa beklentilerine uyumlu hale getirebilmeleri için bu farkları anlamaları gerekir.
Vadeli İşlemler (Forward) Alım Satımı
Forward işlemler, yatırımcılar, şirketler ve finansal kuruluşlar için riskten korunmada, gelecekteki fiyat hareketleri üzerine spekülasyon yapmada ve emtiaları veya finansal varlıkları önceden belirlenmiş fiyatlardan güvence altına almada belirleyici bir mekanizma olarak öne çıkmaktadır. Bu türev işlem biçimi, vadeli işlemler ve opsiyonlar gibi benzerlerine kıyasla bireysel yatırımcı tarafından daha az bilinse de küresel finans ekosisteminde önemli bir rol oynar. Bu makale, forward işlemlerin özünü, mekanizmalarını, uygulama alanlarını, faydalarını ve doğasında bulunan risklerini ele alarak stratejik önemine ilişkin kapsamlı bir bakış sunmaktadır.
Forward İşlemlerini Anlamak
Forward işlemleri, iki taraf arasında bir varlığın gelecekteki belirli bir tarihte, önceden belirlenen bir fiyattan alınması veya satılmasına ilişkin sözleşmesel bir anlaşmayı ifade eder. Borsalarda işlem gören standart vadeli işlem sözleşmelerinden (futures) farklı olarak forward sözleşmeleri, sözleşme taraflarının talepleri doğrultusunda özel olarak hazırlanan tezgâhüstü (OTC) anlaşmalardır. Bu özelleştirme daha fazla esneklik sağlamakla birlikte, işlemi garanti altına alan merkezi bir takas kuruluşu bulunmadığından kredi riskini de beraberinde getirmektedir.
Temel Özellikler ve Mekanizmalar
- Özelleştirme: Forward sözleşmeleri her türlü emtia, para birimi veya finansal araca göre uyarlanabilir; tutarı ve vadesi de dilenen şekilde belirlenebilir.
- Takas: Vadeli işlem sözleşmesinin takası, varlığın fiziki teslimi veya nakit uzlaşması yoluyla gerçekleşebilir.
- Fiyatlama: Vadeli fiyat, sözleşmenin başlangıcında belirlenir; spot fiyat, risksiz faiz oranı ve vadeye kalan süre gibi unsurlardan etkilenir.
Stratejik Uygulamalar
- Riskten korunma (hedging): Forward sözleşmelerinin başlıca kullanım amaçlarından biri fiyat oynaklığına karşı korunmaktır. Şirketler, emtia, döviz veya diğer varlıkların fiyatlarını sabitleyerek piyasa fiyatlarındaki olumsuz hareketlerden kendilerini koruyabilir.
- Spekülasyon: İşlemciler, öngörülen fiyat değişimlerinden kâr elde etmek amacıyla varlıkların gelecekteki fiyat hareketleri üzerinde spekülasyon yapmak için vadeli sözleşmeleri kullanabilir.
- Arbitraj: Arbitrajcılar, forward sözleşmeleri kullanarak risksiz kârı sabitlemek suretiyle farklı piyasalar veya araçlar arasındaki fiyat farklılıklarından yararlanır.
Forward İşlemlerinin Avantajları
- Risk Yönetimi: Forward sözleşmeleri, gelecekteki işlemler için fiyatları sabitleyerek dalgalanan piyasa fiyatlarıyla ilişkili belirsizliği önemli ölçüde azaltabilir.
- Maliyet Verimliliği: Forward sözleşmeler genellikle peşin ödeme gerektirmez (olası teminat gereklilikleri hariç); bu nedenle gelecekteki fiyat hareketlerine karşı güvence sağlamanın veya riskten korunmanın maliyet açısından verimli bir yoludur.
- Esneklik: Vadeli sözleşme koşullarını özelleştirebilme olanağı, tarafların finansal risk maruziyetlerini veya yatırım hedeflerini tam olarak eşleştirmelerine imkân tanır.
Doğal Riskler ve Dikkate Alınması Gereken Hususlar
- Karşı Taraf Riski: OTC piyasasında merkezi bir takas kuruluşunun bulunmaması, taraflardan birinin yükümlülüklerini yerine getirmemesi riskini doğurur.
- Likidite Riski: Vadeli sözleşmeden vadesinden önce çıkmak güç olabilir; bu durum, başka bir tarafla yeni bir sözleşme müzakere edilmesini gerektirebilir.
- Piyasa Riski: Piyasa koşulları bir vadeli işlem sözleşmesindeki tarafın pozisyonu aleyhine hareket ederse, özellikle bu sözleşmeler çoğunlukla kaldıraçlı olduğundan, önemli kayıplar ortaya çıkabilir.
Düzenleyici Ortamda Yol Almak
Forward sözleşmelerinin düzenleyici denetimi yetki alanına göre farklılık gösterir ve ağırlıklı olarak piyasa şeffaflığının artırılmasına ve sistemik riskin azaltılmasına odaklanır. 2008 finansal krizi sonrasındaki reformlar, düzenleyici kurumlar için görünürlüğü artırmak ve karşı taraf riskini azaltmak amacıyla, forward işlemler dahil olmak üzere tezgahüstü (OTC) türev işlemlerinin raporlanması gerekliliğini vurgulamıştır.
Özetle
Forward işlemleri, piyasa katılımcılarına finansal riskleri yönetmek, gelecekteki fiyat hareketleri üzerine spekülasyon yapmak ve emtia ile diğer varlıklar için fiyatları sabitlemek üzere hassas bir araç sunar. Forward sözleşmelerinin stratejik kullanımı; bunların işleyişinin, faydalarının ve risklerinin kapsamlı biçimde anlaşılmasını ve bunun yanı sıra düzenleyici ortam konusunda sürekli dikkat gösterilmesini gerektirir. Küresel piyasalar gelişmeye devam ettikçe forward işlemleri, fırsat ile risk arasındaki hassas dengede yol alan şirketlerin, yatırımcıların ve finansal kuruluşların dünya genelindeki finansal stratejilerinin kritik bir unsuru olmayı sürdürecektir.
Menkul kıymet düzenleyicileri, Uluslararası Menkul Kıymetler Komisyonları Teşkilatı (IOSCO) aracılığıyla uluslararası düzeyde iş birliği yapar; IOSCO'nun Çok Taraflı Mutabakat Zaptı, piyasa suiistimaline ilişkin sınır ötesi soruşturmalarda bilgi paylaşımını öngörür. IFB'nin kendisi, Anjouan Offshore Finance Authority (AOFA) tarafından lisanslı ve denetime tabidir.