Garantili ihraç (Underwriting)
Giderek karmaşıklaşan ve birbirine bağlanan bir finansal ekosistemde, yüklenim (underwriting) işlevi risk ile fırsat arasında denge kuran kritik bir dayanak noktası oluşturur. IFB, bir konsorsiyum veya yüklenim grubu içinde yüklenici olarak yer almak suretiyle sermaye akışlarının kolaylaştırılmasında, finansal istikrarın sağlanmasında ve ekonomik büyümenin desteklenmesinde belirleyici bir rol oynamaktadır. Bu ayrıntılı inceleme, IFB'nin yüklenim alanındaki faaliyetlerini ayrıntılı biçimde ele alarak bunun önemine ve uygulanan yönteme ilişkin daha derin bir kavrayış sunmaktadır.
Yüklenim (Underwriting) Sürecinin İncelikleri
Underwriting (sigorta/garantörlük) – 17. yüzyıl Londra'sında, Lloyd's Coffee House'taki deniz sigortacılarının bir riskin tanımının altına adlarını yazmasından gelen bir terim – bir prim karşılığında risk üstlenme taahhüdünü ifade eder. Sigorta, menkul kıymet ihracı ve kredi tahsisi mekanizmalarının temelini oluşturan finans sektörünün temel taşlarından biridir. Bu karmaşık süreç; riskin titiz bir şekilde değerlendirilmesini, finansal ürünlerin özenle fiyatlandırılmasını ve menkul kıymetlerin stratejik dağıtımını kapsar ve tüm bunlar finansal piyasaları istikrara kavuşturmayı ve ilerletmeyi amaçlar.
IFB'nin Sektöre Özgü Kredi Değerlendirme (Underwriting) Uygulamaları
- Sigortaya Bağlı Teminat Sağlama: IFB kendisi sigorta poliçesi düzenlemez. Bir işlem için sigorta teminatı gerektiğinde (örneğin kredi, siyasi risk veya kefalet sigortası) IFB, lisanslı sigortacılar ve brokerlarla çalışır ve teminatı kendi risk analizinin bir parçası olarak değerlendirir.
- Menkul Kıymet Piyasasında Aracılık ve Satış Taahhüdü: Bankanın menkul kıymet satış taahhüdü alanındaki faaliyetleri, özellikle Halka Arzlar (IPO) sırasında veya karmaşık finansal araçların yönetiminde, piyasa koşullarını değerlendirme, menkul kıymetleri doğru fiyatlama ve başarılı dağıtımlarını sağlama konusundaki uzmanlığını ortaya koymaktadır. Bir taahhüt konsorsiyumu içinde IFB, büyük hacimli menkul kıymetleri üstlenmek için kolektif mali gücünden ve piyasa istihbaratından yararlanır; böylece bireysel riski azaltır ve ihraççılar için daha sorunsuz bir sermaye temin süreci sağlar.
- Bankacılık ve Kredi Değerlendirmesi (Underwriting): IFB'nin kredi değerlendirmesindeki rolü, kredi başvurusunda bulunanların kredi değerliliğinin kapsamlı biçimde incelenmesini içerir. Bu; mali kayıtların ayrıntılı irdelenmesini, geri ödeme kapasitelerinin analizini ve teminat değerlerinin değerlendirilmesini kapsar. Banka, bir yüklenim (underwriting) konsorsiyumuna katılarak kredi riskini daha geniş bir yelpazeye dağıtma kabiliyetini artırır; böylece mali sağlığını korur ve daha kapsamlı kredi vermesini mümkün kılar.
Risk Yönetiminin Derinliği
Bu sektörlerin her birinde IFB'nin yüklenim metodolojisi, risk yönetimine yönelik güçlü bir bağlılığa dayanır. Bu yaklaşım, yalnızca risklerin belirlenmesini ve nicel olarak ölçülmesini değil, aynı zamanda çeşitlendirme, sigorta ve riskten korunma uygulamaları yoluyla stratejik olarak yönetilmesini de kapsar. Yüklenim konsorsiyumunun iş birliğine dayalı yapısı, bu risk yönetimi çalışmalarını daha da güçlendirerek daha dayanıklı ve değişen koşullara uyum sağlayabilen bir finansal strateji geliştirilmesine olanak tanır.
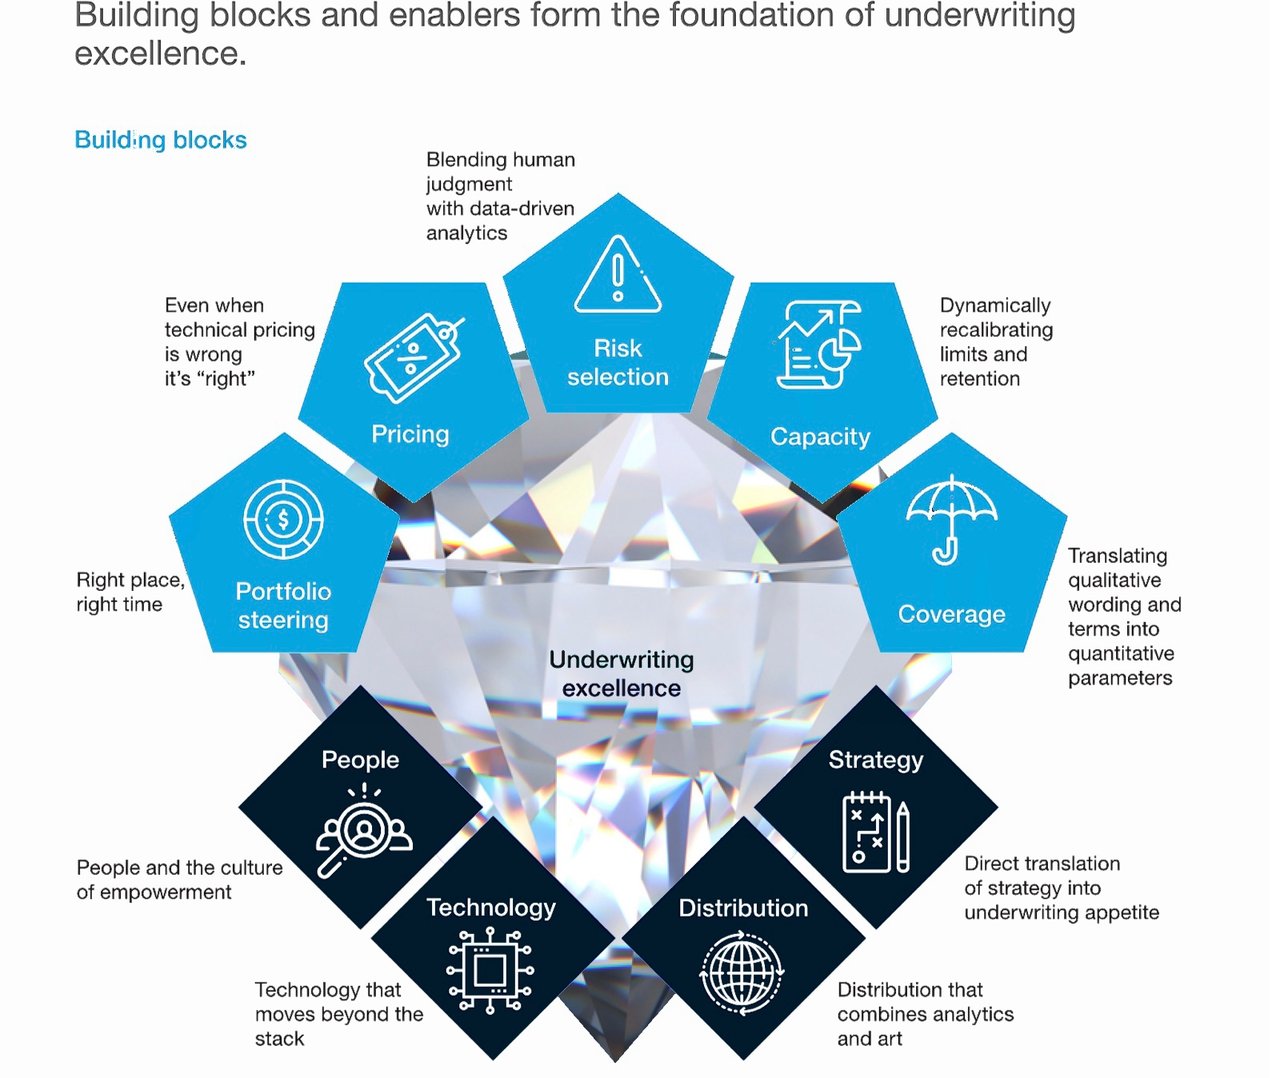
IFB'nin kredi değerlendirme alanındaki üstün başarısının temelinde teknolojik ve analitik altyapısı yer alır. Banka, risk değerlendirme modellerini geliştirmek, öngörülerin doğruluğunu artırmak ve kredi değerlendirme sürecini sadeleştirmek için yapay zekâ (AI) ve büyük veri analitiği dâhil olmak üzere ileri teknolojilerden yararlanır. Teknoloji, deneyimli kredi analistlerinin muhakemesini destekler, ancak bunun yerini almaz. Kredi değerlendirmenin karmaşık dünyasında, “başarı için her duruma uyan tek bir formül yoktur” sözü son derece yerindedir. Bu ilke, IFB'nin faaliyetlerinde açıkça görülür: kredi değerlendirme süreci, farklı sektörlere, bölgelere, müşteri ölçeklerine ve ürünlerin karmaşıklık düzeylerine göre titizlikle uyarlanır. Bankanın yaklaşımı, çok yönlü bir disiplin olan finansal risk yönetiminde esneklik ve hassasiyetin gerekliliğini vurgular.
Teminat ve Risk Üstlenimine İlişkin Çeşitli İhtiyaç Yelpazesi
- KOBİ Kapsamı: Küçük ve Orta Ölçekli İşletmeler (KOBİ'ler) için ihtiyaçlar genel olarak daha tekdüzedir; bu nedenle başarılı bir sigortalama sürecinde sadelik ve otomasyon temel unsurlardır. IFB, KOBİ'ler için sigortalama sürecini basitleştirmek amacıyla gelişmiş teknolojik altyapılar kullanır; böylece risk değerlendirmesinde yüksek düzeyde doğruluk korunurken verimlilik ve erişilebilirlik sağlanır.
- Büyük Kurumsal Hesaplar: KOBİ'lerin aksine, büyük kurumsal işletmeler daha hassas bir yaklaşım gerektiren çok sayıda özel teminat ihtiyacı ortaya koyar. IFB'nin bu segmentteki stratejisi; titiz risk seçimi, yenilikçi ancak ihtiyatlı teminat tasarımları oluşturulması ve teminat limitlerinin ustaca yönetilmesi ile karakterize edilir. Bu özelleştirilmiş yaklaşım, büyük kurumsal işletmelerin kendine özgü risklerinin tam olarak yönetilmesini sağlar.
- Orta Ölçekli Şirketler: Büyük şirketler ile KOBİ'ler arasındaki belirsiz orta alanda yer alan orta ölçekli şirketler, kendine özgü bir zorluk sunar. Maliyet etkin kalabilmek için büyük hesaplarda kullanılandan daha sade bir yaklaşım gerektirirler; buna karşın KOBİ'lere kıyasla daha derin bir analiz ve yapılandırma talep ederler. IFB, bu ihtiyaçları sektöre özgü gereksinimlere göre uyarlanmış hizmet paketleriyle karşılayarak özelleştirme ile verimlilik arasında denge kurar.
Geleneksel Segmentlerin Ötesinde
Sigortacılık ortamı, bu geleneksel kategorilerin ötesine geçerek her biri kendine özgü gereksinimlere sahip çeşitli uzmanlaşmış segmentleri kapsamaktadır:
- Özel Programlar ve Devredilmiş Yetkiler: Bunlar, lisanslı uzman iş ortakları aracılığıyla erişilen genel acenteler (managing general agents), bağlayıcı sözleşmeler (binders) ve devredilmiş yetkileri kapsar.
- Toptan ve Londra Piyasaları: Bu segmentler, lisanslı sigortacılar ve aracılar üzerinden erişilen, küresel piyasa dinamiklerine ve düzenleyici ayrıntılara ilişkin derin bir anlayış gerektirir.
- Mal ve Kaza Sigortası (P&C) Dışı Teminatlar: Bu kapsama, IFB'nin lisanslı sigortacılarla çalıştığı ve kendi kredi değerlendirmesini uyguladığı siyasi risk, kefalet (surety) ve diğer niş finansal ürünler gibi alanlar dahildir.
- Sektöre Özgü Ürünler: Çevre, inşaat, denizcilik, siber ve enerji gibi sektörlerin barındırdığı kendine özgü riskleri göz önünde bulunduran IFB, bu sektörlerin özel zorluklarına ve risk maruziyetlerine yanıt veren, ihtiyaca göre uyarlanmış sigortacılık çözümleri geliştirir.
IFB'nin bir sigortalama konsorsiyumu içinde sigortalayıcı olarak yürüttüğü faaliyetler, finansal risk yönetimine ve sermaye temini sürecine yönelik gelişmiş ve dinamik bir yaklaşımı yansıtır. IFB; sektöre özgü uygulamalar, disiplinli risk yönetimi ve modern analiz araçları aracılığıyla, sigortaladığı işlemlerin istikrarına katkıda bulunur.

Sonraki adım
Tanıştırma talep edin
Kim olduğunuzu ve aklınızdaki konuyu birkaç satırla bize anlatın. Talebiniz doğrudan Bankaya iletilir ve gizlilik içinde ele alınır.
Görüşmeyi mi tercih ediyorsunuz? 30 dakikalık bir Video Konferans planlayın.