Bilanço Dışı (OBS) İşlemler
Bilanço dışı (OBS) faaliyetler, bir bankanın bilançosunda yer almayan, ancak bankanın finansal durumunu ve risk profilini etkileyen faaliyetleri ifade eder. OBS faaliyetleri hem gelir yaratabilir hem de bankayı çeşitli risklere maruz bırakabilir.
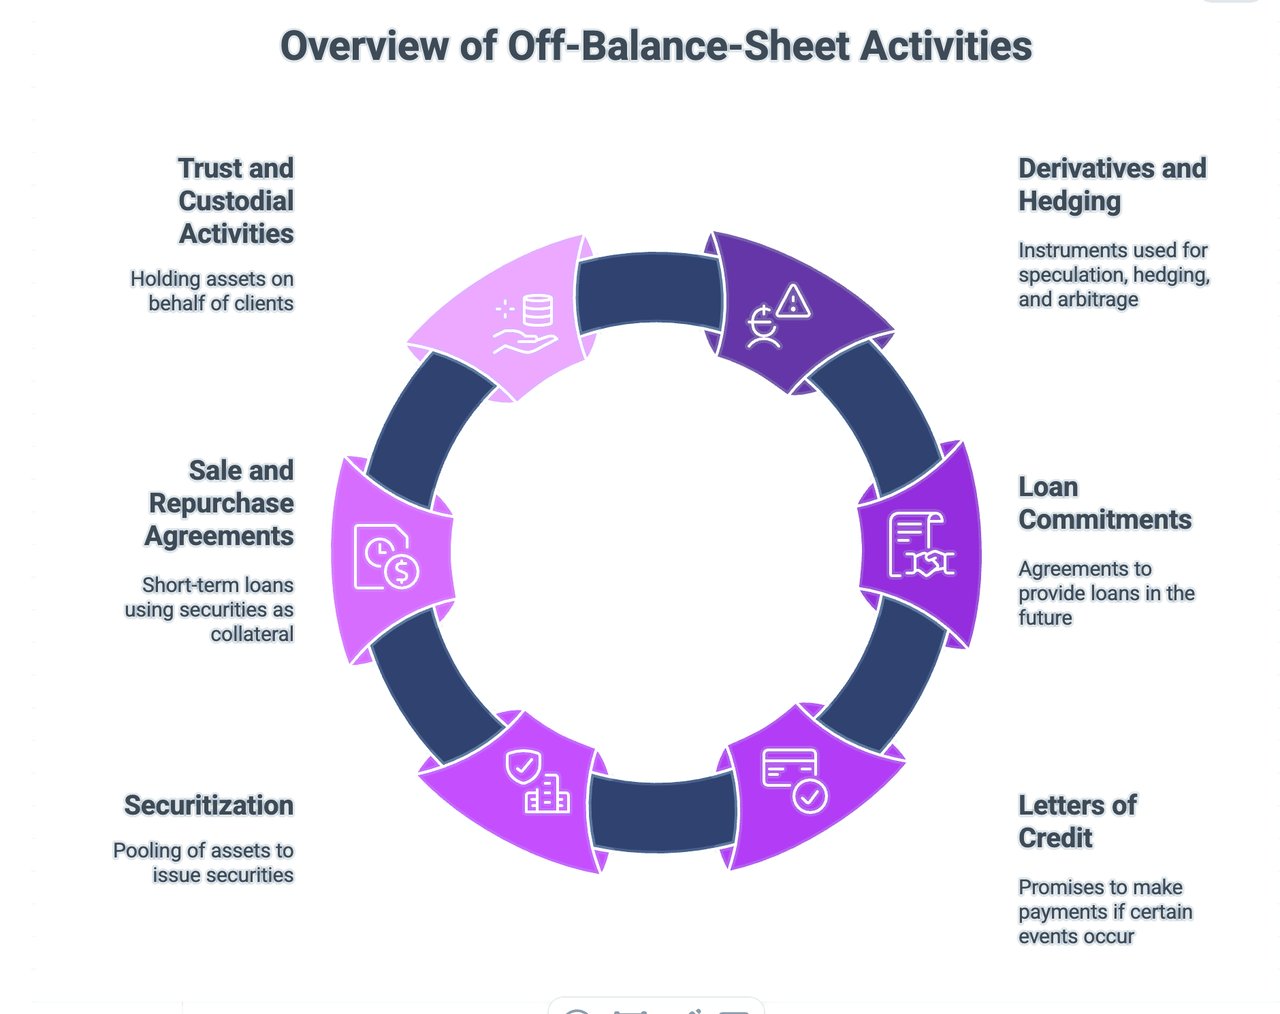
Bankacılıkta bilanço dışı faaliyetlerin yaygın türleri şunlardır:
- Türev Ürünler ve Riskten Korunma Faaliyetleri: Bunlar, değerini dayanak varlıklardan, yükümlülüklerden veya endekslerden alan araçlardır. Yaygın türev ürünler arasında vadeli işlemler, opsiyonlar, swaplar ve forward sözleşmeleri yer alır. Spekülasyon, riskten korunma ve arbitraj amacıyla kullanılırlar. Örneğin bir banka, döviz kuru riskine karşı korunmak için bir para swapı kullanabilir. IFRS 9 uyarınca türev ürünler bilançoda gerçeğe uygun değerleriyle taşınır; ancak çoğu zaman çok daha yüksek olan nominal tutarları yalnızca dipnotlarda raporlanır. Bu nedenle türev ürünler geleneksel olarak bilanço dışı faaliyet olarak değerlendirilir.
- Kredi Taahhütleri: Bunlar, bir bankanın belirli koşullar çerçevesinde ileri bir tarihte kredi vermeyi taahhüt ettiği sözleşmelerdir. Banka, fonları kullandırana kadar bilançosunda bir kredi kaydetmez. Bununla birlikte, kredinin ödenmesinden önce borçlunun kredi itibarının bozulması halinde taahhüt, bankayı yine de önemli ölçüde riske maruz bırakabilir.
- Akreditifler ve Finansal Teminatlar: Bunlar, belirli bir olay gerçekleştiğinde bankanın üçüncü bir tarafa ödeme yapacağına ilişkin taahhütlerdir. Örneğin bir banka, müşterisinin ödeme yapmaması hâlinde bir tedarikçiye ödemeyi güvence altına alan bir akreditif düzenleyebilir. Bu araçlar, bankanın bilançosuna kaydedilmeyen koşullu yükümlülükler doğurabilir.
- Menkul Kıymetleştirme ve Varlığa Dayalı Menkul Kıymetler: Bir menkul kıymetleştirme işleminde banka, kredileri veya diğer varlıkları bir araya getirip özel amaçlı bir kuruluşa (SPE) devredebilir; bu kuruluş da varlıklardan elde edilen nakit akışlarına dayalı menkul kıymetler ihraç eder. Banka SPE'yi kontrol etmiyorsa (IFRS 10), SPE konsolide edilmez ve varlıkları ile yükümlülükleri bankanın bilançosunda yer almaz. Ancak banka SPE'ye kredi güçlendirme veya likidite desteği sağlıyorsa, bu durum bankayı risk altında bırakabilir.
- Geri Alım Taahhütlü Satış Sözleşmeleri (Repo): Repo, bir tarafın bir menkul kıymeti diğer tarafa, belirli bir tarihte belirli bir fiyattan geri alma taahhüdüyle sattığı bir işlemdir. Satıcı açısından repo, fiilen menkul kıymetin teminat olarak kullanıldığı kısa vadeli bir borçlanmadır. Bilanço açısından satıcı genellikle menkul kıymeti varlık olarak tanımaya devam eder ve geri alım yükümlülüğü için bir borç kaydeder; dolayısıyla repo, nakit borçlanan taraf için bilanço içi bir işlemdir, buna bağlı taahhütler ise bilanço dışı olarak açıklanır.
- Trust (Güvene Dayalı Varlık Yönetimi) ve Saklama Faaliyetleri: Bankalar sıklıkla müşterileri adına varlıkları ellerinde tutarak trust kapsamında varlık yöneticisi (trustee) veya saklama kuruluşu olarak faaliyet gösterir. Bu varlıklar bankaya ait değildir ve bankanın bilançosunda yer almaz; ancak banka bu hizmetler karşılığında ücret geliri elde edebilir.
Bu bilanço dışı faaliyetler bankalara ek gelir kaynakları sağlayabilir ve risk yönetimine imkân tanıyabilir; ancak aynı zamanda bankaları önemli risklere de maruz bırakabilir. Bu riskler arasında kredi riski (bir borçlunun krediyi geri ödememesinden kaynaklanan zarar riski), piyasa riski (piyasa fiyatlarındaki değişimlerden kaynaklanan zarar riski), operasyonel risk (yetersiz veya başarısız süreçlerden, insanlardan ve sistemlerden kaynaklanan zarar riski) ve hukuki risk (davalardan veya mevzuata ve düzenlemelere uyumsuzluktan kaynaklanan zarar riski) yer alabilir.
Bilanço Dışı Egemen Finansman
Kamu Borcunun Gizli Mimarisi
LGFV'leri, Kamu Otoritelerini ve Yarı Mali Borçlanmayı Anlamak
Modern finansta egemen borçluluk, resmî hükûmet borç istatistiklerinin gösterdiğinden çoğu zaman önemli ölçüde daha yüksektir. Çok sayıda yetki alanında hükûmetler, tarihsel olarak, harcamaları resmî devlet bütçelerinin sınırlarının ötesinde finanse etmek için bağlı kuruluşlara, kamu şirketlerine, özel amaçlı araç şirketlerine ve altyapı otoritelerine başvurmuştur.
Bu olgu genel olarak bilanço dışı kamu sektörü finansmanı, yarı mali nitelikli borçlanma veya gizli egemen borç olarak adlandırılmaktadır.
Bu tür yapılar esneklik sağlayıp altyapı geliştirmeyi hızlandırabilse de mali gerçekleri gizleyebilir, risk değerlendirmelerini çarpıtabilir ve bankacılık sistemleri ile vergi mükellefleri açısından önemli koşullu yükümlülükler doğurabilir.
Bilanço Dışı Devlet Borçlanması Nedir?
Bilanço dışı borçlanma, yükümlülüklerin egemen kurumdan veya yerel yönetimden hukuken ayrı, ancak ekonomik olarak kamu desteğine bağımlı kuruluşlar tarafından üstlenilmesi durumunda ortaya çıkar.
Örnekler şunlardır:
- Yerel Yönetim Finansman Araçları (LGFV)
- Belediye altyapı şirketleri
- Kamu kalkınma otoriteleri
- Devlete ait işletmeler (SOE'ler)
- Kamu hizmeti şirketleri
- Bölgesel kalkınma ajansları
- Özel amaçlı altyapı yapıları
- Zımni devlet garantisine sahip kamu-özel sektör ortaklığı kuruluşları
Borç, kamu bütçe hesaplarında resmen yer almasa da yatırımcılar çoğu zaman ilgili hükümetin bu yükümlülükleri nihayetinde destekleyeceğini varsayar.
Bunun sonucu, resmi borç göstergelerinde derhal görünmeyebilecek önemli koşullu yükümlülüklerin ortaya çıkmasıdır.
Çin LGFV Modeli
En önemli güncel örnek, Çin Halk Cumhuriyeti'nde Yerel Yönetim Finansman Araçlarının (LGFV) kullanımında görülmektedir.
LGFV'ler; eyalet, belediye ve yerel yönetimler tarafından altyapı projelerini, kentsel gelişim programlarını, ulaşım ağlarını, sanayi parklarını ve arazi geliştirme girişimlerini finanse etmek üzere kurulan kamu mülkiyetindeki kuruluşlardır.
Tarihsel olarak Çin'deki yerel yönetimler doğrudan borçlanmaya ilişkin kısıtlamalarla karşılaşmıştır. Bu sınırlamaları aşmak için finansman faaliyetleri hukuken ayrı kurumsal tüzel kişilere devredilmiştir.
Bu kuruluşlar sermayeyi şu yollarla temin etmiştir:
- Banka kredileri
- Kurumsal tahvil ihracı
- Trust finansmanı
- Varlık yönetimi ürünleri
- Gölge bankacılık kanalları
- Varlık destekli yapılar
Bu nedenle yükümlülükler, yerel yönetimlerin resmî bilançolarında değil, LGFV'lerin bilançolarında yer almıştır.
Ekonomik açıdan ise piyasalar, borcu büyük ölçüde zımni bir devlet garantisi taşıyormuş gibi değerlendirmiştir.
Uluslararası Para Fonu ve çok sayıda akademik çalışma, LGFV yükümlülüklerini Çin'in gizli kamu sektörü borç yükünün başlıca kaynaklarından biri olarak defalarca belirlemiştir.
Uluslararası Benzer Uygulamalar
Çin bu konuda tek örnek değildir.
Bütçe dışı kamu finansmanının çeşitli biçimleri hem gelişmiş hem de gelişmekte olan ekonomilerde ortaya çıkmıştır.
Amerika Birleşik Devletleri
Çok sayıda altyapı projesi şu yollarla finanse edilmektedir:
- Liman idareleri
- Havalimanı otoriteleri
- Ücretli yol idareleri
- Su idareleri
- Ulaşım kurumları
- Belediye tahvili ihraççıları
Genel olarak şeffaf ve yasal düzenlemeye tabi olmakla birlikte, bu kuruluşlar çoğu zaman doğrudan hükümet bilançolarının dışında faaliyet gösterir.
İspanya
Avrupa egemen borç krizinin ardından, çeşitli özerk toplulukların ve bağlı kamu sektörü kuruluşlarının, daha önce bildirilen mali durumlarını aşan yükümlülükler biriktirdiği tespit edilmiştir.
Portekiz
Madeira bölgesel borç krizi, bölgesel kuruluşlar ve kamu sektörü yapılarıyla bağlantılı, bildirilmemiş önemli yükümlülükleri ortaya çıkarmış ve kayda değer mali sonuçlara yol açmıştır.
Hindistan
Devlete ait elektrik dağıtım şirketleri, açık ve zımni devlet garantileriyle desteklenen büyük borç yükleri biriktirmiş, bu durum nihayetinde yeniden yapılandırmayı ve kamu müdahalesini gerektirmiştir.
Brezilya
Devlete ait işletmeler ve bölgesel kamu kurumları, tarihsel olarak yarı mali finansman kanalları olarak kullanılmış ve federal otoriteler için şarta bağlı yükümlülükler doğurmuştur.
Hükümetlerin Bu Tür Yapıları Neden Kullandığı
Gerekçe genellikle basittir.
Hükümetler şunları amaçlamaktadır:
- Altyapı yatırımlarını hızlandırın
- Borçlanma sınırlarını dolanmak
- Mali oranları korumak
- Kamu borcunun artırılmasına yönelik siyasi dirençten kaçınmak
- Uzun vadeli projeleri özel amaçlı yapılar aracılığıyla finanse edin
- Özel sermaye katılımını teşvik etmek
Birçok durumda bu amaçlar meşrudur.
Altyapı projeleri çoğu zaman olağan bütçe dönemlerini aşan finansman vadeleri gerektirir.
Özel amaçlı kuruluşlar operasyonel verimliliği artırabilir ve projelerin yürütülmesini kolaylaştırabilir.
Zorluk, ekonomik öz ile hukuki biçimin birbirinden ayrışması durumunda ortaya çıkar.
Temel Risk: Gizli Egemen Risk Maruziyeti
Asıl endişe kaynağı bu yapıların varlığı olmayabilir.
Endişe, piyasaların, düzenleyicilerin veya vergi mükelleflerinin devlet destek yükümlülüklerinin kapsamını olduğundan düşük değerlendirmesi halinde ortaya çıkar.
Kamuya bağlı kuruluşlar mali sıkıntıya düştüğünde, hükümetler sıklıkla üç cazip olmayan seçenekle karşı karşıya kalır:
- Kuruluşu kurtarmak.
- Temerrüde izin vermek ve sistemik istikrarsızlık riskini doğurmak.
- Yükümlülüklerin devletin (egemen kurumun) bilançosuna devredilmesi.
Sonuç olarak, daha önce ayrı kabul edilen borç hızla egemen borca dönüşebilir.
Bu süreç, Küresel Finansal Kriz ve Avrupa egemen borç krizi sırasında ve daha yakın dönemde LGFV sıkıntısı yaşayan çeşitli Çin eyaletlerinde defalarca gözlemlenmiştir.
Bankacılık Sektörüne Yansımaları
Finansal kuruluşlar açısından hukuki sorumluluk ile ekonomik sorumluluk arasındaki ayrım büyük önem taşır.
Kredi analizi şunları değerlendirmelidir:
- Sahiplik yapıları
- Devlet destek mekanizmaları
- Gelir bağımsızlığı
- Mali bağlantılar
- Siyasi önem
- Zımni garantiler
- Yeniden finansmana bağımlılık
Hukuken bağımsız bir borçlu, fiilen kamu sektörünün bir uzantısı olarak işlev görebilir.
Öte yandan, bazı kamu sektörü kuruluşları gerçek anlamda ticari esaslara göre faaliyet göstermekte olup otomatik olarak egemen risk olarak değerlendirilmemelidir.
Bu ayrım, yalnızca hukuki sınıflandırmalara dayanmak yerine titiz bir bilanço analizi gerektirmektedir.
Özet
Kamu maliyesi tarihi, tekrarlayan bir ilkeyi ortaya koymaktadır:
Borç, yalnızca farklı bir bilançoya devredildiği için ortadan kalkmaz.
Çin'deki yerel yönetim finansman araçları (LGFV'ler), belediye idareleri, kamu işletmeleri veya altyapı şirketleri aracılığıyla olsun, bilanço dışı finansman yapıları, hükümetlerin bunların varlığını sürdürmesine ilişkin nihai sorumluluğu üstlenmeye devam ettiği ölçüde ekonomik açıdan önemini korumaktadır.
Yatırımcılar, bankalar ve politika yapıcılar için bu koşullu yükümlülükleri anlamak; egemen riskin, finansal istikrarın ve kamu sektörü bilançolarının gerçek durumunun değerlendirilmesinde esastır.
Modern kredi analizinde en önemli yükümlülükler çoğu zaman resmî borç istatistiklerinde ilk bakışta görünmeyen yükümlülüklerdir.
Sonraki adım
Tanıştırma talep edin
Kim olduğunuzu ve aklınızdaki konuyu birkaç satırla bize anlatın. Talebiniz doğrudan Bankaya iletilir ve gizlilik içinde ele alınır.
Görüşmeyi mi tercih ediyorsunuz? 30 dakikalık bir Video Konferans planlayın.