Uundaji wa Sarafu
Ubadilishaji kutoka Nje ya Mizania kwenda Ndani ya Mizania
Tofauti Kati ya Off-Ledger na Off-Balance katika Huduma za Kibenki
A. Katika muktadha wa kibenki, fedha za “off-ledger” na “off-balance” hufanya kazi kwa njia tofauti:
Istilahi “nje ya mizania” (off-balance sheet) na “nje ya leja” (off-ledger) hutumika mara nyingi katika miktadha ya kifedha kuelezea aina tofauti za uhasibu na ufichuzi. Ufuatao ni ufafanuzi wa kina wa kila istilahi na tofauti kuu kati yake:
Nje ya Mizania
Ufafanuzi:
Vipengele visivyo kwenye mizania hurejelea mali au madeni ambayo hayaonekani kwenye mizania ya kampuni. Vipengele hivi kwa kawaida ni vya masharti au vya kinadharia, kumaanisha vinawakilisha wajibu au haki za siku zijazo badala ya zile za sasa.
Sifa:
- Asili ya Masharti: Vipengele visivyoonekana kwenye mizania mara nyingi huhusisha madeni au mali tegemezi ambazo zinaweza kutokea au zisitokee, kulingana na matukio ya baadaye.
- Mifano ya Kawaida: Ahadi za mikopo, dhamana, thamani za kidhahania za bidhaa derivative, aina fulani za uwekaji dhamana wa mali (securitizations) na, kwa wapangaji kabla ya IFRS 16 na ASC 842 (2019), ukodishaji wa kiuendeshaji.
- Madhumuni: Vipengele hivi hutumika kusimamia hatari, uwiano wa madeni na ukwasi bila kuathiri hali ya kifedha inayoonekana ya taasisi katika mizania yake.
- Ufichuzi: Ingawa vipengele hivi havijajumuishwa katika mizania, ni lazima vifichuliwe katika maelezo ya taarifa za fedha kwa mujibu wa viwango vya uhasibu, ili kuhakikisha uwazi.
Nje ya Leja
Ufafanuzi:
Vipengee vilivyo nje ya leja havifafanuliwi kwa kawaida katika uhasibu wa jadi, lakini kwa ujumla hurejelea fedha au miamala isiyorekodiwa katika leja kuu za taasisi. Vinaweza kutumika ndani au nje ya taasisi, lakini si sehemu ya kumbukumbu rasmi za uhasibu.
Sifa:
- Kumbukumbu za Ndani: Vipengee visivyo kwenye vitabu rasmi vya mahesabu vinaweza kufuatiliwa ndani ya taasisi kwa madhumuni ya usimamizi, lakini havijumuishwi katika taarifa rasmi za fedha.
- Hali isiyo rasmi: Vipengee hivi vinaweza kujumuisha ahadi zisizo rasmi, marekebisho ya ndani, au makadirio ya menejimenti ambayo hayajarasimishwa katika mfumo wa uhasibu.
- Madhumuni: Zinaweza kutumika kwa maamuzi ya ndani, upangaji wa bajeti au mipango bila kuathiri rekodi rasmi za kifedha.
- Ufichuzi: Vipengee hivi kwa kawaida havifichuliwi katika taarifa rasmi za fedha au maelezo yake. Kipengee ambacho kinapaswa kutambuliwa kwa mujibu wa kanuni za uhasibu lakini kikaachwa nje ya vitabu vya hesabu kinakiuka sheria ya uhasibu.
Tofauti Kuu
- Mtazamo wa Kihasibu:
- Nje ya Mizania: Vipengele hivi hutambuliwa na kufichuliwa kwa mujibu wa kanuni za kawaida za uhasibu, mara nyingi vikionekana katika maelezo ya taarifa za fedha.
- Nje ya Leja: Vipengee hivi havitambuliwi katika kumbukumbu rasmi za uhasibu na havitegemei mahitaji ya kawaida ya ufichuzi.
2. Uwazi na Ufichuzi:
- Nje ya Mizania: Kuna sharti la uwazi na ufichuzi wa kina katika maelezo ya taarifa za fedha.
- Nje ya Leja: Vipengele hivi kwa kawaida ni vya ndani na havitangazwi kwa wadau wa nje.
3. Uzingatiaji wa Sheria na Kanuni:
- Nje ya Mizania: Iko chini ya usimamizi wa kidhibiti na lazima izingatie viwango vya uhasibu kama vile GAAP au IFRS.
- Nje ya Leja: Kwa kawaida haziko chini ya masharti yale yale ya udhibiti kwa kuwa si sehemu ya utoaji rasmi wa taarifa za kifedha.
4. Athari kwa Viwango vya Kifedha:
- Nje ya Mizania: Inaweza kuathiri mtazamo wa wawekezaji kuhusu hatari na kiwango cha madeni bila kuathiri moja kwa moja viashiria vikuu vya kifedha.
- Nje ya Leja: Haziathiri uwiano wa kifedha kwa kuwa hazijumuishwi katika hesabu rasmi.
Fedha Zisizo Kwenye Leja katika Shughuli za Kibenki:
Katika sekta ya benki, fedha zilizo nje ya leja (off-ledger) au fedha zilizo nje ya mizania (off-balance sheet) zinaweza kuhusisha miamala au akaunti zinazotunzwa kando na mfumo mkuu wa uhasibu wa benki. Ni mali au madeni ambayo hayarekodiwi kwenye mizania lakini yanaweza kuathiri kwa kiasi kikubwa hali ya kifedha ya benki. Vipengele hivi mara nyingi huwakilisha wajibu tarajiwa au mali tarajiwa ambazo zinaweza kutokea chini ya mazingira fulani. Mfano halali ni fedha za mteja ambazo benki huzishikilia kwa nafasi ya uaminifu (amana za uaminifu au za kifidusia): hurekodiwa katika vitabu tofauti na si katika mizania ya benki yenyewe. Fedha za benki yenyewe zisizorekodiwa zingekiuka kanuni za uhasibu na za usimamizi.
Fedha Zisizo kwenye Mizania katika Benki:
Benki mara nyingi hushiriki katika shughuli zisizo kwenye mizania, kama vile kutoa barua za mkopo, biashara ya vitokanavyo na mali, au ugeuzaji wa mali kuwa dhamana. Mfano ni dhima tegemezi kama barua za mkopo, ambapo benki hujitolea kumlipa mnufaika iwapo masharti fulani yatatimizwa. Hizi hazirekodiwi kama dhima kwenye mizania hadi masharti yatakapotimizwa, lakini zinawakilisha wajibu unaowezekana.
Katika hali zote mbili, mazoea haya yanaweza kuathiri hali inayoonekana ya kifedha ya benki na wasifu wake wa hatari. Shughuli zisizoonekana kwenye mizania, hasa, zinaweza kuongeza kwa kiasi kikubwa mfiduo wa hatari wa benki bila kuathiri vipimo vyake vya kifedha vilivyoripotiwa, kama vile viwango vya madeni.
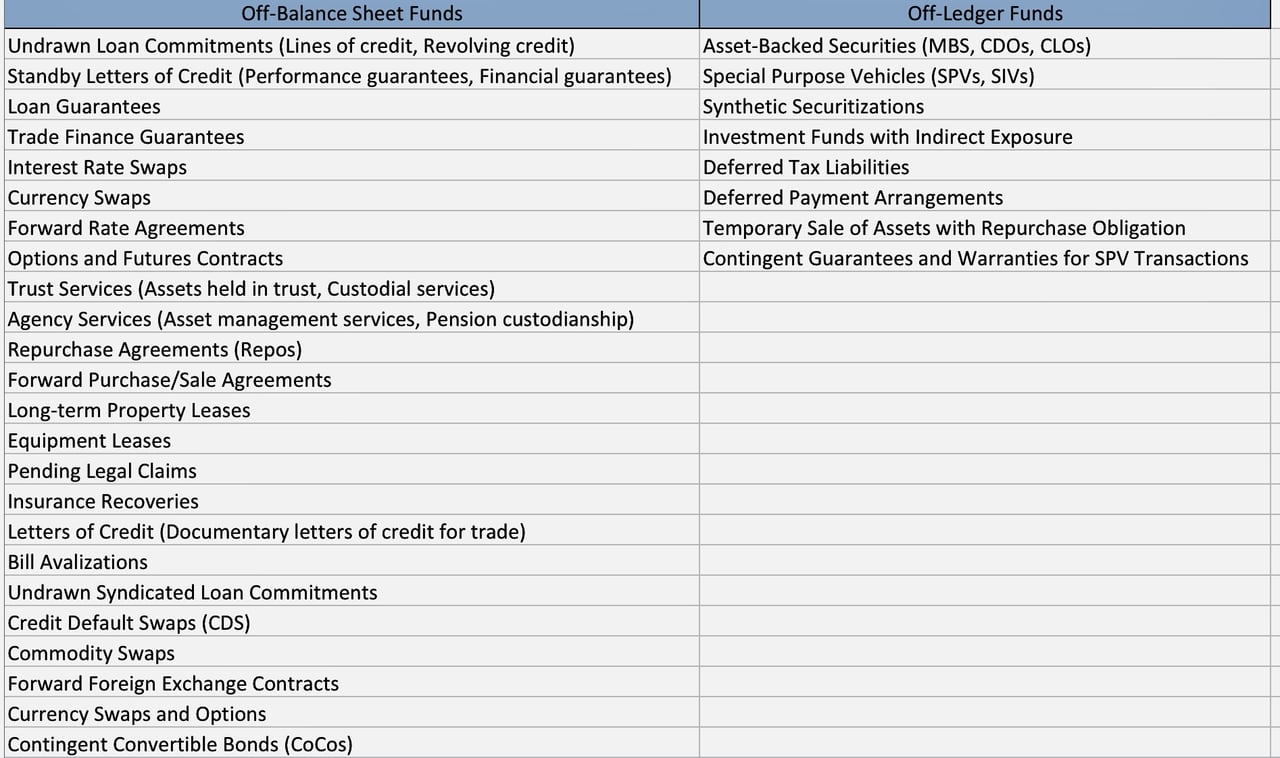
B. Katika benki kuu, dhana za shughuli “nje ya leja” na “nje ya mizania” zinaweza kutofautiana sana na zile za benki za biashara:
1. Nje ya Leja katika Benki Kuu: Istilahi hii haina maana sanifu katika shughuli za benki kuu: miamala ya benki kuu hurekodiwa katika vitabu vyake. Kinachoweza kuwa nje ya mizania ni ahadi, kama vile mistari ya kubadilishana sarafu na benki kuu nyingine ambayo haijatumika. Mstari wa kubadilishana unapotumika, huonekana katika mizania – kwa mfano, Federal Reserve huripoti ubadilishanaji wa ukwasi wa benki kuu katika taarifa yake ya kila wiki ya H.4.1.
2. Nje ya Mizania katika Benki Kuu: Benki kuu zinaweza kushikilia mali au madeni nje ya mizania yake kwa njia mbalimbali. Mfano ni matumizi ya vyombo maalum vya kusudi mahsusi (SPV) kusimamia aina fulani za mali au madeni. SPV hizi zinaweza kutumika kutenga hatari za kifedha au kwa sera zisizo za kawaida za kifedha, kama vile quantitative easing. Kwa mfano, Asset Purchase Facility ya Bank of England ni kampuni tanzu tofauti inayolindwa na HM Treasury dhidi ya hasara na haijumuishwi katika hesabu za Benki hiyo yenyewe, ilhali Federal Reserve inajumuisha vyombo inavyovidhibiti, kama vile Maiden Lane LLCs zilizoundwa mwaka 2008.
Shughuli zisizo kwenye leja na zisizo kwenye mizania katika benki kuu zinakabiliwa na taratibu mahususi za udhibiti na usimamizi kutokana na athari zake zinazowezekana kwa uthabiti wa kifedha wa kitaifa na kimataifa.
“Msingi wa fedha wa kila sarafu kuu hutegemea ahadi. Huu ndio ‘mwongozo wa uendeshaji wa Benki Kuu’ wa kuuweka juu ya msingi ulio bora zaidi.”
Tofauti kati ya Mizania Nje ya Mizania katika Benki na Benki Kuu
Katika benki za biashara na benki kuu, tofauti kati ya vipengele vilivyomo kwenye mizania na vile visivyomo kwenye mizania ni muhimu katika kuelewa wasifu wa hatari na hali ya kifedha ya taasisi. Hata hivyo, asili ya vipengele hivi na athari zake zinaweza kutofautiana kwa kiasi kikubwa kati ya aina hizi mbili za benki.
Benki za Biashara
Kwa benki za biashara, vipengele vilivyomo kwenye mizania ni pamoja na mali na madeni ya kawaida ya kibenki kama vile mikopo, amana, dhamana za uwekezaji na mtaji wa hisa. Hivi ni vipengele vilivyo wazi vinavyoathiri moja kwa moja taarifa za fedha za benki na vinategemea mahitaji ya mtaji yanayowekwa na wadhibiti.
Kwa upande mwingine, vipengele vya nje ya mizania kwa benki za biashara havionekani moja kwa moja kwenye mizania. Hivi vinaweza kujumuisha vitu kama dhamana, barua za mkopo, mikataba ya derivative, au mikopo iliyogeuzwa kuwa dhamana (securitized). Hivi ni madeni au mali tegemezi ambazo zinaweza kugeuka kuwa madeni au mali halisi kulingana na matukio au masharti fulani. Hutumika kusimamia hatari na kuwahudumia wateja; chini ya mfumo wa Basel, hubadilishwa kuwa mfichuo unaolingana na mikopo kupitia vigezo vya ubadilishaji wa mikopo na huhitaji mtaji. Hata hivyo, vipengele hivi vinaweza kuweka benki katika hatari kubwa, kama ilivyodhihirika wakati wa mgogoro wa kifedha wa mwaka 2008 ambapo rehani zilizogeuzwa kuwa dhamana nje ya mizania zilisababisha hasara kubwa kwa benki nyingi.
Benki Kuu
Benki kuu hufanya kazi tofauti na benki za biashara. Majukumu yake makuu ni pamoja na kusimamia ugavi wa fedha nchini, kuweka viwango vya riba, na kuhakikisha uthabiti wa mfumo wa kifedha.
Vipengele vilivyomo kwenye mizania kwa benki kuu kwa kawaida hujumuisha akiba ya fedha za kigeni, akiba ya dhahabu, dhamana za serikali za ndani na mikopo kwa benki za biashara. Mali hizi hutumika kutekeleza sera ya fedha na kusimamia kiwango cha ubadilishaji wa fedha za kigeni cha nchi.
Vipengee visivyo kwenye mizania vya benki kuu vinaweza kujumuisha ahadi za kutoa ukwasi kwa benki za biashara au kuingilia kati katika masoko ya fedha za kigeni. Hivi si madeni ya papo hapo, lakini vinawakilisha uwezekano wa mtiririko wa fedha kutoka siku zijazo kulingana na mazingira.
Ni muhimu kutambua kwamba tofauti kati ya vipengee ndani ya mizania na nje ya mizania kwa benki kuu haihusu kuepuka mahitaji ya mtaji wa udhibiti (kama ilivyo kwa benki za biashara), kwa kuwa benki kuu hazikabiliwi na mahitaji hayo. Badala yake, inahusu usimamizi wa hatari na utekelezaji wa sera ya fedha.
Ni muhimu kuzingatia
kwamba kubadilisha fedha zisizo za kwenye mizania kuwa fedha za kwenye mizania kunaweza kuwa na athari kwa mahitaji ya mtaji na ukwasi ya benki, pamoja na wasifu wake wa jumla wa hatari. Kwa hiyo, benki zinapaswa kutathmini kwa makini faida na hatari zinazowezekana za kila mkabala kabla ya kuamua ni upi wa kutumia. Aidha, benki zinapaswa kuhakikisha kuwa zinazingatia mahitaji ya udhibiti kuhusu mali za kwenye mizania.
Jinsi Vipengee Visivyo kwenye Mizania Vinavyofikia Mizania ya Benki Kuu
Vipengele vilivyo nje ya mizania ya benki kuu ni ahadi na dhima zinazowezekana, si fedha zilizohifadhiwa. Mifano ya kawaida ni mikataba ya ubadilishanaji wa fedha na benki kuu nyingine isiyotumika, vituo vya mikopo vilivyoahidiwa lakini visivyotumika, dhamana, nafasi za ubadilishaji wa fedha za kigeni za baadaye, na mali zinazohifadhiwa kwa niaba ya wengine, kama vile dhahabu au dhamana zinazoshikiliwa kwa ajili ya benki kuu za kigeni.
Vitu hivyo huingia kwenye mizania tu kupitia muamala au tukio halisi:
- Kutumia: wakati mhusika mwenza anapotumia laini au kituo cha ubadilishanaji (swap), benki kuu hurekodi dai dhidi ya mhusika mwenza kama mali na akiba au amana husika kama dhima. Federal Reserve, kwa mfano, huripoti ubadilishanaji wa ukwasi wa benki kuu uliotumika katika taarifa yake ya kila wiki ya H.4.1.
- Kutimia kwa wajibu wa dhamana: dhamana hutambuliwa kama deni au akiba pale malipo yanapokuwa na uwezekano mkubwa na yanapoweza kupimwa kwa uhakika chini ya mfumo wa uhasibu wa benki kuu.
- Ulipaji wa muamala wa mkataba wa baadaye: kiasi kilichobadilishwa huandikwa kwenye vitabu wakati wa ulipaji.
Uamuzi wa bodi huidhinisha au huwezesha tena kituo cha huduma; fedha zenyewe huundwa tu pale benki kuu inaponunua mali, kwa mfano kwa kununua dhamana za uwekezaji au dhahabu, au inapokopesha dhidi ya dhamana ya mkopo, na pande zote mbili za muamala huo huonekana katika mizania yake. Kila hatua iko chini ya sheria ya msingi ya benki kuu, kanuni zake za uhasibu (katika Eurosystem, mwongozo wa uhasibu wa ECB) na ukaguzi wa nje.
Aina za Vyanzo Visivyo kwenye Mizania katika Benki Kuu
1. Ahadi zilizoidhinishwa zisizoonekana kwenye mizania. Hizi ni vifaa vya mikopo, mistari ya ubadilishaji na dhamana ambazo bodi ya benki kuu imezipitia na kuziidhinisha. Huanzishwa kwa hatua tatu:
- Kutambuliwa katika mizania: ahadi inapotumika au kudaiwa, benki kuu hurekodi dai au dhima inayotokana nayo – kwa mfano, mkopo kwa benki chini ya kituo cha mikopo, au akiba ya makadirio kwa dhamana inayotarajiwa kudaiwa.
- Shughuli za sera ya fedha: mali zilizopatikana zinaweza kutumika katika shughuli za soko huria au kuunga mkono vifaa vya mikopo vinavyotoa ukwasi kwa benki.
- Athari za kiuchumi: operesheni hulipiwa kwa kuweka salio kwenye akiba, hivyo huongeza fedha za benki kuu na kuunga mkono malengo ya sera ya fedha ya benki kuu.
2. Ahadi ambazo bado hazijaidhinishwa. Vifaa vipya vya mikopo au dhamana vinahitaji pendekezo kwa bodi linaloeleza asili yake, madhumuni na athari inayotarajiwa, tathmini ya hatari na uchunguzi wa kina wa uhakiki, pamoja na uamuzi rasmi wa bodi. Zikishaidhinishwa, hushughulikiwa kama ahadi zilizoidhinishwa zilizotajwa hapo juu.
3. Vituo vya huduma visivyotumika. Vituo vya huduma vilivyowahi kutumika lakini kwa sasa havitumiki, kama vile njia ya ubadilishanaji sarafu iliyokwisha muda au kituo cha mikopo cha wakati wa msukosuko, vinaweza kupitiwa upya, kuidhinishwa tena na bodi, na kufunguliwa upya. Kisha hufuata mchakato huo huo wa kihasibu na wa kiutendaji.
Mambo ya kimkakati. Kila uwezeshaji unahitaji tathmini ya hatari za mikopo na soko, mawasiliano ya uwazi kwa masoko, na uratibu na benki zitakazotumia kituo hicho.
Fedha Zilizo Nje ya Leja
Katika istilahi pana za kibenki, fedha zisizo katika leja ni mkusanyiko wa mtaji au ahadi za kifedha ambazo hazirekodiwi katika mizania rasmi ya taasisi ya fedha ("leja" yake). Ingawa wakati mwingine zinaweza kuripotiwa katika maelezo ya ziada au taarifa za ufichuzi, kwa kawaida hazijumuishwi kama mali au madeni ya moja kwa moja. Badala yake, zinaweza kuhifadhiwa katika vyombo maalum vya kusudi mahususi (SPV), kushikiliwa kwa mipango ya uaminifu, au kupangiliwa kupitia njia nyingine, na hivyo kupunguza uonekanaji wake katika taarifa za kawaida za kifedha.
Tunapozungumzia fedha zilizo nje ya vitabu vya mahesabu katika muktadha wa benki kuu, dhana hiyo inaendana kimsingi lakini ni tata zaidi kutokana na majukumu ya kiserikali na ya kisera ya benki kuu. Benki kuu zinaweza kutumia vyombo tofauti au ahadi mahsusi kwa hatua za dharura za kifedha au mikataba ya kubadilishana sarafu, ambazo si mara zote huonekana moja kwa moja katika mizania yao kuu. Vyombo hivi hubaki chini ya sheria zinazoziunda, pamoja na kanuni za ukaguzi na utoaji wa taarifa, ingawa wakati mwingine ufichuzi kwa umma huchelewa.
Fedha Zilizo Nje ya Daftari katika Shughuli za Kibenki
1. Sifa za Kawaida
- Uwekaji wa mali katika hati za dhamana (securitisation) na vyombo maalum vya kusudi (SPV): Benki ya biashara inaweza kuunganisha rehani, mikopo au madai mengine yanayopokelewa, kisha kuyahamishia kwenye chombo cha uwekaji wa mali katika hati za dhamana, hivyo kuyaondoa kwa ufanisi kwenye mizania yake.
- Bidhaa Zilizopangiliwa: Mikataba ya derivatives au vyombo vingine changamano vya kifedha (k.m., mikataba ya kubadilishana hatari ya kutolipa deni) vinaweza kubeba madeni yasiyo ya moja kwa moja ambayo hayaonyeshwi kama vipengee vya mizania, isipokuwa yanapoamilishwa chini ya masharti fulani.
- Mitazamo ya Udhibiti na ya Hatari: Kwa mtazamo wa udhibiti, vyombo vilivyo nje ya leja vinaweza kutoa nafuu ya mtaji au kuruhusu mbinu za usimamizi wa hatari zinazopunguza mfiduo ulio ndani ya mizania. Hata hivyo, vyombo hivi vinaweza pia kuficha hatari halisi za kiuchumi.
2. Uwazi na Masuala ya Udhibiti
- Mahitaji ya Ufichuzi: Hata pale ambapo baadhi ya fedha ziko nje ya vitabu vya hesabu, wadhibiti mara nyingi huhitaji ufichuzi katika maelezo ya chini au viambatisho, hasa chini ya Viwango vya Kimataifa vya Taarifa za Fedha (IFRS) au Kanuni za Uhasibu Zinazokubalika Kwa Ujumla za Marekani (GAAP).
- Hatari ya Kimaadili (Moral Hazard): Kuna uwezekano kwamba benki zikapunguza kiwango halisi cha hatari yao, jambo linaloweza kuwapotosha wawekezaji au wadhibiti ikiwa vipengele vilivyo nje ya leja havikufichuliwa ipasavyo au havikueleweka vyema.
Fedha Zisizoonekana kwenye Leja katika Shughuli za Benki Kuu
1. Miundo Mahususi kwa Kazi
- Vituo Maalum vya Msaada: Benki kuu zinaweza kutumia “vituo maalum vya msaada” (kwa mfano, programu za mikopo ya dharura) wakati wa msukosuko wa kimfumo. Vituo hivi vinaweza kuendeshwa kupitia vyombo tofauti; iwapo vitaunganishwa katika hesabu za jumla inategemea mfumo wa uhasibu wa benki kuu husika.
- Hatua za Kipekee: Wakati wa migogoro ya kifedha, benki kuu inaweza kutoa dhamana au kuunda vyombo vilivyotengwa kwa ulinzi maalum ili kuimarisha taasisi muhimu za kifedha. Dhamana hubaki nje ya mizania hadi zitakapodaiwa, lakini hufichuliwa katika maelezo ya hesabu.
2. Vipengele vya Sera na Usiri
- Usalama wa Taifa na Usiri: Baadhi ya shughuli za benki kuu hufunikwa kwa usiri kwa sababu za usalama wa taifa au za kimkakati. Kwa hiyo, maelezo ya shughuli mahususi yanaweza kufichuliwa kwa kuchelewa ili kuepuka athari za ghafla sokoni; nchini Marekani, kwa mfano, Sheria ya Dodd-Frank inaitaka Federal Reserve kuchapisha maelezo ya mikopo ya dirisha la punguzo kwa kuchelewa kwa takriban miaka miwili.
- Uwajibikaji kwa Umma: Licha ya usiri, kuna wito mkubwa zaidi wa uwazi kutokana na jukumu la umma la benki kuu. Vyombo vya kutunga sheria na kamati za usimamizi vinaweza kudai ufichuzi wa kina wa kiwango chochote cha mfiduo usio kwenye vitabu vya hesabu ili kuhakikisha uongozi unaowajibika.
Mfanano
- Kutojumuishwa katika Taarifa Kuu za Kifedha: Benki za biashara na benki kuu zote zina ahadi na vyombo ambavyo havionekani katika mizania yake ya msingi.
- Ukaguzi wa Wadhibiti: Iwe katika huduma za benki kwa wateja binafsi au benki kuu, shughuli zisizoandikwa kwenye leja huvutia usikivu wa wadhibiti na umma kutokana na ukosefu wa uwazi uliopo na hatari zinazoweza kuathiri mfumo mzima.
- Hatari na Kutokuwa na Uhakika: Katika visa vyote viwili, hati zisizorekodiwa kwenye leja zinaweza kuleta hali ambapo ahadi au madeni ya msingi hayaonekani kikamilifu, hivyo kuibua wasiwasi kuhusu hatari ya kimaadili (moral hazard), shinikizo la ukwasi, au hatari ya mikopo.
Tofauti Kuu
1. Madhumuni na Kichocheo
- Benki za Biashara: Kwa kawaida huchochewa na upunguzaji wa hatari, unafuu wa mtaji, au uboreshaji wa mapato. Benki zinaweza kutumia vyombo vilivyo nje ya vitabu hasa ili kutimiza masharti ya utoshelevu wa mtaji au kujihusisha na ufadhili uliopangiliwa.
- Benki Kuu: Zinaweza kutumia mifumo isiyo ya kwenye leja kwa utulivu wa kimfumo, usimamizi wa migogoro, au malengo ya usimamizi wa kiwango kikubwa cha uchumi. Sababu zake mara nyingi hutokana na mahitaji mapana ya kisera, kama vile kudumisha ukwasi au kulinda shughuli muhimu dhidi ya misukosuko ya kisiasa au ya soko.
2. Mamlaka za Uwazi
- Benki za Biashara: Zinatakiwa kuzingatia viwango vya kina vya uhasibu na mifumo ya ufichuzi wa hatari. Wanahisa na wadhibiti hudai uwazi kuhusu mfiduo unaoweza kutokea kwa sababu za uwekezaji na za kiusalama wa kifedha.
- Benki Kuu: Ingawa kuna kiwango fulani cha uwasilishaji wa taarifa kwa umma, wakati na kiwango cha undani wa kufichua baadhi ya shughuli kinaweza kuwekewa mipaka ili kulinda ufanisi wa sera ya fedha au shughuli za uthabiti wa kifedha.
3. Mamlaka ya Kisheria
- Benki za Biashara: Hufanya kazi chini ya sheria za biashara na dhamana, pamoja na kanuni za kifedha zenye usimamizi wa wazi wa mamlaka za usimamizi.
- Benki Kuu: Zina mamlaka mapana ya kujitawala katika masuala ya kifedha na kisera ya sarafu, hivyo zina haki maalumu za kuunda au kunyonya ukwasi na kusimamia masuala ya sarafu ya taifa. Hali hii inaweza kuhalalisha ucheleweshaji wa ufichuzi katika mazingira ya kipekee, lakini haihalalishi miamala isiyorekodiwa.
Madhara Yanayoweza Kutokea na Mbinu Mbadala
1. Utoaji Taarifa na Ukaguzi Ulioimarishwa:
- Suluhisho Mbadala: Agiza ukaguzi wa umma wa wahusika wengine au wa wataalamu maalum ili kutoa tathmini zisizoegemea upande wowote, kwa kuweka uwiano kati ya uwazi na usiri wa kiutendaji.
2. Upatanishi wa Udhibiti:
- Suluhisho Mbadala: Kuhimiza mifumo iliyoratibiwa kati ya vituo vikuu vya kifedha (kwa mfano, kupitia Basel Committee on Banking Supervision) ili kuhakikisha uthabiti katika uainishaji na ufichuzi wa vipengele visivyo kwenye leja.
3. Taratibu za Ufichuzi Zinazozingatia Uzito wa Hatari:
- Suluhisho Mbadala: Tekeleza ufuatiliaji wa data wa wakati halisi au karibu na wakati halisi kwa madeni yanayoweza kutokea, ukiambatana na majaribio ya lazima ya uthabiti yanayozingatia mfiduo ulio nje ya vitabu vya hesabu.
Fedha zilizo nje ya leja, iwe katika sekta binafsi au benki kuu, zinawakilisha aina za usimamizi wa kifedha unaofanyika nje ya mtazamo wa moja kwa moja wa taarifa za kawaida za mizania. Ingawa mbinu (uhamishaji wa hatari, usimamizi wa mtaji wa udhibiti, au utoaji wa ukwasi wa dharura) zinafanana, malengo hutofautiana kwa kiasi kikubwa kati ya benki za biashara na benki kuu. Benki za biashara huelekea kuzingatia kuboresha uwiano wa hatari na faida na kuzingatia kanuni za mtaji, ilhali benki kuu hutumia mbinu za nje ya leja kufikia utulivu wa uchumi mkuu, misaada ya dharura, na malengo yanayoendeshwa na sera.
Ili kukuza utulivu na imani zaidi, jambo la msingi zaidi ni kusawazisha hitaji halali la unyumbufu wa utendaji na uwazi ulioimarishwa pamoja na usimamizi madhubuti. Kwa muda mrefu, mazingira ya udhibiti yanayobadilika na ubunifu wa kiteknolojia (kwa mfano, ufuatiliaji wa data kwa wakati halisi, uchanganuzi wa hali ya juu) vinaweza kutoa njia mpya za kukabiliana na utata na hatari za asili ambazo fedha zisizo katika leja rasmi huleta katika mfumo wa kifedha wa kimataifa.
Je, Kuna “Sarafu Isiyo ya Mizania”?
Hapana. Fedha ipo tu kama dhima katika mizania ya mtu fulani: noti na akiba ni dhima za benki kuu, na amana ni dhima za benki za biashara. Hakuna hifadhi ya "sarafu iliyo nje ya mizania" wala "fedha zilizo nje ya leja" zinazosubiri kubadilishwa, na hakuna "Mchakato wa Uundaji wa Sarafu wa Mshirika Mkuu wa Kibiashara (Central Counterparty, CCP)". Washirika wakuu wa kibiashara (CCP) ni vyumba vya malipo na ulipaji vinavyosimama kati ya wanunuzi na wauzaji katika masoko ya fedha; havitengenezi sarafu.
Benki kuu inapounda fedha, hupanua mizania yake: hupata mali, hasa hati fungani za serikali, mikopo kwa benki au akiba ya fedha za kigeni, na kuweka akiba kwenye upande wa madeni.
Kwa kampuni na serikali, kutambua wajibu usiokuwa kwenye mizania katika mizania, kwa mfano pale dhamana inapodaiwa au ukodishaji unapowekwa kwenye mizania chini ya IFRS 16, huboresha uwazi, lakini hakuundi fedha wala ufadhili.
Huduma ya IFB ya kuhamisha kutoka nje ya mizania hadi ndani ya mizania, iliyoelezwa hapa chini, inahusu utambuzi wa mali halisi na wajibu.
Huduma ya IFB ya Kuhamisha Mali kutoka Nje hadi Ndani ya Mizania
International Finance Bank inasaidia serikali, benki kuu, taasisi za fedha na kampuni katika kuleta mali, madai na ahadi ambazo kwa sasa zinashikiliwa nje ya mizania kwenye mizania ya kisheria, pale ambapo mfumo wa uhasibu unaotumika unaruhusu hilo. Mifano ya kawaida ni mali zinazoshikiliwa kupitia vyombo visivyounganishwa katika hesabu za jumla au zilizo katika uhifadhi, madai ya masharti ambayo yamekwisha kuiva, na mali ambazo umiliki na thamani yake bado havijaandikwa kwa kiwango kinachohitajika kwa utambuzi wa kihasibu.
- Mkusanyiko wa ushahidi: umiliki wa kisheria, kumbukumbu za ukamilishaji wa malipo na uhifadhi, tathmini huru ya thamani na nyaraka zinazohitajika kwa utambuzi wa awali.
- Uchambuzi wa kihasibu: utambuzi na upimaji chini ya IFRS, IPSAS, US GAAP au, kwa sekta ya umma, ESA 2010.
- Upangaji wa muundo: upatikanaji, uhamishaji, uunganishaji au upangaji upya wa kundi la mali au dhima.
- Mtazamo wa kiusimamizi wa tahadhari na ukaguzi: athari kwa mtaji, ukwasi na ufichuzi, kwa uratibu na wakaguzi na, inapohusika, msimamizi wa udhibiti.
Utambuzi huongeza mali au hisa za mmiliki zinazoripotiwa tu kwa kiwango ambacho mali hiyo ni halisi, inadhibitiwa na taasisi na inaweza kupimwa kwa uhakika. Huboresha uwazi na unaweza kusaidia upatikanaji wa ufadhili unaotegemea mali hiyo, lakini hauzalishi fedha. Kila agizo hufanyiwa uchunguzi wa kina wa uhakiki, ukaguzi wa uzingatiaji wa sheria na kanuni, na ukaguzi wa vikwazo.
Utaratibu wa Uundaji wa Sarafu (CCP) katika Ngazi ya Benki Kuu na Hazina, pamoja na Dhamana Shirikishi
Uundaji wa sarafu hufanyika kupitia upanuzi wa mizania ya benki kuu: mali, hasa hati fungani za serikali zinazotolewa na hazina, huongezwa upande wa mali, na akiba hurekodiwa upande wa madeni. Hivyo benki kuu huunda akiba mpya na kupata mali husika. Pale operesheni inapobeba hatari ya mikopo, hazina inaweza kuiunga mkono kwa dhamana ya ziada au fidia. Utaratibu hufuata hatua zilizoainishwa:
- Msingi wa kisheria. Sheria ya benki kuu lazima iruhusu shughuli hiyo (ununuzi wa mali, kituo cha ukopeshaji au dhamana), na ahadi ya hazina ya serikali lazima iidhinishwe na sheria ya bajeti au bunge. Vikwazo dhidi ya ufadhili wa kifedha kupitia benki kuu vinatumika – katika EU, Kifungu cha 123 TFEU kinakataza mikopo ya benki kuu kwa serikali na ununuzi wa moja kwa moja wa madeni yao; sheria nyingi za benki kuu za nchi nyingine huweka kikomo cha malipo ya awali ya moja kwa moja kwa serikali.
- Dhamana ya kukabiliana ya Hazina. Wizara ya fedha inatoa dhamana ya kukabiliana au fidia kwa benki kuu inayofidia hasara zinazotokana na kituo hicho cha mkopo. Inarekodiwa na kuwekwa wazi kama dhima tegemezi ya serikali.
- Operesheni ya benki kuu. Benki kuu hununua mali au hukopesha benki au chombo maalum, na kuweka kiasi hicho kwenye akaunti za akiba za wahusika wa upande wa pili. Akiba hizi ni fedha mpya za benki kuu na huonekana kwenye mizania yake, huku mali zilizonunuliwa au mikopo ikiwa upande wa mali.
- Usambazaji. Benki hutumia ukwasi wa ziada katika utoaji wake wa mikopo, jambo linalounda fedha za benki za kibiashara kwa njia ya amana mpya.
- Hasara na kutoka. Hasara zikitokea, benki kuu hudai utekelezaji wa dhamana ya kukabili, na hazina ya taifa hulipa kutoka kwenye bajeti. Mali zinapokomaa au kuuzwa na mikopo kulipwa, akiba hizo huondolewa tena.
Mifano ya awali ni pamoja na Asset Purchase Facility ya Bank of England (tangu 2009), inayolindwa kwa hati ya fidia na HM Treasury, na vituo vya mikopo ya dharura vya Federal Reserve vya mwaka 2020 chini ya Kifungu cha 13(3) cha Federal Reserve Act, vilivyoungwa mkono na mtaji wa hisa kutoka U.S. Treasury chini ya CARES Act.
IFB hushauri benki kuu na hazina za serikali kuhusu usanifu wa shughuli hizo: msingi wa kisheria, dhamana ya kukabili na nyaraka zake, utaratibu wa kihasibu (IPSAS, ESA 2010 na mfumo wa benki kuu yenyewe), pamoja na athari kwa mfumuko wa bei, deni la umma na mpango wowote wa IMF. Maamuzi hubaki kwa benki kuu na serikali.
Mchakato wa uundaji wa fedha ni mchakato ambao kupitia huo fedha mpya huongezwa katika uchumi. Katika uchumi mwingi wa kisasa, hutekelezwa na benki kuu na benki za biashara.
Benki kuu, kama vile Federal Reserve au Benki Kuu ya Ulaya, hudhibiti ugavi wa fedha na kuhakikisha uthabiti wa kifedha. Mojawapo ya njia ambazo benki kuu huunda fedha ni kwa kununua mali, kama vile hati fungani za serikali: inaponunua hati fungani kutoka kwa benki ya biashara, hulipa kwa kuweka kiasi hicho katika akaunti ya hifadhi ya benki hiyo. Hifadhi hizo ni fedha mpya za benki kuu.
Benki za biashara huunda fedha zinapotoa mikopo: mkopo huweka katika akaunti ya mkopaji amana mpya, ambayo huingia kwenye mzunguko mkopaji anapoitumia. Kulipa mkopo huharibu fedha husika.
Masharti ya akiba ya lazima hayaundi fedha; kuyaongeza, kwa kweli, hubana utoaji wa mikopo. Benki kuu nyingi zimeyapunguza au kuyafuta – Hifadhi ya Shirikisho la Marekani (Federal Reserve) iliweka sharti lake kuwa sifuri Machi 2020 – na huongoza uundaji wa fedha hasa kupitia kiwango cha riba cha sera.
Kuhamisha Vipengee Kati ya Nje na Ndani ya Mizania
Katika fedha halali, vipengee huhama kati ya nafasi zilizo nje na ndani ya mizania kwa njia chache zilizobainishwa vyema, zote zikisimamiwa na viwango vya uhasibu (IFRS 9, IFRS 10, IFRS 16 au US GAAP) na kanuni za tahadhari za kifedha:
- Uwekaji dhamana kwa mali kwa kawaida huhamisha mali nje ya mizania ya mwanzilishi: mikopo huuzwa kwa kampuni maalum ya kusudi, ambayo hutoa dhamana kwa wawekezaji. Kuondolewa kwa mali katika vitabu kunahitaji uhamisho wa karibu hatari na manufaa yote, na ikiwa mwanzilishi anadhibiti kampuni hiyo, lazima aiunganishe katika hesabu zake.
- Makubaliano ya ununuzi upya hayahamishi chochote kutoka au kuingia kwenye mizania: katika repo, dhamana zilizouzwa hubaki kwenye mizania ya muuzaji, na fedha zilizopokelewa hurekodiwa kama dhima.
- Uunganishaji wa hesabu huleta mali na madeni ya chombo kinachodhibitiwa kwenye mizania ya kundi (IFRS 10).
- Utoaji au ukamilifu wa dhima hubadilisha ahadi na dhamana kuwa mikopo au madeni yanayoonekana kwenye mizania.
Hakuna hatua yoyote kati ya hizi inayounda fedha au ufadhili kutokana na vipengele visivyo kwenye mizania. Benki kuu haiwezi "kutoa fedha zisizo kwenye mizania" na baadaye kuzibadilisha: madeni yake, kama vile noti za benki, akiba, amana au hati za madeni, yako daima kwenye mizania yake.
Mali zilizopo tayari nje ya mizania
Mali zinazoshikiliwa nje ya mizania ya benki au benki kuu, kwa mfano katika kampuni maalum ya kusudi (special purpose vehicle) au katika uhifadhi wa mali, zinaweza kuhamasishwa kwa njia kadhaa:
- Ubadilishaji wa mikopo kuwa dhamana (Securitisation): mikopo au madai ya kupokea malipo hukusanywa katika chombo kinachotoa dhamana kwa wawekezaji; mapato hutoa ufadhili na ukwasi.
- Makubaliano ya ununuzi upya (repurchase agreements): dhamana huuzwa kwa makubaliano ya kuzinunua tena; fedha taslimu zilizopokelewa hutoa ukwasi huku dhamana zikiendelea kuwa mali ya muuzaji.
- Hati za Dhamana Zilizopangiliwa: benki hutoa hati zinazohusishwa na utendaji wa mali husika na hutumia mapato kuzifadhili au kuzinunua katika mizania yake.
Vituo vilivyoanzishwa upya
Benki kuu pia inaweza kutoa hati zake za deni, kama vile bili za benki kuu au vyeti vya deni, na kutumia mapato au akiba mpya iliyoundwa kununua mali zinazostahili, kwa mfano dhamana za serikali. Vinginevyo, inaweza kuanzisha kampuni maalum ya kusudi mahususi kushikilia mali zinazostahili, kama Benki ya Uingereza ilivyofanya kupitia Asset Purchase Facility yake. Mali hizo zikishanunuliwa, hutambuliwa katika mizania ya benki kuu au ya kampuni iliyounganishwa.
Taratibu Changamano za Uundaji wa Fedha: Benki Kuu, Benki za Biashara, na Itikadi za Kiuchumi
Fedha, yaani noti na sarafu zinazotumika katika miamala ya kila siku, haitokei yenyewe kwa ghafla. Mchakato wa kuunda na kusimamia sarafu unahusisha mwingiliano changamano kati ya benki kuu, taasisi za kibenki za kibiashara, mifumo ya udhibiti, itikadi za kiuchumi na zana za sera ya fedha. Uwiano huu tata unalenga kupanua upatikanaji wa mitaji kwa ukuaji wa uchumi huku ukidhibiti hatari za mfumuko wa bei.
A. Michakato Mikuu ya Benki Kuu Inayoendesha Ugavi wa Fedha
Benki kuu zina njia kadhaa zenye nguvu, ingawa mara nyingi hazieleweki vizuri, za kurekebisha jumla ya ugavi wa fedha kulingana na majukumu ya kisera. Njia hizi huweka msingi wa utoaji mikopo wa benki za biashara kupitia usimamizi wa akiba, uongozaji wa viwango vya riba, na hatua za kuingilia kati sokoni inapohitajika. Vikwazo na athari za maamuzi haya ya kitaasisi pia vinahusiana na mijadala ya kitaaluma ya muda mrefu.
1. Urekebishaji Unaobadilika wa Akiba za Benki
Njia moja muhimu ambayo benki kuu hutumia kuathiri kiasi cha fedha kinachopatikana kwa benki za biashara kwa ajili ya kukopesha ni shughuli za soko huria (OMO): kununua na kuuza dhamana ili kuongeza au kupunguza, kwa mtiririko huo, akiba za mfumo wa benki. Hata hivyo, zina pia zana nyingine za kurekebisha salio la akiba kwa nguvu.
i. Kuelekeza Viwango vya Riba vya Muda Mfupi kupitia Shughuli za Soko Huria
Utaratibu wenye nguvu na unyumbufu zaidi unaotumiwa kikamilifu na benki kuu zinazoongoza kama vile Benki Kuu ya Marekani (Federal Reserve) ni shughuli za soko huria. Kama inavyoelezwa na Benki ya Federal Reserve ya New York, hii inarejelea benki kuu kufanya miamala ya kununua au kuuza dhamana zinazomilikiwa, ambazo kwa kawaida ni hati fungani au hati za serikali, ili kupanua au kupunguza kiasi cha akiba katika mfumo wa benki.
Hii husaidia kusogeza kiwango muhimu cha riba cha rejea, yaani kiwango lengwa cha fedha za shirikisho kwa upande wa Fed, hadi kiwango kinachoendana na msimamo wa sasa wa sera ya fedha unaolenga kukaza au kulegeza masharti ya mikopo. Fed inaponunua dhamana chini ya sera ya upanuzi, kwa mfano, hutoa mikopo ya salio za akiba kwa benki za biashara zinazozinunulisha. Hili hupanua uwezo wao wa kukopesha, na kuweka shinikizo la kushusha viwango lengwa vya riba vya muda mfupi vya ukopeshaji kati ya benki. Ukopeshaji wa ziada pia huchochea uundaji zaidi wa fedha kupitia mfumo wa benki za biashara. Hivyo, operesheni za soko huria zinaweza kurekebisha kwa urahisi jumla ya ugavi wa fedha kwa kuendelea.
Hata hivyo, ni utaratibu usio kamilifu. Kama watafiti wengi wanavyobainisha, viwango vya riba ni chombo butu cha kutoa ishara na athari zake za kuchochea hupungua mara viwango vinapokaribia kikomo cha chini cha sifuri. Hali hii imesababisha benki kuu kutegemea zaidi programu kubwa za ununuzi wa mali ili kutoa nafuu ya ziada ya sera ya fedha katika miongo ya hivi karibuni.
ii. Ununuzi wa Mali za Kifedha na Benki Kuu (Quantitative Easing) kwa Kuchochea Zaidi Uchumi
Quantitative easing au QE inarejelea ununuzi mkubwa unaofanywa na benki kuu wa dhamana za muda mrefu zenye ukwasi mdogo kama vile hati fungani za serikali, dhamana za rehani zinazoungwa mkono na wakala, au hata hati fungani za mashirika, ili kupunguza viwango vya riba vya muda mrefu kwa upana zaidi pale viwango vya muda mfupi pekee vinapoonekana havitoshi kuunga mkono malengo ya ukuaji. Lengo ni kuhamasisha utoaji wa mikopo, matumizi na uwekezaji unaoathiriwa na viwango vya riba vya muda mrefu kama vile makazi, hivyo kutoa msukumo wa ziada kwa mahitaji na shughuli za kiuchumi wakati wa vipindi vya kudorora.
Hata hivyo, kwa kuwa dhamana za muda mrefu zenye hatari kubwa zaidi hazina ukwasi mkubwa, programu kama hizo hupanua mizania ya benki kuu kwa kiwango kikubwa zaidi ikilinganishwa na kiasi cha chachu ya kiuchumi inayozalishwa, tofauti na operesheni za soko huria zinazolenga viwango vya riba vya muda mfupi. Hali hii inaweza kuongeza hatari za upotoshaji wa soko na mfumuko wa bei, na kuibua mjadala mkubwa miongoni mwa wanauchumi kuhusu wigo unaofaa, athari za kiuchumi na hatari za utaratibu huu, ambao sasa umepitishwa kwa wingi na benki kuu kuu katika kukabiliana na migogoro ya kiuchumi katika kipindi cha miaka 15 iliyopita.
iii. Kubadilisha Mahitaji ya Akiba ili Kulegeza Utoaji wa Mikopo
Mbali na oparesheni za soko huria na ununuzi wa dhamana wa QE ili kukuza kwa nguvu salio za akiba, benki kuu zinaweza pia kulegeza masharti ya udhibiti ili kupata athari ya kudumu zaidi, kwa kuwa hatua hii huachilia mali ambazo benki za biashara tayari zinazo. Kupunguza au kufuta mahitaji ya akiba hupunguza gharama za benki, ingawa katika mifumo ya kisasa utoaji wa mikopo hudhibitiwa hasa na mtaji, kanuni za ukwasi na mahitaji ya soko.
Baadhi ya benki kuu, kama vile People’s Bank of China na Reserve Bank of India, bado hubadilisha viwango vya akiba ya lazima kwa uhai. Federal Reserve ilipunguza viwango vyake vya akiba ya lazima hadi sifuri mwezi Machi 2020. Pale akiba isipolipiwa riba, mahitaji hayo hufanya kazi kama kodi kwa benki na huelekea kupunguza viwango vya riba ya amana vinavyotolewa kwa wateja.
iv. Utoaji Mikopo wa Moja kwa Moja kama Kinga ya Ukwasi
Hifadhi ya Shirikisho ya Marekani (Federal Reserve) na benki kuu nyingine nyingi duniani pia zina programu za mikopo ya dirisha la punguzo zinazoruhusu benki zinazostahiki kupata mikopo ya moja kwa moja kutoka benki kuu, dhidi ya dhamana zilizowekwa kama hati za dhamana za serikali, mikopo au rehani, ili kukidhi mahitaji ya muda mfupi ya ukwasi. Gharama kwa kawaida huwekwa juu ya viwango vya soko vilivyopo ili kuhakikisha wakopaji wanategemea kimsingi masoko ya ufadhili ya sekta binafsi na kukatisha tamaa matumizi kupita kiasi. Lakini muhimu zaidi, huduma hii husaidia kuhakikisha kwamba taasisi zenye uwezo wa kulipa madeni zinaendelea kupata akiba zinazohitajika hata wakati wa msukosuko wa masoko ya fedha, ambapo upungufu wa ukwasi unaweza vinginevyo kupunguza shughuli za utoaji mikopo na kukwamisha ukuaji.
Utafiti kuhusu mifumo ya ukopaji wa dirisha la mikopo (discount window) unaonyesha kuwa halitumiki ipasavyo kutokana na unyanyapaa kwa benki zinazochagua kutumia programu hizo za msaada wa dharura, kwani masoko binafsi kwa kawaida hutosha kufadhili shughuli. Hii huenda inaashiria kuwa mikopo ya moja kwa moja hutumika zaidi kama kinga ya uthabiti wa soko badala ya zana ya kawaida ya kulegeza sera kwa vitendo kwa sasa. Hata hivyo, programu hizo zinaweza kubadilisha moja kwa moja uwezo wa utoaji mikopo wa benki za biashara kwa kuimarisha mizania ya taasisi mahususi iwapo itahitajika ili kudhibiti upungufu wa ukwasi.
2. Kurekebisha Viwango vya Sera ili Kuelekeza Hali za Mikopo
Kando na kudhibiti moja kwa moja akiba za mfumo, watunga sera za fedha pia hutumia mawasiliano ya wazi kuhusu matarajio ya kuweka kiwango cha marejeo ili kuathiri kwa upana hali za mikopo na motisha za benki kupanua utoaji wa mikopo ikilinganishwa na hatari zinazoonekana katika uchumi mzima. Hii hutoa athari ya uelekezaji isiyo ya moja kwa moja, ya kutoa ishara, kwenye uundaji wa fedha.
i. Viwango Rejea vya Muda Mfupi kama Chombo Kikuu cha Kutoa Ishara
Kiwango cha marejeo muhimu zaidi duniani ni wigo lengwa wa viwango vya fedha za shirikisho za Marekani (U.S. federal funds target range), ambao Benki Kuu ya Marekani (Federal Reserve) iliupandisha kwa kasi mwaka 2022–2023 ili kudhibiti mfumuko wa bei. Benki kuu kubwa hutoa mwongozo wa wazi wa mwelekeo wa baadaye kuhusu mipango ya viwango lengwa ili kuathiri matarajio kuhusu gharama ya jumla ya mikopo katika kipindi cha miezi 6 hadi 18, kwa lengo la kurekebisha hamu ya kukopa na hivyo ukuaji wa mahitaji ya jumla ili kufikia malengo ya sera yaliyoamriwa — iwe ni mfumuko wa bei, mapengo ya uzalishaji au malengo mengine yaliyowekwa kisheria.
Kwa kuwa viwango vya riba vya mikopo vinavyotolewa na benki za biashara kwa watumiaji na biashara hufuata kwa karibu kiwango cha sera cha benki kuu, kupandisha au kupunguza viwango elekezi huathiri kwa kiasi kikubwa hali ya jumla ya mikopo na utayari wa kuchukua mikopo katika sekta mbalimbali. Hili huwapa watunga sera za fedha nyenzo isiyo ya moja kwa moja lakini yenye ufanisi mkubwa ya kuathiri mwenendo wa utoaji mikopo wa benki za biashara, na hivyo mienendo ya uundaji wa fedha, kando na marekebisho ya akiba.
ii. Kukaza Mfumo wa Fedha ili Kupunguza Ukwasi katika Mfumo
Ili kurudisha nyuma upanuzi mkubwa wa mizania chini ya programu za kulegeza kiasi (quantitative easing) uchumi unapoimarika, benki kuu hulazimika kupunguza kwa makusudi ukwasi wa ziada uliomiminwa kupitia hatua za miaka mingi za kukabiliana na migogoro, kwa mipango ya kupunguza vipindi vya hati fungani inayojulikana kama kukaza kiasi (quantitative tightening, QT). Hili linahusisha kusitisha uwekezaji upya hati dhamana zinapoiva, ili akiba ya ziada katika mfumo wa kibenki ipungue taratibu kadiri muda unavyopita. QT pia hupunguza uwezo wa kukopesha na upatikanaji wa mikopo kwa ujumla kadiri mali zinazoweza kugeuzwa kuwa fedha taslimu zinavyopungua.
Ingawa QE na QT zinaonekana rahisi kiufundi, ukubwa wake usio na kifani unaweza kusababisha athari zisizotabirika sokoni na miruko ya tete (volatility) inayoyumbisha tabia ya benki za biashara kwa ukali zaidi kuliko ilivyokusudiwa. Utafiti wa IMF kuhusu hatari za QT unaonya kuhusu shinikizo la mauzo katika soko la dhamana wakati portfolio zinaporekebishwa na uwezo wa uwekaji bei sokoni unapopungua. Hoja pinzani inapendekeza kupunguza uzito wa vipengele vipya kwa kuwa ukuaji wa uchumi na mfumuko wa bei ndivyo viashiria vikuu vinavyoongozwa kwa makusudi, si mizania yenyewe. Hata hivyo, kutumia QE ya muda kisha kuondoa ukwasi bado ni eneo lenye athari zisizo na uhakika kwa shughuli za benki za biashara, licha ya matumizi yake kuongezeka katika zana za benki kuu katika miongo ya hivi karibuni.
3. Hatua za Soko za Kudhibiti Mishtuko ya Kiuchumi
Wakati wa kutokuwa na utulivu wa kifedha au shinikizo la sarafu nje ya nchi, benki kuu zinaweza kufanya shughuli pana zaidi za kununua na kuuza kadri inavyohitajika ili kurejesha utaratibu wa masoko na kuzuia athari zinazoenea hadi kwenye uchumi halisi. Hata hivyo, uingiliaji huo hupotosha bei linganishi za mali na pia huzaa madhara yasiyokusudiwa, na hivyo kuibua ukosoaji.
i. Hatua za Muda Mfupi za Fedha za Kigeni
Ili kupunguza shinikizo la ghafla linalosababisha au kuzidisha kuporomoka kwa sarafu, benki kuu zinaweza kufanya operesheni za uingiliaji wa moja kwa moja katika soko la fedha za kigeni ili kukabiliana na kushuka kwa fujo na kusiko na utulivu. Kama ilivyoelezwa na Benki ya Malipo ya Kimataifa (BIS), hatua hii inahusisha kuuza akiba za fedha za kigeni kwa kiasi cha kutosha ili kupunguza au kugeuza kushuka, au angalau kuashiria wasiwasi wa watunga sera kuhusu mienendo kupindukia na yenye kuvuruga utulivu. Uingiliaji wa Fx unalenga kuepusha hofu na tabia za kufuata kundi zinazovuka misingi ya kiuchumi.
Utafiti kuhusu visa kama hivyo duniani kote unaashiria kwamba hatua za muda mfupi za kudhibiti kukosekana kwa uwiano zinaweza kutuliza hali ya mtikisiko na kurejesha thamani za kimantiki, mara nyingine kwa ufanisi. Hata hivyo, baadhi ya wachumi wanaonya kwamba uingiliaji huo unaweza kuhimiza uvumi wa siku zijazo kwa kufyonza hatari ya hasara. Hali hii huzaa hatari ya kimaadili (moral hazard). Hatua za muda za kubadilisha fedha za kigeni pia hupunguza akiba bila kushughulikia chanzo cha matatizo ya kiuchumi. Iwapo wasiwasi ni wa kimuundo, nchi zinaweza hatimaye kulazimika kurekebisha thamani za sarafu, kukubali viwango vya juu vya riba au kutekeleza mageuzi ya kina zaidi.
ii. Ununuzi wa Mali kwa Ajili ya Kuhifadhi Utendaji wa Soko
Katika migogoro mikali, upeo wa tishio la kiuchumi unapanuka zaidi ya kuyumba kwa sarafu, kwani masoko yote ya ufadhili yanaweza kukwama, na hatari ya madhara makubwa kwa kaya na biashara. Kama ilivyoshuhudiwa mwaka 2008 na tena Machi 2020 wakati wa mishtuko ya Covid-19, hata masoko ya hati fungani za serikali yanaweza kukumbwa na kupungua kwa kasi kwa mahitaji, na hivyo kuvuruga mahusiano ya msingi ya bei. Hali hii huzua kutokuwa na uhakika mkubwa kuhusu thamani na hatari linganishi, na kusababisha kusimama kwa utoaji wa mikopo katika aina zote za mali.
Kutokana na vitisho vya kuporomoka kabisa kwa mfumo wa fedha, benki kuu kama Fed, ECB na Bank of England zilipanua kwa haraka programu zilizokuwepo za QE na kuahidi ununuzi usio na kikomo katika masoko ya dhamana muhimu kwa utendaji wa uchumi. Hatua hii ililenga kutumika kama mnunuzi wa mwisho, ili kurejesha taratibu za kawaida za biashara na kulinda upatikanaji wa mikopo, tofauti na uingiliaji teule zaidi katika soko la fedha za kigeni. Hata hivyo, upande hasi ulikuwa upanuzi mkubwa zaidi wa mizania na hatari zinazohusiana nao. Mizania iliyojumuishwa ya benki kuu kuu ilikua kwa matrilioni ya dola ndani ya miezi michache. Ingawa hatua hizi zilikuwa za lazima ili kuepuka mdororo mkubwa, wakosoaji wanaona hatari zinazoongezeka za soko kuzoea msaada huo na wanatilia shaka mikakati ya kutoka.
Kwa ujumla, uwepo wa uingiliaji wa dharura huzaa hatari pana zaidi ya kutowajibika. Hata hivyo, kutokana na vikwazo vinavyozuia kujiondoa, benki kuu zinaendelea kulenga utulivu kwa masoko dhaifu ili kuhakikisha ufufukaji wa uchumi kabla ya kujaribu kurejesha hali ya kawaida. Hatari za kutegemea kupita kiasi hatua zinazopotosha soko bado zinatia wasiwasi, kwani athari za pili kwa shughuli za benki za biashara hazieleweki vizuri.
B. Mifumo ya Utoaji Mikopo ya Benki za Biashara
Ndani ya mfumo mpana wa benki kuu unaosimamia akiba na viwango vya riba, benki za biashara zina mifumo yake ya msingi ya utoaji mikopo inayowezesha uundaji wa amana na upanuzi wa fedha. Benki huweka kama akiba sehemu ndogo tu ya amana zake, na huunda amana mpya zinapotoa mikopo. Hata hivyo, mambo ya hatari hudhibiti upanuzi usio na kikomo wa mikopo.
1. Nguvu na Hatari za Benki za Akiba ya Sehemu
Ukweli madhubuti lakini unaoeleweka vibaya mara nyingi kuhusu mifumo ya benki za biashara ni utaratibu wake wa benki za akiba ya sehemu (fractional reserve banking). Hii inamaanisha kuwa benki huhifadhi sehemu tu ya amana zake kama fedha taslimu au akiba kwenye benki kuu. Kinyume na taswira inayoenea, benki hazikopeshi amana: kitendo cha kukopesha chenyewe huunda amana mpya na hivyo pesa.
i. Kuzidisha Fedha kupitia Akiba za Sehemu
Vitabu vya kiada hueleza kupitia mifano rahisi jinsi benki za hifadhi ya sehemu (fractional reserve banking) zinavyowezesha kuzidisha fedha na kuunda mikopo. Tuchukulie amana ya awali ya fedha taslimu ya dola 100 katika Benki A. Kukiwa na hitaji la hifadhi la asilimia 10, benki hiyo ingebakiza dola 10 kama hifadhi mkononi lakini ikakopesha dola 90 zilizobaki. Mkopaji hutumia dola hizi 90 kununua bidhaa au huduma kwa mpokeaji ambaye kisha huweka malipo hayo katika Benki B. Baada ya kubakiza asilimia 10 au dola 9 kama hifadhi, Benki B sasa inaweza kukopesha dola 81 kwa mteja mwingine. Mchakato huu unaporudiwa, huku mikopo ikiunda amana mpya, sehemu ndogo ya hifadhi huunga mkono upanuzi wa salio kubwa zaidi katika mfumo mzima wa benki za biashara.
Kwa uwiano wa asilimia 10, USD 100 iliyowekwa awali huwezesha mikopo mipya hadi USD 900. Lakini kwa sharti la asilimia 5, kiwango hiki kinaweza kinadharia kufikia USD 1,900. Kwa kuhifadhi sehemu tu ya fedha zilizowekwa kama akiba badala ya kiasi chote, utoaji wa mikopo unaosaidiwa katika mfumo mpana wa kifedha kupitia amana huzidi akiba halisi mara 10 au zaidi. Bila udhibiti, motisha hupendelea mizunguko ya utoaji wa mikopo inayopanuka bila kikomo, angalau hadi wakopaji washindwe kulipa. Kwa vitendo, benki kuu zinasisitiza kuwa kizidisho hiki cha vitabuni hakielezi shughuli za kisasa za kibenki: utoaji wa mikopo unadhibitiwa na mtaji, kanuni za ukwasi, kiwango cha sera na mahitaji ya wakopaji, si na akiba (Bank of England, “Money creation in the modern economy”, 2014).
ii. Kuongezeka kwa Utambuzi wa Udhaifu wa Asili
Waangalizi wengi wameonyesha kutokuwa na uthabiti kwa mifumo ya akiba ya sehemu kutokana na kutegemea imani ya wateja wanaoweka amana na ukwasi wa soko ili kuepuka uondoaji mkubwa wa fedha kwa wakati mmoja, kwa kuzingatia viwango vya chini vya fedha taslimu halisi. Jambo hili lilidhihirika kwa kiwango cha kushangaza katika kilele cha mashambulizi ya wateja kwenye benki mwaka 1933 wakati wa Msukosuko Mkuu wa Uchumi. Mienendo kama hiyo ilizikumba pia taharuki ya soko la mikopo kati ya benki mwaka 2007, hadi hatua za dharura za msaada kutoka benki kuu zilipochukuliwa.
Kwa hiyo, mifumo ya benki za kibiashara ya leo inatambua kutolingana kulikopo kati ya madeni ya muda mfupi kama amana na mali za mikopo ya muda mrefu zenye hatari kubwa zaidi katika vitabu vyake. Kanuni sasa zinahakikisha viwango vya ubora wa mali, upatikanaji wa msaada wa benki kuu kama kimbilio la mwisho, na taratibu za utatuzi wa kushughulikia uwezekano wa kuanguka kwa hata benki kubwa sana za kimataifa. Hata hivyo, mvutano wa msingi unaendelea kati ya kujitahidi kukopesha akiba ya ziada ili kunufaika na hatari za ukomavu zinazochukuliwa, na kudumisha kinga na akiba ya fedha taslimu za kutosha ili kuhakikisha ahadi zinazoweza kudaiwa wakati wowote.
2. Hatari za Ukwasi Zinadhibitiwa kwa Kinga Mpya
Ingawa matatizo ya kutolingana kwa vipindi vya ukomavu yanaeleweka vyema leo, hatari za ukwasi zinaendelea kuwepo katika kubadilisha fedha za muda mfupi kuwa mali zinazozalisha mapato na mikopo. Masoko ya kati ya benki huziba pengo hili lakini yalikumbwa na kusimama kwa shughuli mwaka 2008. Kanuni mpya zinalenga kupunguza vitisho vinavyohusiana na upatikanaji wa uundaji wa fedha hata wakati wa kuvurugika kwa masoko.
i. Masoko ya Benki kwa Benki ya Kurejesha Akiba ya Ziada kwenye Mzunguko
Utaratibu muhimu unaoruhusu benki kusimamia salio la akiba kwa mabadiliko ni soko la ukopeshaji kati ya benki. Soko hili la ufadhili wa muda mfupi huziruhusu taasisi zenye akiba ya ziada kuikopesha, kwa kawaida kwa usiku mmoja, kwa zile zinazokabiliwa na upungufu wa muda. Viwango vya riba vya ukopeshaji wa usiku mmoja ni viashiria vya msingi vya hali ya ukwasi ambamo benki zinafanya kazi. Kama Benki ya Malipo ya Kimataifa (BIS) inavyobainisha, viwango vya juu huashiria kubanwa kwa upatikanaji wa ufadhili kutokana na hatari inayodhaniwa ya wahusika wa upande wa pili, ilhali viwango vya chini huashiria mtiririko thabiti unaosambaza upya akiba pale inapohitajika bila vikwazo.
Hata hivyo, kadiri uthaminishaji upya mkali wa mali mwaka 2007 ulivyosababisha kutokuwa na uhakika kuhusu hatari zilizofichika, imani katika mfumo wa benki kukopeshana ilitoweka. IMF ilieleza mporomoko huu kama “kusimama ghafla kwa kimfumo” katika masoko muhimu ya ufadhili wa muda mfupi ambayo benki nyingi zilitegemea kuziba mabadiliko ya amana. Kwa vile maombi ya akiba hayakuweza tena kukamilishwa kupitia mtandao uliokwama, mfululizo wa kushindwa kwa benki na muungano wa lazima ulifuata. Hali hii ilisisitiza hatari zitokanazo na bidhaa zilizopangiliwa pamoja na umuhimu wa akiba za ukwasi, kwani upatikanaji wa soko unaweza kutoweka ghafla.
ii. Miundo Mipya ya Kusaidia Udhibiti
Kutokana na madhara makubwa ya kiuchumi yaliyosababishwa na kuganda kwa njia za fedha kati ya benki, makubaliano ya Basel III yaliweka viwango vya lazima vya ukwasi vinavyozilazimu benki kuwa na fedha taslimu au mali za ubora wa juu za kutosha kugharamia mtiririko wa fedha unaotoka kwa jumla katika kipindi cha siku 30 chini ya hali ya msongo wa kiuchumi. Kiwango hiki cha Uwiano wa Ukwasi wa Kugharamia (Liquidity Coverage Ratio, LCR) huzikinga benki moja kwa moja dhidi ya masoko yanayobana, ambayo hapo awali yalikuza upungufu wa kimfumo na kuugeuza kuwa shida za benki. Pamoja na akiba za mtaji zilizoimarishwa, masharti ya uwiano wa ukwasi hupunguza kimuundo uwezekano wa kurudiwa kwa mkwamo wa mwaka 2008 katika masoko ya fedha ambayo ni muhimu kwa utendaji wa mfumo wa kifedha.
Hata hivyo, wadhibiti hutembea kwenye kamba nyembamba. Udhibiti uliopitiliza, kama vile masharti ya juu isivyostahili ya mali zenye ukwasi, ungekwamisha utoaji wa mikopo wenye faida unaofadhiliwa kwa amana za muda mfupi. Ustahimilivu dhidi ya mishtuko ya nje lazima upimwe dhidi ya kuhifadhi upatikanaji wa kutosha wa mikopo na kiwango fulani cha asili cha ubadilishaji wa vipindi vya ukomavu (maturity transformation) kinachosaidia mtiririko wa uundaji wa fedha. Lakini kwa kuzingatia uzito wa kiuchumi, wadhibiti wengi huegemea tahadhari katika kudhibiti hatari za benki.
3. Mzunguko wa Upanuzi wa Mikopo na Amana Ukifanya Kazi
Mchakato wa utoaji mikopo unaweza kufafanuliwa kwa mfano rahisi. Mikopo ya mmoja mmoja huzalisha amana mpya, hivyo kuongeza uwezo wa kutoa mikopo zaidi, huku ukidhibitiwa kupitia mifumo ya usimamizi wa hatari.
i. Mfano Kifani wa Uundaji wa Fedha kupitia Mikopo ya Nyumba
Fikiria mnunuzi dhahania wa nyumba anayefadhili nyumba ya USD 800,000 kupitia rehani kutoka Benki A. Mara tu mkopo unapolipwa, amana mpya ya fedha ya USD 800,000 huundwa. Benki A haikopeshi amana za wateja wengine; huunda amana mpya na hutarajia kupata riba kutoka kwa awamu za kila mwezi za mkopaji.
Muuzaji anapoweka USD 800,000 katika Benki B, Benki A huhamisha kiasi hicho hicho cha akiba za benki kuu kwenda Benki B. Benki B sasa ina amana mpya na akiba mpya; utoaji wake wa mikopo zaidi hutegemea mtaji wake, hali yake ya ukwasi na mahitaji kutoka kwa wakopaji wenye sifa za kukopesheka – si kiwango maalum cha akiba, ambacho nchini Marekani kimekuwa sifuri tangu Machi 2020.
ii. Tathmini ya Hatari Inayodhibiti Kuzidishwa kwa Amana
Bila shaka, mazingatio ya hatari za kiusimamizi hupunguza kasi ya uidhinishaji. Kwa kutumia vigezo vya uandikishaji wa mikopo, Benki A lazima itathmini mapato ya mkopaji na madeni yake yaliyopo ili kupima hatari ya kushindwa kulipa kabla ya kukubali kufadhili mkopo mkubwa wa nyumba kama huo. Alama za mikopo zinazohitajika, historia ya malipo ya awali, viwango vya juu vya uwiano wa deni kwa mapato na tathmini za thamani ya dhamana huzuia kasi ya uundaji wa mikopo kutokana na akiba ya sehemu.
Kanuni mpya za mtaji kama Basel III pia zinahitaji akiba kubwa za msingi zinazohusiana na ukubwa wa jumla ya mali zilizopimwa kwa hatari za benki, jambo linalopunguza moja kwa moja fursa za utoaji mikopo. Ingawa taasisi za kifedha hulenga kuongeza mali za mikopo hadi kiwango cha juu, lazima zitenge makinikia ya kutosha dhidi ya ukiukaji wa makubaliano usioepukika na kuweka viwango vya riba vya juu vya kutosha ili kupata faida kwa kuzingatia hatari na gharama zinazohusika katika kukopa kutoka kwa amana za wateja. Kutafuta mikakati bora kati ya uundaji wa fedha kwa kasi unaochochea pato pana la kiuchumi na kinga za busara zinazodumisha imani ya umma ni mvutano wa asili katika benki za kibiashara.
4. Uwekaji wa Dhamana Mfululizo (Securitization): Upanuzi wa Wigo wa Mikopo na Hatari Zake
Zaidi ya utoaji mikopo wa moja kwa moja dhidi ya akiba ya sehemu, benki pia zimeanzisha miundo ya ufadhili wa mikopo isiyo ya moja kwa moja inayopanua kiwango na upatikanaji wa uundaji wa fedha, lakini inaongeza hatari za kuingiliana kusikoeleweka kwa wazi, kama ilivyoonekana kwa kiasi kikubwa mwaka 2008.
i. Uwekaji wa Mali Kuwa Dhamana (Securitization) Unaopanua Ukwasi na Mikopo
Miongoni mwa ubunifu mkuu wa benki unaopanua madai ya fedha za kiutendaji zaidi ya akiba zinazoshikiliwa ni utoaji wa dhamana zinazoungwa mkono na mtiririko unaotarajiwa wa marejesho ya madeni ya watumiaji kama vile rehani, mikopo ya wanafunzi, mikopo ya magari na ukopaji wa kadi za mkopo. Chini ya mfumo wa uwekaji dhamana (securitization), vifurushi vya mikopo huelekezwa kwenye vyombo maalum vya uwekezaji vilivyopangiliwa (SIVs) au vyombo vyenye madhumuni maalum (SPVs) vinavyouza hati za dhamana zilizogawanywa katika madaraja, zinazoungwa mkono na thamani ya mali zilizowekwa rehani, kwa wawekezaji katika masoko ya kimataifa. Hili huongeza fedha za jumla kwa ajili ya utoaji wa mikopo zaidi huku likiachia mtaji wa benki kwa ajili ya mikopo mingine.
Gharama za Kuleta Mikopo na Dhamana kwenye Mizania ya Benki
Benki inapotambua mfiduo katika mizania yake – kwa mfano kwa kutumia ahadi ya mkopo au kuunganisha chombo maalum cha uwekezaji – gharama hutegemea muamala, mazingira ya udhibiti na mali husika, na haziwezi kutajwa kwa jumla. Vipengele vikuu ni:
- Mtaji wa udhibiti: Basel III inahitaji angalau 4.5% ya Common Equity Tier 1, 6% ya Tier 1 na 8% ya jumla ya mtaji kwa uwiano na mali zilizopimwa kwa hatari, pamoja na akiba ya uhifadhi wa mtaji ya 2.5% katika Common Equity Tier 1, na uwiano wa mikopo kwa mtaji (leverage ratio) usiopungua 3%. Kwa mfiduo wa USD bilioni 1 wenye uzito wa hatari wa 100%, hii ina maana ya mtaji wa angalau USD milioni 105 ikijumuisha akiba ya uhifadhi, kabla ya akiba yoyote ya kukabiliana na mizunguko ya uchumi au ya hatari ya kimfumo. Ahadi zilizo nje ya mizania tayari zinavutia hitaji la mtaji kupitia vigezo vya ubadilishaji wa mikopo.
- Ukwasi: Uwiano wa Ufunikaji wa Ukwasi (LCR) unahitaji mali za ukwasi wa hali ya juu kufunika mtiririko wa fedha wa nje wa jumla katika kipindi cha mkazo cha siku 30, na Uwiano wa Ufadhili Thabiti wa Jumla (NSFR) unahitaji ufadhili thabiti kwa mali na wasifu wa vipengee vilivyo nje ya mizania. Mali za ukwasi kwa kawaida hutoa faida ndogo kuliko mikopo.
- Gharama za miamala: ada za kisheria, uchunguzi wa kina wa uhakiki na usimamizi.
- Gharama zisizo za moja kwa moja: athari kwa uwiano wa kifedha, mtazamo wa soko na ugumu wa uendeshaji.
Taasisi zinapaswa kuchambua gharama hizi kwa kila muamala; IFB haichapishi makadirio ya jumla ya gharama.
Mfano wa ukokotoaji wa gharama kwa kila USD bilioni 1
Takwimu zifuatazo ni mfano unaotegemea dhana zilizotajwa, si nukuu ya bei. Kwa mikopo na dhamana za USD bilioni 1 zenye uzito wa hatari wa 100% zinazoingizwa kwenye mizania ya benki:
- Mtaji: takriban USD milioni 105 za mtaji (10.5% ikijumuisha akiba ya uhifadhi wa mtaji); kwa gharama ya mtaji inayodhaniwa ya 6–12% kwa mwaka, takriban USD milioni 6–13 kwa mwaka.
- Ukwasi: kushikilia mali zenye ukwasi badala ya mali zenye mapato ya juu zaidi, kwa tofauti ya mapato inayodhaniwa ya 1–3%, takriban USD milioni 10–30 kwa mwaka.
- Gharama za miamala: za kisheria, uchunguzi wa kina wa uhakiki na utawala, kwa kudhaniwa kuwa 0.1–0.5%, takriban USD 1–5 milioni mara moja.
Kwa kuzingatia dhana hizi, gharama zinazojirudia ni takriban USD milioni 16–43 kwa mwaka, pamoja na gharama za mara moja za USD milioni 1–5. Takwimu halisi hutegemea benki, mali, mamlaka ya kisheria na hali ya soko.
Akaunti Zisizo kwenye Leja katika Huduma za Kibenki za Kimataifa
Jinsi vituo vikuu vya kifedha vinavyoshughulikia miundo iliyo nje ya vitabu vya hesabu na nje ya mizania imeelezwa katika mfululizo wetu wa Uchambuzi wa Kimkakati: Off-Ledger Accounts in International Banking.
Iwapo ungependa kujadiliana nasi mahitaji yako mahususi kuhusu uundaji wa sarafu, tafadhali wasiliana na mkurugenzi wetu, Isof Baco.