Ulaghai wa Uhamisho wa Fedha (au Dhamana) (FTF)
Utangulizi
Walaghai wa kifedha wanazidi kutumia dhana potofu za umma kuhusu jinsi uhamishaji wa fedha kati ya benki unavyofanya kazi. Taratibu halali za SWIFT, SEPA, RTGS, KTT, S2S, n.k., huduma za benki mwakilishi, na miundo ya malipo ya mwisho zinaweza kusomwa hapa. Katika Sehemu hii, tunachunguza jinsi walaghai wanavyopotosha taratibu hizo kuwa udanganyifu tata. Tunawasilisha aina halisi za ulaghai zinazotumia vibaya istilahi halisi za kibenki (kwa mfano SWIFT MT103, MT202, uhamishaji wa leja hadi leja) au kughushi nakala zilizochapishwa za ujumbe wa SWIFT ili kujenga uaminifu wa uongo. Kwa mtazamo wa kiuchunguzi, tunafafanua mbinu za utendaji za mipango hii – tukionyesha jinsi ukweli wa sehemu na lugha ya kiufundi vinavyotumiwa kama silaha pamoja na ghilba za kisaikolojia (uharaka, upekee, hofu) ili kuwashawishi waathiriwa kwamba fedha zimehamishwa wakati kwa kweli hakuna kilichofanyika. Pia tunalinganisha madai haya ya kitapeli na miundombinu halisi ya malipo ili kuonyesha kwa nini ulaghai kama huo hauwezi kuwa halali. Mwishowe, tunaeleza ishara za tahadhari na hatua za kinga kwa watu binafsi wenye utajiri mkubwa, wawekezaji wa kitaasisi, na wapatanishi wa ufadhili wa biashara ili kuepuka kuangukia kwenye ulaghai huu wa kisasa.
Ujumbe Ghushi wa SWIFT (MT103/MT202) na Uhamisho wa "Masharti"
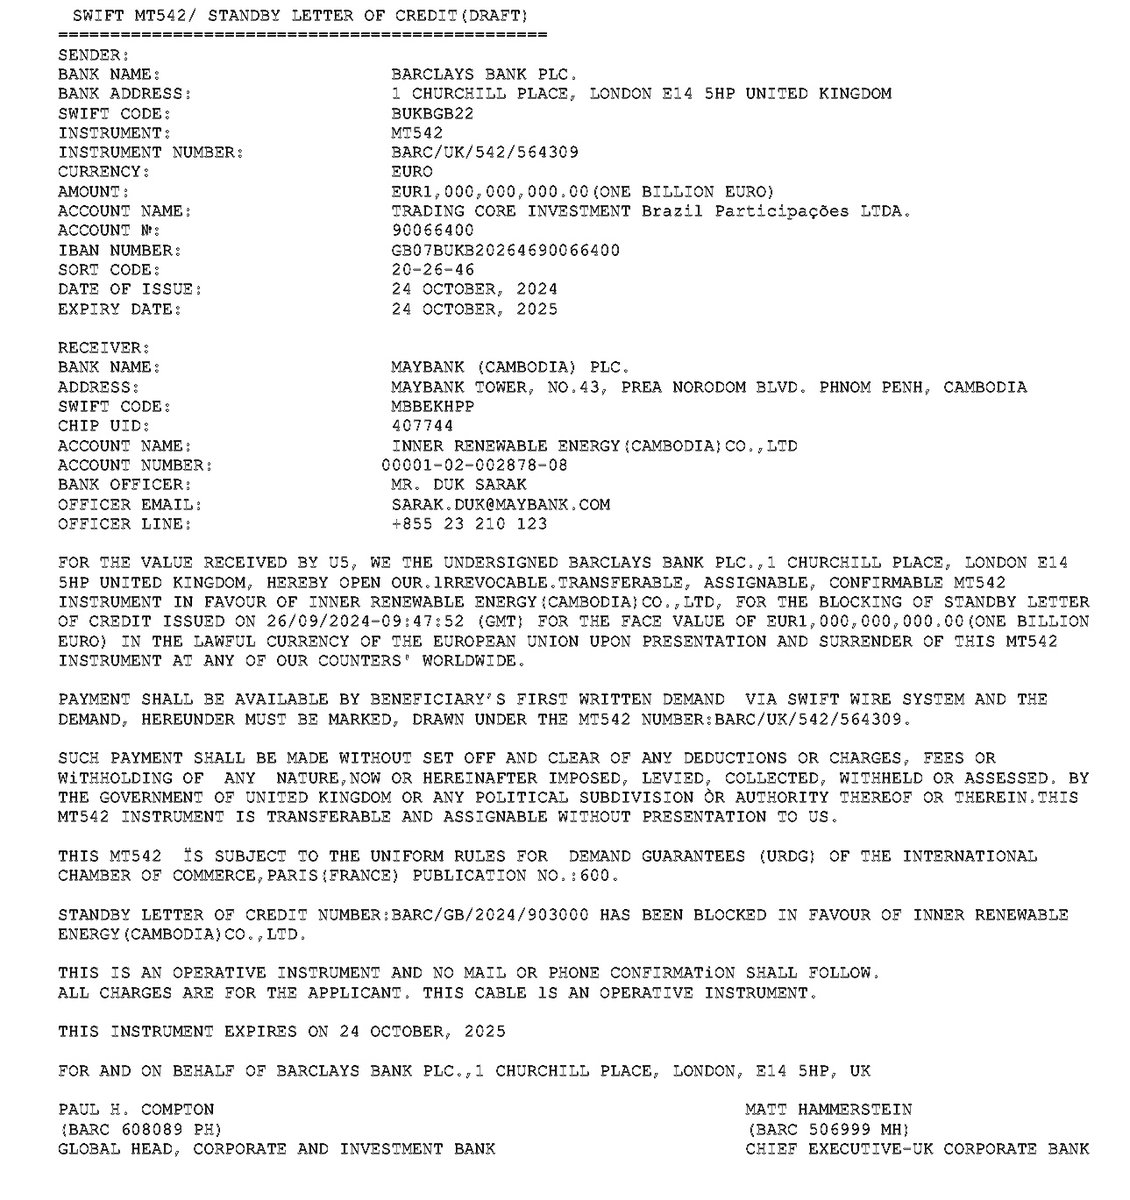
Ulaghai mmoja ulioenea unahusisha jumbe za malipo za SWIFT zilizoghushiwa au kuwasilishwa kwa njia ya kupotosha – hususan ujumbe wa uhamisho wa mteja MT103 (sasa pacs.008 chini ya ISO 20022) na ujumbe wa uhamisho kati ya benki MT202. Walaghai wanaweza kuwaonyesha waathiriwa kile kinachoonekana kuwa nyaraka rasmi za SWIFT (wakati mwingine hata “nakala za kukiri upokeaji”) kama “ushahidi” kwamba uhamisho wa fedha kwa njia ya benki wa kiasi kikubwa umetekelezwa. Kwa uhalisia, nyaraka hizo zimeghushiwa na haziwezi kufuatiliwa katika mtandao halisi wa SWIFT.
Ili kuwashawishi waathiriwa kwamba malipo yanaendelea au yamekamilika, walaghai mara nyingi hughushi ujumbe wa uthibitisho au taarifa za benki. Katika istilahi za SWIFT, MT910 ni uthibitisho wa kuwekewa fedha (credit), unaotumwa na benki inayohudumia akaunti kwa mwenye akaunti yake (katika ISO 20022, camt.054), na MT940 ni ujumbe wa taarifa ya akaunti ya mteja (camt.053). Walaghai wanaozifahamu fomu hizi wanaweza kumwonyesha mwathiriwa arifa bandia ya MT910 inayoonyesha kwamba mkopo wa fedha (credit) wa, tuseme, EUR 5,000,000 “umefanyika” kwa faida yake. Hati hiyo itakuwa na vichwa vya SWIFT vinavyoonekana halisi, nambari za marejeo, na maelezo ya akaunti ya mwathiriwa, na hivyo kutoa taswira kwamba benki yake imepokea fedha hizo. Kwa uhalisia, hakuna ujumbe wa aina hiyo uliotumwa kupitia SWIFT; PDF au picha ya skrini hiyo imeghushiwa. Vivyo hivyo, waathiriwa wanaweza kuonyeshwa taarifa ghushi ya MT940 au “picha ya skrini” ya huduma za benki mtandaoni inayoonyesha kwamba amana kubwa inasubiri au imezuiliwa. Uthibitisho huu bandia hutumika kuondoa shaka ya mwathiriwa – mlengwa, akiona misimbo na istilahi rasmi za kibenki, hudhani kwamba fedha lazima zimewasili, hata kama benki yake mwenyewe bado haijazikamilisha. Katika tukio la kawaida, mnunuzi hutuma “nakala ya malipo ya SWIFT” kama uthibitisho kwamba salio la mwisho la bidhaa limehamishwa; fedha hazifiki kamwe, au malipo hurudishwa, na muuzaji tayari ameshawasilisha bidhaa. Walaghai pia hutengeneza mawasiliano bandia ya kibenki kama vile “Hati za Kuachiliwa kwa Fedha” au barua pepe kutoka kwa maafisa wa benki wasiokuwepo wanaothibitisha uhamisho. Uthibitisho wote wa aina hii ni rahisi kughushi kwa teknolojia ya sasa (nembo za ubora wa juu, misimbo halisi ya sehemu za SWIFT, n.k.), kwa hivyo hakuna hati yoyote peke yake inayopaswa kuchukuliwa kama uthibitisho wa malipo. Ishara ya tahadhari ni pale mlipaji anaposisitiza kwamba ameshatuma fedha na hata kutoa uthibitisho, ilhali benki ya mnufaika haijui lolote kuhusu uhamisho huo. Katika miamala halali, benki inayopokea ingeona MT103/MT910 inayoingia katika mfumo wake na kuiwekea akaunti fedha hizo; ikiwa uthibitisho unaodaiwa unatoka pekee kwa mtumaji au kupitia hati za wahusika wengine, haupaswi kuaminiwa bila uchunguzi.
Mbinu nyingine ya kawaida ya udanganyifu katika duru za ufadhili wa biashara ni kile kinachoitwa ulaghai wa MT103 “yenye Masharti”. Hapa, walaghai husisitiza kutumia “SWIFT MT103 yenye masharti” – wakidai kwamba fedha zimetumwa lakini zinashikiliwa hadi masharti fulani au hati fulani zitimizwe. Waathiriwa huaminishwa kwamba uhamisho huu wenye masharti hutoa ulinzi unaofanana na escrow (sawa na barua ya mkopo), ilhali kwa hakika hakuna uwekaji wa zuio wa masharti unaowezekana kwenye ujumbe wa MT103. MT103 haikubuniwa kwa miamala ya aina hiyo, na masharti yoyote yanayoandikwa kwenye ujumbe hupuuzwa na benki ya mnufaika. Kwa hivyo, katika toleo la msingi la ulaghai wa MT103, benki ya mlaghai hupokea MT103 na mara moja huweka na kutoa fedha, na kumruhusu mlaghai kutoa pesa bila kutimiza sharti lolote linalodaiwa. Mwathiriwa hugundua baadaye tu kwamba kinga za masharti zilikuwa za kuwaziwa. Katika matoleo ya hali ya juu zaidi, MT103 na MT202 ghushi hutumika kama sehemu ya mipango tata ya uwekezaji au ya ada ya awali, mara nyingi pamoja na maombi ya ada za awali (kamisheni, kodi, n.k.) kabla “uhamisho wa MT103” haujakamilika. Mipango hiyo hutumia vibaya kutofahamu kwa mwathiriwa taratibu za ujumbe wa SWIFT – kwa mfano, kuwasilisha fomu ya MT103 inayoonekana halisi au nambari ya kumbukumbu ili kuipa uaminifu, ingawa uhamisho halisi haukutekelezwa kamwe au ulifutwa haraka.
Dhana Potofu ya "Leja-kwa-Leja" na Uhamisho wa Moja kwa Moja kwenye Seva Kuu za Benki
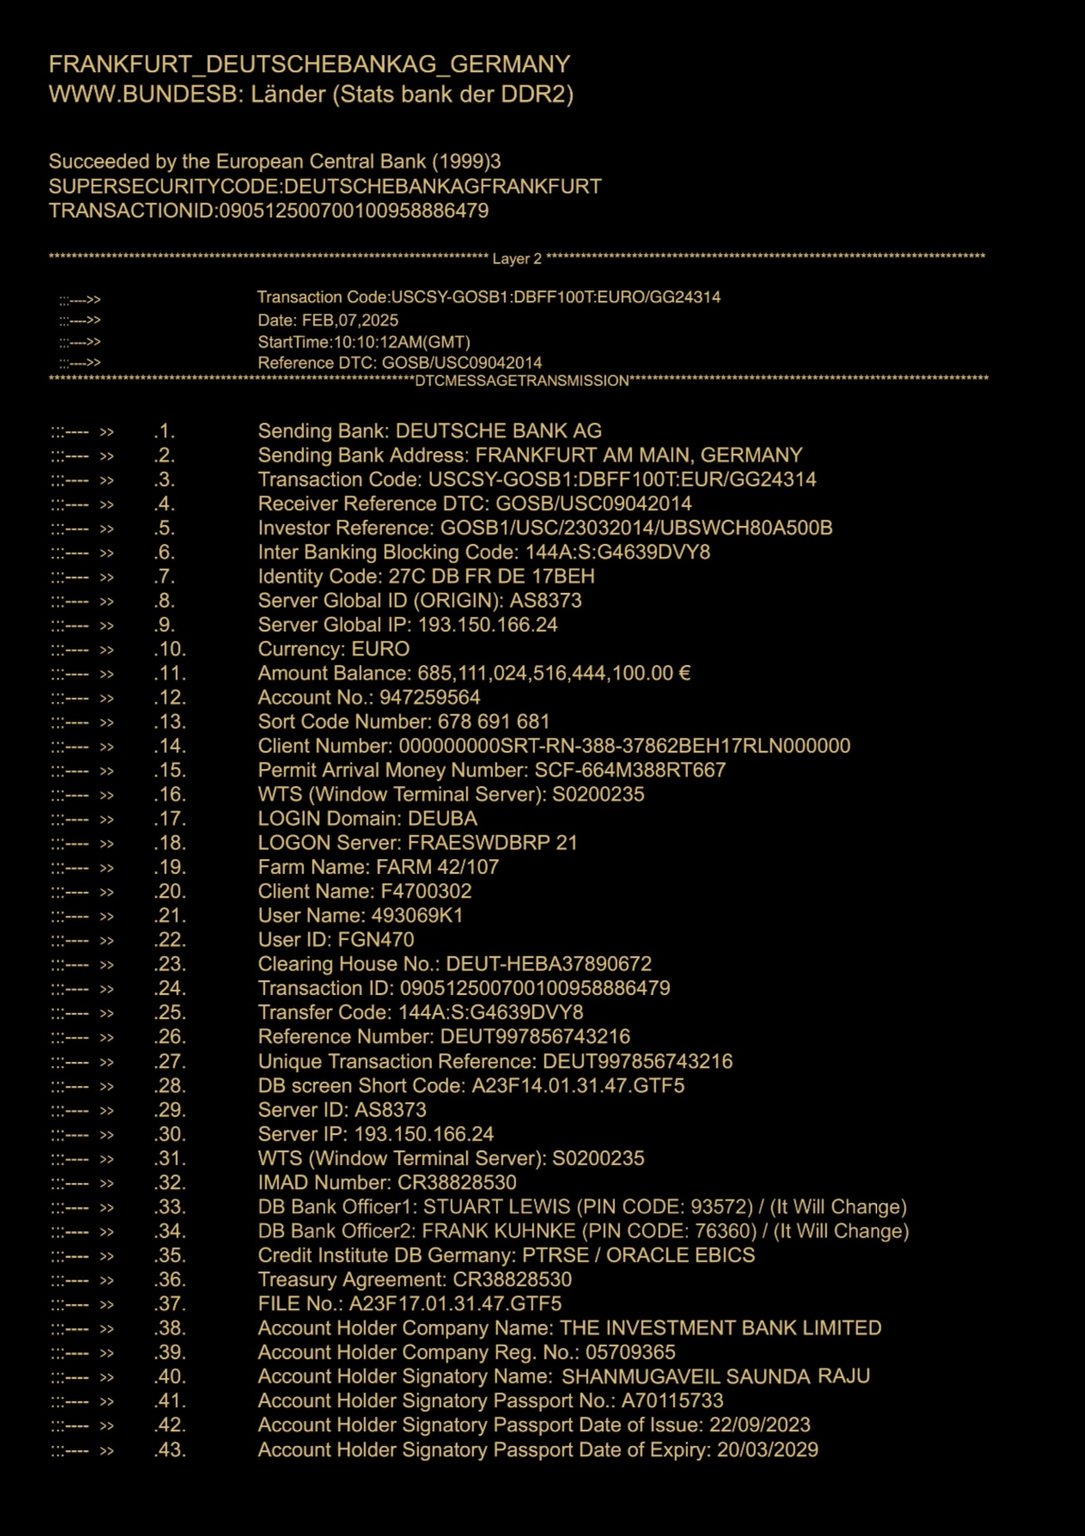
Mtindo mwingine wa ulaghai hutumia dhana ya uhamisho wa moja kwa moja kati ya benki nje ya mitandao ya kawaida ya malipo. Walaghai huzungumzia uhamisho wa “leja-kwa-leja” (L2L) – wakidokeza kwamba mifumo ya msingi ya uhasibu ya benki mbili inaweza kutuma moja kwa moja kiasi kikubwa cha fedha kati ya leja za kila mmoja bila kutumia SWIFT wala usuluhishi wa benki kuu. Kwa uhalisia, uhamisho wa leja-kwa-leja wa kihalali hufanyika ndani ya benki moja tu au ndani ya kundi la kibenki lililounganishwa; uhamisho wowote wa kati ya benki (kati ya taasisi tofauti) lazima ushirikishe utaratibu wa kusafisha na kusuluhisha malipo (kama vile akaunti za benki wakala au mifumo ya RTGS) kama ilivyofafanuliwa katika Sehemu ya 1. Walaghai wanaotangaza “uhamisho wa moja kwa moja wa leja ya benki” hupuuza ukweli huu. Hudai, kwa mfano, kwamba fedha zimehamishwa “moja kwa moja kutoka leja ya benki yetu hadi yenu” papo hapo – mchakato ambao hauwezi kusafisha wala kusuluhisha fedha halisi bila ingizo husika la madeni na mikopo kati ya benki. Hila inayohusiana ni hadithi ya “kupakua kutoka seva ya benki” au “uhamisho wa msingi-kwa-msingi”: waathiriwa huambiwa kwamba benki ya mtumaji na ya mpokeaji zinaunganisha seva zao moja kwa moja (wakati mwingine huitwa uhamisho wa IP-kwa-IP au seva-kwa-seva (S2S)) ili kupitisha malipo. Madai hayo yaliyojaa istilahi yanalenga kuonekana ya hali ya juu, lakini kwa kweli, hakuna uhamisho wa benki kwa benki unaoweza kufanyika kwa muunganisho wa kiteknolojia pekee ikiwa benki hizo hazina uhusiano wa benki wakala au mtandao wa pamoja wa usuluhishi. Jukwaa rasmi la kibenki (kama SWIFT au RTGS ya benki kuu) huhitajika daima ili kuwasiliana na kusuluhisha muamala. Walaghai wanaotumia hadithi hizi mara nyingi hutegemea benki “zisizounganishwa” au za kivuli: taasisi ambazo si wanachama wa SWIFT wala wa mfumo wowote wa kusafisha malipo lakini bado hudai kutuma fedha kupitia maingizo ya ndani ya leja. Taasisi kama hizo, kwa kukosa kuunganishwa katika mfumo wa kifedha wa kimataifa, haziwezi kutekeleza usuluhishi halisi kati ya benki – zinaweza tu kutuma ujumbe usioweza kuthibitishwa (k.m. teleksi ya KTT au taarifa bandia ya S2S) bila fedha yoyote halisi kuhamishwa. Hatimaye, mwathiriwa hudanganywa kwa mazungumzo ya kiufundi kuhusu uhamisho wa moja kwa moja wa leja, huku hakuna fedha halisi inayoondoka mikononi mwa mlaghai.
“Zuio la Uzingatiaji wa Sheria na Kanuni” na “Ucheleweshaji wa Awamu” kama Mbinu za Kuchelewesha
Mipango ya hali ya juu ya ulaghai mara nyingi huanzisha vikwazo vya kubuni baada ya kudai kuwa uhamisho umeanzishwa. Vipande viwili vya kawaida vya lugha ya kibenki ya uongo vinavyotumiwa kuwakwamisha waathiriwa ni “zuio la uzingatiaji wa sheria na kanuni” na “ucheleweshaji wa awamu.” Katika mazingira haya, mlaghai kwanza humshawishi muathiriwa kwamba kiasi kikubwa cha fedha kimetumwa (kwa mojawapo ya njia zilizotajwa hapo juu), kisha muathiriwa anaposubiri fedha kwa wasiwasi, kikwazo hubuniwa. Kwa mfano, mlaghai anaweza kusema: “EUR milioni 10 ziko katika mfumo wa ndani wa benki yako, lakini zimewekwa chini ya zuio la uzingatiaji wa sheria na kanuni kwa sababu ya kanuni za AML” au “Awamu ya kwanza ya USD milioni 5 iko tayari, lakini idara ya uzingatiaji wa sheria na kanuni ya benki inahitaji idhini kabla ya kuachiliwa.” Hila hii ya zuio la uzingatiaji wa sheria na kanuni inatumia chembe ya ukweli kwamba benki wakati mwingine huchelewesha au kuchunguza uhamisho usio wa kawaida kwa sababu za udhibiti. Mlaghai atatumia hofu ya muathiriwa ya kupoteza fedha kwa sababu ya udhibiti au kusababisha ukiukaji wa uzingatiaji wa sheria na kanuni, na pengine kumshurutisha kulipa ada ya “kibali” au kutoa taarifa nyeti ili kuachilia zuio hilo. Kwa uhalisia, benki hazitaki wanufaika walipe ada ili kukamilisha ukaguzi wa uzingatiaji wa sheria na kanuni – huu ni uongo mtupu. Vivyo hivyo, kwa “ucheleweshaji wa awamu,” walaghai wanaogawanya uhamisho wa kubuni katika malipo ya awamu hudai kwamba kila awamu inakuja, lakini huenda awamu inayofuata “imeshindwa kwa sababu ya mipaka ya ukwasi” au “inahitaji bima/dhamana kabla ya kuachiliwa.” Visingizio hivi hutumika kumvuta muathiriwa, na kumpa mlaghai muda wa kupata malipo mengi. Mara nyingi, hati bandia za kisheria huambatana na madai haya – kwa mfano, barua yenye kichwa bandia cha barua cha benki inayosema fedha zimezuiliwa kwa muda hadi kibali cha kodi kipatikane, au ratiba inayoonyesha tarehe za kuachiliwa kwa awamu. Hivi ni vyombo vya kuficha ukweli. Kama uchambuzi mmoja wa ulaghai wa benki usiohusiana unavyobainisha, wahusika hutoa “nyaraka bandia za kisheria, picha za skrini za kumbukumbu za ndani, au marejeo ya madai ya mahitaji ya uzingatiaji wa sheria na kanuni” ili kudumisha dhana potofu ya mchakato unaoendelea. Muathiriwa, akiona sababu zinazosikika rasmi za ucheleweshaji, hushawishiwa kuwa na subira au “kuwekeza” kidogo zaidi ili kuvuka kikwazo. Ghiliba hii ya kisaikolojia hutegemea matumaini na gharama zilizokwisha tumika – kufikia wakati zuio na ucheleweshaji huo unapotajwa, waathiriwa mara nyingi tayari wamewekeza fedha nyingi na wana hamu kubwa ya kuamini kwamba malipo ya mwisho yako karibu.
Mipango ya Ulaghai ya IP-to-IP, S2S na Teleksi Iliyothibitishwa kwa Ufunguo wa Siri (KTT)
Ulaghai mwingi wa thamani kubwa hutumia tena istilahi za mifumo ya kibenki ya zamani au itifaki za ndani ili kuonekana halali. Teleksi iliyothibitishwa kwa ufunguo wa siri (KTT) – mfumo wa zamani wa telegrafu wa uthibitishaji wa benki uliotangulia SWIFT – ni mojawapo ya istilahi hizo ambazo bado huonekana katika ofa za ulaghai. Walaghai wanaweza kudai kuwa wanaweza kutuma fedha kwa “uhamisho wa KTT”, au kupitia njia za “IP/IP” au “Server-to-Server”, katika hali maalum. Ahadi hizo mara nyingi hujumuisha lugha ya siri: kwa mfano, “Tutafanya uhamisho wa kimataifa wa IP-to-IP usiopitia benki kuu” au marejeo ya “upakuaji wa seva za kimataifa”. Ofa yoyote ya kuhamisha fedha kupitia “seva ya kimataifa ya Swift” au mtandao binafsi ni ulaghai – katika fedha halali, hakuna mtandao tofauti wa ‘IP-to-IP’ au ‘KTT’ unaohamisha fedha taslimu nje ya njia zinazodhibitiwa. Istilahi hizi zinapotumika, bado hurejelea matumizi ya viwianishi na itifaki za kawaida za benki; muamala wowote halisi unaozitumia ungechakatwa tu na benki kwa taratibu za kawaida. Walaghai hutumia fumbo la vifupisho hivi kwa kuvikusanya pamoja (kwa mfano, “uhamisho wa leja wa Swift GPI IP/IP”) ili kuwachanganya wahanga. Kwa uhalisia, benki ikiidhinisha kweli uhamisho kwa njia yoyote – SWIFT, RTGS, au hata KTT iliyopitwa na wakati – itatoa kwa urahisi uthibitisho rasmi wa fedha kuhamishwa (kwa kawaida kwa njia ya uthibitisho wa SWIFT au taarifa ya kuwekewa fedha). Hivyo basi, kama mtaalamu mmoja wa sekta anavyoonya, iwapo mtu anadai kutuma mamilioni kupitia Ledger-to-Ledger, S2S, IP-IP, au KTT lakini hawezi kutoa uthibitisho wa kawaida wa benki kwamba fedha zilitolewa na kuwekwa, basi huu ni ulaghai. Kwa vitendo, benki za kisasa zimeacha KTT na njia zinazofanana nazo na kuhamia SWIFT; hivyo mhusika anayesisitiza kutumia KTT au uhamisho wa “IBAN-to-IBAN wa moja kwa moja” kuna uwezekano mkubwa kuwa si benki halisi au anajihusisha na udanganyifu. Aina hii ya ulaghai mara nyingi huingiliana na kile kinachoitwa ulaghai wa uwekezaji wa “prime bank” – walaghai hutaja hati za kigeni na njia za siri za uhamisho (kama KTT, “upakuaji wa mwongozo wa MT103/202”, n.k.) kama sehemu ya programu bandia za faida kubwa. Huwavutia wahanga kwa wazo la ufikiaji wa upendeleo wa taratibu maalum za benki baina ya benki, ilhali kwa kweli hakuna taasisi halali inayotambua njia hizo, zikiwa peke yake, kuwa halali.
Mbinu za Utendaji: Kujenga Mwonekano wa Kuaminika na Ghiliba za Kisaikolojia
Kuchanganya Ukweli na Uongo – Matumizi ya Ukweli wa Kiufundi wa Sehemu
Alama mahususi ya mipango hii ya ulaghai ni uchanganyaji wa kisanii wa istilahi halisi za kibenki na muktadha wa uongo. Walaghai hujenga mwonekano wa kuaminika kwa kuyajaza mawasiliano yao na dhana halisi – misimbo ya ujumbe wa SWIFT, lugha ya kibenki, istilahi za udhibiti – lakini hupotosha maana yake kwa ujanja au huunda mchanganyiko usiokuwepo. Kwa mfano, ombi linalosikika kuwa la kawaida kama, “Tutakutumia uhamisho wa MT103/202 wenye ufuatiliaji wa GPI,” hurejelea aina halisi za ujumbe (MT103 na MT202 COV) lakini linaweza kutumika kwa namna isiyo na maana ili kumdanganya muathiriwa. Walaghai wamejulikana kutangaza “upakuaji wa mkono wa MT103/202 wenye msimbo wa UETR” kama njia maalumu ya uhamisho – msemo usio na maana katika fedha halali, lakini unawavutia wasiofahamu SWIFT kwa sababu unasikika wa kitaalamu. Wataalamu wa usalama wanabainisha kwamba dai lolote la kupakua ujumbe wa SWIFT kwa mkono ni ishara ya hatari bila shaka, kwa kuwa “ujumbe wa SWIFT haupakuliwi kamwe kwa mkono katika utendaji halali… istilahi hii huibua ishara za hatari zinazohusishwa na mipango ya ulaghai inayohusisha ujumbe wa SWIFT ghushi au violezo vya mkono”. Vivyo hivyo, istilahi kama “uhamisho wa IP/IP,” “SWIFT ya seva-kwa-seva,” “skrini ya leja,” n.k., hutumia chembe ya ukweli wa kiufundi – benki zina leja na seva za ndani kweli – lakini hakuna njia tofauti ya kuhamisha fedha yenye majina hayo. Kwa kutumia lugha halisi ya kibenki nje ya muktadha wake, walaghai huwapa waathiriwa hisia kwamba wanashughulika na wataalamu wazoefu wa fedha na kwamba muamala unatumia taratibu rasmi. Waathiriwa mara nyingi hukosa ujuzi maalumu wa kutambua ni sehemu zipi za simulizi ni za uongo. Kwa mfano, muathiriwa anaweza kujua kwamba “SWIFT” hutumika kwa malipo ya kimataifa, hivyo mlaghai anapotoa nambari ya marejeleo ya ujumbe wa SWIFT au nakala ya MT103, shaka hupungua kwa muda. Ni mtu anayefahamu shughuli za kibenki pekee ndiye atakayegundua kutokulingana (kama vile muundo usio sahihi wa SWIFT, au ukweli kwamba SWIFT ACK haihakikishi ulipaji kukamilika). Matumizi haya ya kimkakati ya ukweli wa sehemu hufanya simulizi ya ulaghai ionekane yenye mantiki ya ndani, hata kama hatimaye haipiti uthibitisho huru wa benki.
Vichocheo vya Kisaikolojia: Uharaka, Upekee na Hofu
Zaidi ya muonekano wa kiufundi, mipango hii hutegemea sana ghiliba za kisaikolojia. Walaghai kwa kawaida huunda hisia ya dharura kubwa ili kuwazuia waathiriwa wasitulie wala kutafuta maoni ya pili. Maneno kama “Fedha lazima zidaiwe ndani ya saa 48 la sivyo zitarudishwa” au “Tuna muda mfupi kabla ya awamu hii kufungwa” humsukuma mwathiriwa kuchukua hatua (au kulipa) haraka. Dharura hii mara nyingi huambatana na madai ya upekee au usiri – mwathiriwa hufanywa ahisi bahati ya kushiriki katika mpango maalumu (kwa mfano, kupata “programu ya uhamishaji wa kibinafsi” au “njia mbadala ya uzingatiaji wa sheria inayojulikana kwa wateja wa daraja la juu pekee”). Walaghai wanaweza kutaja makubaliano ya kutofichua taarifa au kumwonya mwathiriwa asiwajulishe maafisa wa kawaida wa benki yake, wakiuonyesha tahadhari hiyo kama sehemu ya usiri wa hali ya juu. Kwa kweli, kumtenga mwathiriwa na wafanyakazi na washauri halisi wa benki ndiyo ufunguo wa mafanikio ya ulaghai huo. Hofu ni njia nyingine ya shinikizo: hofu ya kupoteza fursa kubwa, au hofu ya matokeo ya kisheria au kifedha iwapo atakosea utaratibu mgumu. Kwa mfano, baada ya mwathiriwa kutuma ada ya awali, mlaghai anaweza kudai “Fedha zako zimezuiliwa na idara ya uzingatiaji wa sheria ya benki kuu – tusipolitatua hili ndani ya siku 2, zitakamatwa kwa ajili ya uchunguzi wa utakatishaji fedha.” Hali hiyo ya kutisha inaweza kumsukuma mwathiriwa kutii chochote anachodai mlaghai baadaye (mara nyingi malipo mengine au nyaraka nyeti za kibinafsi), kwa hofu ya matatizo ya kisheria au kupoteza fedha zilizoahidiwa. Kwa kuyumbisha mwathiriwa kati ya kivutio (malipo makubwa yanayokaribia) na kitisho (tishio la kushindwa na kupoteza), walaghai huchosha mashaka na upinzani wa mwathiriwa. Mbinu hii wakati mwingine huitwa athari ya mguu mlangoni na gharama iliyozamishwa: ahadi na ada ndogo za awali husababisha kubwa zaidi, kwa kuwa katika kila hatua mwathiriwa huhakikishiwa kuwa lengo “liko karibu kufikiwa.” Kama ilivyoelezwa katika kisa kimoja, waathiriwa ambao “wamewekeza muda na fedha nyingi katika… muamala… hukataa kisaikolojia kukubali kuwa muamala huo ni ulaghai”. Kimsingi wao hufundishwa mantiki ya ndani ya ulaghai huo na wanaweza hata kupuuza maonyo ya nje, wakiamini kuwa vikwazo vyovyote ni taratibu za kawaida za kibenki. Mlaghai, anayecheza nafasi ya mtu wa ndani mwenye kusaidia, hukuza imani hii huku akijifanya kuchukizwa na ucheleweshaji. Kwa ufupi, ulaghai huu ni hila za kujenga imani kama ulivyo udanganyifu wa kiufundi – wahusika hudhibiti hisia ili kuimarisha hadithi ya uongo iliyojengwa kwa nyaraka bandia.
Kumshawishi Mwathirika Kuwa Fedha "Tayari Zipo"
Hatua muhimu katika ulaghai mwingi wa aina hii ni kumfanya mwathiriwa aamini kwamba fedha tayari zimetumwa au ziko njiani bila uwezekano wa kurudishwa. Mara mwathiriwa anapoamini kwamba kwa hakika anamiliki fedha zinazoingia (au mkopo huo), huwa na uwezekano mkubwa zaidi wa kutii madai yanayofuata. Walaghai hufanikisha hili kwa kutoa ushahidi bandia wa uthibitisho (kama ilivyojadiliwa awali) na kwa kutumia kauli zenye mamlaka kama vile, “Kwa mujibu wa idara yetu ya shughuli za ndani, hali ya uhamisho sasa ni umekamilika – fedha ziliondoka kwenye akaunti yetu jana.” Wanaweza hata kuonyesha picha za skrini za leja ya ndani ya benki yenye kiingizo cha debiti, au ujumbe wa SWIFT wenye hali ya “Completed”. Kwa mtu asiye mtaalamu, ushahidi kama huo unaashiria kwamba kikwazo lazima kiwe upande wa mpokeaji. Walaghai huimarisha wazo hili: “Huenda kitengo cha uzingatiaji wa sheria na kanuni cha benki yako kinazuia fedha hizo – sisi tumetimiza wajibu wetu.” Hili humfanya mwathiriwa afikirie mamilioni hayo kuwa tayari ni yake, yakiwa yamecheleweshwa kwa muda tu. Pia hutumika kuhamishia lawama – ikiwa fedha hazionekani, mwathiriwa huongozwa kushuku benki yake mwenyewe au wadhibiti, badala ya mtumaji. Katika baadhi ya mipango ya ulaghai (hasa ile inayohusisha “benki zisizounganishwa”), mlaghai hata humwagiza mwathiriwa aikabili benki yake kwa kutokubali uhamisho huo. Kama uchambuzi mmoja unavyobainisha, fedha zinaposhindwa kuonekana bila kuepukika kutoka kwa taasisi isiyounganishwa, mwendeshaji wa ulaghai atafanya “kuishutumu taasisi ya mpokeaji kwamba ‘imekataa’ hati hiyo,” na kumhimiza mwathiriwa atafute benki nyingine inayoweza kukubali muundo huo maalum. Mbinu hii haichukui muda tu bali inaweza kumnasa mwathiriwa zaidi: anaweza kutumia juhudi na fedha kufungua akaunti mpya au kuajiri washauri ili kutatua tatizo lisilokuwepo, huku mlaghai akiwa amekaa tu. Kwa ufupi, kwa kubuni dhana potofu kwamba fedha tayari ziko “ndani ya mfumo,” walaghai huugeuza mtazamo wa mwathiriwa kutoka swali “Je, hili ni la kweli?” hadi “Nitazitoaje fedha zangu?” – mabadiliko yenye nguvu yanayoendeleza ulaghai huo.
Kwa Nini Mipango Hii Haiwezi Kuwa Halali: Ulinganisho na Miundombinu Halisi
Licha ya ugumu wake, masimulizi yote ya ulaghai huu huanguka yakilinganishwa na utendaji halisi wa mifumo ya uhamisho kati ya benki. Mapitio mafupi ya muundo halisi wa uhamisho wa fedha (kutoka Sehemu ya 1) yanaonyesha wazi kwa nini ahadi zinazotolewa na walaghai haziwezekani:
- SWIFT ni Mfumo wa Kutuma Ujumbe, Si Hifadhi ya Fedha: Katika shughuli halali za kibenki, kutuma SWIFT MT103 kunamaanisha kwamba benki imetoa agizo la malipo, lakini hilo peke yake halihamishi fedha. Mtandao wa SWIFT hubeba agizo hilo hadi kwa benki mpokeaji, kama barua pepe iliyolindwa. Malipo ya mwisho hukamilishwa kupitia maingizo ya deni/mkopo katika akaunti za benki mwakilishi au mifumo ya RTGS ya benki kuu. Kwa hiyo, ulaghai wowote unaodokeza kwamba “MT103 yenyewe hubeba fedha” au kwamba mtu anaweza kwa urahisi kupakua fedha kutoka kwa ujumbe wa SWIFT una kasoro za msingi. Stakabadhi ya MT103 si sawa na fedha zilizo katika akaunti – benki mpokeaji bado lazima ilinganishe ujumbe huo na fedha halisi zilizoingia (mara nyingi kupitia malipo ya kufidia ya MT202 COV) kisha iweke fedha hizo kwenye akaunti. Walaghai hutegemea waathiriwa kutojua ufafanuzi huu. Kwa kweli, ikiwa malipo ya SWIFT yametumwa kweli, benki ya mnufaika inaweza kuyathibitisha moja kwa moja na salio litaonyesha malipo hayo; hakuna uingiliaji wa kiholela wa mikono unaohitajika ili “kupakua” muamala.
- Ujumbe wa SWIFT wa “Masharti” Hauhifadhi Fedha katika Escrow: Kama ilivyobainishwa, SWIFT MT103 haina utaratibu uliojengewa ndani wa kushikilia fedha kwa masharti. Mara MT103 halisi inapotekelezwa, akaunti ya benki inayotuma (nostro) hutozwa na benki ya mpokeaji inapaswa kumwekea mpokeaji fedha hizo (isipokuwa kukiwa na hitilafu). Benki haziwezi kuingiza vifungu vya kuchelewesha kuwekewa fedha hadi idhini zaidi zitolewe – hilo lingeharibu madhumuni ya SWIFT, ambayo ni malipo ya moja kwa moja. Hivyo basi, dhana ya malipo ya masharti iliyoanzishwa na matapeli inapingana na kanuni za ujumbe wa SWIFT. Mpangilio wowote kama huo ungehitaji escrow ya kisheria au barua ya mkopo (letter of credit), si maagizo ya SWIFT yaliyobadilishwa. Ndiyo maana benki zenye ujuzi hupuuza sehemu zisizo rasmi za “masharti” – zikipokea MT103, hudhani kwamba fedha zinapaswa kuwekwa bila masharti ya ziada. Kwa hiyo, mshirika wa biashara akipendekeza MT103 ya masharti kama dhamana, hiyo ni ishara dhahiri ya ulaghai au ya kutojua.
- Akaunti za Nostro/Vostro na Ukamilifu wa Malipo (Settlement Finality): Ili benki mbili halisi ziweze kuhamishiana fedha, kwa kawaida hutumia 1) uhusiano wa moja kwa moja wa akaunti (Nostro/Vostro), au 2) mfumo wa pamoja wa uwekaji hesabu na ulipaji (kama vile T2, Fedwire au mifumo ya SEPA ya uwekaji hesabu na ulipaji). Kwa vyovyote vile, uhamishaji halisi wa fedha huhitaji kutoa kiasi kutoka akaunti moja na kuweka kiasi hicho kwenye akaunti nyingine ndani ya mfumo wa kifedha. Matukio ya utapeli kama “ledger-kwa-ledger kati ya benki tofauti bila kutumia mtandao wowote” hupuuza ukweli kwamba benki isiyounganishwa, kwa mfano, na benki kuu au benki mwakilishi, haina utaratibu wowote wa kuweka fedha kwenye akaunti ya benki nyingine. Hadithi potofu ya Benki Zisizounganishwa inaonyesha hili: benki iliyo nje ya mtandao “inaweza tu kutuma ujumbe” lakini haiwezi kukamilisha malipo. Benki yoyote halali inayopokea ujumbe (KTT, SWIFT, au njia nyingine) kutoka taasisi isiyojulikana haitaweka kiasi kwenye akaunti isipokuwa fedha halisi zimepokelewa kupitia njia inayotambulika. Hii ndiyo sababu uhamishaji unaodaiwa na matapeli haujawahi kuonekana kwenye mfumo halisi wa kibenki – “miamala” hiyo haikuwahi kuchakatwa na taasisi ya uwekaji hesabu na ulipaji wala kuungwa mkono na ukwasi wowote wa akaunti. Zaidi ya hayo, istilahi kama “uhamishaji wa IBAN-kwa-IBAN” zinapotosha – IBAN ni kitambulisho cha akaunti tu. Uhamishaji kutoka IBAN moja hadi nyingine bado unahitaji njia ya malipo (SEPA, SWIFT, n.k.) kutekeleza uhamishaji huo. Hakuna benki itakayoweka kiasi kwenye IBAN kimiujiza kwa sababu tu mtu anasema amehamisha fedha ledger-kwa-ledger.
- Itifaki za Usalama na Uthibitisho: Benki halali zina ukaguzi madhubuti wa usalama. Kila kiasi kikubwa kinapohamishwa kupitia SWIFT au mifumo mingine, mtumaji na mpokeaji wote wana kumbukumbu. Benki ya mtumaji halali itatoa uthibitisho (kama vile ujumbe wa kukiri wa SWIFT au namba ya kumbukumbu) kwamba malipo yametumwa, na benki ya mpokeaji itakuwa na ujumbe unaolingana wa kuingia na hatimaye kiingilio cha kuwekwa kwenye akaunti. Ulaghai hubomoka unapochunguzwa kwa namna hiyo. Mhasiriwa akiuliza benki yake mwenyewe, kwa mfano, “Je, mnaweza kuthibitisha kuwa mna SWIFT ya USD milioni 5 inayoingia kutoka benki ya X?”, benki inaweza kuthibitisha haraka kama kuna chochote kinachosubiriwa. Katika visa vya ulaghai, jibu litakuwa hapana – hakuna kumbukumbu kwenye SWIFT wala mtandao wowote wa uhamisho huo. Walaghai huepuka kuwaruhusu waathiriwa kuthibitisha maelezo kwa kujitegemea kwa sababu hii hasa. Katika hali halali, ufuatiliaji kamili unawezekana: uhamisho wa SWIFT una Vitambulisho vya Kipekee vya Muamala wa Mwanzo hadi Mwisho (UETR) chini ya GPI, na benki huwasiliana kupitia njia rasmi pindi matatizo yanapotokea (kwa mfano kwa kutumia jumbe huru za SWIFT MT199/MT299 au maombi ya kufuta endapo kuna hitilafu). Walaghai badala yake hutegemea mawasiliano ya upande mmoja (kutoka kwao kwenda kwa mhasiriwa) na hukataa kuwahusisha maafisa halisi wa benki. Benki kuu, ikiwemo Benki Kuu ya Nigeria, zimetoa maonyo ya hadharani kuhusu hati bandia za SWIFT zinazodai kuonyesha fedha “zilizozuiliwa” na benki kuu; fedha zinapokuwa zimepotea kweli, mtumaji anapaswa kuomba benki yake mwenyewe ifuatilie au irudishe malipo hayo.
Kwa ufupi, tunapolinganisha uthibitishaji wa mzunguko uliofungwa na ukaguzi wa kimfumo wa benki halisi na asili ya ulaghai huu inayotegemea nyaraka na taratibu zisizo rasmi, tofauti ni dhahiri. Uhamisho halisi wa fedha huacha alama katika taasisi nyingi; hauwezi kufichwa nyuma ya taratibu zisizoeleweka wala kuthibitishwa kwa nyaraka zisizo rasmi pekee. Ndiyo maana mpango wowote unaomkatisha tamaa mwathirika asiulize moja kwa moja benki, au unaosisitiza “fedha ziko, ila hazionekani kwenye mifumo ya kawaida,” karibu hakika ni ulaghai. Hakuna uhamisho halali wa thamani kubwa utakaomtaka mpokeaji alipe ada za ziada ili kuachilia fedha, atafute benki maalumu za kupokea miundo “tofauti” ya ujumbe, au afuatilie upakuaji wa faili usioeleweka kwa mikono. Uhalisia una kanuni zilizo wazi na njia zilizofafanuliwa – pendekezo lolote linalokiuka hizo linapaswa kutazamwa kwa tahadhari ya hali ya juu.
Ishara za Tahadhari na Hatua za Kinga
Kutambua ulaghai huu kabla haujasababisha hasara ni jambo muhimu. Hapa chini tunaeleza viashiria vya hatari vinavyoonyesha kwamba mpango unaodaiwa wa uhamisho wa fedha ni wa ulaghai, pamoja na kupendekeza hatua za kinga kwa walengwa watarajiwa (hasa watu binafsi wenye utajiri mkubwa, taasisi, au wawezeshaji katika ufadhili wa biashara):
- Mbinu zisizo za kawaida za uhamishaji au matumizi ya istilahi za kijargon: Chukueni tahadhari iwapo mhusika wa upande wa pili anapendekeza uhamishaji kupitia njia isiyojulikana sana (kwa mfano “IP/IP ledger send”, “KTT wire”, “conditional SWIFT”) au anatumia mfululizo wa istilahi za kibenki ambazo kwa kawaida hazitumiki pamoja (kama vile “MT103/202 manual download”). Kama ilivyoonekana, walaghai mara nyingi hutumia vibaya vifupisho vya kibenki; miamala halali kwa kawaida hufuata taratibu za kawaida zinazoweza kuthibitishwa (uhamishaji wa kawaida wa SWIFT, uhamishaji wa ACH/SEPA, n.k.). Mkisikia istilahi ambazo mabenki au washauri wenu wenyewe wanaziona hazina maana au si za kawaida, simamisheni muamala na mfanye uchunguzi zaidi. Msidanganywe na istilahi za kiufundi – utata ni kipengele cha kuwavuruga wahusika kinachotumiwa kwa makusudi katika ulaghai wa aina hii.
- Shinikizo la Kulipa Ada au Gharama za Awali: Karibu mipango yote hii hatimaye humtaka mwathiriwa alipe kitu fulani kabla ya kupokea fedha – iwe ni kamisheni, "ada ya uzingatiaji wa sheria na kanuni", kodi, au gharama za kisheria. Katika uhamisho halali, mtumaji ndiye hulipa ada za uhamisho, na ukaguzi wa uzingatiaji wa sheria na kanuni hauhitaji malipo mapya ya kiholela kutoka kwa mnufaika. Msisitizo wa "malipo kidogo tu yanahitajika ili kuachilia mamilioni" ni alama ya kawaida ya ulaghai wa ada ya awali. Watu wenye utajiri mkubwa wanapaswa kuweka sera ya kusimamia: hakuna ada zisizotarajiwa bila uthibitisho huru. Ikiwa uhamisho mkubwa unadaiwa kukwama kwa sababu ya ada, wasiliana moja kwa moja na benki yako kabla ya kulipa chochote.
- Ukosefu wa Uthibitisho Huru: Ikiwa mtu anadai kukutumia fedha lakini benki yako mwenyewe haina kumbukumbu yoyote, chukulia hali hiyo kuwa ya kutiliwa shaka. Usikubali PDF au picha za skrini zilizotumwa kwa barua pepe kuwa ushahidi; badala yake, mwombe benki yako ifuatilie malipo yanayoingia kwa kutumia namba ya kumbukumbu inayodaiwa. Ujumbe bandia wa SWIFT ni jambo la kawaida na si ushahidi wa kuaminika. Pia, tilia shaka ikiwa mhusika mwingine anakataa kuhusisha benki yake ili kutoa uthibitisho wa moja kwa moja. Katika miamala halali, benki huwa tayari kuzungumza zenyewe kwa zenyewe au kutoa taarifa rasmi. Ukiambiwa “benki yetu haitazungumza nawe” au “hatuwezi kukupa mawasiliano ya mfanyakazi wa benki kutokana na wingi wa kazi/katibu muhtasi”, hiyo ni ishara ya hatari.
- Ahadi za Matokeo Yanayoonekana Mazuri Kupita Kiasi: Ulaghai mwingi wa aina hii huwasilishwa kama fursa za faida kubwa – kwa mfano, mwekezaji anayejitolea kutuma USD 50M kama mkopo wa riba ya chini, au mnunuzi aliye tayari kulipa bei ya juu kuliko ya soko kupitia uhamishaji maalum. Ulaghai wa programu za uwekezaji wa mapato ya juu pia huahidi marejesho makubwa kupitia shughuli za kibenki za “siri”. Tahadhari ni muhimu: uliza kwa nini mgeni au mshirika mpya anatumia njia tata za malipo au anatoa masharti yasiyo ya kawaida. Ikiwa simulizi inahusisha idhini maalum kutoka benki kuu, programu za siri za biashara, au fedha zisizo kwenye vitabu vya hesabu, huenda unashughulika na hadithi za kubuni. Zingatia methali: ikiwa jambo linaonekana zuri kupita kiasi, huenda si la kweli.
- Miundo Changamano ya Miamala yenye Hatua na Awamu Nyingi: Kuwa makini ikiwa muamala unaoonekana kuwa rahisi (kama vile malipo ya kielektroniki ya bidhaa au mchango wa uwekezaji) umepangwa katika hatua nyingi bila sababu dhahiri – kwa mfano, “awamu” za malipo, uhamisho wa awali wa “kuonyesha uwezo”, au jumbe zenye masharti. Walaghai mara nyingi hufanya mpango uwe changamano ili kuwachanganya waathiriwa na kuficha ukweli kwamba ahadi haina msingi. Kwa mfano, kudai “uthibitisho wa fedha kupitia MT799” au “MT103 ya taarifa ya awali” kabla ya malipo halisi, au kutuma kiasi kidogo kinachotolewa haraka, kunaweza kuwa hila za kujenga uaminifu. Sisitiza uwazi na urahisi; ukiwa na shaka, wasiliana na mtaalamu wa benki akague mchakato unaopendekezwa kabla ya kuendelea.
- Matumizi ya Barua Pepe Binafsi na Mawasiliano Yasiyo ya Kawaida: Uhamisho halisi wa fedha nyingi kati ya taasisi kwa kawaida hupangwa kwa utaratibu rasmi. Ikiwa mawasiliano yote yanapitia anwani za Gmail/Yahoo au programu za ujumbe na hakuna yoyote kwenye barua rasmi ya benki au njia rasmi, tilia shaka uhalali wake. Vilevile, ikiwa hati zilizotolewa zina kasoro (mfano, misimbo ya SWIFT isiyolingana, makosa ya tahajia katika majina ya benki, au istilahi zisizo sahihi), hizi ni dalili zaughushi. Watu binafsi wenye utajiri mkubwa wanapaswa kuhakikisha muamala wowote mkubwa unakaguliwa na timu yao ya kisheria au ya kibenki, ambayo ina uwezekano mkubwa wa kubaini kasoro kama hizo.
- Taasisi Zisizo na Hadhi ya Kibenki Inayoweza Kuthibitishwa: Kabla ya kufanya miamala, hasa ya kimataifa, fanya uchunguzi wa kina wa uhakiki kuhusu benki inayotuma au kupokea. Ikiwa huwezi kupata ushahidi kwamba taasisi hiyo ni benki yenye leseni inayoshiriki katika SWIFT au mifumo ya malipo inayojulikana, usikubali chombo chake cha kifedha. Kama ilivyoelezwa, baadhi ya ulaghai unahusisha “benki” hewa zinazodai uwezo mkubwa lakini si sehemu ya mtandao uliodhibitiwa. Ikiwa benki inayodaiwa haipatikani katika orodha ya BIC ya SWIFT au haina usimamizi wa kudhibiti ulio wazi, chukulia muamala wowote kutoka kwake kwa tahadhari kubwa sana.
Hatua za Kinga: Washiriki wa miamala ya thamani ya juu wanapaswa kuweka taratibu za ndani za kujilinda dhidi ya mbinu hizi za udanganyifu. Kwa mfano, ofa yoyote isiyoombwa ya uhamisho mkubwa wa fedha au uwekezaji inapaswa kuanzisha mchakato wa uchunguzi wa kina wa uhakiki ulioimarishwa: thibitisha utambulisho, washirikishe benki yako mapema, na ahitaji mipango ya escrow au escrow ya mtu wa tatu inapowezekana. Taasisi na wapatanishi wanaweza kuanzisha utaratibu wa uthibitishaji ambapo malipo yoyote ya SWIFT yanayozidi kiwango fulani lazima yathibitishwe na benki kwa simu ya kurudi au kwa kutumia ufuatiliaji wa SWIFT wenyewe (GPI) kabla bidhaa au fedha hazijaachiliwa upande wao. Kuwaelimisha wafanyakazi na wateja pia ni muhimu – waathirika wengi hunaswa kwa sababu ya kutofahamu taratibu za kibenki. Mafunzo ya mara kwa mara au waraka zinazoeleza kwamba “ujumbe wa SWIFT si sawa na fedha mkononi” na kuonya kuhusu aina hizi za udanganyifu zinaweza kujenga tahadhari. Ukiwa na shaka, wasiliana na wataalamu: kama inavyopendekezwa na wataalamu wa kupambana na udanganyifu, “pata taarifa kutoka benki yako mwenyewe kuhusu utaratibu kamili wa njia yoyote ya malipo inayopendekezwa na mshirika mpya wa biashara”. Iwapo mshirika huyo ni halali, hatajali ukihakiki jinsi fedha zitakavyohamishwa. Hatimaye, kumbuka kwamba miamala halali ya kifedha ya kiwango kikubwa hustahimili ukaguzi – udanganyifu huhitaji usiri na maamuzi ya haraka. Kuhimiza mazingira ambamo maswali na uthibitishaji hukaribishwa kutawakatisha tamaa walaghai wasikulenge tangu mwanzo.
Muhtasari
Mbinu za ulaghai zinazotumia dhana potofu kuhusu uhamishaji wa fedha kati ya benki ni ukumbusho mkubwa kwamba maarifa ndiyo kinga bora zaidi. Kwa kuchambua jinsi ulaghai huu unavyofanya kazi, kuanzia ujumbe bandia wa SWIFT na uhamishaji hewa wa “leja” hadi mitego ya uzingatiaji wa sheria na kanuni ya kughushi, tunaona mwelekeo mmoja unaofanana: wahalifu hutegemea ujinga wa mwathiriwa kuhusu mfumo halisi wa malipo. Uchambuzi huu wa kiuchunguzi unaonyesha kwamba kila madai yanayotolewa katika ulaghai wa aina hii yana hoja ya kuyakanusha iliyojengwa juu ya utendaji halisi wa kibenki, na kutambua tofauti hizo kunaweza kuwaokoa waathiriwa kutokana na hasara kubwa. Kwa wataalamu na wawekezaji, funzo ni kutowahi kukubali dai la kifedha kwa jinsi lilivyo, hata kama limejaa istilahi za kibenki kiasi gani. Uthibitisho huru kupitia njia rasmi na tahadhari yenye busara dhidi ya mbinu za “siri” vitafichua ulaghai huu kwa uhalisia wake. Kadiri biashara na fedha duniani zinavyozidi kuwa changamano, kuendelea kupata taarifa kuhusu mifumo mipya ya ulaghai ni jambo muhimu sana. Kwa kuunganisha uelewa, uchunguzi wa kina na kinga zilizoelezwa, waathiriwa watarajiwa wanaweza kuepuka mtego huu wa gharama kubwa wa ulaghai wa kisasa wa uhamishaji wa fedha kati ya benki, na hivyo kulinda uadilifu wa miamala yao dhidi ya hata udanganyifu unaoshawishi zaidi.
Hatua inayofuata
Omba kutambulishwa
Tueleze kwa mistari michache wewe ni nani na unachokusudia. Ombi lako huenda moja kwa moja kwa benki na hushughulikiwa kwa usiri.
Unapendelea kuzungumza? Weka miadi ya Mkutano wa Video wa dakika 30.