Uandikishaji wa Dhamana (Underwriting)
Katika mfumo wa kifedha unaozidi kuwa changamani na ulioungana, jukumu la uandikishaji wa dhamana (underwriting) hutumika kama nguzo muhimu, likisawazisha hatari na fursa. IFB, kwa kushiriki kama mwandikishaji ndani ya muungano au kikundi cha uandikishaji, ina nafasi ya maamuzi katika kuwezesha mtiririko wa mitaji, kuhakikisha utulivu wa kifedha, na kukuza ukuaji wa uchumi. Uchunguzi huu wa kina unachambua uendeshaji sahihi wa IFB katika nyanja ya uandikishaji wa dhamana, ukitoa uelewa wa kina zaidi wa umuhimu na mbinu yake.
Utata wa Uwekaji Dhamana wa Toleo (Underwriting)
Uandikishaji wa hatari (underwriting) – istilahi iliyoanzia London ya karne ya 17, ambapo bima za baharini katika Lloyd’s Coffee House ziliandika majina yao chini ya maelezo ya hatari – inaashiria dhamira ya kuchukua hatari kwa kubadilishana na malipo ya bima (premium). Ni msingi wa sekta ya fedha, ukiwa ndio tegemeo la mifumo ya bima, utoaji wa dhamana za kifedha na utoaji wa mikopo. Mchakato huu changamano unahusisha tathmini makini ya hatari, upangaji sahihi wa bei za bidhaa za kifedha, na usambazaji wa kimkakati wa dhamana za kifedha, yote yakilenga kuimarisha utulivu wa masoko ya fedha na kuyachochea kukua.
Taratibu za IFB za Uandikishaji wa Hatari Kulingana na Sekta
- Uandikishaji wa Bima Unaohusishwa: IFB haiandiki bima yenyewe. Pale muamala unapohitaji bima – kwa mfano bima ya mikopo, ya hatari za kisiasa au ya dhamana ya utekelezaji – IFB hufanya kazi na bima na madalali waliopewa leseni na hutathmini bima hiyo kama sehemu ya uchambuzi wake wa hatari.
- Udhamini wa Dhamana katika Soko la Dhamana: Kujihusisha kwa benki katika udhamini wa dhamana, hususan wakati wa Ofa za Awali za Umma (IPO) au katika kusimamia hati changamano za kifedha, kunaonyesha umahiri wake katika kutathmini hali ya soko, kupanga bei za dhamana kwa usahihi, na kuhakikisha zinasambazwa kwa mafanikio. Ndani ya kikundi cha udhamini, IFB hutumia nguvu ya pamoja ya kifedha na uelewa wa soko kuchukua kiasi kikubwa cha dhamana, na hivyo kupunguza hatari ya mtu mmoja mmoja na kuhakikisha mchakato mwepesi zaidi wa kukusanya mtaji kwa watoaji.
- Huduma za Kibenki na Uchambuzi wa Hatari za Mikopo (Underwriting): Jukumu la IFB katika uchambuzi wa hatari za mikopo linajumuisha tathmini ya kina ya ustahilifu wa waombaji wa mikopo. Hii inahusisha uchunguzi makini wa kumbukumbu za kifedha, uchambuzi wa uwezo wa kurejesha mikopo, na tathmini ya thamani ya dhamana. Kwa kushiriki katika kundi la underwriting, benki huimarisha uwezo wake wa kusambaza hatari ya mikopo katika wigo mpana zaidi, hivyo kulinda afya yake ya kifedha na kuwezesha utoaji mpana zaidi wa mikopo.
Kina cha Usimamizi wa Hatari
Katika kila moja ya sekta hizi, mbinu ya IFB ya uandikishaji wa dhamana (underwriting) inasisitizwa na dhamira thabiti ya usimamizi wa hatari. Hili halihusu tu kutambua na kupima hatari, bali pia usimamizi wa kimkakati wa hatari kupitia mseto wa uwekezaji, bima na mbinu za kujikinga dhidi ya hatari (hedging). Mfumo wa ushirikiano wa kikundi cha uandikishaji wa dhamana huimarisha zaidi juhudi hizi za usimamizi wa hatari, na kuwezesha mkakati wa kifedha unaostahimili zaidi na unaojirekebisha kulingana na hali.
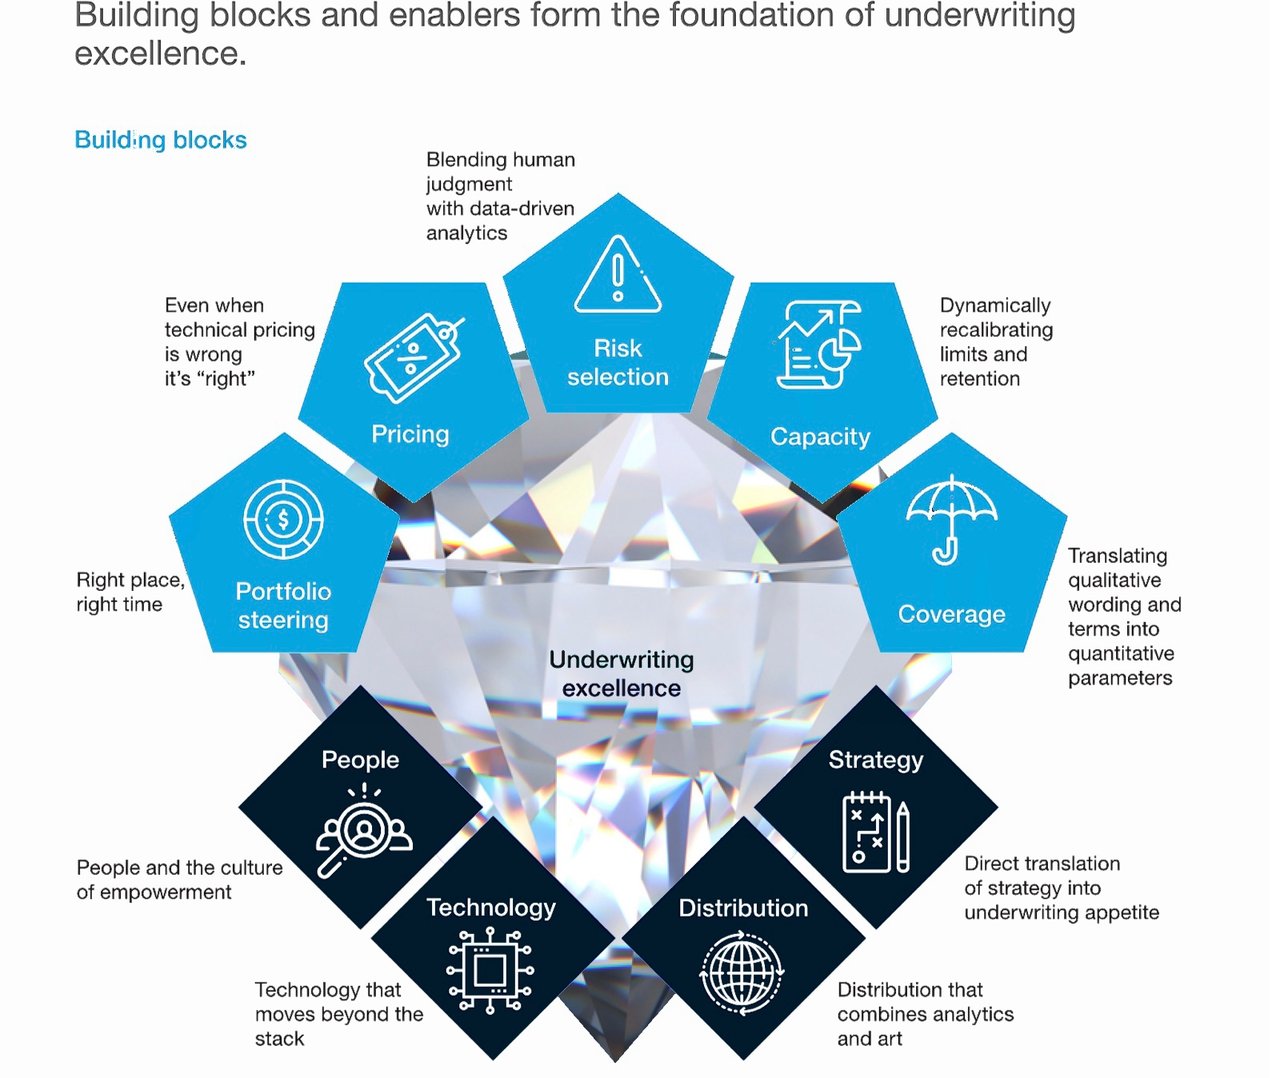
Kiini cha ubora wa uandikishaji wa hatari wa IFB ni miundombinu yake ya kiteknolojia na uchambuzi. Benki hutumia teknolojia za kisasa, ikiwa ni pamoja na akili bandia (AI) na uchambuzi wa data kubwa, ili kuboresha miundo yake ya tathmini ya hatari, kuongeza usahihi wa utabiri, na kurahisisha mchakato wa uandikishaji wa hatari. Teknolojia inasaidia, lakini haichukui nafasi ya uamuzi wa wachambuzi wenye uzoefu wa mikopo. Katika ulimwengu tata wa uandikishaji wa hatari, methali kwamba "hakuna fomula moja inayofaa kila hali kwa mafanikio" inaakisi ukweli kwa usahihi mkubwa. Kanuni hii inadhihirika wazi katika shughuli za IFB, ambapo mchakato wa uandikishaji wa hatari hurekebishwa kwa uangalifu ili kuhudumia wigo mpana wa sekta, kanda, ukubwa wa wateja, na ugumu wa bidhaa. Mtazamo wa benki unasisitiza umuhimu wa unyumbufu na usahihi katika taaluma hii yenye nyanja nyingi ya usimamizi wa hatari za kifedha.
Wigo Mpana wa Mahitaji ya Uandikishaji wa Dhamana
- Bima kwa Biashara Ndogo na za Kati: Kwa Biashara Ndogo na za Kati (SME), mahitaji kwa ujumla yanafanana zaidi, hivyo urahisi na uendeshaji wa kiotomatiki ndio nguzo kuu za uandikishaji bima wenye mafanikio. IFB hutumia mifumo ya hali ya juu ya kiteknolojia kurahisisha mchakato wa uandikishaji bima kwa SME, kuhakikisha ufanisi na urahisi wa kufikiwa huku ikidumisha kiwango cha juu cha usahihi katika tathmini ya hatari.
- Akaunti za Mashirika Makubwa: Tofauti kabisa na biashara ndogo na za kati (SME), mashirika makubwa huwa na mahitaji mengi maalum ya bima yanayohitaji mbinu iliyo sahihi zaidi. Mkakati wa IFB katika sekta hii unajulikana kwa uteuzi makini wa hatari, uundaji wa miundo ya bima ya kibunifu lakini ya tahadhari, na usimamizi stadi wa viwango vya bima. Mbinu hii maalum huhakikisha kuwa hatari za kipekee za mashirika makubwa zinadhibitiwa ipasavyo.
- Kampuni za Kati: Zikiwa katika nafasi ya kati isiyo wazi kati ya mashirika makubwa na biashara ndogo na za kati (SMEs), kampuni za kati zinawasilisha changamoto ya kipekee. Zinahitaji mbinu iliyorahisishwa zaidi kuliko ile inayotumika kwa akaunti kubwa ili ziendelee kuwa na gharama nafuu, lakini zinahitaji uchambuzi na upangaji wa kina zaidi kuliko SMEs. IFB inakidhi mahitaji haya kwa kuunganisha huduma zilizoundwa kulingana na mahitaji mahususi ya sekta, ikidumisha uwiano kati ya ubinafsishaji na ufanisi.
Zaidi ya Makundi ya Jadi
Mazingira ya uandikishaji wa dhamana (underwriting) yanapanuka zaidi ya makundi haya ya kawaida na kujumuisha sehemu mbalimbali maalumu, kila moja ikiwa na mahitaji yake tofauti:
- Programu Maalum na Mamlaka Yaliyokasimiwa: Hizi zinajumuisha mawakala wakuu wa jumla (managing general agents), makubaliano ya bima ya awali (binders), na mamlaka yaliyokasimiwa, yanayopatikana kupitia washirika maalum wenye leseni.
- Masoko ya Jumla na ya London: Sehemu hizi zinahitaji uelewa wa kina wa mienendo ya masoko ya kimataifa na maelezo ya kina ya udhibiti, na hufikiwa kupitia kampuni za bima na madalali walio na leseni.
- Bima Zisizo za Mali na Ajali (P&C): Hii inajumuisha maeneo kama hatari za kisiasa, dhamana za uaminifu (surety), na bidhaa nyingine maalumu za kifedha, ambapo IFB hufanya kazi na bima zilizopewa leseni na kutumia tathmini yake yenyewe ya mikopo.
- Bidhaa Zilizolengwa kwa Sekta: Kwa kutambua hatari za kipekee zinazoikabili sekta kama mazingira, ujenzi, usafiri wa baharini, usalama wa mtandaoni na nishati, IFB hubuni suluhisho za uandikishaji wa bima zinazolenga changamoto na hatari mahususi za sekta hizo.
Shughuli za IFB kama mdhamini wa uandikishaji ndani ya kundi la wadhamini ni mfano wa mbinu ya kisasa na yenye nguvu ya usimamizi wa hatari za kifedha na uwezeshaji wa mtaji. Kupitia mazoea mahsusi kwa kila sekta, usimamizi madhubuti wa hatari na zana za kisasa za uchambuzi, IFB inachangia utulivu wa miamala inayoidhamini.
Hatua inayofuata
Omba kutambulishwa
Tueleze kwa mistari michache wewe ni nani na unachokusudia. Ombi lako huenda moja kwa moja kwa benki na hushughulikiwa kwa usiri.
Unapendelea kuzungumza? Weka miadi ya Mkutano wa Video wa dakika 30.