Bidhaa za Mashirika
Ufadhili wa Vyombo vya Kifedha Vilivyopangiliwa
Ufadhili Unaoungwa Mkono na Hati za Dhamana
Biashara mara nyingi huwasiliana na International Finance Bank zikiamini kwamba dhamana ya benki, barua ya mkopo ya dharura (standby letter of credit) au chombo kingine cha kifedha kinachofanana nacho ni mali ya kifedha inayoweza kubadilishwa mara moja kuwa fedha taslimu. Dhana hii imeenea kutokana na miaka mingi ya matangazo ya kupotosha mtandaoni yanayokuza kile kinachoitwa "programu za monetisation", "SBLC za kukodi" na ahadi za upatikanaji wa fedha papo hapo.
Uhalisia ndani ya huduma za kibenki za kitaasisi ni tofauti kabisa.
Chombo cha kifedha si fedha. Ni ahadi ya kimkataba inayotolewa na taasisi ya kifedha chini ya masharti ya kisheria yaliyobainishwa. Iwapo ahadi hiyo ina thamani yoyote ya kibiashara ya ufadhili hutegemea si hati yenyewe pekee, bali pia taasisi iliyoitoa, sheria inayotawala, muamala wa msingi wa kibiashara, haki za mnufaika, hali za soko na utayari wa taasisi ya kifedha kukubali hatari zinazohusiana nayo.
Kwa sababu hiyo, International Finance Bank haiendeshi “programu ya kawaida ya kubadilisha mali kuwa fedha taslimu”. Kila muamala unaopendekezwa huchambuliwa mmoja mmoja na kufanyiwa tathmini pana ya kisheria, kibiashara, kiutendaji na kiudhibiti kabla ya muundo wowote wa ufadhili kuzingatiwa.
Katika visa vingi hitimisho ni kwamba chombo hicho, ingawa ni halisi, hakifai kwa ufadhili. Uhalisi pekee haujawahi kuwa wa kutosha.
Kwa hiyo, swali kuu si kama chombo kipo, bali kama kina uwezo wa kuunga mkono muamala halali wa ufadhili kwa mujibu wa mazoea yanayokubalika ya kibenki.
International Finance Bank hushughulikia kila pendekezo kwa mtazamo wa taasisi ya mikopo, si wa dalali. Lengo letu si kununua nyaraka, bali kubaini iwapo hati ya kifedha inaweza kuboresha kwa busara ubora wa mkopo wa muamala mpana zaidi wa kibiashara.
Pale inapofaa, hati inayokidhi vigezo inaweza kuchangia katika ufadhili wa biashara uliopangiliwa, ufadhili wa miradi, vifaa vya mtaji wa uendeshaji au mipango mingine ya ufadhili wa kitaasisi. Hati yenyewe haigeuki kuwa fedha taslimu. Badala yake, inaweza kuimarisha wasifu wa jumla wa mikopo wa muamala, na kuiwezesha Benki kutathmini ufadhili ambao vinginevyo haungekubalika kibiashara.
Tofauti hii ni ya msingi. Dhamana huunga mkono mkopo. Hazichukui nafasi ya mkopo wenyewe.
Kwa hiyo kila pendekezo huanza kwa uchunguzi wa kina wa uhakiki kamili.
Kwanza, Benki huthibitisha utambulisho na uhalali wa mwombaji, umiliki halisi wa muamala na madhumuni ya kibiashara yanayosababisha ombi la ufadhili. Uzingatiaji wa karibu hutolewa kwa shughuli za kiuchumi zinazohusika. Ufadhili unakusudiwa kuunga mkono biashara halisi, si uhandisi wa kifedha wa kubahatisha.
Mara baada ya mazingira ya kibiashara kueleweka, Benki hukagua kwa kujitegemea hati ya kifedha yenyewe. Mchakato huu unajumuisha uhakiki wa taasisi iliyotoa hati, uchambuzi wa uwezekano wa kutekelezwa kisheria, tathmini ya uhamishikaji pale unapohusika, mapitio ya kanuni zinazotumika na sheria inayotawala, uwezekano wa kiutendaji, masuala ya udhibiti, na hadhi ya jumla ya mkopo ya mtoaji.
Uthibitishaji huru ni sehemu muhimu ya mchakato huu. International Finance Bank haitegemei nyaraka zilizotolewa na waombaji, wasuluhishi au madalali pekee. Inapofaa, taarifa huthibitishwa moja kwa moja kupitia njia za kibenki au vyanzo vingine vya kitaasisi vinavyoaminika.
Ni baada tu ya kukamilika kwa kuridhisha kwa mapitio ya kisheria, ya uzingatiaji, ya kiutendaji na ya mikopo ndipo Benki huzingatia iwapo muundo wa ufadhili unaowezekana kibiashara upo.
Hata pale chombo kinapokuwa halisi, ufadhili unaweza bado kukataliwa. Uwezekano wa kibiashara hutegemea mambo mengi yanayovuka hati yenyewe, ikiwa ni pamoja na hatari ya mamlaka ya kisheria, uwezekano wa kutekelezeka, masuala ya ukwasi, mahitaji ya soko, mfiduo wa vikwazo, vizuizi vya udhibiti na sera za ndani za Benki za kudhibiti hatari.
Kwa sababu hiyo, International Finance Bank haiwezi kuonyesha mapema iwapo chombo chochote mahususi kitastahili kufadhiliwa, wala viwango vya awali vya ufadhili (advance rates) au miundo ya ufadhili haiwezi kujadiliwa kabla ya Uchunguzi wa Kina wa Uhakiki kukamilika.
Wateja watarajiwa wanapaswa kuwa waangalifu sana kuhusu mashirika yanayodai kwamba kila dhamana ya benki au barua ya mkopo ya dharura inaweza kugeuzwa kuwa fedha taslimu kiotomatiki kwa asilimia zilizoamuliwa awali za thamani yake ya usoni. Madai kama hayo hayafanani kabisa na utaratibu uliothibitishwa wa kibenki. Taasisi za kifedha zinazowajibika hutathmini kila muamala mmoja mmoja. Hazinunui vyombo vya kifedha kwa sababu tu vipo, wala hazitoi ahadi za ufadhili kabla ya kukamilisha uchambuzi huru.
Vivyo hivyo, International Finance Bank haishiriki katika mipango inayohusisha vyombo vya kifedha vya kukodi, programu zinazodaiwa kuwa za ubadilishaji wa mali kuwa fedha taslimu bila kurejeshewa dhidi ya mdhamini (non-recourse), miundo ya ufadhili inayoendeshwa na madalali, programu za uwekaji binafsi wa dhamana (private placement) zisizo na msingi halisi wa kibiashara, au mipangilio mingine inayokinzana na mazoea makini ya kibenki.
Lengo letu ni wazi: kubaini iwapo muamala unaopendekezwa una msingi imara wa kisheria, unahalalishwa kibiashara, unawezekana kiutendaji na unaendana na benki ya kitaasisi inayowajibika.
Pale masharti haya yanapotimizwa, International Finance Bank itashirikiana kwa karibu na mteja kuandaa suluhisho linalofaa la ufadhili. Pale yasipotimizwa, Benki itakataa pendekezo hilo bila kujali thamani ya kawaida ya hati iliyowasilishwa.
Mtazamo huu wa nidhamu hulinda si Benki pekee, bali pia wateja halali wanaotafuta huduma za kitaalamu za kibenki zinazozingatia uwazi, usimamizi wa hatari thabiti na viwango vya kibenki vinavyotambulika kimataifa.
Ufadhili Unaoungwa na Hati (“Ubadilishaji kuwa Fedha Taslimu”)
Neno monetisation hutumika sana katika fedha za kibiashara kuelezea mchakato wa kubadilisha mali au chombo cha kifedha kuwa ukwasi. Hata hivyo, kwa vitendo, neno hili mara nyingi hutumika kwa njia isiyo sahihi. Miamala mingi inayoelezwa kama “monetisation” kwa hakika ni mauzo kamili, ukombozi, mikopo inayoungwa mkono na dhamana, ufadhili wa dhamana za kifedha au vifaa vya mikopo vilivyopangiliwa. Kwa mtazamo wa kibenki, tofauti hizi ni muhimu kwa sababu kila aina ya muamala inasimamiwa na masuala tofauti ya kisheria, kibiashara na ya udhibiti.
Kwa hivyo, International Finance Bank haiendeshi “programu ya kawaida ya uchumaji wa mali”. Badala yake, kila muamala unaopendekezwa hupimwa mmoja mmoja ili kubaini kama mali fulani au chombo fulani cha kifedha kinaweza kuunga mkono kihalali muamala wa ufadhili. Kuwepo kwa chombo pekee hakuleti haki ya kupata ufadhili. Uhalisi, uwezekano wa kutekelezwa kisheria na thamani ya kibiashara ni masharti ya lazima lakini hayatoshi. Benki hutathmini muamala mzima, ikijumuisha mteja, madhumuni ya kibiashara yaliyo msingi wake, taasisi iliyotoa chombo, mahitaji ya udhibiti na sera za Benki yenyewe za mikopo na hatari.
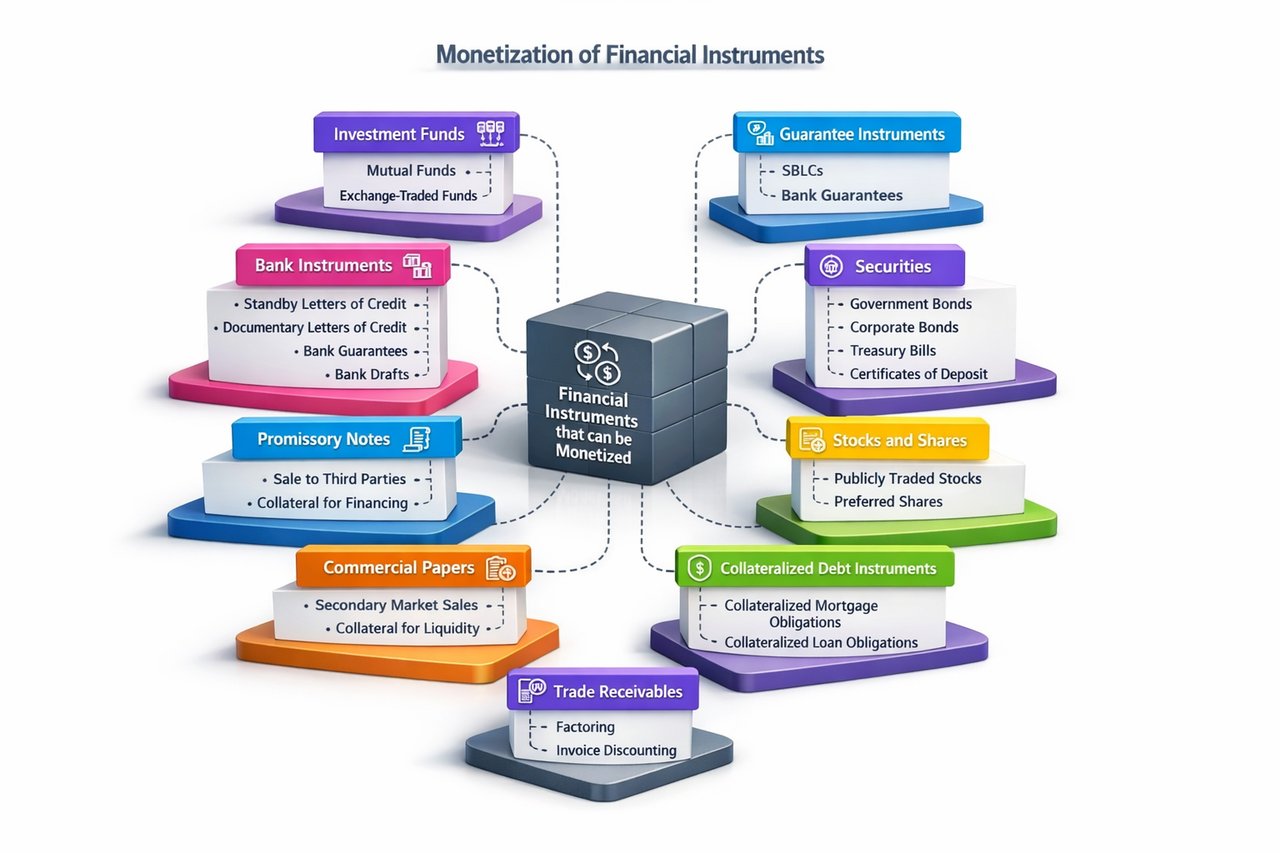
Muhtasari ufuatao unaelezea makundi makuu ya mali na vyombo vya kifedha ambavyo, katika mazingira yanayofaa, vinaweza kubadilishwa kuwa ukwasi au kuunga mkono ufadhili.
Hati za Kibenki
Vyombo vinavyotolewa na benki ni miongoni mwa bidhaa za kifedha zinazoeleweka vibaya mara nyingi zaidi. Barua ya Mkopo ya Dharura (Standby Letter of Credit - SBLC), Dhamana ya Benki (BG) au Barua ya Mkopo ya Nyaraka (DLC) si fedha taslimu, wala si dhamana ya uwekezaji inayoweza kuuzwa sokoni. Vyombo hivi ni ahadi za kimkataba zinazotolewa na benki chini ya masharti mahususi ya kisheria. Madhumuni yake makuu ni kusaidia miamala ya kibiashara kwa kutoa uhakika wa malipo au uboreshaji wa ubora wa mikopo, badala ya kutumika kama vyombo huru vya ufadhili.
Barua ya Mkopo ya Dharura (Standby Letter of Credit) isiyoweza kubatilishwa na isiyo na masharti, inayolipwa kwa madai ya moja kwa moja, iliyotolewa na benki yenye hadhi inayotambulika, kama vile Benki ya Kimfumo yenye Umuhimu wa Kimataifa (G-SIB), yenye daraja la ukadiriaji wa muda mrefu la uwekezaji, inaweza, katika mazingira machache ya kitaasisi, kukubaliwa kama dhamana ya ziada inayounga mkono kituo cha ufadhili kilichoandikiwa bima kando. Ufadhili hutolewa kwa kuzingatia ubora wa jumla wa mkopo wa muamala, na si kwa "kununua" au "kubadilisha kuwa fedha taslimu" SBLC yenyewe. SBLC zinazohusiana na utendaji, zinazolenga mradi mahususi au zenye masharti kwa ujumla hazifai kwa madhumuni hayo.
Vivyo hivyo, baadhi ya Dhamana za Benki safi na zisizo na masharti zinazolipwa kwa mahitaji, zinazotolewa na benki zenye viwango vya juu vya ukadiriaji, zinaweza wakati mwingine kutambuliwa kuwa dhamana ya ziada inayosaidia ufadhili uliopangiliwa. Kinyume chake, dhamana za utendaji, dhamana za malipo ya awali na dhamana nyingine mahususi za mkataba kwa ujumla hazifai kwa sababu thamani yake hutegemea utekelezaji wa mkataba msingi.
Barua za Mkopo za Nyaraka zina kazi tofauti kabisa. Huwezesha biashara ya kimataifa kwa kuhakikisha malipo dhidi ya nyaraka za usafirishaji zinazokidhi masharti. Ufadhili unaohusiana na mikopo ya nyaraka ni sehemu ya ufadhili wa biashara uliozoeleka na unaweza kujumuisha ufadhili wa kabla ya usafirishaji, ufadhili wa baada ya usafirishaji, upunguzaji wa thamani wa hundi zilizokubaliwa au huduma za uthibitisho. Ufadhili huo hubaki kutenganishwa na muamala wa kibiashara unaohusika na haujumuishi kugeuza Barua ya Mkopo yenyewe kuwa fedha.
Hundi za Benki pia si vyombo vya ufadhili. Ni vyombo vya malipo vinavyolipwa papo hapo, na kwa kawaida hukombolewa au kusafishwa kwa thamani yake ya jina badala ya kufadhiliwa.
Dhamana za Serikali na za Mashirika
Dhamana zinazouzwa sokoni zinazotolewa na serikali huru na mashirika yenye viwango vya juu vya ukadiriaji ni mojawapo ya aina zilizoimarika zaidi za dhamana ya mkopo katika masoko ya kimataifa ya fedha. Hati fungani za serikali, Hati za Hazina (Treasury Bills), Bubills, BTF na hati nyingine za madeni ya serikali zinazofanana nazo zinaweza kuuzwa katika soko la upili au kuwekwa rehani kama dhamana inayounga mkopo uliolindwa. Ukwasi wake, thamani yake na masharti ya ufadhili hutegemea hali ya soko, muda uliosalia hadi ukomavu, uwezo wa mtoaji kukopesheka na sera zinazotumika za dhamana.
Hati fungani za makampuni zinazotolewa na wakopaji wa daraja la uwekezaji zinaweza vivyo hivyo kuuzwa au kuwekwa rehani, ingawa masharti ya ufadhili huakisi ubora wa mtoaji, ukwasi wa soko na tofauti za viwango vya mikopo (credit spreads) zilizopo.
Vyeti vya Amana (Certificates of Deposit) vinavyotolewa na benki zinazodhibitiwa kwa kawaida hukomaa na kuwa fedha taslimu wakati wa ukombozi. Kulingana na masharti ya kimkataba, baadhi ya vyeti vinaweza pia kutumika kama dhamana ya mkopo uliodhaminiwa.
Dhamana za Hisa Zilizoorodheshwa
Hisa zinazouzwa hadharani zinaweza kubadilishwa kwa urahisi kuwa fedha taslimu kwa kuuzwa kwenye masoko ya dhamana yanayotambulika. Pia zinaweza kuunga mkono mikopo ya margin au vituo vya mikopo vinavyoungwa mkono na dhamana, kulingana na vigezo vya kustahili vya mkopeshaji husika, makato ya thamani ya dhamana na vikomo vya mkusanyiko. Hisa za upendeleo hutathminiwa kwa kanuni hizo hizo, ingawa ukwasi wake na ukubalikaji wake sokoni vinaweza kutofautiana.
Vyombo vya Madeni Vinavyoweza Kuhamishwa
Baadhi ya hati za ahadi ya malipo na hati za biashara zinazoweza kuhamishwa, zinazotolewa na serikali huru, taasisi za kifedha zinazodhibitiwa au wadaiwa wa mashirika wenye daraja la uwekezaji, zinaweza kuunga mkono ufadhili au kuuzwa katika masoko ya upili yaliyoimarika. Hati za ahadi ya malipo zinazotolewa kibinafsi zisizo na ubora wa mkopo wa kitaasisi au uwezo wa kuuzwa kwa kawaida hazina thamani yoyote ya dhamana au thamani ndogo sana, na mara chache hukubaliwa na taasisi za kifedha zinazodhibitiwa.
Bidhaa za Mikopo Zilizopangiliwa
Hati za mikopo zilizopangiliwa, ikiwa ni pamoja na Collateralised Mortgage Obligations (CMOs), Collateralised Loan Obligations (CLOs) na bidhaa kama hizo zilizounganishwa kwa dhamana, zinaweza kuwezesha ufadhili kupitia uuzaji katika soko la upili au ukopaji wenye dhamana. Thamani yake hutegemea ubora wa mkusanyiko wa mali msingi, ukwasi wa soko, viwango vya mikopo, ugumu wa muundo na utaratibu wa kisheria unaotumika kuhusu mtaji wa udhibiti. Kutokana na mambo haya, ufadhili dhidi ya bidhaa zilizopangiliwa mara nyingi huhusisha viwango vya tahadhari vya dhamana.
Mifuko ya Uwekezaji
Vipande katika mifuko ya uwekezaji iliyodhibitiwa ni kundi jingine la mali za kifedha zenye uwezo wa kuzalisha ukwasi. Mifuko ya pamoja isiyo na ukomo wa idadi ya vipande kwa kawaida hutoa ukwasi kupitia ukombozi wa vipande kwa msimamizi wa mfuko, ilhali mifuko yenye ukomo wa idadi ya vipande na Mifuko Inayouzwa Sokoni (ETF) inaweza kuuzwa katika masoko ya dhamana yanayotambuliwa. Katika hali fulani, uwekezaji huu unaweza pia kuunga mkono mikopo yenye dhamana.
Sera za Bima ya Maisha
Sera za bima ya maisha ya maisha yote zenye thamani ya kujiondoa inayoweza kuthibitishwa zinaweza kutoa ukwasi kupitia mikopo ya sera au kujiondoa kwa kampuni ya bima iliyozitoa. Katika mamlaka za kisheria ambako inaruhusiwa kisheria, baadhi ya sera pia zinaweza kuhamishwa kupitia miamala ya malipo ya mapema ya bima ya maisha. Mipango hiyo ni miamala ya bima na si huduma za kibenki.
Madai ya Biashara
Akaunti zinazopokelewa za kibiashara mara kwa mara huunga mkono ufadhili wa mtaji wa uendeshaji kupitia mbinu zilizothibitika za ufadhili wa akaunti zinazopokelewa. Uuzaji wa madeni (factoring) unahusisha kuuza akaunti zinazopokelewa kwa taasisi ya fedha au mnunuzi maalum wa madeni, huku upunguzaji wa ankara (invoice discounting) kwa kawaida ukihusisha kukopa kwa dhamana ya akaunti zinazopokelewa huku umiliki wa kisheria ukibaki kwa mkopaji. Mipango ya ufadhili wa mnyororo wa ugavi pia hutoa ukwasi kwa kutegemea ankara za kibiashara zilizothibitishwa. Kila muundo hutofautiana kisheria na kibiashara, lakini zote hutumikia lengo moja la kuharakisha mtiririko wa fedha taslimu kutoka kwa biashara halali.
Dhamana Zinazohusiana na Mali Isiyohamishika
Hisa za Real Estate Investment Trusts (REITs) zinazouzwa hadharani zinaweza kuuzwa katika masoko ya dhamana au kukubalika kama dhamana ya mkopo chini ya sera zinazofaa za utoaji mikopo. Vivyo hivyo, Mortgage-Backed Securities (MBS) hupata ukwasi kupitia biashara katika soko la upili au ufadhili wenye dhamana, kwa kuzingatia tathmini ya thamani, ustahiki wa kisheria na hali za soko.
Vyombo vya Derivative
Mikataba ya baadaye (futures) na chaguo (options) hupata thamani yake kutoka kwa mali msingi badala ya kuwakilisha mali kwa haki yake yenyewe. Ukwasi hupatikana kwa kawaida kwa kufunga nafasi au kutekeleza haki za kimkataba. Ingawa bidhaa derivatives zina nafasi muhimu katika masoko ya fedha, kwa ujumla hazichukuliwi kuwa dhamana huru isipokuwa zimejumuishwa katika mipango mipana ya usimamizi wa dhamana.
Umiliki wa Madini ya Thamani
Umiliki uliotengwa wa dhahabu, fedha na madini mengine ya thamani unaohifadhiwa kwa wahifadhi wanaotambulika unaweza kutoa ukwasi kupitia uuzaji au mikopo inayoungwa mkono na dhamana. Jambo la msingi ni umiliki wa kisheria wa madini yaliyotengwa mahsusi. Umiliki usiotengwa au vyeti vilivyotolewa na watu binafsi mara nyingi hutoa uhakika mdogo zaidi wa kisheria, na hivyo huenda visifae kutumiwa kama dhamana.
Nyaraka za Biashara
Baadhi ya nyaraka za kibiashara, ikiwa ni pamoja na Hati za Usafirishaji wa Mizigo (Bills of Lading) na Hati za Dhamana ya Mizigo (Trust Receipts), zina nafasi muhimu katika ufadhili wa biashara ya kimataifa. Nyaraka hizi huthibitisha umiliki, hifadhi au uhifadhi wa muda wa bidhaa, na zinaweza kuunga mkono vifaa vya ufadhili wa biashara kama sehemu ya muamala wa kibiashara unaohusika. Si mali za kifedha zinazojitegemea zenye uwezo wa kuzalisha ukwasi peke yake.
Barua za Fidia (Letters of Indemnity) vilevile hutumika kugawa hatari za kibiashara ndani ya miamala ya usafirishaji na vifaa. Ni ahadi za kimkataba badala ya mali za kifedha, na zina thamani tu ndani ya mahusiano ya kibiashara zilizotolewa kwa ajili yake.
Kanuni za Jumla
Bila kujali aina ya mali au chombo cha kifedha kinachowasilishwa, International Finance Bank hutumia kanuni zile zile za msingi. Kila muamala unaopendekezwa hutathminiwa kwa kuzingatia utekelezekaji wa kisheria, umiliki, uhamishikaji, ukubalifu kwa mujibu wa udhibiti, uhalisia wa kibiashara, ubora wa mkopo wa mtoaji, uuzikaji sokoni na uwezekano wa kiutendaji. Uchunguzi huru wa kina wa uhakiki hufanywa inapofaa, na Benki inahifadhi haki ya kupata taarifa moja kwa moja kutoka kwa taasisi zinazotoa au vyanzo vingine vya kuaminika.
Kuwepo kwa mali au chombo cha kifedha hakuhakikishi ufadhili, wala hakuweki kiwango cha awali cha mkopo au tathmini ya thamani kilichopangwa mapema. Masharti ya ufadhili huamuliwa tu baada ya kukamilika kwa mapitio kamili ya kisheria, ya uzingatiaji wa sheria na kanuni, ya uendeshaji na ya mikopo. Kulingana na asili ya muamala, suluhisho linalofaa zaidi linaweza kuwa uuzaji wa moja kwa moja, ukombozi, mkopo unaoungwa mkono na dhamana, ufadhili uliopangiliwa, ufadhili wa biashara au mpangilio mwingine wa ufadhili uliobuniwa mahsusi kwa malengo ya kibiashara ya mteja.
International Finance Bank imejitolea kwa huduma za kibenki za kitaasisi zenye busara. Kila muamala hutathminiwa kwa hoja zake binafsi, kwa lengo la kutoa suluhisho za ufadhili zilizo thabiti kisheria, zenye msingi wa kibiashara na zilizopangwa kitaalamu, kwa mujibu wa viwango vya kimataifa vya benki.
Barua za Mkopo za Nyaraka, hali maalum
Upunguzaji wa Thamani badala ya Ubadilishaji kuwa Fedha
Barua za Mkopo za Nyaraka zina nafasi ya kipekee katika huduma za benki za kimataifa. Ingawa neno monetisation hutumika mara kwa mara katika majadiliano ya kibiashara, halielezi kwa usahihi jinsi ukwasi unavyopatikana kutoka kwa Barua ya Mkopo ya Nyaraka. Katika utendaji wa kawaida wa kibenki, Barua ya Mkopo ya Nyaraka hainunuliwi, haiuzwi wala haibadilishwi kuwa fedha taslimu kama mali huru ya kifedha. Badala yake, ukwasi hupatikana kupitia upunguzaji wa thamani (discounting), mbinu iliyoimarika ya ufadhili wa biashara ambapo benki hutoa fedha mapema kwa kuegemea haki ya mnufaika ya kupokea malipo chini ya mkopo wa nyaraka unaozingatia masharti.
Katika muamala wa upunguzaji bei (discounting), benki hununua au hutoa malipo ya awali dhidi ya wajibu wa malipo ya baadaye unaowakilishwa na Barua ya Mkopo ya Nyaraka kwa punguzo lililokubaliwa. Mnufaika hupokea ukwasi wa papo hapo, huku benki ikichukua hatari ya malipo ya benki iliyotoa, kwa mujibu wa masharti ya barua hiyo ya mkopo na mkataba husika wa ufadhili. Kwa hiyo muamala huo ni ufadhili wa biashara na si ubadilishaji wa mali kuwa fedha taslimu kwa maana ya kawaida.
Kwa kuwa benki inayofadhili hubeba hatari za nyaraka na za mkopo kwa pamoja, upunguzaji wa thamani (discounting) unapatikana tu chini ya masharti yanayodhibitiwa kwa uangalifu mkubwa.
Benki Inayotoa Inayokubalika
Kwa kawaida, barua ya mkopo lazima itolewe, ithibitishwe au kuungwa mkono kwa njia nyingine na benki inayokubalika kwa taasisi ya ufadhili. Nguvu ya kifedha ya benki iliyotoa, sifa yake ya kimataifa, hadhi yake ya kisheria na hatari ya nchi ni sehemu muhimu ya tathmini ya mkopo. Pale benki iliyotoa inapochukuliwa kuwa haina uwezo wa kutosha wa kukopesheka, taasisi ya ufadhili inaweza kuhitaji uthibitisho kutoka kwa benki nyingine inayotambulika kimataifa kabla ya kuzingatia kupunguzia thamani (discounting).
Mkopo wa Nyaraka Usiobatilishwa
Barua ya Mkopo ya Nyaraka kwa kawaida inapaswa kuwa isiyobatilishika na ifuate kanuni zinazotambulika kimataifa, ambazo mara nyingi ni Kanuni na Taratibu za Kawaida za Mikopo ya Nyaraka (UCP 600) zilizochapishwa na Chemba ya Kimataifa ya Biashara (ICC). Kutobatilishika kunatoa uhakika kwamba benki mtoaji haiwezi kubadilisha au kufuta ahadi yake ya malipo kwa upande mmoja bila ridhaa ya pande zote zinazohusika.
Uzingatiaji wa Nyaraka
Benki hushughulika na nyaraka pekee, si bidhaa au huduma zinazohusika. Kwa hiyo, malipo hutegemea kikamilifu uwasilishaji wa nyaraka zinazozingatia kikamilifu masharti na vigezo vya Barua ya Mkopo ya Nyaraka (Documentary Letter of Credit). Hati za usafirishaji (bills of lading), ankara za kibiashara, vyeti vya bima, vyeti vya ukaguzi na nyaraka nyingine zozote zilizoainishwa lazima ziwasilishwe ndani ya muda uliowekwa na bila kasoro za msingi. Kasoro katika nyaraka zinaweza kuchelewesha, kupunguza au kuzuia kabisa malipo.
Muamala Halisi wa Kibiashara Unaosimamia Shughuli
Barua za Mkopo za Nyaraka zipo ili kuwezesha biashara halisi ya kimataifa. Kwa hiyo, upunguzaji wa thamani (discounting) unapatikana tu pale muamala wa kibiashara unaohusika ni halali, umeandikwa ipasavyo na una msingi halisi wa kiuchumi. Taasisi ya ufadhili kwa kawaida hupitia mazingira ya kibiashara, mipangilio ya kimkataba, nyaraka za usafirishaji na ushahidi mwingine unaothibitisha kuwa dai hilo linatokana na muamala halisi wa biashara au huduma.
Uhusiano wa Mteja na Uchunguzi wa Kina wa Uhakiki
Upunguzaji wa thamani (discounting) kwa kawaida hutolewa kwa wateja pekee ambao taasisi ya ufadhili imeanzisha nao uhusiano wa kibenki na ambao taratibu kamili za KYC, AML na CFT zimekamilika kwao. Taasisi ya ufadhili lazima ielewe shughuli za biashara za mteja, muundo wa umiliki, chanzo cha fedha na mwelekeo unaotarajiwa wa miamala kabla ya kutoa aina yoyote ya ufadhili wa biashara.
Upatikanaji kwa Ajili ya Majadiliano ya Kubadilishana (Negotiation)
Iwapo Barua ya Mkopo ya Nyaraka inaweza kuuzwa kwa punguzo (discounting) hutegemea masharti na vigezo vyake. Mikopo inayopatikana kwa njia ya kujadiliana (negotiation) kwa kawaida huruhusu benki iliyoteuliwa kujadili nyaraka zinazozingatia masharti kabla ya kurejeshewa fedha na benki iliyotoa mkopo. Katika hali nyingine, ufadhili unaweza kutegemea uthibitisho, mipango ya kurejesha fedha au makubaliano tofauti kati ya benki zinazohusika. Uhamishikaji, pale unapotumika, unahusu ubadilishaji wa walengwa na haupaswi kuchanganywa na uuzaji kwa punguzo wenyewe.
Kutokuwepo kwa Maslahi ya Dhamana Yanayokinzana
Pale ambapo dai linalotokana na Barua ya Mkopo ya Hati tayari limehamishiwa, limewekwa rehani au limebebeshwa mzigo mwingine wowote, taasisi ya kifedha inaweza kukataa kutoa ufadhili wa punguzo hadi hali ya kisheria itakapofafanuliwa. Benki lazima ihakikishe kwamba inapata maslahi yanayotekelezeka kisheria na yasiyobishaniwa katika dai linaloungwa mkono na ufadhili huo.
Masharti ya Kibiashara
Kiasi kinachotolewa chini ya kituo cha punguzo kinategemea mambo mengi ya kibiashara, ikiwa ni pamoja na ubora wa mikopo wa benki iliyotoa au inayothibitisha, muda wa mkopo, hatari ya nchi, hatari ya nyaraka, ukubwa wa muamala, hali za soko na uhusiano kwa ujumla na mteja. Kwa hivyo viwango vya mapema hutofautiana kutoka muamala mmoja hadi mwingine na haviwezi kuamuliwa kimbele kwa kurejelea asilimia isiyobadilika.
Uwasilishaji na Uchunguzi wa Nyaraka
Kabla ya fedha kutolewa, mnufaika lazima awasilishe nyaraka zinazohitajika kwa taasisi ya ufadhili. Benki huchunguza nyaraka kwa mujibu wa UCP 600 na taratibu zake za ndani. Baada ya kuridhika kwamba uwasilishaji unazingatia Barua ya Mkopo ya Nyaraka na mkataba wa ufadhili, benki inaweza kutoa fedha na baadaye kupata malipo ya kurudishiwa kutoka kwa benki iliyotoa au benki inayothibitisha wakati wa ukomavu au malipo.
Aina Mahususi ya Ufadhili wa Biashara
Kupunguza thamani (discounting) ya Barua ya Mkopo ya Hati ni mojawapo ya aina kongwe na zilizothibitishwa zaidi za ufadhili wa biashara ya kimataifa. Humwezesha msafirishaji nje kuharakisha mtiririko wa fedha huku akidumisha madhumuni ya msingi ya kisheria ya Barua ya Mkopo ya Hati kama utaratibu salama wa malipo.
Tofauti na kinachoitwa "programu za uchumaji" zinazotangazwa mara kwa mara kwenye Intaneti, upunguzaji wa thamani wa Barua ya Mkopo ya Nyaraka haujumuishi uuzaji, ubadilishaji wa mali kuwa dhamana wala biashara ya kubahatisha ya chombo chenyewe. Badala yake, unawakilisha ufadhili makini wa kibenki unaotegemea muamala wa kibiashara uliothibitishwa, nyaraka zinazozingatia kanuni, benki wenza wenye sifa njema na tathmini kamili ya mikopo. Kwa hiyo, unabaki kuwa huduma maalumu ya kibenki iliyotengwa kwa miamala halali ya kibiashara inayofanywa ndani ya viwango vinavyotambuliwa kimataifa vya benki na ufadhili wa biashara.
Barua za Mkopo za Dharura na Dhamana za Benki – Hali Maalum
Ufadhili Unaoungwa Mkono na Dhamana badala ya "Ubadilishaji kuwa Fedha"
Ni maeneo machache sana ya benki za kimataifa yanayozua kutoelewana kama kile kinachoitwa “uwekaji wa thamani ya fedha taslimu” (monetisation) wa Barua za Mkopo za Dharura (SBLC) na Dhamana za Benki (BG). Msemo huu hutumika sana katika masoko ya kibiashara na kwenye mtandao wa Intaneti, lakini haufafanui kwa usahihi jinsi taasisi za kifedha zilizodhibitiwa zinavyotathmini vyombo hivi.
SBLC au Dhamana ya Benki si mali ya kifedha inayolingana na fedha taslimu, dhamana inayoweza kuuzwa au hatifungani. Ni ahadi ya kimkataba ya masharti inayotolewa na benki ili kudhamini wajibu wa muombaji wake. Madhumuni yake makuu ni kutoa uhakikisho wa malipo au msaada wa mikopo endapo masharti maalum ya kimkataba yatatokea. Kwa hivyo, SBLC au BG kwa kawaida hainunuliwi, haiuzwi wala kubadilishwa moja kwa moja kuwa fedha taslimu.
Hata hivyo, katika mazingira machache ya kitaasisi, baadhi ya hati zenye ubora wa juu zinaweza kuunga mkono muamala tofauti wa ufadhili. Katika hali kama hizo, taasisi ya ufadhili haipati wala "kutoa fedha taslimu" dhidi ya hati yenyewe. Badala yake, hutathmini iwapo hati hiyo inaweza kutoa dhamana ya mkopo inayokubalika au uimarishaji wa mkopo kwa kituo cha mkopo kilichochunguzwa kwa umakini. Uamuzi wa ufadhili unatokana na ubora wa jumla wa muamala, si kwa kuwepo kwa hati peke yake.
Kwa sababu hiyo, International Finance Bank haiendeshi programu ya jumla ya kubadilisha SBLC au BG kuwa fedha taslimu. Kila pendekezo hutathminiwa mmoja mmoja kupitia uchunguzi kamili wa kisheria, kibiashara, kiutendaji na wa mikopo.
Uthibitisho Huru
Hatua ya kwanza ya tathmini yoyote ni uthibitishaji huru wa chombo husika na taasisi iliyokitoa. Uhalisi pekee hautoshi. Taasisi inayofadhili lazima pia ithibitishe kwamba benki iliyotoa chombo hicho ina leseni halali, ina uthabiti wa kifedha, inatambulika kimataifa na inakubalika chini ya sera zake za ndani za mikopo.
Uthibitisho unaweza kujumuisha uthibitisho wa moja kwa moja kupitia njia zilizoanzishwa za mawasiliano kati ya benki, uchunguzi wa nyaraka husika za utoaji, na mapitio ya hadhi ya udhibiti ya taasisi iliyotoa chombo, uwezo wake wa kukopesheka na hatari ya nchi. Hakuna uamuzi wa ufadhili unaofanywa kwa kutegemea tu nakala za nyaraka zilizotolewa na waombaji au madalali.
Asili ya Hati
Kisha sifa za kisheria za chombo huchunguzwa. Uangalifu wa kipekee hutolewa kwa kubaini iwapo ahadi hiyo haiwezi kubatilishwa, haina masharti pale inapofaa, inaweza kutekelezwa kisheria na iko chini ya kanuni za kimataifa za kibenki zinazotambuliwa kama vile ISP98 au UCP 600 pale zinapotumika.
Benki pia hupitia madhumuni ya hati husika. Dhamana za utekelezaji, dhamana za malipo ya awali, dhamana za zabuni na ahadi nyingine mahususi za mkataba kwa kawaida huwa na thamani ndogo au hazina thamani kabisa kama dhamana ya mkopo, kwa sababu uwezekano wa kuzitekeleza hutegemea matukio mahususi ya kimkataba. Kinyume chake, ahadi fulani safi za malipo ya madai zinazotolewa na benki za kimataifa zenye viwango vya juu vya ukadiriaji zinaweza, katika mazingira ya kipekee, kuzingatiwa kama sehemu moja ndani ya muundo mpana wa ufadhili.
Usuli wa Kibiashara
Muhimu vilevile ni muamala wa kibiashara unaohusika. Taasisi za ufadhili zinajali hasa kiini cha kiuchumi cha muamala unaopendekezwa badala ya thamani ya kawaida ya chombo husika. Kwa hiyo, mwombaji lazima aonyeshe madhumuni halali ya kibiashara ambayo ufadhili unaombwa kwa ajili yake, mahusiano ya kimkataba yanayohusika na matumizi yaliyokusudiwa ya mapato.
Miamala isiyo na maudhui halisi ya kibiashara, miundo ya ufadhili ya kubahatisha, au mipangilio iliyobuniwa kwa lengo la kuzalisha ukwasi pekee bila madhumuni ya kibiashara yanayotambulika, kwa kawaida hukataliwa.
Uchunguzi wa Kina wa Uhakiki wa Mteja
Kama ilivyo kwa kila uhusiano wa kibenki, taratibu kamili za KYC (Mjue Mteja Wako), AML (Kupambana na Utakatishaji wa Fedha Haramu) na CFT (Kupambana na Ufadhili wa Ugaidi) lazima zikamilishwe kabla pendekezo lolote la ufadhili halijaweza kuzingatiwa. Benki inapaswa kuthibitisha utambulisho wa mteja, umiliki halisi wa manufaa, chanzo cha utajiri, chanzo cha fedha na wasifu unaotarajiwa wa miamala. Uchunguzi wa Kina wa Uhakiki ulioimarishwa unaweza kuhitajika kulingana na mamlaka za kisheria, wenza wa miamala na sifa za muamala husika.
Tathmini ya Ustahili wa Mkopo
Baada ya mapitio ya kisheria na ya uzingatiaji wa sheria na kanuni kukamilika, Benki hufanya tathmini kamili ya mikopo. Uchambuzi huu hutathmini uimara wa kifedha wa taasisi inayotoa, utekelezekaji wa kisheria wa ahadi husika, hatari ya nchi na mamlaka ya kisheria, hali ya soko, muda wa muamala, muundo wa ulipaji, athari kwa mtaji wa udhibiti, na kiwango cha jumla cha hatari ambacho Benki iko tayari kukichukua.
Kuwepo kwa SBLC au BG halisi hakuhakikishi upatikanaji wa ufadhili. Vyombo vingi halisi havifai kwa mikopo inayoungwa mkono na dhamana ya ahadi kwa sababu muamala mzima haukidhi viwango vya busara vya kibenki.
Muundo wa Ufadhili
Endapo muamala unaopendekezwa utatimiza kwa mafanikio mahitaji yote ya kisheria, kibiashara, kiutendaji na ya mikopo, Benki inaweza kuzingatia kutoa kituo cha ufadhili kinachoungwa mkono kwa sehemu na hati hiyo. Kulingana na asili ya muamala, hii inaweza kuchukua sura ya mkopo uliopangiliwa, ufadhili wa mradi, ufadhili wa biashara, mkopo unaorejeshwa na kutumika upya, au kituo kingine cha ufadhili kilichojadiliwa kwa upekee.
Ufadhili unategemea uamuzi huru wa mikopo wa Benki, si asilimia yoyote iliyoamuliwa mapema ya thamani ya kawaida ya hati. Viwango vya awamu ya mkopo, thamani za dhamana, bei, masharti ya ulipaji na masharti mengine ya kibiashara hutofautiana kulingana na wasifu kamili wa hatari wa muamala na haviwezi kubainishwa kwa kurejelea asilimia za kawaida za soko.
Ufuatiliaji Endelevu
Baada ya kukamilika kwa muamala wa ufadhili, Benki inaendelea kufuatilia kituo cha mkopo na dhamana inayoungwa mkono katika kipindi chote cha muamala. Hii inajumuisha mapitio ya mara kwa mara ya taasisi iliyotoa chombo hicho, shughuli za msingi za kibiashara, maendeleo ya kidhibiti na mabadiliko yoyote ya msingi yanayoathiri utekelezekaji au thamani ya chombo kinachotoa uungaji mkono.
Pale ufadhili unapokuwa umelipwa kikamilifu na majukumu yote ya kimkataba yametimizwa, mipango ya dhamana huachiliwa kwa mujibu wa nyaraka za ufadhili.
Huduma za Kibenki za Kitaasisi Badala ya “Uchumaji wa Mapato” wa Mtandaoni
International Finance Bank haishiriki katika programu zinazohusisha SBLC za kukodishwa, utoaji wa fedha taslimu uliohakikishiwa, asilimia zisizobadilika za ubadilishaji kuwa fedha, miundo ya ufadhili inayoendeshwa na madalali, au mipango kama hiyo inayotangazwa mara kwa mara kwenye Intaneti. Madai kama hayo hayaakisi utaratibu uliothibitishwa wa kimataifa wa shughuli za kibenki.
Ufadhili halali unaoungwa mkono na Barua za Mkopo za Dharura (Standby Letters of Credit) au Dhamana za Benki ni aina maalumu ya mikopo ya kitaasisi inayohitaji uchambuzi kamili wa kisheria, uthibitishaji huru, uzingatiaji wa sheria na kanuni, uandikishaji makini wa hatari na uhalisia wa kibiashara. Taasisi ya ufadhili hutathmini muamala mzima, si hati iliyowasilishwa peke yake.
Ni pale tu masharti haya yanapotimizwa ndipo SBLC au BG inaweza kuchangia suluhisho la ufadhili lililopangwa kitaalamu na linalolingana na utaratibu mzuri wa kibenki wa kimataifa.
Mahitaji ya Nyaraka kwa Ufadhili Unaoungwa Mkono na Hati za Kifedha
Utangulizi
Ufadhili unaoungwa mkono na hati ni mchakato maalumu wa kibenki. Unaweza kujumuisha uuzaji, ukombozi, upunguzaji wa thamani (discounting) au ufadhili unaoungwa mkono na dhamana wa mali au hati ya kifedha inayokidhi vigezo. Katika lugha ya kibiashara, jambo hili mara nyingi huitwa “monetisation”, ingawa neno hilo mara nyingi halina usahihi na halipaswi kueleweka kama ubadilishaji wa kiotomatiki wa hati kuwa fedha taslimu.
International Finance Bank hutathmini kila muamala unaopendekezwa kivyake. Benki haitegemei kuwepo kwa hati peke yake. Hupitia mteja, muundo wa umiliki, madhumuni ya kibiashara, taasisi inayotoa hati, utekelezekaji wa kisheria, ukubalikaji wa kidhibiti, uuzikaji sokoni na ubora wa jumla wa mkopo wa muamala.
Hakuna chombo cha kifedha kinachozaa haki ya kupata ufadhili. Masharti ya ufadhili huzingatiwa tu baada ya kukamilika kwa uchunguzi wa kina wa uhakiki wa kisheria, wa uzingatiaji wa sheria na kanuni, wa kiutendaji na wa kikopo.
Uainishaji wa Wateja
Hatua ya kwanza ni kubainisha aina ya mwombaji. Mteja anaweza kuwa mtu binafsi, shirika, taasisi inayodhibitiwa, mfuko wa uwekezaji, trasti, ofisi ya familia au mpangilio mwingine wa kisheria. Uainishaji huu huamua mchakato wa kumpokea mteja, kiwango cha uchunguzi wa kina wa uhakiki kinachotumika na nyaraka zinazohitajika.
Wateja Binafsi lazima wawasilishe kitambulisho halali kilichotolewa na serikali, uthibitisho wa anwani ya makazi, taarifa za utambulisho wa kodi na ushahidi wa chanzo cha utajiri na chanzo cha fedha.
Wateja wa mashirika lazima watoe nyaraka za katiba ya kampuni, ushahidi wa usajili wa kampuni, dondoo za sasa za rejista ya makampuni, ushahidi wa watia saini walioidhinishwa, maazimio ya bodi au hati za uwakilishi wa kisheria zinazoidhinisha muamala, chati za umiliki, pamoja na nyaraka za utambulisho za wakurugenzi, maafisa, wanahisa na wamiliki wanufaika wa mwisho.
Wateja wa kitaasisi, wakiwemo taasisi za kifedha zinazodhibitiwa, mifuko ya uwekezaji na miundo ya uaminifu (trust), lazima watoe ushahidi wa hadhi yao ya udhibiti, leseni au usajili pale unapohusika, nyaraka za uundaji wa taasisi, nyaraka zinazoongoza taasisi, ushahidi wa watia saini walioidhinishwa, nyaraka za mfuko au trust, Legal Entity Identifier pale unapohusika, na uthibitisho kwamba muamala unaopendekezwa uko ndani ya mamlaka yao ya kisheria na maelekezo yao ya uwekezaji.
International Finance Bank hutumia uchunguzi wa kina ulioimarishwa pale ambapo muamala unahusisha miundo changamano ya umiliki, nchi zenye hatari kubwa, watu wenye nyadhifa za kisiasa, mifumo isiyo ya kawaida ya miamala, maeneo yaliyowekewa vikwazo, au hati ambazo asili yake haieleweki wazi.
Maelezo ya Chombo cha Kifedha
Mteja lazima atoe maelezo kamili ya chombo cha kifedha au mali inayopendekezwa kufadhiliwa. Hii inajumuisha aina ya chombo, thamani ya uso, sarafu, tarehe ya utoaji, tarehe ya ukomavu, mtoaji, sheria inayotawala, kanuni zinazotumika, namba ya kumbukumbu na taarifa yoyote ya rejista, uhifadhi au ulipaji na utatuzi.
Pale hati hiyo ni dhamana inayouzwa sokoni, mteja anapaswa kutoa ISIN, CUSIP, common code au kitambulisho kingine kinachotambulika cha dhamana, pamoja na ushahidi wa uhifadhi wa mali kupitia mhifadhi anayekubalika, mfumo wa ulinganishaji na ukamilishaji wa malipo, au mpatanishi wa kifedha aliyedhibitiwa.
Pale ambapo hati husika ni ahadi ya benki, kama vile Barua ya Mkopo ya Dharura (Standby Letter of Credit), Dhamana ya Benki, Dhamana ya Madai (Demand Guarantee) au Barua ya Mkopo ya Nyaraka (Documentary Letter of Credit), mteja lazima atoe maandishi kamili ya hati, taarifa za benki iliyoitoa, kanuni zinazotumika, tarehe ya kuisha muda, taarifa za mnufaika na marekebisho yote au mawasiliano yanayohusiana.
Pale ambapo mali ni dai la kupokelewa, polisi ya bima, maslahi katika mfuko wa uwekezaji, umiliki wa madini ya thamani au mali nyingine ya kifedha, mteja lazima atoe nyaraka husika za kimkataba, za uhifadhi, za tathmini ya thamani na za umiliki zinazotosheleza kwa ajili ya mapitio ya kisheria na ya kibiashara.
Benki inahifadhi haki ya kuamua kama chombo hicho kinaweza kuwa msingi wa ufadhili kabisa. Vyombo vingi ni halali lakini havifai kwa ufadhili wa benki.
Nyaraka za KYC, AML na Uzingatiaji wa Sheria na Kanuni
Kabla ya pendekezo lolote la ufadhili kuzingatiwa, International Finance Bank lazima ikamilishe taratibu za Know Your Customer, Anti-Money Laundering, Counter-Terrorist Financing na uzingatiaji wa vikwazo vya kimataifa.
Mteja lazima awasilishe nyaraka kamili za utambulisho, taarifa za umiliki halisi, matamko ya ukazi wa kodi, ushahidi wa chanzo cha utajiri, ushahidi wa chanzo cha fedha na maelezo wazi ya matumizi yaliyokusudiwa ya mapato.
Waombaji wa mashirika na taasisi wanapaswa kufichua wamiliki wote wa mwisho wanaonufaika, watu wenye udhibiti, wakurugenzi, watia saini walioidhinishwa na pande zote husika zilizounganishwa. Benki inaweza kuomba chati za kimuundo za shirika, rejista za wanahisa, hesabu zilizokaguliwa, nyaraka zilizowasilishwa kwa wadhibiti, hati za udhamini (trust deeds), nyaraka za mfuko wa uwekezaji au nyenzo zinazofanana nazo.
Mteja lazima afichue iwapo upande wowote katika muamala ni mtu aliye katika nafasi ya kisiasa inayomweka katika hatari ya ufisadi (PEP), amewekewa vikwazo, anahusika katika kesi mahakamani, anahusishwa na taarifa hasi za vyombo vya habari au ana uhusiano na mamlaka ya kisheria iliyozuiliwa.
International Finance Bank hufanya uchunguzi wake yenyewe dhidi ya vikwazo vya kimataifa, hifadhidata za watu mashuhuri wa kisiasa, vyanzo vya habari hasi, kumbukumbu za udhibiti na mifumo ya ndani ya usimamizi wa hatari. Benki inaweza kukataa muamala bila kutoa maelezo ya kina pale masuala ya uzingatiaji wa sheria na kanuni yanapojitokeza.
Ushahidi wa Hali ya Kifedha
Pale muamala unaopendekezwa unapohusisha ukopeshaji, ufadhili unaoungwa mkono na dhamana au kituo cha mkopo, Benki itatathmini hali ya kifedha ya mwombaji. Mteja anaweza kutakiwa kutoa taarifa za fedha zilizokaguliwa, hesabu za usimamizi, taarifa za benki, uthibitisho wa ukwasi, ripoti za mikopo, ratiba za madeni yaliyopo, taarifa za mali, mipango ya biashara, makadirio ya mtiririko wa fedha na ushahidi wa uwezo wa kulipa.
Kwa wateja wa mashirika, Benki inaweza kuomba taarifa za fedha za miaka miwili au mitatu ya fedha iliyotangulia, hesabu za muda wa kati, uthibitisho wa wakaguzi wa hesabu, mawasilisho ya kodi na maelezo ya mahusiano yaliyopo ya kibenki.
Kwa Wateja Binafsi, Benki inaweza kuomba taarifa ya thamani halisi ya mali, marejeo ya benki, taarifa za jalada la uwekezaji, nyaraka za kodi au uthibitisho kutoka kwa wahasibu huru.
Kwa wateja wa kitaasisi, Benki inaweza kuomba taarifa za mtaji wa udhibiti, mali zinazosimamiwa, kumbukumbu za utendaji wa mifuko ya uwekezaji, hesabu za mifuko zilizokaguliwa, uthibitisho kutoka kwa wahifadhi pamoja na nyaraka za wawekezaji au za mamlaka ya usimamizi.
Chombo imara hakiondoi hitaji la kuielewa hali ya kifedha ya mteja mwenyewe. Benki hutathmini muamala kwa ujumla wake.
Umiliki, Hatimiliki na Mizigo ya Kisheria
Mteja lazima athibitishe umiliki halali, haki ya kunufaika au udhibiti ulioidhinishwa juu ya hati au mali husika. Benki lazima iridhike kwamba mwombaji ana haki ya kisheria ya kuuza, kuweka rehani, kukabidhi, kupunguzia thamani (discount) au vinginevyo kutumia hati hiyo katika muundo wa ufadhili uliopendekezwa.
Ushahidi unaweza kujumuisha taarifa za uhifadhi wa mali, taarifa za akaunti, mikataba ya uhawilishaji, uthibitisho wa wanufaika, dondoo za rejista ya dhamana, nyaraka za umiliki, mikataba ya ununuzi, kumbukumbu za uhamisho au uthibitisho wa mtoaji.
Mteja lazima pia athibitishe kwamba chombo hicho hakina rehani, ahadi za dhamana, malipo yanayofungamana, uhamishaji wa haki, madai shindani, kesi mahakamani, amri za zuio, amri za kufungia wala mipango ya awali ya ufadhili. Inapohitajika, Benki inaweza kudai upekuzi wa rehani, uthibitisho kutoka kwa mhifadhi, uthibitisho kutoka kwa mtoaji, maoni ya kisheria au hati za kiapo.
Kizuizi, ukomo, rehani, uhamishaji, madai pinzani au kikwazo chochote cha kimkataba kilichopo lazima kifichuliwe. Kukosa kufichua mambo hayo kwa kawaida husababisha muamala kukataliwa mara moja.
Masharti ya Chombo na Mapitio ya Kisheria
Maandishi kamili ya kisheria ya hati husika lazima yawasilishwe kwa ajili ya mapitio. Benki itachambua sheria inayotawala, mamlaka ya mahakama, uwezekano wa kutekelezwa kisheria, uwezekano wa kuhamishwa, vikwazo vya kukabidhi, masharti ya malipo, vifungu vya kuisha muda, taratibu za marekebisho, mahitaji ya nyaraka na kifungu chochote kinachoathiri thamani ya hati hiyo kama dhamana ya mkopo.
Kwa Barua za Mkopo za Dharura (Standby Letters of Credit), ISP98 au UCP 600 zinaweza kuhusika kulingana na muundo. Kwa Dhamana za Madai (Demand Guarantees), URDG 758 inaweza kuhusika. Kwa Barua za Mkopo za Nyaraka, UCP 600 kwa kawaida ndiyo itakuwa mfumo unaotumika. Kwa dhamana za kifedha, Benki itapitia waraka wa toleo (prospectus), waraka wa matoleo (offering circular), mkataba wa dhamana (indenture), masharti na vigezo, mipango ya uhifadhi wa mali na vikwazo vya uhamishaji.
Benki haitaki kila hati iwe inayoweza kuhamishwa au kugawanywa. Sifa hizo zinaweza kuwa muhimu katika baadhi ya miundo lakini si sharti la jumla. Suala la msingi ni kama hati hiyo inatekelezeka kisheria na inafaa kibiashara kwa muundo wa ufadhili uliopendekezwa.
Uthibitisho Huru
International Finance Bank haitegemei nakala, picha za skrini, maelezo ya madalali au kauli za waombaji pekee. Benki hufanya uthibitisho huru inapofaa.
Kuhusu hati za benki, uthibitisho unaweza kufanyika kupitia mawasiliano yanayodhibitiwa kati ya benki na benki, uthibitisho wa moja kwa moja kutoka kwa taasisi husika, mawasiliano ya SWIFT yaliyothibitishwa uhalali wake, au njia nyingine zinazokubalika za mawasiliano kati ya benki.
Kwa dhamana za uwekezaji, uthibitishaji unaweza kufanyika kupitia wahifadhi wa mali, mifumo ya ukusanyaji na ulinganisho wa malipo, madalali waliodhibitiwa, wadhamini wa dhamana (trustees), mawakala wa malipo, mahali pa kuhifadhi dhamana, au mifumo ya data ya soko inayotambulika.
Kwa madai yanayopokelewa na mali zinazohusiana na biashara, uhakiki unaweza kuhusisha wadaiwa, wanunuzi, bima, wasafirishaji, kampuni za ukaguzi, nyaraka za forodha, nyaraka za usafirishaji au wahusika wengine wa muamala.
Benki inahifadhi haki ya kuwasiliana na taasisi zilizotoa hati, walinzi wa mali (custodians), washauri wa kisheria, wakaguzi wa hesabu, wadhamini (trustees), wadhibiti au wahusika wengine wa tatu wanaoaminika. Waombaji na wapatanishi hawapaswi kujaribu kudhibiti au kuzuia mchakato huru wa uhakiki wa Benki.
Maoni ya Kisheria na Mapitio ya Nje
Kulingana na muamala, International Finance Bank inaweza kuhitaji maoni huru ya kisheria kutoka kwa mawakili waliohitimu. Maoni hayo yanaweza kushughulikia mamlaka ya shirika, utolewaji halali, utekelezeka, umiliki, uhamishika, sheria inayotawala, utimilifu wa dhamana, vikwazo vya udhibiti, masuala ya kodi, masuala ya vikwazo vya kimataifa na uhalali wa muundo uliopendekezwa.
Pale ambapo mamlaka kadhaa za kisheria zinahusika, Benki inaweza kuhitaji maoni tofauti ya kisheria kutoka kwa mawakili katika mamlaka ya kisheria ya mteja, ya mtoaji, ya sheria inayosimamia hati husika, na ya mahali ambapo utekelezaji unaweza kufanyika.
Maoni ya kisheria lazima yatolewe na washauri wa kisheria wenye sifa njema wanaokubalika kwa Benki, na huenda yakahitaji kuelekezwa kwa International Finance Bank au kutegemewa wazi na Benki hiyo. Benki inaweza pia kuwateua washauri wake wa kisheria kwa gharama ya mteja pale inapofaa.
Mahitaji ya Udhibiti na ya Kuvuka Mipaka
Miamala inayohusisha ala za kifedha inaweza kuleta wajibu wa kisheria na udhibiti chini ya sheria za kibenki, dhamana na hisa, vikwazo, kodi, fedha za kigeni, uwekezaji, ulinzi wa data na kupambana na utakatishaji fedha.
Pale dhamana zinapohusika, Benki itazingatia kanuni zinazotumika za uwekaji wa binafsi, vikwazo vya uhamishaji, hati ya toleo kwa umma (prospectus), uhifadhi wa mali na uainishaji wa wawekezaji. Pale ufadhili wa biashara unapohusika, Benki itazingatia masharti yanayotumika ya biashara, forodha, usafirishaji, bima na vikwazo vya kimataifa. Pale malipo ya kuvuka mipaka yanapohusika, uwazi wa kodi, FATCA, CRS, kodi ya zuio na udhibiti wa fedha za kigeni vinaweza kuwa na umuhimu.
Mteja lazima atoe taarifa zote zinazohitajika kwa tathmini na utoaji wa ripoti za kisheria na kikanuni. Hizi zinaweza kujumuisha fomu za makazi ya kikodi, vyeti vya kujithibitisha vya CRS, fomu za FATCA, Kitambulisho cha Taasisi ya Kisheria (Legal Entity Identifier), namba za kodi za kampuni, usajili wa kikanuni, uthibitisho wa maagizo ya uwekezaji na kauli za kisheria za dhamana.
International Finance Bank haitaendelea na muamala wowote usioweza kupangiliwa ndani ya mfumo halali, wa uwazi na unaokubalika kiudhibiti.
Madhumuni ya Kibiashara na Matumizi ya Mapato
Mteja lazima atoe maelezo wazi kuhusu madhumuni ya kibiashara ya ufadhili unaopendekezwa na matumizi yaliyokusudiwa ya mapato. Ufadhili unakusudiwa kuunga mkono shughuli halali za kibiashara, uwekezaji, biashara, miradi, mtaji wa uendeshaji au usimamizi wa hazina.
Miamala iliyoundwa kwa lengo la kupata fedha taslimu kutoka kwa hati pekee, bila msingi halisi wa kiuchumi, haiwezekani kukidhi vigezo. Benki inaweza kuomba mikataba, ankara, nyaraka za mradi, mipango ya biashara, nyaraka za ununuzi wa kampuni, maagizo ya uwekezaji, ratiba za bajeti, mipango ya utoaji wa fedha au nyaraka nyingine zinazothibitisha mantiki ya kibiashara.
Matumizi ya mapato lazima yawe halali, ya uwazi na yanayoendana na wasifu wa biashara wa mteja.
Hati za Kibenki: Tangazo Maalum
Barua za Mkopo za Dharura (Standby Letters of Credit), Dhamana za Benki na ahadi zinazofanana za benki mara nyingi hueleweka vibaya. Hizi si sawa na fedha taslimu na hazigeuzwi kuwa fedha kiotomatiki. Ni wajibu wa kimkataba wa masharti unaotolewa kwa madhumuni yaliyoainishwa.
Katika mazingira machache, ahadi ya benki ya hadhi ya juu inaweza kuunga mkono muamala tofauti wa ufadhili kama dhamana ya ziada au uimarishaji wa mkopo. Benki itatathmini mtoaji, masharti, kanuni zinazoongoza, uwezekano wa kutekelezwa, hatari ya kimamlaka ya kisheria, madhumuni ya kibiashara na muundo wa urejeshaji.
International Finance Bank haishiriki katika programu za SBLC za kukodishwa, mipango ya uachiliaji wa fedha taslimu unaodhaminiwa, miundo ya ugeuzaji kuwa fedha inayoongozwa na madalali, ahadi za uwiano usiobadilika wa mkopo kwa thamani, programu za uwekaji wa kibinafsi zisizo na dhamira halisi ya kibiashara, wala mipango inayotegemea tu thamani ya uso ya chombo.
Masharti ya Kibiashara
International Finance Bank haichapishi viwango maalum vya mikopo ya awali, uwiano wa kawaida wa mkopo kwa thamani ya mali, wala majedwali ya bei yaliyopangwa mapema. Masharti ya kibiashara hutegemea aina ya mali, ubora wa mtoaji, uwezo wa kuuzika, uwezekano wa kutekelezwa kisheria, mamlaka ya kisheria, muda wa mkopo, chanzo cha ulipaji, muundo wa dhamana, wasifu wa mteja, matibabu ya kikanuni na hali ya soko iliyopo.
Masharti huzingatiwa tu baada ya kukamilika kwa uchunguzi wa kina wa uhakiki na idhini ya ndani. Hadi nyaraka rasmi zitakapotiwa saini na masharti yote ya awali kutimizwa, hakuna ahadi yoyote ya ufadhili iliyopo.
Muhtasari
Kifurushi kamili cha nyaraka ni muhimu kwa pendekezo lolote la ufadhili linalosaidiwa na hati ya dhamana. Mteja lazima atoe ushahidi wazi wa utambulisho, mamlaka, umiliki, asili halali ya fedha, madhumuni ya kibiashara, hali ya kifedha, uzingatiaji wa kanuni na ubora wa hati ya dhamana.
International Finance Bank hutumia taarifa hizi kubaini kama muamala unaopendekezwa ni halali kisheria, una sababu za kibiashara, unaweza kutekelezwa kiutendaji na unaendana na mwenendo makini wa kibenki wa kitaasisi.
Mchakato wa Benki ni mkali kwa makusudi. Unamlinda mteja, Benki na uadilifu wa mfumo wa kifedha. Miamala halisi yenye pande zilizo wazi, hati zinazoweza kuthibitishwa na msingi halali wa kibiashara inaweza kupitiwa kitaalamu. Mapendekezo yasiyokamilika, yasiyo wazi, ya kubahatisha au yanayoendeshwa na madalali hayataendelea.
Hatua inayofuata
Omba kutambulishwa
Tueleze kwa mistari michache wewe ni nani na unachokusudia. Ombi lako huenda moja kwa moja kwa benki na hushughulikiwa kwa usiri.
Unapendelea kuzungumza? Weka miadi ya Mkutano wa Video wa dakika 30.