Akaunti kwa Sekta ya Almasi
Akaunti zetu za almasi ni akaunti za uhifadhi wa almasi halisi, zinazofanana na akaunti za madini ya thamani. Sekta ya benki ni muhimu kwa tasnia ya almasi, kwani wafanyabiashara hutegemea huduma za kibenki katika shughuli zao, hasa kwa kuhamisha fedha ili kufanya biashara.
Hivi karibuni, hata hivyo, wafanyabiashara wa almasi wamekabiliwa na changamoto zinazohusiana na huduma za kibenki. Kutokana na kuongezeka kwa ukaguzi wa kisheria na wasiwasi kuhusu utakatishaji fedha, baadhi ya benki zimekuwa na tahadhari katika kutoa huduma kwa sekta ya almasi. Hali hii imesababisha matatizo kama vile benki kufunga akaunti au kukataa kutoa huduma za msingi kwa wafanyabiashara wa almasi. Changamoto hizi hazihusu nchi au kanda moja mahususi, bali zimeripotiwa duniani kote, kwa mfano nchini Ubelgiji.
Wafanyabiashara wa almasi wanahitaji utunzaji madhubuti wa kumbukumbu na ukaguzi kutokana na kashfa za zamani na kanuni, kama vile Mpango wa Uthibitishaji wa Kimberley (unaotumika tangu 2003), unaolenga kuzuia biashara ya almasi za migogoro.
Wafanyabiashara wa almasi, kama biashara nyingine nyingi, hutegemea huduma mbalimbali za kibenki kuunga mkono shughuli zao. Zifuatazo ni baadhi ya huduma kuu zilizo muhimu hasa kwa wafanyabiashara wa almasi:
- Huduma za Miamala: Wafanyabiashara wa almasi wanahitaji kuweza kufanya na kupokea malipo, ndani ya nchi na kimataifa. Hii inajumuisha uhamisho wa kielektroniki wa fedha na, pale inaporuhusiwa, huduma za hundi. Huduma hizi ni muhimu kwa ununuzi kutoka kwa wasambazaji, uuzaji kwa wateja, na usimamizi wa matumizi ya kila siku.
- Huduma za Fedha za Kigeni: Biashara ya almasi ni sekta ya kimataifa, hivyo wafanyabiashara mara nyingi huhitaji kubadilisha sarafu. Benki zinaweza kutoa huduma za fedha za kigeni ili kuwezesha miamala hii, zikitoa viwango vya ushindani na kuhakikisha kuwa biashara zinatekelezwa kwa wakati.
- Ufadhili wa Biashara: Hii inaweza kujumuisha huduma mbalimbali zilizoundwa kuwezesha biashara ya kimataifa, kama vile barua za mkopo, zinazotoa uhakikisho wa malipo kwa wasambazaji, na ufadhili wa ankara, unaoweza kusaidia wafanyabiashara kusimamia mtiririko wa fedha taslimu kwa kutoa malipo ya awali kwa ankara.
- Mikopo na Vifaa vya Mikopo: Wafanyabiashara wa almasi wanaweza kuhitaji upatikanaji wa mikopo ili kugharamia ununuzi wa bidhaa, kuwekeza katika vifaa vipya, au kufidia gharama za uendeshaji. Hii inaweza kuwa katika mfumo wa mikopo ya biashara, mistari ya mkopo, au vifaa vya overdraft.
- Huduma za Uhifadhi Salama na Uhifadhi wa Mali: Ingawa kwa kawaida benki hazitoi akaunti mahususi za kuhifadhi almasi halisi, hutoa masanduku salama ya kuhifadhia vitu vya thamani ambamo wafanyabiashara wanaweza kuhifadhi kwa usalama vitu vya thamani, ikiwemo almasi.
- Huduma za ushauri: Benki mara nyingi hutoa huduma za ushauri kusaidia biashara kusimamia fedha zao na kupanga kwa siku zijazo. Hii inaweza kujumuisha ushauri kuhusu usimamizi wa mtiririko wa fedha, kudhibiti hatari ya fedha za kigeni, au kupanga upanuzi wa biashara, pamoja na changamoto zinazohusu utakatishaji wa fedha haramu na hatari nyinginezo.
Kutokana na changamoto hizi, tunaendelea kutoa huduma zetu kwa Sekta ya Almasi.
Muundo elekezi wa gharama
Gharama za uhifadhi wa almasi (vifurushi vikubwa, vyenye thamani ya haki ya soko ya USD milioni 10 au zaidi)
| Kijenzi cha gharama | Msingi wa kawaida wa bei | Kiwango (USD) |
|---|---|---|
| Kuwapokea wateja wapya na uzingatiaji wa sheria na kanuni | Ada ya kudumu au 0.02%–0.05% ya thamani halali ya soko (kiwango cha chini takriban 5,000) | 5,000–25,000 |
| Uthibitishaji wa uhalisi na ukaguzi upya wa maabara | Kwa kila jiwe (USD 100–300) au 0.10% ya thamani ya haki ya soko (FMV) kwa vifurushi vingi | 10,000–75,000 |
| Utoaji wa SKR | Ada ya kiwango maalumu pamoja na uthibitishaji wa mthibitishaji (ikihitajika) | 10,000–20,000 |
| Uhifadhi katika vyumba vya hifadhi salama na uhifadhi wa mali | 0.15%–0.40% kwa mwaka ya thamani iliyokatiwa bima | 15,000–400,000 kwa mwaka |
| Bima (jewellers’ block) | 0.30%–1.00% kwa mwaka ya thamani iliyokatiwa bima; kiasi cha kukatwa kwa kawaida ni 1% (kiwango cha chini 100,000) | 30,000–1,000,000 kwa mwaka |
| Ukaguzi na tathmini upya ya mara kwa mara | 0.02%–0.05% kwa mwaka ya FMV | 2,000–50,000 kwa mwaka |
| Huduma maalum (usafirishaji kwa wasafirishaji, ushughulikiaji maalum, maoni ya kisheria) | Kwa gharama halisi pamoja na pambizo ya usimamizi ya 10%–15% | Inayobadilika |
Mfano halisi wa kielelezo
Kwingineko ya almasi za ubora wa juu yenye thamani ya USD milioni 25 inayohifadhiwa kwa mwaka mmoja chini ya masharti ya kawaida kwa kawaida itatozwa:
- Ada ya Kujiunga na SKR ≈ USD 30 k (0.12 %)*
- Sampuli ya uthibitishaji ≈ USD 25 k (0.10 %)
- Uhifadhi katika chumba maalum cha usalama (0.25 %) ≈ USD 62.5 k
- Bima (0.55 %) ≈ USD 137.5 k
- Ukaguzi na tathmini upya ≈ USD 10 k
Gharama ya jumla ya mwaka wa 1 ≈ USD 265 k (≈ 1.06 % ya FMV).
Miaka inayofuata haitajumuisha ada ya mara moja ya kuanzisha huduma/SKR, hivyo kupunguza gharama ya kila mwaka hadi takriban 0.8 %.
Utaratibu unaopendekezwa kwa SKR
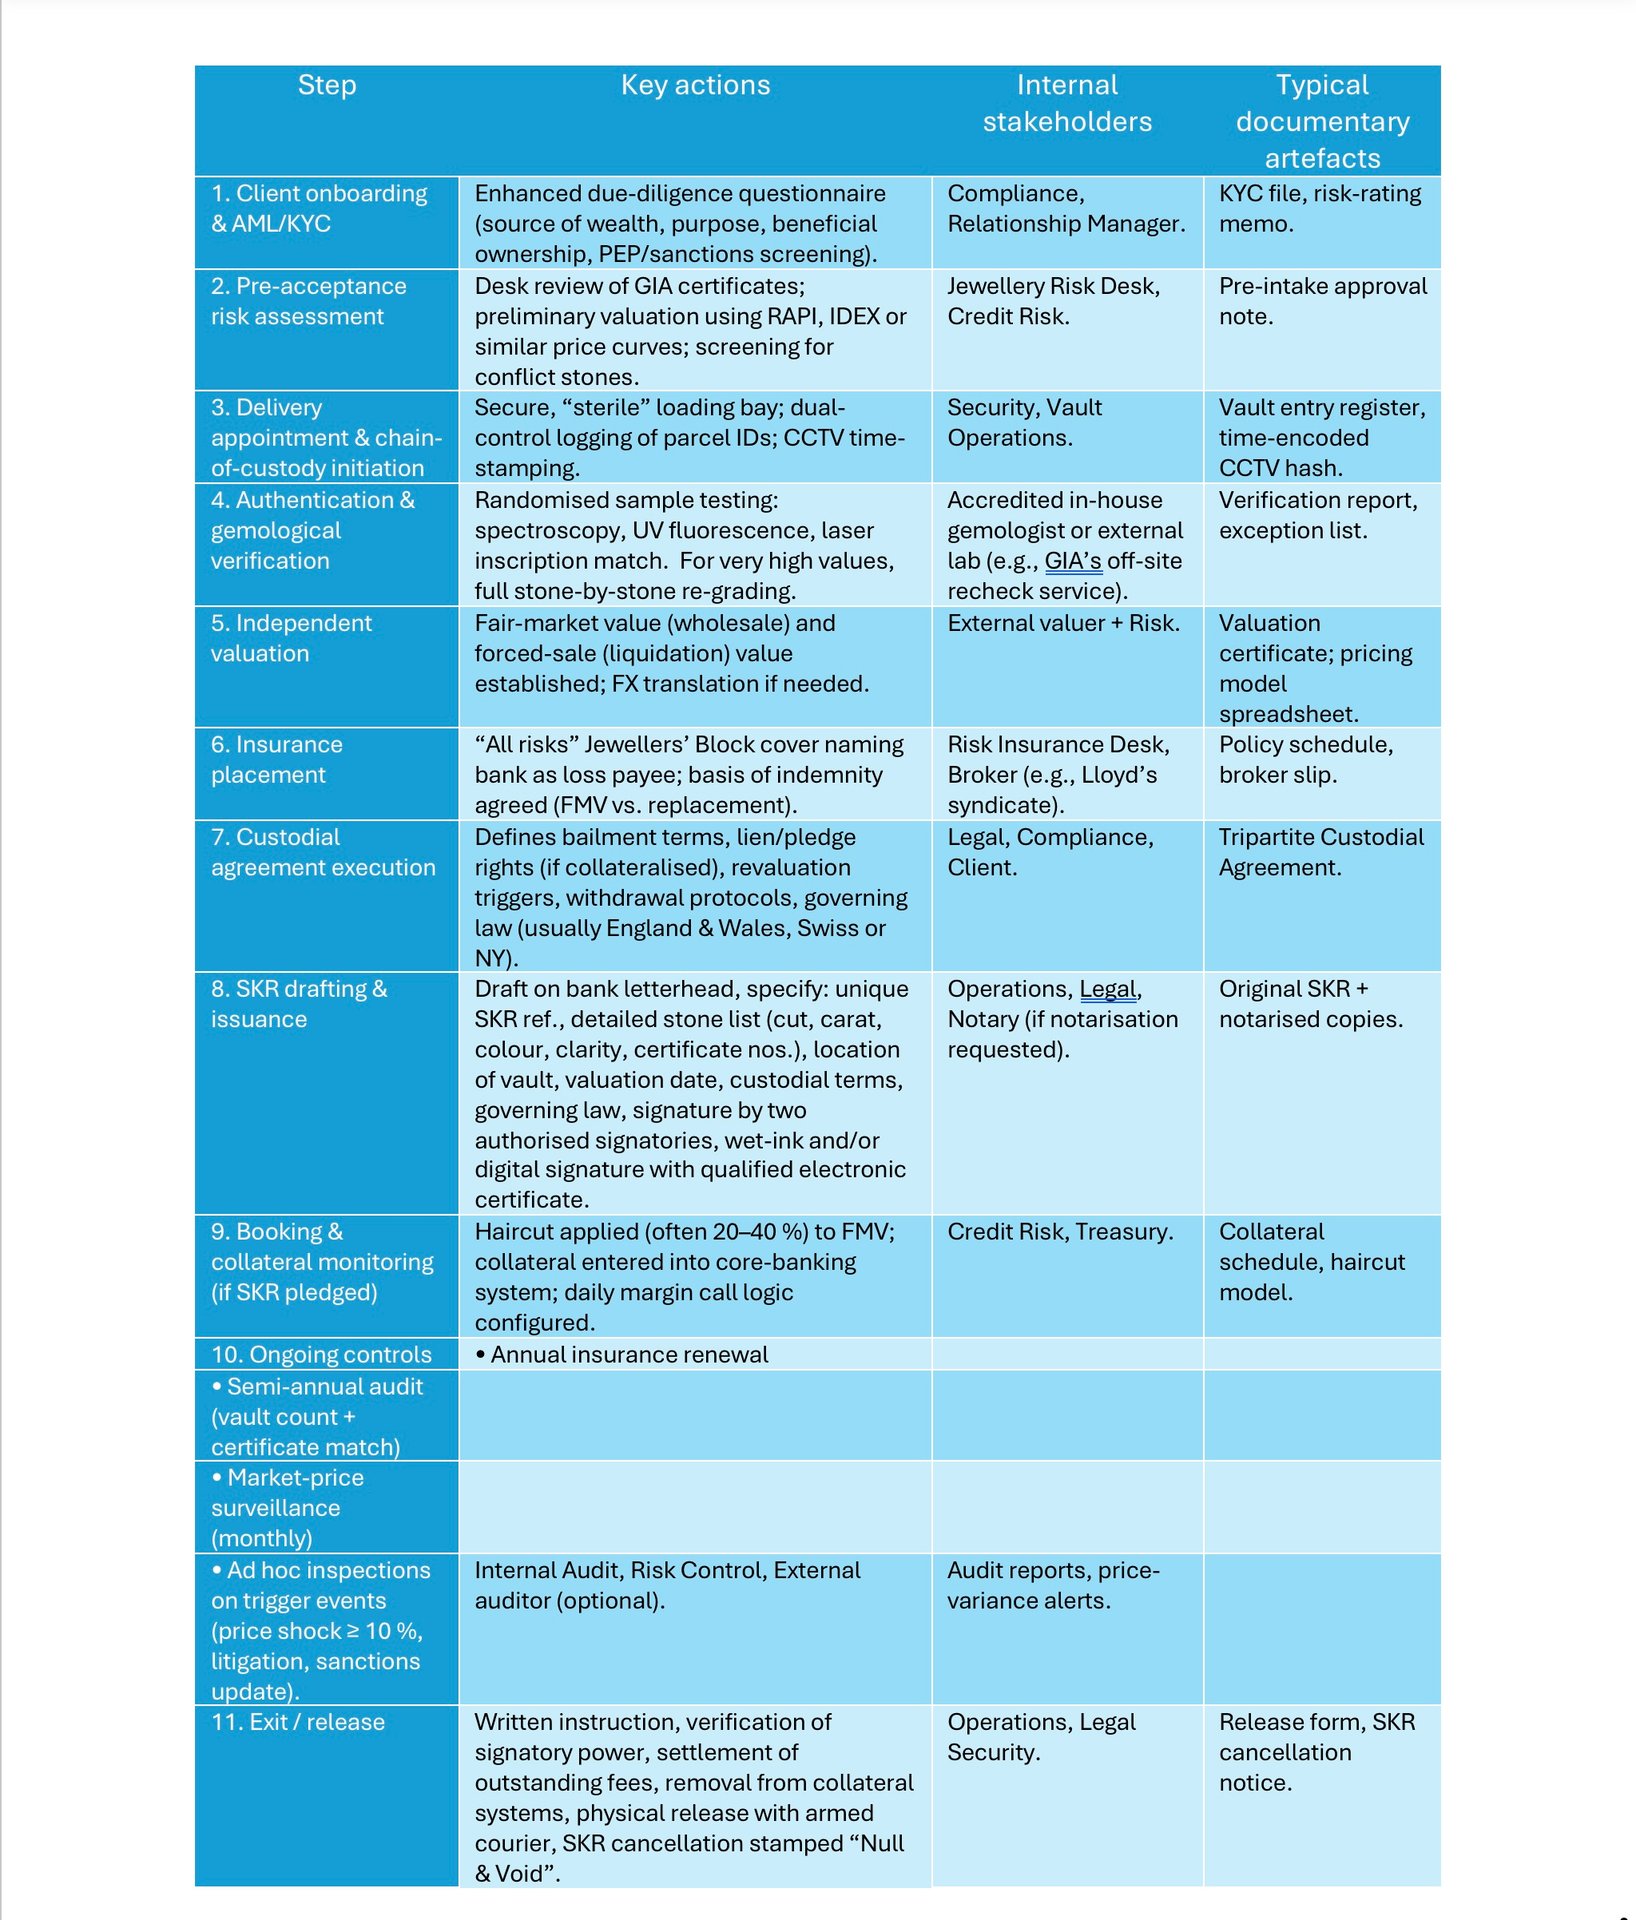
Uhifadhi wa almasi: mchakato hatua kwa hatua
| Hatua | Hatua kuu | Wadau wa ndani | Nyaraka za kawaida |
|---|---|---|---|
| 1. Kuwaingiza wateja na AML/KYC | Hojaji ya uchunguzi wa kina wa uhakiki ulioimarishwa (chanzo cha utajiri, madhumuni, umiliki wa manufaa, ukaguzi wa PEP na vikwazo) | Uzingatiaji wa Sheria na Kanuni, meneja wa mahusiano | Faili ya KYC, memo ya upimaji wa kiwango cha hatari |
| 2. Tathmini ya hatari kabla ya kukubali | Mapitio ya awali ya vyeti vya GIA kwa nyaraka; tathmini ya awali ya thamani kwa kutumia orodha ya bei ya Rapaport, IDEX au marejeo mengine yanayofanana ya bei; uchunguzi wa mawe ya migogoro | Dawati la hatari la vito, hatari ya mikopo | Taarifa ya idhini ya awali ya usajili |
| 3. Uwasilishaji na mnyororo wa uhifadhi wa mali | Eneo salama na safi la kupakia mizigo; kumbukumbu za vitambulisho vya vifurushi chini ya udhibiti wa watu wawili; kamera za CCTV zenye muhuri wa muda | Usalama, shughuli za chumba cha hifadhi | Rejista ya kuingia kwenye chumba cha hifadhi, hashi ya CCTV iliyosimbwa kwa wakati |
| 4. Uthibitishaji wa uhalisia na uhakiki wa kijemolojia | Upimaji wa sampuli za nasibu: spektroskopia, mwanga wa fluorescence wa UV, ulinganishaji wa maandishi ya leza; kwa thamani za juu sana, upangaji upya wa daraja kwa kila jiwe moja moja kikamilifu | Mtaalamu wa vito aliyeidhinishwa wa ndani au maabara ya nje (kwa mfano huduma ya ukaguzi upya ya GIA nje ya eneo) | Ripoti ya uthibitishaji, orodha ya vighairi |
| 5. Tathmini huru ya thamani | Thamani ya haki ya soko (jumla) na thamani ya mauzo ya lazima (ufilisi); ubadilishaji wa FX inapohitajika | Mthamini wa nje, hatari | Cheti cha uthamini, mfumo wa kukadiria bei |
| 6. Uwekaji wa bima | Bima ya “hatari zote” ya wauzaji wa vito inayoitaja benki kuwa mlipwaji wa hasara; msingi wa fidia umekubaliwa (thamani ya haki ya soko au gharama ya kubadilisha) | Idara ya bima ya hatari, wakala wa bima (kwa mfano sindikiti ya Lloyd’s) | Ratiba ya sera ya bima, hati ya dalali |
| 7. Mkataba wa uhifadhi wa mali | Masharti ya uhifadhi wa mali (bailment), haki za rehani na dhamana (ikiwa kuna dhamana ya mkopo), vichocheo vya kutathmini upya thamani, taratibu za utoaji wa mali, sheria inayotawala (kwa kawaida ya Uingereza na Wales, Uswisi au New York) | Masuala ya kisheria, uzingatiaji wa sheria na kanuni, wateja | Mkataba wa uhifadhi wa pande tatu |
| 8. Uandaaji na utoaji wa SKR | Kwenye karatasi rasmi ya benki: nambari ya kipekee ya rejea ya SKR, orodha kamili ya mawe (umbo la ukataji, karati, rangi, uwazi, nambari za vyeti), mahali pa hifadhi, tarehe ya tathmini, masharti ya uhifadhi, sheria inayotawala; ikisainiwa na watia saini wawili walioidhinishwa, kwa wino halisi au saini ya kielektroniki iliyohitimu | Idara za uendeshaji na sheria, na mthibitishaji (iwapo uthibitishaji rasmi utaombwa) | SKR halisi na nakala zilizothibitishwa na mthibitishaji |
| 9. Uandikishaji wa hesabu na ufuatiliaji wa dhamana (endapo SKR imewekwa rehani) | Punguzo (haircut) linatumika kwa FMV (mara nyingi 20%–40%); dhamana ya mali huingizwa katika mfumo mkuu wa benki; mantiki ya madai ya nyongeza ya dhamana ya kila siku huwekwa | Hatari ya mikopo, hazina | Ratiba ya dhamana, kielelezo cha punguzo la thamani (haircut) |
| 10. Udhibiti endelevu | Upyaishaji wa bima kila mwaka; ukaguzi kila nusu mwaka (kuhesabu hifadhi na kulinganisha vyeti); ufuatiliaji wa bei za soko kila mwezi; ukaguzi wa dharura pindi masharti ya tahadhari yanapotimia (mshtuko wa bei wa 10% au zaidi, kesi mahakamani, sasisho la vikwazo) | Ukaguzi wa ndani, udhibiti wa hatari, mkaguzi wa nje (hiari) | Ripoti za ukaguzi, tahadhari za tofauti za bei |
| 11. Kutoka na kuachiliwa | Agizo la maandishi, uthibitisho wa mamlaka ya mtia saini, kulipwa kwa ada zinazodaiwa, kuondolewa kutoka mifumo ya dhamana, utoaji halisi kwa msafirishaji mwenye silaha, SKR kubatilishwa na kupigwa muhuri “batili na haina nguvu” | Uendeshaji, sheria, usalama | Fomu ya kuachilia, notisi ya kufuta SKR |