Obrót
Noty średnioterminowe (MTN)
Są Państwo zainteresowani dostępem do MTN lub strukturyzowanych instrumentów finansowych?
W takim razie zapraszamy do grona naszych Klientów.
Emisje na rynku pierwotnym i instrumenty strukturyzowane nie są dostępne dla osób postronnych, pośredników ani przypadkowych odwiedzających o charakterze spekulacyjnym.
Są one zarezerwowane dla Klientów: rzetelnych, zweryfikowanych i dysponujących środkami.
Nie odpowiadamy na ogólne wiadomości e-mail niezawierające danych identyfikujących przedsiębiorstwo. Nie realizujemy wniosków bez zapewnionego finansowania.
Obsługujemy podmioty spełniające standardy finansów instytucjonalnych.
Jeśli są Państwo gotowi działać na takim poziomie, jesteśmy gotowi Państwa obsługiwać.
Noty średnioterminowe (MTN)
Utworzenie MTN
- Decyzja emitenta: Zazwyczaj spółka lub instytucja finansowa podejmuje decyzję o emisji MTN w celu pozyskania kapitału na potrzeby średnioterminowe. Na decyzję tę często wpływają strategia finansowania emitenta, warunki rynkowe oraz struktura kapitałowa.
- Strukturyzowanie MTN: Emitent, często w porozumieniu z doradcami finansowymi i gwarantami emisji, strukturyzuje MTN. Obejmuje to określenie łącznej kwoty, waluty, okresu zapadalności (zazwyczaj od 1 do 10 lat), mechanizmu oprocentowania (stałego lub zmiennego) oraz struktury spłaty.
- Ocena ratingu kredytowego: Agencja ratingowa ocenia wiarygodność kredytową emitenta, nadając rating, który wpływa na postrzeganie przez inwestorów oraz na wycenę MTN.
- Dokumentacja i zgodność z przepisami: Emitenci przygotowują szczegółowy prospekt, określający warunki MTN, związane z nimi ryzyka oraz ujawnienia prawne. Zgodność z wymogami regulacyjnymi ma kluczowe znaczenie.
- Utworzenie noty globalnej: Dla ułatwienia obrotu tworzona jest nota globalna reprezentująca całość emisji, rejestrowana u wspólnego depozytariusza, takiego jak Euroclear lub Clearstream.
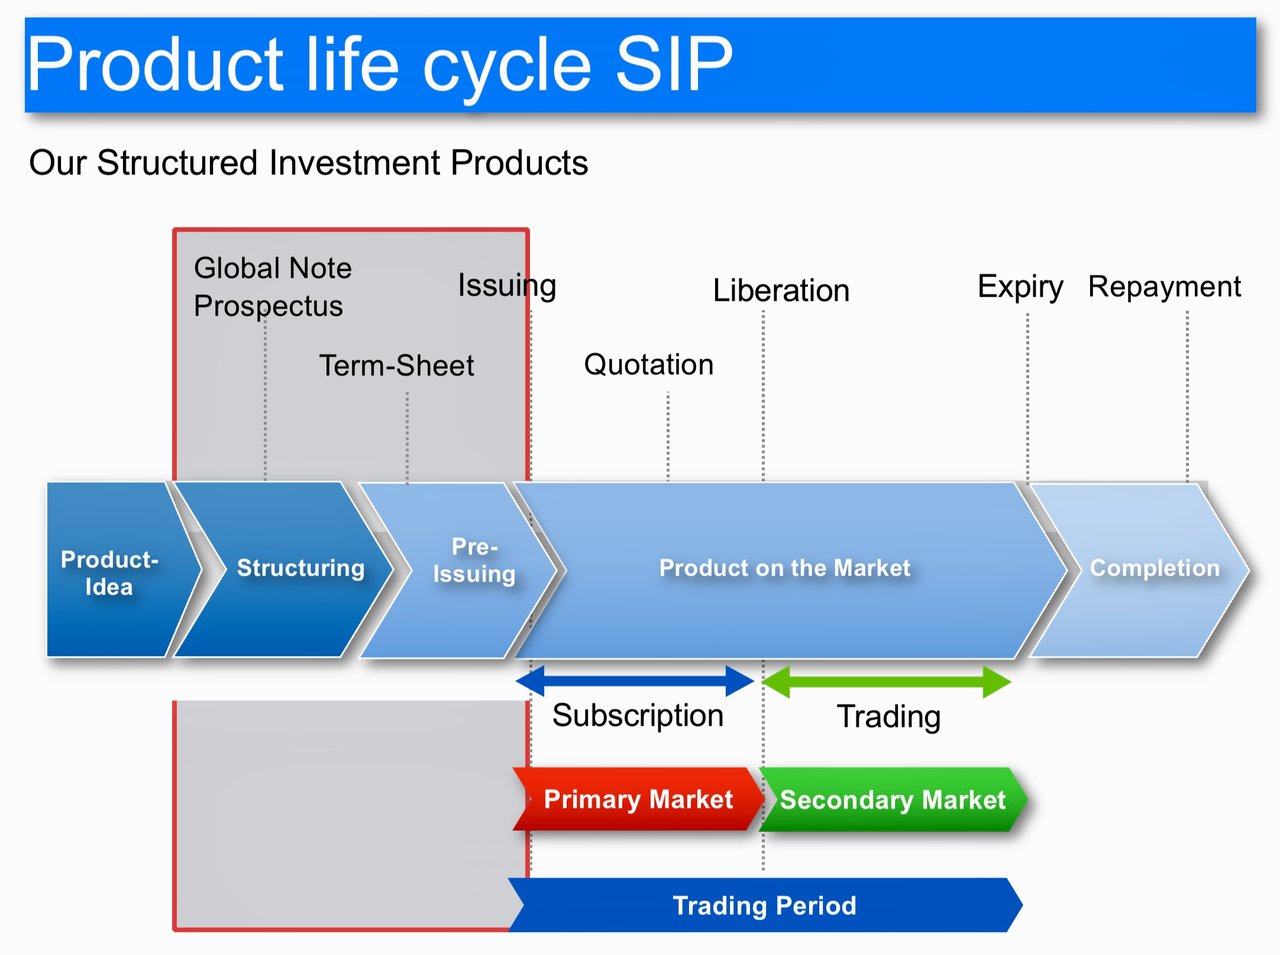
Dynamika rynku pierwotnego
- Proces subskrypcji gwarantowanej: Banki inwestycyjne lub subemitenci są angażowani do wprowadzenia MTN na rynek wśród potencjalnych inwestorów. Odgrywają kluczową rolę w ustalaniu ceny początkowej na podstawie popytu rynkowego, ratingu kredytowego emitenta oraz obowiązujących stóp procentowych.
- Marketing i budowa księgi popytu: Gwaranci emisji przeprowadzają spotkania z inwestorami (roadshow), aby ocenić ich zainteresowanie. Budują księgę zamówień i dostosowują cenę w zależności od popytu.
- Wycena i sprzedaż: Ustalana jest ostateczna cena, a MTN są sprzedawane inwestorom instytucjonalnym, takim jak fundusze emerytalne, zakłady ubezpieczeń i zarządzający aktywami. Proces ten ułatwia nota globalna.
- Rozliczenie: Wpływy ze sprzedaży są przekazywane emitentowi, a inwestorzy otrzymują swoje pozycje w MTN, zapisane w globalnym systemie rejestracji not.
Transakcje na rynku wtórnym
- Obrót: MTN są przedmiotem obrotu na rynku pozagiełdowym (OTC) na rynku wtórnym. Brokerzy i dealerzy ułatwiają transakcje między kupującymi a sprzedającymi.
- Rola Euroclear/Clearstream (lub innej instytucji): Izby rozliczeniowe te zarządzają notą globalną, aktualizując rejestry własności w miarę zawierania transakcji. Zapewniają bezpieczny i sprawny transfer papierów wartościowych.
- Wahania cen: na rynku wtórnym ceny MTN wahają się w zależności od zmian stóp procentowych, zmian ratingu kredytowego emitenta oraz ogólnego popytu rynkowego.
Termin wykupu MTN
- Zbliżający się termin zapadalności: W miarę zbliżania się daty zapadalności emitent przygotowuje się do spłaty kwoty głównej na rzecz posiadaczy MTN.
- Spłata: W dniu zapadalności emitent spłaca kwotę główną obecnym posiadaczom MTN. Odbywa się to za pośrednictwem systemu rozliczeniowego (Euroclear/Clearstream).
- Zamknięcie noty zbiorczej: Po pełnej spłacie nota zbiorcza zostaje zamknięta, a MTN jest usuwany z systemu.
Zasoby profesjonalne i najlepsze praktyki
- Doradztwo prawne i finansowe: emitenci często angażują doradców prawnych i finansowych, aby zapewnić zgodność z przepisami, prawidłową dokumentację oraz skuteczne strategie rynkowe.
- Badania rynku: Ciągłe badania rynku są niezbędne do zrozumienia zainteresowania inwestorów, trendów stóp procentowych oraz dynamiki rynku kredytowego.
- Zarządzanie ryzykiem: Zarówno emitenci, jak i inwestorzy muszą zarządzać ryzykiem kredytowym, ryzykiem stopy procentowej oraz ryzykiem płynności związanym z MTN.
- Zgodność z przepisami: Przestrzeganie przepisów i wytycznych dotyczących papierów wartościowych ma kluczowe znaczenie na każdym etapie cyklu życia MTN.
W skrócie
Rynek MTN jest wyrafinowanym i dynamicznym segmentem branży finansowej, wymagającym starannej koordynacji między emitentami, gwarantami emisji, inwestorami i systemami rozliczeniowymi. Od początkowej decyzji o emisji MTN aż do jego ostatecznego wykupu każdy etap obejmuje złożone procesy i wymaga profesjonalnej wiedzy, aby zapewnić skuteczną realizację oraz zgodność z wymogami regulacyjnymi.
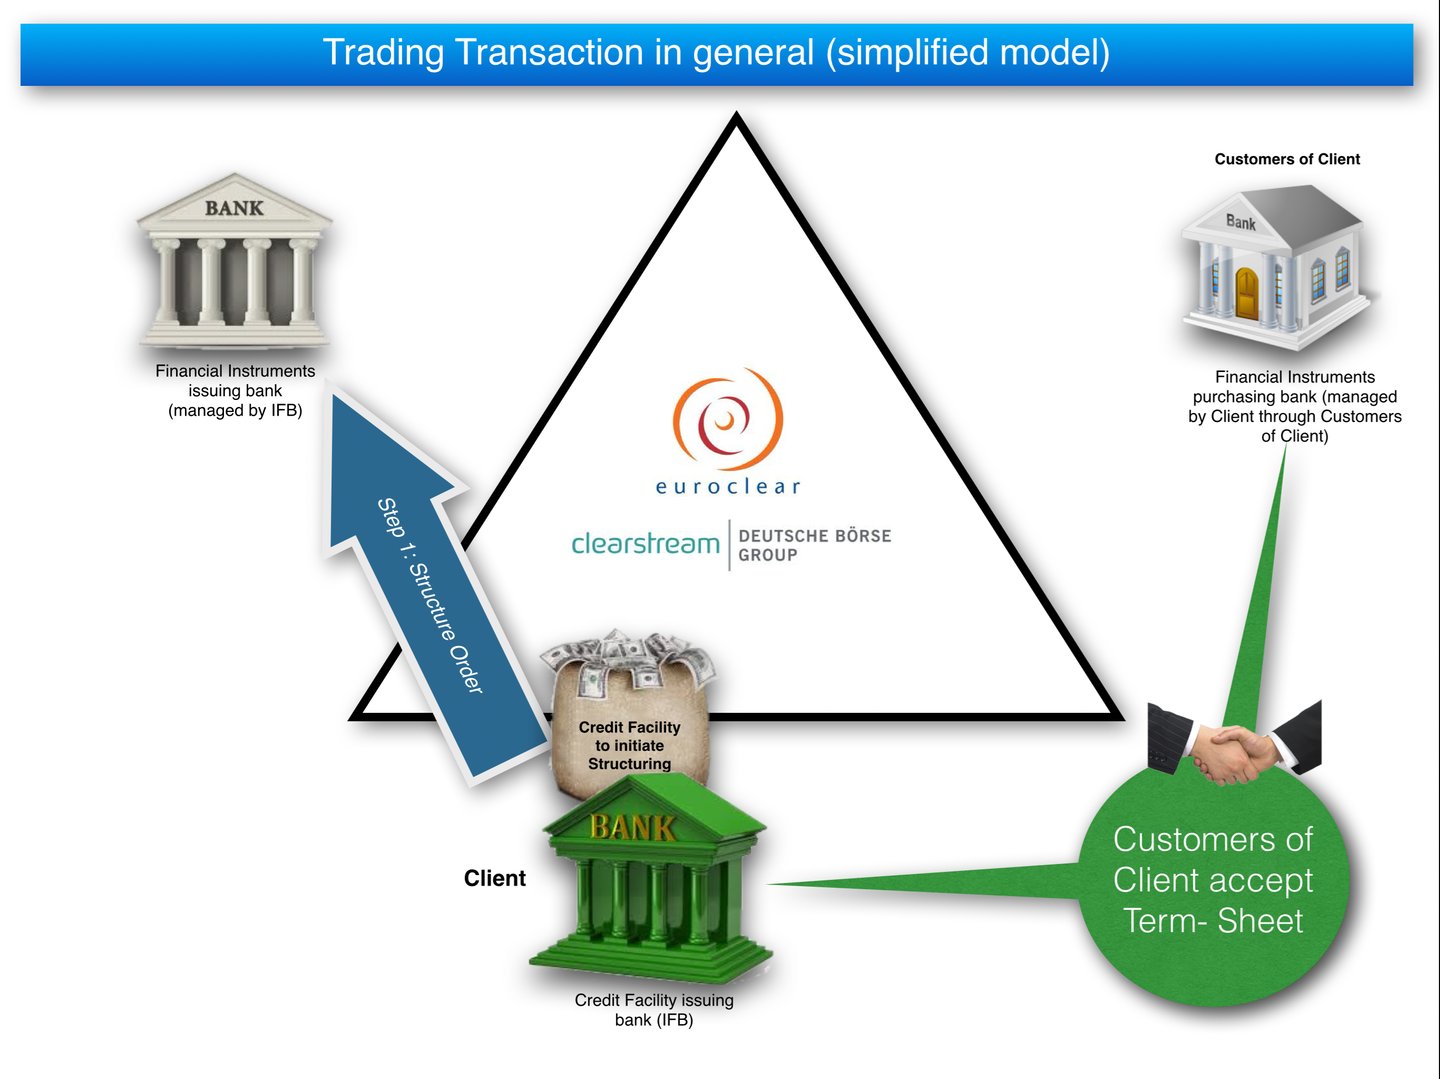
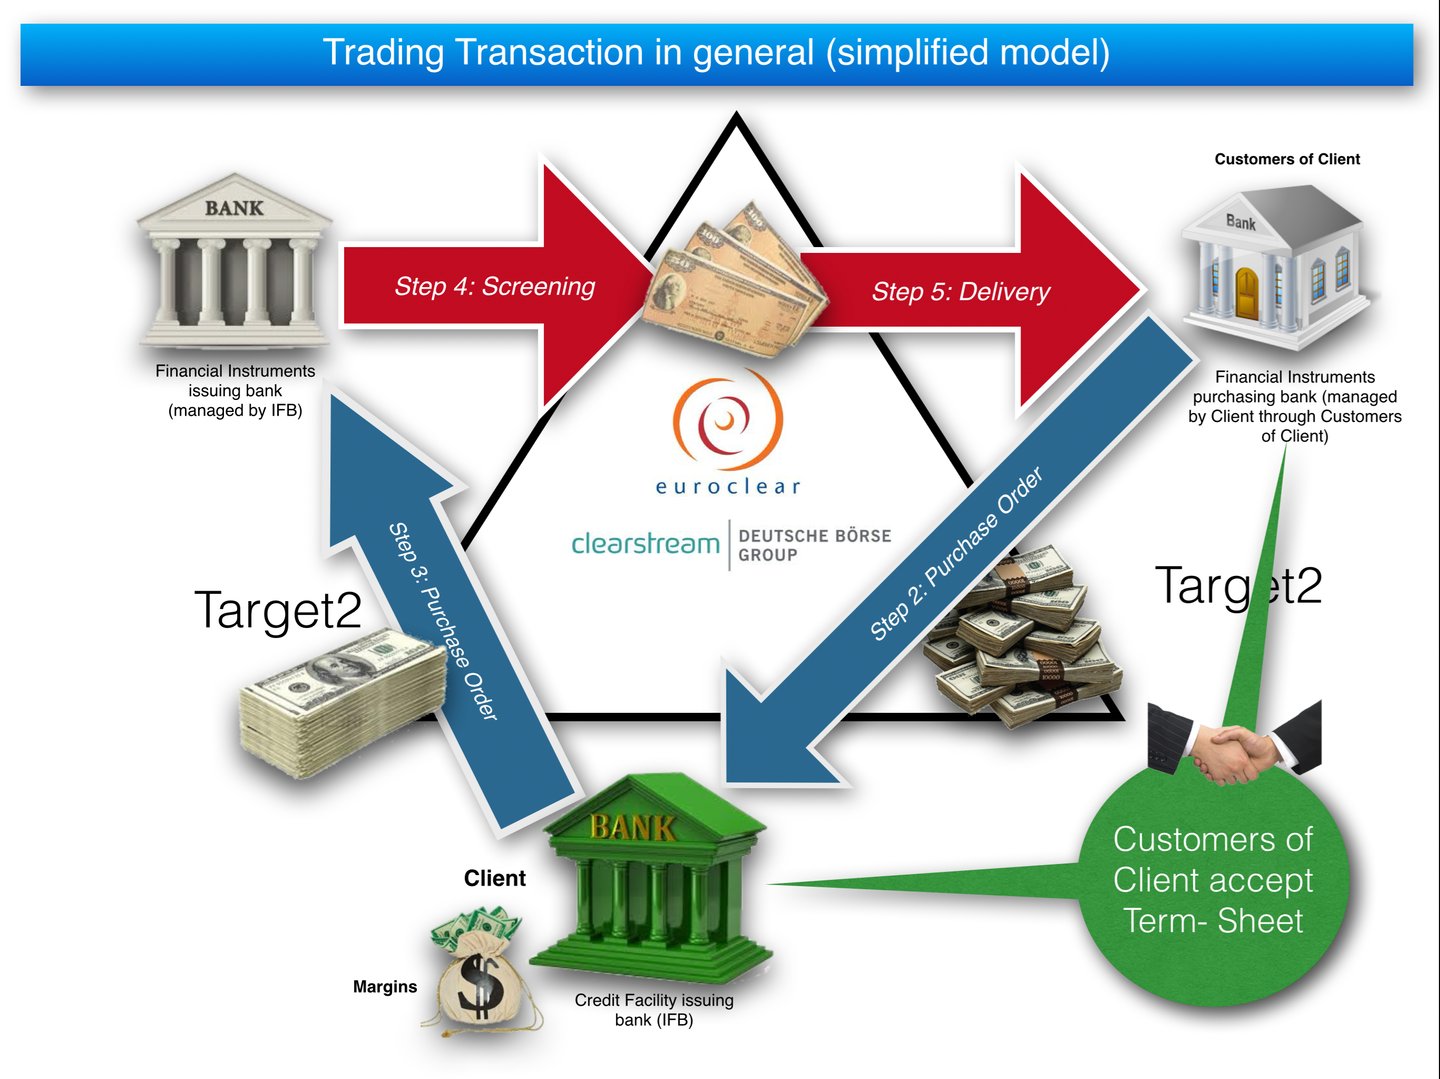
Rola banku pośredniczącego
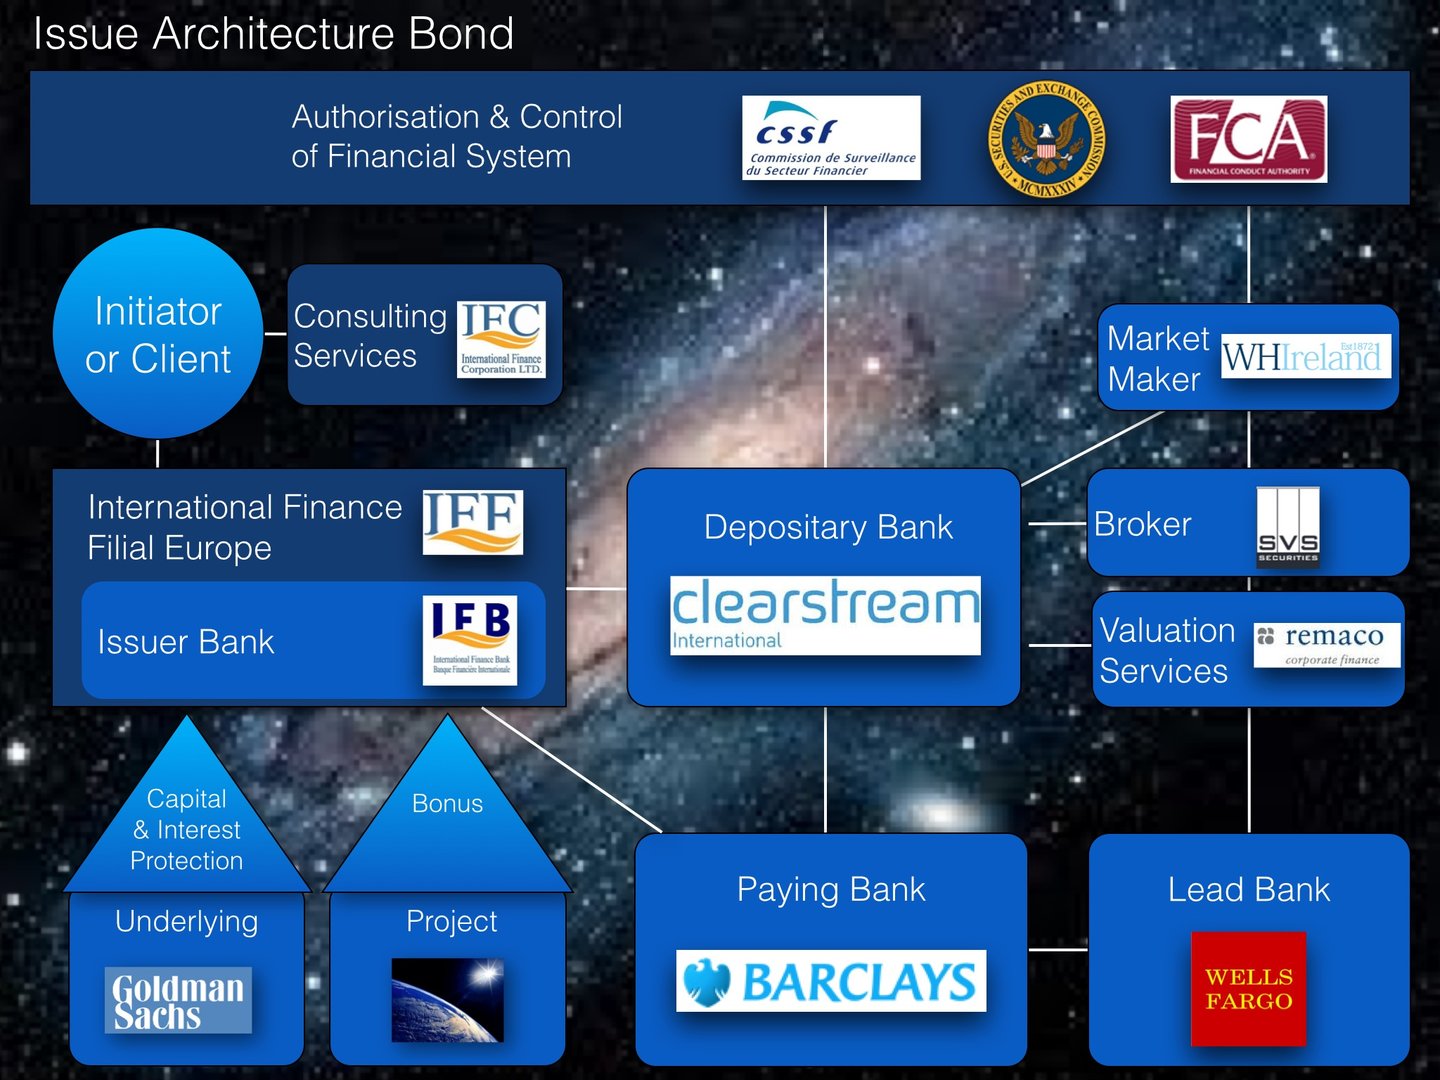
Rola banku pośredniczącego w procesie emisji średnioterminowej noty dłużnej (Medium Term Note, MTN) jest wieloaspektowa i kluczowa, zwłaszcza w przypadku współpracy z wiodącymi bankami będącymi emitentami tych instrumentów. Poniżej szczegółowo omówiono funkcje pośrednika:
1. Kontakty i negocjacje:
- Pomost między emitentem a inwestorami: Pośrednik pełni rolę pomostu między bankiem emitującym a potencjalnymi inwestorami. Ułatwia komunikację i negocjacje, dbając o to, aby potrzeby i oczekiwania obu stron zostały uwzględnione.
- Linie kredytowe: Bank pośredniczący może ustanowić dla emitenta linię kredytową. Linia ta zapewnia emitentowi płynność niezbędną do wsparcia emisji MTN
- Wzmocnienie wiarygodności kredytowej: Pośrednik może zorganizować działania w zakresie wzmocnienia wiarygodności kredytowej w celu poprawy zdolności kredytowej emitenta. Może to obejmować uzyskanie gwarancji, akredytyw lub polis ubezpieczeniowych od osób trzecich.
- Ustanowienie zabezpieczenia: Kolejną strategią jest ustanowienie zabezpieczenia wspierającego emisję MTN. Może ono polegać na wyodrębnieniu określonych aktywów lub wpływów emitenta jako zabezpieczenia MTN.
- Negocjowanie warunków: pośrednik negocjuje warunki emisji MTN w imieniu inwestorów. Obejmuje to oprocentowanie, termin zapadalności, kowenanty i inne kluczowe warunki.
2. Analiza rynku i wycena:
- Ocena warunków rynkowych: Pośrednicy analizują bieżące warunki rynkowe, w tym stopy procentowe, popyt inwestorów i wskaźniki ekonomiczne, aby doradzić w zakresie terminu i wyceny emisji MTN.
- Strategia cenowa: Pomagają opracować strategię cenową zgodną z celami emitenta, a jednocześnie atrakcyjną dla inwestorów.
3. Strukturyzacja transakcji:
- Strukturyzowanie transakcji: Pośrednik doradza w zakresie optymalnej struktury MTN, uwzględniając sytuację finansową emitenta i warunki rynkowe. Obejmuje to ustalenie terminu zapadalności, stopy kuponu oraz tego, czy oprocentowanie jest stałe, czy zmienne.
- Dokumentacja i zgodność z przepisami: Zapewnienie, że cała niezbędna dokumentacja jest kompletna i spełnia wymogi regulacyjne, stanowi kluczową rolę pośrednika.
4. Sieć dystrybucji:
- Kontakt z inwestorami: Korzystając ze swojej sieci kontaktów, pośrednicy docierają do potencjalnych inwestorów, wśród których mogą znajdować się inwestorzy instytucjonalni, zarządzający funduszami oraz inne banki.
- Book building: Podmioty te często uczestniczą w procesie book buildingu, zbierając zapisy inwestorów i zarządzając nimi.
5. Ocena ryzyka:
- Analiza ryzyka kredytowego: Pośrednicy przeprowadzają dogłębną analizę ryzyka kredytowego emitenta, dostarczając inwestorom informacji i wspierając proces oceny ryzyka.
- Należyta staranność: Przeprowadzają badanie z zachowaniem należytej staranności, aby zapewnić wiarygodność i stabilność finansową emitenta.
6. Zgodność z przepisami i nadzór prawny:
- Compliance: Zapewnienie zgodności emisji MTN z odpowiednimi regulacjami krajowymi i międzynarodowymi jest jedną z kluczowych ról pośrednika.
- Ramy prawne: Nadzorują prawne aspekty emisji, w tym przygotowanie umów oraz zapewnienie zgodności z przepisami prawa papierów wartościowych.
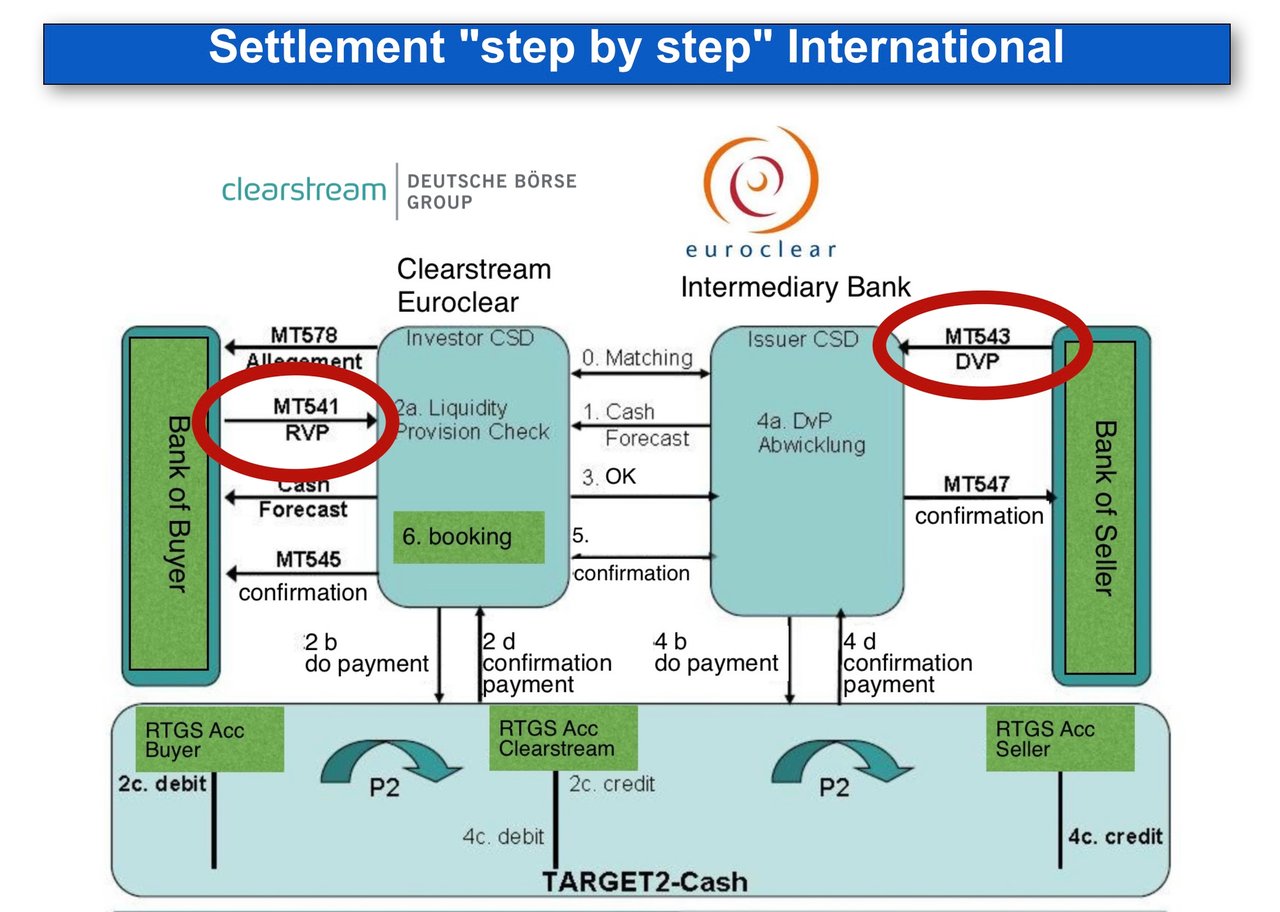
7. Rozliczenie i wsparcie transakcji:
- Koordynacja rozrachunku: Po emisji pośrednik koordynuje proces rozrachunku pomiędzy emitentem a inwestorami.
- Ułatwianie transakcji: Ułatwiają one przebieg procesu transakcyjnego, zapewniając sprawny transfer środków i emisję MTN.
8. Usługi po emisji:
- Market making: W niektórych przypadkach pośrednicy świadczą usługi animatora rynku, zapewniając płynność MTN na rynku wtórnym.
- Relacje inwestorskie: Mogą Państwu pomagać w utrzymywaniu bieżących relacji z inwestorami oraz w przekazywaniu aktualnych informacji po przeprowadzeniu emisji.
W skrócie
Bank pośredniczący odgrywa decydującą rolę w procesie emisji MTN, zwłaszcza w transakcjach z udziałem czołowych banków. Jego wiedza specjalistyczna w zakresie analizy rynku, strukturyzowania transakcji, dystrybucji, oceny ryzyka i zgodności z przepisami (compliance) jest nieoceniona. Zapewnia on sprawne przeprowadzenie emisji MTN, zgodnie z celami banku emitenta i z interesami inwestorów. Jego zaangażowanie ma kluczowe znaczenie dla pogodzenia złożonych instrumentów finansowych ze zróżnicowanymi potrzebami uczestników rynku finansowego.
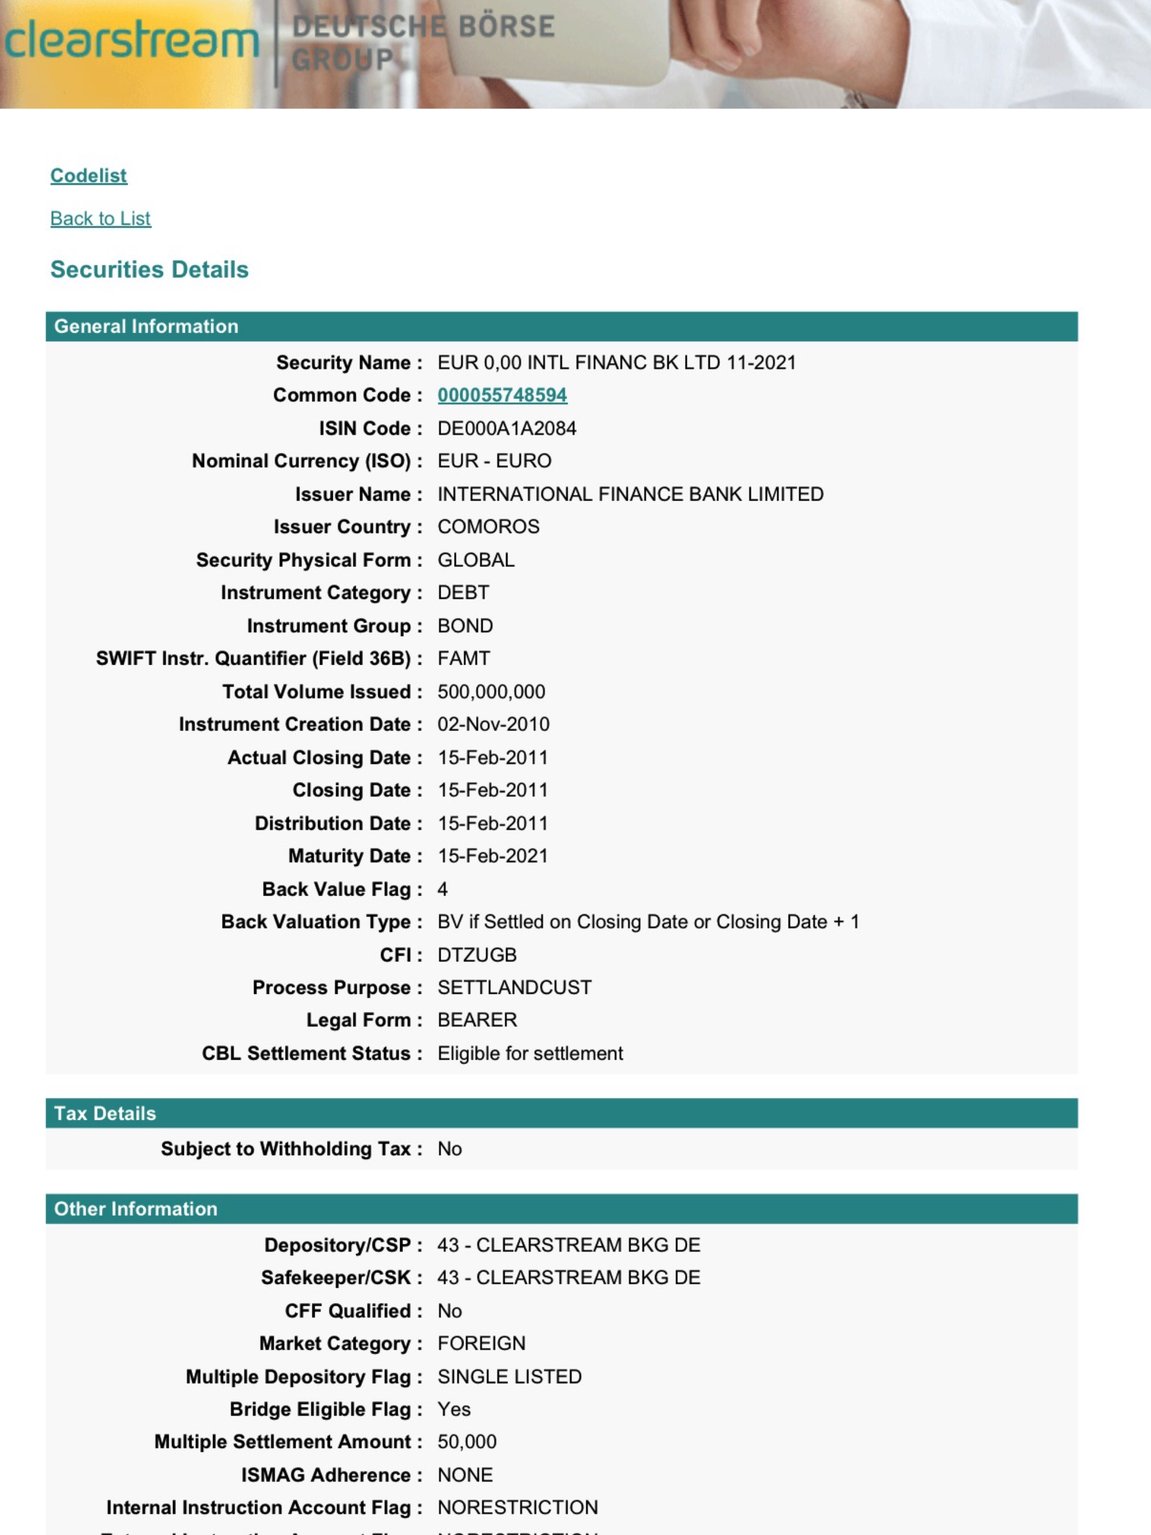
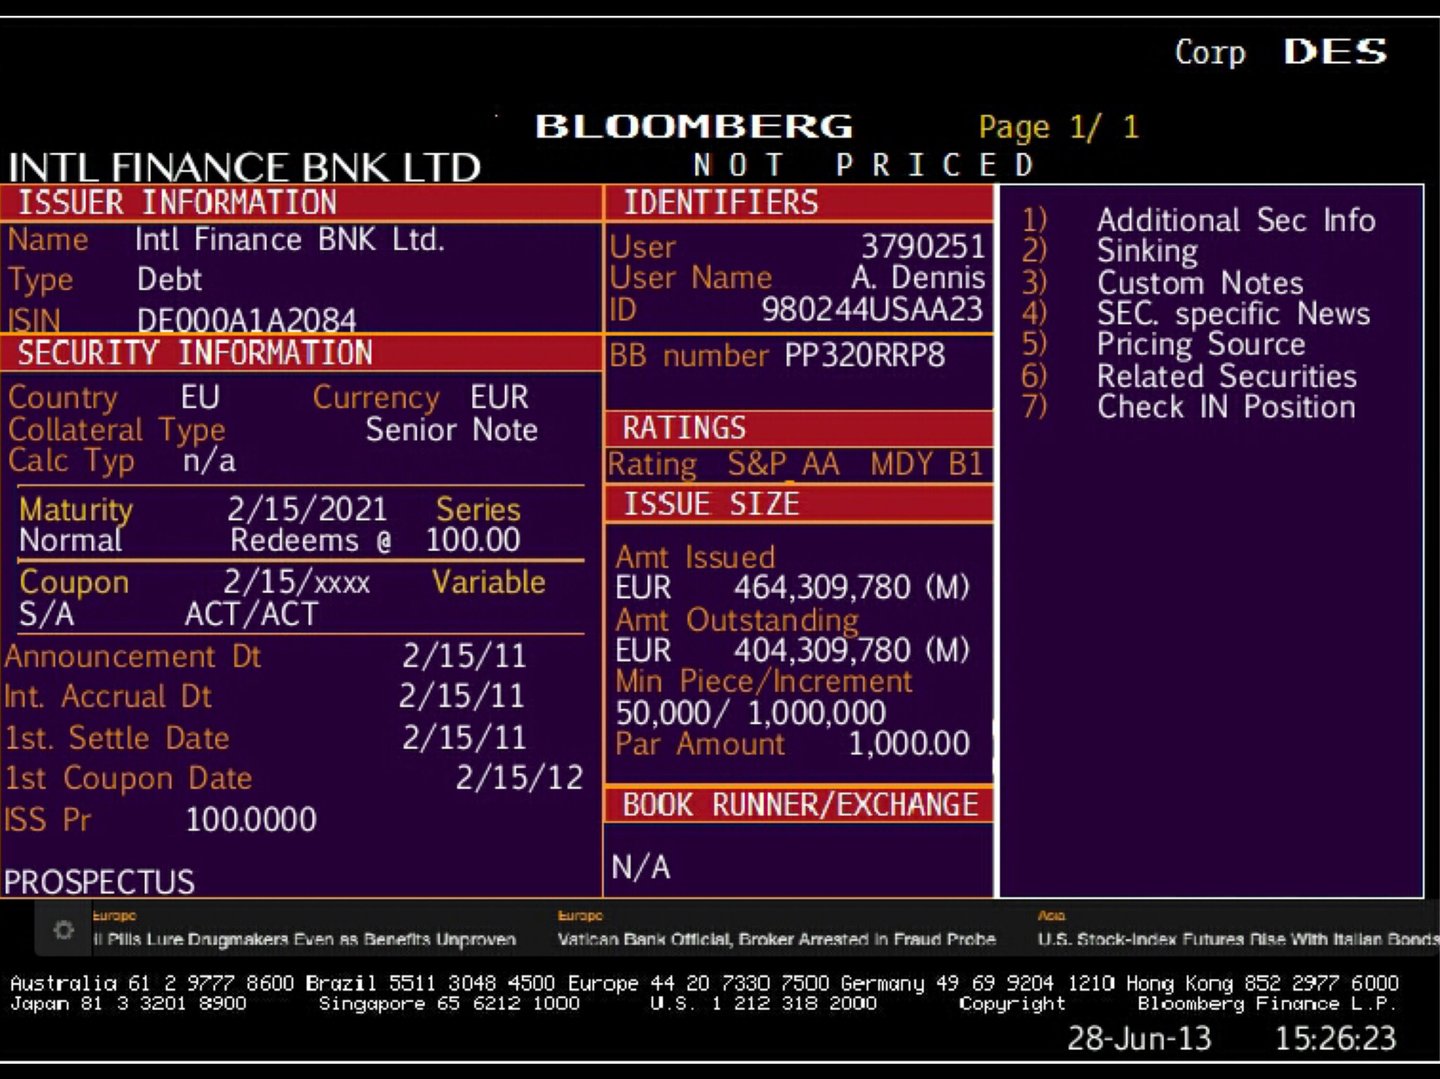
Marże bankowych MTN
Bank-MTN (bankowa średnioterminowa nota dłużna) to instrument dłużny emitowany przez bank, zazwyczaj na zasadzie niezabezpieczonego zobowiązania uprzywilejowanego (noty zabezpieczone pulą kredytów hipotecznych lub kredytów dla sektora publicznego stanowią listy zastawne). Bank-MTN zazwyczaj mają termin zapadalności od jednego do dziesięciu lat i wypłacają inwestorom oprocentowanie stałe lub zmienne. Emisję Bank-MTN zazwyczaj organizuje sam bank emitent lub inny bank, który działa jako dealer lub gwarant emisji na rzecz emitenta. Bank organizujący emisję Bank-MTN pobiera za swoje usługi marżę lub opłatę, którą potrąca się z wpływów z emisji Bank-MTN. Marża jest zazwyczaj wyrażana jako odsetek wartości nominalnej lub kwoty głównej Bank-MTN.
Rynek pierwotny
Marża dla nowej emisji Bank-MTN na rynku pierwotnym zależy od różnych czynników, takich jak rating kredytowy banku emitenta, termin zapadalności i waluta Bank-MTN, warunki rynkowe i popyt na Bank-MTN oraz negocjacje między emitentem a aranżerem. Marża może również zależeć od tego, czy emisja Bank-MTN jest objęta gwarancją emisji, czy plasowana przez aranżera. Gwarancja emisji oznacza, że aranżer zobowiązuje się nabyć od emitenta całość lub część emisji Bank-MTN, a następnie sprzedać ją inwestorom po wyższej cenie. Plasowanie oznacza, że aranżer działa jako agent emitenta i stara się znaleźć inwestorów skłonnych nabyć emisję Bank-MTN po określonej cenie. Gwarancja emisji wiąże się z większym ryzykiem dla aranżera, dlatego zwykle pobiera on wyższą marżę niż w przypadku plasowania.
Aby zilustrować sposób obliczania marż, rozważmy hipotetyczną emisję: Bank A emituje średnioterminowe papiery dłużne (MTN) o wartości 12 mld EUR z terminami zapadalności od dwóch do pięciu lat. Zakładając, że papiery te zostały objęte gwarancją emisji przez inny bank przy marży wynoszącej 0,5% ich wartości nominalnej, gwarant zapłaciłby Bankowi A 11,94 mld EUR (12 mld EUR pomniejszone o 0,5% z 12 mld EUR) za te Bank-MTN, a następnie sprzedałby je inwestorom po wartości nominalnej 12 mld EUR, uzyskując jako wynagrodzenie 60 mln EUR (0,5% z 12 mld EUR).
Rynek wtórny
Marża przy obrocie Bank-MTN na rynku wtórnym stanowi różnicę między ceną kupna (bid) a ceną sprzedaży (ask) Bank-MTN. Cena bid to najwyższa cena, jaką nabywca jest gotów zapłacić za Bank-MTN, a cena ask to najniższa cena, jaką sprzedający jest gotów zaakceptować. Marża odzwierciedla płynność i zmienność Bank-MTN, a także podaż i popyt na ten instrument. Może ona również różnić się w zależności od tego, czy Bank-MTN jest przedmiotem obrotu na rynku pozagiełdowym (OTC), czy na giełdzie. Obrót OTC oznacza, że kupujący i sprzedający negocjują bezpośrednio ze sobą lub przez pośredników, takich jak brokerzy lub dealerzy. Obrót giełdowy oznacza, że kupujący i sprzedający korzystają ze scentralizowanej platformy, która zestawia zlecenia i realizuje transakcje. Obrót giełdowy zazwyczaj zapewnia większą przejrzystość i standaryzację, dlatego marże mogą być w nim niższe niż w obrocie OTC.
Aby zilustrować sposób obliczania marż na rynku wtórnym, rozważmy hipotetyczny bankowy MTN będący przedmiotem obrotu na giełdzie, o wartości nominalnej 100 000 EUR, terminie zapadalności wynoszącym trzy lata i rocznym kuponie w wysokości 1%; jego cena zależałaby wówczas od rentowności do terminu wykupu (YTM), czyli rocznej stopy zwrotu, jaką uzyskałby inwestor, który nabyłby bankowy MTN po bieżącej cenie i utrzymywał go do dnia wykupu. YTM pozostaje w odwrotnej zależności od ceny bankowego MTN: jeżeli YTM rośnie, cena spada, i odwrotnie. Przykładowo, gdyby YTM tego instrumentu wynosiła 0,75%, jego cena wyniosłaby około 100 739 EUR, co oblicza się, dyskontując jego przyszłe przepływy pieniężne (płatności odsetek i spłatę kapitału) według YTM, przy użyciu następującego wzoru:
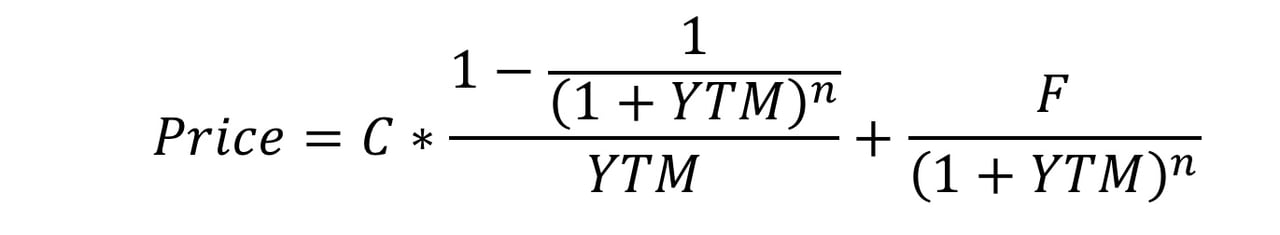
gdzie C oznacza roczną płatność kuponową (1 000 EUR), F — wartość nominalną (100 000 EUR), YTM — rentowność do terminu wykupu wyrażoną w postaci ułamka dziesiętnego (0,0075), a n — liczbę lat do terminu wykupu (3).
Gdyby ten Bank-Mtn był przedmiotem obrotu na giełdzie, jego ceny kupna i sprzedaży byłyby określane przez siły rynkowe popytu i podaży. Na przykład, gdyby cena kupna wynosiła 100 690 EUR, a cena sprzedaży 100 790 EUR, marża wyniosłaby 100 EUR, czyli różnicę między ceną kupna a ceną sprzedaży. Marża stanowiłaby zysk dealera lub brokera z zakupu Bank-MTN po cenie kupna i jego sprzedaży po cenie sprzedaży. Marża odzwierciedlałaby również płynność i zmienność Bank-MTN: jeżeli Bank-MTN byłby wysoce płynny i stabilny, marża byłaby niska, a jeżeli Bank-Mtn byłby niepłynny i zmienny, marża byłaby wysoka.
Procedura zakupu
1. Wpłata początkowa na rachunek Klienta w IFB
Pierwszy krok: po otwarciu niezbędnych rachunków i spełnieniu wszystkich wymogów w zakresie Compliance Klient wpłaca wymagane środki na swój rachunek w International Financial Bank (IFB).
2. Należyta staranność i proces Compliance
Bank przeprowadza procedury należytej staranności oraz kontrole compliance w odniesieniu do klienta i papierów wartościowych (emitent, ISIN, łańcuch przechowywania)
3. Zaangażowanie pośrednika transakcyjnego (jeżeli dotyczy)
Facilitator może przedstawić klienta, lecz nie ma żadnej roli w realizacji i nie otrzymuje żadnych informacji bez pisemnego umocowania udzielonego przez klienta.
4. Utworzenie rachunku escrow (w razie potrzeby)
Zawierana jest umowa escrow, aby zapewnić ochronę środków oraz instrumentów finansowych w trakcie transakcji.
5. Podpisanie umowy zakupu
Na tym etapie konieczne jest głębsze zrozumienie warunków umownych, w szczególności dotyczących wolumenu, transz i terminów instrumentów finansowych.
- Wolumen: łączna wartość nominalna MTN będących przedmiotem transakcji musi być wyraźnie określona w umowie. MTN są zazwyczaj emitowane w nominałach od 10 mln USD wzwyż, do kilku miliardów, jednak wolumen może się różnić w zależności od struktury transakcji.
- Transze: Jeżeli MTN jest emitowany w wielu transzach (partiach), należy to jasno określić w umowie nabycia. Transze pomagają zarządzać ryzykiem i harmonogramem transakcji.
- Wielkość transzy: Umowa powinna określać wielkość każdej transzy (np. 500 mln USD na transzę).
- Harmonogram dostaw: Należy ustalić harmonogram emisji poszczególnych transz, który może być miesięczny, kwartalny lub uzgodniony indywidualnie.
- Warunki uruchomienia transz: Umowa powinna określać wszelkie warunki lub etapy (np. pomyślne zakończenie procedur KYC i należytej staranności), które muszą zostać spełnione przed uruchomieniem kolejnych transz.
Elementy te zapewniają rozłożenie transakcji w czasie w celu zarządzania ryzykiem i płynnością, zwłaszcza w przypadku transakcji o dużym wolumenie.
6. Przebieg transakcji MTN
Ten etap ma kluczowe znaczenie dla zrozumienia przeniesienia MTN oraz mechanizmu płatności. Obejmuje szczegółowe informacje o infrastrukturze i systemach wykorzystywanych do zakończenia transakcji.
A. Weryfikacja MTN
Bank upewnia się, że MTN jest autentyczny, ważny i może zostać dostarczony. Obejmuje to weryfikację:
- wiarygodności instytucji emitującej;
- wykonalności prawnej i zbywalności instrumentu.
B. Przekazanie MTN za pośrednictwem centralnego depozytu papierów wartościowych (CSD)
MTN są zazwyczaj przechowywane i przekazywane za pośrednictwem centralnego depozytu papierów wartościowych (CSD). Depozyty CSD zapewniają wysoki poziom bezpieczeństwa, przejrzystości i sprawności przekazywania instrumentów finansowych. W tym przypadku do powszechnie stosowanych depozytów CSD należą Euroclear, Clearstream oraz Depository Trust & Clearing Corporation (DTCC).
Rola CSD: CSD pełni funkcję pośrednika ułatwiającego przeniesienie MTN między kupującym a sprzedającym. Po zawarciu umowy kupna-sprzedaży następują kolejno poniższe etapy:
- Dostawa za płatność (Delivery versus Payment, DvP): MTN jest dostarczana nabywcy (Klientowi) dopiero po dokonaniu płatności. Centralny depozyt papierów wartościowych (CSD) zapewnia zsynchronizowane przekazanie papieru wartościowego i środków, ograniczając ryzyko kontrahenta.
- Przekaz elektroniczny: MTN jest przekazywany elektronicznie z rachunku powierniczego sprzedającego na rachunek powierniczy kupującego w CSD (np. na rachunek w Euroclear).
- Potwierdzenie: Centralny depozyt papierów wartościowych (CSD) przekazuje obu stronom potwierdzenie transferu, co zapewnia, że papier wartościowy zmienił właściciela.
C. Płatność za pośrednictwem RTGS (Real-Time Gross Settlement)
Płatność za zakup MTN jest zazwyczaj realizowana za pośrednictwem systemu rozliczeń brutto w czasie rzeczywistym (RTGS), który umożliwia natychmiastowy, ostateczny rozrachunek środków. Systemy RTGS służą do obsługi transakcji o wysokiej wartości i są zazwyczaj prowadzone przez banki centralne.
Cechy systemu RTGS:
- Natychmiastowe rozliczenie: Płatności są rozliczane indywidualnie, w czasie rzeczywistym, co oznacza, że środki są przekazywane natychmiast i nie mogą zostać cofnięte.
- Ostateczność płatności: Transfer środków jest nieodwołalny, co zapewnia bezpieczeństwo obu stronom.
Połączenie CSD do transferu papierów wartościowych z systemem RTGS do rozrachunku płatności zapewnia bezpieczne środowisko transakcyjne w czasie rzeczywistym, ograniczając ryzyka związane z opóźnieniami rozliczeń lub niewypłacalnością kontrahentów.
7. Ostateczny transfer środków
Płatność i dostawa następują jednocześnie w dniu rozrachunku (DvP), tak aby Klient dokonywał płatności wyłącznie w zamian za otrzymanie papierów wartościowych.
8. Przechowywanie i wykorzystanie po zawarciu transakcji
Po rozliczeniu MTN są przechowywane na rachunku powierniczym Klienta w IFB.
9. Sprawozdawczość regulacyjna i opodatkowanie
Wreszcie Klient musi wypełnić obowiązki regulacyjne oraz uwzględnić skutki podatkowe wynikające z transakcji.
Kupno i sprzedaż MTN: ceny rynkowe, dyskonto emisyjne i noty dyskontowe
MTN są kupowane i sprzedawane po cenach rynkowych, które zależą od kuponu, pozostałego terminu zapadalności, wiarygodności kredytowej emitenta oraz bieżących rentowności. Na rynku wtórnym nota o niskim kuponie jest notowana poniżej wartości nominalnej, gdy rentowności wzrosły. Na rynku pierwotnym każda emisja strukturyzowana wiąże się z marżą między ceną, którą otrzymuje emitent, a ceną, po której noty są lokowane – w przeciwnym razie żaden bank nie osiągałby z niej przychodu. Ten łączny spread (prowizje za zarządzanie, gwarantowanie i sprzedaż lub dyskonto reoferty) jest dzielony między menedżerów wiodących, dealerów i brokerów oraz IFB jako podmiot strukturyzujący, a jego część jest niekiedy przekazywana klientom w formie dyskonta od ceny emisyjnej. Dyskonto jest udokumentowane w ostatecznych warunkach emisji lub w suplemencie cenowym. Ponadto noty dyskontowe są z założenia emitowane poniżej wartości nominalnej i spłacane według wartości nominalnej w terminie zapadalności: przykładami są bony skarbowe USA oraz noty dyskontowe International Finance Corporation (IFC, członka Grupy Banku Światowego), emitowane w dolarach amerykańskich i w offshore renminbi z terminami zapadalności od jednego dnia do 360 dni. Wysokość dyskonta sama w sobie nie przesądza o zgodności z prawem: w przypadku długoterminowych produktów strukturyzowanych marża strukturyzacyjna w wysokości 1–2% rocznie daje w ciągu dziesięciu lat ponad 10–20% wartości nominalnej, a odpowiadające jej dyskonto, udzielone z góry od ceny emisyjnej, może być w pełni zasadne. Liczy się sam instrument: IFB strukturyzuje i lokuje noty z możliwym do zidentyfikowania emitentem, numerem ISIN oraz rozliczeniem za pośrednictwem uznanego systemu rozliczeniowego.
W imieniu klientów IFB realizuje zakupy i sprzedaż MTN za pośrednictwem uznanych systemów rozliczeniowych (Euroclear, Clearstream, DTC) na zasadzie dostawy za płatność, po przeprowadzeniu pełnej oceny KYC/AML klienta oraz weryfikacji papierów wartościowych na podstawie numeru ISIN i wyciągu z rachunku przechowywania aktywów.
Poruszanie się po rynku średnioterminowych not (MTN) wymaga partnera o wyjątkowej wiedzy eksperckiej, globalnym zasięgu i zaangażowaniu w indywidualne potrzeby Państwa przedsiębiorstwa. Tym partnerem jest International Finance Bank (IFB). Wspieramy spółki, które chcą zdywersyfikować źródła finansowania poprzez programy MTN. Nasz wysoko wykwalifikowany zespół zapewnia dogłębną analizę rynku oraz skuteczne strategie zarządzania ryzykiem, dzięki którym mogą Państwo w pełni wykorzystać elastyczne i efektywne kosztowo możliwości, jakie oferują MTN.
Wybór IFB jako emitenta MTN lub banku pośredniczącego oznacza dostęp do zespołu, który poświęca się opracowywaniu rozwiązań finansowych szytych na miarę. Rozumiemy znaczenie elastyczności w szybko zmieniającym się i nieprzewidywalnym otoczeniu biznesowym. W ramach naszego programu MTN mogą Państwo dostosować strukturę, walutę i terminy emisji not do swoich konkretnych potrzeb. Staramy się plasować Państwa noty wśród odpowiednich inwestorów. W coraz bardziej złożonym świecie finansów IFB może być Państwa przewodnikiem, pomagając wykorzystać pełny potencjał not średnioterminowych (Medium Term Notes) dla rozwoju Państwa działalności.
Czy chcą Państwo dowiedzieć się więcej o sposobie obliczania wartości instrumentów finansowych?
Podręcznik instrumentów finansowych
Matematyka rynków finansowych
Instrumenty finansowe i instrumenty pochodne: kwestie modelowania, wyceny i ryzyka
Opanowanie obliczeń finansowych
Przewodnik krok po kroku po matematyce instrumentów rynku finansowego