Produkty korporacyjne
Finansowanie instrumentów strukturyzowanych
Finansowanie oparte na instrumentach
Przedsiębiorstwa często zwracają się do International Finance Bank w przekonaniu, że gwarancja bankowa, akredytywa standby lub podobny instrument finansowy stanowi aktywo finansowe możliwe do natychmiastowej realizacji. Założenie to rozpowszechniło się za sprawą wieloletnich wprowadzających w błąd reklam internetowych promujących tzw. „programy monetyzacji”, „leasingowane SBLC” oraz obietnice natychmiastowej płynności.
Rzeczywistość w bankowości instytucjonalnej jest zasadniczo odmienna.
Instrument finansowy nie jest pieniądzem. Jest zobowiązaniem umownym wystawionym przez instytucję finansową na określonych warunkach prawnych. To, czy zobowiązanie to ma jakąkolwiek wartość finansową w obrocie handlowym, zależy nie tylko od samego dokumentu, lecz także od instytucji wystawiającej, prawa właściwego, leżącej u podstaw transakcji handlowej, praw beneficjenta, warunków rynkowych oraz gotowości instytucji finansowej do przyjęcia związanego z tym ryzyka.
Z tego względu International Finance Bank nie prowadzi standaryzowanego „programu monetyzacji”. Każda proponowana transakcja jest analizowana indywidualnie i poddawana rozbudowanej ocenie prawnej, handlowej, operacyjnej i regulacyjnej, zanim w ogóle zostanie rozważona jakakolwiek struktura finansowania.
W wielu przypadkach wniosek jest taki, że instrument, choć autentyczny, nie nadaje się do finansowania. Sama autentyczność nigdy nie jest wystarczająca.
Zasadnicze pytanie nie brzmi zatem, czy dany instrument istnieje, lecz czy może on stanowić podstawę legalnej transakcji finansowania zgodnie z przyjętą praktyką bankową.
International Finance Bank podchodzi do każdej propozycji z perspektywy instytucji kredytowej, a nie brokera. Naszym celem nie jest nabywanie dokumentów, lecz ustalenie, czy instrument finansowy może w sposób roztropny podnieść jakość kredytową szerszej transakcji handlowej.
W stosownych przypadkach kwalifikujący się instrument może przyczynić się do strukturyzowanego finansowania handlu, finansowania projektów, linii kapitału obrotowego lub innych instytucjonalnych struktur finansowania. Sam instrument nie staje się gotówką. Może on jednak wzmocnić ogólny profil kredytowy transakcji, umożliwiając Bankowi ocenę finansowania, które w innym przypadku nie byłoby handlowo akceptowalne.
To rozróżnienie ma fundamentalne znaczenie. Gwarancje wspierają kredyt. Same w sobie nie stanowią jego substytutu.
Każda propozycja rozpoczyna się zatem od przeprowadzenia pełnej procedury należytej staranności.
Bank w pierwszej kolejności ustala tożsamość i wiarygodność wnioskodawcy, rzeczywistego beneficjenta transakcji oraz cel handlowy, dla którego wnioskowane jest finansowanie. Szczególną uwagę zwraca się na leżącą u podstaw działalność gospodarczą. Finansowanie ma służyć wspieraniu rzeczywistej działalności gospodarczej, a nie spekulacyjnej inżynierii finansowej.
Po zrozumieniu tła handlowego Bank samodzielnie analizuje sam instrument finansowy. Proces ten obejmuje weryfikację instytucji wystawiającej, analizę wykonalności prawnej, ocenę zbywalności – tam, gdzie ma to zastosowanie – przegląd obowiązujących zasad i prawa właściwego, wykonalność operacyjną, kwestie regulacyjne oraz ogólną wiarygodność kredytową emitenta.
Niezależna weryfikacja stanowi istotny element tego procesu. International Finance Bank nie polega wyłącznie na dokumentacji dostarczonej przez wnioskodawców, pośredników lub brokerów. W stosownych przypadkach informacje są weryfikowane bezpośrednio za pośrednictwem kanałów bankowych lub innych wiarygodnych źródeł instytucjonalnych.
Dopiero po zadowalającym zakończeniu przeglądu prawnego, przeglądu Compliance, przeglądu operacyjnego i kredytowego Bank rozważa, czy istnieje komercyjnie wykonalna struktura finansowania.
Nawet jeśli instrument jest autentyczny, finansowanie może zostać mimo to odrzucone. Wykonalność handlowa zależy od licznych czynników wykraczających daleko poza sam dokument, w tym od ryzyka jurysdykcyjnego, możliwości dochodzenia roszczeń, kwestii płynności, popytu rynkowego, narażenia na sankcje, ograniczeń regulacyjnych oraz wewnętrznych polityk ryzyka Banku.
Z tego względu International Finance Bank nie może z góry wskazać, czy dany instrument zostanie zakwalifikowany do finansowania, ani omawiać stóp zaliczkowania lub struktur finansowania przed zakończeniem procedury należytej staranności.
Potencjalni klienci powinni zachować szczególną ostrożność wobec organizacji twierdzących, że każda gwarancja bankowa lub akredytywa standby może być automatycznie „spieniężona” według z góry ustalonych wartości procentowych jej wartości nominalnej. Takie zapewnienia mają niewiele wspólnego z ugruntowaną praktyką bankową. Odpowiedzialne instytucje finansowe oceniają każdą transakcję indywidualnie. Nie nabywają instrumentów finansowych wyłącznie z tego powodu, że istnieją, ani nie obiecują finansowania przed zakończeniem niezależnej analizy.
International Finance Bank nie uczestniczy również w schematach obejmujących leasing instrumentów finansowych, rzekome programy monetyzacji bez regresu, struktury finansowania pośredniczone przez brokerów, programy plasowania prywatnego pozbawione rzeczywistej treści handlowej ani w podobnych rozwiązaniach niezgodnych z rozważną praktyką bankową.
Nasz cel jest prosty: ustalić, czy proponowana transakcja jest zgodna z prawem, uzasadniona handlowo, wykonalna operacyjnie i spójna z odpowiedzialną bankowością instytucjonalną.
Jeżeli warunki te zostaną spełnione, International Finance Bank będzie ściśle współpracować z klientem w celu opracowania odpowiedniego rozwiązania finansowego. Jeżeli nie zostaną spełnione, Bank odrzuci propozycję bez względu na wartość nominalną przedstawionego instrumentu.
To zdyscyplinowane podejście chroni nie tylko Bank, lecz także uprawnionych klientów poszukujących profesjonalnych usług bankowych opartych na przejrzystości, rzetelnym zarządzaniu ryzykiem oraz uznanych międzynarodowo standardach bankowych.
Finansowanie oparte na instrumentach („monetyzacja”)
Termin monetyzacja jest powszechnie stosowany w finansach komercyjnych na określenie procesu przekształcania składnika aktywów lub instrumentu finansowego w płynność. W praktyce termin ten bywa jednak używany nieprecyzyjnie. Wiele transakcji określanych mianem „monetyzacji” stanowi w rzeczywistości sprzedaż definitywną, wykup, kredytowanie zabezpieczone, finansowanie papierów wartościowych lub strukturyzowane linie kredytowe. Z perspektywy bankowej rozróżnienia te mają istotne znaczenie, ponieważ każdy rodzaj transakcji podlega odmiennym uwarunkowaniom prawnym, handlowym i regulacyjnym.
International Finance Bank nie prowadzi zatem ogólnego „programu monetyzacji”. Każda proponowana transakcja jest natomiast oceniana indywidualnie w celu ustalenia, czy dany składnik majątku lub instrument finansowy może zasadnie stanowić podstawę transakcji finansowania. Samo istnienie instrumentu nie tworzy uprawnienia do finansowania. Autentyczność, wykonalność prawna i wartość handlowa są warunkami koniecznymi, lecz niewystarczającymi. Bank ocenia całą transakcję, w tym klienta, podstawowy cel handlowy, instytucję emitenta, wymogi regulacyjne oraz własne zasady Banku dotyczące ryzyka kredytowego i zarządzania ryzykiem.
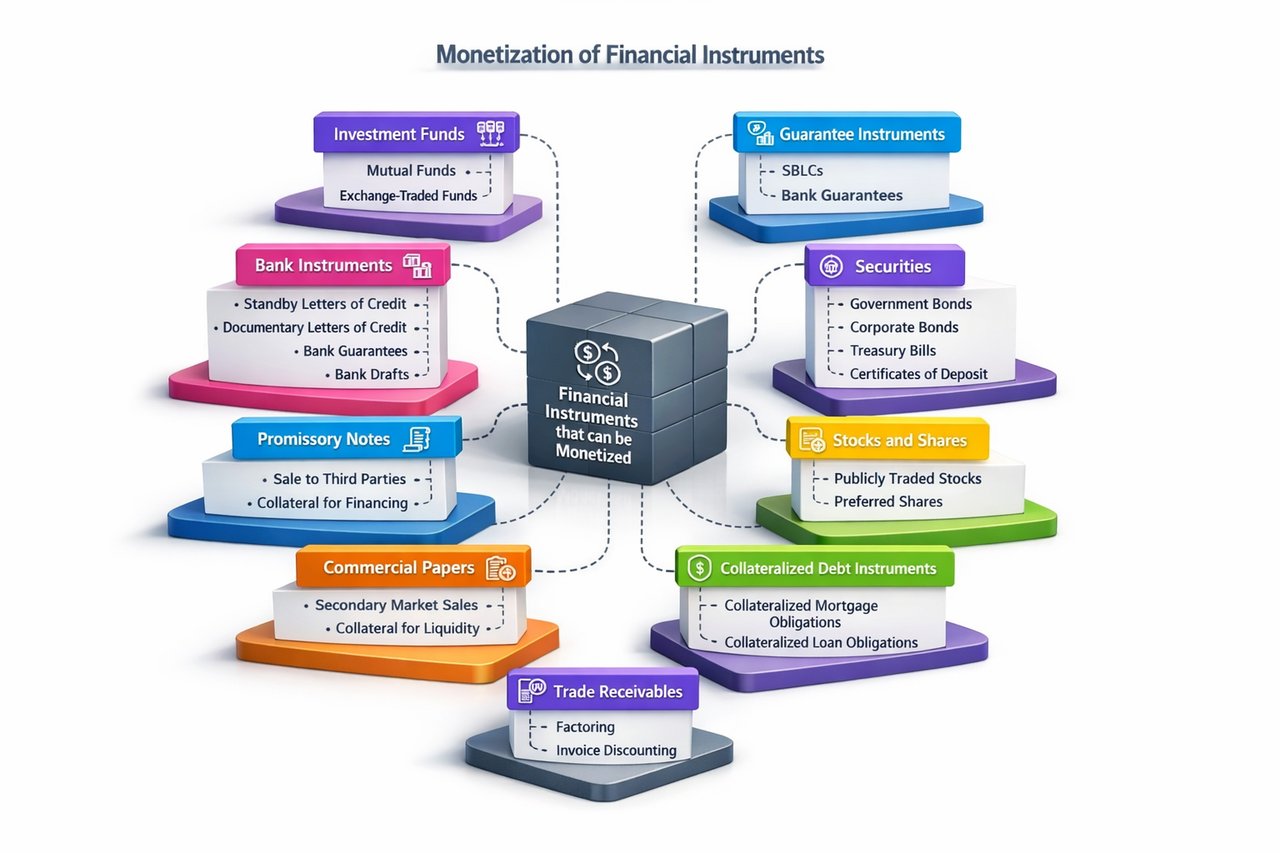
Poniższy przegląd opisuje główne kategorie aktywów i instrumentów finansowych, które w odpowiednich okolicznościach mogą zostać przekształcone w płynność lub stanowić podstawę finansowania.
Instrumenty bankowe
Instrumenty wystawiane przez banki należą do najczęściej błędnie rozumianych produktów finansowych. Akredytywa standby (SBLC), Gwarancja bankowa (BG) lub akredytywa dokumentowa (DLC) nie jest gotówką ani zbywalnym papierem wartościowym o charakterze inwestycyjnym. Instrumenty te stanowią zobowiązania umowne wystawiane przez banki na określonych warunkach prawnych. Ich podstawowym celem jest wspieranie transakcji handlowych poprzez zapewnienie zabezpieczenia płatności lub podniesienie wiarygodności kredytowej, a nie pełnienie funkcji samodzielnych instrumentów finansowania.
Nieodwołalna i bezwarunkowa akredytywa standby płatna na żądanie, wystawiona przez bank o uznanej pozycji, taki jak globalny bank o znaczeniu systemowym (G-SIB), posiadający długoterminowy rating na poziomie inwestycyjnym, może w ograniczonych okolicznościach instytucjonalnych zostać przyjęta jako zabezpieczenie odrębnie ocenianego finansowania. Finansowanie jest udzielane w oparciu o ogólną jakość kredytową transakcji, a nie poprzez „zakup” lub „spieniężenie” samej SBLC. Akredytywy standby dotyczące wykonania umowy, związane z konkretnym projektem lub warunkowe są co do zasady nieodpowiednie do tego rodzaju celów.
Podobnie niektóre bezwarunkowe gwarancje bankowe płatne na żądanie (clean, unconditional demand), wystawione przez banki o wysokim ratingu, mogą niekiedy być uznawane za zabezpieczenie finansowania strukturyzowanego. Natomiast gwarancje należytego wykonania, gwarancje zwrotu zaliczki oraz inne gwarancje związane z konkretnymi kontraktami są co do zasady nieodpowiednie, ponieważ ich wartość zależy od wykonania umowy podstawowej.
Akredytywy dokumentowe pełnią zupełnie inną funkcję. Ułatwiają handel międzynarodowy, zabezpieczając płatność za zgodne dokumenty przewozowe. Finansowanie związane z akredytywami dokumentowymi stanowi element ugruntowanego finansowania handlu i może obejmować finansowanie przed wysyłką, finansowanie po wysyłce, dyskontowanie zaakceptowanych weksli lub linie potwierdzenia. Takie finansowanie pozostaje nierozerwalnie związane z transakcją handlową i nie stanowi spieniężenia samej akredytywy.
Czeki bankierskie (Bank Drafts) również nie stanowią instrumentów finansowania. Są to instrumenty płatnicze płatne natychmiast, które zazwyczaj są realizowane lub rozliczane według wartości nominalnej, a nie finansowane.
Papiery wartościowe rządowe i korporacyjne
Zbywalne papiery wartościowe emitowane przez rządy suwerenne oraz korporacje o wysokim ratingu stanowią jedną z najbardziej ugruntowanych form zabezpieczenia na międzynarodowych rynkach finansowych. Obligacje skarbowe, bony skarbowe, Bubills, BTF oraz porównywalne instrumenty dłużne emitowane przez podmioty suwerenne mogą być sprzedawane na rynku wtórnym lub stanowić przedmiot zastawu na potrzeby finansowania zabezpieczonego. Ich płynność, wycena i warunki finansowania zależą od warunków rynkowych, pozostającego okresu do wykupu, zdolności kredytowej emitenta oraz obowiązujących zasad dotyczących zabezpieczeń.
Obligacje korporacyjne emitowane przez pożyczkobiorców o ratingu inwestycyjnym mogą być w podobny sposób sprzedawane lub zastawiane, choć warunki finansowania odzwierciedlają jakość emitenta, płynność rynku oraz bieżące spready kredytowe.
Certyfikaty depozytowe emitowane przez regulowane banki zwykle w terminie wykupu przekształcają się w gotówkę. W zależności od warunków umownych niektóre certyfikaty mogą również stanowić zabezpieczenie kredytów zabezpieczonych.
Notowane udziałowe papiery wartościowe
Akcje notowane na rynku regulowanym mogą być łatwo przekształcone w płynne środki poprzez sprzedaż na uznanych giełdach papierów wartościowych. Mogą one również stanowić podstawę kredytu lombardowego lub linii kredytowych zabezpieczonych papierami wartościowymi, z zastrzeżeniem kryteriów kwalifikacji stosowanych przez poszczególnych kredytodawców, korekt wyceny zabezpieczenia (haircuts) oraz limitów koncentracji. Akcje uprzywilejowane są oceniane według tych samych zasad, choć ich płynność i akceptacja rynkowa mogą się różnić od akcji zwykłych.
Zbywalne instrumenty dłużne
Niektóre zbywalne weksle własne i papiery komercyjne emitowane przez podmioty suwerenne, regulowane instytucje finansowe lub korporacyjnych dłużników o ratingu inwestycyjnym mogą stanowić podstawę finansowania lub być sprzedawane na ugruntowanych rynkach wtórnych. Weksle własne emitowane prywatnie, nieposiadające jakości kredytowej o charakterze instytucjonalnym ani zbywalności, mają zazwyczaj niewielką wartość zabezpieczenia lub nie mają jej wcale i są rzadko akceptowane przez regulowane instytucje finansowe.
Strukturyzowane produkty kredytowe
Strukturyzowane instrumenty kredytowe, w tym Collateralised Mortgage Obligations (CMO), Collateralised Loan Obligations (CLO) i podobne produkty sekurytyzowane, mogą wspierać finansowanie poprzez sprzedaż na rynku wtórnym lub zabezpieczone zaciągnięcie kredytu. Ich wycena zależy od jakości puli aktywów bazowych, płynności rynku, ratingów kredytowych, złożoności struktury oraz obowiązującego traktowania w zakresie wymogów kapitałowych. Z tych względów finansowanie pod zabezpieczenie w postaci produktów strukturyzowanych wiąże się często z zachowawczymi marżami zabezpieczenia.
Fundusze inwestycyjne
Jednostki uczestnictwa w regulowanych funduszach inwestycyjnych stanowią kolejną kategorię aktywów finansowych zdolnych do generowania płynności. Otwarte fundusze inwestycyjne zazwyczaj zapewniają płynność poprzez umorzenie jednostek u zarządzającego funduszem, natomiast fundusze zamknięte oraz fundusze typu ETF (Exchange-Traded Funds) mogą być zbywane na uznanych rynkach papierów wartościowych. W określonych okolicznościach inwestycje te mogą również stanowić podstawę kredytowania zabezpieczonego.
Polisy ubezpieczeniowe na życie
Polisy ubezpieczeniowe na całe życie o wykazanej wartości wykupu mogą zapewniać płynność poprzez pożyczki pod zastaw polisy lub wykup polisy przez wystawiającego ją ubezpieczyciela. W jurysdykcjach, w których jest to prawnie dopuszczalne, niektóre polisy mogą być również zbywane w drodze transakcji life settlement. Tego rodzaju rozwiązania stanowią transakcje ubezpieczeniowe, a nie produkty bankowe.
Należności handlowe
Należności handlowe często stanowią podstawę finansowania kapitału obrotowego z wykorzystaniem ugruntowanych technik finansowania należności. Faktoring polega na sprzedaży należności instytucji finansowej lub wyspecjalizowanemu faktorowi, natomiast dyskontowanie faktur zazwyczaj polega na zaciągnięciu zobowiązania pod zabezpieczenie należności przy zachowaniu ich prawnego tytułu własności. Programy finansowania łańcucha dostaw również zapewniają płynność w oparciu o zweryfikowane faktury handlowe. Każda ze struktur różni się pod względem prawnym i handlowym, lecz służy wspólnemu celowi, jakim jest przyspieszenie przepływów pieniężnych z legalnego obrotu handlowego.
Papiery wartościowe powiązane z nieruchomościami
Notowane na rynku publicznym fundusze inwestycyjne w nieruchomości (REIT) mogą być zbywane na rynkach papierów wartościowych lub przyjmowane jako zabezpieczenie zgodnie z odpowiednimi zasadami kredytowania. Papiery wartościowe zabezpieczone hipotekami (MBS) uzyskują płynność w analogiczny sposób, poprzez obrót na rynku wtórnym lub finansowanie zabezpieczone, z zastrzeżeniem wyceny, kwalifikowalności regulacyjnej i warunków rynkowych.
Instrumenty pochodne
Kontrakty futures i opcje czerpią swoją wartość z aktywów bazowych i nie stanowią aktywów samoistnych. Płynność uzyskuje się zazwyczaj poprzez zamknięcie pozycji lub wykonanie praw wynikających z umowy. Choć instrumenty pochodne odgrywają istotną rolę na rynkach finansowych, co do zasady nie są traktowane jako samodzielne zabezpieczenie, chyba że zostały włączone w szersze rozwiązania z zakresu zarządzania zabezpieczeniami.
Zasoby metali szlachetnych
Alokowane zasoby złota, srebra i innych metali szlachetnych utrzymywane u uznanych depozytariuszy mogą zapewniać płynność poprzez sprzedaż lub kredytowanie zabezpieczone tymi aktywami. Decydujące znaczenie ma prawo własności do konkretnie przypisanego metalu. Zasoby niealokowane lub prywatnie wystawiane certyfikaty zapewniają często znacznie mniejszą pewność prawną i mogą w związku z tym nie nadawać się jako zabezpieczenie.
Dokumentacja handlowa
Niektóre dokumenty handlowe, w tym konosamenty i potwierdzenia przyjęcia towaru w zarząd powierniczy (trust receipts), odgrywają istotną rolę w międzynarodowym finansowaniu handlu. Dokumenty te potwierdzają tytuł prawny, posiadanie lub czasowe przechowywanie towarów i mogą stanowić podstawę dla linii finansowania handlu w ramach transakcji handlowej leżącej u ich podstaw. Nie są one samodzielnymi aktywami finansowymi zdolnymi do generowania płynności w oderwaniu od tej transakcji.
Listy gwarancyjne (Letters of Indemnity) służą podobnie do alokacji ryzyka handlowego w transakcjach żeglugowych i logistycznych. Są to zobowiązania umowne, a nie aktywa finansowe, i mają wartość wyłącznie w ramach stosunków handlowych, w związku z którymi zostały wystawione.
Zasady ogólne
Niezależnie od kategorii przedstawionego składnika aktywów lub instrumentu finansowego, International Finance Bank stosuje te same podstawowe zasady. Każda proponowana transakcja jest oceniana pod kątem wykonalności prawnej, własności, zbywalności, dopuszczalności regulacyjnej, istoty handlowej, jakości kredytowej emitenta, zbywalności rynkowej oraz wykonalności operacyjnej. W stosownych przypadkach przeprowadzane są niezależne procedury należytej staranności, a Bank zastrzega sobie prawo do uzyskiwania informacji bezpośrednio od instytucji emitujących lub z innych wiarygodnych źródeł.
Istnienie aktywa lub instrumentu finansowego nie gwarantuje finansowania ani nie ustanawia z góry określonego wskaźnika finansowania (advance rate) ani wyceny. Warunki finansowania ustala się dopiero po zakończeniu pełnej oceny prawnej, w zakresie compliance, operacyjnej i kredytowej. W zależności od charakteru transakcji najbardziej odpowiednim rozwiązaniem może być sprzedaż definitywna, wykup, kredyt zabezpieczony, finansowanie strukturyzowane, finansowanie handlu lub inna forma finansowania zaprojektowana specjalnie z myślą o celach handlowych Klienta.
International Finance Bank kieruje się zasadą ostrożnego bankowania instytucjonalnego. Każda transakcja jest oceniana indywidualnie, z zamiarem zapewnienia prawnie poprawnych, uzasadnionych handlowo i profesjonalnie ustrukturyzowanych rozwiązań finansowych zgodnych z międzynarodowymi standardami bankowymi.
Akredytywy dokumentowe jako przypadek szczególny
Dyskontowanie zamiast monetyzacji
Akredytywy dokumentowe zajmują szczególne miejsce w międzynarodowej bankowości. Chociaż termin monetyzacja jest często spotykany w dyskusjach handlowych, nie opisuje on prawidłowo sposobu pozyskiwania płynności z akredytywy dokumentowej. W ortodoksyjnej praktyce bankowej akredytywa dokumentowa nie jest kupowana, sprzedawana ani przekształcana w gotówkę jako samodzielny składnik aktywów finansowych. Płynność uzyskuje się natomiast poprzez dyskonto, uznaną technikę finansowania handlu, w ramach której bank udostępnia środki w oparciu o prawo beneficjenta do otrzymania płatności z tytułu zgodnej z warunkami akredytywy dokumentowej.
W transakcji dyskontowej bank nabywa przyszłe zobowiązanie płatnicze wynikające z akredytywy dokumentowej albo udziela zaliczki pod to zobowiązanie, z uzgodnionym dyskontem. Beneficjent otrzymuje natychmiastową płynność, a bank przejmuje ryzyko płatnicze banku otwierającego, z zastrzeżeniem warunków akredytywy i właściwej umowy finansowania. Transakcja stanowi zatem finansowanie handlu, a nie monetyzację w potocznym znaczeniu.
Ponieważ bank finansujący przejmuje zarówno ryzyko dokumentowe, jak i kredytowe, dyskontowanie jest dostępne wyłącznie w ściśle kontrolowanych warunkach.
Akceptowalny bank wystawiający
Akredytywa musi co do zasady zostać wystawiona, potwierdzona lub w inny sposób zabezpieczona przez bank akceptowalny dla instytucji finansującej. Siła finansowa banku wystawcy, jego międzynarodowa reputacja, pozycja regulacyjna oraz ryzyko kraju stanowią istotny element oceny kredytowej. Jeżeli bank wystawca zostanie uznany za niewystarczająco wiarygodny kredytowo, instytucja finansująca może wymagać potwierdzenia przez inny uznany międzynarodowo bank, zanim rozważy dyskonto.
Akredytywa dokumentowa nieodwołalna
Akredytywa dokumentowa powinna co do zasady być nieodwołalna i podlegać uznanym międzynarodowo regułom, najczęściej Jednolitym zwyczajom i praktyce dotyczącym akredytyw dokumentowych (UCP 600) opublikowanym przez Międzynarodową Izbę Handlową. Nieodwołalność zapewnia pewność, że bank wystawiający nie może jednostronnie zmienić ani anulować swojego zobowiązania do zapłaty bez zgody wszystkich stron.
Zgodność dokumentów
Banki zajmują się wyłącznie dokumentami, a nie towarami ani usługami, których one dotyczą. W związku z tym płatność zależy w całości od przedstawienia dokumentów ściśle zgodnych z warunkami Akredytywy dokumentowej. Konosamenty, faktury handlowe, certyfikaty ubezpieczeniowe, świadectwa kontroli oraz wszelkie inne wymagane dokumenty muszą zostać przedstawione w wyznaczonych terminach i bez istotnych niezgodności. Niezgodności dokumentowe mogą opóźnić, zmniejszyć lub całkowicie uniemożliwić dokonanie płatności.
Rzeczywista podstawowa transakcja handlowa
Akredytywy dokumentowe służą ułatwianiu rzeczywistego handlu międzynarodowego. Dyskontowanie jest zatem dostępne wyłącznie wówczas, gdy transakcja handlowa stanowiąca jego podstawę jest zgodna z prawem, należycie udokumentowana i ma realną treść ekonomiczną. Instytucja finansująca zwykle weryfikuje tło handlowe, ustalenia umowne, dokumentację przewozową oraz inne dowody potwierdzające, że wierzytelność wynika z autentycznej transakcji handlowej lub usługowej.
Relacja z Klientem i należyta staranność
Dyskontowanie jest co do zasady oferowane wyłącznie Klientom, z którymi instytucja finansująca nawiązała relację bankową i w odniesieniu do których zakończono pełne procedury KYC, AML oraz przeciwdziałania finansowaniu terroryzmu (CFT). Instytucja finansująca musi zrozumieć działalność gospodarczą Klienta, strukturę jego własności, źródło środków oraz oczekiwany profil transakcji, zanim udzieli jakiejkolwiek formy finansowania handlu.
Dostępność w drodze negocjacji
To, czy akredytywa dokumentowa może zostać zdyskontowana, zależy od jej warunków. Akredytywy realizowane w drodze negocjacji co do zasady pozwalają wskazanemu bankowi negocjować zgodne dokumenty przed otrzymaniem zwrotu od banku otwierającego. W innych przypadkach finansowanie może zależeć od potwierdzenia, ustaleń dotyczących zwrotu lub odrębnych umów między zaangażowanymi bankami. Transferowalność, tam gdzie ma zastosowanie, dotyczy zastąpienia beneficjentów i nie powinna być utożsamiana z samym dyskontowaniem.
Brak konkurencyjnych zabezpieczeń rzeczowych
Jeżeli wierzytelność wynikająca z akredytywy dokumentowej została już przeniesiona, obciążona zastawem lub w inny sposób obciążona, instytucja finansująca może odmówić dyskonta do czasu wyjaśnienia sytuacji prawnej. Bank musi zapewnić sobie wykonalny i bezsporny tytuł do wierzytelności stanowiącej podstawę finansowania.
Warunki handlowe
Kwota zaliczkowana w ramach linii dyskontowej zależy od licznych czynników handlowych, w tym od jakości kredytowej banku wystawiającego lub potwierdzającego, terminu akredytywy, ryzyka kraju, ryzyka dokumentowego, wielkości transakcji, warunków rynkowych oraz ogólnej relacji z klientem. Stopy zaliczkowania różnią się zatem w zależności od transakcji i nie mogą być z góry ustalone przez odniesienie do stałego procentu.
Przedstawienie i badanie dokumentów
Przed udostępnieniem środków beneficjent musi przedstawić wymagane dokumenty instytucji finansującej. Bank bada dokumenty zgodnie z UCP 600 oraz własnymi procedurami wewnętrznymi. Po stwierdzeniu, że prezentacja jest zgodna z akredytywą dokumentową i umową o finansowanie, bank może udostępnić środki, a następnie uzyskać zwrot od banku wystawcy lub potwierdzającego w terminie płatności lub zapadalności.
Odrębna forma finansowania handlu
Dyskontowanie akredytywy dokumentowej jest jedną z najstarszych i najlepiej ugruntowanych form finansowania handlu międzynarodowego. Umożliwia eksporterom przyspieszenie przepływów pieniężnych przy zachowaniu podstawowej funkcji prawnej akredytywy dokumentowej jako bezpiecznego mechanizmu płatności.
W odróżnieniu od tzw. „programów monetyzacji”, często reklamowanych w Internecie, dyskontowanie akredytyw dokumentowych nie polega na sprzedaży, sekurytyzacji ani spekulacyjnym obrocie samym instrumentem. Stanowi ono raczej ostrożne finansowanie bankowe oparte na zweryfikowanej transakcji handlowej, zgodnej dokumentacji, renomowanych kontrahentach bankowych i pełnej ocenie zdolności kredytowej. Jako takie pozostaje wyspecjalizowaną usługą bankową zarezerwowaną dla legalnych transakcji handlowych, realizowanych zgodnie z uznanymi międzynarodowo standardami bankowości i finansowania handlu.
Akredytywy standby i gwarancje bankowe – przypadek szczególny
Finansowanie zabezpieczone aktywami zamiast „monetyzacji”
Niewiele obszarów bankowości międzynarodowej budzi tyle nieporozumień co tzw. „monetyzacja” akredytyw standby (SBLC) i gwarancji bankowych (BG). Wyrażenie to jest szeroko stosowane w materiałach handlowych i w internecie, jednak nie oddaje ono dokładnie sposobu, w jaki regulowane instytucje finansowe oceniają te instrumenty.
SBLC lub Gwarancja bankowa nie jest aktywem finansowym porównywalnym z gotówką, papierem wartościowym zbywalnym ani obligacją. Jest warunkowym zobowiązaniem umownym wystawionym przez bank w celu zabezpieczenia zobowiązań jego zleceniodawcy. Jego podstawowym celem jest zapewnienie gwarancji płatności lub wsparcia kredytowego w przypadku zaistnienia określonych warunków umownych. W konsekwencji SBLC lub BG zasadniczo nie podlega nabyciu, obrotowi ani bezpośredniej konwersji na gotówkę.
W ograniczonych okolicznościach instytucjonalnych niektóre instrumenty wysokiej jakości mogą jednak stanowić podstawę odrębnej transakcji finansowania. W takich przypadkach instytucja finansująca nie nabywa instrumentu ani go nie „spienięża”. Zamiast tego ocenia, czy instrument może stanowić akceptowalne zabezpieczenie lub wzmocnienie kredytowe w ramach starannie ocenianej linii kredytowej. Decyzja o finansowaniu opiera się na ogólnej jakości transakcji, a nie na samym istnieniu instrumentu.
Z tego względu International Finance Bank nie prowadzi ogólnego programu monetyzacji SBLC ani BG. Każda propozycja jest oceniana indywidualnie w ramach pełnej analizy prawnej, handlowej, operacyjnej i kredytowej (należytej staranności).
Niezależna weryfikacja
Pierwszym etapem każdej oceny jest niezależna weryfikacja instrumentu i instytucji go emitującej. Sama autentyczność nie jest wystarczająca. Instytucja finansująca musi również ustalić, że bank emitent posiada odpowiednią licencję, jest stabilny finansowo, uznawany na arenie międzynarodowej oraz akceptowalny w świetle jej wewnętrznych zasad polityki kredytowej.
Weryfikacja może obejmować bezpośrednie potwierdzenie za pośrednictwem ustanowionych międzybankowych kanałów komunikacji, zbadanie właściwej dokumentacji emisyjnej oraz przegląd statusu regulacyjnego, zdolności kredytowej i ryzyka kraju instytucji wystawiającej. Żadna decyzja o finansowaniu nie opiera się wyłącznie na kopiach dokumentów przedstawionych przez wnioskodawców lub pośredników.
Charakter instrumentu
Następnie analizowane są cechy prawne instrumentu. Szczególną uwagę zwraca się na to, czy zobowiązanie jest nieodwołalne, w stosownych przypadkach bezwarunkowe, prawnie wykonalne oraz podlega uznanym międzynarodowym regułom bankowym, takim jak ISP98 lub UCP 600, o ile mają zastosowanie.
Bank bada również cel instrumentu. Gwarancje należytego wykonania umowy, gwarancje zwrotu zaliczki, gwarancje wadialne oraz inne zobowiązania związane z konkretną umową mają co do zasady ograniczoną wartość jako zabezpieczenie lub nie mają jej wcale, ponieważ ich wykonalność zależy od wystąpienia określonych zdarzeń umownych. Natomiast niektóre zobowiązania płatne na żądanie (clean demand undertakings), wystawiane przez międzynarodowe banki o wysokim ratingu, mogą w wyjątkowych okolicznościach zostać uwzględnione jako jeden z elementów szerszej struktury finansowania.
Tło handlowe
Równie istotna jest podstawowa transakcja handlowa. Instytucje finansujące koncentrują się przede wszystkim na ekonomicznej treści proponowanej transakcji, a nie na nominalnej wartości instrumentu. W związku z tym wnioskodawca musi wykazać zasadny cel handlowy, dla którego wnioskuje o finansowanie, powiązania umowne oraz zamierzony sposób wykorzystania uzyskanych środków.
Transakcje pozbawione rzeczywistej treści handlowej, spekulacyjne struktury finansowania oraz rozwiązania zaprojektowane wyłącznie w celu generowania płynności bez możliwego do zidentyfikowania celu gospodarczego są co do zasady odrzucane.
Należyta staranność wobec klienta
Jak w przypadku każdej relacji bankowej, przed rozpatrzeniem jakiejkolwiek propozycji finansowania należy zakończyć pełne procedury KYC, AML i CFT. Bank musi ustalić tożsamość klienta, beneficjentów rzeczywistych, źródło majątku, źródło środków oraz oczekiwany profil transakcji. W zależności od jurysdykcji, kontrahentów i charakterystyki transakcji może być wymagane zastosowanie wzmocnionych środków należytej staranności.
Ocena zdolności kredytowej
Po zakończeniu przeglądów prawnych i przeglądów w zakresie compliance Bank przeprowadza pełną ocenę kredytową. Analiza ta uwzględnia kondycję finansową instytucji wystawiającej, wykonalność prawną zobowiązania, ryzyko kraju i jurysdykcji, warunki rynkowe, okres obowiązywania transakcji, strukturę spłaty, skutki regulacyjne dla kapitału oraz ogólną skłonność Banku do ponoszenia ryzyka.
Istnienie autentycznej SBLC lub BG nie gwarantuje uzyskania finansowania. Wiele autentycznych instrumentów nie nadaje się do kredytowania zabezpieczonego, ponieważ cała transakcja nie spełnia standardów ostrożnego prowadzenia działalności bankowej.
Struktura finansowania
Jeżeli proponowana transakcja spełni wszystkie wymogi prawne, handlowe, operacyjne i kredytowe, Bank może rozważyć udzielenie finansowania wspartego częściowo przedmiotowym instrumentem. W zależności od charakteru transakcji może ono przybrać formę kredytu strukturyzowanego, finansowania projektów, finansowania handlu, kredytu odnawialnego lub innej indywidualnie negocjowanej linii finansowania.
Finansowanie opiera się na niezależnej decyzji kredytowej Banku, a nie na jakimkolwiek z góry ustalonym odsetku wartości nominalnej instrumentu. Wskaźniki finansowania, wartości zabezpieczeń, warunki cenowe, warunki spłaty i inne warunki handlowe różnią się w zależności od pełnego profilu ryzyka transakcji i nie mogą być określane przez odniesienie do standardowych rynkowych wartości procentowych.
Bieżący monitoring
Po zakończeniu transakcji finansowania Bank nadal monitoruje zarówno finansowanie, jak i zabezpieczenie w całym okresie trwania transakcji. Obejmuje to okresowy przegląd instytucji emitującej, działalności handlowej będącej podstawą transakcji, zmian regulacyjnych oraz wszelkich istotnych zmian wpływających na wykonalność lub wartość instrumentu zabezpieczającego.
Po pełnej spłacie finansowania i wypełnieniu wszystkich zobowiązań umownych zabezpieczenia są zwalniane zgodnie z dokumentacją finansowania.
Bankowość instytucjonalna zamiast „monetyzacji” internetowej
International Finance Bank nie uczestniczy w programach obejmujących leasingowane SBLC, gwarantowane uwolnienie środków pieniężnych, stałe wskaźniki monetyzacji, struktury finansowania oparte na pośrednikach ani podobne rozwiązania często reklamowane w Internecie. Takie zapewnienia nie odzwierciedlają utrwalonej międzynarodowej praktyki bankowej.
Zgodne z prawem finansowanie oparte na akredytywach standby lub gwarancjach bankowych jest wyspecjalizowaną formą kredytu instytucjonalnego, wymagającą pełnej analizy prawnej, niezależnej weryfikacji, zgodności z przepisami, ostrożnej oceny ryzyka kredytowego oraz rzeczywistej treści gospodarczej transakcji. Instytucja finansująca ocenia transakcję jako całość, a nie wyłącznie przedstawiony instrument.
Dopiero po spełnieniu tych wymogów SBLC lub BG może stanowić element profesjonalnie ustrukturyzowanego rozwiązania finansowego, zgodnego z zasadami należytej praktyki w międzynarodowej bankowości.
Wymogi dokumentacyjne dla finansowania opartego na instrumentach
Wprowadzenie
Finansowanie oparte na instrumencie jest wyspecjalizowanym procesem bankowym. Może obejmować sprzedaż, wykup lub dyskontowanie kwalifikującego się aktywa finansowego lub instrumentu albo finansowanie zabezpieczone takim aktywem lub instrumentem. W języku handlowym określa się je często mianem „monetyzacji”, choć termin ten bywa często nieprecyzyjny i nie powinien być rozumiany jako automatyczna zamiana instrumentu na gotówkę.
International Finance Bank ocenia każdą proponowaną transakcję indywidualnie. Bank nie opiera się wyłącznie na istnieniu danego instrumentu. Analizuje klienta, strukturę własnościową, cel handlowy, instytucję emitującą, wykonalność prawną, akceptowalność regulacyjną, zbywalność oraz ogólną jakość kredytową transakcji.
Żaden instrument finansowy nie rodzi roszczenia o udzielenie finansowania. Warunki finansowania są rozpatrywane dopiero po zakończeniu badania należytej staranności w wymiarze prawnym, w zakresie compliance, operacyjnym i kredytowym.
Klasyfikacja klientów
Pierwszym krokiem jest ustalenie charakteru wnioskodawcy. Klientem może być osoba fizyczna, podmiot korporacyjny, instytucja regulowana, fundusz inwestycyjny, trust, family office lub inna forma prawna. Klasyfikacja ta determinuje proces przyjmowania klienta, stosowany standard należytej staranności oraz wymaganą dokumentację.
Klienci prywatni muszą przedstawić ważny dokument tożsamości wydany przez organ państwowy, potwierdzenie adresu zamieszkania, informacje dotyczące numeru identyfikacji podatkowej oraz dokumenty potwierdzające źródło majątku i źródło środków.
Klienci korporacyjni muszą przedstawić dokumenty założycielskie, dowód rejestracji, aktualne wypisy z rejestru, dowód umocowania osób upoważnionych do reprezentacji, uchwały zarządu lub pełnomocnictwa upoważniające do przeprowadzenia transakcji, schematy struktury własnościowej oraz dokumenty tożsamości członków zarządu, kadry kierowniczej, akcjonariuszy i ostatecznych beneficjentów rzeczywistych.
Klienci instytucjonalni, w tym regulowane instytucje finansowe, fundusze i struktury powiernicze, muszą przedstawić dowody statusu regulacyjnego, licencji lub rejestracji (w stosownych przypadkach), dokumenty założycielskie, dokumenty organizacyjne, dowody umocowania osób upoważnionych do podpisu, dokumentację funduszu lub trustu, identyfikator podmiotu prawnego (Legal Entity Identifier) w stosownych przypadkach oraz dowód, że planowana transakcja mieści się w zakresie ich uprawnień prawnych i mandatu inwestycyjnego.
International Finance Bank stosuje wzmożone środki należytej staranności w przypadkach, gdy transakcja obejmuje złożone struktury własnościowe, jurysdykcje wysokiego ryzyka, osoby zajmujące eksponowane stanowiska polityczne, nietypowe wzorce transakcyjne, regiony objęte sankcjami lub instrumenty o niejasnym pochodzeniu.
Opis instrumentu finansowego
Klient musi przedstawić dokładny opis instrumentu finansowego lub aktywa proponowanego do sfinansowania. Obejmuje to rodzaj instrumentu, wartość nominalną, walutę, datę emisji, datę zapadalności, emitenta, prawo właściwe, obowiązujące przepisy, numer referencyjny oraz wszelkie informacje dotyczące rejestru, przechowywania lub rozliczeń.
Jeżeli instrument jest zbywalnym papierem wartościowym, Klient powinien przedstawić numer ISIN, CUSIP, kod common code lub inny uznany identyfikator papieru wartościowego, wraz z dowodem przechowywania aktywów przez akceptowalnego powiernika, system rozliczeniowy lub regulowanego pośrednika finansowego.
Jeżeli instrumentem jest zobowiązanie bankowe, takie jak Akredytywa standby, Gwarancja bankowa, gwarancja płatna na żądanie lub akredytywa dokumentowa, Klient musi przedstawić pełny tekst instrumentu, dane banku wystawiającego, mające zastosowanie reguły, datę wygaśnięcia, informacje o beneficjencie oraz wszystkie zmiany lub związaną z nimi korespondencję.
Jeżeli przedmiotem zabezpieczenia jest wierzytelność, polisa ubezpieczeniowa, udział w funduszu, zasoby metali szlachetnych lub inny składnik aktywów finansowych, Klient jest zobowiązany przedłożyć odpowiednią dokumentację umowną, powierniczą, wyceny i tytułu własności, wystarczającą do przeprowadzenia analizy prawnej i handlowej.
Bank zastrzega sobie prawo do oceny, czy dany instrument w ogóle nadaje się do uzyskania finansowania. Wiele instrumentów jest autentycznych, lecz nieodpowiednich do finansowania bankowego.
Dokumentacja KYC, AML i Compliance
Przed rozpatrzeniem jakiejkolwiek propozycji finansowania International Finance Bank musi zakończyć procedury KYC, AML, CFT oraz procedury zgodności z sankcjami.
Klient musi przedstawić pełną dokumentację identyfikacyjną, informacje o beneficjentach rzeczywistych, oświadczenia o rezydencji podatkowej, dowody pochodzenia majątku, dowody pochodzenia środków oraz jasne wyjaśnienie zamierzonego przeznaczenia uzyskanych środków.
Wnioskodawcy korporacyjni i instytucjonalni muszą ujawnić wszystkich ostatecznych beneficjentów rzeczywistych, osoby sprawujące kontrolę, członków zarządu, osoby upoważnione do podpisu oraz istotne podmioty powiązane. Bank może zażądać schematów organizacyjnych, rejestrów udziałowców, zbadanych sprawozdań finansowych, dokumentów składanych organom nadzorczym, aktów powiernictwa (trust deeds), dokumentacji funduszy lub równoważnych materiałów.
Klient musi ujawnić, czy jakakolwiek strona transakcji jest osobą zajmującą eksponowane stanowisko polityczne, podlega sankcjom, uczestniczy w postępowaniu sądowym, jest powiązana z negatywnymi doniesieniami medialnymi lub ma związek z jurysdykcją objętą ograniczeniami.
International Finance Bank przeprowadza własną weryfikację w oparciu o listy sankcyjne, bazy osób zajmujących eksponowane stanowiska polityczne, źródła informacji negatywnych, rejestry regulacyjne oraz wewnętrzne systemy ryzyka. Bank może odmówić realizacji transakcji bez szczegółowego uzasadnienia, jeżeli pojawią się obawy dotyczące zgodności z przepisami.
Dowody sytuacji finansowej
Jeżeli proponowana transakcja dotyczy udzielenia kredytu, finansowania zabezpieczonego aktywami lub linii kredytowej, Bank oceni sytuację finansową wnioskodawcy. Od Klienta może zostać wymagane przedłożenie zbadanych sprawozdań finansowych, sprawozdań zarządczych, wyciągów bankowych, dowodu płynności, raportów kredytowych, wykazu istniejącego zadłużenia, zestawień aktywów, biznesplanów, prognoz przepływów pieniężnych oraz dowodów zdolności do spłaty.
W przypadku klientów korporacyjnych Bank może zażądać sprawozdań finansowych za poprzednie dwa lub trzy lata obrotowe, sprawozdań śródrocznych, potwierdzeń od biegłych rewidentów, deklaracji podatkowych oraz informacji o dotychczasowych relacjach bankowych.
W przypadku klientów prywatnych Bank może zażądać oświadczenia o wartości majątku netto, referencji bankowych, zestawień portfela inwestycyjnego, dokumentacji podatkowej lub potwierdzeń sporządzonych przez niezależnego księgowego.
W przypadku klientów instytucjonalnych Bank może zażądać informacji o kapitale regulacyjnym, wartości aktywów w zarządzaniu, dokumentacji wyników funduszy, zbadanych sprawozdań finansowych funduszy, potwierdzeń od podmiotów przechowujących aktywa oraz dokumentacji dotyczącej inwestorów lub mandatu.
Silny instrument nie zwalnia z konieczności zrozumienia własnego profilu finansowego klienta. Bank ocenia transakcję jako całość.
Własność, tytuł prawny i obciążenia
Klient musi wykazać zgodny z prawem tytuł własności, uprawnienie ekonomiczne lub umocowanie do kontroli nad instrumentem lub aktywem. Bank musi mieć pewność, że wnioskodawca ma prawo zbyć, zastawić, przenieść, zdyskontować lub w inny sposób wykorzystać instrument w proponowanej strukturze finansowania.
Dowody mogą obejmować zestawienia aktywów przechowywanych w ramach usług powierniczych, wyciągi z rachunków, umowy cesji, potwierdzenia beneficjentów, wyciągi z rejestrów papierów wartościowych, dokumentację tytułu prawnego, umowy nabycia, rejestry transferów lub potwierdzenia emitentów.
Klient musi także potwierdzić, że instrument jest wolny od zastawów, obciążeń, cesji, roszczeń konkurencyjnych, sporów sądowych, zakazów sądowych, nakazów blokady lub wcześniejszych ustaleń finansowych. W razie potrzeby Bank może wymagać wyników wyszukiwania obciążeń, potwierdzeń od depozytariusza, potwierdzeń od emitenta, opinii prawnych lub oświadczeń złożonych pod przysięgą.
Wszelkie istniejące obciążenia, ograniczenia, zastawy, cesje, roszczenia osób trzecich lub umowne ograniczenia muszą zostać ujawnione. Nieujawnienie takich okoliczności co do zasady skutkuje natychmiastowym odrzuceniem transakcji.
Warunki instrumentu i przegląd prawny
Pełny tekst prawny instrumentu musi zostać udostępniony do weryfikacji. Bank przeanalizuje prawo właściwe, jurysdykcję, wykonalność, zbywalność, ograniczenia dotyczące cesji, warunki płatności, postanowienia dotyczące wygaśnięcia, procedury zmian, wymogi dokumentacyjne oraz wszelkie klauzule wpływające na wartość instrumentu jako zabezpieczenia.
W przypadku akredytyw standby, w zależności od struktury transakcji, właściwe mogą być zasady ISP98 lub UCP 600. W przypadku gwarancji płatnych na żądanie właściwe może być URDG 758. W przypadku akredytyw dokumentowych zasadniczo zastosowanie znajdzie UCP 600. W odniesieniu do papierów wartościowych Bank dokonuje przeglądu prospektu emisyjnego, memorandum informacyjnego, umowy emisyjnej (indenture), warunków emisji, ustaleń dotyczących przechowywania aktywów oraz ograniczeń w zakresie przenoszenia.
Bank nie wymaga, aby każdy instrument był zbywalny lub podzielny. Takie cechy mogą mieć znaczenie w niektórych strukturach, lecz nie są wymogiem powszechnym. Rozstrzygające jest to, czy instrument jest prawnie wykonalny i handlowo odpowiedni dla proponowanej struktury finansowania.
Niezależna weryfikacja
International Finance Bank nie opiera się wyłącznie na kopiach, zrzutach ekranu, oświadczeniach pośredników ani oświadczeniach wnioskodawców. Bank przeprowadza niezależną weryfikację tam, gdzie jest to właściwe.
W przypadku instrumentów bankowych weryfikacja może odbywać się w drodze kontrolowanej komunikacji między bankami, bezpośredniego potwierdzenia instytucjonalnego, uwierzytelnionej komunikacji SWIFT lub innych akceptowalnych kanałów międzybankowych.
W przypadku papierów wartościowych weryfikacja może odbywać się za pośrednictwem podmiotów prowadzących przechowywanie aktywów, systemów rozliczeniowych, regulowanych domów maklerskich, powierników, agentów płatniczych, depozytariuszy lub uznanych systemów danych rynkowych.
W przypadku wierzytelności i aktywów związanych z handlem weryfikacja może obejmować dłużników, nabywców, ubezpieczycieli, przewoźników, spółki inspekcyjne, dokumenty celne, dokumenty przewozowe lub innych kontrahentów transakcji.
Bank zastrzega sobie prawo do kontaktowania się z instytucjami emitującymi, podmiotami prowadzącymi przechowywanie aktywów, doradcami prawnymi, biegłymi rewidentami, powiernikami, organami regulacyjnymi lub innymi wiarygodnymi osobami trzecimi. Wnioskodawcy i pośrednicy nie mogą podejmować prób kontrolowania ani ograniczania niezależnego procesu weryfikacji prowadzonego przez Bank.
Opinie prawne i weryfikacja zewnętrzna
W zależności od transakcji International Finance Bank może wymagać niezależnych opinii prawnych sporządzonych przez wykwalifikowanych radców prawnych. Opinie takie mogą dotyczyć umocowania korporacyjnego, ważności emisji, wykonalności, własności, zbywalności, prawa właściwego, skutecznego ustanowienia zabezpieczenia (w tym wobec osób trzecich), ograniczeń regulacyjnych, kwestii podatkowych, aspektów związanych z sankcjami oraz legalności proponowanej struktury.
W przypadku gdy w grę wchodzi wiele jurysdykcji, Bank może wymagać odrębnych opinii prawnych sporządzonych przez prawników z jurysdykcji klienta, jurysdykcji emitenta, jurysdykcji prawa właściwego dla instrumentu oraz jurysdykcji, w której może nastąpić egzekucja.
Opinie prawne muszą być wydane przez renomowanego radcę prawnego akceptowanego przez Bank i mogą wymagać zaadresowania do International Finance Bank lub wyraźnego wskazania, że Bank może się na nie powoływać. Bank może również, w stosownych przypadkach, zlecić czynności własnemu radcy prawnemu na koszt klienta.
Wymogi regulacyjne i transgraniczne
Transakcje z udziałem instrumentów finansowych mogą powodować powstanie obowiązków regulacyjnych wynikających z przepisów prawa bankowego, o papierach wartościowych, sankcyjnego, podatkowego, dewizowego, inwestycyjnego, o ochronie danych oraz o przeciwdziałaniu praniu pieniędzy.
W przypadku transakcji dotyczących papierów wartościowych Bank weźmie pod uwagę obowiązujące przepisy dotyczące oferty niepublicznej, ograniczeń w zbywaniu, prospektu, przechowywania aktywów oraz klasyfikacji inwestorów. W przypadku finansowania handlu Bank weźmie pod uwagę obowiązujące wymogi dotyczące handlu, ceł, żeglugi, ubezpieczeń i sankcji. W przypadku płatności transgranicznych istotne mogą być przejrzystość podatkowa, FATCA, CRS, podatek u źródła oraz kontrola dewizowa.
Klient jest zobowiązany dostarczyć wszelkie informacje niezbędne do oceny regulacyjnej i raportowania. Mogą one obejmować formularze rezydencji podatkowej, samocertyfikacje CRS, formularze FATCA, identyfikator podmiotu prawnego (LEI), numery identyfikacji podatkowej spółki, rejestracje regulacyjne, potwierdzenia mandatu inwestycyjnego oraz oświadczenia wynikające z przepisów prawa papierów wartościowych.
International Finance Bank nie przystąpi do żadnej transakcji, której nie da się ustrukturyzować w ramach zgodnych z prawem, przejrzystych i akceptowalnych z punktu widzenia regulacyjnego.
Cel handlowy i przeznaczenie wpływów
Klient musi przedstawić jasne wyjaśnienie celu handlowego proponowanego finansowania oraz zamierzonego przeznaczenia środków. Finansowanie ma służyć wspieraniu zgodnej z prawem działalności gospodarczej, inwestycyjnej, handlowej, projektowej, działalności w zakresie kapitału obrotowego lub działalności skarbowej.
Transakcje, których jedynym celem jest uzyskanie gotówki z instrumentu bez rzeczywistej treści ekonomicznej, raczej nie zostaną zakwalifikowane. Bank może żądać umów, faktur, dokumentacji projektowej, biznesplanów, dokumentów dotyczących przejęć, mandatów inwestycyjnych, harmonogramów budżetowych, planów wypłat lub innych materiałów potwierdzających uzasadnienie handlowe.
Przeznaczenie środków musi być zgodne z prawem, przejrzyste i spójne z profilem działalności klienta.
Instrumenty bankowe: uwaga szczególna
Akredytywy standby, gwarancje bankowe i podobne zobowiązania bankowe są często błędnie rozumiane. Nie są one ekwiwalentami środków pieniężnych i nie podlegają automatycznie upłynnieniu. Są to zobowiązania umowne o charakterze warunkowym, wystawiane w określonych celach.
W ograniczonych okolicznościach wysokiej jakości zobowiązanie bankowe może stanowić zabezpieczenie lub wzmocnienie kredytowe odrębnej transakcji finansowania. Bank oceni wystawcę, warunki, obowiązujące zasady, wykonalność, ryzyko jurysdykcyjne, cel handlowy oraz strukturę spłaty.
International Finance Bank nie uczestniczy w programach leasingu SBLC, w schematach gwarantowanego uwolnienia gotówki, w strukturach monetyzacji prowadzonych przez pośredników, w obietnicach stałego wskaźnika LTV (loan-to-value), w programach plasowania prywatnego pozbawionych rzeczywistego uzasadnienia gospodarczego ani w rozwiązaniach opartych wyłącznie na nominalnej wartości instrumentu.
Warunki handlowe
International Finance Bank nie publikuje stałych wskaźników zaliczkowania, standardowych wskaźników LTV (loan-to-value) ani z góry ustalonych tabel cenowych. Warunki handlowe zależą od charakteru aktywa, jakości emitenta, zbywalności, wykonalności prawnej, jurysdykcji, okresu zapadalności, źródła spłaty, struktury zabezpieczenia, profilu Klienta, traktowania regulacyjnego oraz panujących warunków rynkowych.
Warunki są rozpatrywane wyłącznie po zakończeniu procedury należytej staranności i uzyskaniu wewnętrznej zgody. Do czasu zawarcia formalnej dokumentacji i spełnienia wszystkich warunków zawieszających nie istnieje żadne zobowiązanie do udzielenia finansowania.
Podsumowanie
Kompletny pakiet dokumentacji jest niezbędny w przypadku każdego wniosku o finansowanie z zabezpieczeniem w postaci instrumentu. Klient musi przedstawić jednoznaczne dowody potwierdzające tożsamość, umocowanie, własność, zgodne z prawem pochodzenie środków, cel handlowy, sytuację finansową, zgodność z wymogami regulacyjnymi oraz jakość instrumentu.
International Finance Bank wykorzystuje te informacje, aby ocenić, czy proponowana transakcja jest prawnie poprawna, uzasadniona handlowo, wykonalna operacyjnie oraz zgodna z zasadami ostrożnej instytucjonalnej praktyki bankowej.
Proces stosowany przez Bank jest celowo rygorystyczny. Chroni on Klienta, Bank oraz integralność systemu finansowego. Rzeczywiste transakcje z przejrzystymi stronami, weryfikowalnymi instrumentami i uzasadnioną treścią handlową mogą zostać profesjonalnie rozpatrzone. Propozycje niekompletne, nieprzejrzyste, spekulacyjne lub inicjowane przez pośredników nie będą rozpatrywane.

Kolejny krok
Poproś o spotkanie zapoznawcze
Prosimy o krótkie przedstawienie, kim Państwo są i co mają Państwo na myśli. Zapytanie trafia bezpośrednio do Banku i jest traktowane jako poufne.
Wolą Państwo porozmawiać? Prosimy zarezerwować 30-minutową wideokonferencję.