Operacje pozabilansowe (OBS)
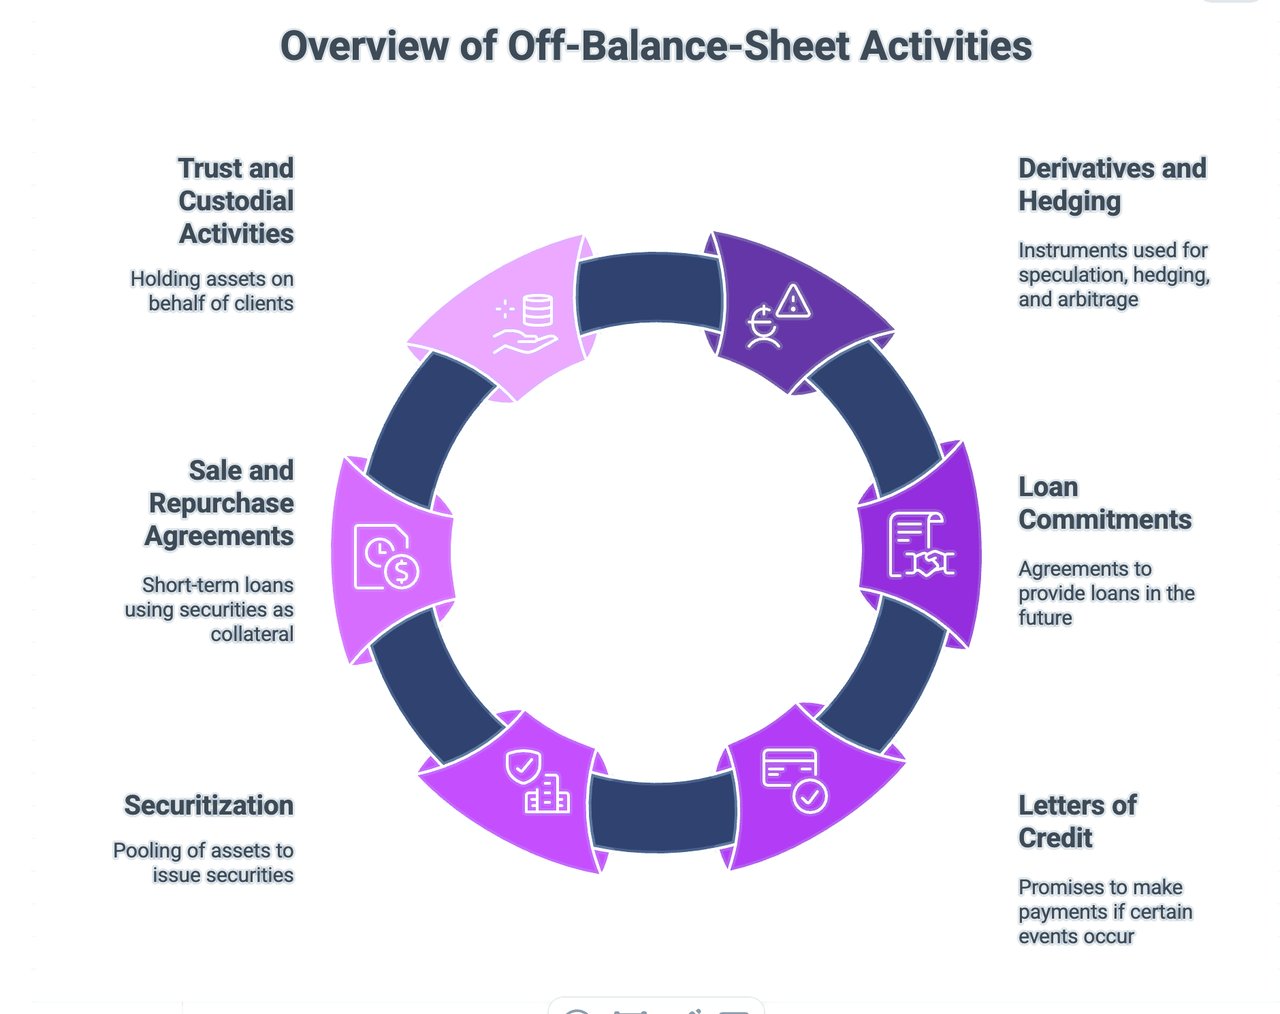
Działalność pozabilansowa (OBS) obejmuje czynności, które nie są ujmowane w bilansie banku, ale wpływają na jego sytuację finansową i profil ryzyka. Działalność pozabilansowa może zarówno generować przychody, jak i narażać bank na różne rodzaje ryzyka.
Do typowych rodzajów działalności pozabilansowej w bankowości należą:
- Instrumenty pochodne i działania zabezpieczające: Są to instrumenty, których wartość wynika z aktywów bazowych, zobowiązań lub indeksów. Do najczęstszych instrumentów pochodnych należą kontrakty futures, opcje, swapy oraz kontrakty terminowe forward. Wykorzystuje się je w celach spekulacyjnych, zabezpieczających i arbitrażowych. Na przykład bank może użyć swapu walutowego, aby zabezpieczyć się przed ryzykiem kursowym. Zgodnie z MSSF 9 instrumenty pochodne są wykazywane w bilansie według wartości godziwej, natomiast ich wartości nominalne – często wielokrotnie wyższe – są ujawniane wyłącznie w notach, dlatego instrumenty pochodne tradycyjnie zalicza się do działalności pozabilansowej.
- Zobowiązania kredytowe: Są to umowy, w których bank zobowiązuje się udzielić kredytu w przyszłym terminie na określonych warunkach. Bank nie ujmuje kredytu w bilansie do czasu wypłaty środków. Zobowiązanie takie może jednak istotnie narażać bank na ryzyko, jeśli zdolność kredytowa kredytobiorcy pogorszy się przed wypłatą kredytu.
- Akredytywy i gwarancje finansowe: Są to zobowiązania banku do dokonania płatności na rzecz osoby trzeciej w razie wystąpienia określonego zdarzenia. Przykładowo bank może wystawić akredytywę gwarantującą zapłatę na rzecz dostawcy na wypadek, gdyby klient banku nie uregulował należności. Instrumenty te mogą tworzyć po stronie banku zobowiązania warunkowe, które nie są ujmowane w bilansie.
- Sekurytyzacja i papiery wartościowe zabezpieczone aktywami: W transakcji sekurytyzacji bank może połączyć kredyty lub inne aktywa w pulę i sprzedać ją spółce celowej (SPE), która następnie emituje papiery wartościowe zabezpieczone przepływami pieniężnymi z tych aktywów. Jeżeli bank nie sprawuje kontroli nad SPE (MSSF 10), SPE nie podlega konsolidacji, a jej aktywa i zobowiązania nie są wykazywane w bilansie banku. Jeżeli jednak bank zapewnia SPE wzmocnienie jakości kredytowej lub wsparcie płynnościowe, może to narażać bank na ryzyko.
- Umowy sprzedaży z jednoczesnym przyrzeczeniem odkupu (repo): Repo to transakcja, w której jedna strona sprzedaje papier wartościowy drugiej stronie, zobowiązując się do jego odkupienia po określonej cenie w określonym dniu. Dla sprzedającego repo stanowi w istocie krótkoterminową pożyczkę, w której papier wartościowy pełni funkcję zabezpieczenia. Z perspektywy bilansowej sprzedający zazwyczaj nadal ujmuje papier wartościowy jako składnik aktywów oraz rejestruje zobowiązanie z tytułu odkupu – zatem repo jest ujmowane w bilansie po stronie pożyczkobiorcy gotówki, natomiast powiązane zobowiązania są ujawniane pozabilansowo.
- Działalność powiernicza i depozytowa: Banki często działają jako powiernicy lub podmioty przechowujące aktywa w imieniu klientów. Aktywa te nie należą do banku i nie są ujmowane w jego bilansie, jednak bank może pobierać opłaty za świadczenie tych usług.
Chociaż te działania pozabilansowe mogą stanowić dla banków dodatkowe źródło przychodów i sposób zarządzania ryzykiem, mogą one również narażać banki na istotne ryzyka. Do ryzyk tych należą ryzyko kredytowe (ryzyko straty wynikającej z niespłacenia kredytu przez kredytobiorcę), ryzyko rynkowe (ryzyko straty wynikającej ze zmian cen rynkowych), ryzyko operacyjne (ryzyko straty wynikającej z nieadekwatnych lub zawodnych procesów, ludzi i systemów) oraz ryzyko prawne (ryzyko straty wynikającej z postępowań sądowych lub niezgodności z przepisami prawa i regulacjami).
Finansowanie podmiotów suwerennych poza bilansem
Ukryta architektura długu publicznego
Zrozumieć LGFV, organy publiczne i zadłużenie quasi-fiskalne
We współczesnych finansach zadłużenie sektora suwerennego jest często znacznie wyższe, niż wynikałoby to z oficjalnych statystyk długu publicznego. W wielu jurysdykcjach rządy w przeszłości korzystały z podmiotów powiązanych, przedsiębiorstw publicznych, spółek celowych i organów infrastrukturalnych w celu finansowania wydatków wykraczających poza formalny budżet państwa.
Zjawisko to określa się zazwyczaj mianem pozabilansowego finansowania sektora publicznego, zadłużenia quasi-fiskalnego lub ukrytego długu suwerennego.
Choć takie struktury mogą zapewniać elastyczność i przyspieszać rozwój infrastruktury, mogą one również zaciemniać rzeczywisty obraz sytuacji fiskalnej, zniekształcać ocenę ryzyka oraz generować znaczące zobowiązania warunkowe dla systemów bankowych i podatników.
Czym jest pozabilansowe zadłużanie się rządów?
Zadłużenie pozabilansowe powstaje wtedy, gdy zobowiązania zaciągają podmioty prawnie odrębne od samego podmiotu suwerennego lub samorządu terytorialnego, które jednak pozostają ekonomicznie zależne od wsparcia publicznego.
Przykłady obejmują:
- Spółki celowe finansowania samorządów lokalnych (LGFV)
- Komunalne spółki infrastrukturalne
- Publiczne instytucje rozwoju
- Przedsiębiorstwa państwowe (SOE)
- Przedsiębiorstwa użyteczności publicznej
- Regionalne agencje rozwoju
- Spółki celowe realizujące projekty infrastrukturalne
- Podmioty partnerstwa publiczno-prywatnego z dorozumianymi gwarancjami państwa
Choć dług ten może formalnie nie figurować w księgach rachunkowych budżetu państwa, inwestorzy często zakładają, że stojący za nim rząd ostatecznie zapewni wsparcie dla tych zobowiązań.
Skutkiem jest powstanie znaczących zobowiązań warunkowych, które mogą nie być od razu widoczne we wskaźnikach oficjalnego zadłużenia.
Chiński model LGFV
Najbardziej znaczący współczesny przykład występuje w Chińskiej Republice Ludowej w postaci lokalnych podmiotów finansowania samorządowego (Local Government Financing Vehicles, LGFV).
LGFV to podmioty państwowe powoływane przez władze prowincji, miast i samorządów lokalnych w celu finansowania projektów infrastrukturalnych, programów rozwoju miejskiego, sieci transportowych, parków przemysłowych oraz inicjatyw rozwoju gruntów.
Historycznie chińskie samorządy lokalne podlegały ograniczeniom w zakresie bezpośredniego zaciągania zobowiązań. Aby obejść te ograniczenia, działalność finansową przeniesiono do odrębnych prawnie podmiotów gospodarczych.
Podmioty te pozyskały kapitał poprzez:
- Kredyty bankowe
- Emisja obligacji korporacyjnych
- Finansowanie trustów
- Produkty z zakresu zarządzania majątkiem
- Kanały bankowości równoległej (shadow banking)
- Struktury oparte na aktywach
W związku z tym zobowiązania te były wykazywane w bilansach LGFV, a nie w oficjalnych bilansach samorządów lokalnych.
Ekonomicznie jednak rynki w dużej mierze traktowały ten dług tak, jakby objęty był domniemaną gwarancją rządową.
Międzynarodowy Fundusz Walutowy oraz liczne badania naukowe wielokrotnie wskazywały zobowiązania LGFV jako jedno z głównych źródeł ukrytego zadłużenia sektora publicznego Chin.
Analogie międzynarodowe
Chiny nie stanowią wyjątku.
Różne formy finansowania publicznego poza budżetem pojawiły się zarówno w gospodarkach rozwiniętych, jak i wschodzących.
Stany Zjednoczone
Liczne projekty infrastrukturalne są finansowane za pomocą:
- Zarządy portów
- Zarządy portów lotniczych
- Zarządcy dróg płatnych
- Przedsiębiorstwa wodociągowe
- Agencje transportowe
- Emitenci obligacji komunalnych
Choć podmioty te są co do zasady przejrzyste i podlegają regulacji prawnej, często funkcjonują poza bezpośrednimi bilansami rządowymi.
Hiszpania
W następstwie europejskiego kryzysu zadłużenia państw okazało się, że kilka wspólnot autonomicznych oraz powiązanych podmiotów sektora publicznego zgromadziło zobowiązania przewyższające wcześniej raportowaną sytuację fiskalną.
Portugalia
Kryzys zadłużenia regionalnego Madery ujawnił istotne niezgłoszone zobowiązania związane z podmiotami regionalnymi i strukturami sektora publicznego, prowadząc do poważnych skutków fiskalnych.
Indie
Państwowe spółki dystrybucji energii elektrycznej zgromadziły duże obciążenia zadłużeniem, wspierane jawnymi i dorozumianymi gwarancjami państwa, co ostatecznie wymusiło restrukturyzację i interwencję publiczną.
Brazylia
Przedsiębiorstwa państwowe i regionalne instytucje publiczne były historycznie wykorzystywane jako kanały finansowania quasi-fiskalnego, co generowało zobowiązania warunkowe po stronie władz federalnych.
Dlaczego rządy korzystają z takich struktur
Uzasadnienie jest zazwyczaj proste.
Rządy dążą do:
- Przyspieszenie inwestycji infrastrukturalnych
- Obejście limitów zadłużenia
- Utrzymanie wskaźników fiskalnych
- Uniknięcie politycznego oporu wobec wyższego zadłużenia publicznego
- Finansowanie projektów długoterminowych za pośrednictwem wyspecjalizowanych spółek celowych
- Przyciąganie udziału kapitału prywatnego
W wielu przypadkach cele te są zasadne.
Projekty infrastrukturalne wymagają często horyzontów finansowania wykraczających poza zwykłe cykle budżetowe.
Spółki celowe mogą zwiększać efektywność operacyjną i ułatwiać realizację projektów.
Trudność pojawia się wówczas, gdy treść ekonomiczna rozmija się z formą prawną.
Podstawowe ryzyko: ukryta ekspozycja na ryzyko suwerenne
Główna obawa niekoniecznie dotyczy samego istnienia tych podmiotów.
Obawy pojawiają się wtedy, gdy rynki, organy regulacyjne lub podatnicy nie doceniają skali zobowiązań z tytułu wsparcia rządowego.
Gdy podmioty powiązane z sektorem publicznym popadają w trudności finansowe, rządy stają często przed trzema niekorzystnymi opcjami:
- Udzielić podmiotowi wsparcia ratunkowego (bail out).
- Dopuszczają niewykonanie zobowiązań i ryzyko niestabilności systemowej.
- Przeniesienie zobowiązań do bilansu podmiotu suwerennego.
W rezultacie dług, który wcześniej uznawano za odrębny, może szybko stać się długiem suwerennym.
Proces ten wielokrotnie obserwowano podczas światowego kryzysu finansowego, europejskiego kryzysu zadłużenia państw oraz, w ostatnim czasie, w kilku chińskich prowincjach dotkniętych trudnościami podmiotów LGFV.
Konsekwencje dla sektora bankowego
W przypadku instytucji finansowych rozróżnienie między odpowiedzialnością prawną a odpowiedzialnością ekonomiczną ma kluczowe znaczenie.
Analiza kredytowa musi obejmować ocenę:
- Struktury własnościowe
- Mechanizmy wsparcia rządowego
- Niezależność dochodowa
- Powiązania fiskalne
- Znaczenie polityczne
- Gwarancje dorozumiane
- Zależność od refinansowania
Formalnie niezależny prawnie pożyczkobiorca może faktycznie funkcjonować jako przedłużenie sektora publicznego.
Z drugiej strony niektóre podmioty sektora publicznego działają na zasadach w pełni komercyjnych i nie powinny być automatycznie postrzegane jako ryzyko suwerenne.
Rozróżnienie to wymaga rygorystycznej analizy bilansu, a nie polegania wyłącznie na klasyfikacjach prawnych.
Podsumowanie
Historia finansów publicznych dowodzi powtarzającej się zasady:
Dług nie znika wyłącznie dlatego, że zostaje przeniesiony do bilansu innego podmiotu.
Niezależnie od tego, czy chodzi o chińskie LGFV, organy samorządowe, przedsiębiorstwa publiczne czy spółki infrastrukturalne, struktury finansowania pozabilansowego pozostają istotne ekonomicznie, o ile rządy zachowują ostateczną odpowiedzialność za ich przetrwanie.
Dla inwestorów, banków i decydentów zrozumienie tych zobowiązań warunkowych jest niezbędne do oceny ryzyka suwerennego, stabilności finansowej oraz rzeczywistej kondycji bilansów sektora publicznego.
W nowoczesnej analizie kredytowej najistotniejsze zobowiązania to często te, które nie znajdują bezpośredniego odzwierciedlenia w oficjalnych statystykach zadłużenia.
Kolejny krok
Poproś o spotkanie zapoznawcze
Prosimy o krótkie przedstawienie, kim Państwo są i co mają Państwo na myśli. Zapytanie trafia bezpośrednio do Banku i jest traktowane jako poufne.
Wolą Państwo porozmawiać? Prosimy zarezerwować 30-minutową wideokonferencję.