Geldschepping
Geldschepping door banken
Geldcreatie door banken in een stelsel van fractioneel reservebankieren.
Commerciële banken creëren het grootste deel van het circulerende geld door kredietverlening: wanneer een bank een lening verstrekt, schrijft zij een nieuw deposito bij op de rekening van de lener. De leerboekmatige "geldmultiplicator", waarbij banken een veelvoud van hun reserves uitlenen, beschrijft niet hoe moderne banksystemen functioneren (Bank of England, "Money creation in the modern economy", 2014). Zo werkt het:
- Deposito's en reserveverplichtingen: Sommige centrale banken eisen dat banken een deel van bepaalde deposito's als reserves aanhouden – de ECB 1%, terwijl de Amerikaanse Federal Reserve de vereiste sinds maart 2020 op nul heeft gesteld en de Bank of England er geen hanteert. In de praktijk wordt de kredietverlening beperkt door kapitaal- en liquiditeitsregels, kredietvraag en de beleidsrente, en niet door reserves.
- Kredietcreatie: Wanneer een bank een lening verstrekt, wordt er niet fysiek contant geld uit de reserves uitgekeerd. In plaats daarvan creëert de bank een tegoed op de rekening van de lener, waarmee feitelijk nieuw geld ontstaat. Dit proces vergroot de geldhoeveelheid in de economie.
- Rente en aflossing: De bank verdient aan de rente op deze kredieten. Naarmate kredietnemers hun leningen aflossen, krimpt de geldhoeveelheid en nemen de verplichtingen van de bank (deposito's) af.
Om risico's van wanbetaling en overschrijding van hun kredietverleningscapaciteit te beheersen, hanteren banken verschillende strategieën:
- Risicobeoordeling en kredietscoring: Banken voeren grondige risicobeoordelingen uit en gebruiken kredietscoring om de kredietwaardigheid van kredietnemers te beoordelen. Dit helpt het risico op wanbetaling te beperken.
- Diversificatie van de kredietportefeuille: Banken diversifiëren hun kredietportefeuilles over verschillende sectoren, geografische regio's en klantsegmenten om het risico te spreiden.
- Kapitaaltoereikendheidsratio's: Banken zijn verplicht bepaalde kapitaaltoereikendheidsratio's aan te houden, zodat zij over voldoende kapitaal beschikken om verliezen op te vangen. Deze vereisten maken vaak deel uit van regelgevende kaders zoals Basel III.
- Voorzieningen en afschrijvingen: Banken reserveren een deel van hun winst als voorziening voor oninbare vorderingen. Indien een lening niet wordt terugbetaald, wordt deze ten laste van deze voorzieningen afgeschreven.
- Liquiditeitsbeheer: Banken beheren hun liquiditeit om te waarborgen dat zij over voldoende liquide activa beschikken om aan hun kortetermijnverplichtingen te voldoen. Dit omvat het handhaven van een gezonde balans tussen kortlopende verplichtingen en liquide activa.
- Regelgevend toezicht: Banken staan onder regelgevend toezicht, waardoor zij zich aan prudent kredietbeleid moeten houden en de financiële stabiliteit moeten waarborgen.
Wat betreft het voorkomen van de creatie van te veel valuta:
- Centrale banken beïnvloeden de hoeveelheid geld die banken creëren voornamelijk via de beleidsrente, samen met kapitaal- en liquiditeitsregelgeving en, in sommige landen, reserveverplichtingen.
- Indien een bank te veel geld schept, met risico's op inflatie of financiële instabiliteit tot gevolg, kan de centrale bank ingrijpen, hetzij door de beleidsrentes te wijzigen, hetzij door de reserveverplichtingen aan te passen, hetzij via open-marktoperaties.
- Wanneer banken door overmatige kredietverlening met insolventierisico's worden geconfronteerd, kunnen centrale banken optreden als geldschieter in laatste instantie. Dit is echter doorgaans een maatregel die in extreme situaties wordt gebruikt om een systemische ineenstorting te voorkomen, en geen reguliere praktijk.
De rol van de centrale bank bij het redden van banken hangt af van de ernst van de situatie en het systeemrisico dat van de falende bank uitgaat. Reddingsoperaties zijn doorgaans het laatste redmiddel en gaan gepaard met strikte voorwaarden die gericht zijn op het herstel van de financiële stabiliteit en het voorkomen van moral hazard.
De verhouding tussen het geld dat door commerciële banken via kredietverlening wordt gecreëerd en het geld dat door centrale banken wordt gecreëerd, verschilt aanzienlijk per economie, afhankelijk van de bankpraktijken, het monetaire beleid en de economische structuur. Hieronder volgt een algemeen overzicht:
- Commerciële banken: In de meeste moderne economieën wordt het grootste deel van de geldhoeveelheid door commerciële banken gecreëerd via kredietverlening. Wanneer banken leningen verstrekken, creëren zij tegoeden, die een belangrijk bestanddeel van de ruimere geldhoeveelheid vormen. Deze vorm van geld wordt vaak aangeduid als "giraal geld" of "geld van commerciële banken".
- Centrale banken: Centrale banken scheppen geld in de vorm van fysiek contant geld (bankbiljetten en munten) en reserves die commerciële banken bij de centrale bank aanhouden. Dit vormt een kleiner deel van de totale geldhoeveelheid dan door banken gecreëerd geld. Geld van de centrale bank wordt vaak aangeduid als "basisgeld" of "high-powered money".
De specifieke percentages kunnen verschillen:
- In het Verenigd Koninkrijk maakten bankbiljetten en munten volgens de Bank of England (2014) slechts ongeveer 3% uit van het geld dat het publiek aanhield; de overige 97% bestond uit bankdeposito's.
- In het eurogebied bedraagt het circulerende chartale geld ongeveer een tiende van het ruime geldaggregaat M3; de rest bestaat uit deposito's en andere instrumenten die worden uitgegeven door banken en geldmarktfondsen (monetaire statistieken van de ECB).
- In opkomende of minder ontwikkelde economieën kan de verhouding anders liggen als gevolg van een grotere afhankelijkheid van contant geld, strengere bankregelgeving of andere monetaire beleidskaders.
Het is belangrijk op te merken dat deze cijfers kunnen schommelen als gevolg van economische omstandigheden, wijzigingen in het monetaire beleid en regelgevende verschuivingen. Zo kan in perioden van kwantitatieve versoepeling het percentage geld dat door centrale banken wordt gecreëerd aanzienlijk toenemen, doordat zij financiële activa kopen om liquiditeit in de economie te brengen.
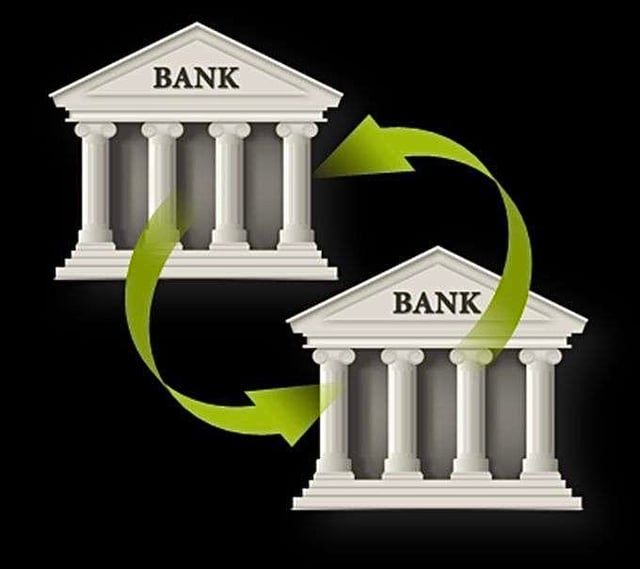
Overdracht van nieuw gecreëerd bankgeld tussen banken.
Hier volgt een toelichting op de werking van de interne processen van banken:
Kredietverlening: Wanneer een bank een lening verstrekt, ontstaat inderdaad een tegoed op de rekening van de kredietnemer. Dit is een digitale boeking en geen fysiek contant geld. Dit tegoed vormt een verplichting voor de bank (de bank is dit bedrag verschuldigd aan de depositohouder) en een actief voor de kredietnemer (de kredietnemer kan dit bedrag aanwenden).
Overboeking van middelen: Stel dat de kredietnemer besluit de lening geheel of gedeeltelijk naar een andere bank over te boeken. De kredietnemer geeft zijn bank opdracht een betaling te verrichten naar een rekening bij een andere bank.
Interbancaire afwikkeling: Banken wikkelen transacties onderling af via een proces dat interbancaire afwikkeling wordt genoemd. Dit gebeurt in realtime of in batches gedurende de dag, via:
- Centrale bank(en): De centrale bank speelt een cruciale rol in dit proces. Banken houden reserverekeningen aan bij de centrale bank, en deze rekeningen worden gebruikt voor de afwikkeling van interbancaire transacties. Indien Bank A middelen moet overmaken aan Bank B, verlaagt de centrale bank het reservesaldo van Bank A en verhoogt zij dienovereenkomstig het reservesaldo van Bank B in het RTGS-systeem of
- Clearinginstellingen of netwerken voor correspondentbankieren: Transacties worden soms afgewikkeld via clearinginstellingen of via netwerken voor correspondentbankieren. Deze systemen faciliteren de overdracht van middelen en waarborgen dat elke bank de vereiste reserves aanhoudt om aan haar verplichtingen te voldoen.
Aanhouden van reserves: Gedurende de dag bewaken banken hun reservepositie. Heeft een bank een tekort aan reserves door uitstroom (zoals in ons voorbeeld), dan kan zij lenen van andere banken op de interbancaire geldmarkt of, als laatste redmiddel, van de centrale bank.
- Centrale bank als uiterste kredietverstrekker: De centrale bank treedt op als uiterste kredietverstrekker (lender of last resort) om liquiditeit te verschaffen aan banken die tijdelijk een tekort aan reserves hebben. Zo kunnen banken aan hun betalingsverplichtingen voldoen en blijft het bankstelsel stabiel.
Samengevat: wanneer een bank op instructie van een cliënt geld overmaakt naar een andere bank, bestaat de feitelijke afwikkeling uit het aanpassen van de reserves die banken aanhouden bij de centrale bank of via interbancaire overboekingen. Dit systeem zorgt ervoor dat, hoewel individuele banken geld creëren door kredietverlening, de integriteit en stabiliteit van het bankstelsel als geheel worden gewaarborgd door een combinatie van toezicht door de centrale bank, interbancaire geldmarkten en reserveverplichtingen.