Het zich ontwikkelende geldbegrip in een op fiatgeld gebaseerd financieel stelsel
In het dynamische klimaat van de wereldwijde financiële sector heeft het fundamentele begrip van geld en zijn rol als waardeopslag een ingrijpende transformatie ondergaan. Hoewel valuta, in de vorm van bankbiljetten en elektronische representaties, het overheersende ruilmiddel is geworden, is het onderscheid tussen geld en valuta steeds nauwkeuriger en essentiëler geworden om te begrijpen.
Het historische precedent van geld
Van oudsher zijn edelmetalen, met name goud en zilver, de archetypische vormen van geld geweest vanwege hun inherente schaarste, duurzaamheid en universele aanvaarding. Deze grondstoffen werden gewaardeerd, niet alleen om hun praktische bruikbaarheid, maar ook om hun vermogen hun waarde in de loop der tijd te behouden, waardoor zij dienden als betrouwbare opslag van vermogen.
Eeuwenlang vormden goud en zilver het anker van vele valuta's; de klassieke goudstandaard, waarbij de waarde van een valuta aan een vaste hoeveelheid goud werd gekoppeld, domineerde van de jaren 1870 tot 1914 en bood het financiële stelsel een tastbaar anker. Deze regeling zorgde ervoor dat de geldhoeveelheid werd begrensd door de beschikbare goudreserves, wat een zekere mate van stabiliteit en discipline in het monetaire stelsel bevorderde.
De overgang naar fiatvaluta
De afschaffing van de goudstandaard, die in de twintigste eeuw begon en met de Nixon-schok van 1971 werd bezegeld, luidde het tijdperk van fiatgeld in. Fiatgeld ontleent, anders dan goudgedekte valuta, zijn waarde niet aan een fysieke grondstof, maar aan het geloof en het vertrouwen in de uitgevende autoriteit, doorgaans een centrale bank of overheid.
Deze overgang naar een zuiver fiduciair monetair stelsel heeft diepgaande gevolgen gehad voor de aard van geld en zijn rol als waardebehoud. Zonder de beperkingen van een eindige fysieke grondstof hebben centrale banken en overheden de mogelijkheid gekregen de geldhoeveelheid vrijer uit te breiden, vaak als reactie op economische en politieke druk.
Het partiëlereservestelsel en kredietcreatie
In het moderne financiële stelsel houden banken slechts een fractie van hun deposito's aan als reserves bij de centrale bank en creëren zij nieuw geld wanneer zij kredieten verstrekken, door leners nieuwe deposito's bij te schrijven. Hun kredietverlening wordt beperkt door kapitaal- en liquiditeitsvoorschriften en door de beleidsrente, en niet door reserves.
Dit proces van kredietexpansie kan leiden tot inflatie van activaprijzen, het ontstaan van financiële zeepbellen en een grotere kwetsbaarheid voor economische schokken. Het ontbreken van een tastbaar ankerpunt, zoals goud, heeft het monetaire stelsel gevoeliger gemaakt voor de grillen van het beleid van centrale banken en voor de veronderstelde kredietwaardigheid van overheden.
De dubbele rol van geld en valuta
Geld vervult in zijn kernfunctie de rol van ruilmiddel: het faciliteert transacties door een algemeen aanvaard instrument te bieden voor de uitwisseling van goederen en diensten. Het belichaamt een overeengekomen waarde binnen een bepaalde economische context, vereenvoudigt daarmee het handelsverkeer en neemt de inefficiënties van ruilhandel weg. In een stelsel van fiatgeld ontleent de valuta haar waarde niet aan fysieke grondstoffen of tastbare activa, maar aan het vertrouwen in en de kredietwaardigheid van de economie die haar uitgeeft. Anders dan grondstofgebonden valuta, zoals goud of zilver, wordt fiatgeld gedekt door overheidsbesluit en in stand gehouden via monetair beleid. De intrinsieke waarde ervan is in wezen nihil; de waarde vloeit voort uit het gezag van de overheid en de collectieve overeenstemming van de gebruikers om het te aanvaarden als betaalmiddel. Dit stelsel biedt meer flexibiliteit in het monetaire beleid, waaronder aanpassingen van de geldhoeveelheid om op economische omstandigheden in te spelen, maar het is ook sterk afhankelijk van de stabiliteit en geloofwaardigheid van de uitgevende overheid om inflatie te voorkomen en de waarde te behouden.
Hoewel cryptovaluta innovatieve voordelen bieden, zoals decentralisatie, gemak van overdracht en transparantie dankzij de onderliggende blockchaintechnologie, is hun rol als betrouwbare waardeopslag omstreden. Een van de belangrijkste bezwaren tegen cryptovaluta als waardeopslag is hun volatiliteit. In tegenstelling tot traditionele waardeopslagmiddelen zoals goud of stabiele fiatvaluta's kan de koers van cryptovaluta sterk schommelen als gevolg van marktsentiment, regelgevend nieuws, technologische ontwikkelingen en speculatieve handel, zeker nu er crypto-ETF's zijn geïntroduceerd. Deze volatiliteit ondermijnt hun vermogen om op de lange termijn waarde te behouden, waardoor zij een risicovolle keuze zijn voor het behoud van vermogen op lange termijn. Het ontbreken van regelgevend toezicht in veel regio's draagt bij aan potentiële risico's, waaronder fraude, marktmanipulatie en andere financiële misdrijven, die kunnen leiden tot plotselinge en ernstige verliezen voor beleggers. Het ontbreken van een centraal bestuursorgaan of van standaardisatie betekent bovendien dat cryptovaluta kwetsbaar zijn voor cyberdreigingen en technologische storingen, wat hun bruikbaarheid als veilige waardeopslag verder bemoeilijkt.
Geld dat door goud wordt vertegenwoordigd, is daarentegen een voorbeeld van een op grondstoffen gebaseerd muntstelsel. Goud wordt wereldwijd gewaardeerd om zijn zeldzaamheid, duurzaamheid en intrinsieke schoonheid, waardoor het al millennia een betrouwbaar waardeopslagmiddel is. Als geld biedt goud een afdekking tegen inflatie en muntdevaluatie, omdat de waarde ervan niet afhankelijk is van overheidsbeleid. De fysieke eigenschappen beperken de mogelijkheid om het aanbod snel uit te breiden, wat een natuurlijke rem vormt op inflatoire praktijken. De prijs kan echter worden beïnvloed door "papieren goud" – futures en niet-toegewezen rekeningen – waardoor de blootstelling groter kan worden dan het beschikbare fysieke metaal; fysiek gedekte ETF's houden daarentegen toegewezen goud aan. Het gebruik van goud als geld brengt ook uitdagingen met zich mee, zoals minder flexibiliteit bij het reageren op economische crises en de praktische moeilijkheden van opslag en vervoer van goud in het dagelijkse handelsverkeer. De stabiliteit van goud als waardeopslagmiddel maakt het in tijden van economische onzekerheid tot een geliefd actief en versterkt zijn rol bij het beschermen van vermogen over generaties heen. Geld vervult als waardeopslagmiddel een cruciale functie doordat individuen en entiteiten hun economische waarde in de tijd kunnen behouden. Deze eigenschap is essentieel om geld als betrouwbaar en stabiel te kunnen beschouwen, en stelt spaarders en beleggers in staat consumptie uit te stellen en hun koopkracht naar de toekomst over te hevelen.
De risico's van op fiatgeld gebaseerde monetaire stelsels
De overgang naar een op fiatgeld gebaseerd monetair stelsel heeft nieuwe risico's en kwetsbaarheden in het financiële stelsel geïntroduceerd. Doordat centrale banken en overheden de geldhoeveelheid kunnen uitbreiden zonder de beperkingen van een fysieke grondstof, zijn er zorgen ontstaan over inflatie, muntdevaluatie en het gevaar van financiële crises.
Bovendien heeft de afhankelijkheid van de veronderstelde kredietwaardigheid van de uitgevende autoriteiten het monetaire stelsel blootgesteld aan politieke en institutionele risico's. Het ontbreken van een tastbaar ankerpunt, zoals goud, heeft het stelsel kwetsbaarder gemaakt voor de grillen van het beleid van centrale banken en de budgettaire besluiten van overheden.
Kortom
In de complexe omgeving van de moderne financiële wereld is het onderscheid tussen geld en valuta steeds belangrijker geworden om te begrijpen. Hoewel valuta een essentiële rol speelt bij het faciliteren van economische transacties, kan juist de schaarste van geld in de vorm van goud en zilver een waardeopslag en een mogelijke bescherming bieden tegen de onzekerheden van een op fiatgeld gebaseerd monetair stelsel.
Naarmate het wereldwijde financiële stelsel zich verder ontwikkelt, zal het debat over de verdiensten van een goudgedekt monetair stelsel ten opzichte van een stelsel op basis van fiatgeld waarschijnlijk voortduren. Deze discussie zal ongetwijfeld aanzienlijke gevolgen hebben voor de stabiliteit en veerkracht van het financiële stelsel, evenals voor de mate waarin particulieren en instellingen hun vermogen kunnen behouden.
Nationale valuta’s: een overzicht
In de lidstaten van de Verenigde Naties zijn ongeveer 180 valuta's wettig betaalmiddel. Veel landen gebruiken de Amerikaanse dollar of koppelen hun valuta daaraan, wat de invloed van de dollar op de wereldeconomie laat zien.
De meeste landen geven hun eigen afzonderlijke valuta uit, zoals de Zwitserse frank in Zwitserland of de yen in Japan. De euro vormt echter een opmerkelijke uitzondering: een aanzienlijk deel van de lidstaten van de Europese Unie heeft hem aangenomen als officiële munteenheid.
Sommige landen gebruiken de Amerikaanse dollar als wettig betaalmiddel: Ecuador (sinds 2000), El Salvador (sinds 2001) en Panama (naast de balboa, sinds 1904). In andere landen, zoals Costa Rica, wordt de dollar in de praktijk ruim geaccepteerd. Omgekeerd bleven Spaanse zilveren dollars in de Verenigde Staten wettig betaalmiddel tot de Coinage Act van 1857, lang nadat de U.S. Mint in 1792 was opgericht.
Er bestaan merkgebonden valuta’s, zoals airlinemijlen, creditcardpunten en loyaliteitspunten van winkelketens. Deze valuta’s worden uitgegeven door ondernemingen en kunnen uitsluitend worden gebruikt voor de aankoop van de specifieke producten en diensten van de uitgevende entiteit.
Valutahandel en wisselkoersen
De wisselkoers geeft de actuele waarde weer van een bepaalde valuta wanneer deze in een andere valuta wordt omgewisseld. Deze koers is voortdurend aan schommelingen onderhevig als gevolg van uiteenlopende economische en politieke factoren.
Deze schommelingen vormen de basis van de valutahandel. De valutamarkt, waar dergelijke transacties plaatsvinden, behoort qua handelsvolume tot de grootste markten ter wereld. Interbancaire transacties vinden doorgaans plaats in grote bedragen; een "standaardlot" bedraagt 100.000 eenheden van de basisvaluta, hoewel retailbrokers ook kleinere loten aanbieden. De meeste valutahandelaren zijn professionals die beleggen voor eigen rekening of namens institutionele cliënten, zoals banken en grote ondernemingen. De enorme omvang en complexiteit van de valutamarkt maken haar tot een cruciaal onderdeel van het wereldwijde financiële stelsel.
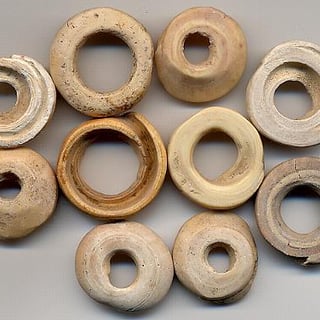
Valuta in een of andere vorm wordt al ten minste 3.000 jaar gebruikt.
Op de afbeelding ziet u schelpen die als betaalmiddel werden gebruikt. Kaurieschelpen werden al vanaf 1200 v.Chr. in China gebruikt en behoren tot de meest wijdverbreide en langst gebruikte betaalmiddelen uit de geschiedenis.
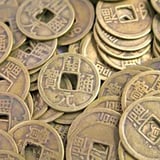
Enkele van de vroegste vormen van munten zijn mogelijk de bronzen en koperen imitaties of abstracties van kaurischelpen die de Chinezen rond 1000 v.Chr. vervaardigden.
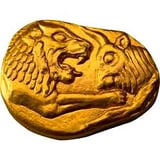
De Lydische stater was de munt van het koninkrijk Lydië, ingevoerd voordat het koninkrijk onder de Perzische overheersing viel. De vroegste staters, geslagen in elektrum (een natuurlijke goud-zilverlegering), dateren uit het einde van de 7e eeuw v.Chr., waarschijnlijk onder koning Alyattes (ca. 610–560 v.Chr.).
Numismatische historici beschouwen de Lydische stater algemeen als een van de eerste door een staat uitgegeven munten en als voorbeeld voor latere Griekse en westerse muntslag.
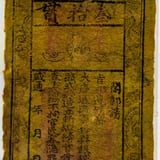
Papiergeld ontstond voor het eerst in het China van de Tang-dynastie in de 7e eeuw, hoewel echt papiergeld pas in de 11e eeuw verscheen, tijdens de Song-dynastie. Het gebruik van papiergeld verspreidde zich later via het Mongoolse Rijk, ofwel het China van de Yuan-dynastie, naar Europa.
Europese ontdekkingsreizigers zoals Marco Polo introduceerden het concept in de 13e eeuw in Europa.
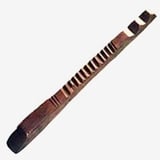
In Engeland gebruikte de koninklijke Exchequer vanaf de regering van Hendrik I (1100–1135) kerfstokken: stokken van gepolijst hazelaarhout, aan één kant ingekerfd om een bedrag vast te leggen en vervolgens in de lengte gespleten, zodat elke partij een bijpassende helft als bewijs tegen vervalsing behield.
Kerfstokken (tallies) registreerden betalingen aan en schulden van de Kroon en konden worden aangeboden ter verrekening met belastingbetalingen, waardoor zij konden circuleren. De Exchequer stopte in 1826 met de uitgifte ervan; het verbranden van oude kerfstokken in 1834 veroorzaakte de brand die het Paleis van Westminster verwoestte.
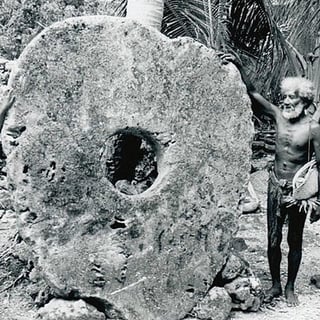
De Rai-stenen, die als abstracte vorm van geld werden gebruikt op het Micronesische eiland Yap, dateren van enkele eeuwen geleden. De stenen werden op Palau gewonnen en per kano naar Yap gebracht. Deze grote kalkstenen schijven, gekenmerkt door een gat in het midden, symboliseerden rijkdom en sociale status. Hun waarde was niet gebaseerd op fysieke overdracht, maar op mondelinge tradities van eigendom en ruil, en belichaamde een vroeg concept van abstract geld waarbij vertrouwen en gemeenschappelijke overeenstemming de waarde bepaalden.
Dit systeem benadrukt dat geld in wezen een maatschappelijke overeenkomst is, een beginsel dat ook van toepassing is op de huidige digitale valuta en fiatvaluta