Geldschepping
Valuta
Een volledige analyse van totstandkoming, waardering en mogelijke crises
Inleiding
Valuta is een fundamentele instelling die ten grondslag ligt aan moderne economieën en dient als ruilmiddel, rekeneenheid en middel tot waardeopslag. De processen rond het scheppen van valuta, de factoren die de waarde ervan bepalen en de potentiële risico's die tot de ondergang ervan kunnen leiden, zijn echter ingewikkeld en veelzijdig. Deze uitgebreide analyse beoogt een diepgaande verkenning van deze aspecten te bieden, op basis van inzichten uit uiteenlopende professionele bronnen, waaronder academische literatuur, publicaties van centrale banken en analyses van deskundigen.
I. De creatie van geld
Het creëren van geld is een complex proces waarbij centrale banken, commerciële banken en het bredere financiële stelsel op elkaar inwerken. Inzicht in de mechanismen en instrumenten van deze instellingen is essentieel om de dynamiek van het geldaanbod en de invloed daarvan op economieën te begrijpen.
A. De rol van centrale banken
Centrale banken spelen een doorslaggevende rol bij het beheer van de geldhoeveelheid door middel van uiteenlopende monetaire instrumenten en interventies. Deze maatregelen zijn erop gericht de economische omstandigheden te beïnvloeden, de financiële stabiliteit te ondersteunen en de prijsstabiliteit te handhaven.
1. Instrumenten van het monetair beleid
a. Open-markttransacties (OMO's)
Open-markttransacties (OMO's) vormen van oudsher een van de belangrijkste instrumenten waarmee centrale banken de korte rente en het aanbod van reserves sturen. Via OMO's kopen of verkopen centrale banken staatseffecten op de open markt, waardoor de reserves van commerciële banken en daarmee hun kredietverleningscapaciteit worden beïnvloed. Sinds 2008 werken de Federal Reserve en andere grote centrale banken echter met ruime reserves en sturen zij de rente voornamelijk via de rente die zij op reserves betalen en via permanente faciliteiten. Door de aankoop van effecten voert de centrale bank liquiditeit toe aan het bankstelsel, waardoor de rente daalt en lenen en bestedingen worden gestimuleerd, hetgeen uiteindelijk de geldhoeveelheid doet toenemen. Omgekeerd onttrekt de verkoop van effecten liquiditeit, verhoogt deze de rente en doet deze de geldhoeveelheid krimpen.
b. Disconteringsvoet
Het discontotarief is de rente die centrale banken in rekening brengen voor kortlopende leningen aan commerciële banken (in de Verenigde Staten is dit het tarief bij het discountloket van de Federal Reserve; het is te onderscheiden van de federal funds rate, het tarief waartegen banken onderling reserves uitlenen). Aanpassingen van het discontotarief kunnen de kosten van lenen voor commerciële banken beïnvloeden, wat op zijn beurt doorwerkt in de rentetarieven die zij consumenten en bedrijven in rekening brengen. Wanneer centrale banken het discontotarief verlagen, wordt het voor commerciële banken goedkoper om geld te lenen, waardoor zij worden aangemoedigd hun kredietverlening uit te breiden, aangezien de lagere financieringskosten aan cliënten kunnen worden doorberekend. Meer kredietverlening en een hogere economische activiteit leiden vervolgens tot een uitbreiding van de geldhoeveelheid.
c. Reserveverplichtingen
Reserveverplichtingen zijn regels die het minimale bedrag aan kasreserves vaststellen dat commerciële banken moeten aanhouden tegenover hun deposito's. Veel centrale banken hebben het belang ervan verminderd: de Federal Reserve stelde de verplichting in maart 2020 op nul, de ECB hanteert 1% en de Bank of England kent geen verplichting. Waar zij wel worden gebruikt, zoals in China of India, beïnvloeden wijzigingen van het percentage de financieringskosten en de liquiditeit van banken, in plaats van het bedrag dat zij kunnen uitlenen mechanisch vast te leggen.
2. Quantitative easing (QE)
In perioden van economische druk, of wanneer traditionele monetaire beleidsinstrumenten niet langer effectief zijn, kunnen centrale banken overgaan tot onconventionele maatregelen zoals kwantitatieve versoepeling (quantitative easing, QE). QE houdt in dat centrale banken op grote schaal langerlopende effecten kopen, waaronder staatsobligaties en door hypotheken gedekte effecten, om rechtstreeks liquiditeit in het financiële stelsel te brengen. Volgens een studie van Fratzscher et al. (2018) beoogt QE de langetermijnrente te verlagen, investeringen aan te moedigen en de economische groei te stimuleren door de vraag naar deze effecten te vergroten en hun koersen op te drijven. Doordat lenen goedkoper wordt, kan QE de economische expansie ondersteunen en het geldaanbod beïnvloeden.
B. De rol van commerciële banken
Hoewel centrale banken een cruciale rol spelen bij de regulering van de monetaire basis, zijn het de commerciële banken die het grootste deel van de geldhoeveelheid creëren door middel van kredietverlening.
1. Bankieren met gedeeltelijke reserves
In het stelsel van fractioneel reservebankieren zijn commerciële banken verplicht slechts een fractie van hun deposito's als reserves aan te houden, waardoor zij het overige deel kunnen uitlenen. Wanneer een bank een lening verstrekt, schrijft zij een deposito bij op de rekening van de lener, waarmee in feite nieuw geld wordt gecreëerd. In studieboeken wordt de resulterende expansie beschreven als het geldmultiplicatoreffect. Doordat het oorspronkelijke deposito herhaaldelijk opnieuw wordt gestort en uitgeleend, creëert elke kredietronde extra deposito's, waardoor de totale geldhoeveelheid toeneemt. De maximaal mogelijke uitbreiding van de geldhoeveelheid wordt bepaald door de geldmultiplicator, de inverse van de reserveratio (1 / reserveratio). Indien de reserveverplichting bijvoorbeeld 10% bedraagt, zou een initieel deposito van USD 1.000 via het multiplicatorproces theoretisch kunnen leiden tot een totale toename van de geldhoeveelheid van USD 10.000 (USD 1.000 / 0,10). In de praktijk benadrukken centrale banken zoals de Bank of England (“Money creation in the modern economy”, 2014) dat kredietverlening wordt bepaald door vraag, kapitaal en de beleidsrente en niet door een vast veelvoud van de reserves.
II. De toekenning van waarde aan valuta
Hoewel het scheppen van valuta een cruciaal aspect is, is de toekenning van waarde aan valuta’s even belangrijk voor de stabiliteit en werking van monetaire stelsels. Verschillende factoren dragen bij aan de waargenomen waarde van valuta, waaronder vertrouwen, de dynamiek van vraag en aanbod en economische indicatoren.
A. Vertrouwen en zekerheid
De waarde van een valuta is grotendeels afgeleid van het vertrouwen van het publiek in de valuta en in de uitgevende overheid of centrale bank. Dit vertrouwen berust op uiteenlopende factoren, waaronder economische stabiliteit, de status van wettig betaalmiddel en de geloofwaardigheid van de monetaire autoriteit.
1. Vertrouwen van het publiek
Een belangrijke determinant van de waarde van een valuta is de waargenomen stabiliteit en geloofwaardigheid van de uitgevende overheid en centrale bank. Doeltreffend bestuur, solide economisch beleid en politieke stabiliteit zijn essentieel om het publieke vertrouwen in de valuta te bevorderen. Wanneer burgers en marktpartijen vertrouwen hebben in het vermogen van de overheid en de centrale bank om de economie doeltreffend te beheren, zijn zij eerder geneigd de valuta aan te houden en te gebruiken, hetgeen de waarde en de aanvaarding ervan als ruilmiddel versterkt.
2. Wettig betaalmiddel
De aanwijzing van een munt als wettig betaalmiddel door de overheid speelt een belangrijke rol bij de waardebepaling van die munt. Zoals toegelicht door de Reserve Bank of Australia (2023), verplicht de status van wettig betaalmiddel tot aanvaarding van de munt voor de betaling van schulden, belastingen en andere financiële verplichtingen binnen het land of het economische gebied van uitgifte.
Deze wettelijke vereiste versterkt het gebruik en de aanvaarding van de munt en vergroot daarmee de waarde en bruikbaarheid ervan als ruilmiddel en rekeneenheid.
B. Vraag en aanbod
De beginselen van vraag en aanbod spelen ook een cruciale rol bij de waardebepaling van valuta. Veranderingen in de geldhoeveelheid, de economische omstandigheden en het monetaire beleid kunnen de dynamiek van vraag en aanbod beïnvloeden en daarmee de koopkracht en de relatieve waarde van valuta's.
1. Inflatie en deflatie
Inflatie en deflatie zijn twee tegengestelde verschijnselen die de waarde van een valuta aanzienlijk kunnen beïnvloeden. Inflatie kan optreden wanneer de geldhoeveelheid sneller groeit dan het vermogen van de economie om goederen en diensten te produceren, wat leidt tot een algemene prijsstijging en een daling van de koopkracht van de valuta. Deflatie daarentegen doet zich voor wanneer de geldhoeveelheid langzamer groeit dan de capaciteit van de economie, met een algemene prijsdaling en een stijging van de reële waarde van de valuta als gevolg. Hoewel milde deflatie gunstig kan zijn voor consumenten, kan langdurige en ernstige deflatie schadelijke gevolgen hebben voor de economische groei en de financiële stabiliteit, zoals de ervaring van Japan sinds de jaren negentig laat zien.
2. Monetair beleid en wisselkoersen
Centrale banken spelen een essentiële rol bij de beïnvloeding van de waarde van een valuta via hun monetaire beleidsbeslissingen, in het bijzonder renteaanpassingen en interventies op de valutamarkt. Zoals Frankel (2011) in zijn analyse van de wisselkoersvorming opmerkt, trekken hogere rentetarieven doorgaans buitenlandse kapitaalinstroom aan, waardoor de vraag naar de valuta toeneemt en daarmee de waarde ervan ten opzichte van andere valuta's. Omgekeerd kunnen lagere rentetarieven de aantrekkelijkheid van een valuta verminderen, wat kan leiden tot een waardedaling. Centrale banken kunnen op de valutamarkten ingrijpen om de dynamiek van vraag en aanbod van hun valuta's te beheersen. Door hun valuta op de open markt te kopen of te verkopen, kunnen centrale banken de wisselkoersen beïnvloeden en de waarde van hun valuta ten opzichte van andere mogelijk ondersteunen of verzwakken, zoals toegelicht door het Internationaal Monetair Fonds (IMF) (2022).
C. Economische indicatoren
De waarde van een valuta is ook nauw verbonden met de prestaties en de waargenomen kracht van de onderliggende economie. Belangrijke economische indicatoren, zoals het bruto binnenlands product (bbp), de werkloosheidscijfers en de inflatiecijfers, zijn belangrijke factoren bij de beoordeling van de gezondheid en stabiliteit van een economie en daarmee van de waarde van haar valuta.
1. Bruto binnenlands product (bbp)
Het bbp is een veelgebruikte maatstaf voor de economische productie en prestaties van een land. Zoals de Wereldbank (2023) benadrukt, wijst een hoger bbp-groeipercentage doorgaans op een sterke en groeiende economie, hetgeen het vertrouwen in de valuta en de waarde daarvan kan vergroten. Beleggers en marktdeelnemers geven doorgaans de voorkeur aan valuta's van landen met een sterke economische groei, aangezien dit wijst op grotere stabiliteit, mogelijkheden voor investeringen en een toenemende vraag naar de valuta in de internationale handel.
2. Werkloosheidscijfers
Werkloosheidscijfers vormen een andere belangrijke economische indicator die de waarde van een valuta kan beïnvloeden. Zoals benadrukt door de Organisatie voor Economische Samenwerking en Ontwikkeling (OESO) (2021), wijzen lage werkloosheidscijfers op een gezonde arbeidsmarkt en een sterke economische activiteit, wat de perceptie van een sterke en stabiele economie ondersteunt. Hoge werkloosheidscijfers kunnen daarentegen duiden op economische zwakte, waardoor het vertrouwen in de valuta mogelijk wordt aangetast en de waarde ervan ten opzichte van andere valuta's daalt.
3. Inflatiecijfers
Stabiele en gematigde inflatiepercentages worden doorgaans beschouwd als indicatoren van een goed beheerde economie en versterken het vertrouwen in de valuta. Volgens de Europese Centrale Bank (ECB) (2022) kunnen te hoge inflatiepercentages de koopkracht van een valuta ondermijnen en de waarde ervan verzwakken. Centrale banken volgen de inflatiepercentages nauwlettend en passen hun monetaire beleid vaak dienovereenkomstig aan om de prijsstabiliteit te handhaven en de waarde van de valuta te ondersteunen, zoals benadrukt door de Bank of England (2023). Over het geheel genomen versterken gunstige economische indicatoren, zoals een sterke bbp-groei, lage werkloosheid en stabiele inflatie, doorgaans de waarde van een valuta door het vertrouwen te bevorderen in de onderliggende economie en in het vermogen van de monetaire autoriteiten om de economische stabiliteit te handhaven.
III. De mogelijke ondergang van valuta
Hoewel het scheppen en waarderen van valuta cruciale aspecten van monetaire stelsels zijn, is het even belangrijk de krachten te begrijpen die kunnen leiden tot de ondergang van valuta's en tot economische crises. Verschillende factoren, uiteenlopend van hyperinflatie tot economische ineenstorting en bankencrises, kunnen bijdragen aan de erosie van het vertrouwen in een valuta en aan de uiteindelijke devaluatie of ineenstorting ervan.
A. Hyperinflatie
Hyperinflatie is een toestand van snelle en ongecontroleerde prijsstijgingen, vaak gepaard met een aanzienlijk verlies aan vertrouwen in de munt. Wanneer hyperinflatie zich voordoet, erodeert de waarde van de munt snel, waardoor het steeds moeilijker wordt de economische stabiliteit te handhaven en dagelijkse transacties te verrichten.
1. Oorzaken van hyperinflatie
Hyperinflatie kan verschillende oorzaken hebben, maar twee primaire oorzaken springen eruit:
a. Overmatige geldcreatie
Een van de meest voorkomende oorzaken van hyperinflatie is het buitensporig drukken van geld door overheden of centrale banken. Zoals Hanke en Krus (2012) in hun studie van hyperinflatie-episodes stellen, kan het willekeurig drukken van geld door overheden om grote tekorten te financieren of schulden af te lossen leiden tot een ernstig overaanbod van geld in omloop ten opzichte van de beschikbare goederen en diensten. Dit buitensporige geldaanbod kan de waarde ervan snel uithollen, wat leidt tot een vicieuze cirkel van nog meer geldcreatie en nog hogere inflatiepercentages, zoals waargenomen in tal van historische gevallen die door Cagan (1956) zijn geanalyseerd.
b. Verlies van begrotingsdiscipline
Een andere belangrijke oorzaak van hyperinflatie is het verlies van begrotingsdiscipline bij overheden. Zoals Alesina et al. (1992) opmerken in hun analyse van begrotingsbeleid en inflatie, kunnen aanhoudende grote begrotingstekorten, in combinatie met een gebrek aan overeenkomstige economische groei of hogere inkomsten, inflatoire druk aanwakkeren. Indien overheden hun toevlucht nemen tot overmatige leningen of geldcreatie om deze tekorten te financieren, kan dit uiteindelijk leiden tot devaluatie van de munt en mogelijk hyperinflatie veroorzaken, zoals blijkt uit de ervaringen van verschillende Latijns-Amerikaanse landen in de jaren tachtig en negentig (Fischer et al., 2002).
2. Historische voorbeelden van hyperinflatie
De geschiedenis kent diverse gevallen van hyperinflatie, die dienen als waarschuwende voorbeelden van de verwoestende gevolgen voor economieën en samenlevingen.
a. Duitsland in de Weimarrepubliek (jaren twintig)
Een van de beruchtste voorbeelden van hyperinflatie deed zich voor in de Weimarrepubliek in Duitsland in het begin van de jaren twintig van de vorige eeuw. Zoals gedocumenteerd door Sargent (1982) werd Duitsland na de Eerste Wereldoorlog belast met aanzienlijke herstelbetalingen en schulden, waardoor de regering buitensporige hoeveelheden geld liet drukken om aan deze verplichtingen te voldoen. Deze excessieve geldhoeveelheid tastte de waarde van de Duitse mark snel aan, waarbij de prijzen op het hoogtepunt van de hyperinflatiecrisis bijna om de paar dagen verdubbelden. De situatie werd zo ernstig dat Duitse bankbiljetten vrijwel waardeloos waren en mensen terugvielen op ruilhandel of buitenlandse valuta voor dagelijkse transacties, zoals beschreven door Fergusson (1975).
b. Zimbabwe (jaren 2000)
Meer recent kende Zimbabwe een van de ergste hyperinflatie-episodes uit de moderne geschiedenis. Vanaf het einde van de jaren negentig leidde een combinatie van wanbeleid op economisch terrein, waaronder omstreden landhervormingen en ongebreidelde overheidsuitgaven, tot een ernstige economische crisis, zoals geanalyseerd door Hanke en Kwok (2009).
De inflatie schoot omhoog en bereikte in november 2008 een piek van naar schatting 79,6 miljard procent op maandbasis, aldus het Cato Institute. De Zimbabwaanse dollar werd vrijwel waardeloos en het land schafte uiteindelijk zijn munt af ten gunste van buitenlandse valuta's, vooral de Amerikaanse dollar. Deze voorbeelden maken de verwoestende gevolgen van hyperinflatie duidelijk, die kan leiden tot een volledig verlies van vertrouwen in een munt, economische ineenstorting en ernstige ontberingen voor de burgers.
B. Economische ineenstorting
Economische ineenstorting verwijst naar een ernstige en langdurige neergang van de economische activiteit van een land, vaak gepaard met een scherpe waardedaling van de munt. Dit kan worden veroorzaakt door verschillende factoren, waaronder een verlies aan vertrouwen in de economische of politieke stabiliteit van een land, of een wanbetaling op de staatsschuld.
1. Aanleidingen voor economische ineenstorting
a. Verlies van vertrouwen
Het vertrouwen van beleggers en het publiek speelt een cruciale rol bij het in stand houden van een gezonde economie en munt. Zoals Reinhart en Rogoff (2009) opmerken in hun analyse van financiële crises, kan het ertoe leiden dat de munt snel in waarde daalt wanneer marktpartijen het vertrouwen in de economische of politieke stabiliteit van een land verliezen. Dit verlies aan vertrouwen kan voortkomen uit uiteenlopende factoren, zoals politieke instabiliteit, economisch wanbeheer of externe schokken zoals natuurrampen of geopolitieke spanningen. Naarmate het vertrouwen afbrokkelt, kunnen beleggers beginnen hun kapitaal uit het land terug te trekken, wat leidt tot een uitverkoop van de munt en de economische neergang verder verergert, zoals in de jaren negentig in verscheidene crises in opkomende markten is waargenomen (Calvo en Mendoza, 2000).
b. Wanbetaling op schulden
Een andere belangrijke aanleiding voor economische ineenstorting is wanbetaling door een staat op zijn schuldverplichtingen. Zoals Sturzenegger en Zettelmeyer (2006) in hun studie naar staatsschuldencrises benadrukken, kan het ernstige gevolgen hebben voor het financiële stelsel en de valuta van een land wanneer een overheid haar schulden niet kan of wil terugbetalen.
Een wanbetaling op staatsschuld kan leiden tot verlies van geloofwaardigheid op de internationale markten, waardoor het voor het land moeilijk wordt om verdere financiering te verkrijgen of buitenlandse investeringen aan te trekken. Dit kan op zijn beurt leiden tot kapitaalvlucht, valutadevaluatie en een ernstige economische krimp, zoals blijkt uit de Griekse schuldencrisis die in 2009–2010 begon (Lane, 2012).
2. Historische voorbeelden van economische ineenstorting
In de loop van de geschiedenis hebben zich diverse gevallen van economische ineenstorting voorgedaan, vaak gepaard gaand met een aanzienlijke devaluatie of afschaffing van de nationale munt.
a. Argentinië (2001)
In 2001 maakte Argentinië een ernstige economische crisis door, die leidde tot het loslaten van de koppeling van de valuta aan de Amerikaanse dollar en tot een aanzienlijke devaluatie van de Argentijnse peso, zoals gedocumenteerd door Mussa (2002). De crisis werd veroorzaakt door jarenlang gebrekkig economisch beleid, waaronder vaste wisselkoersen, buitensporige schuldopbouw en een hoge overheidsschuld. Naarmate het vertrouwen in het vermogen van de overheid om aan haar schuldverplichtingen te voldoen afnam, vluchtte kapitaal het land uit, hetgeen leidde tot een bankencrisis en uiteindelijk tot wanbetaling op de schuldverplichtingen. De peso verloor in 2002 ongeveer 70% van zijn waarde ten opzichte van de Amerikaanse dollar en het land belandde in een diepe recessie, met wijdverbreide sociale onrust en politieke beroering.
C. Bankencrisis
Bankencrises kunnen ingrijpende gevolgen hebben voor de stabiliteit van het financiële stelsel van een land en voor de economie als geheel, en kunnen mogelijk leiden tot verlies van vertrouwen in de munt en ernstige economische gevolgen.
1. Systemische tekortkomingen
Bankcrises kunnen voortvloeien uit uiteenlopende systemische tekortkomingen binnen de financiële sector, waaronder:
a. Insolventie van een bank
Wanneer banken te maken krijgen met wijdverbreide wanbetaling op leningen, met name in sectoren zoals vastgoed of consumptief krediet, kan dit tot insolventie leiden. Zoals Laeven en Valencia (2013) in hun analyse van bankcrises uiteenzetten, kunnen banken, naarmate achterstallige leningen zich opstapelen en de waarde van activa daalt, niet meer in staat zijn aan hun financiële verplichtingen te voldoen, wat een vertrouwenscrisis in het banksysteem teweegbrengt.
b. Liquiditeitscrisis
Zelfs solvabele banken kunnen met liquiditeitscrises te maken krijgen bij een plotselinge en wijdverbreide opname van deposito's. Zoals Diamond en Dybvig (1983) opmerken in hun invloedrijke model van bankruns, kan dit voortkomen uit verlies van vertrouwen in het banksysteem of uit periodes van economische onzekerheid. Indien banken niet aan deze opnamevraag kunnen voldoen, hetzij uit hun liquide reserves, hetzij via toegang tot noodkredietfaciliteiten, kan dit leiden tot een ernstige liquiditeitskrapte en mogelijk tot een bredere bankencrisis, zoals Freixas et al. (2000) benadrukken in hun onderzoek naar het lender-of-last-resortbeleid.
2. Historische voorbeelden van bankcrises
De wereldwijde financiële crisis van 2008 herinnert ons er op pijnlijke wijze aan welke verwoestende gevolgen bankcrises kunnen hebben voor economieën en valuta's.
a. Wereldwijde financiële crisis (2008)
De wereldwijde financiële crisis van 2008 werd ingeluid door de ineenstorting van de subprimehypotheekmarkt in de Verenigde Staten, die kwetsbaarheden in het financiële stelsel blootlegde en leidde tot een verlies van vertrouwen in de banksector, zoals gedocumenteerd door Brunnermeier (2009). Het faillissement van Lehman Brothers, een grote investeringsbank, in september 2008 was een beslissend moment dat de crisis verergerde en leidde tot het bevriezen van de kredietmarkten en een ernstige economische krimp, zoals geanalyseerd door Gorton en Metrick (2012). Overheden en centrale banken over de hele wereld grepen in met omvangrijke reddingsoperaties, stimuleringspakketten en noodkredietfaciliteiten om het financiële stelsel te stabiliseren en een volledige ineenstorting van de wereldeconomie te voorkomen, zoals beschreven door Reinhart en Rogoff (2009). De crisis maakte de onderlinge verbondenheid van de wereldwijde financiële markten zichtbaar, alsmede het risico dat instabiliteit in de banksector verstrekkende gevolgen heeft voor economieën en valuta’s wereldwijd, zoals benadrukt door Claessens et al. (2010).
D. Externe schokken
Hoewel interne factoren zoals economisch wanbeheer en beleidsfalen kunnen bijdragen aan de ondergang van een munt, kunnen ook externe schokken een aanzienlijke rol spelen bij het ondermijnen van de stabiliteit van valuta's en economieën.
1. Impact van externe schokken
Externe schokken kunnen verschillende vormen aannemen, waaronder:
a. Oorlogen en natuurrampen
Grote oorlogen en natuurrampen kunnen de economische bedrijvigheid, toeleveringsketens en handelsstromen verstoren, met aanzienlijke economische gevolgen en mogelijke muntdevaluaties als gevolg, zoals Barro (2009) opmerkt in zijn analyse van zeldzame rampen en activamarkten. De vernietiging van infrastructuur, het verlies van productiecapaciteit en de verstoring van de handel kunnen leiden tot een verslechtering van de handelsbalans van een land, lagere exportinkomsten en een daling van de economische output, waardoor de waarde van de munt mogelijk wordt aangetast, zoals in de nasleep van grote conflicten en natuurrampen door de geschiedenis heen is waargenomen.
b. Geopolitieke gebeurtenissen
Geopolitieke gebeurtenissen, zoals handelssancties, politieke instabiliteit of conflicten tussen staten, kunnen eveneens ingrijpende gevolgen hebben voor valuta's en economieën, zoals Pape (1997) benadrukt in zijn onderzoek naar economische sancties. Handelssancties kunnen bijvoorbeeld het vermogen van een land om goederen en diensten te exporteren verstoren, wat kan leiden tot een daling van de deviezeninkomsten en een devaluatie van de valuta, zoals blijkt uit de gevallen van Iran en Noord-Korea (Hufbauer et al., 2009). Politieke instabiliteit of conflicten kunnen het vertrouwen van beleggers aantasten, kapitaalvlucht teweegbrengen en de economische uitdagingen verder verergeren, zoals in de geschiedenis bij tal van gevallen van maatschappelijke onrust en politieke beroering is waargenomen.
c. Schokken in grondstoffenprijzen
Voor landen die sterk afhankelijk zijn van de export van grondstoffen, zoals olie of landbouwproducten, kunnen schommelingen in de wereldwijde grondstofprijzen aanzienlijke gevolgen hebben voor hun economie en munt, zoals Arezki en Blanchard (2014) benadrukken in hun analyse van prijsschokken op grondstoffenmarkten. Een scherpe daling van de grondstofprijzen kan leiden tot een verslechtering van de handelsbalans van een land, lagere exportinkomsten en mogelijk een devaluatie van de munt indien de economie onvoldoende gediversifieerd is, zoals blijkt uit de ervaringen van verschillende olie-exporterende landen in perioden van lage olieprijzen (Husain et al., 2015).
2. Historisch voorbeeld: Venezuela
De aanhoudende economische crisis in Venezuela is een schrijnend voorbeeld van hoe externe schokken, in combinatie met intern wanbeheer, kunnen bijdragen aan de ondergang van een valuta en van de economie in bredere zin. De Venezolaanse economie is sterk afhankelijk van olie-export, en de scherpe daling van de wereldwijde olieprijzen die in 2014 begon, verminderde de exportinkomsten en de overheidsinkomsten van het land aanzienlijk. Deze externe schok werd verergerd door jarenlang economisch wanbeheer, waaronder buitensporige overheidsuitgaven, prijscontroles en de nationalisatie van bedrijfstakken, waardoor investeringen en productiviteit in de private sector werden gesmoord, zoals geanalyseerd door Hausmann en Rodríguez (2014). Als gevolg daarvan maakte de Venezolaanse bolívar een snelle devaluatie door, met hyperinflatiecijfers van duizelingwekkende omvang. Voor 2018 raamde het Internationaal Monetair Fonds een inflatie van 1 miljoen procent; de centrale bank meldde later 130.060%, en de Nationale Assemblee schatte ongeveer 1,7 miljoen procent. De bolívar werd in wezen waardeloos. De combinatie van externe schokken, economisch wanbeheer en de erosie van het publieke vertrouwen in het overheidsbeleid leidde tot een ernstige economische crisis, wijdverbreide tekorten aan essentiële goederen en een humanitaire crisis in Venezuela, zoals gedocumenteerd door Doocy et al. (2019).
IV. Alternatieve oplossingen
Hoewel de ondergang van een valuta verwoestende gevolgen kan hebben, bestaan er mogelijke oplossingen en benaderingen die deze risico's kunnen beperken en monetaire stabiliteit kunnen bevorderen. Deze variëren van een sterk monetair beleid en diversificatie van reserves tot technologische innovaties en structurele hervormingen.
A. Sterk monetair beleid
Een van de meest effectieve manieren om de stabiliteit en waarde van een munt te handhaven is de invoering van een sterk en transparant monetair beleid door centrale banken.
1. Kernelementen van een sterk monetair beleid
a. Stabiele inflatiedoelstellingen
Centrale banken dienen geloofwaardige inflatiedoelstellingen vast te stellen en te handhaven, meestal 2% per jaar. Zoals Bernanke et al. (1999) benadrukken in hun analyse van inflatiedoelstellingen, kan het laag en stabiel houden van de inflatie bijdragen aan het behoud van de koopkracht van de munt en aan het bevorderen van economische stabiliteit.
b. Evenwichtig rentebeleid
Het rentebeleid dient zorgvuldig te worden afgestemd om een evenwicht te vinden tussen de tweeledige doelstelling van het bevorderen van economische groei en het handhaven van prijsstabiliteit. Zoals Taylor (1993) opmerkt in zijn fundamentele werk over monetaire beleidsregels, dienen centrale banken de rente aan te passen aan veranderende economische omstandigheden, zoals stijgende inflatie of vertragende groei, om een gezond evenwicht te behouden.
c. Heldere communicatie en transparantie
Centrale banken dienen prioriteit te geven aan duidelijke communicatie en transparantie over hun monetaire beleidsbesluiten en -handelingen. Zoals Blinder et al. (2008) in hun onderzoek naar de communicatie van centrale banken benadrukken, kan het verschaffen van een helder inzicht in de doelstellingen en strategieën van de centrale bank aan marktpartijen het vertrouwen in de munt bevorderen en de onzekerheid verminderen.
2. Voorbeeld: het dubbele mandaat van de Federal Reserve
De Federal Reserve, de centrale bank van de Verenigde Staten, illustreert het belang van een solide monetair beleid met haar tweeledige mandaat van maximale werkgelegenheid en stabiele prijzen, zoals vastgelegd in de Federal Reserve Act. Door deze twee doelstellingen tegen elkaar af te wegen, beoogt de Federal Reserve economische groei te bevorderen en tegelijkertijd prijsstabiliteit te handhaven, waarmee zij de waarde en de stabiliteit van de Amerikaanse dollar ondersteunt, zoals toegelicht door Bernanke (2013). De besluiten van de Federal Reserve op het gebied van monetair beleid, zoals de aanpassing van de federal funds rate of de uitvoering van kwantitatieve verruiming, worden door dit mandaat gestuurd en transparant aan het publiek en de financiële markten gecommuniceerd, zoals beschreven in de periodieke rapporten en beleidsverklaringen van de Federal Reserve.
B. Diversificatie van reserves
Om de risico's te beperken die samenhangen met een sterke afhankelijkheid van één valuta of economische regio, kunnen landen hun deviezenreserves diversifiëren door een mix van valuta's, edele metalen en andere activa aan te houden.
1. Voordelen van reservediversificatie
a. Risicobeperking
Door een gediversifieerde portefeuille van reserves aan te houden, kunnen landen hun blootstelling aan de mogelijke ondergang of devaluatie van één enkele valuta verminderen. Zoals Papaioannou et al. (2006) in hun analyse van reservebeheer benadrukken, kan dit een buffer bieden tegen externe schokken of economische crises die een bepaalde valuta of regio treffen.
b. Meer flexibiliteit
Een gediversifieerde reserveportefeuille biedt meer flexibiliteit bij het beheren van de behoefte van een land aan deviezen en bij het uitvoeren van internationale transacties. Zoals Jeanne en Rancière (2011) in hun onderzoek naar het optimale aanhouden van reserves opmerken, maakt zij het mogelijk alternatieve valuta of activa te gebruiken wanneer één valuta te maken krijgt met volatiliteit of devaluatie.
c. Sterkere onderhandelingspositie
Het aanhouden van reserves in meerdere valuta's kan de onderhandelingspositie van een land in internationale handelsonderhandelingen en financiële overeenkomsten versterken, omdat het de afhankelijkheid van één enkele valuta of economisch blok vermindert.
2. Voorbeeld: de diversificatie van de reserves van China
De deviezenreserves van China, de grootste ter wereld, waren van oudsher geconcentreerd in activa luidend in Amerikaanse dollars. China publiceert de valutasamenstelling niet, maar het bezit aan Amerikaanse staatsobligaties is gedaald ten opzichte van de piek van meer dan USD 1,3 biljoen in 2013, en de People's Bank of China heeft sinds november 2022 aanzienlijke goudaankopen gemeld. Het verklaarde doel is diversificatie en een lagere blootstelling aan een enkele valuta.
C. Technologische innovaties
De snelle ontwikkeling van financiële technologie (fintech) en de verkenning van digitale valuta door centrale banken bieden mogelijke oplossingen om transparantie, efficiëntie en controle binnen monetaire stelsels te vergroten.
1. Digitale centralebankvaluta (CBDC's)
Digitale centralebankvaluta's (CBDC's) zijn digitale vormen van fiatgeld die door centrale banken worden uitgegeven en gereguleerd. Afhankelijk van het ontwerp kunnen zij draaien op een centraal grootboek of op distributed-ledgertechnologie.
a. Mogelijke voordelen van CBDC's
- Verhoogde transparantie en controleerbaarheid van het valuta-aanbod en de transacties.
- Verbeterde efficiëntie en lagere kosten bij financiële transacties, zoals Engert en Fung (2017) opmerken in hun onderzoek naar CBDC's.
- Meer controle- en toezichtsmogelijkheden voor centrale banken, waardoor het monetair beleid doeltreffender kan worden uitgevoerd, zoals Dyson en Hodgson (2016) benadrukken in hun beoordeling van de kansen van CBDC's.
- Grotere financiële inclusie door toegang te bieden tot digitale betaalsystemen, met name in regio's met beperkte toegang tot traditionele bankdiensten.
b. Uitdagingen en aandachtspunten
- Het waarborgen van cyberbeveiliging en het beschermen tegen fraude of hacking, zoals Auer en Böhme (2020) benadrukken in hun analyse van de risico's van CBDC-technologie.
- Het waarborgen van privacy en gegevensbescherming voor gebruikers, zoals Garratt en van Oordt (2021) opmerken in hun onderzoek naar privacykwesties bij CBDC’s.
- Het beheren van de overgang van fysieke naar digitale valuta, waaronder mogelijke verstoringen van bestaande financiële systemen en tussenpersonen, zoals besproken door Meaning et al. (2018) in hun beoordeling van de macro-economische implicaties van CBDC's.
2. Voorbeeld: de digitale yuan
De Volksbank van China (PBOC) loopt voorop in de ontwikkeling van CBDC's en test de digitale yuan (e-CNY) in diverse steden in China, zoals Chorzempa (2021) in zijn analyse van de voortgang van het Chinese CBDC-project beschrijft. De digitale yuan beoogt de Chinese betalingssystemen te moderniseren, de financiële inclusie te vergroten en meer transparantie en controle over het monetaire stelsel van het land te bevorderen, aldus de PBOC (2021). De e-CNY is een centraal beheerd tweelagig systeem dat wordt gedistribueerd via commerciële banken en niet via een publieke blockchain; de PBOC omschrijft haar benadering van privacy als "controleerbare anonimiteit", die het mogelijk maakt transacties te herleiden om witwassen en belastingontduiking te bestrijden.
D. Structurele hervormingen
Volledige structurele hervormingen op gebieden als governance, begrotingsbeleid en financiële regelgeving kunnen een cruciale rol spelen bij het versterken van de economische veerkracht en het voorkomen van de ondergang van monetaire stelsels.
1. Kerngebieden voor structurele hervormingen
a. Governance en transparantie
Hervormingen gericht op het vergroten van transparantie, verantwoording en behoorlijk bestuur kunnen helpen het vertrouwen van het publiek in instellingen te herstellen en economische stabiliteit te bevorderen, zoals benadrukt door Acemoglu en Robinson (2012) in hun analyse van de rol van instellingen in economische ontwikkeling. Dit kan maatregelen omvatten zoals het versterken van de corruptiebestrijding, het verbeteren van het beheer van de publieke sector en het bevorderen van meer transparantie in besluitvormingsprocessen van overheden, zoals aanbevolen door het Internationaal Monetair Fonds (IMF, 2019) in zijn richtsnoeren voor bestuurlijke hervormingen.
b. Begrotingsdiscipline en schuldbeheer
Het doorvoeren van fiscale hervormingen ter bevordering van discipline en een houdbaar schuldbeheer is essentieel voor het behoud van macro-economische stabiliteit en het voorkomen van overmatige schuldopbouw of geldcreatie, zoals Reinhart en Rogoff (2010) opmerken in hun onderzoek naar schulden en groeidynamiek. Dit kan maatregelen omvatten zoals begrotingsregels die tekorten beperken, herstructureringsmechanismen voor schulden en verbeterde systemen voor belastinginning en inkomstenbeheer, zoals voorgesteld door de Organisatie voor Economische Samenwerking en Ontwikkeling (OESO, 2015) in haar aanbevelingen voor hervormingen van het begrotingsbeleid.
c. Regulering van en toezicht op de financiële sector
Een versterking van de regelgeving en het toezicht op de financiële sector kan het risico op bankcrises helpen beperken en een veerkrachtiger financieel stelsel bevorderen, zoals Claessens en Kodres (2014) benadrukken in hun analyse van de regelgevende hervormingen na de mondiale financiële crisis. Hervormingen op dit gebied kunnen onder meer bestaan uit het aanscherpen van kapitaal- en liquiditeitsvereisten voor banken, het verbeteren van risicobeheerpraktijken en het invoeren van solide afwikkelingsmechanismen voor falende financiële instellingen, zoals aanbevolen door het Bazels Comité voor Bankentoezicht (BCBS, 2017) in zijn richtlijnen voor het versterken van bankregelgeving.
2. Voorbeeld: hervormingen na de crisis in de eurozone
De wereldwijde financiële crisis van 2008 en de daaropvolgende Europese staatsschuldencrisis maakten duidelijk dat structurele hervormingen binnen de eurozone nodig waren om de economische en monetaire unie van de regio te versterken. Als reactie daarop zijn verschillende initiatieven genomen, waaronder:
a. Europees Stabiliteitsmechanisme (ESM)
De oprichting van het ESM, een permanente financiële bijstandsfaciliteit voor eurolanden, was bedoeld om een vangnet te bieden en te voorkomen dat toekomstige schuldencrises uit de hand zouden lopen. Het ESM kan leningen en andere vormen van financiële bijstand verstrekken aan lidstaten die in ernstige financiële moeilijkheden verkeren, onder strikte voorwaarden en hervormingsvereisten, zoals uiteengezet in het ESM-verdrag (2012).
b. Bankenunie
De oprichting van de Europese bankenunie was een belangrijke hervorming gericht op het versterken van de regulering van en het toezicht op de banksector binnen de eurozone, zoals gedocumenteerd door Howarth en Quaglia (2016) in hun onderzoek naar de ontwikkeling van de bankenunie. Dit initiatief omvatte de instelling van een gemeenschappelijk toezichtmechanisme (Single Supervisory Mechanism, SSM) voor het toezicht op grote banken en een gemeenschappelijk afwikkelingsmechanisme (Single Resolution Mechanism, SRM) voor de afwikkeling van falende banken, terwijl een Europees depositoverzekeringsstelsel (EDIS), dat in 2015 door de Europese Commissie werd voorgesteld, nog niet is aangenomen.
c. Begrotingspact en governancehervormingen
Het Fiscaal Pact en andere governancehervormingen beoogden een grotere begrotingsdiscipline en coördinatie tussen de lidstaten van de eurozone te bevorderen. Het Fiscaal Pact voerde strengere regels en numerieke limieten in voor begrotingstekorten en schuldniveaus, met als doel houdbare overheidsfinanciën te waarborgen en buitensporige leningen te voorkomen, zoals uiteengezet in het Verdrag inzake stabiliteit, coördinatie en bestuur (2012). Daarnaast werd gestreefd naar een sterkere coördinatie van het economisch beleid en een grotere democratische verantwoording binnen de besluitvormingsprocessen van de eurozone. Hoewel de uitvoering en doeltreffendheid van deze hervormingen onderwerp van voortdurend debat en uitdagingen zijn gebleven, vormen zij belangrijke stappen om de structurele kwetsbaarheden die tijdens de crises aan het licht kwamen aan te pakken en de veerkracht van de economische en monetaire unie van de eurozone te vergroten.
Kan een centrale bank insolvent worden?
Hieronder volgt een volledige uiteenzetting van de wijze waarop een centrale bank de facto insolvent kan worden, hoe een dergelijke insolventie zich in opeenvolgende fasen kan voltrekken, en hoe deze beginselen van toepassing zijn op de TARGET-onevenwichtigheden binnen het Eurosysteem: met name tussen Duitsland enerzijds en Spanje en Italië anderzijds. Daarnaast bieden wij alternatieve oplossingen aan, met een openhartige beoordeling van de haalbaarheid en de inherente waarschijnlijkheden daarvan.
1. Conceptuele grondslagen: kan een centrale bank insolvent worden?
Van oudsher stellen economen dat een centrale bank die haar eigen fiatmunt uitgeeft niet “failliet kan gaan” in de conventionele zin: zij kan onbeperkte hoeveelheden basisgeld (reserves) creëren om aan haar verplichtingen in binnenlandse valuta te voldoen. Insolventie wordt echter denkbaar wanneer de tegen marktwaarde gecorrigeerde activa van een bank blijvend lager zijn dan haar verplichtingen, waardoor het vertrouwen zo ernstig wordt geschaad dat de munt zelf wordt ondermijnd. Zodra het vertrouwen is verdwenen, kunnen een oplopende inflatie of hyperinflatie volgen, waardoor de verplichtingen van de bank in feite waardeloos worden: of, in historische voorbeelden, nagenoeg waardeloos.
Eenvoudig gezegd is het belangrijkste onderscheid:
- Illiquiditeit: Een tijdelijk of kortstondig onvermogen om aan betalingsverplichtingen te voldoen. Centrale banken kennen dit probleem in theorie niet in hun eigen valuta.
- Insolventie: Een structurele mismatch, waarbij de contante waarde van de activa achterblijft bij de contante waarde van de verplichtingen. Aanhoudende tekorten, een slechte kwaliteit van de activa en verlies van vertrouwen kunnen het kapitaal op marktwaardebasis uithollen, zelfs indien de bank doorgaat met het drukken van geld.
Hoewel het zelden voorkomt, leert de geschiedenis dat een centrale bank in een feitelijke insolventie kan geraken indien haar activa, voornamelijk in de vorm van staatsobligaties of deviezenreserves, aanzienlijk in waarde dalen. Deze situatie verergert indien tegelijkertijd het vertrouwen in de centrale bank wordt aangetast, hetgeen kapitaalvlucht, valutadevaluatie en mogelijk hyperinflatie kan uitlokken.
2. Historisch precedent: hyperinflaties in het interbellum
Economische historici (bijv. Sargent, “The Ends of Four Big Inflations”, 1982) merken op dat de hyperinflaties in Oostenrijk, Hongarije, Polen en Duitsland na de Eerste Wereldoorlog werden veroorzaakt door de volgende keten van gebeurtenissen:
- Opeenhoping van activa van lage kwaliteit: De centrale banken financierden hun respectieve overheden rechtstreeks door op grote schaal schatkistpapier of andere staatsverplichtingen aan te kopen: vaak tegen ongunstige voorwaarden en met weinig aandacht voor het risico van wanbetaling.
- Perceptie van insolventie: Toen binnenlandse en buitenlandse houders van de valuta zich realiseerden dat deze centrale banken waren opgezadeld met twijfelachtige activa, concludeerden zij dat de banken niet langer in staat waren de reële waarde van de valuta te handhaven.
- Verlies van vertrouwen en kapitaalvlucht: Marktdeelnemers zochten hun toevlucht in alternatieve, sterkere valuta's (bijvoorbeeld de Amerikaanse dollar, de Zwitserse frank of het Britse pond). Deze vlucht uit de lokale valuta leidde tot een scherpe depreciatie van de wisselkoers.
- Prijsstijging en hyperinflatie: Naarmate de externe waarde van de munt kelderde, schoten de binnenlandse prijzen omhoog: zowel door de stijgende kosten van invoer als door de psychologische zelfversterking van een hyperinflatiespiraal.
Deze volgorde onderstreept de kwetsbaarheid van de balans van een centrale bank in tijden van extreme monetaire financiering en de centrale rol van vertrouwen bij het in stand houden van de waarde van fiatgeld.
3. Insolventie in de context van het Eurosysteem
3.1 De bijzondere opzet van het Eurosysteem
Binnen het eurogebied vormen de Europese Centrale Bank (ECB) en de nationale centrale banken (NCB's) het Eurosysteem. Zij delen bepaalde verplichtingen en zijn gebonden aan gemeenschappelijke besluiten over het monetaire beleid, maar elke nationale centrale bank voert haar eigen balans. Deze structuur leidt tot TARGET-saldi: in wezen vorderingen en verplichtingen binnen het Eurosysteem die voortvloeien uit grensoverschrijdende betalingen:
- Crediteur-NCB's (bijvoorbeeld de Bundesbank in Duitsland) bouwen positieve TARGET-posities op.
- Debiteur-NCB’s (bijv. de Banca d’Italia, het Banco de España) hebben negatieve TARGET-posities.
TARGET is ontworpen als een technisch afwikkelsysteem dat ervoor zorgt dat liquiditeit soepel door het eurogebied stroomt. Grote en aanhoudende TARGET-onevenwichtigheden kunnen echter structurele kapitaalstromen weerspiegelen, evenals waargenomen risicoverschillen tussen lidstaten en de gedeeltelijke segmentatie van de financiële markten in het eurogebied.
3.2 Waarom grote activa-aankopen het risico vergroten
Sinds de staatsschuldencrises (2010–2012) heeft de ECB enorme hoeveelheden staatsobligaties gekocht van landen met een hoge schuldenlast (Italië, Spanje, enz.), met als doel de financieringskosten te verlagen en de markten te stabiliseren. Dit gebeurde in het kader van diverse programma's (SMP, PSPP, PEPP, enz.). De nettoaankopen eindigden in 2022, en de herbeleggingen onder het APP en het PEPP eindigden respectievelijk in juli 2023 en eind 2024, zodat de portefeuille thans afloopt; desalniettemin houden de ECB en de nationale centrale banken nog steeds een grote portefeuille staatsobligaties aan. In 2023 en 2024 rapporteerde de ECB zelf verliezen (EUR 1,3 miljard en EUR 7,9 miljard), die werden veroorzaakt door hogere rente op reserves en niet door kredietverliezen.
- Indien de kredietwaardigheid van deze overheden ernstig in twijfel wordt getrokken, kunnen de obligaties op de balans van het Eurosysteem aanzienlijk worden afgewaardeerd.
- Een ernstige mark-to-market-afwaardering zou theoretisch de activa van bepaalde NCB's onder hun verplichtingen kunnen doen dalen (met name indien ook de TARGET-verplichtingen omvangrijk zijn).
- Zodra het vertrouwen in de kredietwaardigheid van het Eurosysteem afneemt, zou de euro te maken kunnen krijgen met aanhoudende neerwaartse druk, vergelijkbaar met een klassiek valutacrisisscenario in opkomende markten: weliswaar in een veel complexere institutionele context.
3.3 De mogelijkheid van feitelijke insolventie
Hoewel de juridische kaders verschillen en de politieke steun voor de ECB aanzienlijk is, zou een extreem scenario waarin marktdeelnemers gezamenlijk het vertrouwen in het Eurosysteem verliezen kunnen leiden tot:
- Snelle waardevermindering van de euro: doordat marktdeelnemers de valuta ontvluchten ten gunste van als veiliger beschouwde toevluchtsoorden.
- Beschuldigingen van monetaire financiering: Toenemend besef dat de ECB en de nationale centrale banken mogelijk gedwongen worden om de aankoop van kwetsbare staatsschuld voortdurend te herfinancieren of uit te breiden om wanbetalingen af te wenden.
- Mogelijk risico van uiteenvallen: Indien een grote lidstaat, zoals Duitsland, zou concluderen dat de TARGET-vorderingen onhoudbaar groot (en oninbaar) zijn en dat het gemeenschappelijke monetaire beleid zijn economische belangen niet langer beschermt, zou de politieke druk om uit de euro te stappen sterk kunnen toenemen.
- Daaruit voortvloeiende herkapitalisatie: Indien de euro uiteen zou vallen, zouden Duitsland (en andere crediteurenlanden) hun nationale centrale banken mogelijk moeten herkapitaliseren om de geloofwaardigheid van een nieuw ingevoerde munt (bijvoorbeeld een herleefde D-Mark) te waarborgen. Dit zou enorme kosten met zich meebrengen, al hangt de wijze waarop deze kosten zich precies zouden manifesteren af van de mechanismen van de ontbinding en mogelijke onderhandelde regelingen.
4. Progressieve stadia van insolventie van centrale banken en de gevolgen daarvan
Laten wij een hypothetisch verloop schetsen:
1. Fase 1: Verborgen kwetsbaarheden
- De centrale bank begint activa van dubieuze kwaliteit te verzamelen (risicovolle staatsobligaties, achterstallige leningen, enz.).
- De officiële kapitaalratio's blijven mogelijk positief, maar marktpartijen vermoeden onderliggende problemen.
2. Fase 2: Geleidelijk besef en stijgende risicopremies
- De rendementen op de verdachte staatsobligaties stijgen.
- Ratingbureaus en analisten trekken openlijk de solvabiliteit van deze overheden in twijfel, waardoor twijfel ontstaat over de balans van het Eurosysteem.
- Er ontstaat druk op de waarde van de valuta, zij het in een vroeg of mild stadium.
3. Fase 3: Mark-to-marketverliezen en vertrouwenscrisis
- Indien de staten daadwerkelijk tekenen van wanbetalingsrisico vertonen of hun schulden herstructureren, ondergaan de activa van de centrale bank aanzienlijke afwaarderingen.
- De geloofwaardigheid brokkelt sterk af; de centrale bank wordt als feitelijk insolvent beschouwd indien de afschrijvingen haar kapitaal overstijgen.
- Deposanten, beleggers en internationale partners zetten hun euro's snel om in andere valuta's of activa (grondstoffen, cryptovaluta's, enz.).
4. Fase 4: zichzelf waarmakende valutacrisis en hyperinflatie
- Naarmate de vlucht uit de valuta toeneemt, stijgen de importprijzen en de inflatie in het algemeen sterk.
- De centrale bank kan trachten hyperinflatie te bestrijden door het monetaire beleid drastisch aan te scherpen; maar als de fiscale autoriteiten verdere aankopen van staatsschuld eisen om wanbetaling te voorkomen, ontstaat een vicieuze cirkel.
- Uiteindelijk dreigt de valuta te bezwijken indien de crisis niet kan worden ingedamd.
5. Fase 5: Herkapitalisatie na de crisis of ineenstorting
- In een gemeenschappelijk muntgebied leidt de crisis ofwel tot een ongekende fiscale integratie (eurobonds, gemutualiseerde schuld) en een expliciete herkapitalisatie van de ECB/nationale centrale banken door de lidstaten, ofwel kan de monetaire unie uiteenvallen.
- Mocht de unie worden ontbonden, dan lopen crediteurlanden zoals Duitsland het risico hun TARGET-vorderingen te verliezen, waardoor directe of indirecte kapitaalinjecties in hun eigen centrale banken nodig zijn om een nieuw nationaal valutastelsel in stand te houden.
5. Praktische toepassing op TARGET-onevenwichtigheden
De Duitse Bundesbank houdt zeer omvangrijke TARGET-vorderingen aan, terwijl Spanje en Italië omvangrijke TARGET-verplichtingen hebben. Zolang het eurogebied onbeperkt in stand blijft, zijn deze saldi grotendeels een boekhoudkundige post die grensoverschrijdende kapitaalstromen weerspiegelt. Mocht het eurogebied echter uiteenvallen:
- Mogelijk verlies voor Duitsland: De Bundesbank zou gedwongen kunnen worden aanzienlijke bedragen aan TARGET-vorderingen af te schrijven, waardoor zij in een negatief eigen vermogen terechtkomt, althans op basis van marktwaardering (mark-to-market).
- Herkapitalisatie: De Duitse federale overheid zou waarschijnlijk kapitaal moeten verstrekken om het vertrouwen in een herleefde D-Mark te behouden. Deze herkapitalisatie zou een eenmalige, maar vermoedelijk enorme kostenpost vormen: al is dit in een grote economie met een hoog inkomen niet noodzakelijkerwijs onmogelijk.
6. Alternatieve oplossingen
1. Diepere fiscale integratie
- Eén manier om insolventie van een centrale bank te voorkomen, is het verminderen van het risicoprofiel van de activa op haar balans. Dit zou kunnen via eurobonds, waarbij het eurogebied gezamenlijk garant staat voor de schulden van de lidstaten.
- Politiek moeilijk haalbaar, aangezien het omvangrijke fiscale overdrachten en verlies van nationale autonomie vergt.
- Zou de ECB echter kunnen omvormen tot een meer conventionele centrale bank met een werkelijk verenigde soevereine achtervang.
2. Ordelijke schuldherstructurering
- Landen als Italië en Spanje zouden kunnen proberen hun schulden op ordelijke wijze te herstructureren en daarbij een vorm van onderlinge steun van de rest van het eurogebied te ontvangen, om besmetting tot een minimum te beperken.
- De ECB zou nog altijd verliezen lijden, maar indien deze transparant worden aangepakt en gepaard gaan met geloofwaardige begrotingsconsolidatie, kan een ineenstorting van de munt wellicht worden voorkomen.
- Historisch gezien zijn geslaagde herstructureringen van staatsschuld binnen een monetaire unie buitengewoon moeilijk, hoewel niet onmogelijk.
3. Beheerste inflatie-erosie
- Overheden en centrale banken kunnen stilzwijgend een enigszins hogere inflatie toestaan om bestaande schulden in reële termen te laten devalueren, waardoor de last na verloop van tijd afneemt.
- Deze route vereist zorgvuldig beheer: matige inflatie kan politiek aanvaardbaar zijn, maar bij een verkeerde inschatting kan zij uitmonden in oncontroleerbare inflatie, met schade aan de geloofwaardigheid van de centrale bank als gevolg.
4. Gedeeltelijke ontbinding met onderhandelde schikking
- Een scenario waarin landen onder extreme druk de euro verlaten, waarbij mogelijk een “kern-euro” overblijft.
- De TARGET-vorderingen van Duitsland op de vertrokken leden zouden kunnen worden afgeschreven of onderworpen zijn aan onderhandelde concessies.
- De kosten voor Duitsland zouden kolossaal kunnen zijn, maar waarschijnlijk lager dan bij een volledige, ongeordende ontbinding; de politieke gevolgen zijn niettemin gigantisch.
5. Status-quo met geleidelijke afbouw van obligatieaankopen
- Dit is het pad dat de ECB heeft gevolgd: de nettoaankopen zijn in 2022 beëindigd en aflopende obligaties worden niet langer volledig herbelegd.
- Een gestage normalisatie zou de opbouw van extra risicovolle activa kunnen verminderen. De bestaande portefeuille zou uiteindelijk worden afgebouwd, hoewel grote posities nog jarenlang zouden blijven bestaan.
Het idee dat een centrale bank "insolvent" wordt, is in een fiatstelsel dan ook geen triviale kwestie. Toch kan de wisselwerking tussen slechte kwaliteit van activa, buitensporige monetaire financiering en eroderend vertrouwen een centrale bank in een positie brengen waarin haar valuta zowel binnenlands als extern aan geloofwaardigheid verliest. De historische lessen, met name de hyperinflaties uit het interbellum, tonen de verwoestende kracht van deze dynamiek wanneer deze ongecontroleerd blijft.
Voor het Eurosysteem symboliseren de TARGET-onevenwichten de structurele kwetsbaarheid: de hoge positieve saldi van Duitsland weerspiegelen kapitaalvlucht uit economieën met een hoger risico; de negatieve saldi van Spanje en Italië weerspiegelen hun moeite om op de particuliere markten grensoverschrijdend kapitaal aan te trekken of vast te houden. Indien het eurogebied als stabiele unie standhoudt, blijven deze saldi grotendeels een technische voetnoot. Indien het uiteenvalt door wantrouwen in de solvabiliteit van staten, zouden de mogelijke afschrijvingen en de daaruit voortvloeiende herkapitalisaties buitengewoon kostbaar zijn, hetgeen de ongrijpbare maar enorme risico's onderstreept die onder het oppervlak schuilgaan.
De beste profylaxe tegen de insolventie van een centrale bank is aanhoudende budgettaire voorzichtigheid, een sterk risicobeheer van de activa van de centrale bank, transparante governance en een onwrikbare geloofwaardigheid van het beleid. Wanneer staatsschuld onhoudbaar wordt, kan een transparante herstructurering, gecombineerd met groeibevorderende hervormingen en een voorzichtig monetair beleid, catastrofale ineenstortingen voorkomen. Als de lessen van het interbellum ons iets hebben geleerd, dan is het dat vertrouwen in de munt en vertrouwen in de centrale bank onlosmakelijk met elkaar verbonden zijn; zodra dat vertrouwen verloren is, kan het herstel ervan een titanenklus zijn.
Hyperinflatie
Hyperinflatie, een extreme economische toestand waarin de prijzen omhoogschieten terwijl de waarde van de munt instort, heeft door de geschiedenis heen talrijke landen getroffen. Hieronder volgt een overzicht van opmerkelijke gevallen:
Economieën met hoge inflatie (2024)
De International Practices Task Force (IPTF) van het Center for Audit Quality vermeldt, voor doeleinden van US GAAP, economieën met een cumulatieve inflatie over drie jaar van meer dan 100%. De lijsten voor 2024 bevatten onder meer:
- Argentinië: jaarlijkse inflatie van 211% in 2023, aangedreven door monetaire financiering, muntdevaluatie en herhaalde schuldencrises; sinds medio 2024 is deze sterk gedaald.
- Soedan: inflatie van drie cijfers te midden van een burgeroorlog sinds april 2023.
- Venezuela: een crisis van tien jaar met een inflatiepiek in 2018 (130.060% volgens de centrale bank; ongeveer 1,7 miljoen procent volgens de Nationale Vergadering); in 2023 nog altijd driecijferig.
- Zimbabwe: Terugkerende hyperinflatie sinds 2007, met een piek van 79,6 miljard procent per maand in 2008.
- Overige: waaronder Ethiopië, Iran, Libanon, Sierra Leone, Suriname en Turkije.
Ergste historische gevallen
1. Hongarije (1945–1946)
- Hoogste inflatie: 41,9 biljard procent per maand in juli 1946 (prijzen verdubbelden elke 15 uur) (Hanke en Krus, 2012).
- Oorzaak: herstelbetalingen na de Tweede Wereldoorlog en roekeloos geld drukken.
2. Zimbabwe (2007–2008)
- Piekinflatie: 79,6 miljard procent per maand in november 2008.
- Aanleiding: landhervorming, instortende productie en monetaire financiering van overheidstekorten.
3. Joegoslavië (1992–1994)
- Piekinflatie: 313 miljoen procent per maand in januari 1994.
- Oorzaak: ontbinding van Joegoslavië, oorlog, VN-sancties en monetaire financiering van tekorten.
4. Duitsland onder de Weimarrepubliek (1922–1923)
- Piekinflatie: 29.500% per maand in oktober 1923 (de prijzen verdubbelden elke 3,7 dagen).
- Aanleiding: oorlogsherstelbetalingen en politieke instabiliteit.
5. Venezuela (vanaf 2016)
- Piekinflatie: in 2018 naar schatting tot circa 1,7 miljoen procent; leidde tot de ineenstorting van de munt en massale migratie.
Overige opmerkelijke zaken
- Bolivia (1985): jaarlijkse inflatie van meer dan 10.000%.
- Brazilië (1986–1994): meerdere muntvervangingen vóór het Real-plan van 1994.
- Griekenland (1944): circa 18% inflatie per dag op het hoogtepunt in oktober 1944, aan het einde van de Duitse bezetting.
- Peru (1988–1990): na twee munthervormingen (1985, 1991) was één Amerikaanse dollar ongeveer drie miljard van de oorspronkelijke soles waard.
Veelvoorkomende oorzaken
- Overmatig geld drukken om tekorten te financieren (bijv. Zimbabwe, Venezuela).
- Politieke instabiliteit (bijv. naoorlogs Hongarije, Joegoslavië).
- Externe schokken zoals sancties of instortende grondstofprijzen (bijv. Iran, Soedan).
Hyperinflatie leidt vaak tot vervanging van de munteenheid, sociale onrust en langdurige economische littekens. Hoewel sommige landen zich stabiliseren door hervormingen (bijvoorbeeld het Real-plan van Brazilië in 1994), blijven andere, zoals Venezuela, gevangen in cycli van crisis.
De creatie, waardering en mogelijke ondergang van valuta zijn complexe processen waarin een breed scala aan economische, politieke en sociale factoren een rol speelt. Deze uitgebreide analyse put uit inzichten van uiteenlopende professionele bronnen, waaronder academische literatuur, publicaties van centrale banken en analyses van deskundigen, om een diepgaand beeld te geven van deze dynamiek.
De creatie van valuta vloeit voort uit het complexe samenspel tussen handelingen van centrale banken, zoals instrumenten van monetair beleid en kwantitatieve versoepeling, en de kredietverlening van commerciële banken. Deze mechanismen beïnvloeden rechtstreeks het valuta-aanbod en hebben verstrekkende gevolgen voor economische groei, inflatie en financiële stabiliteit.
De waarde die aan een valuta wordt toegekend, wordt bepaald door een combinatie van publiek vertrouwen, vraag- en aanbodverhoudingen en belangrijke economische indicatoren. Het vertrouwen in de uitgevende overheid en centrale bank, alsook de waargenomen stabiliteit van de economie, spelen een belangrijke rol bij de waargenomen waarde van een valuta. Daarnaast dragen factoren zoals inflatiecijfers, renteverschillen en handelsbalansen bij aan de vraag- en aanbodverhoudingen die de relatieve waarde van valuta's op de wereldmarkten bepalen.
De ondergang van een munt kan zich echter voordoen onder uiteenlopende omstandigheden, van hyperinflatie en economische ineenstorting tot bankencrises en externe schokken. Historische voorbeelden, zoals de hyperinflatie in de Weimarrepubliek en Zimbabwe, de economische crises in Argentinië en Venezuela en de wereldwijde financiële crisis van 2008, herinneren er nadrukkelijk aan welke verwoestende gevolgen kunnen ontstaan wanneer monetaire stelsels falen.
Om deze risico's te beperken en de monetaire stabiliteit te bevorderen, moeten alternatieve oplossingen en benaderingen worden overwogen. Daartoe behoren een solide monetair beleid gericht op stabiele inflatiedoelstellingen en duidelijke communicatie, diversificatie van de deviezenreserves om de blootstelling aan specifieke valuta's of regio's te verminderen, de invoering van technologische innovaties zoals digitale munten van centrale banken (CBDC's), en omvattende structurele hervormingen gericht op het versterken van het bestuur, de begrotingsdiscipline en de weerbaarheid van de financiële sector.
Een sterk monetair beleid, gekenmerkt door stabiele inflatiedoelstellingen, evenwichtig rentebeleid en duidelijke communicatie van centrale banken, kan het vertrouwen in valuta's bevorderen en de economische stabiliteit ondersteunen. Het dubbele mandaat van de Federal Reserve, gericht op maximale werkgelegenheid en prijsstabiliteit, illustreert het belang van een dergelijk beleid.
Het diversifiëren van deviezenreserves over meerdere valuta’s, edele metalen en andere activa kan de risico’s beperken die verbonden zijn aan een te grote afhankelijkheid van één valuta of economische regio. De inspanningen van China om zijn reserves te diversifiëren buiten activa in Amerikaanse dollars illustreren deze aanpak.
De verkenning van digitale centralebankmunten (CBDC's) biedt de mogelijkheid om de transparantie, efficiëntie en beheersbaarheid binnen monetaire stelsels te vergroten. Hoewel uitdagingen zoals cyberbeveiliging en privacyzorgen moeten worden aangepakt, kunnen CBDC's zoals de digitale yuan van China betalingssystemen mogelijk moderniseren en illegale activiteiten bestrijden.
Omvattende structurele hervormingen gericht op governance, begrotingsdiscipline, schuldbeheer en regulering van de financiële sector kunnen de economische weerbaarheid versterken en monetaire crises voorkomen. De hervormingen na de crisis in de eurozone, waaronder de oprichting van het Europees Stabiliteitsmechanisme, de Bankenunie en het Begrotingspact, tonen de potentiële impact van dergelijke maatregelen aan.
Door inzicht te verwerven in de complexiteit van het ontstaan, de waardering en de mogelijke ondergang van valuta kunnen professionals monetaire stelsels beter doorgronden en bijdragen aan de ontwikkeling van effectief beleid en effectieve strategieën voor het behoud van economische stabiliteit en welvaart. Deze analyse dient als uitgebreide bron, gebaseerd op inzichten uit diverse professionele bronnen, ter ondersteuning van de besluitvorming en ter bevordering van een dieper begrip van de ingewikkelde wereld van valuta.
Een BRICS-valuta? Een handelsvaluta, geen reservevaluta
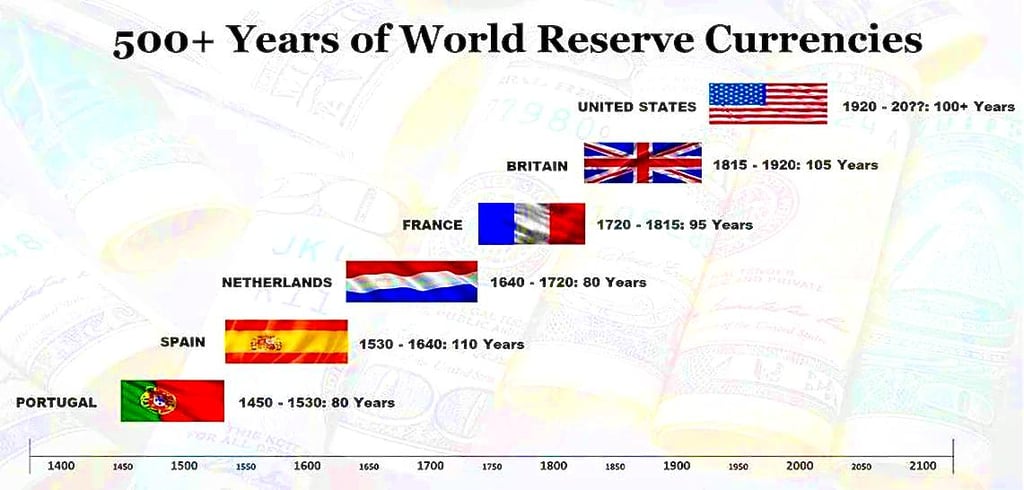
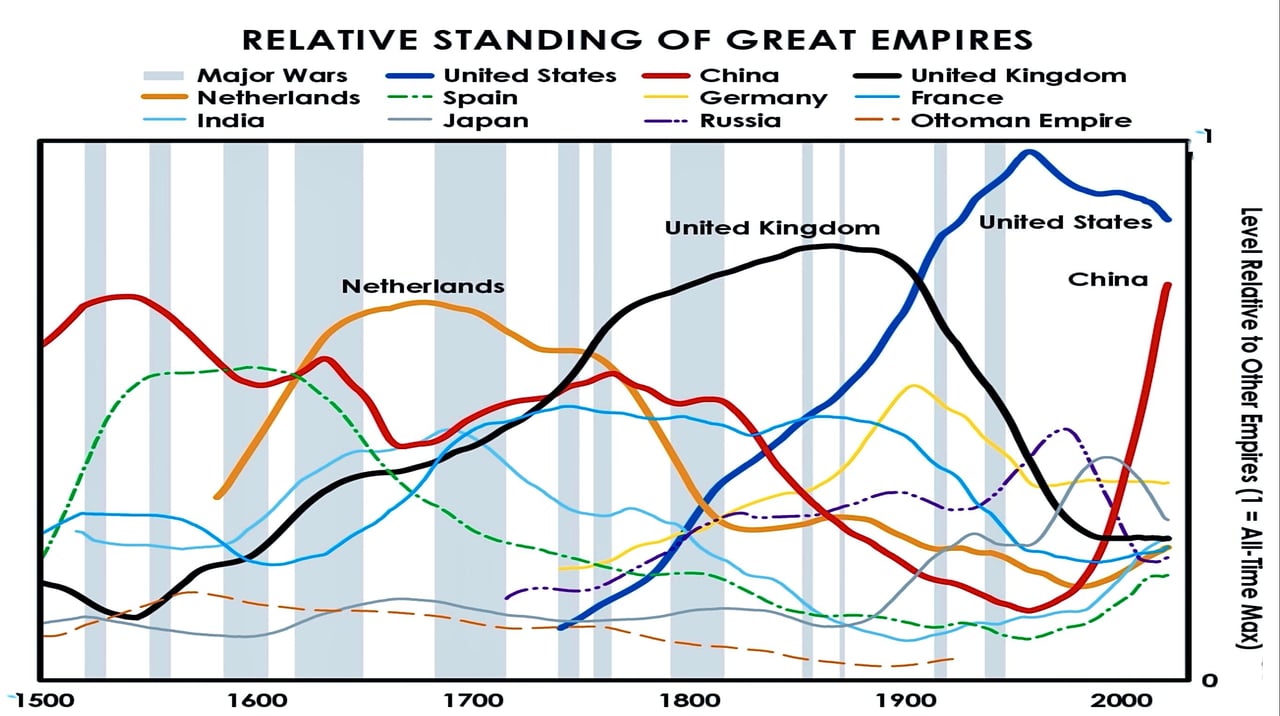
In de afgelopen jaren voltrekt zich in de wereldwijde financiële wereld een aanzienlijke verschuiving. De dominante positie van de Amerikaanse dollar als wereldwijde reservevaluta wordt uitgedaagd door opkomende economische machten, met name de BRICS-landen (opgericht door Brazilië, Rusland, India, China en Zuid-Afrika; Egypte, Ethiopië, Iran en de Verenigde Arabische Emiraten traden in 2024 toe en Indonesië in 2025). Naarmate deze landen hun afhankelijkheid van de dollar trachten te verminderen, hebben sommige van hen gesproken over afwikkeling in lokale valuta en, meer speculatief, over een gemeenschappelijke handelsvaluta.
De katalysator voor verandering
Verschillende factoren hebben aan dit streven naar een nieuwe wereldwijde valuta bijgedragen:
- Overmatig gebruik van sancties: De Verenigde Staten maken in toenemende mate gebruik van hun financiële macht om sancties op te leggen aan landen waarmee zij het oneens zijn. Dit heeft ertoe geleid dat veel landen op zoek gaan naar alternatieven om mogelijke economische gevolgen te vermijden. Sommige commentatoren waarschuwen dat een te sterke afhankelijkheid van dit instrument averechts kan werken.
- Inbeslagnames van activa: Het besluit van de G7 tijdens de top in Apulië, Italië, in juni 2024 om een leningenpakket van circa USD 50 miljard voor Oekraïne (de ERA-leningen) te bedienen uit de meevallende winsten van bevroren Russische tegoeden van de centrale bank, heeft bij sommige landen zorgen doen ontstaan over de veiligheid van hun in het buitenland aangehouden reserves. Sommige landen zien dit als een precedent, wat vragen oproept over de veiligheid van hun eigen activa in Amerikaanse dollars.
- Uitbreiding van het BRICS-lidmaatschap: de BRICS-alliantie groeit en steeds meer landen willen toetreden. Deze uitbreiding vergroot het potentiële economische gewicht van een door de BRICS gedekte valuta. Tijdens de top in Kazan in oktober 2024 creëerden de BRICS een categorie van "partnerland", waartoe onder meer Maleisië en Kazachstan behoren; Saoedi-Arabië is uitgenodigd maar heeft het lidmaatschap nog niet formeel bevestigd.
- Zorgen over het Amerikaanse ministerie van Financiën: critici stellen dat de VS de dominante positie van de dollar als vanzelfsprekend beschouwen en dat het gebruik van sancties en het bevriezen van tegoeden het vertrouwen in het Amerikaanse financiële stelsel kan ondermijnen.
Het BRICS-valutavoorstel
Er is geen BRICS-valuta overeengekomen. De ideeën die door voorstanders zijn geopperd, zouden de dollar niet vervangen als reservevaluta, maar fungeren als handelsvaluta voor de lidstaten en hun partners. Belangrijke aspecten van deze ideeën zijn onder meer:
- Goudgedekte waarde: Sommige voorstanders suggereren een gedeeltelijke goudbasis. Volgens enkele varianten van het voorstel zou 40% van de waarde van de valuta kunnen berusten op het gewicht aan goud, in plaats van op de dollarprijs ervan, wat een andere benadering van waardering biedt.
- Uitgebreid lidmaatschap: meer landen die zich bij BRICS aansluiten, zouden het nut en het bereik van de valuta vergroten. De top van oktober 2024 in Kazan breidde de kring van partnerlanden uit, maar leidde niet tot de invoering van een gemeenschappelijke valuta; de verklaarde nadruk ligt op afwikkeling in lokale valuta en op een initiatief voor grensoverschrijdende betalingen.
- Nieuwe financiële instellingen: De New Development Bank, gevestigd in Shanghai en sinds 2023 geleid door voormalig Braziliaans president Dilma Rousseff, en de Contingent Reserve Arrangement bestaan reeds ter ondersteuning van de financiële samenwerking binnen de BRICS. Deze instellingen weerspiegelen de Bretton Woods-instellingen, maar opereren op voorwaarden die door de BRICS-landen worden bepaald.
- Geleidelijke invoering: De overgang naar het nieuwe muntstelsel zal naar verwachting geleidelijk verlopen, zodat in de loop der tijd aanpassingen en verfijningen mogelijk zijn.
Mogelijke impact
Indien succesvol, zou de BRICS-valuta:
- Afhankelijkheid van de dollar in het internationale handelsverkeer verminderen: landen zouden transacties kunnen verrichten zonder eerst naar dollars te hoeven converteren, waardoor transactiekosten en valutarisico mogelijk dalen.
- Een alternatief bieden voor landen die te maken hebben met Amerikaanse sancties: Landen waartegen Amerikaanse sancties gelden, zouden de BRICS-valuta kunnen gebruiken om de internationale handel voort te zetten en daarbij het op de dollar gebaseerde financiële stelsel te omzeilen.
- De balans van de mondiale financiële macht verschuiven: de BRICS-landen vertegenwoordigen samen ongeveer 40% van het wereldwijde bbp tegen koopkrachtpariteit, bijna de helft van de wereldbevolking en een aanzienlijk deel van het wereldwijde landoppervlak. Een succesvolle BRICS-valuta zou dit economische gewicht in het financiële stelsel kunnen weerspiegelen.
- Meer landen aanmoedigen zich aan te sluiten bij de BRICS-alliantie: Het vooruitzicht van een nieuwe, krachtige handelsvaluta zou meer landen kunnen aantrekken tot de BRICS-groep en zo haar invloed verder vergroten.
- Het concept van één mondiale reservevaluta ter discussie stellen: hoewel de BRICS-valuta de reservestatus van de dollar niet onmiddellijk bedreigt, zou zij de weg kunnen vrijmaken voor een stelsel met meerdere reservevaluta's.
Uitdagingen en aandachtspunten
Hoewel het idee van een BRICS-valuta aan bekendheid wint, blijven er verschillende uitdagingen bestaan:
- Coördinatie van monetair beleid over uiteenlopende economieën heen: De BRICS-landen hebben sterk uiteenlopende economische structuren en beleidsvormen, wat coördinatie moeilijk kan maken.
- Vertrouwen en stabiliteit opbouwen in de nieuwe munt: het vestigen van vertrouwen in een nieuwe munt, zeker een munt die wordt gesteund door landen met uiteenlopende economische kracht, zal tijd kosten.
- Technische hindernissen bij de implementatie overwinnen: het opzetten van een nieuw internationaal betalingssysteem als alternatief voor SWIFT vereist aanzienlijke technologische investeringen en samenwerking.
- Beheersing van geopolitieke spanningen: Bestaande conflicten en rivaliteiten tussen BRICS-leden en potentiële leden kunnen de ontwikkeling en acceptatie van de valuta bemoeilijken.
- Afweging van nationale belangen: Elk BRICS-lid zal moeten waarborgen dat de nieuwe valuta aansluit bij de eigen economische doelstellingen en de soevereiniteit niet in het gedrang brengt.
De toekomst van de mondiale financiële sector
De opkomst van een BRICS-valuta betekent niet noodzakelijkerwijs het einde van het belang van de dollar. Zij wijst echter wel op een ontwikkeling naar een meer multipolaire financiële wereld. Een nieuwe handelsvaluta zou met de dollar concurreren om een aandeel in de wereldhandel en de betalingsstromen, in plaats van diens rol te beëindigen.
Voorstanders wijzen op de euro als precedent voor een multinationale munt, hoewel de euro tientallen jaren van juridische en institutionele integratie vereiste tussen landen waarvan de economieën veel meer op elkaar leken.
Naarmate deze financiële evolutie zich voltrekt, zullen zowel overheden als beleggers zich moeten aanpassen aan een veranderend mondiaal economisch klimaat. Een handelsvaluta van de BRICS-landen zou, indien deze werkelijkheid wordt, het begin kunnen markeren van een nieuw tijdperk in de internationale financiële wereld, waarin meerdere valuta's op een gelijkwaardiger speelveld met elkaar concurreren. Deze verschuiving zou via diversificatie kunnen leiden tot meer financiële stabiliteit, maar zou ook nieuwe complexiteiten en uitdagingen kunnen meebrengen voor de wereldwijde handel en beleggingen.
De komende jaren zullen bepalend zijn voor de vraag of er een BRICS-munt ontstaat die de dominante positie van de dollar kan uitdagen en het wereldwijde financiële stelsel kan hervormen. Naarmate deze ontwikkelingen zich voltrekken, is het essentieel dat beleidsmakers, ondernemingen en particulieren goed geïnformeerd blijven en zich aanpassen aan de veranderende financiële wereld.