Investment banking
Beursintroducties (IPO's)
Wat is het IPO-proces?
Het Initial Public Offering-proces (IPO) is het proces waarin een voorheen niet-genoteerde onderneming nieuwe of bestaande effecten verkoopt en deze voor het eerst aan het publiek aanbiedt.
Vóór een beursgang wordt een onderneming als besloten beschouwd – met een kleiner aantal aandeelhouders, beperkt tot geaccrediteerde beleggers (zoals business angels/durfkapitalisten en vermogende particulieren) en/of vroege beleggers (bijvoorbeeld de oprichter, familie en vrienden).
Na een beursgang wordt de uitgevende onderneming een beursgenoteerde vennootschap op een erkende effectenbeurs. Een beursgang staat daarom ook algemeen bekend als “naar de beurs gaan”.
Overzicht van het IPO-proces
Deze gids zet de stappen van het proces uiteen, dat zes maanden tot meer dan een jaar kan duren.
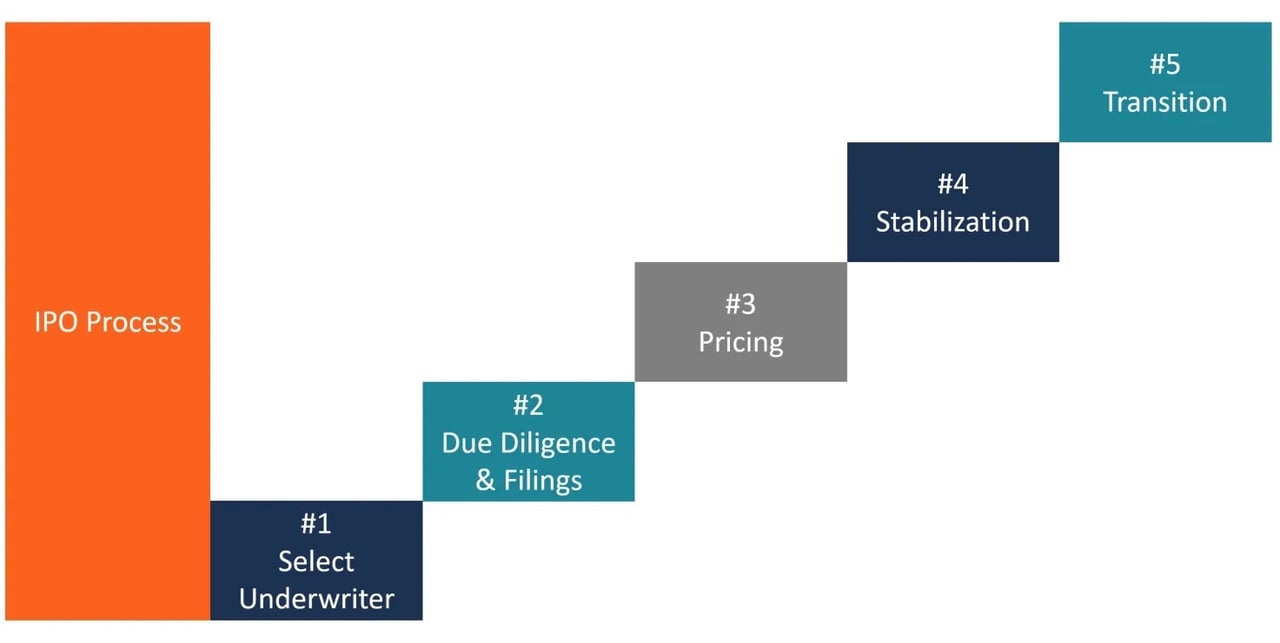
Hieronder volgen de stappen die een onderneming moet doorlopen om via een IPO naar de beurs te gaan:
- Selecteer een bank
- Due diligence en indieningen
- Prijsstelling
- Stabilisatie
- Transitie
Stap 1: Kies een investeringsbank
De eerste stap in het IPO-proces is dat de uitgevende onderneming een investeringsbank kiest die haar adviseert over de IPO en underwritingdiensten verleent. De investeringsbank wordt geselecteerd op basis van de volgende criteria:
- Reputatie
- De kwaliteit van het onderzoek
- Branchedeskundigheid
- Distributie, d.w.z. of de investeringsbank de uitgegeven effecten kan plaatsen bij meer institutionele beleggers of bij meer particuliere beleggers
- Eerdere relatie met de investeringsbank
Stap 2: Due diligence en regelgevende indieningen
Underwriting is het proces waarbij een investeringsbank (de underwriter) optreedt als tussenpersoon tussen de uitgevende onderneming en het beleggende publiek om de uitgevende onderneming te helpen haar eerste aandelen te verkopen. De volgende underwritingregelingen staan open voor de uitgevende onderneming:
- Vaste overname: Bij een dergelijke overeenkomst koopt de underwriter de volledige emissie en verkoopt de aandelen vervolgens door aan het beleggende publiek. De vaste overname biedt de uitgevende onderneming de garantie dat een bepaald bedrag wordt opgehaald.
- Best efforts-overeenkomst: Bij een dergelijke overeenkomst garandeert de underwriter het bedrag dat hij zal ophalen voor de uitgevende onderneming niet. Hij verkoopt de effecten uitsluitend namens de onderneming.
- Alles-of-niets-overeenkomst: Indien niet alle aangeboden aandelen kunnen worden verkocht, wordt de uitgifte geannuleerd.
- Syndicaat van underwriters: Openbare aanbiedingen kunnen door één underwriter (sole managed) of door meerdere managers worden beheerd. Wanneer er meerdere managers zijn, wordt één investeringsbank aangewezen als lead manager of bookrunner. Op grond van een dergelijke overeenkomst vormt de leidende investeringsbank een syndicaat van underwriters door strategische allianties aan te gaan met andere banken, die elk een deel van de beursintroductie plaatsen. Een dergelijke constructie ontstaat wanneer de leidende investeringsbank het risico van een beursintroductie wil spreiden over meerdere banken.
Een underwriter moet de volgende documenten opstellen:
Opdrachtbevestiging: Een opdrachtbevestiging bevat doorgaans:
- Vergoedingsbepaling: Deze bepaling verplicht de uitgevende onderneming alle door de underwriter gemaakte out-of-pocketkosten te vergoeden, zelfs indien de beursgang wordt ingetrokken tijdens de due-diligencefase, de registratiefase of de marketingfase.
- Brutomarge/underwritingkorting: De brutomarge wordt verkregen door de prijs waartegen de underwriter de emissie koopt af te trekken van de prijs waartegen hij deze verkoopt.
Brutospread = Verkoopprijs van de door de underwriter verkochte uitgifte – Aankoopprijs van de door de underwriter gekochte uitgifte
Bij Amerikaanse beursintroducties van gemiddelde omvang bedroeg de brutomarge (gross spread) doorgaans circa 7% van de opbrengst; bij grotere uitgiftes ligt de marge lager. De brutomarge wordt gebruikt om een vergoeding aan de underwriter te betalen. Indien er een syndicaat van underwriters is, ontvangt de leidende underwriter 20% van de brutomarge. 60% van de resterende marge, de zogenoemde “selling concession”, wordt verdeeld over de underwriters van het syndicaat naar rato van het aantal door de betreffende underwriter geplaatste effecten. De resterende 20% van de brutomarge dekt de kosten van de underwriting (bijvoorbeeld roadshowkosten, juridisch adviseur van de underwriters, enz.).
Intentieverklaring: Een intentieverklaring bevat doorgaans de volgende gegevens:
- De toezegging van de underwriter om een underwritingovereenkomst aan te gaan met de uitgevende vennootschap
- De uitgevende onderneming verbindt zich ertoe de underwriter alle relevante informatie te verstrekken en werkt derhalve volledig mee aan alle due-diligenceactiviteiten.
- Een overeenkomst waarbij de uitgevende onderneming de underwriter een overtoewijzingsoptie van 15% verleent.
De intentieverklaring vermeldt de definitieve uitgifteprijs niet.
Underwritingovereenkomst: De intentieverklaring blijft van kracht tot de prijsstelling van de effecten, waarna de underwritingovereenkomst wordt ondertekend. Daarna is de underwriter contractueel verplicht de emissie tegen een vaste prijs van de onderneming over te nemen.
Registratiedocument: Het registratiedocument bevat informatie over de beursgang (IPO), de jaarrekening van de onderneming, de achtergrond van het management, het aandelenbezit van insiders, eventuele juridische problemen van de onderneming en het tickersymbool dat de uitgevende onderneming na de beursnotering zal gebruiken. De SEC vereist dat de uitgevende onderneming en haar underwriters een registratiedocument indienen nadat de details van de uitgifte zijn overeengekomen.
Het registratiedocument bestaat uit twee delen:
- Het prospectus: Dit wordt verstrekt aan elke belegger die het uitgegeven effect koopt
- Niet-openbare indieningen: deze omvatten informatie die ter inzage aan de SEC wordt verstrekt, maar niet noodzakelijkerwijs voor het publiek beschikbaar wordt gesteld
De registratieverklaring zorgt ervoor dat beleggers beschikken over toereikende en betrouwbare informatie over de effecten. De SEC toetst de indiening op de volledigheid van de informatieverstrekking; zij beoordeelt de aanbieding niet op haar inhoudelijke merites.
Red herring-document: In de afkoelingsperiode stelt de underwriter een voorlopig prospectus op, dat de gegevens van de uitgevende onderneming bevat, met uitzondering van de ingangsdatum en de uitgifteprijs. Zodra het red herring-document is opgesteld, brengen de uitgevende onderneming en de underwriters de aandelen onder de aandacht van het beleggende publiek. Underwriters gaan vaak op roadshow (de zogeheten dog and pony shows, die drie tot vier weken duren) om de aandelen te presenteren aan institutionele beleggers en de vraag naar de aandelen te peilen.
Stap 3: Prijsstelling
Zodra de SEC gereed is om de registratieverklaring effectief te verklaren, wordt de effectieve datum vastgesteld. Op de dag vóór de effectieve datum bepalen de uitgevende onderneming en de underwriter de aanbiedingsprijs (d.w.z. de prijs waartegen de uitgevende onderneming de aandelen verkoopt) en het exacte aantal te verkopen aandelen. De vaststelling van de aanbiedingsprijs is essentieel, omdat dit de prijs is waartegen de uitgevende onderneming kapitaal voor zichzelf aantrekt. De volgende factoren beïnvloeden de aanbiedingsprijs:
- Het succes of de mislukking van de roadshows (zoals vastgelegd in de orderboeken)
- Het doel van de onderneming
In een markteconomie wordt een IPO vaak onder de waarde geprijsd om te waarborgen dat de uitgifte volledig of overtekend wordt ingeschreven door het beleggende publiek, ook als dit ertoe leidt dat de uitgevende onderneming niet de totale waarde van haar aandelen ontvangt. Als een IPO te laag wordt geprijsd, verwachten de beleggers in de IPO dat de aandelenkoers op de aanbiedingsdag stijgt. Dit verhoogt de vraag naar de uitgifte. Onderprijzing compenseert beleggers voor het risico dat zij nemen door in de IPO te beleggen. Een aanbieding die twee tot drie keer is overtekend, geldt als een “goede IPO”.
Stap 4: Stabilisatie
Nadat de uitgifte op de markt is gebracht, moet de underwriter analistenaanbevelingen verstrekken, de koers na de uitgifte stabiliseren en een markt creëren voor de uitgegeven aandelen. De underwriter voert de stabilisatie na de uitgifte uit bij onevenwichtigheden in de orders door aandelen te kopen tegen de uitgifteprijs of daaronder. Stabilisatie is slechts toegestaan gedurende een beperkte periode en binnen strikte regels – in de VS onder Regulation M, in de EU onder de Marktmisbruikverordening – zo mogen stabiliserende biedingen bijvoorbeeld de uitgifteprijs niet overschrijden.
Stap 5: Overgang naar marktconcurrentie
De slotfase van het IPO-proces, de overgang naar marktconcurrentie, vangt aan wanneer de stille periode voor onderzoeksrapporten afloopt – in de Verenigde Staten 10 dagen na de IPO voor deelnemende underwriters krachtens FINRA Rule 2241. In deze periode stappen beleggers over van het vertrouwen op de verplichte informatieverstrekking en het prospectus naar het vertrouwen op de marktkrachten voor informatie over hun aandelen. Daarna mogen de analisten van de underwriters schattingen publiceren over de winst en de waardering van de uitgevende onderneming. Zodra de uitgifte heeft plaatsgevonden, neemt de underwriter dus de rol van adviseur en beoordelaar op zich.
Maatstaven voor het beoordelen van een succesvol IPO-proces
De volgende kerncijfers worden gebruikt om de prestaties van een beursgang te beoordelen:
- Koersontwikkeling na de beursintroductie: De koers op de eerste dag en na 30 dagen, vergeleken met de uitgifteprijs.
- Marktkapitalisatie = aandelenkoers x totaal aantal uitstaande aandelen van de onderneming
- Kwaliteit en liquiditeit van het orderboek: de mate van inschrijving op het orderboek en het handelsvolume op de secundaire markt.
Wilt u meer lezen?
Planning van de beursgang
Internationaal en VS
Beursintroducties
De werking en prestaties van beursintroducties (ePub)