Investment banking
M&A
Overzicht van het M&A-proces
Het proces van fusies en overnames (M&A) kent vele stappen en duurt vaak tussen de 6 maanden en enkele jaren. Hierna schetsen wij het overnameproces van begin tot eind, beschrijven wij de verschillende soorten overnames (strategische versus financiële overnames), bespreken wij het belang van synergieën (harde en zachte synergieën) en benoemen wij de transactiekosten.
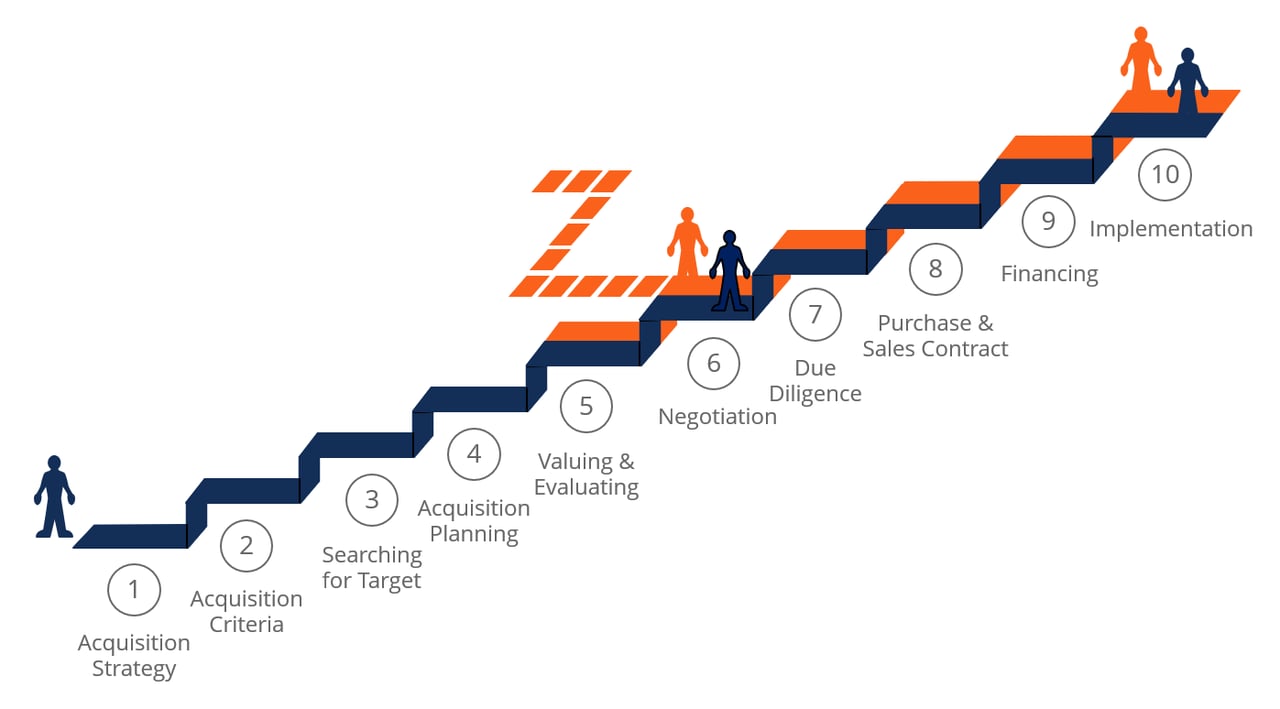
M&A-proces in 10 stappen
Als u werkzaam bent in de investment banking of corporate development, dient u een M&A-dealproces te ontwikkelen. Wij adviseren onze cliënten over de verschillende M&A-stappen in dit proces.
Een typisch M&A-proces in 10 stappen omvat:
- Een overnamestrategie ontwikkelen – Een goede overnamestrategie berust op een helder beeld bij de overnemende partij van wat zij met de overname wenst te bereiken: haar zakelijke doel bij de overname van de doelonderneming (bijvoorbeeld uitbreiding van de productlijnen of toegang tot nieuwe markten)
- De zoekcriteria voor fusies en overnames bepalen – Het vaststellen van de belangrijkste criteria voor het identificeren van potentiële doelondernemingen (bijv. winstmarges, geografische ligging of klantenbestand)
- Zoeken naar potentiële overnamekandidaten – De overnemende partij hanteert de vastgestelde zoekcriteria om potentiële doelondernemingen op te sporen en vervolgens te beoordelen
- Aanvang van de acquisitieplanning – De overnemende partij neemt contact op met een of meer ondernemingen die aan haar zoekcriteria voldoen en een goede waarde lijken te bieden; het doel van de eerste gesprekken is meer informatie te verkrijgen en na te gaan in hoeverre de doelonderneming openstaat voor een fusie of overname
- Waarderingsanalyse uitvoeren – Indien het eerste contact en de eerste gesprekken goed verlopen, verzoekt de overnemende partij de doelonderneming om uitgebreide informatie te verstrekken (actuele financiële gegevens, enz.) aan de hand waarvan de overnemer de doelonderneming nader kan beoordelen, zowel als zelfstandige onderneming als als geschikt overnamedoel
- Onderhandelingen – Na het opstellen van meerdere waarderingsmodellen van de doelonderneming zou de overnemende partij over voldoende informatie moeten beschikken om een redelijk bod te formuleren. Zodra het initiële bod is uitgebracht, kunnen beide ondernemingen de voorwaarden nader bespreken.
- Due diligence bij fusies en overnames – Due diligence is een uitputtend proces dat aanvangt wanneer het bod is aanvaard; het doel ervan is de waardering van de doelvennootschap door de overnemende partij te bevestigen of te corrigeren door middel van een gedetailleerd onderzoek en een gedetailleerde analyse van alle aspecten van de bedrijfsvoering van de doelvennootschap – haar financiële kerncijfers, activa en passiva, klanten, personeel, enzovoort.
- Koop- en verkoopovereenkomst – Indien de due diligence is afgerond zonder dat zich ernstige problemen of bezwaren hebben voorgedaan, is de volgende stap het aangaan van een definitieve verkoopovereenkomst; de partijen nemen een definitieve beslissing over het type koopovereenkomst, namelijk een activa-overname of een aandelenovername.
- Financieringsstrategie voor de overname – De overnemende partij zal uiteraard eerder al financieringsopties voor de transactie hebben onderzocht, maar de details van de financiering komen doorgaans pas rond nadat de koop- en verkoopovereenkomst is ondertekend
- Afronding en integratie van de overname – De overname wordt afgerond en de managementteams van de doelonderneming en de overnemer werken samen aan de fusie van beide ondernemingen
Een M&A-transactie structureren
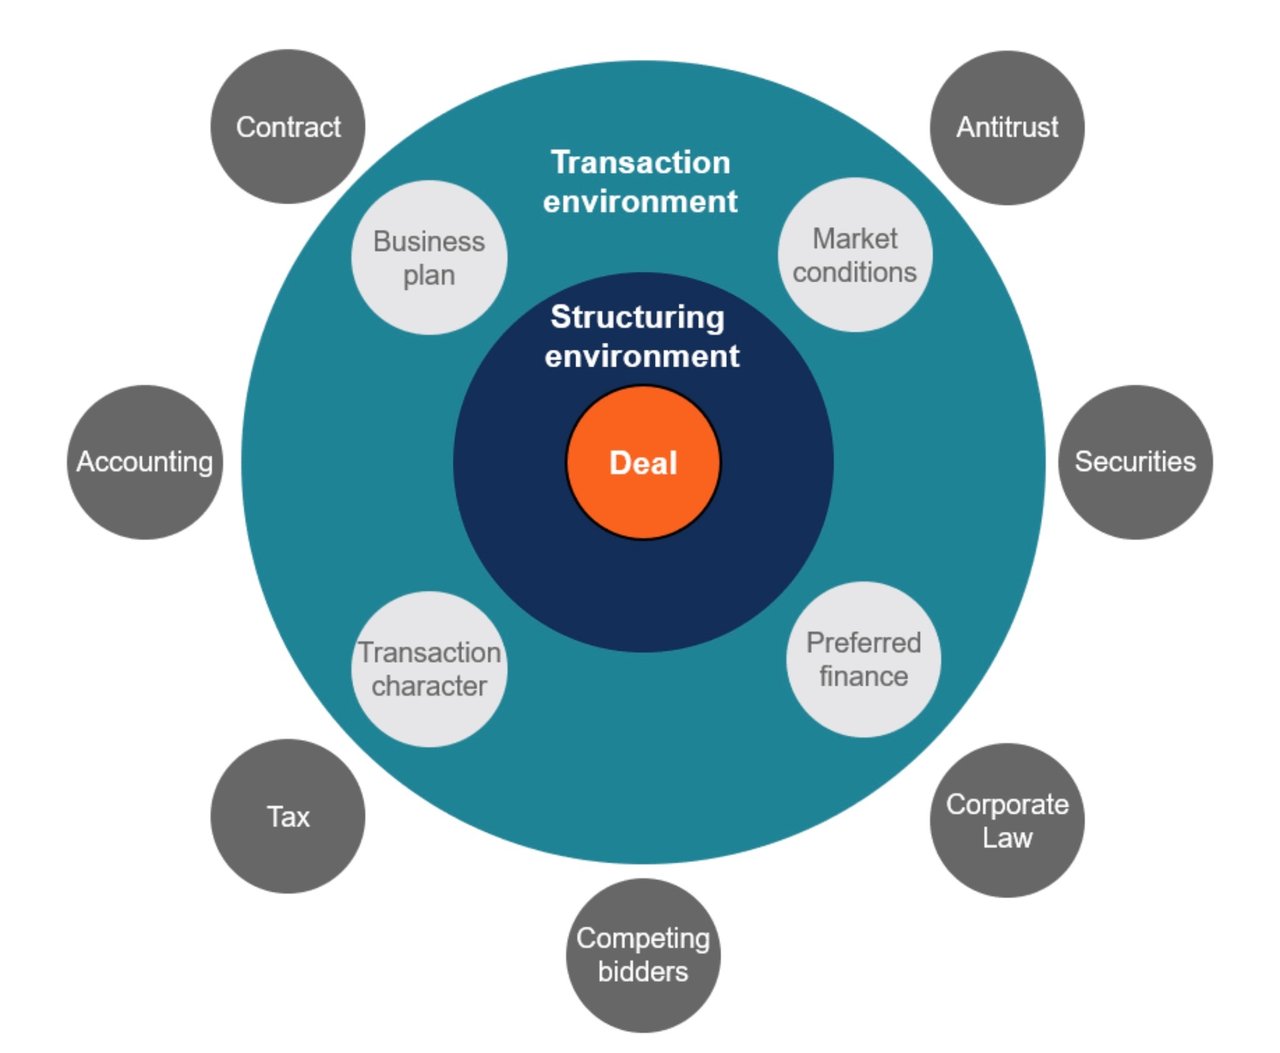
Een van de meest complexe stappen in het fusie- en overnameproces is de juiste structurering van de transactie. Er zijn veel factoren waarmee rekening moet worden gehouden, zoals
- mededingingswetgeving,
- effectenregelgeving,
- ondernemingsrecht,
- concurrerende bieders,
- fiscale gevolgen,
- boekhoudkundige kwesties,
- marktomstandigheden,
- vormen van financiering, en
- specifieke onderhandelingspunten in de M&A-transactie zelf.
Belangrijke documenten bij het structureren van transacties zijn de Term Sheet (gebruikt voor het aantrekken van kapitaal) en een Letter of Intent (LOI), waarin de basisvoorwaarden van de voorgestelde transactie worden vastgelegd.
Concurrerende bieders bij fusies en overnames
Het overgrote deel van de overnames is concurrerend of potentieel concurrerend. Ondernemingen moeten doorgaans een "premie" betalen om de doelonderneming over te nemen, en dit betekent dat zij meer moeten bieden dan concurrerende bieders. Om te rechtvaardigen dat zij meer betalen dan concurrerende bieders, moet de overnemende onderneming met de overname meer kunnen realiseren dan de andere bieders in het M&A-proces (d.w.z. meer synergieën genereren of een sterkere strategische rationale voor de transactie hebben).
Strategische versus financiële kopers bij fusies en overnames
Bij fusies en overnames (M&A) zijn er doorgaans twee soorten overnemers: strategische en financiële. Strategische overnemers zijn andere ondernemingen, vaak directe concurrenten of ondernemingen in aanverwante sectoren, zodat de doelonderneming goed zou passen bij de kernactiviteiten van de overnemer. Financiële kopers zijn institutionele kopers, zoals private-equityondernemingen, die de overnamekandidaat willen bezitten maar niet rechtstreeks willen exploiteren. Financiële kopers maken voor de financiering van de overname vaak gebruik van hefboomfinanciering en voeren zo een leveraged buyout (LBO) uit.
Analyse van fusies en overnames
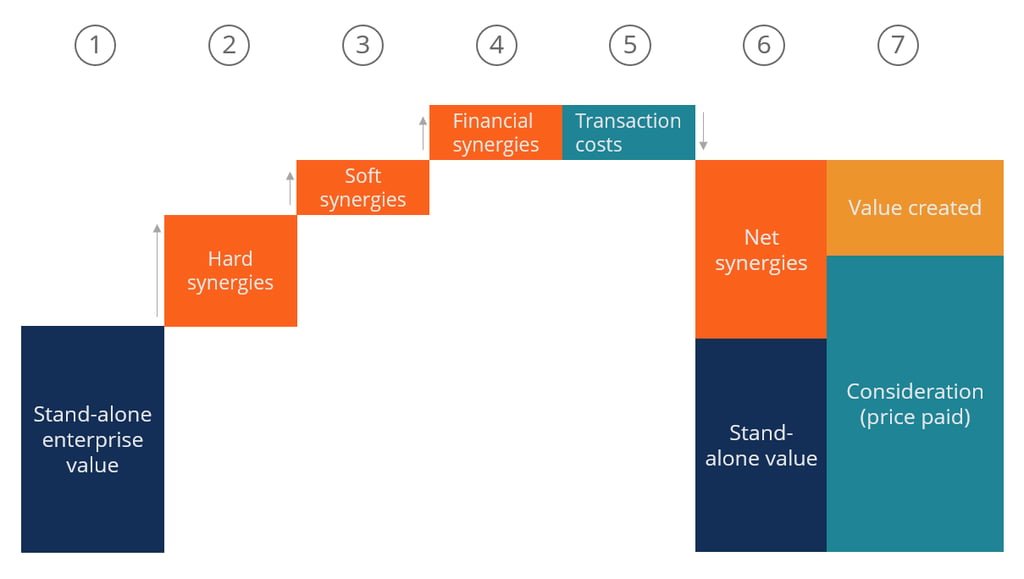
Een van de belangrijkste stappen in het fusie- en overnameproces is de analyse en waardering van overnamekandidaten. Dit omvat doorgaans twee stappen: de waardering van de doelonderneming op stand-alonebasis en de waardering van de potentiële synergieën van de transactie.
Bij het waarderen van synergieën moet onderscheid worden gemaakt tussen twee typen: harde en zachte synergieën. Harde synergieën zijn directe kostenbesparingen die worden gerealiseerd na de voltooiing van het fusie- en overnameproces. Harde synergieën, ook wel operationele synergieën genoemd, zijn voordelen die vrijwel zeker voortvloeien uit de fusie of overname, zoals besparingen op loonkosten door het wegvallen van overbodig personeel tussen de overnemende en de overgenomen onderneming. Zachte synergieën, doorgaans omzetsynergieën, zijn omzetstijgingen die de overnemende partij hoopt te realiseren nadat de transactie is afgerond. Ze zijn "zacht" omdat het realiseren van deze voordelen minder zeker is dan de kostenbesparingen uit de "harde" synergieën.
Wilt u meer lezen?
Fusies, overnames
Desinvesteringen en andere herstructureringen
Fusies en overnames
Van A tot Z
Fusies, overnames
& Bedrijfsherstructureringen