Scarichi la nostra presentazione
Garantire la certezza del rimborso nel finanziamento di progetti sovrani e quasi sovrani
Architettura di sicurezza e programma di attuazione
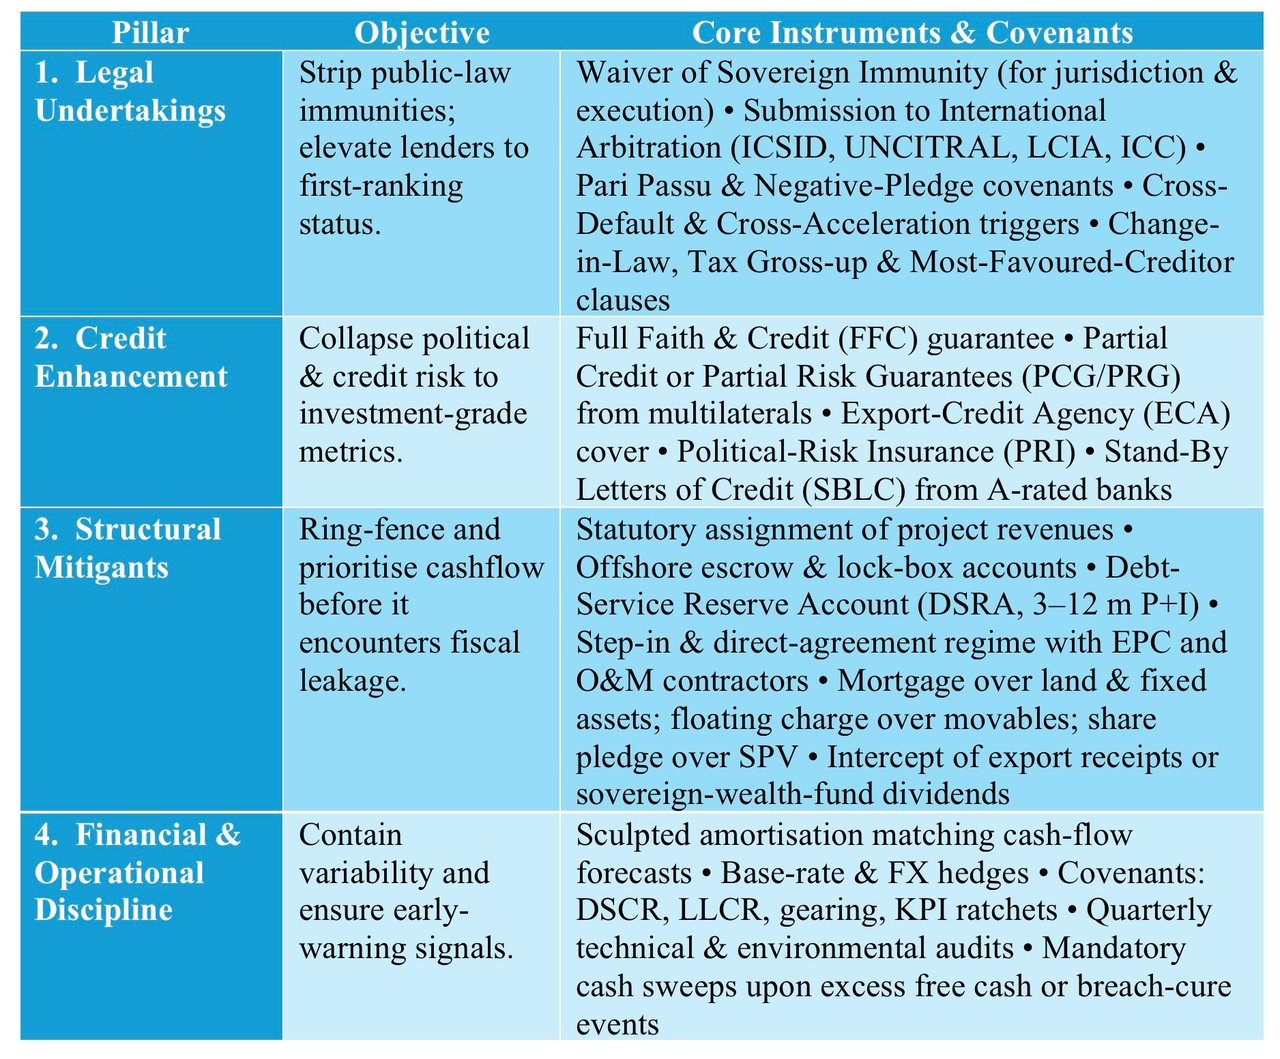
I. I quattro pilastri di un pacchetto di garanzie solido
II. Percorso di esecuzione forzata nei confronti di una controparte governativa
1. Decadenza dal beneficio del termine per previsione contrattuale
In caso di Evento di Inadempimento (pagamento, covenant, esproprio, MAC, cross-default), i finanziatori dichiarano immediatamente esigibili tutte le somme dovute.
- Notifica effettuata al Mutuatario e al Garante.
- Escussione automatica della SBLC o richiesta di pagamento della PRG qualora la regolarizzazione non sia ottenuta entro il periodo di tolleranza.
2. Ottenimento di un lodo arbitrale
Le controversie sono indirizzate a fori neutrali: più comunemente:
- ICSID (Centro internazionale per la risoluzione delle controversie relative agli investimenti) – i lodi sono vincolanti e devono essere riconosciuti come sentenze definitive in tutti gli Stati contraenti (art. 54 della Convenzione ICSID); i tribunali nazionali non possono riesaminarne il merito, ma l'immunità dall'esecuzione resta disciplinata dalla legge locale (art. 55).
- Arbitrato ad hoc o istituzionale UNCITRAL/LCIA/ICC con sede a Londra, Parigi, Singapore o L'Aia; esecuzione ai sensi della Convenzione di New York del 1958.
3. Riconoscimento ed esecuzione
- Depositare il lodo nelle giurisdizioni in cui lo Stato sovrano detiene beni utilizzati per finalità commerciali, ad esempio crediti commerciali o beni a uso commerciale dello Stato stesso. I beni delle banche centrali sono in genere immuni dall'esecuzione (US FSIA §1611(b)(1); UK SIA 1978, s. 14(4)), mentre i beni di enti statali distinti sono aggredibili solo in casi limitati.
- Fare affidamento sulla dottrina dell'immunità sovrana ristretta (codificata nello State Immunity Act 1978 del Regno Unito, nel FSIA 1976 degli Stati Uniti e nel SIA 1979 di Singapore): lo Stato sovrano gode di immunità per gli atti sovrani (jure imperii) ma non per gli atti commerciali (jure gestionis); l'immunità dall'esecuzione è ancora più limitata.
4. Sequestro e pignoramento presso terzi
- Ordinanze di pignoramento presso terzi (third-party debt orders, Inghilterra) o turnover order (Stati Uniti) su conti bancari detenuti dallo Stato sovrano per finalità commerciali.
- Sequestro di carichi commerciali di proprietà statale ove consentito. I tribunali sono spesso restrittivi: la Corte di ultima istanza di Hong Kong ha applicato l'immunità assoluta in FG Hemisphere v DRC (2011), e l'ITLOS ha ordinato al Ghana di rilasciare la nave militare argentina ARA Libertad (2012), trattenuta su richiesta di NML Capital.
- Sequestro di beni commerciali di proprietà sovrana (alberghi, partecipazioni in società di telecomunicazioni) non utilizzati per fini diplomatici.
5. Controllo di conti vincolati (escrow) e lock-box
- Qualora i ricavi siano versati su conti offshore disciplinati dal diritto inglese o dal diritto di New York e soggetti ad accordi di controllo del conto, un security trustee può imputarli in caso di inadempimento senza un provvedimento giudiziale nel paese del debitore.
- Accordi tripartiti di controllo del conto con l'acquirente della produzione (off-taker) o della materia prima attivano il reindirizzamento automatico dei pagamenti.
6. Diritti di subentro e di sostituzione
- I finanziatori (o un loro designato) possono sostituire il gestore tramite accordi diretti allo scadere del periodo di rimedio, preservando il valore dell'attivo e il flusso di cassa.
- Il consenso governativo è concesso in anticipo nell'accordo diretto, riducendo il rischio di successivi ostacoli.
7. Indennizzo per la risoluzione anticipata nei PPP
- Il contratto di concessione obbliga in genere lo Stato a corrispondere un indennizzo forfettario di risoluzione (Termination Payment), solitamente pari almeno al debito senior più i costi di chiusura anticipata in caso di risoluzione per inadempimento dell'autorità concedente o per forza maggiore di natura politica; in caso di risoluzione per inadempimento dell'appaltatore, l'indennizzo è di norma inferiore.
- L'obbligazione può essere assistita da una garanzia di un istituto con rating elevato o di un'istituzione multilaterale (ad es. ADB, IDA).
8. Escussione di garanzie e coperture assicurative
- PCG/PRG: i finanziatori presentano la Notice of Claim e il lodo arbitrale (o, nel caso della PRG, talvolta il semplice inadempimento di pagamento) e vengono pagati entro il termine previsto nel contratto di garanzia.
- PRI copre espropriazione, inconvertibilità valutaria e inadempimento contrattuale; gli assicuratori si surrogano nei diritti e agiscono nei confronti dell'ente sovrano dopo il pagamento.
9. Azioni collettive e tutela giudiziale dei trust deed (rifinanziamento sul mercato dei capitali)
- Qualora il prestito sia rifinanziato mediante un'obbligazione, inserire clausole di azione collettiva (Collective Action Clauses, CAC) single-limb (a votazione aggregata unica), al fine di ridurre il rischio di creditori dissenzienti (hold-out) preservando l'esecuzione gestita dal trustee fino all'accelerazione.
III. Articolazione pratica del perfezionamento delle garanzie
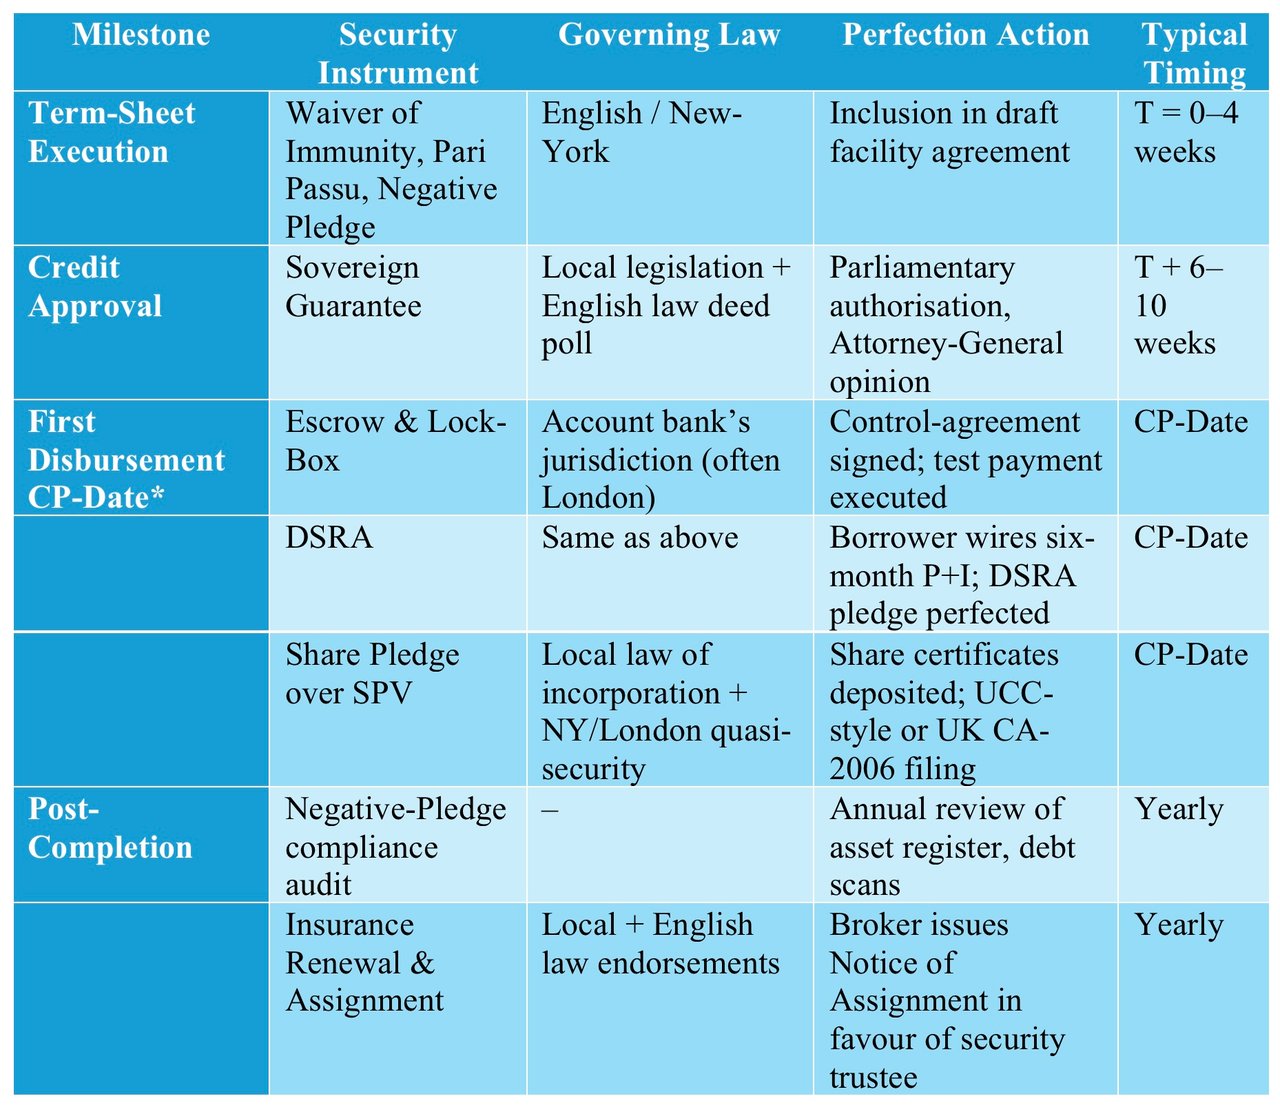
* CP = Condizioni sospensive.
IV. Miglioramenti sensibili al rischio
1. Volatilità dei prezzi delle materie prime
- Fattore di mitigazione: Mandato di copertura concordato in anticipo con il desk materie prime della banca; regolamento degli swap assistito da garanzia costituita dai crediti da esportazione.
2. Disallineamento FX
- Fattore di mitigazione: tranche sintetica in valuta locale creata mediante cross-currency swap; i margin call sono finanziati da una linea di sostegno alla liquidità (Liquidity Support Facility) reintegrata con cadenza semestrale.
3. Forza maggiore ed eventi politici
- Misura di mitigazione: stratificazione PRI + PRG; importo dovuto in caso di risoluzione determinato come «Debito + Costi di chiusura previsti sulle coperture».
4. Effetto di freno patrimoniale dell'output floor di Basilea
- Mitigante: copertura di agenzie di credito all'esportazione o garanzie multilaterali, che possono ridurre le ponderazioni di rischio ai sensi della normativa sul capitale applicabile.
V. Clausole complementari a presidio dell'esecuzione
- Rinuncia espressa alla dottrina dell'«Act of State» (diritto statunitense): neutralizza un'eccezione occasionalmente sollevata per opporsi all'esecuzione.
- Impegno di «assenza di domande riconvenzionali» (No Counter-Claim) – impedisce all'ente sovrano di compensare con il servizio del debito pretese fiscali o extracontrattuali non connesse.
- Clausola di indennizzo valutario – obbliga l'ente sovrano a integrare l'importo qualora una sentenza debba essere convertita in valuta locale ai fini dell'esecuzione.
- Impegni informativi con aumento automatico del margine – la trasmissione tardiva dei dati fiscali comporta un aumento del margine (ad es. +25 bp).
- Obbligo di investimento relativo al DSRA – il Debt Service Reserve Account deve essere investito in strumenti consentiti e qualsiasi differenza al di sotto del saldo di riserva richiesto deve essere reintegrata.
In sintesi
Stratificando impegni legali, garanzie di credito di terzi (credit wrap), meccanismi vincolanti di intercettazione dei flussi di cassa e covenant di allerta precoce, i finanziatori possono ridurre la perdita attesa e migliorare le prospettive di recupero; non possono tuttavia eliminare il rischio di credito sovrano sottostante. Qualora il debitore sovrano dovesse comunque venire meno ai propri obblighi, una scala di azioni esecutive calibrata (che parte da trigger lievi (cash sweep), prosegue con lodi arbitrali e culmina nel sequestro di attivi a livello globale) è concepita per preservare la priorità di pagamento dei finanziatori senza provocare uno scontro geopolitico. In sintesi, un'architettura di garanzie ben concepita scoraggia l'inadempimento ex ante e offre ai finanziatori rimedi riconosciuti a livello internazionale ex post.
Riflessione conclusiva
Le pagine aggiuntive che un ente sovrano accoda (autorizzazioni parlamentari, audit ESG, attestazioni FPIC, stress test climatici) possono apparire gravose durante la fase di gestazione, ma possono ridurre sia la probabilità di insolvenza sia la perdita in caso di insolvenza in una misura che il solo margine non è in grado di ottenere. Gli investitori tendono a fidarsi di un debitore che inserisce tali tutele nell'operazione, il che rende meno probabile la necessità di far valere i diritti in sede esecutiva. È questa la differenza tra un'operazione semplicemente strutturata e un'operazione realmente finanziabile (bankable).
Consulenza strategica: tre ultimi messaggi a un debitore sovrano
1. «La finanziabilità è un obiettivo in continuo movimento.»
L'allocazione del rischio accettabile cambierà con l'entrata a regime graduale dell'output floor di Basel III e con l'evoluzione dei rating corretti per il rischio climatico e dei premi per il rischio politico. Prevedere fin dall'origine eventi di revisione con cadenza di ventiquattro mesi.
2. «La struttura determina lo spread più del rating.»
Un'operazione con garanzie deboli può essere prezzata a spread più ampi rispetto a quella di un emittente sovrano con rating inferiore che disponga di conto vincolato (escrow), PRG e diritti di subentro (step-in). Il rating è importante, ma lo è altrettanto l'architettura dell'operazione.
3. «Anticipare la trasparenza, posticipare il rischio».
I governi che dichiarano ogni passività potenziale già in sede parlamentare e che isolano il rischio politico mediante coperture multilaterali tendono a riscontrare una domanda più ampia da parte degli investitori. L'opacità tende a comportare maggiorazioni di prezzo, oppure il silenzio.
Finanziamento sovrano
Dieci domande che restringono le modalità alle cinque principali adatte alla Sua situazione e che, nel frattempo, mettono alla prova il coefficiente di copertura.
Desidera una videoconferenza su Zoom?