
Il mito del solo SWIFT MT103 e del download dal Common Account
Comprendere i «Conti comuni»
In termini bancari rigorosi, l'espressione «conto comune» non costituisce un concetto formalmente riconosciuto nel settore bancario. Si tratta, di norma, di un termine colloquiale o in uso presso gli intermediari. Ciò a cui si riferisce solitamente è:
- Un Conto Nostro detenuto dalla banca presso uno dei propri corrispondenti, che la banca designa come canale primario di regolamento dei bonifici in entrata di terzi prima che i fondi siano contabilizzati sul conto finale del cliente.
- Quando una banca mantiene più Conti Nostro presso diverse banche corrispondenti, di norma uno di tali conti viene scelto come conto operativo predefinito per una determinata valuta e un determinato corridoio. Tale conto può essere denominato dagli «intermediari» «conto comune», in quanto tutte le commissioni di attivazione dei clienti o i trasferimenti preliminari all'attivazione vengono indirizzati su di esso, sotto la responsabilità della banca, fino a quando il regolamento sui singoli conti dei clienti non sia consentito.
Distinzioni principali:
- Conti Nostro – Ciascuno è un conto corrente intrattenuto dalla banca presso un istituto corrispondente, utilizzato per la compensazione e il regolamento in valute estere.
- Conto comune – Designazione informale del Conto Nostro specifico che la banca indica alle controparti per i flussi iniziali o aggregati. È «comune» soltanto nel senso che in esso possono confluire le commissioni di attivazione o gli importi di prefinanziamento di più clienti, sotto lo stretto controllo della banca, prima dell'attribuzione.
- Restrizione regolamentare – Nessun cliente vanta diritti di proprietà su un «conto comune». I fondi presenti su tale conto restano di proprietà della banca fino alla loro contabilizzazione sul conto attivato del cliente. Il regolamento per conto del cliente non è giuridicamente consentito finché non siano state completate la due diligence e l'attivazione.
I limiti della messaggistica SWIFT nei trasferimenti di fondi nazionali e internazionali
Nel mondo della finanza internazionale, i messaggi SWIFT come l'MT103 sono spesso fraintesi e sopravvalutati quanto a ruolo e capacità. Persiste l'idea errata secondo cui l'invio del solo messaggio MT103 sarebbe sufficiente a trasferire fondi a livello transfrontaliero e che i dettagli dell'operazione possano essere scaricati manualmente da un conto comune alla ricezione del messaggio. Tale convinzione non solo è inesatta, ma trascura anche la complessità e la natura stratificata dei processi che sottendono le operazioni transfrontaliere. Per sfatare questo mito è essenziale approfondire che cosa rappresenti un MT103, quali siano i limiti della messaggistica SWIFT e quali siano i reali meccanismi dei trasferimenti internazionali di fondi.
Che cos'è un MT103?
Un MT103 (sostituito per i pagamenti transfrontalieri, da novembre 2025, dal messaggio ISO 20022 pacs.008) è un formato di messaggio SWIFT standardizzato utilizzato per i bonifici esteri tra istituzioni finanziarie. Fornisce informazioni dettagliate sul pagamento, tra cui i dati dell'ordinante e del beneficiario, l'importo dell'operazione, la valuta e i riferimenti. L'MT103 è ampiamente utilizzato perché garantisce trasparenza e tracciabilità, costituendo una registrazione dell'ordine di pagamento. Occorre tuttavia comprendere che l'MT103 è soltanto uno strumento di comunicazione: un insieme di istruzioni digitali trasmesse tra banche.
Il ruolo e i limiti dell'MT103
Sebbene l'MT103 contenga informazioni essenziali su un'operazione, esso non dà di per sé avvio all'effettivo trasferimento dei fondi. È analogo all'invio di una lettera d'intenti dettagliata, con tutti i parametri dell'operazione, ma senza i fondi. La rete SWIFT è una piattaforma di messaggistica sicura che consente alle banche di comunicare tra loro in merito a istruzioni di pagamento, conferme e altre informazioni finanziarie. Non movimenta il denaro; si limita ad agevolare la comunicazione a supporto della movimentazione dei fondi attraverso altri canali.
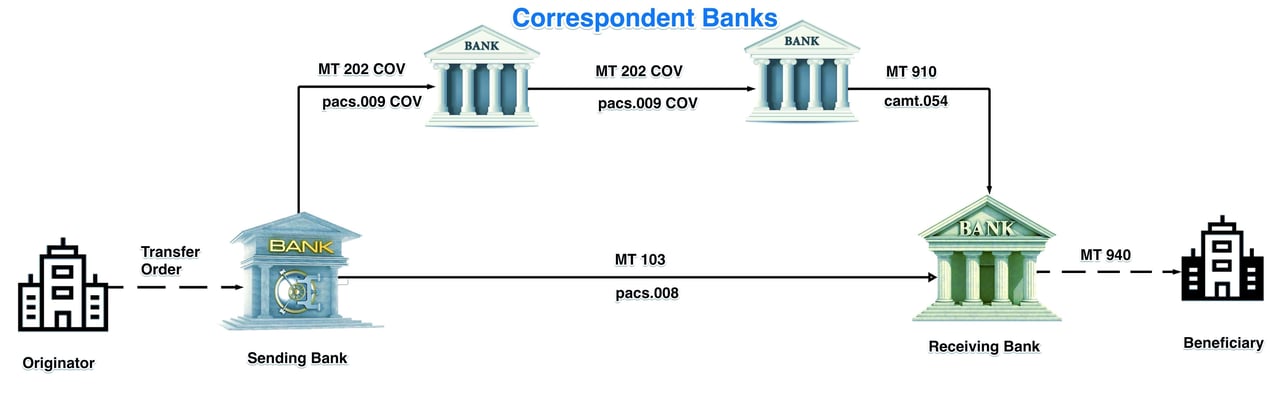
Il mito dell'MT103 e del download manuale
Un equivoco diffuso è ritenere che, una volta inviato e ricevuto un MT103, i dettagli dell'operazione possano essere scaricati manualmente e immediatamente da un conto comune, lasciando intendere o credendo che i fondi siano già disponibili sul conto comune della banca. Tale convinzione è sostanzialmente errata, perché confonde la componente di messaggistica con l'effettivo processo di movimentazione dei fondi. La ricezione di un MT103 non equivale alla ricezione dei fondi.
Affinché i fondi siano disponibili nel conto Nostro (comune), devono verificarsi alcuni ulteriori passaggi:
- Verifica e riconciliazione: la banca che riceve l'MT103 deve verificare il messaggio e riconciliarlo con gli altri messaggi corrispondenti, quali l'MT202 COV (che fornisce i dettagli del pagamento di copertura) e l'MT910 (conferma dell'accredito), oppure con i rispettivi equivalenti ISO 20022, pacs.009 COV e camt.054.
- Movimentazione effettiva dei fondi: oltre allo scambio di messaggi, i fondi devono effettivamente transitare attraverso la rete di banche corrispondenti, i conti di regolamento presso la banca centrale o sistemi di pagamento in tempo reale. Ciò comporta una serie di addebiti e accrediti su vari conti, direttamente tra banche oppure tramite intermediari.
- Allineamento dei sistemi: tutti i sistemi interessati, compresi quelli per la messaggistica, il regolamento dei fondi e la riconciliazione dei conti, devono allinearsi senza discontinuità affinché i fondi siano accreditati sul conto comune. Solo dopo che tali condizioni sono soddisfatte la banca può scaricare manualmente e consultare i dettagli della transazione.
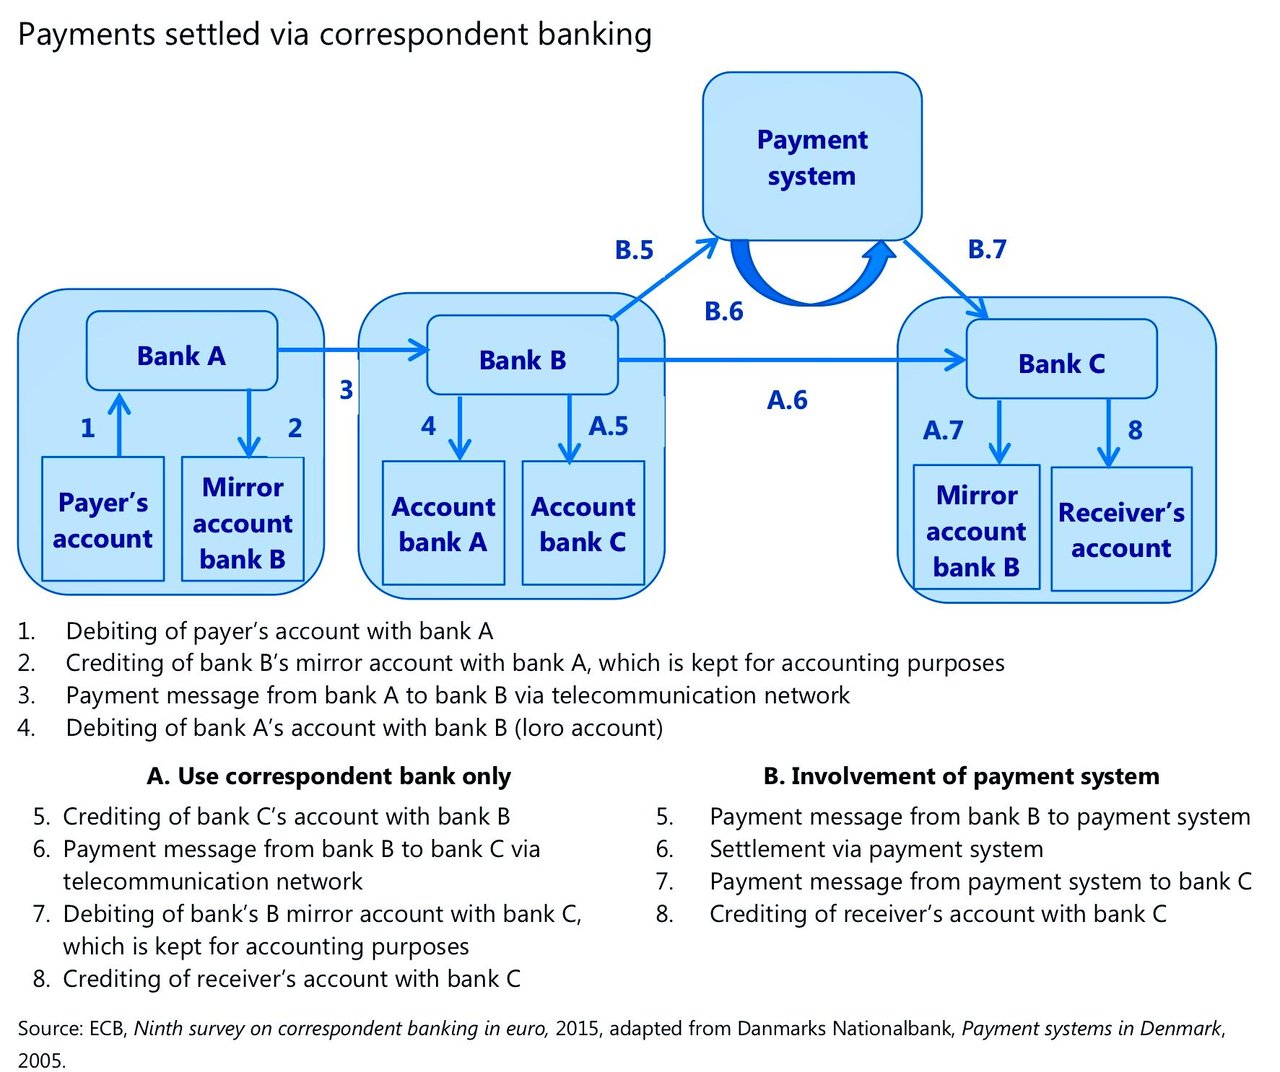
I meccanismi profondi dei trasferimenti internazionali di fondi
Per comprendere appieno i limiti dell'MT103 e il processo dei trasferimenti internazionali di fondi, è essenziale conoscere il contesto più ampio in cui tali operazioni si svolgono.
Reti di banche corrispondenti
La maggior parte delle operazioni internazionali si avvale di una rete di banche corrispondenti che agevolano il trasferimento di fondi tra banche che possono non avere rapporti diretti tra loro. In tale sistema, i fondi sono movimentati attraverso una serie di accordi bilaterali, nei quali ciascuna banca della catena addebita e accredita conti man mano che i fondi avanzano verso la destinazione finale. Questo processo non è istantaneo e richiede un attento coordinamento e una verifica a ogni passaggio.
Conti di regolamento presso le banche centrali
Per i grandi istituti finanziari, il regolamento delle transazioni internazionali avviene spesso tramite le banche centrali, attraverso sistemi Real-Time Gross Settlement (RTGS). Tali sistemi assicurano il trasferimento immediato dei fondi su base lorda, riducendo il rischio di regolamento e garantendo la liquidità sui mercati finanziari. Tuttavia, anche i sistemi RTGS richiedono una serie di conferme e verifiche che vanno oltre la semplice trasmissione di un messaggio MT103.
Sistemi di pagamento in tempo reale
In alcuni casi possono essere utilizzati sistemi di pagamento in tempo reale (RTP) per agevolare il regolamento immediato e la disponibilità dei fondi. Tali sistemi offrono compensazione e regolamento quasi istantanei, ma operano anch'essi all'interno di un quadro che richiede qualcosa di più di un semplice messaggio MT103 per dare effetto al trasferimento dei fondi.
La realtà: messaggi SWIFT e movimentazione effettiva dei fondi
È essenziale sottolineare che i messaggi SWIFT non sono sinonimo di movimento di fondi. Sono strumenti che facilitano la comunicazione tra istituzioni finanziarie, fornendo le informazioni necessarie a supportare il processo di trasferimento dei fondi. L'effettivo movimento del denaro comporta un processo più profondo e complesso di addebito e accredito di conti all'interno di una rete di banche, sistemi di regolamento delle banche centrali o meccanismi di pagamento in tempo reale.
Ritenere che un singolo messaggio MT103 possa da solo trasferire fondi, oppure che i dettagli di una transazione possano essere scaricati manualmente da un conto comune senza che i fondi sottostanti siano effettivamente disponibili, denota un fraintendimento fondamentale del funzionamento dell'attività bancaria internazionale. I messaggi SWIFT, pur essendo essenziali, costituiscono soltanto una parte di un processo più ampio e articolato, che garantisce il movimento sicuro ed efficiente dei fondi oltre frontiera.

La necessità di una comprensione completa
Il mito dell'MT103, ossia la convinzione che esso da solo possa trasferire fondi e fornire accesso immediato ai dettagli dell'operazione, è un equivoco che può generare confusione e aspettative disattese. Per le imprese e i privati coinvolti in operazioni internazionali è essenziale comprendere l'infrastruttura finanziaria nel suo insieme e l'interazione tra la messaggistica SWIFT e l'effettivo movimento dei fondi.
Per governare efficacemente la complessità della finanza internazionale occorre riconoscere che i messaggi SWIFT sono soltanto uno strumento di comunicazione. Il trasferimento effettivo dei fondi coinvolge un sofisticato sistema di banche corrispondenti, regolamenti presso le banche centrali e sistemi di pagamento in tempo reale, che devono operare di concerto per conseguire il risultato desiderato. Solo comprendendo tali meccanismi è possibile cogliere appieno la realtà delle operazioni transfrontaliere e i limiti dell’affidamento esclusivo a un messaggio MT103.
Altre varianti
Tipologie di messaggi SWIFT autentici generalmente utilizzati nelle truffe
Si tratta di istruzioni ben documentate e in parte utilizzate nel sistema bancario internazionale:
1. MT 103 – Bonifico singolo a favore di cliente
- Legittimità: reale
- Finalità: utilizzato per bonifici transfrontalieri o nazionali tra banche a fronte di pagamenti della clientela.
- Variante GPI: l'MT 103 GPI esiste come versione evoluta nell'ambito del programma Global Payments Innovation (GPI) di SWIFT. Prevede il tracciamento (tramite UETR), un'elaborazione più rapida e una maggiore trasparenza.
2. MT 104 – Richiesta di addebito diretto
- Legittimità: reale, ma limitata
- Finalità: utilizzato per richiedere addebiti sul conto di un cliente tramite una banca corrispondente, esclusivamente nell'ambito di accordi bilaterali o multilaterali tra le banche interessate; raramente impiegato per i pagamenti transfrontalieri.
- MT104 GPI: non è un termine standard. Il GPI riguarda i bonifici (credit transfer), non le disposizioni di addebito. Questa voce è fuorviante.
3. MT103.202cov – Meccanismo di pagamento di copertura
- Legittimità: parzialmente reale
- Precisazione: si tratta di un riferimento combinato, spesso utilizzato in modo improprio.
- L'MT 103 è il messaggio di accredito a favore del cliente.
- L'MT 202 COV è utilizzato dalla banca ordinante per istruire la propria banca corrispondente a coprire l'importo con la banca del beneficiario.
- «MT103.202cov» non è un messaggio SWIFT in sé, bensì una fusione colloquiale di due messaggi all'interno di una struttura di pagamento di copertura (cover payment).
Voci dubbie o fittizie
4. "Swift GPI Automatic / con codice UETR"
- Legittimità: Fuorviante
- Precisazione: dal novembre 2018 ogni MT103 inviato sulla rete SWIFT reca un UETR (Unique End-to-End Transaction Reference), indipendentemente dal fatto che le banche aderiscano o meno a gpi. Tuttavia, la distinzione tra GPI «automatico» e «manuale» non rientra nella classificazione SWIFT.
- Valutazione: non standard – sembra gergo interno o una procedura non standard.
5. «Swift GPI semiautomatico / con codice UETR»
- Legittimità: non riconosciuto da SWIFT
- Spiegazione: il termine «semi-automatico» non fa parte del lessico SWIFT. Tutti i messaggi MT103 GPI includono per costruzione l'UETR, ma SWIFT non prevede alcuna modalità di trasmissione semi-automatizzata.
6. «Swift GPI MT103.202cov Manual Download / with UETR Code» o «Swift MT103.202cov Manual Download»
- Legittimità: falsificata / travisata
- Nella prassi istituzionale legittima i messaggi SWIFT non vengono mai «scaricati» manualmente. I messaggi sono trasmessi elettronicamente attraverso la rete sicura SWIFT.
- La terminologia solleva segnali di allarme associati a schemi fraudolenti che coinvolgono messaggi SWIFT falsificati o modelli compilati manualmente.
Il mito del «Single Payment Platform Direct Debit Protocol» (SPP DDP)
Distinguere la realtà bancaria dalla terminologia di pagamento inventata
In alcuni ambienti di sedicenti «intermediari finanziari» si incontrano sempre più spesso riferimenti a un presunto meccanismo bancario denominato «Single Payment Platform Direct Debit Protocol» (SPP DDP), talvolta ulteriormente declinato in espressioni quali «Asseting Assessment Protocol», «Deep Banking Transfer» o «International Direct Download Settlement Method».
Tali espressioni vengono presentate come se si riferissero a una sofisticata infrastruttura di pagamento interbancaria, utilizzata discretamente dai principali istituti per trasferimenti di importo elevato al di fuori delle procedure SWIFT convenzionali. In realtà, non esiste alcun protocollo bancario riconosciuto di questo tipo.
In IFB riteniamo essenziale distinguere l'infrastruttura finanziaria legittima da una terminologia di fantasia, concepita per creare l'illusione di una sofisticatezza istituzionale.
Non esiste alcun riconoscimento bancario ufficiale
Il termine «Single Payment Platform Direct Debit Protocol» non è riconosciuto da:
- SWIFT
- ISO 20022
- SEPA
- TARGET2 / T2
- Sistemi di pagamento della Federal Reserve
- CLS
- BCE
- BIS
- quadri operativi delle banche corrispondenti
- qualsiasi infrastruttura RTGS riconosciuta
- qualsiasi banca centrale
- qualsiasi schema di pagamento regolamentato
Nessun regolamento ufficiale, manuale operativo, standard SWIFT, specifica ISO, quadro normativo di compensazione o pubblicazione regolamentare definisce o richiama «SPP DDP» come meccanismo di regolamento accettato. Tale assenza è dirimente.
Le infrastrutture di pagamento legittime sono ampiamente documentate, poiché le banche richiedono standard operativi precisi, regole di formattazione dei messaggi, quadri giuridici, procedure di regolamento, controlli di liquidità e obblighi di compliance. Un sistema di pagamento privo di qualsiasi documentazione ufficiale non è un sistema nascosto: è semplicemente un sistema non riconosciuto.
Confusione con la terminologia bancaria legittima
La persistenza del mito dell'SPP DDP sembra derivare dalla deliberata commistione di terminologia bancaria autentica con espressioni fittizie.
Esempi comunemente osservati comprendono:
| Espressione inventata o impropria | Concetto bancario effettivo
| SPP | Spesso confuso con la TARGET2 Single Shared Platform (SSP), sostituita da T2 a marzo 2023
| Direct Debit Protocol | Confuso con gli schemi SEPA Direct Debit
| Downloading Funds | Fraintendimento della riconciliazione o della registrazione contabile
| Common Account | Fraintendimento informale dei conti di regolamento Nostro
| Deep Banking | Termine inesistente nella finanza regolamentata
| Asseting Assessment | Nessun significato bancario riconosciuto
| MT103 Download | Rappresentazione errata della funzionalità di messaggistica SWIFT
Questa tecnica crea l'apparenza di complessità ed esclusività, restando tuttavia estranea alle effettive operazioni bancarie.
SWIFT non trasferisce denaro
Uno degli equivoci più persistenti associati alle narrazioni SPP DDP è la convinzione che i messaggi SWIFT trasferiscano di per sé fondi o consentano alle banche di «scaricare» denaro da un cosiddetto conto comune.
Ciò non è corretto.
Come illustrato nell'articolo di IFB sui conti comuni, SWIFT è essenzialmente una rete sicura di messaggistica interbancaria, non un istituto che detiene fondi né un motore di regolamento.
Un messaggio MT103 costituisce una mera istruzione di pagamento. Il regolamento richiede comunque:
- rapporti di banche corrispondenti;
- Rettifiche ai Conti Nostro/Vostro;
- disponibilità di liquidità;
- procedure di riconciliazione;
- verifica di compliance;
- regolamento presso la banca centrale o tramite RTGS, ove applicabile.
Nessuna banca può «scaricare» manualmente fondi da una piattaforma globale non definita per il solo fatto che esista un messaggio SWIFT.
Perché le banche respingono queste richieste
Quando soggetti privati si rivolgono a istituzioni regolamentate richiedendo operazioni SPP DDP, le banche di norma non possono dar seguito alla richiesta perché:
- la terminologia non è riconosciuta internamente;
- non esiste alcun quadro operativo;
- non esiste alcuna procedura di compliance;
- non esiste alcun sistema di regolamento;
- non sussiste alcuna base giuridica;
- non esiste alcun formato standard di messaggio;
- non esiste alcuna infrastruttura di controparte riconosciuta.
Ciò non significa che le banche “nascondano” il sistema o che solo i “banchieri di alto livello” lo comprendano. Riflette semplicemente il fatto che il meccanismo richiesto non rientra nella prassi bancaria regolamentata.
L'illusione del «Deep Banking»
Un tema ricorrente nelle affermazioni relative a SPP DDP è l'idea che le grandi banche gestiscano segretamente livelli di regolamento occulti, inaccessibili al personale ordinario.
Tale narrazione include spesso riferimenti a:
- «banchieri di livello 14»
- «server di private banking»
- «server globali»
- «liquidità fuori registro»
- «piattaforme di trasferimento umanitario»
- «finestre di regolamento private»
- «ricevitori»
- «codici di compensazione speciali»
Questi concetti non costituiscono componenti riconosciute dell'operatività bancaria internazionale. Appartengono a un più ampio ecosistema di mitologia finanziaria frequentemente associato a frodi di monetizzazione, schemi di anticipo di commissioni (advance-fee), programmi di investimento fittizi e narrazioni pseudo-sovrane.
Infrastruttura di pagamento internazionale reale
I pagamenti transfrontalieri legittimi avvengono attraverso sistemi riconosciuti quali:
- messaggistica SWIFT;
- banche corrispondenti;
- SEPA;
- servizi TARGET;
- Reti ACH;
- sistemi RTGS;
- regolamento CLS;
- Framework ISO 20022.
Tali sistemi sono sottoposti a una regolamentazione rigorosa, documentati sul piano operativo, sottoposti a revisione e standardizzati a livello globale.
Non esistono sistemi paralleli occulti che consentano trasferimenti internazionali illimitati al di fuori dei presidi AML, KYC, dei controlli sulle sanzioni, dei controlli di liquidità e della verifica del regolamento.
La realtà della Compliance
L'attività bancaria moderna è soggetta a obblighi AML e CFT sempre più stringenti. Qualsiasi operazione priva di:
- chiara finalità economica;
- controparti identificabili;
- giustificazione contrattuale;
- evidenze documentali sull'origine dei fondi;
- trasparenza in materia di compliance;
comporterà un controllo rafforzato o un rifiuto definitivo.
Ciò vale in particolare per presunte «receiver transactions», «regolamenti umanitari», «procedure di download» o trasferimenti in entrata di importo elevato non meglio definiti.
In sintesi
Il «Single Payment Platform Direct Debit Protocol» (SPP DDP) non è un protocollo bancario riconosciuto, né un'infrastruttura di regolamento, né un meccanismo di pagamento regolamentato.
La sua terminologia appare come una costruzione artificiosa, derivata da frammenti di linguaggio bancario autentico combinati con concetti di fantasia, concepita per creare un'illusione di esclusività e di riservatezza istituzionale.
Nella finanza internazionale la complessità viene spesso scambiata per legittimità. Eppure i sistemi bancari autentici non si fondano su terminologie occulte, procedure segrete o protocolli indefiniti, bensì su standard documentati, vigilanza regolamentare, rapporti di corrispondenza e quadri di regolamento giuridicamente vincolanti.
Laddove manchino documentazione, standard e riconoscimento istituzionale, l'ipotesi più prudente non è che il sistema sia riservato, ma che il sistema non esista.



Passo successivo
Richieda una presentazione
Ci indichi in poche righe chi è e che cosa ha in mente. La Sua richiesta giunge direttamente alla Banca e viene trattata in modo riservato.
Preferisce parlarne direttamente? Prenoti una videoconferenza di 30 minuti.


