La Banca
Servizi bancari offshore
Servizi bancari offshore autorizzati per clientela privata e corporate transfrontaliera
Per clientela privata, imprenditori, family office e società con operatività internazionale che necessitano di rapporti bancari riservati, di esecuzione su più giurisdizioni e di accesso diretto alle persone che li gestiscono.
Fondata nel 2004, IFB offre servizi bancari offshore, supporto alla strutturazione patrimoniale, un'infrastruttura di conti multivaluta e onboarding digitale a clienti qualificati che operano in più giurisdizioni. Il nostro modello di servizio unisce la disciplina istituzionale a un accesso personale e tempestivo, e opera con efficienza laddove i modelli bancari tradizionali risultano spesso inadeguati.
I servizi bancari offshore consistono nella detenzione di un conto bancario in una giurisdizione diversa dal paese di residenza del cliente. Sono definiti dalla residenza regolamentare, non dalla geografia.
I clienti vi ricorrono per detenere attività sotto più di un ordinamento giuridico, per assicurarsi l'accesso bancario in più di un contesto di regolamento e per organizzare la successione e la protezione patrimoniale nell'ambito di un quadro adeguato alle proprie circostanze.
I servizi bancari offshore: dissipare i luoghi comuni
Fatti, strategie e accesso globale
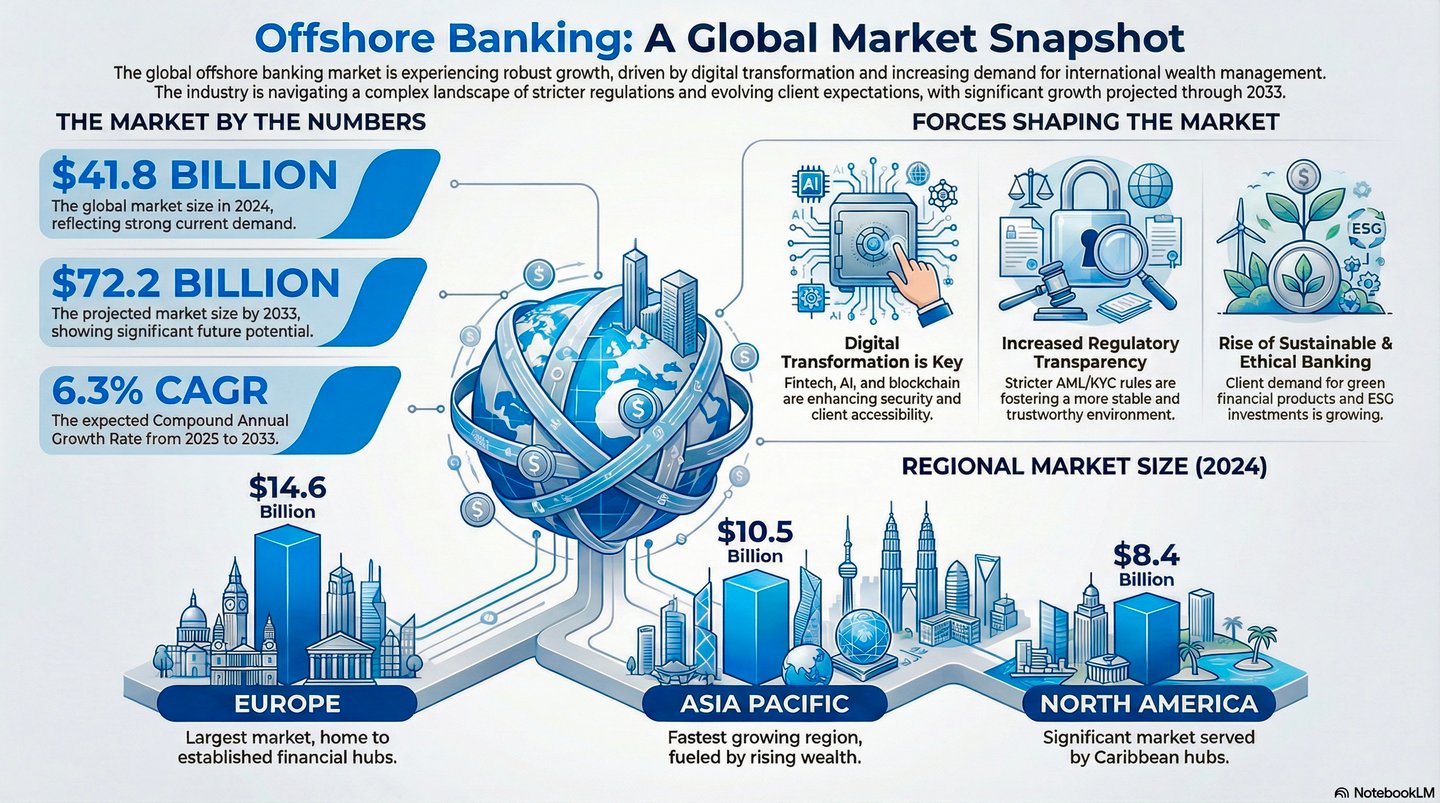
In un mondo sempre più globale, digitale e politicamente instabile, i servizi bancari offshore non sono più uno strumento di nicchia riservato ai molto abbienti. Sono diventati una misura strategica prudente per individui con patrimoni elevati, imprenditori internazionali e famiglie con elevata mobilità globale. Presso IFB spieghiamo i servizi bancari offshore con chiarezza e offriamo soluzioni su misura che uniscono certezza giuridica, semplicità operativa e ottimizzazione del patrimonio.
Da tempo appannaggio dei più facoltosi e soggetto prediletto della caricatura mediatica, il settore dei servizi bancari offshore è cambiato in modo radicale. Oggi è una componente operativa della strutturazione patrimoniale internazionale, della pianificazione successoria e della gestione del rischio geopolitico. Dai fondi sovrani agli imprenditori internazionalmente mobili, operatori sofisticati detengono attività sotto più ordinamenti giuridici per ridurre il rischio di concentrazione, per mantenere l'accesso alla liquidità in più ambienti di regolamento e per disporre la successione in un quadro adeguato alla famiglia interessata. Lo scopo è diversificare l'esposizione giuridica, non eludere gli obblighi dovuti nella giurisdizione del cliente.
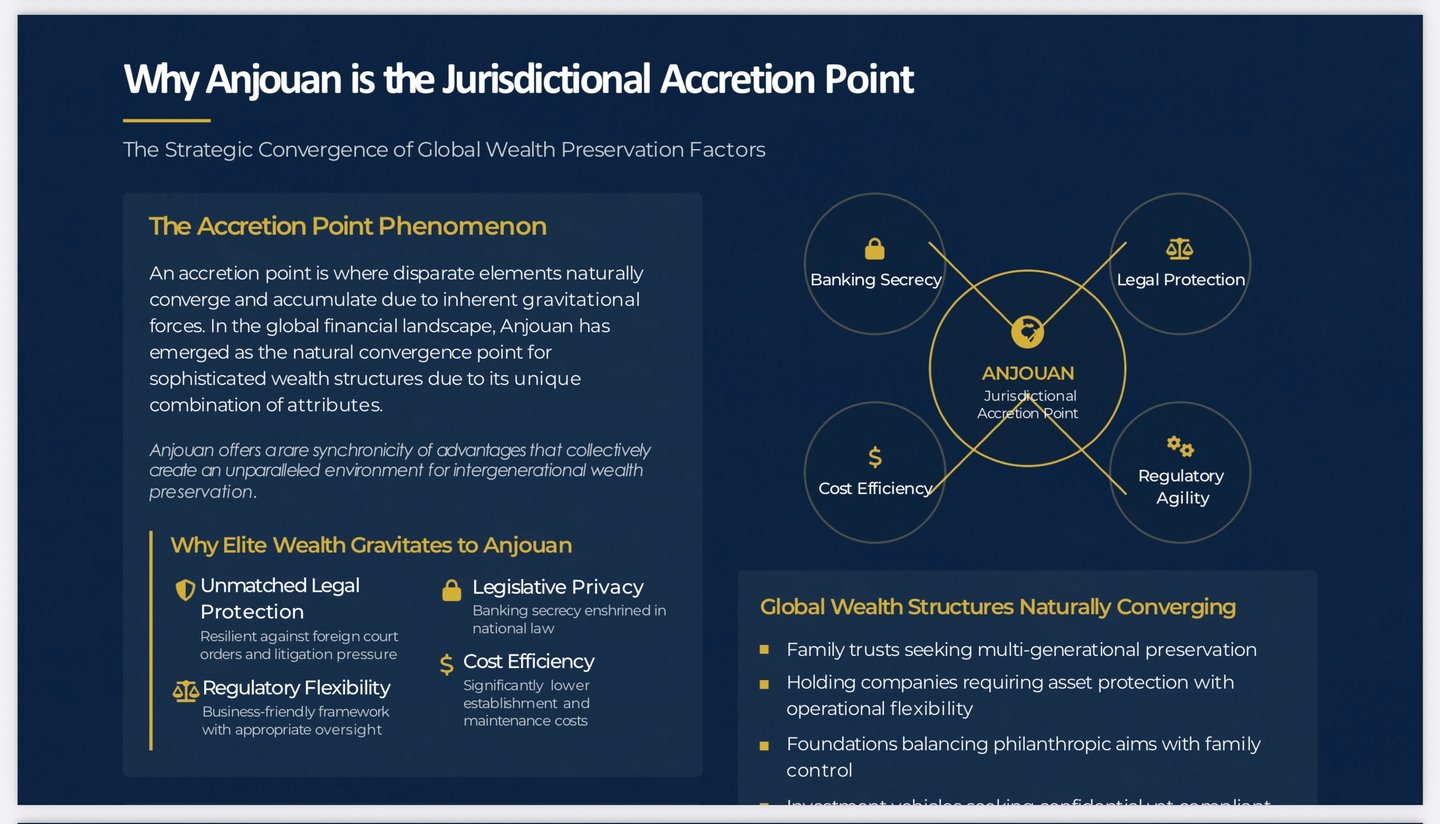
All'avanguardia in questo sviluppo si colloca Anjouan, una delle isole autonome dell'Unione delle Comore. Spesso trascurata o fraintesa, Anjouan unisce accessibilità, chiarezza giuridica e flessibilità istituzionale in una misura che poche giurisdizioni offrono. Attraverso i canali consolidati di IFB e la sua infrastruttura di banche corrispondenti, Anjouan costituisce una base strategica per un'architettura bancaria offshore su misura, e non una soluzione di ripiego.
1. Che cos'è un conto bancario offshore e che cosa non è
Contrariamente a un equivoco largamente ripetuto dai media, i servizi bancari offshore sono una questione di residenza regolamentare, non di geografia. Un conto bancario offshore è semplicemente un conto detenuto da un cliente non residente in una giurisdizione diversa dal Paese di residenza del cliente.
Il termine può evocare paradisi fiscali esotici, eppure numerosi centri finanziari ben regolamentati, quali Singapore, il Lussemburgo o persino gli Stati Uniti, sono giurisdizioni offshore legittime quando servono clientela estera. Paesi come il Canada o la Germania, al contrario, vengono spesso erroneamente etichettati a causa di un fraintendimento di fondo sull'operatività bancaria dei non residenti.
2. Perché operare con servizi bancari offshore?
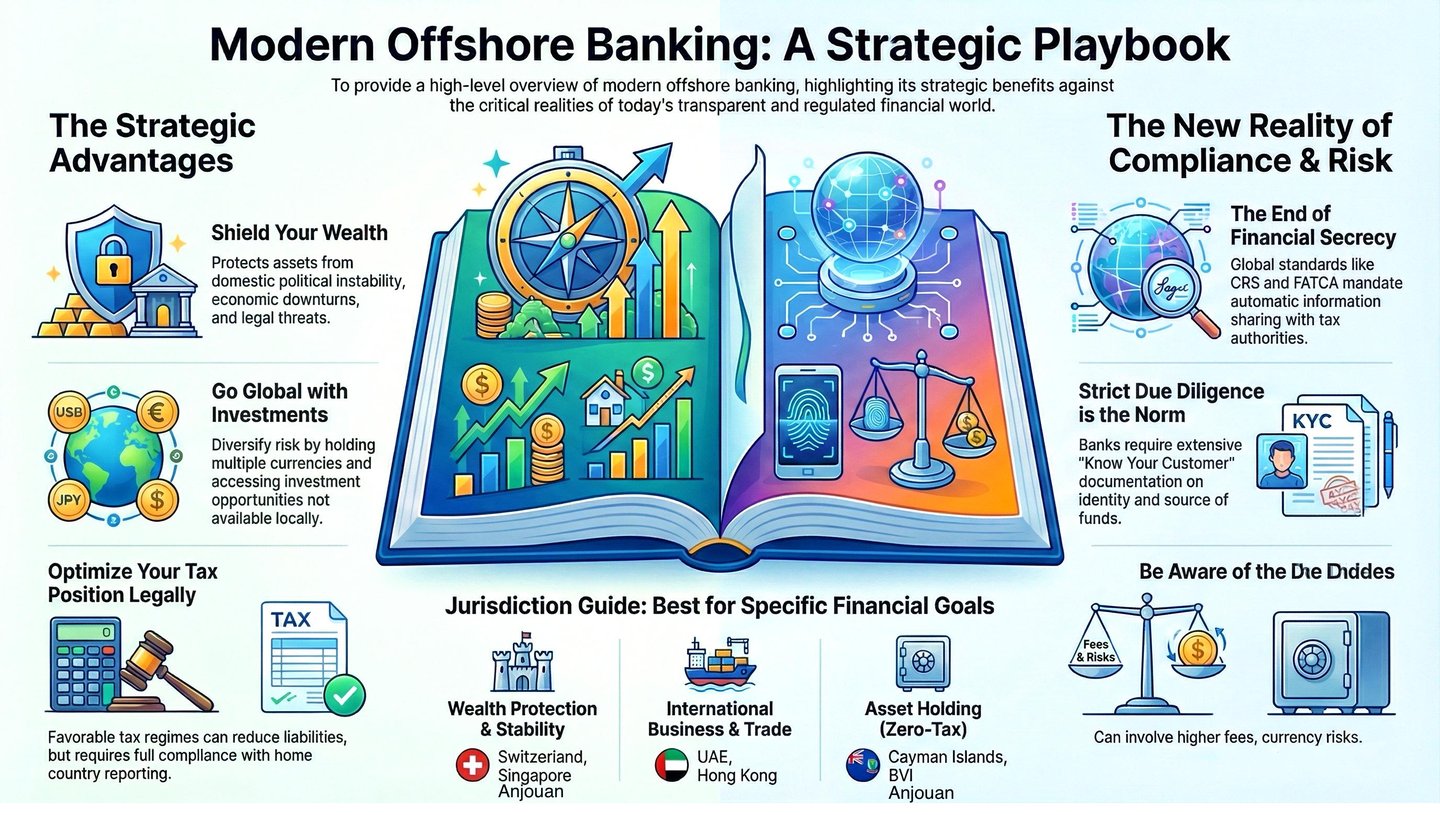
A. Vantaggi fondamentali
- Diversificazione. La ripartizione degli attivi tra giurisdizioni sovrane riduce il rischio sistemico.
- Esposizione valutaria. I conti offshore consentono di detenere posizioni in più valute e di realizzare una copertura naturale dell'esposizione valutaria.
- Accesso agli investimenti. Le strutture offshore consentono spesso di accedere a prodotti di investimento internazionali non disponibili nel Paese di residenza.
- Rischio politico. Se un governo nazionale congela le attività locali, le attività detenute all'estero non sono direttamente interessate, sebbene i tribunali e le autorità del paese del cliente possano comunque esercitare la propria giurisdizione sul cliente.
B. Profondità strategica: strutturazione tra ordinamenti giuridici diversi
I servizi bancari offshore di alto livello non costituiscono soltanto uno strumento di copertura. Rappresentano una disciplina di strutturazione, impiegata per:
- efficienza fiscale attraverso i trattati internazionali;
- la scelta delle giurisdizioni il cui quadro regolamentare sia adeguato all'attività e alla scala previste;
- pianificazione successoria nell'ambito di regimi successori favorevoli;
- protezione degli attivi da contenziosi ed espropriazioni, nei limiti della normativa applicabile al cliente.
C. Obiettivi difensivi
- Diversificazione rispetto al rischio di espropriazione e di futuri controlli sui capitali, nel rispetto della normativa applicabile al cliente
- Garantire la liquidità in contesti giuridici ostili
- Preservare la riservatezza attraverso strutture private lecite
- Neutralità politica nelle zone di controversia internazionale
D. Obiettivi di strutturazione
- Pianificazione fondata sulle convenzioni, nel rispetto degli obblighi informativi e di segnalazione applicabili al cliente
- Diversificazione valutaria ed efficienza nel mercato dei cambi
- Scelta della legge applicabile alle disposizioni in materia di successione, trust e testamento
- Strutture di detenzione mediante SPV e società holding con sostanza e finalità documentate
Esempio illustrativo
Un cliente può apprezzare gli standard di custodia e la stabilità istituzionale di una banca privata svizzera pur detenendo attività che è più efficiente contabilizzare altrove per ragioni operative o valutarie. Luogo di contabilizzazione, rapporto di custodia e trattamento fiscale sono tre questioni distinte. Una struttura è solida solo se tutte e tre sono affrontate apertamente e se gli obblighi dichiarativi del cliente nella propria giurisdizione sono adempiuti integralmente.
3. Chi può aprire un conto offshore?
L'idoneità viene valutata caso per caso. IFB prende in considerazione le richieste di clienti con sede o residenza in giurisdizioni nelle quali la Banca può lecitamente prestare i servizi pertinenti, a condizione che il richiedente soddisfi i seguenti requisiti:
- le soglie minime di deposito;
- i requisiti documentali (KYC, origine del patrimonio, codice fiscale, prova di residenza);
- una chiara motivazione economica per il conto.
4. Giurisdizioni: dove operare con servizi bancari offshore
A. Centri di Private Banking
- Svizzera, Liechtenstein, Lussemburgo, Monaco e Austria. I rapporti di gestione patrimoniale prevedono spesso un importo di ingresso di diverse centinaia di migliaia di euro.
- Singapore, Emirati Arabi Uniti, Isole del Canale e Anjouan (Comore), spesso con soglie più flessibili.
B. Altri centri internazionali
- Stati Uniti, Portogallo, Lettonia e Mauritius, con banche che offrono servizi internazionali a non residenti.
C. Punti di accesso agevolati
- Panama, Georgia e Belize, spesso con saldi minimi più contenuti.
- Banche selezionate negli Stati Uniti e nelle Isole del Canale. Apertura di conti condizionata per non residenti con profili verificati.
I servizi bancari offshore consistono nell'attività bancaria svolta al di fuori del Paese di residenza del cliente, di norma in giurisdizioni concepite espressamente per attrarre capitali esteri.
Caratteristiche principali
- La giurisdizione viene scelta per finalità di tutela patrimoniale, pianificazione successoria, accesso alle valute e continuità dei rapporti bancari.
- Le banche di queste giurisdizioni sono spesso soggette a restrizioni nel servire la popolazione locale e operano quasi esclusivamente con non residenti.
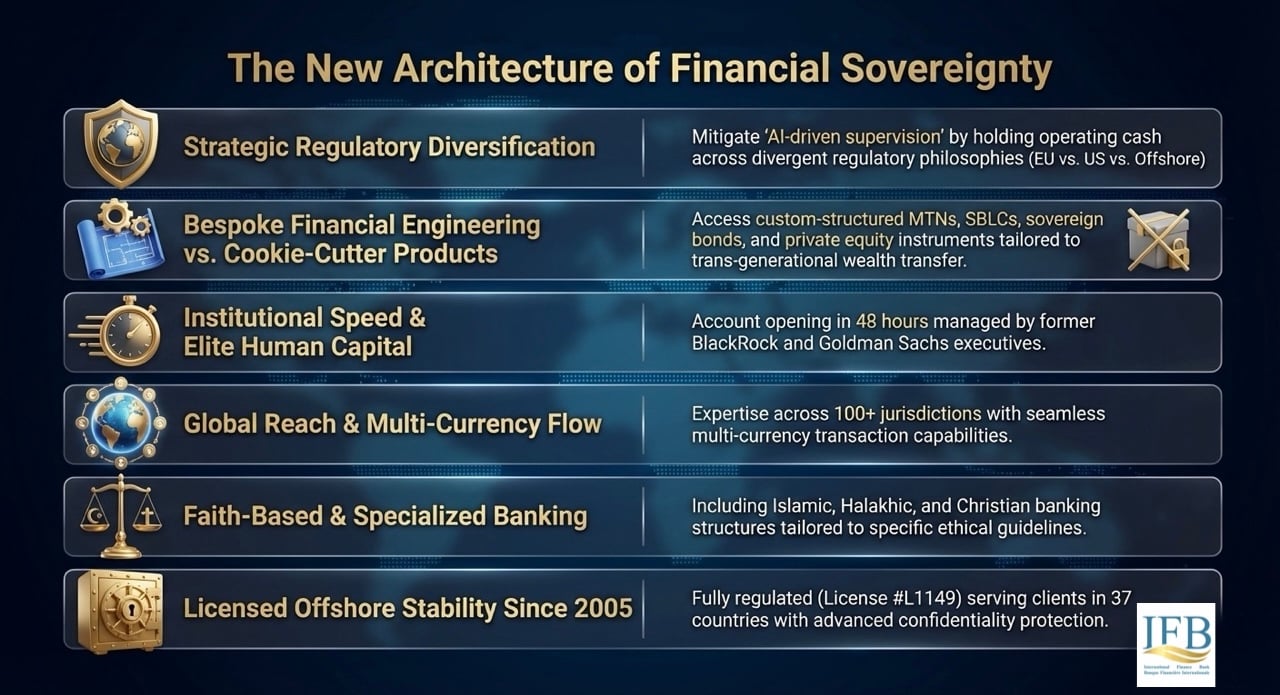
✓ Banca autorizzata. Licenza bancaria completa di tipo A, n. L1149, regolamentata ad Anjouan, Unione delle Comore
✓ Portata globale. Al servizio di clienti in 37 paesi dal 2004
✓ Protezione del patrimonio. Una giurisdizione offshore sicura, con una tutela avanzata della riservatezza
✓ Banca autorizzata. Licenza bancaria completa di tipo A, n. L1149, regolamentata ad Anjouan, Unione delle Comore
✓ Portata globale. Al servizio di clienti in 37 paesi dal 2004
✓ Protezione del patrimonio. Una giurisdizione offshore sicura, con una tutela avanzata della riservatezza
✓ Banca autorizzata. Licenza bancaria completa di tipo A, n. L1149, regolamentata ad Anjouan, Unione delle Comore
✓ Portata globale. Al servizio di clienti in 37 paesi dal 2004
✓ Protezione del patrimonio. Una giurisdizione offshore sicura, con una tutela avanzata della riservatezza
✓ Banca autorizzata. Licenza bancaria completa di tipo A, n. L1149, regolamentata ad Anjouan, Unione delle Comore
✓ Portata globale. Al servizio di clienti in 37 paesi dal 2004
✓ Protezione del patrimonio. Una giurisdizione offshore sicura, con una tutela avanzata della riservatezza
✓ Banca autorizzata. Licenza bancaria completa di tipo A, n. L1149, regolamentata ad Anjouan, Unione delle Comore
✓ Portata globale. Al servizio di clienti in 37 paesi dal 2004
✓ Protezione del patrimonio. Una giurisdizione offshore sicura, con una tutela avanzata della riservatezza
La peculiarità di Anjouan
A differenza dei centri dell'UE come il Lussemburgo, Anjouan non è vincolata da un quadro sovranazionale quale il diritto dell'UE; essa regola il proprio settore finanziario attraverso un'autorità propria e applica standard AML e CFT fondati sulle Raccomandazioni del FATF. Ciò consente ai clienti di:
- aprire conti offshore tramite entità regolamentate a livello locale;
- costituire e amministrare società commerciali internazionali (IBC) ai sensi di normative flessibili in materia di governance;
- utilizzare strumenti finanziari comoriani per collocamenti privati strutturati, operazioni interbancarie o la riallocazione di attivi.
Ingegneria giurisdizionale: Anjouan come fulcro
Altre giurisdizioni possono vantare un maggiore prestigio istituzionale; Anjouan offre il controllo giurisdizionale. In pratica ciò significa:
- Ingegneria regolamentare. Strutture quali trust offshore e SPV, con statuti su misura e separazione patrimoniale.
- Flessibilità contrattuale. Strumenti quali i pagherò cambiari, disciplinati dalla legge scelta dalle parti. IFB non emette strumenti al portatore.
- Vigilanza proporzionata con risultati riconosciuti a livello internazionale. Accesso alle infrastrutture di transazione internazionali, ad esempio la messaggistica SWIFT tramite banche sponsor, da parte di un soggetto legalmente autorizzato.
- Protezione patrimoniale su più livelli. Entità di Anjouan abbinate a posizioni in custodia in giurisdizioni di Tier 1, per un duplice vantaggio.
Il manuale operativo di IFB sui servizi bancari offshore per le strutture di Anjouan
Fase 1: obiettivo strategico
- Segregazione degli attivi. I clienti possono detenere il capitale personale e quello operativo attraverso distinte IBC delle Comore.
- Protezione dal rischio. La normativa comoriana può ridurre l'esposizione a contenziosi e rafforzare la riservatezza delle transazioni.
- Istituzioni autorizzate. Un'istituzione finanziaria autorizzata, costituita ad Anjouan nel quadro regolamentare applicabile, può procedere all'onboarding dei clienti ed eseguire operazioni entro i limiti della propria licenza.
Fase 2: architettura giurisdizionale
- Ancoraggio: Anjouan. Sede dell'operatività legale e dello statuto regolamentare.
- Livello di esecuzione: Emirati Arabi Uniti, Mauritius o UE. Rapporto di corrispondenza, contabilizzazione degli investimenti e custodia.
- Livello di interfaccia: Stati Uniti o Singapore. Emissione di carte, payment gateway e servizi di cambio.
Fase 3: onboarding e compliance
- KYC e AML. Verifiche basate sul rischio ai sensi dei requisiti AML e CFT applicabili, dichiarazione del titolare effettivo, passaporto legalizzato e prova del domicilio.
- Depositi di apertura. Stabiliti individualmente in funzione della tipologia di conto, dell'attività prevista e del profilo di rischio.
- Autorizzazione, ove applicabile. Chi aspira allo status di istituto (EMI, PI o banca) presenta un fascicolo regolamentare, uno stato patrimoniale prospettico e i manuali procedurali.
Caso d'uso: servizi bancari offshore alle Comore
Struttura di protezione patrimoniale per i clienti ad alto patrimonio netto (HNWI)
- Obiettivo. Proteggere i patrimoni da espropriazioni o da contenziosi predatori.
- Strategia. Un trust o una IBC delle Comore detiene beni mobili e immobili all'estero.
- Esito. Protezione patrimoniale nei limiti del diritto comoriano, con controllo discrezionale sulle distribuzioni del trust mantenuto attraverso la struttura prescelta dal disponente.
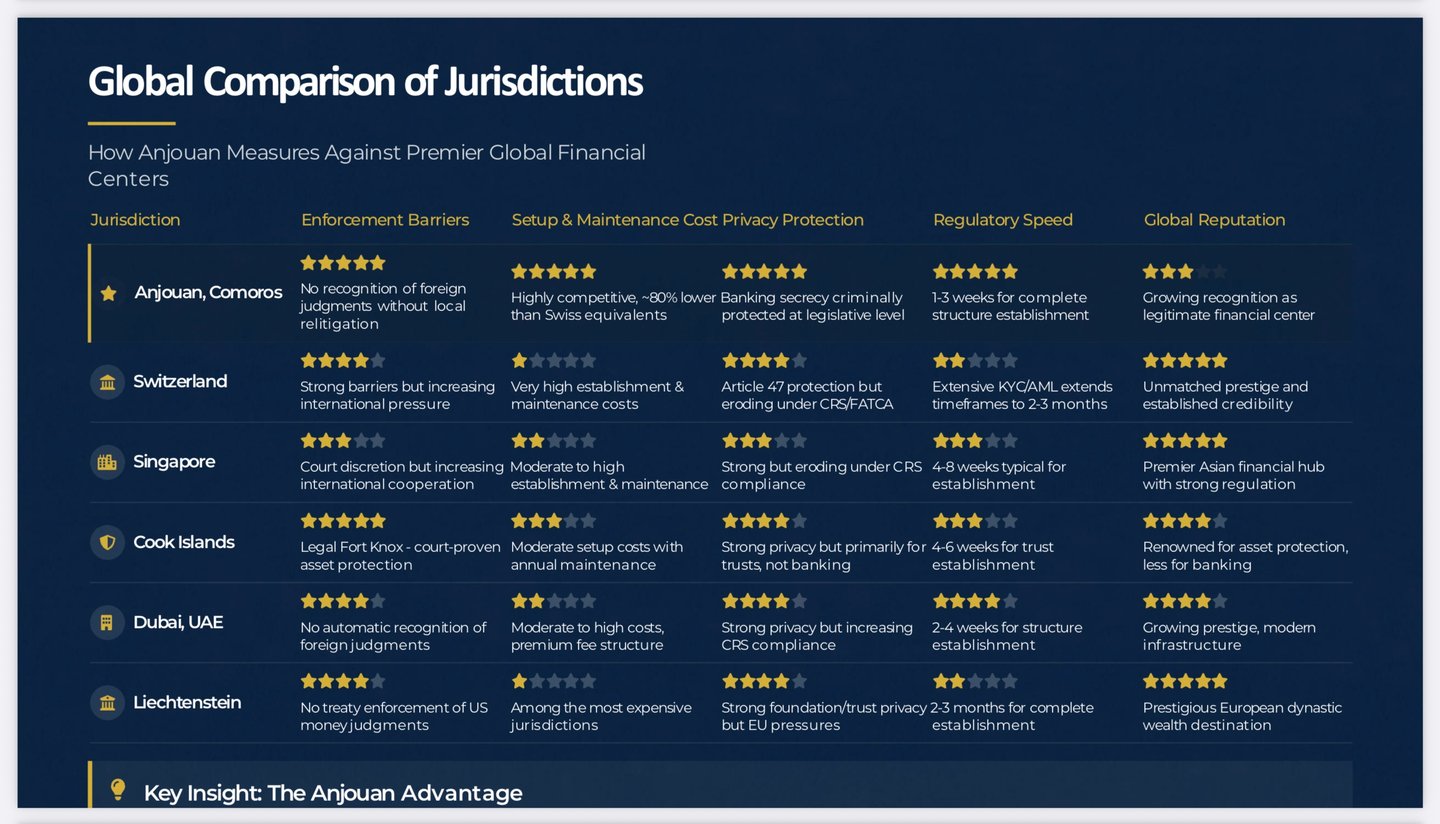
Anjouan a confronto con i centri offshore tradizionali
| Caratteristica | Anjouan (Comore) | Svizzera | EAU | Panama |
|---|---|---|---|---|
| Costi di licenza | Bassa (≈ EUR 25.000 – EUR 50.000) | Elevato (capitale minimo bancario CHF 10 milioni) | Elevato (ad alta intensità di capitale) | Moderato |
| Complessità dell'onboarding | Basso | Molto elevato | Alto | Media |
| Oneri in materia di AML e di compliance | Moderato | Molto elevato | Alto | Basso |
| Flessibilità di strutturazione | Molto elevato | Moderato | Da basso a moderato | Moderato |
| Rischio reputazionale | Moderato | Minimo | Basso | Da media ad alta |
| Idoneità per i nuovi istituti | Alto | Basso | Basso | Media |
Il ruolo di IFB: la porta d’accesso al controllo offshore strategico
IFB progetta entità finanziarie fin dalle fondamenta: ottimizzate per la rispettiva giurisdizione, conformi sotto il profilo giuridico e strutturalmente solide. Nel contesto comoriano, ciò comprende:
- IBC, banche, EMI e SPV di Anjouan su misura;
- integrazione con professionisti internazionali in ambito legale, fiduciario e di revisione;
- strutture modulari per cripto-attività, immobili, successioni e finanza commerciale.
Anjouan quale pilastro della finanza sovrana
Se correttamente strutturata e integrata, Anjouan non è una via di fuga. È un centro di comando giurisdizionale: il quadro giuridico attraverso il quale i clienti mantengono il controllo del proprio capitale, delle proprie transazioni e del proprio futuro, senza rinunciare all'accesso a un'infrastruttura finanziaria regolamentata.
Grazie alle partnership strategiche di IFB e alla conoscenza delle diverse giurisdizioni, i clienti possono costruire strutture finanziarie resilienti, riservate e pienamente operative, nelle quali riservatezza, compliance e accesso operano in modo integrato.
Per l'onboarding istituzionale o per una strutturazione individuale, La invitiamo a contattare l'Offshore Strategy Desk all'indirizzo legal@infiba.com.
I servizi bancari offshore sono una disciplina di strutturazione, non una soluzione di emergenza. Che l'obiettivo sia ridurre il rischio di concentrazione tra ordinamenti giuridici diversi, assicurare la continuità dell'accesso bancario o costruire una presenza internazionale su basi solide, IFB mette a disposizione la competenza istituzionale, l'accesso alle banche corrispondenti e la discrezione necessari per farlo correttamente. Ogni struttura è concepita per resistere a un esame approfondito, perché una struttura che non regge a tale esame è una passività, non un'attività.
Per una valutazione preliminare di idoneità o per il Suo percorso personalizzato di onboarding, contatti direttamente la nostra Divisione Servizi bancari offshore tramite contatti.
Avvertenza
Tutte le strutture devono essere conformi agli standard internazionali in materia di antiriciclaggio (AML) e di contrasto al finanziamento del terrorismo (CTF), nonché a FATCA e CRS e alla normativa locale. IFB agevola quadri offshore conformi e non promuove alcuna attività finanziaria illecita.
I servizi descritti in questa pagina sono disponibili esclusivamente nelle giurisdizioni in cui IFB può prestarli lecitamente. IFB non sollecita attività bancaria in alcuna giurisdizione in cui tale sollecitazione o prestazione richiederebbe un'autorizzazione o uno stabilimento di cui la Banca non dispone.