Guida completa all'emissione di obbligazioni: procedura passo per passo e principali considerazioni
Le obbligazioni sono strumenti determinanti della finanza aziendale, in quanto consentono alle organizzazioni di raccogliere capitale accedendo all'ampia liquidità dei mercati finanziari. Questi titoli di debito, emessi da società, governi o altri enti, sono strutturati per soddisfare esigenze di finanziamento a lungo termine, quali l'espansione dell'attività, lo sviluppo di infrastrutture o il rifinanziamento del debito esistente. Il processo di emissione obbligazionaria è tuttavia complesso e richiede una preparazione rigorosa, una pianificazione strategica e la collaborazione di esperti finanziari e legali.
Una guida ampliata offre un'analisi approfondita della procedura passo dopo passo prevista per l'emissione di obbligazioni, esaminando gli aspetti professionali di dettaglio che assicurano un esito positivo (si veda qui). In termini generali, la procedura è la seguente:
1. Valutazione preliminare di fattibilità e confronto con le banche partner
Finalità: valutare l'idoneità di un'emissione obbligazionaria quale meccanismo di finanziamento ottimale per la società.
Meccanismo:
- La società emittente si rivolge a una banca, illustrando le proprie esigenze di finanziamento e i propri obiettivi strategici (ad esempio ristrutturazione del debito, espansione del capitale).
- La banca conduce un'approfondita analisi finanziaria, valutando lo stato patrimoniale della società, gli indicatori di merito creditizio, la posizione nel settore e il contesto di mercato prevalente.
- Le condizioni di mercato e il sentiment degli investitori vengono analizzati per stabilire se l'emissione sia in linea con la domanda del mercato e con la tempistica opportuna.
Considerazioni di carattere professionale:
- La banca valuta se l'emittente soddisfi i requisiti essenziali per l'accesso al mercato, quali la solidità finanziaria e la comprovata esperienza operativa.
- L'apporto consulenziale comprende una valutazione iniziale del rischio, le possibili opzioni di strutturazione e le potenziali strategie di pricing.
Esito: una decisione di procedere, sostenuta da una strategia chiara, assicura che l'emissione sia sostenibile e allineata alle aspettative del mercato.
2. Analisi del merito di credito e predisposizione della documentazione legale
Finalità: Accertare il merito di credito dell'emittente e creare il quadro giuridico per l'emissione.
Meccanismo:
1. Rating creditizio:
- Se l'emittente non dispone di un rating creditizio, la banca agevola i contatti con le agenzie di rating (ad esempio Moody's, Fitch, S&P).
- Le agenzie di rating valutano i risultati finanziari della società, il profilo di indebitamento, i rischi del settore e i fattori macroeconomici.
- La banca assiste la società nella preparazione di presentazioni dettagliate, al fine di assicurare un esito positivo della valutazione di rating.
2. Documentazione:
- I team legali, spesso con il supporto di consulenti esterni, redigono la documentazione essenziale, tra cui il prospetto obbligazionario, gli atti di trust e i contratti di sottoscrizione.
- Il rispetto delle normative giurisdizionali (ad es. la SEC negli Stati Uniti, l'ESMA in Europa) è garantito con la massima accuratezza.
Considerazioni di carattere professionale:
- Un rating creditizio più elevato riduce in misura significativa il costo del capitale, mentre una documentazione legale accurata attenua i rischi per tutte le parti interessate.
Risultato: l'emittente acquisisce credibilità sul mercato, garantendo un processo di emissione più fluido.
3. Coinvolgimento degli investitori e riscontri di mercato – Il roadshow
Finalità: suscitare l'interesse degli investitori istituzionali e perfezionare le condizioni dell'emissione sulla base del riscontro del mercato.
Meccanismo:
- Viene organizzato un roadshow, che prevede incontri e presentazioni nei principali centri finanziari (ad esempio Londra, New York, Francoforte).
- L'alta dirigenza, con il supporto della banca, illustra la strategia aziendale, il profilo creditizio e le caratteristiche specifiche dell'obbligazione, rispondendo in tempo reale alle domande degli investitori.
- Si valuta il sentiment degli investitori per stimare la domanda, la tolleranza di prezzo e le condizioni obbligazionarie preferite (ad esempio scadenza, tassi cedolari).
- Se il riscontro del mercato è sfavorevole, l'emissione viene rinviata o ristrutturata.
Considerazioni di carattere professionale:
- Il roadshow rappresenta una piattaforma essenziale per consolidare la fiducia degli investitori e assicurare la trasparenza.
- La Banca offre un coaching specialistico ai rappresentanti delle società, affinché le presentazioni rispondano alle priorità degli investitori.
Esito: il roadshow determina se le condizioni di mercato e la domanda degli investitori consentano l'emissione a termini accettabili.
4. Collocamento obbligazionario ed esecuzione di mercato
Finalità: Eseguire l'emissione nel momento e al prezzo ottimali, massimizzando la partecipazione degli investitori.
Meccanismo:
- Nel giorno dell'emissione, una conference call «go-no-go» valuta le condizioni di mercato prevalenti per confermare se procedere o rinviare.
- L'emissione obbligazionaria viene annunciata e prende avvio il processo di «book-building». Esso consiste nella creazione di un registro digitale in cui vengono annotati gli ordini degli investitori.
- Le strategie di prezzo e di allocazione vengono adeguate in tempo reale, in funzione del volume degli ordini e della domanda degli investitori.
- Dopo la chiusura del mercato, si tiene una chiamata finale per confermare le condizioni dell'emissione, tra cui la cedola, la scadenza e l'allocazione.
Considerazioni di carattere professionale:
- Le analisi di mercato in tempo reale assicurano che il prezzo rifletta la domanda degli investitori senza pregiudicare gli obiettivi dell'emittente.
- Una comunicazione trasparente con gli investitori rafforza la fiducia e attenua il rischio di richieste di rimborso.
Esito: l'obbligazione viene collocata con successo sul mercato, assicurando il capitale desiderato a condizioni favorevoli.
5. Allocazione, determinazione del prezzo e avvio del mercato secondario
Finalità: Definire le assegnazioni agli investitori, determinare il prezzo dell'obbligazione e prepararne la negoziazione sui mercati secondari.
Meccanismo:
- Le allocazioni agli investitori sono determinate sulla base di criteri quali l'entità e la qualità dell'ordine e la coerenza con gli obiettivi strategici dell'emittente (ad esempio, assicurarsi detentori di lungo periodo).
- Il prezzo finale e la cedola vengono determinati facendo riferimento a parametri di riferimento (ad esempio i rendimenti dei titoli di Stato) e aggiungendo un premio corretto per il rischio.
- L'obbligazione è quotata su una borsa riconosciuta (ad es. NYSE, LSE), il che ne consente la negoziazione tra gli investitori.
Considerazioni di carattere professionale:
- La Banca fornisce consulenza sulla determinazione del prezzo al fine di bilanciare le esigenze dell'emittente e le aspettative degli investitori, garantendo la stabilità del mercato nel lungo periodo.
- Un efficace supporto al mercato secondario è essenziale per mantenere la liquidità e la stabilità dei prezzi.
Esito: L'obbligazione diventa uno strumento negoziabile, offrendo agli investitori liquidità e all'emittente una visibilità continua sul mercato.
Ruoli principali nell'emissione obbligazionaria
- Active Bookrunner: guida il processo di emissione, gestisce gli ordini degli investitori e assicura un'esecuzione regolare.
- Passive Bookrunner: partecipa all'operazione, ma non gestisce attivamente il libro degli ordini.
- Co-Manager: fornisce un supporto limitato, spesso nell'ambito di un accordo di cross-selling.
- Left-Lead o Physical Bookrunner: il bookrunner principale indicato per primo nei documenti di offerta, che tiene il libro fisico degli ordini; nelle operazioni high-yield questo ruolo riveste particolare rilevanza.
Obbligazioni e prestiti: un confronto
1. Fonte di finanziamento:
- I prestiti sono erogati direttamente dagli istituti finanziari.
- Le obbligazioni sono emesse sui mercati pubblici, attirando un'ampia platea di investitori eterogenei.
2. Flessibilità:
- I prestiti offrono maggiore flessibilità nel rimborso e nella rinegoziazione.
- Le obbligazioni hanno scadenze e condizioni prestabilite, che le rendono meno adattabili al mutare delle circostanze.
3. Negoziabilità:
- Le obbligazioni sono negoziate sui mercati secondari, il che ne assicura la liquidità.
- I prestiti sono generalmente detenuti fino alla scadenza, il che ne limita la trasferibilità.
4. Gestione del rischio:
- I prestiti possono essere assistiti da garanzie reali, riducendo il rischio per i finanziatori.
- Le obbligazioni dipendono dal merito di credito dell’emittente, e i rating influenzano la percezione degli investitori.
L'emissione di obbligazioni è un processo articolato che richiede competenza finanziaria, conoscenza del mercato e un'esecuzione rigorosa. Dalla valutazione preliminare di fattibilità alla negoziazione sul mercato secondario, ogni fase richiede una pianificazione strategica e la collaborazione di professionisti. Avvalendosi di partner bancari esperti e attenendosi alle migliori prassi, le società possono utilizzare l'emissione obbligazionaria come strumento efficace di finanziamento a lungo termine, di relazione con gli investitori e di posizionamento sul mercato. Le obbligazioni non solo offrono una soluzione scalabile per la raccolta di capitale, ma rafforzano anche la credibilità e la visibilità dell'emittente sui mercati finanziari globali.
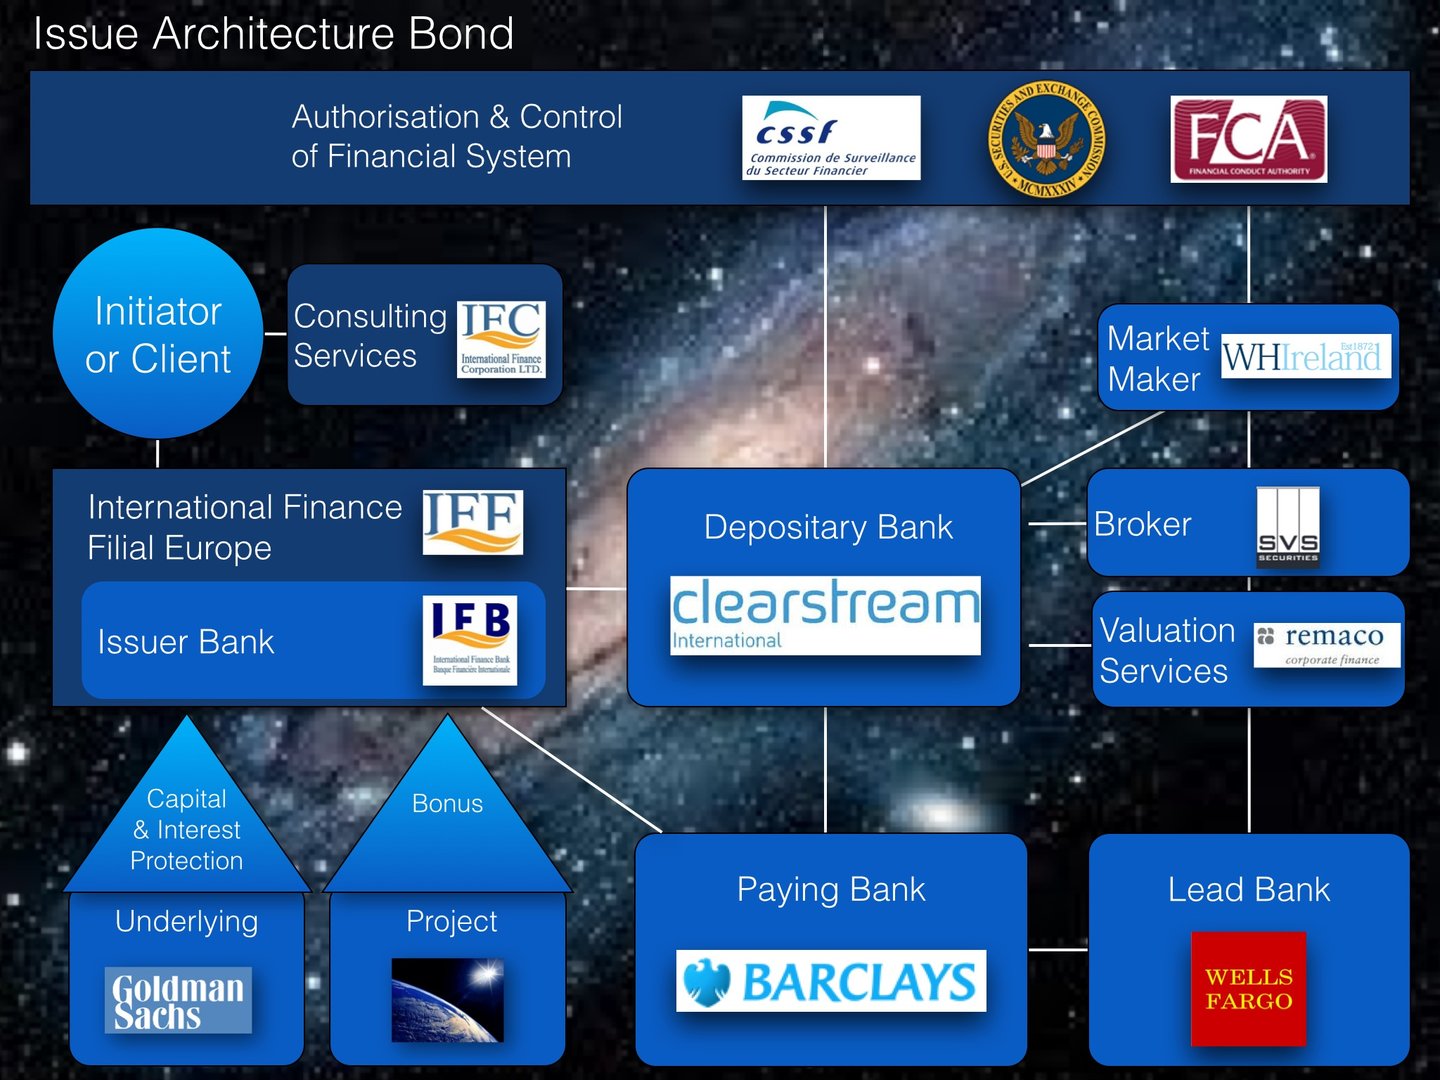
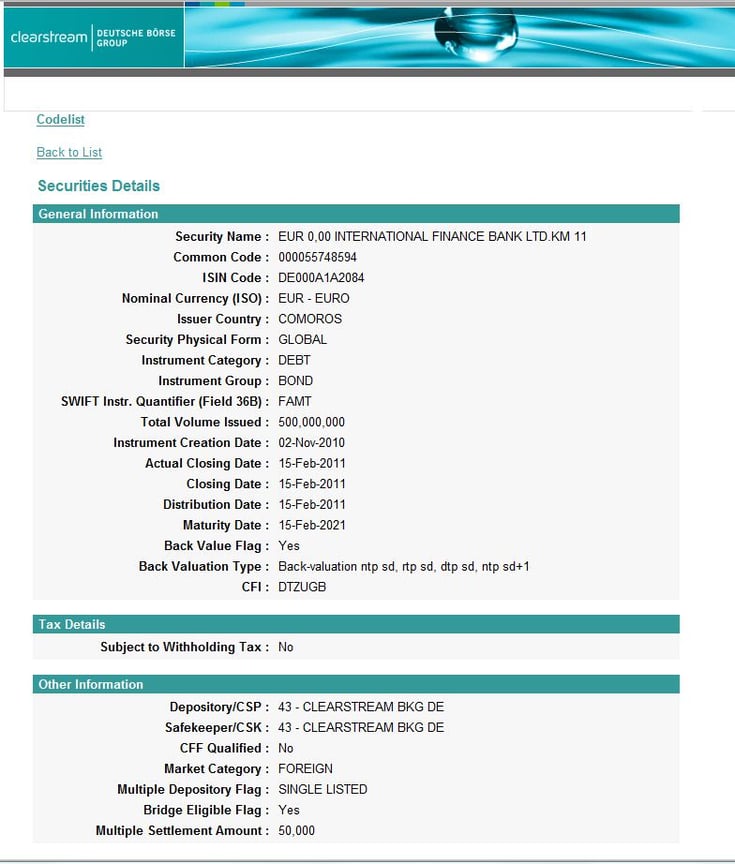
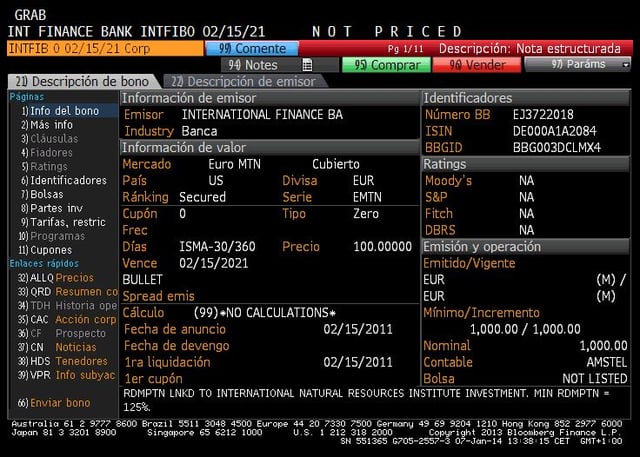
Collateralizzazione di obbligazioni societarie
La collateralizzazione delle obbligazioni societarie è un meccanismo finanziario in cui gli emittenti costituiscono in garanzia specifiche attività a favore degli obbligazionisti, riducendo così il rischio di credito percepito e abbassando potenzialmente i costi di finanziamento. Tale prassi è particolarmente utile per le società con rating creditizio inferiore o per quelle che intendono attrarre una più ampia platea di investitori. La collateralizzazione offre un duplice vantaggio: rafforza la fiducia degli investitori offrendo garanzie tangibili e consente agli emittenti di accedere ai mercati dei capitali a condizioni più favorevoli.
I fondamenti della collateralizzazione
La collateralizzazione consiste nel costituire in pegno determinate attività a garanzia del rimborso dell'obbligazione in caso di insolvenza. Tali attività, denominate garanzie reali (collateral), costituiscono una rete di sicurezza e assicurano agli obbligazionisti la possibilità di recuperare il proprio investimento escutendo i beni costituiti in pegno qualora l'emittente non adempia ai propri obblighi. Il collateral può assumere forme diverse: beni materiali, come immobili o macchinari; beni immateriali, come la proprietà intellettuale; oppure strumenti finanziari, come riserve di liquidità e crediti commerciali. La scelta del collateral dipende dalla sua valutazione, dalla sua liquidità e dalla sua idoneità a soddisfare le pretese degli obbligazionisti.
Il processo ha inizio con l'individuazione, da parte dell'emittente, di una garanzia idonea. Tali attività vengono poi valutate in modo indipendente per assicurare che il loro valore copra adeguatamente il capitale e gli interessi dell'obbligazione. Questa valutazione prevede spesso il coinvolgimento di revisori o periti terzi, le cui stime conferiscono trasparenza e credibilità all'operazione. Una volta individuata e valutata, la garanzia viene formalizzata mediante accordi giuridici che definiscono i termini dell'obbligazione, compresi i diritti e gli obblighi dell'emittente e dei detentori.
Strutturazione giuridica e meccanismi
La struttura giuridica è determinante nella collateralizzazione delle obbligazioni societarie. Di norma, l'operazione è documentata in un contratto obbligazionario garantito, uno strumento giuridico completo che descrive in dettaglio la tipologia, il valore e la gestione della garanzia. Elemento chiave di questo processo è la costituzione di un privilegio (lien): una pretesa legale sulla garanzia che attribuisce agli obbligazionisti diritti prioritari rispetto agli altri creditori in caso di inadempimento.
Per attenuare ulteriormente il rischio, gli emittenti possono trasferire la garanzia a una società veicolo (Special Purpose Vehicle, SPV), un'entità giuridicamente indipendente costituita appositamente per detenere le attività costituite in garanzia. Tale approccio separa la garanzia dal patrimonio generale dell'emittente, assicurando che resti intatta anche qualora l'emittente incontri difficoltà finanziarie. Una simile strutturazione è comune nelle operazioni ad elevata leva finanziaria o complesse, come le obbligazioni di progetto o le obbligazioni garantite (covered bond).
Inoltre, i requisiti normativi e di informativa rivestono un ruolo significativo nella garanzia con collaterale delle obbligazioni societarie. Gli emittenti devono registrare l'obbligazione e l'accordo sul collaterale presso le autorità competenti, quali le autorità di vigilanza sui mercati mobiliari, e rendere note le condizioni nel prospetto obbligazionario. La trasparenza è essenziale per promuovere la fiducia degli investitori, in quanto fornisce garanzie sulla natura, sul valore e sull'escutibilità del collaterale.
Preservare l'integrità delle garanzie collaterali
La gestione delle garanzie collaterali non termina con l'emissione delle obbligazioni. Gli emittenti sono tenuti a mantenere il valore delle garanzie per l'intera durata del titolo. Ciò comporta rivalutazioni periodiche per assicurare che il valore delle garanzie rimanga sufficiente a coprire le obbligazioni in essere. Qualora il valore diminuisca per effetto di deprezzamento o di altri fattori, l'emittente potrebbe dover sostituire la garanzia o conferire attivi aggiuntivi per mantenere una copertura adeguata.
I detentori di obbligazioni richiedono spesso agli emittenti di prevedere dei covenant: disposizioni contrattuali che impongono all'emittente determinati obblighi, quali il mantenimento di specifici indici finanziari o la limitazione delle cessioni di attivi. Tali covenant costituiscono una tutela, poiché assicurano che l'emittente non pregiudichi il valore della garanzia per tutta la durata dell'obbligazione.
Applicazioni e varianti
Le obbligazioni garantite si presentano in varie forme, ciascuna calibrata su specifiche esigenze di finanziamento e condizioni di mercato. Ad esempio, le obbligazioni garantite da attivi (asset-backed) sono assistite da beni tangibili quali immobili o crediti, mentre le obbligazioni bancarie garantite (covered bond) offrono un duplice diritto di rivalsa, consentendo ai detentori di far valere i propri diritti sia sul patrimonio generale dell'emittente sia sul portafoglio di garanzie. Analogamente, le obbligazioni di progetto (project bond) sono garantite dai ricavi generati da specifici progetti, quali opere infrastrutturali, e sono spesso impiegate in iniziative di finanziamento su larga scala.
Oltre a queste forme tradizionali, i prodotti strutturati come le Collateralised Loan Obligations (CLO) riuniscono più prestiti societari in un unico titolo, offrendo diversificazione e attenuando i rischi di insolvenza dei singoli prestiti. Ciascuna tipologia di obbligazione garantita risponde a una finalità specifica, offrendo agli emittenti flessibilità nella strutturazione del debito e agli investitori diversi gradi di tutela e rendimenti corretti per il rischio.
Sfide e considerazioni
Sebbene la collateralizzazione offra vantaggi innegabili, essa presenta anche criticità. Una preoccupazione significativa è il rischio di deprezzamento della garanzia. Qualora le attività costituite in garanzia perdano valore, gli obbligazionisti potrebbero subire un recupero ridotto in caso di inadempimento. Tale rischio sottolinea l'importanza di solide prassi di valutazione e di un monitoraggio continuo delle attività.
Un ulteriore aspetto da considerare è rappresentato dalle complessità giuridiche e operative. La redazione e l'esecuzione di accordi obbligazionari garantiti, la costituzione di garanzie reali e la gestione di SPV comportano un notevole impegno amministrativo e costi legali significativi. Inoltre, nelle giurisdizioni con sistemi finanziari meno sviluppati, l'escussione delle garanzie può richiedere tempi lunghi ed essere incerta, con il rischio di erodere la fiducia degli investitori.
Infine, le obbligazioni garantite possono comportare un azzardo morale. Costituendo in garanzia determinati attivi, gli emittenti possono percepire un minore controllo sulla propria più ampia situazione finanziaria, il che può indurli ad adottare prassi commerciali più rischiose. Ciò evidenzia la necessità di una solida vigilanza regolamentare e di un'attenta diligenza da parte degli investitori.
Vantaggi della collateralizzazione
Nonostante tali criticità, la collateralizzazione delle obbligazioni societarie resta uno strumento prezioso sia per gli emittenti sia per gli investitori. Per gli emittenti, la presenza di garanzie riduce il rischio di insolvenza percepito, consentendo di raccogliere capitale a tassi di interesse inferiori. Amplia inoltre la base di investitori, poiché le obbligazioni garantite risultano attraenti per gli investitori istituzionali avversi al rischio, quali fondi pensione e compagnie di assicurazione.
Per gli investitori, la collateralizzazione costituisce un ulteriore livello di tutela, migliorando le prospettive di recupero in caso di default. Le evidenze empiriche indicano che le obbligazioni garantite presentano generalmente tassi di recupero più elevati rispetto al debito non garantito, il che le rende una scelta privilegiata per i portafogli di impostazione prudente.
In sintesi
La costituzione di garanzie reali a copertura di obbligazioni societarie è una sofisticata strategia finanziaria che rafforza il merito di credito, riduce i costi di finanziamento e offre agli investitori maggiori tutele. Strutturando con rigore gli accordi giuridici, valutando accuratamente il valore dei beni costituiti in garanzia e assicurando la trasparenza, gli emittenti ottengono vantaggi significativi e offrono agli investitori uno strumento di investimento sicuro e interessante. Come ogni meccanismo finanziario, tuttavia, questa strategia richiede un'attenta pianificazione e un'accurata esecuzione per bilanciare i potenziali benefici con i rischi intrinseci. Con l'evoluzione dei mercati finanziari globali, le obbligazioni assistite da garanzie reali continueranno verosimilmente a costituire un pilastro del finanziamento societario, adattandosi alle nuove sfide e opportunità di un contesto economico sempre più complesso.
Costi di emissione e mantenimento di obbligazioni e fondi di investimento
| Categoria | Tipo di costo | Obbligazioni | Fondi di investimento |
|---|---|---|---|
| Emissione iniziale e configurazione | Commissioni di sottoscrizione | Dallo 0,5% al 2,0% dell'importo complessivo dell'emissione | 2,0%–6,0% (commissioni di collocamento) |
| Spese legali e regolamentari | 0,05%–0,3% dell'importo dell'emissione (EUR 10.000–EUR 50.000) | €25k–€200k | |
| Commissioni delle agenzie di rating | 0,02%–0,1% dell'emissione totale | Tipicamente non applicabile | |
| Commissioni di quotazione | €5k–€50k | €25k–€250k | |
| Marketing e distribuzione | 0,1%–0,5% dell'importo dell'emissione | €20k–€200k | |
| Strutturazione dei rapporti con il depositario e il custode | Tipicamente non applicabile | €10.000–€50.000 | |
| Revisione e valutazione | Di norma inclusi nelle spese legali | €10.000–€50.000 | |
| Registrazione regolamentare | €10.000–€50.000 | €5k–€50k | |
| Nomina del trustee e dell'agente di pagamento | 2.000–20.000 € | Tipicamente non applicabile | |
| Impostazione delle Investor Relations | €15k–€50k | Incluso nelle attività di marketing (EUR 20.000–EUR 200.000) | |
| Manutenzione continuativa | Commissioni di gestione | n/d | 0,5%–2,0% annuo degli AUM |
| Commissioni di custodia e di banca depositaria | n/d | 0,02%–0,1% annuo degli AUM | |
| Amministrazione e contabilità | da 10.000 a 100.000 EUR annui (segnalazioni di compliance) | 0,05%–0,25% annuo degli AUM | |
| Onorari di revisione contabile | Di norma incluso nella reportistica | da EUR 10.000 a EUR 50.000 annui | |
| Commissioni del trustee e dell'agente di pagamento | 2.000–20.000 € annui | Tipicamente non applicabile | |
| Reportistica e compliance | EUR 10.000–100.000 annui | €15k–€75k annui | |
| Investor Relations | da 15.000 EUR a 50.000 EUR annui | EUR 20.000–75.000 annui | |
| Commissioni di distribuzione e di vendita | Tipicamente non applicabile | 0,1%–1,0% annuo (commissioni di mantenimento) | |
| Pagamenti delle cedole | Cedola annua dal 2% all'8% | Tipicamente non applicabile | |
| Commissioni di performance | Tipicamente non applicabile | Dal 10% al 20% del rendimento in eccesso (condizionato) |
Quadro comparativo e considerazioni sulla gestione dei costi
- Obbligazioni: comportano in genere costi iniziali di emissione fissi rilevanti, ma costi annuali di mantenimento comparativamente inferiori (esclusi i pagamenti di interessi). I costi per interessi rappresentano un onere significativo nel lungo periodo.
- Fondi: presentano costi di avvio moderatamente inferiori (in proporzione alla scala), ma spese operative correnti sensibilmente più elevate, direttamente legate agli AUM. I costi aumentano proporzionalmente alla crescita del fondo, in particolare attraverso le commissioni di gestione e le eventuali commissioni di performance.
Costi associati all'emissione di obbligazioni
Quando una società, un comune o un ente sovrano decide di emettere obbligazioni per raccogliere capitale, incontra vari costi espliciti e impliciti, elencati di seguito con la massima precisione:
A. Costi di emissione iniziali
1. Commissioni di sottoscrizione (underwriting)
- Variano tipicamente dallo 0,5% al 2,0% dell'importo complessivo emesso. Tali commissioni remunerano le banche d'investimento per la strutturazione, la determinazione del prezzo e il collocamento delle obbligazioni presso gli investitori.
2. Spese legali
- Costi relativi alla predisposizione della documentazione legale e del prospetto informativo. Di norma compresi tra lo 0,05% e lo 0,3% dell'emissione obbligazionaria, a seconda della complessità.
3. Commissioni delle agenzie di rating
- Pagamenti alle agenzie (Moody's, S&P, Fitch) per i rating creditizi. Variano dallo 0,02% allo 0,1% dell'importo dell'emissione, spesso con l'applicazione di commissioni minime fisse.
4. Commissioni di quotazione
- Spese addebitate dalle borse per la quotazione delle obbligazioni. Indicativamente tra EUR 5.000 e EUR 50.000 annui, a seconda della giurisdizione e della borsa.
5. Oneri regolamentari
- Spese di deposito e di registrazione presso le autorità di regolamentazione finanziaria (ad es. SEC, FCA, BaFin). Di norma un importo fisso, che varia sensibilmente a seconda della giurisdizione, tipicamente compreso tra EUR 10.000 e EUR 50.000.
6. Costi di marketing e distribuzione
- Roadshow, eventi di marketing, documentazione e presentazioni agli investitori. Generalmente compresi tra lo 0,1% e lo 0,5% dell'importo dell'emissione.
B. Costi ricorrenti di gestione delle obbligazioni
1. Commissioni del trustee o dell'agente di pagamento
- Oneri annuali per la gestione dei pagamenti e la supervisione amministrativa. In genere compresi tra 2.000 e 20.000 EUR all'anno, in funzione della complessità e delle dimensioni dell'emissione.
2. Costi di segnalazione e di compliance
- Rendicontazione finanziaria periodica, obblighi informativi e documentazione di compliance. Gli importi si collocano tipicamente tra EUR 10.000 e EUR 100.000 annui, a seconda della complessità regolamentare e della struttura dell'obbligazione.
3. Investor Relations
- Costi connessi al mantenimento di una comunicazione efficace con i detentori delle obbligazioni. I budget annuali si collocano spesso tra EUR 15.000 e EUR 50.000.
4. Pagamenti delle cedole (costo degli interessi)
- Costo esplicito del servizio del debito, corrisposto periodicamente ai detentori delle obbligazioni. Gli interessi costituiscono il principale onere finanziario, tipicamente compreso tra il 2% e l'8% annuo, a seconda del merito creditizio e delle condizioni di mercato.