Cripto-attività e attività digitali
Off-ramping di criptovalute
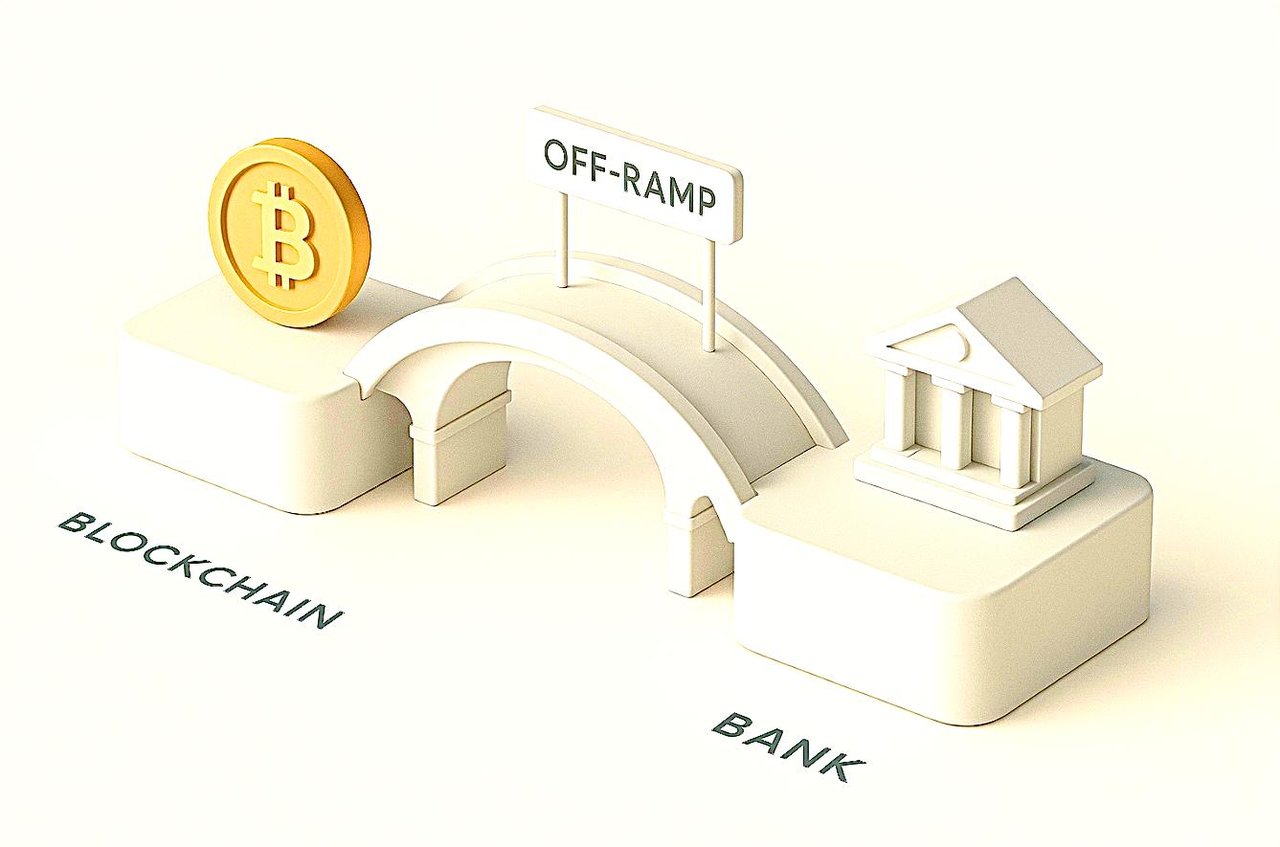
Strutture di off-ramp e on-ramp per criptovalute
sono componenti essenziali dell'ecosistema delle criptovalute, che agevolano la conversione fluida di attività digitali quali Bitcoin, Ethereum e stablecoin in valute tradizionali come USD, EUR o GBP, e viceversa. Tali sistemi operano attraverso diversi meccanismi, tra cui piattaforme di scambio centralizzate, processori di pagamento e protocolli di conversione automatizzati, che gestiscono il complesso processo di convalida degli attivi, conformità normativa e regolamento su un conto bancario tradizionale.
Ciò che non facciamo
IFB non progetta né gestisce strutture il cui scopo sia occultare il titolare effettivo o l'origine delle cripto-attività. La stratificazione attraverso società di comodo, partner «occulti» o catene di prestanome costituisce una tipologia riconosciuta di riciclaggio di denaro, non un servizio.
Ogni conversione da noi gestita è ricondotta al rispettivo titolare effettivo, supportata da evidenze sull'origine dei fondi e del patrimonio, verificata rispetto alle liste di sanzioni e segnalata laddove la legge lo richieda. Entità offshore, fondi e trust possono perseguire finalità legittime; non sostituiscono mai la trasparenza nei confronti della banca.
Metodi di on-ramp e off-ramp per le criptovalute su base onshore in Europa e negli Stati Uniti
Europa: metodi legali di on-ramp e off-ramp
1. Borse centralizzate regolamentate
- Principali borse europee autorizzate ai sensi del MiCA, ad esempio Bitpanda, Kraken e Bitstamp
- Procedura: aprire un conto, completare la verifica Know Your Customer (KYC), trasferire le criptovalute, venderle in EUR (o in altra valuta fiat) e prelevare tramite SEPA o bonifico bancario
- Tutte le principali piattaforme di scambio comunicano l'attività degli utenti alle autorità locali, in particolare ai sensi della normativa fiscale e AML dell'UE.
2. Prestatori di servizi conformi al MiCAR
- Il Regolamento dell'UE sui mercati delle cripto-attività (MiCAR), in vigore dal dicembre 2024, impone alle piattaforme off-ramp di essere autorizzate e di soddisfare rigorosi requisiti operativi, di gestione del rischio e di tutela dei consumatori
- Passaporto europeo: un prestatore autorizzato in uno Stato membro può operare in tutta l'UE, garantendo uniformi tutele dei consumatori e certezza giuridica.
- I fornitori di servizi devono applicare misure complete di KYC/AML e fornire la documentazione relativa a tutte le operazioni.
3. Operatori di servizi di pagamento e soluzioni bancarie
- Servizi come Nuvei e altri consentono l'off-ramping diretto da criptovaluta a valuta ordinaria verso conti bancari o carte, spesso integrati con le principali banche dell'UE e con servizi di moneta elettronica
- Richiede KYC; regolamentato ai sensi del MiCAR e delle normative bancarie locali.
4. Soluzioni in stablecoin
- Utilizzo di piattaforme regolamentate per convertire stablecoin (ad esempio USDT, EURS) in valuta legale locale e trasferirla su un conto bancario o su una carta di pagamento.
- Sempre tramite piattaforme registrate e conformi alla normativa AML
5. Desk OTC e canali istituzionali di uscita
- Per le operazioni di importo elevato, le imprese e le persone con un patrimonio netto elevato possono ricorrere a desk over-the-counter (OTC), come quelli gestiti da Binance, Kraken o da operatori autorizzati a livello regionale.
- Tali desk offrono procedure KYC su misura, regolamento bancario diretto e supporto in materia di compliance per importi rilevanti.
6. Requisiti legali e fiscali
Ogni canale di uscita (off-ramp) lecito deve:
- Effettuare solidi controlli KYC/AML.
- Effettuare comunicazioni o segnalazioni relative a operazioni di rilevante entità o sospette.
- Fornire la documentazione relativa all'origine dei fondi in cripto-attività.
- Agevolano la dichiarazione delle plusvalenze ai fini fiscali
USA: metodi legali di conversione in valuta ordinaria (off-ramp)
1. Borse centralizzate con sede negli Stati Uniti
- Principali piattaforme: Coinbase, Gemini, Kraken, Binance US e altre
- Richiede la registrazione dell'utente, la KYC e controlli AML conformi alla normativa federale e statale.
- Converte le criptovalute in USD, trasferiti mediante bonifico su conti bancari nazionali o reti di pagamento (ACH, RTP)
2. Piattaforme fintech e processori di pagamento
- Società come OneSafe e Ramp Network offrono un off-ramping agevole verso conti bancari statunitensi, carte o, talvolta, persino servizi di pagamento di fatture
- Piena conformità normativa con la FinCEN (Financial Crimes Enforcement Network) e con la registrazione come money service business.
3. Carte di debito crypto
- Alcuni fornitori emettono carte prepagate o di debito alimentate dalla vendita di criptovalute, con conversione in USD in tempo reale al momento dell'acquisto.
- Gli emittenti (ad esempio tramite Mastercard/Visa) richiedono rigorose verifiche KYC/AML.
4. Canali istituzionali di conversione e desk OTC
- Utilizzati da imprese o clientela istituzionale, con servizio personalizzato, regolamenti e liquidità di grandi volumi sotto la vigilanza regolamentare
5. Compliance normativa e segnalazioni fiscali
- Le piattaforme richiedono il KYC e la segnalazione 1099, e tutte le operazioni sono tracciabili ai fini dei controlli dell'IRS
- Gli Stati Uniti applicano standard di controllo e di segnalazione fiscale sulle criptovalute più rigorosi rispetto alla maggior parte delle altre aree geografiche.
La conversione tra valute fiat e attività digitali, nota come on-ramping e off-ramping, resta uno dei più rilevanti colli di bottiglia strutturali dell'ecosistema delle criptovalute. Sia gli investitori istituzionali sia i partecipanti retail si trovano ad affrontare una serie di criticità operative, regolamentari e di controparte che ostacolano il fluire dei capitali tra i sistemi finanziari tradizionali e l'ambito decentralizzato.
1. Difficoltà strutturali nell'accesso alle criptovalute e nella loro conversione in valuta fiat
a. Frammentazione normativa
La regolamentazione finanziaria delle attività digitali resta disomogenea tra le giurisdizioni. Gli istituti devono districarsi in un intricato mosaico di quadri AML, KYC, FATF e MiCA, ciascuno dei quali impone requisiti documentali e di monitoraggio divergenti. Tale complessità scoraggia l'adozione da parte degli investitori istituzionali e rallenta il flusso delle transazioni. Gli utenti retail, a loro volta, devono spesso affrontare procedure di verifica prolungate e blocchi imprevedibili dei conti quando tentano conversioni in valuta fiat.
b. Riluttanza delle banche e rischio di controparte
Le banche tradizionali restano avverse al rischio nei confronti dell'esposizione agli asset digitali, in larga parte a causa della volatilità percepita, del rischio reputazionale e di un quadro normativo ancora incompleto. Gli investitori istituzionali faticano pertanto ad assicurarsi rapporti bancari stabili, in grado di gestire regolamenti legati alle criptovalute. Gli utenti retail, in particolare quelli che utilizzano piattaforme di scambio di minori dimensioni, incontrano frequentemente trasferimenti bloccati, regolamenti ritardati e commissioni di prelievo elevate.
c. Attrito in termini di liquidità e regolamento
Gli investitori istituzionali richiedono una liquidità profonda e un regolamento quasi istantaneo: uno standard raramente soddisfatto dagli attuali gateway tra criptovalute e valute fiat. I percorsi di conversione sono frammentati tra più intermediari, con conseguenti rischi di esecuzione, slippage e attriti di compliance. Le piattaforme retail, dal canto loro, si affidano a processori terzi che applicano spread esorbitanti, riducendo l'efficienza delle operazioni e la fiducia degli utenti.
d. Incompatibilità in materia di custodia e di compliance
Gli istituti necessitano di solide soluzioni di custodia che si integrino senza difficoltà con i sistemi di regolamento in valuta legale, ma la maggior parte delle piattaforme di scambio di cripto-attività è incompatibile, sul piano tecnologico o procedurale, con le infrastrutture di livello istituzionale. Le piattaforme retail non dispongono della sofisticazione necessaria per assicurare un monitoraggio fluido delle operazioni e la loro verificabilità: presupposti imprescindibili per un'adozione su larga scala e per la fiducia delle autorità di regolamentazione.
2. La soluzione IFB
a. Accesso alla valuta fiat di livello istituzionale
IFB colma il divario strutturale tra la finanza tradizionale e gli ecosistemi degli asset digitali. In qualità di istituto bancario pienamente regolamentato e dotato di competenze negli asset digitali, mette a disposizione canali fiat conformi alle norme, rispondenti a standard di livello istituzionale. Ciò comprende conti segregati, reti di regolamento multigiurisdizionali e l'integrazione diretta con exchange e custodian di criptovalute approvati.
b. Architettura di Compliance unificata
Attraverso quadri AML/KYC armonizzati e un monitoraggio automatizzato delle transazioni, IFB elimina i livelli di verifica ridondanti per la clientela istituzionale e retail. La sua infrastruttura di Compliance è concepita per conformarsi al regolamento MiCA dell'EU, alla Travel Rule del FATF e alle direttive di Basel III, garantendo piena trasparenza e sicurezza regolamentare senza ritardi operativi.
c. Infrastruttura di liquidità e regolamento
Mantenendo collegamenti in tempo reale con primari fornitori di liquidità e partner di borsa, IFB agevola regolamenti in valuta fiat pressoché istantanei e riduce il rischio di slippage per i partecipanti istituzionali. La clientela retail beneficia di percorsi di conversione ottimizzati che riducono al minimo spread e costi di regolamento.
d. Mitigazione del rischio e integrazione della custodia
Le partnership di custodia di IFB assicurano che sia le attività in valuta tradizionale sia quelle digitali siano detenute in ambienti sicuri e verificabili. Ciò attenua il rischio di controparte e migliora l'efficienza del capitale per gli utenti istituzionali e al dettaglio che cercano un'esposizione conforme alle attività digitali.
3. Impatto strategico
L'infrastruttura di IFB trasforma di fatto l'interfaccia tra cripto-attività e valuta fiat da collo di bottiglia frammentato e opaco in un corridoio finanziario trasparente, regolamentato ed efficiente. Per gli investitori istituzionali essa consente la piena mobilità dei capitali e la conformità agli obblighi fiduciari. Per la clientela retail ripristina fiducia, prevedibilità ed economicità nelle transazioni in attività digitali.
In sostanza, IFB istituzionalizza il processo di on-ramp e off-ramp delle criptovalute: sostituendo l'attrito con la fiducia, l'opacità con la compliance e il ritardo con la precisione.
1. UE – il nuovo perimetro rigido
- MiCA – autorizzazione, condotta, custodia. Il MiCA (Reg. (UE) 2023/1114) istituisce un regime autorizzativo completo per i prestatori di servizi per le cripto-attività (CASP): negoziazione, scambio, esecuzione, custodia, collocamento, consulenza e così via. Risultato: nessun accesso «light-touch» ai consumatori dell'EU; il «passaporto» transfrontaliero è possibile solo dopo la piena autorizzazione e in presenza di una vigilanza continuativa. Vincolo pratico: l'onboarding resta bloccato finché un CASP (o il suo intermediario nell'EU) non è autorizzato; il marketing transfrontaliero in assenza di autorizzazione è vietato.
- Regolamento sui trasferimenti di fondi (TFR) – la «Travel Rule» per le cripto-attività, dotata di efficacia concreta. Il Reg. (UE) 2023/1113 impone che i dati di ordinante e beneficiario «viaggino» con ogni trasferimento di cripto-attività che coinvolga un PSP o un CASP stabilito nell'UE. Per gli indirizzi autogestiti («unhosted wallet»), i CASP devono raccogliere le informazioni complete sulla controparte e (oltre 1.000 EUR) verificare se il cliente sia proprietario o abbia il controllo del wallet autogestito. Ciò comporta ulteriori fasi di verifica, genera code di sospensione e aumenta il rischio di falsi positivi.
- Germania – il rigoroso assetto aggiuntivo della BaFin. Dal 30 dicembre 2024 la custodia di cripto-attività e gli altri servizi relativi alle cripto-attività in Germania rientrano nel MiCA e sono sottoposti alla vigilanza della BaFin ai sensi della legge sulla vigilanza dei mercati delle cripto-attività (KMAG). La BaFin si attende una due diligence rafforzata per i trasferimenti che coinvolgono wallet autogestiti (self-hosted), comprese le modalità di prova del controllo (ad esempio transazioni di riferimento o firma di messaggi). Impatto operativo: controlli aggiuntivi, cicli di regolamento più lunghi e costi di KYC/KYT più elevati per ciascun trasferimento.
- Francia – transizione al MiCA, senza scorciatoie. Le registrazioni DASP precedenti al MiCA proseguono solo su base temporanea; i nuovi operatori devono ottenere un'autorizzazione MiCA completa. Il passaporto è politicamente sensibile; le autorità di vigilanza segnalano già un controllo più severo sulle licenze transfrontaliere. Vincolo: rischio di tempistica e frammentazione normativa durante la transizione.
- Strozzatura prudenziale per le banche – standard di Basilea sulle cripto-attività. Dal 1° gennaio 2026 lo standard del Comitato di Basilea applica un trattamento patrimoniale punitivo alle esposizioni in cripto-attività del «Gruppo 2» (ponderazione del rischio del 1250%, con limiti di esposizione pari all'1% e al 2% del capitale di Classe 1). Effetto: la maggior parte delle banche evita l'esposizione in proprio, riduce le finestre di regolamento o impone modelli esclusivamente in qualità di agente, restringendo la liquidità in valuta ufficiale verso i canali di conversione (ramp).
2. Regno Unito – filtro sulle promozioni finanziarie e Travel Rule
- Promozioni finanziarie: sezione 21 FSMA (come estesa ai cripto-asset qualificati). Dall'8 ottobre 2023, qualsiasi comunicazione idonea a influenzare i consumatori del Regno Unito deve essere effettuata da un'impresa autorizzata, da un'impresa registrata ai sensi delle MLR che comunichi le proprie promozioni, oppure approvata da un soggetto approvatore del gateway ex s21. Si applicano avvertenze obbligatorie sui rischi, periodo di ripensamento e test di appropriatezza. Conseguenza: le on-ramp/off-ramp commercializzate nel Regno Unito dall'estero vengono di norma bloccate; le banche rifiutano i pagamenti a favore di promotori non registrati.
- Travel Rule del Regno Unito. Dal 1° settembre 2023, gli operatori di cripto-attività del Regno Unito devono raccogliere, verificare e condividere i dati della controparte relativi ai trasferimenti, in linea con le raccomandazioni del FATF. Le discrepanze nelle operazioni transfrontaliere determinano ritardi e rifiuti.
3. Stati Uniti – BSA/FinCEN, norme statali sulle MSB, oneri contabili
- BSA/FinCEN Travel Rule. I «trasferimenti di fondi» (transmittals of funds) negli Stati Uniti richiedono le informazioni sull'ordinante e sul beneficiario (tradizionalmente per importi ≥ 3.000 USD), con applicazione ai money services business (MSB) operanti in valuta virtuale convertibile (CVC). Per i bonifici internazionali, le autorità di regolamentazione hanno proposto soglie più basse; l'applicazione è rigorosa. Ne consegue che i VASP e le banche sospendono o rifiutano l'operazione quando le controparti non sono in grado di fornire flussi di dati conformi.
- Frammentazione tra autorizzazioni statali e vigilanza federale. Le licenze per i servizi di trasferimento di denaro, lo screening OFAC sulle sanzioni e l'incertezza sul perimetro di titoli e materie prime limitano i canali in valuta fiduciaria, in particolare per nuove piattaforme di scambio o desk OTC privi di una presenza regolare in tutti i 50 Stati. (Contesto delle indicazioni generali BSA/FinCEN.)
- Vento contrario contabile (US GAAP). A partire dal 2025, l'ASU 2023-08 richiede che la maggior parte delle posizioni in cripto-attività rientranti nel suo ambito di applicazione sia valutata al fair value con imputazione a conto economico. Per le imprese, ciò può introdurre volatilità nel conto economico, scoraggiando la partecipazione della tesoreria e comprimendo i volumi delle operazioni di conversione (ramp) nei periodi di pubblicazione dei risultati.
4. Singapore – perimetro normativo delle stablecoin e dei pagamenti
- Quadro MAS sulle stablecoin e potenziamenti del PSA. La MAS ha definito un regime per le stablecoin monovaluta (SGD/G10), unitamente a potenziamenti del PSA e a tutele per i DPT. Le norme su riserve, rimborso e segregazione poste a carico degli emittenti innalzano gli standard qualitativi, ma limitano i token utilizzabili come sostituti della moneta fiduciaria nei canali di conversione.
5. Che cosa queste regole compromettono concretamente nei servizi di on/off-ramp
- Lacune nei dati della controparte – nell'UE e nel Regno Unito i messaggi previsti dalla Travel Rule devono essere scambiati in-band prima del regolamento o contestualmente ad esso; la mancanza di dati impone verifiche manuali, blocchi o restituzioni.
- Attriti legati ai wallet self-hosted – per importi superiori a 1.000 EUR è richiesta la prova del controllo; gli screenshot non sono sufficienti, il che spinge gli utenti a firmare messaggi o a eseguire transazioni di riferimento, ritardando i prelievi della clientela al dettaglio.
- Perimetro delle promozioni finanziarie – il marketing nel Regno Unito privo del corretto percorso ai sensi della s21 determina il de-risking bancario e il blocco dei pagamenti dei consumatori.
- Vincoli di bilancio delle banche – il trattamento prudenziale di Basilea rende scarsa la liquidità fornita in conto proprio; molte banche limitano l'operatività a modelli di agenzia e a finestre di regolamento più brevi.
- Impatto contabile – il criterio del fair value con effetti a conto economico previsto dagli U.S. GAAP scoraggia le tesorerie dal detenere scorte di ramp in prossimità delle date di rendicontazione.
6. Che cosa richiede una rampa conforme
Approccio regolamentare
- Servire ciascun mercato esclusivamente attraverso le autorizzazioni da esso richieste: un'autorizzazione CASP ai sensi del MiCA per l'UE, con passaporto europeo, e la registrazione presso la FCA unitamente a un percorso di approvazione ai sensi della s21 per le promozioni nel Regno Unito. Laddove IFB non detenga tale autorizzazione, opera tramite partner autorizzati e non effettua attività promozionale in tale mercato.
Compliance del percorso dei dati fin dalla progettazione
- Implementare un gateway Travel Rule allineato alle linee guida dell'EBA, che instradi automaticamente i dati dell'ordinante e del beneficiario tra gli schemi UE/Regno Unito/USA, con soluzioni di riserva per le controparti prive di un endpoint VASP compatibile. Integrare i flussi di verifica dei wallet autogestiti (firma di messaggi/transazione di riferimento), con acquisizione delle evidenze accettabile per la BaFin.
Circuiti di regolamento di livello bancario senza il peso di Basilea
- Gestire il regolamento in valuta fiat esclusivamente in qualità di agente per i flussi in cripto-attività dei clienti, evitando esposizioni in proprio a cripto-attività del Gruppo 2 e preservando al contempo la disponibilità immediata di liquidità in valuta fiat tramite SEPA Instant, T2 e SWIFT gpi. Mantenere Conti Nostro/conti PM (Payments Module di TARGET2) prefinanziati e gestire la tesoreria in tempo reale per ridurre a T+0 i tempi di regolamento della componente in valuta fiat durante gli orari operativi dell’UE e del Regno Unito. Impatto sull’esposizione ai fini di Basilea: trascurabile; impatto sulla liquidità operativa: elevato.
Custodia e segregazione
- Integrazione con depositari regolamentati per la segregazione warm/cold e per politiche di prelievo programmabili. Applicazione della Travel Rule e della verifica dei wallet self-hosted a livello di policy (ad es. soglie, geo-fencing, liste sanzionatorie). Registrazioni conformi alle disposizioni BaFin ai sensi del § 8 GwG, conservate per almeno 5 anni.
Promozioni e accettazione della clientela
- Per la clientela retail del Regno Unito, adottare percorsi conformi alle regole della FCA: avvertenze standardizzate, periodo di ripensamento di 24 ore, test di appropriatezza e approvazioni ai sensi della s21. Per la clientela retail dell'UE, limitare l'accesso ai mercati in cui il passaporto MiCA è attivo; per la Francia, rispettare i vincoli transitori fino alla conferma dell'autorizzazione locale. Risultato: un calo significativo dei rifiuti di pagamento e un minor numero di contestazioni di addebito.
Soluzioni di liquidità adatte alle esigenze di tesoreria
- Offrire un off-ramp immediato verso moneta bancaria e, ove pertinente, verso stablecoin in singola valuta riconosciute dalla MAS (per i corridoi extra-UE), con copertura sulla componente in valuta fiduciaria e senza esposizione aperta al capitale in criptovaluta. Risultato: minore volatilità del conto economico per le imprese sensibili all'ASU 2023-08.
Controlli e verificabilità
- Dispositivo completo AML/KYT: screening di sanzioni e PEP, valutazione del rischio degli indirizzi, analisi dell'origine dei fondi ed evidenze della Travel Rule che collegano gli identificativi di transazione (TXID) agli elementi identificativi. Fornire piste di controllo di livello regolamentare che documentino le decisioni assunte e le prove di controllo dei wallet.
7. Ricadute pratiche per i segmenti di clientela
Investitori istituzionali
- Le restrizioni imposte da MiCA/TFR e da Basilea implicano che la liquidità debba fluire attraverso circuiti di agenzia con una compliance deterministica. Un modello di agenzia evita gli assorbimenti patrimoniali connessi al rischio assunto in conto proprio, pur rispettando gli obblighi di condivisione dei dati.
Piattaforme retail
- Le promozioni nel Regno Unito e i controlli ai sensi del TFR dell'UE costituiscono le principali cause di criticità. Informative standardizzate, l'inoltro per l'approvazione ai sensi della s21 e la verifica dei wallet riducono i ritardi nel primo prelievo e i blocchi dei pagamenti bancari.
8. Sintesi – il vincolo è giuridico, la soluzione è architetturale
Le restrizioni sono di matrice normativa: autorizzazione e condotta ai sensi del MiCA, condivisione dei dati ai sensi del TFR e verifica dei wallet self-hosted, adeguata verifica rafforzata (enhanced due diligence) della BaFin, il regime britannico sulle promozioni finanziarie, gli obblighi statunitensi derivanti dal BSA e dalla Travel Rule, nonché i requisiti patrimoniali di Basilea. Queste norme non si limitano a «innalzare l'asticella»: ridefiniscono l'architettura con cui le rampe di accesso devono operare. Il rimedio è altrettanto strutturale: operare in base alle autorizzazioni appropriate, adottare un regolamento in valuta fiat esclusivamente in qualità di agente, rendere sistematiche la Travel Rule e la verifica dei wallet self-hosted, integrare la compliance in materia di promozioni finanziarie e inserire una custodia regolamentata. Questa impostazione ripristina la capacità operativa senza violare il perimetro normativo.
Fonti: testi primari del MiCA e del TFR dell'EU; indicazioni BaFin su KWG/GwG; comunicazioni della FCA su promozioni finanziarie e Travel Rule; standard di Basilea sulle cripto-attività; quadro normativo della MAS sulle stablecoin; ASU 2023-08 (Stati Uniti).
Passo successivo
Richieda una presentazione
Ci indichi in poche righe chi è e che cosa ha in mente. La Sua richiesta giunge direttamente alla Banca e viene trattata in modo riservato.
Preferisce parlarne direttamente? Prenoti una videoconferenza di 30 minuti.