इन्वेस्टमेंट बैंकिंग
प्राइवेट इक्विटी
प्राइवेट इक्विटी लेन-देन की समयरेखा में अनेक चरण शामिल होते हैं।
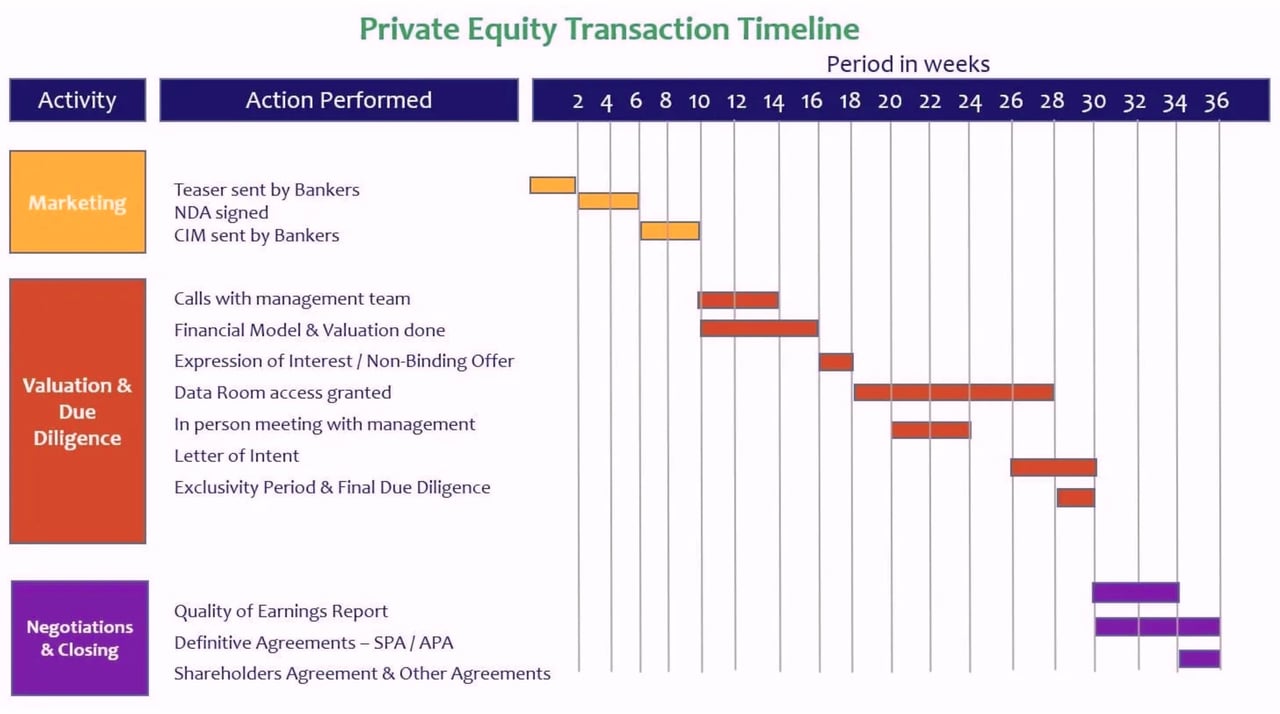
प्राइवेट इक्विटी लेन-देन
1. बैंकरों द्वारा भेजा गया टीज़र
क्रेता-पक्ष M&A (प्राइवेट इक्विटी लेनदेन की समयरेखा में) के पहले चरणों में से एक वह है जब बैंकर प्राइवेट इक्विटी खिलाड़ियों को टीज़र भेजते हैं। टीज़र ऐसे दस्तावेज़ होते हैं जिनमें व्यवसाय, उसके उत्पादों और सेवाओं तथा वित्तीय मुख्य बिंदुओं का संक्षिप्त विवरण होता है। इन्हें “टीज़र” इसलिए कहा जाता है क्योंकि इस स्तर पर विक्रेता का नाम प्रकट नहीं किया जाता, क्योंकि आरंभ में विक्रेता की पहचान गोपनीय रखना ही उद्देश्य होता है।
2. NDA पर हस्ताक्षर
जब PE निवेशक टीज़र देख लेते हैं और अवसर की पड़ताल करने का निर्णय लेते हैं, तो लेन-देन की समय-सारणी का अगला चरण गैर-प्रकटीकरण समझौते (NDA) पर हस्ताक्षर करना होता है। NDA उस गोपनीय जानकारी के उपयोग को प्रतिबंधित करता है जो CIM का भाग होगी, ताकि उसका उपयोग ग्राहकों को प्रलोभित करने, कर्मचारियों को अपनी ओर आकर्षित करने या उसके आधार पर व्यावसायिक रणनीतियाँ बनाने के लिए न किया जा सके।
3. बैंकरों द्वारा भेजा गया CIM
विक्रेता और संभावित अधिग्रहणकर्ता के बीच NDA का आदान-प्रदान हो जाने के बाद, बैंकर कंपनी की पहचान के प्रकटीकरण सहित कंपनी की संपूर्ण जानकारी साझा करते हैं। कॉन्फ़िडेंशियल इन्फ़ॉर्मेशन मेमोरेंडम में कंपनी का निवेश-आधार, बाज़ार और कंपनी का अवलोकन, उत्पाद एवं सेवाएँ, राजस्व प्रोफ़ाइल, कर्मचारी प्रोफ़ाइल तथा वित्तीय विवरण (ऐतिहासिक, अनुमानित और पूंजी संरचना) सम्मिलित होते हैं। CIM का उद्देश्य यह है कि संभावित अधिग्रहणकर्ता कंपनी को सभी दृष्टिकोणों से देख सके और फिर निर्णय ले कि वह उसे खरीदने को इच्छुक है या नहीं, और यदि है तो किस मूल्य पर।
4. प्रबंधन दल के साथ वार्ताएँ
जब PE निवेशक CIM का अध्ययन आरंभ करते हैं, तो प्रायः ऐसी स्थिति आती है जब उन्हें कंपनी की क्षमताओं, उसके वित्तीय अनुमानों की प्रासंगिकता, ग्राहकों के साथ संबंधों आदि के बारे में कुछ स्पष्टीकरण चाहिए होते हैं। ऐसे विषयों के समाधान के लिए PE फर्म का वरिष्ठ प्रबंधन विक्रेता की प्रबंधन टीम के साथ कॉल करता है। PE टीम विक्रेता के व्यापक उद्देश्यों को समझने के लिए भी उत्सुक रहती है।
5. वित्तीय मॉडल और मूल्यांकन
अधिग्रहणकर्ता कंपनी, CIM में प्राप्त वित्तीय विवरणों और लक्षित कंपनी के बारे में अपने अनुमानों के आधार पर मूल्यांकन करती है। यह मूल्यांकन डिस्काउंटेड कैश फ्लो (DCF) मॉडलिंग तथा ट्रेडिंग और लेनदेन तुलनीयों के विश्लेषण पर आधारित होता है। मूल्यांकन निर्णायक होता है, क्योंकि प्राइवेट इक्विटी फर्म को प्रक्रिया आगे बढ़ाने के लिए मूल्यांकन प्रस्तुत करना आवश्यक होता है।
6. रुचि की अभिव्यक्ति / गैर-बाध्यकारी प्रस्ताव
रुचि की अभिव्यक्ति (Expression of Interest) PE फर्म / संभावित क्रेता की ओर से गंभीर रुचि दर्शाने वाला औपचारिक प्रस्ताव है। EOI में PE फर्म द्वारा एक निश्चित मूल्यांकन का भुगतान करके विक्रेता का व्यवसाय अधिग्रहित करने की रुचि व्यक्त की जाती है। EOI में कंपनी द्वारा प्रस्तावित मूल्यांकन, उचित परिश्रम (ड्यू डिलिजेंस) की आवश्यकताएँ, अपेक्षित संक्रमण सहायता का प्रकार, लेन-देन की संरचना और अंतिम स्वीकृति के लिए आवश्यक अनुमोदन शामिल होते हैं। इसमें यह उल्लेख होता है कि यह प्रस्ताव दोनों पक्षों के लिए बाध्यकारी नहीं है।
7. डेटा रूम तक पहुँच प्रदान की गई
बैंकर जब बोली का चयन कर लेते हैं, तो वे संभावित अधिग्रहणकर्ताओं के लिए डेटा रूम खोलते हैं। डेटा रूम किसी भी प्रकार के डेटा के आदान-प्रदान और भंडारण के लिए एक वर्चुअल डेटा रूम होता है, जिसमें वित्तीय विवरण, कानूनी लेन-देन, सांगठनिक संरचना, विपणन योजना, कर्मचारी विवरण आदि शामिल होते हैं। इसका उद्देश्य यह है कि क्रेता भली-भाँति उचित परिश्रम (ड्यू डिलिजेंस) करके कंपनी की पूर्णता, सटीकता और क्षमताओं का सत्यापन करे।
8. प्रबंधन के साथ व्यक्तिगत बैठक
प्राइवेट इक्विटी लेन-देन की समय-सारणी के अगले चरण के रूप में, दोनों पक्षों के वरिष्ठ प्रबंधन प्रत्यक्ष रूप से मिलकर उन संभावित तालमेल-लाभों पर चर्चा करते हैं जो वे एक साथ ला सकते हैं, तथा लेन-देन के पश्चात उनकी भूमिकाओं आदि पर भी विचार करते हैं। इस बैठक में वे उचित परिश्रम (ड्यू डिलिजेंस) से संबंधित व्यापक बिंदुओं पर भी चर्चा करते हैं।
9. आशय पत्र
आशय पत्र (Letter of Intent) वह दस्तावेज़ है जिसमें क्रेता शेयर क्रय अनुबंध (SPA) के प्रमुख बिंदुओं को विक्रेता के समक्ष रेखांकित करता है। इसका समग्र उद्देश्य उन अभ्यावेदनों और वारंटियों की व्यापक समझ देना है जिनकी क्रेता अपेक्षा करता है। SPA का प्रारूपण समय-साध्य और महँगा कार्य है, इसलिए LOI का उद्देश्य विक्रेता को व्यापक शर्तों के लिए तैयार करना है।
10. अनन्य अवधि और अंतिम उचित परिश्रम (ड्यू डिलिजेंस)
प्राइवेट इक्विटी लेन-देन की समय-सारणी में सबसे महत्वपूर्ण चरणों में से एक विशिष्टता अवधि और अंतिम उचित परिश्रम (ड्यू डिलिजेंस) है। इस अवधि के दौरान संभावित क्रेताओं द्वारा निवेश बैंकरों से विशिष्टता का अनुरोध किया जाता है। विक्रेता से चर्चा के उपरांत बैंकर किसी एक क्रेता का चयन विशिष्ट वार्ता के लिए करते हैं और उचित परिश्रम प्रक्रिया को पूर्ण करते हैं।
11. आय की गुणवत्ता रिपोर्ट
आय गुणवत्ता रिपोर्ट एक स्वतंत्र तृतीय-पक्ष फर्म द्वारा तैयार की जाती है। राजस्व के विभाजन का विश्लेषण किया जाता है, जैसे उत्पाद एवं सेवा मिश्रण, भौगोलिक मिश्रण, ग्राहक मिश्रण आदि। वर्तमान प्रवृत्ति और भावी अनुमानों को समझने के लिए लागतों के विभिन्न विश्लेषण भी किए जाते हैं। लागतों को स्थिर या परिवर्तनशील लागत, आवर्ती या एकमुश्त लागत आदि के रूप में वर्गीकृत किया जाता है। उद्देश्य व्यवसाय की वास्तविक गुणवत्ता और ऐतिहासिक वित्तीय विवरणों की सटीकता का आकलन करना है।
12. अंतिम (निश्चित) अनुबंध: SPA / APA
शेयर क्रय अनुबंध (SPA) या परिसंपत्ति क्रय अनुबंध (APA) ऐसे विधिक दस्तावेज़ हैं जो दो कंपनियों के बीच विलय, अधिग्रहण, विनिवेश, संयुक्त उद्यम या किसी प्रकार के रणनीतिक गठबंधन हेतु हुए समझौते की शर्तों को अभिलिखित करते हैं। यह क्रेता और विक्रेता के बीच पारस्परिक रूप से बाध्यकारी अनुबंध है, जिसमें क्रय की जाने वाली परिसंपत्तियाँ, क्रय प्रतिफल, प्रतिनिधित्व एवं वारंटियाँ तथा समापन की शर्तें जैसे प्रावधान शामिल होते हैं। प्राइवेट इक्विटी लेन-देन की समय-सीमा के इस चरण में निवेश बैंकर की भूमिका यह सुनिश्चित करना है कि दोनों पक्ष परस्पर सहमति पर पहुँचें और सौदा संपन्न हो।
13. शेयरधारक अनुबंध एवं अन्य अनुबंध
शेयरधारक अनुबंध का प्रारूप तैयार हो जाने के बाद, अन्य अनुबंध और संलग्नक भी तैयार किए जाते हैं, जो अंतिम अनुबंध का अंग बनते हैं।
और पढ़ना चाहते हैं?
ऑक्सफ़ोर्ड हैंडबुक ऑफ
प्राइवेट इक्विटी
यूरोप में प्राइवेट इक्विटी और वेंचर कैपिटल
वित्तीय मॉडलिंग एवं मूल्यांकन