इन्वेस्टमेंट बैंकिंग
M&A
M&A प्रक्रिया का अवलोकन
विलय एवं अधिग्रहण (M&A) प्रक्रिया में कई चरण होते हैं और इसे पूरा होने में प्रायः 6 माह से लेकर कई वर्ष तक लग सकते हैं। आगे हम आरंभ से अंत तक अधिग्रहण प्रक्रिया की रूपरेखा प्रस्तुत करेंगे, अधिग्रहण के विभिन्न प्रकारों (रणनीतिक बनाम वित्तीय खरीद) का वर्णन करेंगे, सहक्रियाओं (हार्ड और सॉफ्ट सहक्रियाओं) के महत्व पर चर्चा करेंगे, और लेन-देन लागतों की पहचान करेंगे।
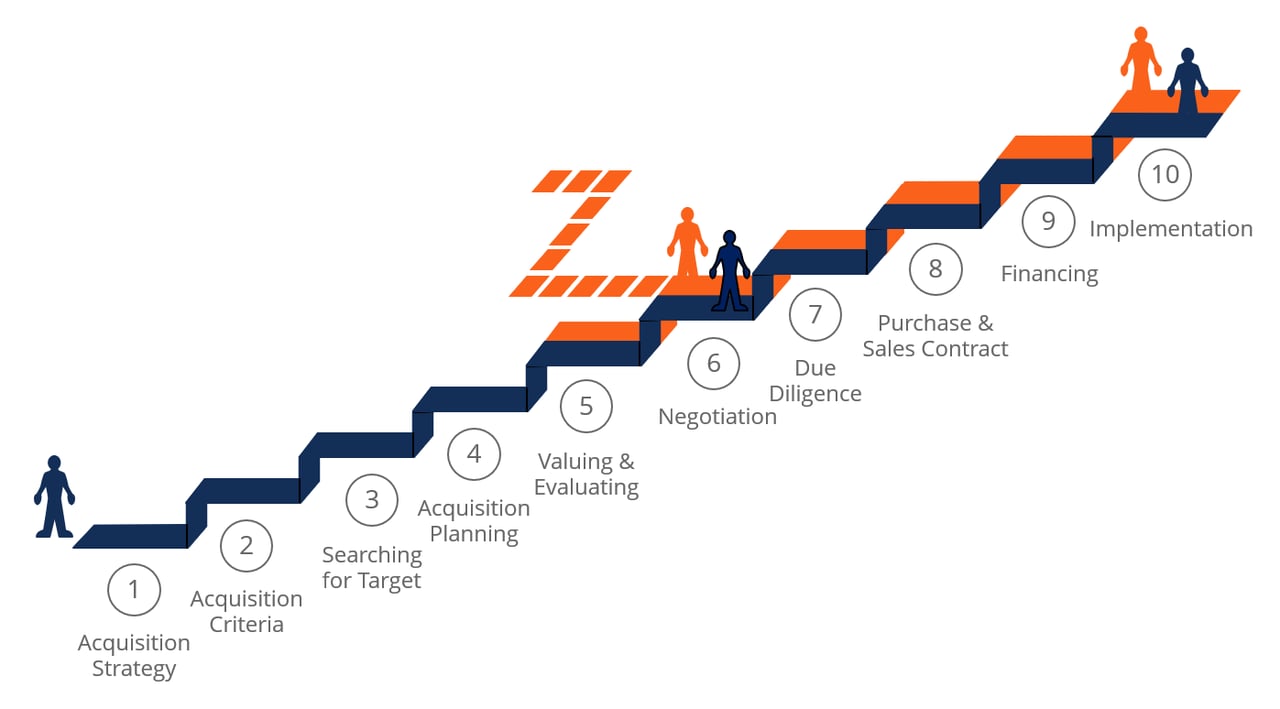
M&A की 10-चरणीय प्रक्रिया
यदि आप निवेश बैंकिंग या कॉर्पोरेट विकास में कार्यरत हैं, तो आपको अनुसरण हेतु एक M&A लेनदेन प्रक्रिया विकसित करनी होगी। हम इस प्रक्रिया के विभिन्न M&A चरणों पर अपने ग्राहकों को परामर्श देते हैं।
एक सामान्य 10-चरणीय M&A सौदा प्रक्रिया में निम्नलिखित शामिल हैं:
- अधिग्रहण रणनीति विकसित करें – एक उत्तम अधिग्रहण रणनीति विकसित करना इस बात पर निर्भर करता है कि अधिग्रहणकर्ता को अधिग्रहण से क्या प्राप्त करने की अपेक्षा है, अर्थात लक्ष्य कंपनी के अधिग्रहण का उसका व्यावसायिक प्रयोजन क्या है (जैसे उत्पाद श्रेणियों का विस्तार या नए बाज़ारों तक पहुँच)
- M&A खोज के मानदंड निर्धारित करें – संभावित लक्ष्य कंपनियों की पहचान के लिए प्रमुख मानदंड तय करना (जैसे लाभ मार्जिन, भौगोलिक स्थिति या ग्राहक आधार)
- संभावित अधिग्रहण लक्ष्यों की खोज – अधिग्रहणकर्ता अपने निर्धारित खोज मानदंडों के आधार पर संभावित लक्ष्य कंपनियों की खोज करता है और फिर उनका मूल्यांकन करता है
- अधिग्रहण की योजना आरंभ करें – अधिग्रहणकर्ता एक या अधिक ऐसी कंपनियों से संपर्क करता है जो उसके खोज मानदंडों को पूरा करती हैं और अच्छा मूल्य प्रदान करती प्रतीत होती हैं; प्रारंभिक वार्ताओं का उद्देश्य अधिक जानकारी प्राप्त करना और यह देखना है कि लक्षित कंपनी विलय या अधिग्रहण के प्रति कितनी अनुकूल है
- मूल्यांकन विश्लेषण करें – प्रारंभिक संपर्क और वार्ताएँ सफल रहने की स्थिति में, अधिग्रहणकर्ता लक्ष्य कंपनी से पर्याप्त जानकारी (वर्तमान वित्तीय विवरण आदि) उपलब्ध कराने का अनुरोध करता है, जिससे वह लक्ष्य का स्वतंत्र व्यवसाय के रूप में तथा उपयुक्त अधिग्रहण लक्ष्य के रूप में, दोनों दृष्टियों से, आगे मूल्यांकन कर सके
- वार्ता – लक्ष्य कंपनी के कई मूल्यांकन मॉडल तैयार करने के बाद अधिग्रहणकर्ता के पास एक उचित प्रस्ताव तैयार करने के लिए पर्याप्त जानकारी होनी चाहिए; प्रारंभिक प्रस्ताव प्रस्तुत किए जाने के बाद दोनों कंपनियाँ शर्तों पर अधिक विस्तार से वार्ता कर सकती हैं
- M&A उचित परिश्रम (ड्यू डिलिजेंस) – उचित परिश्रम (ड्यू डिलिजेंस) एक सर्वांगीण प्रक्रिया है जो प्रस्ताव स्वीकार किए जाने पर आरंभ होती है; इसका उद्देश्य लक्ष्य कंपनी के संचालन के प्रत्येक पहलू – उसके वित्तीय मापदंड, परिसंपत्तियाँ और देनदारियाँ, ग्राहक, मानव संसाधन आदि – की विस्तृत जाँच और विश्लेषण द्वारा लक्ष्य कंपनी के मूल्य के बारे में अधिग्रहणकर्ता के आकलन की पुष्टि अथवा सुधार करना है।
- क्रय एवं विक्रय अनुबंध – यह मानते हुए कि उचित परिश्रम (ड्यू डिलिजेंस) बिना किसी बड़ी समस्या या चिंता के पूर्ण हो जाता है, अगला चरण बिक्री के लिए अंतिम अनुबंध निष्पादित करना है; पक्षकार क्रय समझौते के प्रकार पर अंतिम निर्णय लेते हैं, चाहे वह परिसंपत्ति क्रय हो या शेयर क्रय
- अधिग्रहण के लिए वित्तपोषण रणनीति – अधिग्रहणकर्ता ने निस्संदेह इस सौदे के वित्तपोषण विकल्पों पर पहले ही विचार किया होगा, किंतु वित्तपोषण का विवरण सामान्यतः क्रय-विक्रय अनुबंध पर हस्ताक्षर के बाद ही अंतिम रूप लेता है
- अधिग्रहण का समापन और एकीकरण – अधिग्रहण सौदा संपन्न होता है, और लक्षित कंपनी तथा अधिग्रहणकर्ता की प्रबंधन टीमें दोनों फर्मों के विलय की प्रक्रिया पर मिलकर कार्य करती हैं
M&A सौदे की संरचना
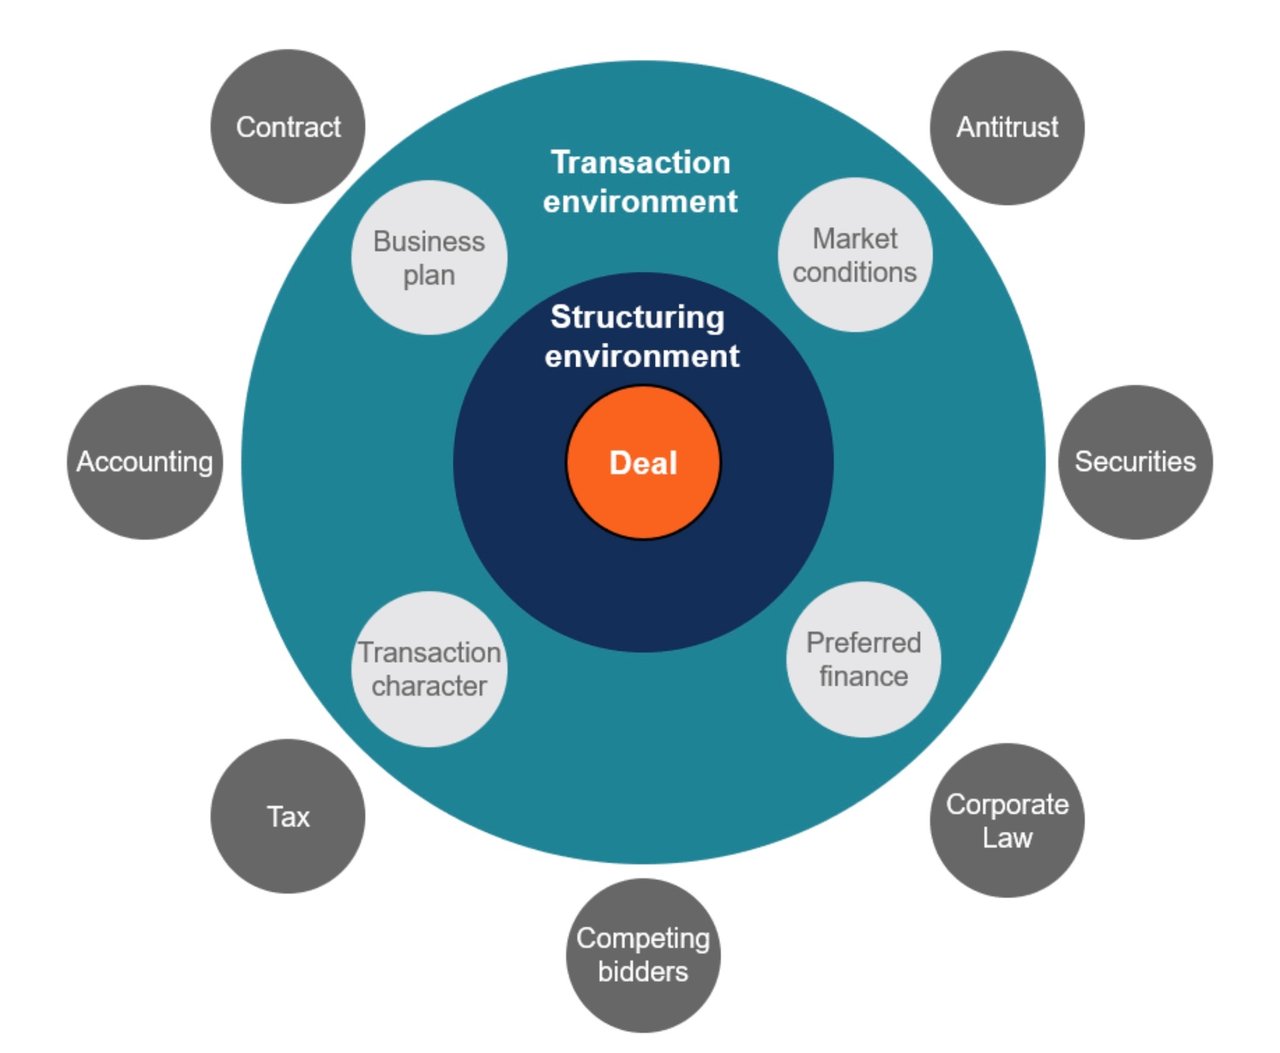
M&A प्रक्रिया के सबसे जटिल चरणों में से एक सौदे की उचित संरचना तय करना है। इसमें कई कारकों पर विचार करना आवश्यक होता है, जैसे
- प्रतिस्पर्धा (एंटीट्रस्ट) कानून,
- प्रतिभूति विनियम,
- कॉर्पोरेट कानून,
- प्रतिद्वंद्वी बोलीदाता,
- कर संबंधी निहितार्थ,
- लेखांकन संबंधी मुद्दे,
- बाज़ार की परिस्थितियाँ,
- वित्तपोषण के रूप, तथा
- M&A सौदे में ही विशिष्ट वार्ता-बिंदु।
डील की संरचना बनाते समय महत्वपूर्ण दस्तावेज़ टर्म शीट (जिसका उपयोग धन जुटाने के लिए किया जाता है) और लेटर ऑफ इंटेंट (LOI) हैं, जिसमें प्रस्तावित डील की मूल शर्तें निर्धारित की जाती हैं।
विलय एवं अधिग्रहण में प्रतिस्पर्धी बोलीदाता
अधिकांश अधिग्रहण प्रतिस्पर्धी या संभावित रूप से प्रतिस्पर्धी होते हैं। कंपनियों को लक्षित कंपनी का अधिग्रहण करने के लिए सामान्यतः "प्रीमियम" का भुगतान करना पड़ता है, जिसका अर्थ है प्रतिद्वंद्वी बोलीदाताओं से अधिक की पेशकश करना। प्रतिद्वंद्वी बोलीदाताओं से अधिक भुगतान को उचित ठहराने के लिए अधिग्रहणकर्ता कंपनी को अधिग्रहण से उन अन्य बोलीदाताओं की तुलना में अधिक लाभ प्राप्त करने में सक्षम होना चाहिए जो M&A प्रक्रिया में भाग ले रहे हैं (अर्थात अधिक सहक्रियाएँ उत्पन्न करना या लेन-देन के लिए अधिक सुदृढ़ रणनीतिक औचित्य होना)।
विलय एवं अधिग्रहण में रणनीतिक बनाम वित्तीय क्रेता
M&A सौदों में सामान्यतः दो प्रकार के अधिग्रहणकर्ता होते हैं: रणनीतिक और वित्तीय। रणनीतिक अधिग्रहणकर्ता अन्य कंपनियाँ होती हैं, प्रायः प्रत्यक्ष प्रतिस्पर्धी या निकटवर्ती उद्योगों में कार्यरत कंपनियाँ, जिनके मुख्य व्यवसाय में लक्षित कंपनी उपयुक्त रूप से समाहित हो सके। वित्तीय क्रेता संस्थागत क्रेता होते हैं, जैसे प्राइवेट इक्विटी फ़र्म, जो अधिग्रहण लक्ष्य का स्वामित्व तो चाहते हैं, किंतु उसका सीधा संचालन नहीं। वित्तीय क्रेता प्रायः अधिग्रहण के वित्तपोषण के लिए उत्तोलन (लीवरेज) का उपयोग करते हैं और लीवरेज्ड बायआउट (LBO) करते हैं।
विलय एवं अधिग्रहण का विश्लेषण
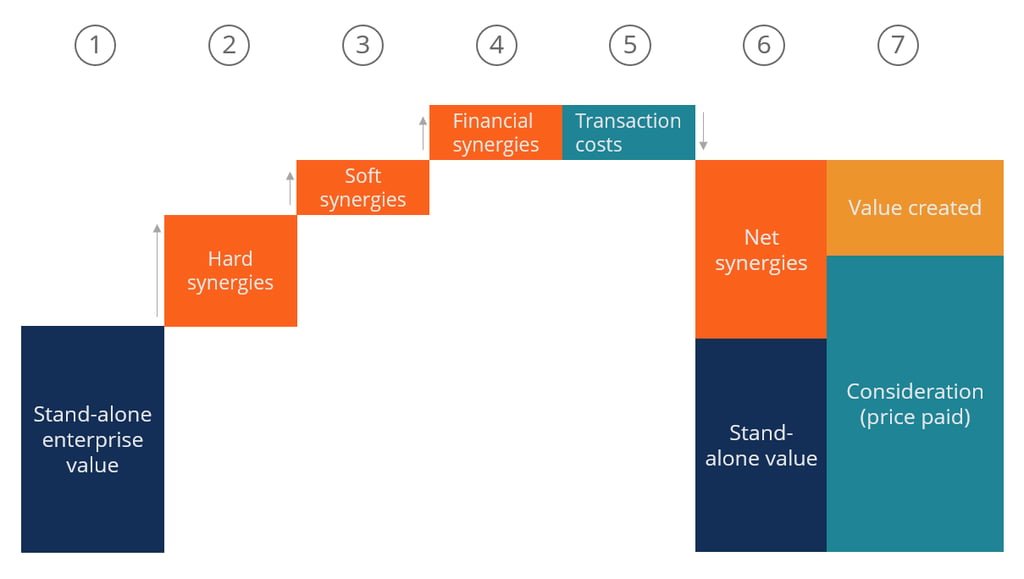
M&A प्रक्रिया के सबसे महत्वपूर्ण चरणों में से एक अधिग्रहण लक्ष्यों का विश्लेषण और मूल्यांकन है। इसमें सामान्यतः दो चरण होते हैं: लक्ष्य का स्वतंत्र आधार पर मूल्यांकन और सौदे से संभावित तालमेल (सिनर्जी) का मूल्यांकन।
तालमेल (सिनर्जी) का मूल्यांकन करते समय दो प्रकार के तालमेल पर विचार करना होता है: कठोर और कोमल। कठोर तालमेल विलय एवं अधिग्रहण प्रक्रिया पूर्ण होने के बाद प्राप्त होने वाली प्रत्यक्ष लागत बचत है। कठोर तालमेल, जिन्हें परिचालन तालमेल भी कहा जाता है, वे लाभ हैं जिनके विलय या अधिग्रहण से उत्पन्न होने की लगभग निश्चितता होती है – जैसे अधिग्रहणकर्ता और लक्ष्य कंपनियों के बीच अनावश्यक कार्मिकों की कटौती से होने वाली वेतन बचत। कोमल तालमेल, जो प्रायः राजस्व तालमेल होते हैं, वह राजस्व वृद्धि है जिसे अधिग्रहणकर्ता सौदा पूर्ण होने के बाद प्राप्त करने की आशा करता है। इन्हें "कोमल" इसलिए कहा जाता है क्योंकि इन लाभों की प्राप्ति "कठोर" तालमेल की लागत बचत जितनी सुनिश्चित नहीं होती।
और पढ़ना चाहते हैं?
विलय, अधिग्रहण
विनिवेश एवं अन्य पुनर्गठन
विलय और अधिग्रहण
A से Z तक
विलय, अधिग्रहण
एवं कॉर्पोरेट पुनर्संरचना