इन्वेस्टमेंट बैंकिंग
IPO
IPO प्रक्रिया क्या है?
प्रारंभिक सार्वजनिक निर्गम IPO प्रक्रिया वह है जिसमें पहले से असूचीबद्ध कोई कंपनी नई या मौजूदा प्रतिभूतियाँ बेचती है और उन्हें पहली बार जनता के सम्मुख प्रस्तुत करती है।
IPO से पूर्व किसी कंपनी को निजी माना जाता है, जिसमें शेयरधारकों की संख्या कम होती है और वे मान्यता प्राप्त निवेशकों (जैसे एंजेल निवेशक/वेंचर कैपिटलिस्ट और उच्च निवल संपत्ति वाले व्यक्ति) और/या प्रारंभिक निवेशकों (उदाहरणार्थ, संस्थापक, परिवार और मित्र) तक सीमित होते हैं।
IPO के बाद जारीकर्ता कंपनी किसी मान्यता प्राप्त स्टॉक एक्सचेंज पर सूचीबद्ध सार्वजनिक कंपनी बन जाती है। इसीलिए IPO को सामान्यतः “सार्वजनिक होना” (going public) भी कहा जाता है।
IPO प्रक्रिया का अवलोकन
यह मार्गदर्शिका इस प्रक्रिया में शामिल चरणों का विवरण देगी, जिसे पूर्ण होने में छह महीने से लेकर एक वर्ष से अधिक का समय लग सकता है।
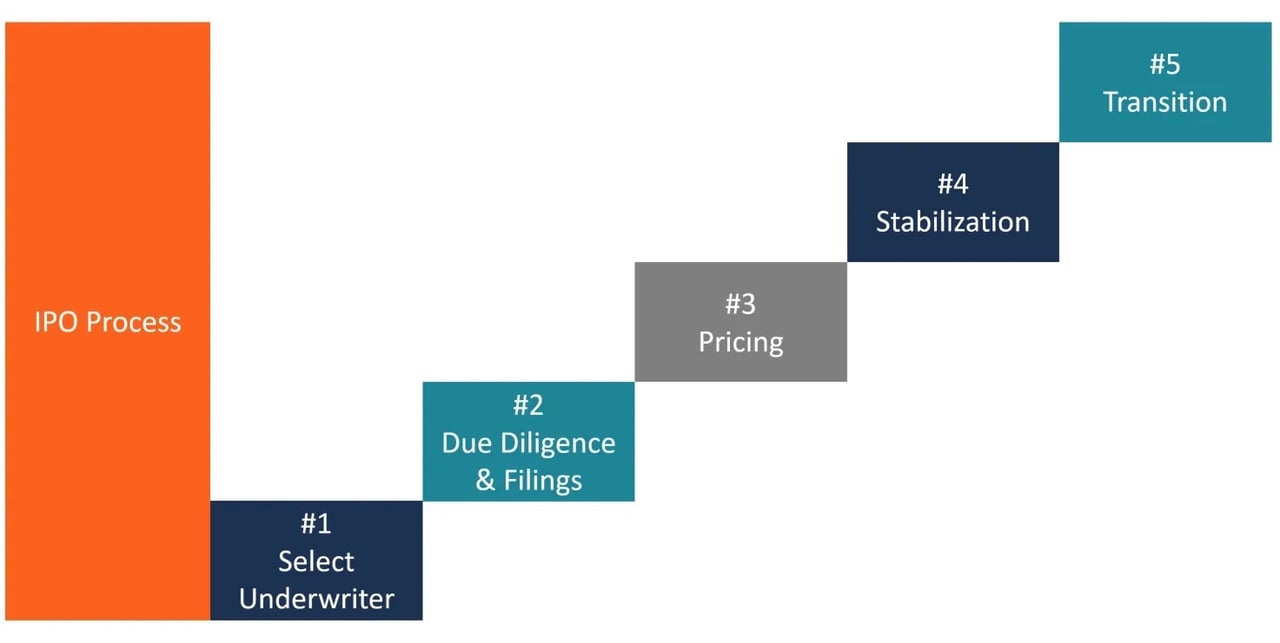
IPO प्रक्रिया के माध्यम से सार्वजनिक होने के लिए किसी कंपनी को जो चरण पूरे करने होते हैं, वे नीचे दिए गए हैं:
- बैंक चुनें
- उचित परिश्रम (ड्यू डिलिजेंस) और फाइलिंग
- मूल्य निर्धारण
- स्थिरीकरण
- संक्रमण
चरण 1: निवेश बैंक का चयन करें
IPO प्रक्रिया का पहला चरण यह है कि जारीकर्ता कंपनी अपने IPO पर परामर्श देने और अंडरराइटिंग सेवाएँ प्रदान करने के लिए किसी निवेश बैंक का चयन करती है। निवेश बैंक का चयन निम्नलिखित मानदंडों के अनुसार किया जाता है:
- प्रतिष्ठा
- शोध की गुणवत्ता
- उद्योग विशेषज्ञता
- वितरण, अर्थात् निवेश बैंक जारी की गई प्रतिभूतियाँ अधिक संस्थागत निवेशकों अथवा अधिक व्यक्तिगत निवेशकों तक पहुँचा सकता है या नहीं
- निवेश बैंक के साथ पूर्व संबंध
चरण 2: उचित परिश्रम (ड्यू डिलिजेंस) और विनियामक फाइलिंग
अंडरराइटिंग वह प्रक्रिया है जिसके माध्यम से एक निवेश बैंक (अंडरराइटर) जारीकर्ता कंपनी और निवेशक जनता के बीच ब्रोकर के रूप में कार्य करता है, ताकि जारीकर्ता कंपनी को अपने शेयरों का प्रारंभिक समूह बेचने में सहायता मिल सके। जारीकर्ता कंपनी के लिए निम्नलिखित अंडरराइटिंग व्यवस्थाएँ उपलब्ध हैं:
- पक्की प्रतिबद्धता: ऐसे समझौते के अंतर्गत अंडरराइटर विशिष्ट प्रस्ताव को क्रय करता है और शेयरों को निवेशक जनता को पुनः बेचता है। पक्की प्रतिबद्धता वाली अंडरराइटिंग व्यवस्था जारीकर्ता कंपनी को यह गारंटी देती है कि एक निश्चित राशि जुटाई जाएगी।
- सर्वोत्तम प्रयास अनुबंध: ऐसे अनुबंध के अंतर्गत, अंडरराइटर जारीकर्ता कंपनी के लिए जुटाई जाने वाली राशि की गारंटी नहीं देता। वह केवल कंपनी की ओर से प्रतिभूतियों की बिक्री करता है।
- सभी या कोई नहीं समझौता: जब तक प्रस्तावित सभी शेयर बेचे नहीं जा सकते, प्रस्ताव रद्द कर दिया जाता है।
- अंडरराइटरों का सिंडिकेट: सार्वजनिक निर्गमों का प्रबंधन एक अंडरराइटर (एकल-प्रबंधित) द्वारा या एकाधिक प्रबंधकों द्वारा किया जा सकता है। जब अनेक प्रबंधक हों, तो एक निवेश बैंक को प्रमुख अथवा बुक-रनिंग प्रबंधक के रूप में चुना जाता है। ऐसी व्यवस्था के अंतर्गत प्रमुख निवेश बैंक अन्य बैंकों के साथ रणनीतिक गठजोड़ बनाकर अंडरराइटरों का सिंडिकेट गठित करता है, और उनमें से प्रत्येक IPO का एक हिस्सा बेचता है। ऐसी व्यवस्था तब बनती है जब प्रमुख निवेश बैंक IPO के जोखिम को अनेक बैंकों में विविधीकृत करना चाहता है।
अंडरराइटर को निम्नलिखित दस्तावेज़ तैयार करने होते हैं:
एंगेजमेंट लेटर: एंगेजमेंट लेटर में सामान्यतः निम्नलिखित शामिल होते हैं:
- प्रतिपूर्ति खंड: यह खंड अनिवार्य करता है कि जारीकर्ता कंपनी को अंडरराइटर द्वारा किए गए सभी नकद-व्यय की प्रतिपूर्ति करनी होगी, भले ही IPO को उचित परिश्रम (ड्यू डिलिजेंस) चरण, पंजीकरण चरण या विपणन चरण के दौरान वापस ले लिया जाए।
- सकल स्प्रेड/अंडरराइटिंग डिस्काउंट: सकल स्प्रेड उस मूल्य को, जिस पर अंडरराइटर निर्गम खरीदता है, उस मूल्य से घटाकर निकाला जाता है जिस पर वह उसे बेचता है।
सकल स्प्रेड = अंडरराइटर द्वारा बेचे गए निर्गम का विक्रय मूल्य – अंडरराइटर द्वारा खरीदे गए निर्गम का क्रय मूल्य
मध्यम आकार के अमेरिकी IPO में सकल प्रसार (ग्रॉस स्प्रेड) सामान्यतः आगमों का लगभग 7% रहा है; बड़े निर्गमों में प्रसार कम होता है। सकल प्रसार का उपयोग अंडरराइटर को शुल्क चुकाने के लिए किया जाता है। यदि अंडरराइटरों का सिंडिकेट हो, तो प्रमुख अंडरराइटर को सकल प्रसार का 20% दिया जाता है। शेष प्रसार का 60%, जिसे “सेलिंग कन्सेशन” कहा जाता है, सिंडिकेट अंडरराइटरों के बीच उनके द्वारा बेचे गए निर्गमों की संख्या के अनुपात में बाँटा जाता है। सकल प्रसार का शेष 20% अंडरराइटिंग व्यय (उदाहरणार्थ, रोडशो व्यय, अंडरराइटिंग सलाहकार आदि) को वहन करता है।
आशय पत्र: आशय पत्र में सामान्यतः निम्नलिखित जानकारी होती है:
- जारीकर्ता कंपनी के साथ अंडरराइटिंग अनुबंध करने की अंडरराइटर की प्रतिबद्धता
- जारीकर्ता कंपनी अंडरराइटर को सभी प्रासंगिक जानकारी उपलब्ध कराने के लिए प्रतिबद्ध है और इस प्रकार सभी उचित परिश्रम (ड्यू डिलिजेंस) प्रयासों में पूर्ण सहयोग करेगी।
- जारीकर्ता कंपनी द्वारा अंडरराइटर को 15% ओवरअलॉटमेंट विकल्प प्रदान करने का करार।
आशय पत्र में अंतिम प्रस्ताव मूल्य का उल्लेख नहीं है।
अंडरराइटिंग अनुबंध: आशय पत्र प्रतिभूतियों के मूल्य निर्धारण तक प्रभावी रहता है, जिसके बाद अंडरराइटिंग अनुबंध निष्पादित किया जाता है। उसके पश्चात अंडरराइटर संविदात्मक रूप से बाध्य होता है कि वह निर्गम को कंपनी से एक निर्दिष्ट मूल्य पर खरीदे।
पंजीकरण विवरण (रजिस्ट्रेशन स्टेटमेंट): पंजीकरण विवरण में IPO से संबंधित जानकारी, कंपनी के वित्तीय विवरण, प्रबंधन की पृष्ठभूमि, अंदरूनी व्यक्तियों की धारिताएँ, कंपनी के समक्ष आई कोई भी कानूनी समस्याएँ, तथा स्टॉक एक्सचेंज में सूचीबद्ध होने के बाद जारीकर्ता कंपनी द्वारा प्रयुक्त किए जाने वाले टिकर प्रतीक का उल्लेख होता है। SEC के अनुसार, निर्गम के विवरण पर सहमति बन जाने के बाद जारीकर्ता कंपनी और उसके अंडरराइटरों को पंजीकरण विवरण दाखिल करना आवश्यक है।
पंजीकरण विवरण के दो भाग होते हैं:
- प्रॉस्पेक्टस: यह जारी की गई प्रतिभूति खरीदने वाले प्रत्येक निवेशक को उपलब्ध कराया जाता है
- निजी फ़ाइलिंग: इसमें वह जानकारी शामिल है जो निरीक्षण हेतु SEC को प्रदान की जाती है, किंतु जनता के लिए उपलब्ध कराया जाना आवश्यक नहीं है
पंजीकरण विवरण यह सुनिश्चित करता है कि निवेशकों को प्रतिभूतियों के बारे में पर्याप्त और विश्वसनीय जानकारी उपलब्ध हो। SEC प्रकटीकरण के लिए फाइलिंग की समीक्षा करता है; वह प्रस्ताव की गुणवत्ता को अनुमोदित नहीं करता।
रेड हेरिंग दस्तावेज़: शीतलन अवधि (कूलिंग-ऑफ पीरियड) के दौरान, अंडरराइटर एक प्रारंभिक प्रॉस्पेक्टस तैयार करता है, जिसमें प्रभावी तिथि और प्रस्ताव मूल्य को छोड़कर निर्गमकर्ता कंपनी का विवरण होता है। रेड हेरिंग दस्तावेज़ तैयार हो जाने के बाद, निर्गमकर्ता कंपनी और अंडरराइटर शेयरों का विपणन सार्वजनिक निवेशकों के समक्ष करते हैं। प्रायः अंडरराइटर संस्थागत निवेशकों के समक्ष शेयरों का विपणन करने और शेयरों की माँग का आकलन करने के लिए रोडशो (जिन्हें डॉग एंड पोनी शो कहा जाता है – जो 3 से 4 सप्ताह तक चलते हैं) आयोजित करते हैं।
चरण 3: मूल्य निर्धारण
जब SEC पंजीकरण विवरण को प्रभावी घोषित करने के लिए तैयार हो जाता है, तब प्रभावी तिथि निर्धारित की जाती है। प्रभावी तिथि से एक दिन पहले, जारीकर्ता कंपनी और अंडरराइटर प्रस्ताव मूल्य (अर्थात वह मूल्य जिस पर जारीकर्ता कंपनी शेयर बेचेगी) और बेचे जाने वाले शेयरों की सटीक संख्या निर्धारित करते हैं। प्रस्ताव मूल्य का निर्धारण अत्यंत महत्वपूर्ण है, क्योंकि यही वह मूल्य है जिस पर जारीकर्ता कंपनी अपने लिए पूंजी जुटाती है। प्रस्ताव मूल्य को निम्नलिखित कारक प्रभावित करते हैं:
- रोडशो की सफलता/विफलता (जैसा कि ऑर्डर बुक में दर्ज है)
- कंपनी का लक्ष्य
बाज़ार अर्थव्यवस्था की स्थिति में IPO का मूल्य प्रायः कम रखा जाता है ताकि निर्गम सार्वजनिक निवेशकों द्वारा पूरी तरह अभिदत्त/अधिक अभिदत्त हो जाए, भले ही इसके परिणामस्वरूप निर्गमकर्ता कंपनी को अपने शेयरों का पूरा मूल्य प्राप्त न हो। यदि IPO का मूल्य कम रखा गया हो, तो IPO के निवेशक प्रस्ताव के दिन शेयर मूल्य में वृद्धि की अपेक्षा करते हैं। इससे निर्गम की माँग बढ़ती है। कम मूल्य निर्धारण निवेशकों को IPO में निवेश के जोखिम की क्षतिपूर्ति करता है। जिस प्रस्ताव में दो से तीन गुना अधिक अभिदान हो, उसे “अच्छा IPO” माना जाता है।
चरण 4: स्थिरीकरण
निर्गम को बाज़ार में लाए जाने के बाद, अंडरराइटर को विश्लेषक सिफ़ारिशें प्रदान करनी होती हैं, बाज़ार-पश्चात स्थिरीकरण करना होता है और जारी किए गए शेयर के लिए बाज़ार निर्मित करना होता है। आदेशों के असंतुलन की स्थिति में अंडरराइटर प्रस्ताव मूल्य पर अथवा उससे नीचे शेयर खरीदकर बाज़ार-पश्चात स्थिरीकरण करता है। स्थिरीकरण केवल सीमित अवधि के लिए और कठोर नियमों के भीतर अनुमत है – अमेरिका में Regulation M के अंतर्गत, EU में Market Abuse Regulation के अंतर्गत – उदाहरणार्थ, स्थिरीकरण बोलियाँ प्रस्ताव मूल्य से अधिक नहीं हो सकतीं।
चरण 5: बाज़ार प्रतिस्पर्धा की ओर संक्रमण
IPO प्रक्रिया का अंतिम चरण, अर्थात बाज़ार प्रतिस्पर्धा में संक्रमण, तब आरंभ होता है जब शोध संबंधी “शांत अवधि” समाप्त होती है – अमेरिका में FINRA नियम 2241 के अंतर्गत भाग लेने वाले अंडरराइटरों के लिए IPO के 10 दिन बाद। इस अवधि के दौरान, निवेशक अपने शेयरों के संबंध में सूचना के लिए अपेक्षित प्रकटीकरणों और प्रॉस्पेक्टस पर निर्भर रहने से बाज़ार शक्तियों पर निर्भर रहने की ओर बढ़ते हैं। उसके पश्चात अंडरराइटरों के विश्लेषक जारीकर्ता कंपनी की आय और मूल्यांकन के अनुमान प्रकाशित कर सकते हैं। इस प्रकार, निर्गम पूर्ण होने के बाद अंडरराइटर सलाहकार और मूल्यांकनकर्ता की भूमिकाएँ ग्रहण करता है।
सफल IPO प्रक्रिया का मूल्यांकन करने वाले मापदंड
IPO के प्रदर्शन के आकलन के लिए निम्नलिखित मापदंडों का उपयोग किया जाता है:
- बाज़ार-पश्चात प्रदर्शन: पहले दिन और 30 दिनों के बाद शेयर का मूल्य, प्रस्ताव मूल्य की तुलना में।
- बाज़ार पूंजीकरण = शेयर मूल्य x कंपनी के कुल बकाया शेयरों की संख्या
- बुक की गुणवत्ता और तरलता: ऑर्डर बुक का अभिदान स्तर और आफ्टरमार्केट में ट्रेडिंग मात्रा।
क्या आप और पढ़ना चाहते हैं?
IPO नियोजन
अंतरराष्ट्रीय और अमेरिकी
प्रारंभिक सार्वजनिक निर्गम
आईपीओ की कार्यप्रणाली और प्रदर्शन (ePub)