बैंकिंग सेवाएँ
भुगतान एवं अंतरण
निपटान प्रणालियाँ, भुगतान नेटवर्क और वे संदेश जिनसे बैंकों के बीच धन का अंतरण होता है।
अंतरण सीमाएँ
1. RTGS (T2 / Fedwire / CHAPS)
उद्देश्य: उच्च-मूल्य, समय-संवेदनशील भुगतान
निपटान: केंद्रीय बैंक मुद्रा में, रीयल-टाइम और अंतिम
- अधिकतम राशि: कोई ऊपरी सीमा नहीं (सैद्धांतिक रूप से ∞)
- न्यूनतम राशि: प्रायः ≥ EUR 100,000 (नीतिगत, प्रणालीगत नहीं)
- सामान्य उपयोग: अंतर-बैंक, M&A, ट्रेज़री, मार्जिन
- विफलता का जोखिम: लगभग शून्य
T2 में कोई सीमा नहीं है। एकमात्र बाधाएँ निपटान खाते में तरलता और बैंक की ऋण नीति हैं।
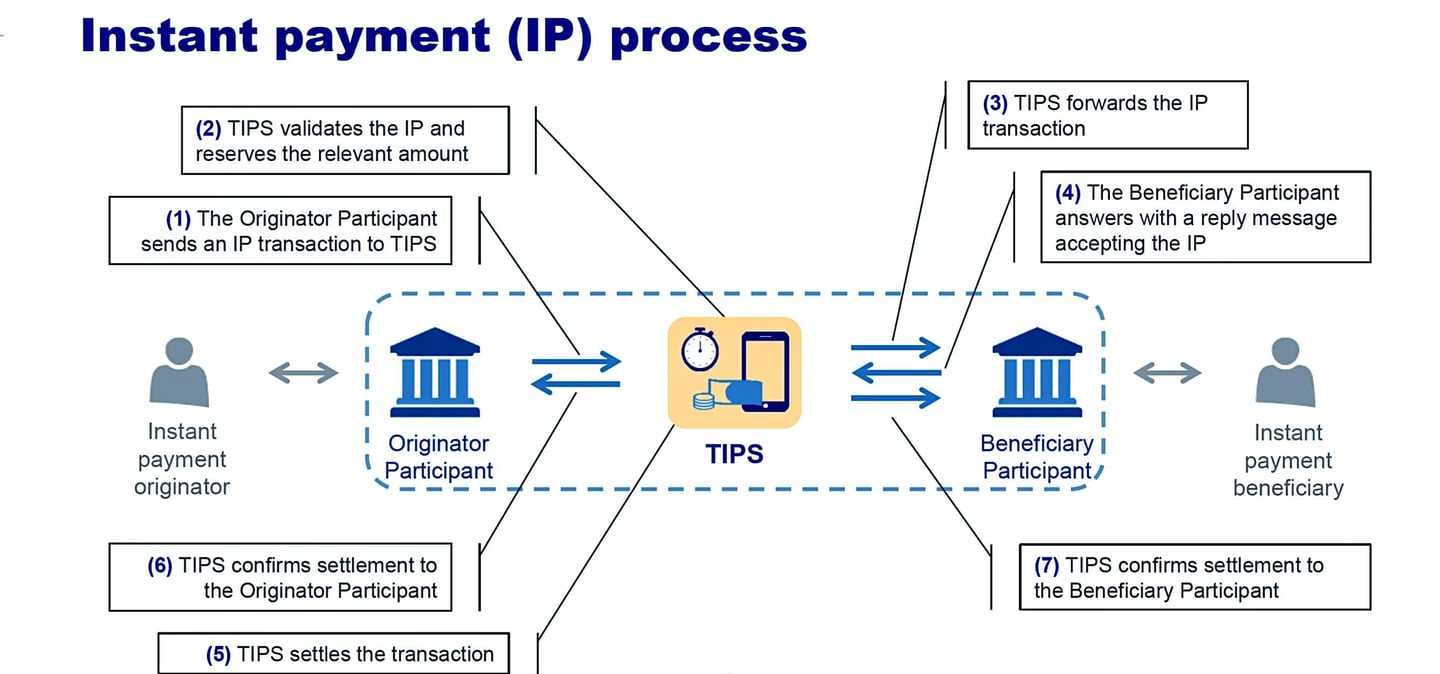
2. TIPS (TARGET Instant Payment Settlement)
उद्देश्य: पैन-यूरोपीय तत्काल खुदरा भुगतान
निपटान: केंद्रीय बैंक मुद्रा, 24/7
- अधिकतम राशि: अक्टूबर 2025 से योजना-व्यापी कोई सीमा नहीं
- न्यूनतम राशि: EUR 0.01
- गति: <10 सेकंड
- विफलता जोखिम: निम्न (चलनिधि पर निर्भर)
अक्टूबर 2025 तक SCT Inst योजना में भुगतानों की सीमा EUR 100,000 थी; यह सीमा हटा दी गई है, और अब बैंक अपनी सीमाएँ स्वयं निर्धारित करते हैं।
3. SWIFT (ISO 20022 pacs.008, सीमा-पार)
उद्देश्य: वैश्विक कॉरेस्पोंडेंट बैंकिंग
निपटान: वाणिज्यिक बैंक मुद्रा
- अधिकतम राशि: कोई (सैद्धांतिक) प्रणालीगत सीमा नहीं
- बैंक सीमाएँ: प्रत्येक बैंक द्वारा अलग-अलग निर्धारित
- गति: उसी दिन से लेकर कई दिनों तक
- विफलता जोखिम: मध्यम (कॉरेस्पोंडेंट, अनुपालन)
SWIFT केवल संदेश-प्रेषण प्रणाली है, निपटान प्रणाली नहीं। सीमाएँ पूर्णतः बैंक की जोखिम सहनशीलता और संबंधित कॉरिडोर पर निर्भर करती हैं।
4. SEPA क्रेडिट ट्रांसफर (SCT)
उद्देश्य: खुदरा एवं कॉर्पोरेट EUR भुगतान
निपटान: आस्थगित निवल निपटान
- अधिकतम राशि: योजना की कोई सीमा नहीं
- बैंक सीमाएँ: प्रत्येक बैंक द्वारा अलग-अलग निर्धारित
- गति: उसी दिन / अगले कार्य दिवस
- विफलता जोखिम: निम्न
SCT तकनीकी रूप से बहुत बड़ी राशियों की अनुमति देता है। बैंक प्रायः AML कारणों से लचीली (सॉफ्ट) सीमाएँ लागू करते हैं।
5. SEPA इंस्टेंट क्रेडिट ट्रांसफर (SCT Inst / SEPA Instant)
प्रयोजन: तत्काल EUR खुदरा भुगतान
निपटान: TIPS या समकक्ष CSM
- अधिकतम राशि | अक्टूबर 2025 से योजना स्तर पर कोई सीमा नहीं
- न्यूनतम राशि | EUR 0.01
- गति | ≤10 सेकंड
- विफलता जोखिम | निम्न
EPC ने 2025 की नियम-पुस्तिका के साथ योजना की अधिकतम सीमा हटा दी; फिर भी अनेक बैंक अब भी कम आंतरिक सीमाएँ लागू करते हैं।
6. RTP (US – द क्लियरिंग हाउस रियल-टाइम पेमेंट्स)
उद्देश्य: अमेरिकी तत्काल भुगतान
निपटान: पूर्व-वित्तपोषित खाते
- अधिकतम राशि | USD 10,000,000 (फ़रवरी 2025 से)
- न्यूनतम राशि | USD 0.01
- गति | सेकंड
- विफलता जोखिम | निम्न
नेटवर्क सीमा TCH द्वारा निर्धारित है। FedNow ने नवंबर 2025 में अपनी नेटवर्क सीमा बढ़ाकर USD 10 मिलियन कर दी; बैंक इससे कम सीमाएँ निर्धारित कर सकते हैं।
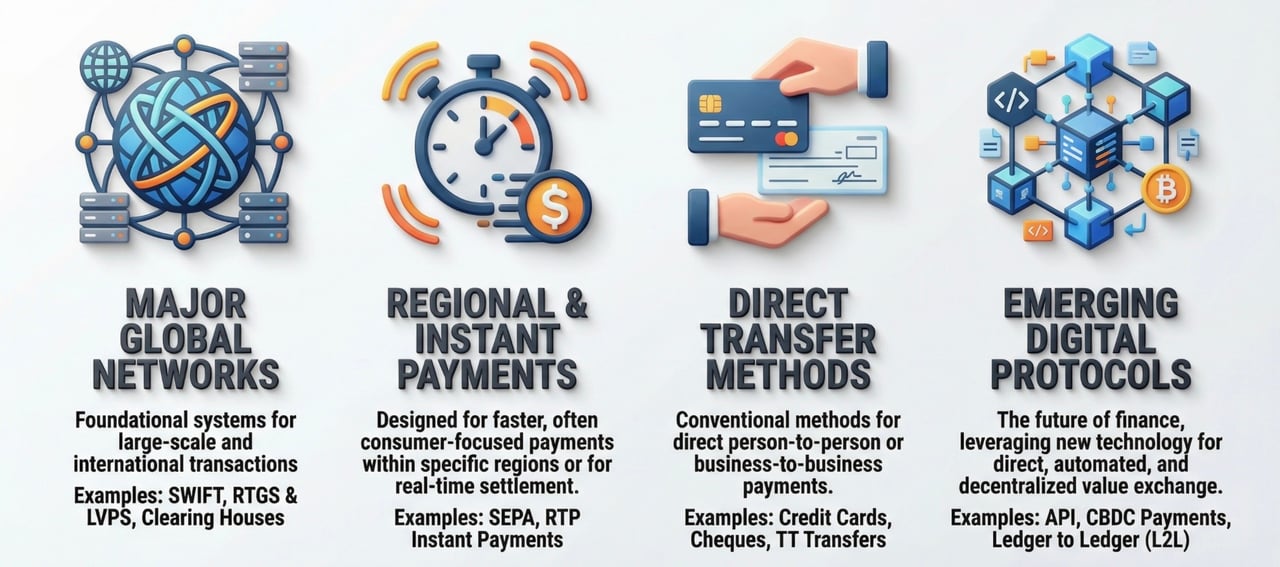
आप अपने खातों में निम्नलिखित माध्यमों से मुद्रा अंतरण प्राप्त कर सकते हैं:
SEPA-SCT, T2 (पूर्व में TARGET2), TIPS, Fedwire, CHIPS, KTT (कॉरेस्पोंडेंट बैंकों के माध्यम से निधि अंतरण तथा pacs.009) और अनेक तात्कालिक भुगतान प्रणालियाँ
हमारी समूह कंपनी IFC और हमारे कॉरेस्पोंडेंट खातों के माध्यम से आस्थगित निपटान प्रणालियाँ
T2S, Clearstream, Euroclear, DTC के माध्यम से प्रतिभूतियाँ
RTGS, ACH/SEPA के माध्यम से निपटान और
SWIFT pacs.008/pacs.009, Swiftnet Instant, SWIFT gpi UETR, FX4Cash
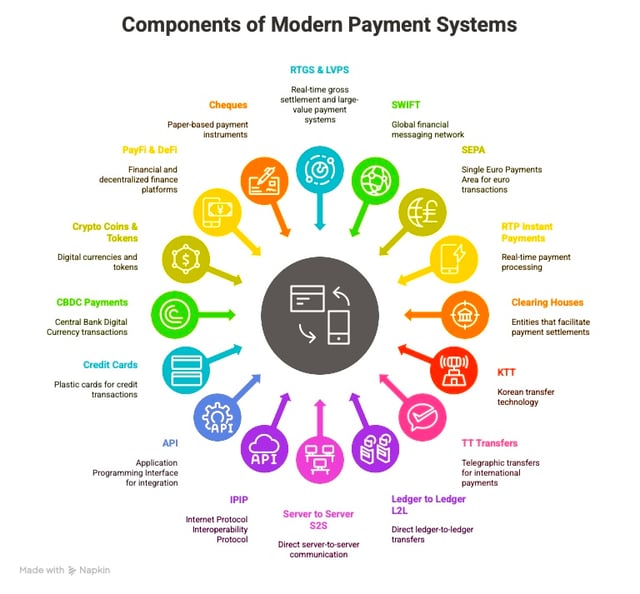

बैंक निधियों का अंतरण कैसे करते हैं?
- कॉरेस्पोंडेंट बैंकिंग ट्रांसफ़र का संपूर्ण विवरण देखने के लिए कृपया यहाँ क्लिक करें।
- तात्कालिक भुगतान प्रणालियों की संपूर्ण जानकारी के लिए कृपया यहाँ क्लिक करें।
- RTGS प्रणाली का संपूर्ण विवरण देखने के लिए कृपया यहाँ क्लिक करें।
क्लियरिंग प्रक्रिया
क्लियरिंग प्रक्रिया वित्तीय लेन-देन के निपटान का एक महत्वपूर्ण चरण है, जो यह सुनिश्चित करती है कि लेन-देन में शामिल पक्ष सुरक्षित रहें और लेन-देन सुचारु रूप से पूर्ण हो। क्लियरिंग में निम्नलिखित चरण शामिल हैं:
लेनदेन संबंधी जानकारी का आदान-प्रदान:
- प्रेषक और प्राप्तकर्ता बैंक लेन-देन का विवरण, जैसे राशि, खाता संख्याएँ और अन्य प्रासंगिक जानकारी, आपस में साझा करते हैं-
- लेन-देन का नेटिंग: संयुक्त राज्य अमेरिका के ऑटोमेटेड क्लियरिंग हाउस (ACH) जैसे क्लियरिंग हाउस बैंकों के बीच मध्यस्थ के रूप में कार्य करते हुए इस प्रक्रिया को सुगम बनाते हैं। वे एक बैंक द्वारा दूसरे बैंक को देय निवल राशि की गणना करते हैं, जिससे किसी एक दिन में हस्तांतरित होने वाली राशियाँ न्यूनतम रहती हैं।
- सत्यापन: क्लियरिंग हाउस निर्देशों का सत्यापन करता है और लेन-देन का विवरण दर्ज करता है
- अपवाद प्रबंधन: अस्वीकृत या विवादित मदों को प्रणाली के नियमों के अनुसार लौटाया या उनकी जाँच की जाती है
निपटान प्रक्रिया
निपटान प्रक्रिया क्लियरिंग प्रक्रिया के पश्चात होती है और इसमें बैंकों के बीच निधियों का वास्तविक अंतरण शामिल होता है। निपटान प्रक्रिया के मुख्य चरण इस प्रकार हैं:
- अभिलेखों का मिलान: बैंक एक बैंक द्वारा दूसरे बैंक को देय शुद्ध राशि निर्धारित करने के लिए अपने अभिलेखों का मिलान करते हैं
- निधियों का अंतरण: बकाया शेष राशियों का निपटान करने के लिए बैंक केंद्रीय बैंकों या अन्य वित्तीय संस्थानों में रखे गए खातों के बीच निधियों का अंतरण करते हैं
- निपटान की पुष्टि: जब कोई लेन-देन क्लियर हो जाता है और निधियाँ उपलब्ध हो जाती हैं, तब निपटान बैंक व्यापारी को निपटान की पुष्टि प्रदान करता है
भुगतान नेटवर्क एवं मध्यस्थ
भुगतान नेटवर्क और मध्यवर्ती संस्थाएँ क्लियरिंग तथा निपटान प्रक्रियाओं को सुगम बनाने में महत्वपूर्ण भूमिका निभाती हैं। भुगतान नेटवर्क और मध्यवर्ती संस्थाओं के कुछ उदाहरण इस प्रकार हैं:
- क्लियरिंग हाउस: स्वतंत्र संगठन, जैसे संयुक्त राज्य अमेरिका में ACH, जो बैंकों के बीच मध्यस्थ के रूप में कार्य करके क्लियरिंग प्रक्रिया को सुगम बनाते हैं
- केंद्रीय बैंक प्रणालियाँ (RTGS): ये बैंकों के बीच भुगतानों का केंद्रीय बैंक मुद्रा में पृथक रूप से और अंतिमता के साथ निपटान करती हैं
- मध्यवर्ती बैंक: ये बैंक जारीकर्ता बैंक और प्राप्तकर्ता बैंक के बीच, प्रायः अलग-अलग देशों में, मध्यस्थ के रूप में कार्य करते हैं ताकि अंतरराष्ट्रीय वायर अंतरण सुगम हो सकें
सारांशतः, समाशोधन और निपटान प्रक्रियाओं में लेन-देन की सूचना का आदान-प्रदान, निधियों का सत्यापन, अभिलेखों का समाधान और बैंकों के बीच निधियों का वास्तविक अंतरण शामिल हैं। भुगतान नेटवर्क और मध्यस्थ, जैसे समाशोधन गृह तथा मध्यस्थ बैंक या केंद्रीय बैंक, इन प्रक्रियाओं को सुगम बनाने में महत्वपूर्ण भूमिका निभाते हैं।
क्लियरिंग और निपटान प्रक्रियाएँ वित्तीय नियामकों की निगरानी के अधीन हैं। नियामक यह सुनिश्चित करने में महत्वपूर्ण भूमिका निभाते हैं कि ये प्रक्रियाएँ सुरक्षित, सुदृढ़ और कुशल हों।
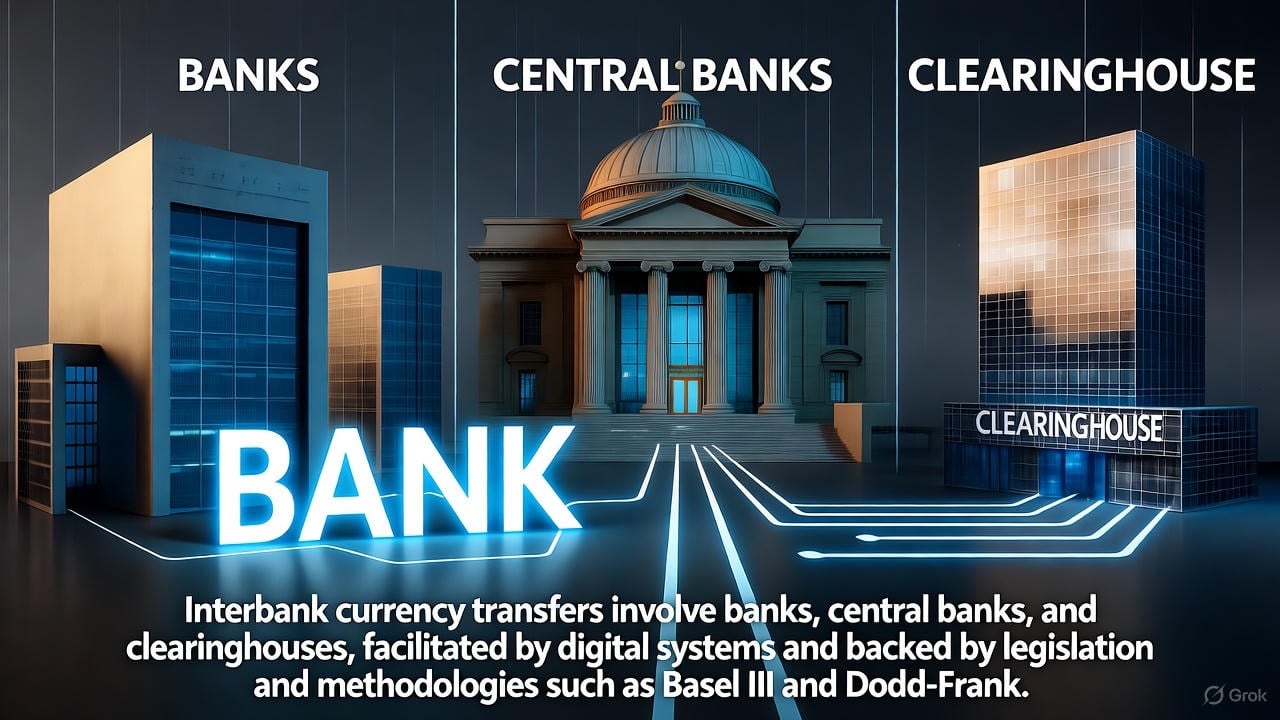
अंतर-बैंक मुद्रा अंतरण
बैंक मुख्यतः ऋण देने की प्रक्रिया के माध्यम से मुद्रा का सृजन करते हैं, जिसमें वे ऋण (जैसे लोन या बंधक) जारी करते हैं जो वित्तीय प्रणाली में नई जमाराशियों के रूप में परिवर्तित हो जाते हैं। इसे प्रायः “शून्य से” मुद्रा सृजन कहा जाता है, क्योंकि इसके लिए भौतिक नकदी भंडार की आवश्यकता नहीं होती; यह लेखा प्रविष्टियों और बैंकिंग प्रणाली में विश्वास पर आधारित है। बैंकों के बीच मुद्रा अंतरण के संबंध में, जैसे अंतर-बैंक भुगतान या निपटान में, इन अंतरणों की स्वीकृति केवल संपार्श्विक की गुणवत्ता या भेजने वाले बैंक की “साख” पर नहीं, बल्कि विश्वास, विनियामक ढाँचों और स्थापित प्रणालियों के संयोजन पर निर्भर करती है। यह प्रक्रिया कैसे कार्य करती है, इसका विस्तृत विवरण इस प्रकार है:
1. अंतर-बैंक विश्वास और प्रतिष्ठा
- बैंक की प्रतिष्ठा और ऋण-पात्रता: यद्यपि बैंक के “सुनाम” की भूमिका होती है, यह केवल बोलचाल के अर्थ में प्रतिष्ठा का विषय नहीं है। बैंक अत्यंत विनियमित परिवेश में कार्य करते हैं, जहाँ उनकी ऋण-पात्रता की निगरानी विनियामकों, केंद्रीय बैंकों और प्रतिपक्षों द्वारा की जाती है। अंतर-बैंक लेनदेन में किसी बैंक की भागीदारी उसकी कथित स्थिरता पर निर्भर करती है, जिसका आकलन पूंजी अनुपातों, तनाव परीक्षणों और Basel III जैसे विनियमों के अनुपालन के माध्यम से किया जाता है।
- जोखिम आकलन: प्राप्तकर्ता बैंक अन्य बैंकों से अंतरण स्वीकार करने के जोखिम का आकलन करते हैं। इसे प्रायः मानकीकृत प्रोटोकॉल और विश्वसनीय मध्यस्थों (जैसे केंद्रीय बैंक या क्लियरिंगहाउस) की भागीदारी से कम किया जाता है। कमज़ोर संपार्श्विक अथवा जोखिमपूर्ण तुलन-पत्र वाले बैंक को अधिक जाँच, अधिक लागत (जैसे अंतर-बैंक ऋण में उच्च ब्याज दरें) या कुछ लेनदेन से बहिष्करण का सामना करना पड़ सकता है।
2. केंद्रीय बैंक आरक्षित निधियाँ एवं निपटान प्रणालियाँ
- केंद्रीय बैंक आरक्षित निधियाँ: अंतर-बैंक अंतरण, विशेषकर बड़े अंतरण, सामान्यतः उन खातों के माध्यम से निपटाए जाते हैं जो बैंक केंद्रीय बैंक में रखते हैं (जैसे अमेरिका में फ़ेडरल रिज़र्व, या यूरो क्षेत्र में यूरोसिस्टम का T2)। इन आरक्षित निधियों को "आधार मुद्रा" माना जाता है और ये मुद्रा का सबसे सुरक्षित रूप हैं, क्योंकि ये केंद्रीय बैंक की प्रत्यक्ष देयताएँ हैं। जब बैंक A, बैंक B को धन अंतरित करता है, तो अंतरण का निपटान प्रायः केंद्रीय बैंक में उनके खातों के बीच आरक्षित निधियों को स्थानांतरित करके किया जाता है। इससे प्राप्तकर्ता बैंक द्वारा अंतरण की स्वीकृति सुनिश्चित होती है, क्योंकि केंद्रीय बैंक की आरक्षित निधियाँ जोखिम-मुक्त और सार्वभौमिक रूप से स्वीकार्य होती हैं।
- रीयल-टाइम ग्रॉस सेटलमेंट (RTGS): कई देश बड़ी राशि के अंतर-बैंक अंतरणों के लिए RTGS प्रणालियों का उपयोग करते हैं (जैसे अमेरिका में Fedwire, यूरो क्षेत्र में T2)। ये प्रणालियाँ प्रत्येक भुगतान का निपटान तत्काल, अंतिम और अप्रतिसंहरणीय रूप से करती हैं – परंतु केवल तभी जब भेजने वाले बैंक के पास निधियाँ हों या संपार्श्विक-समर्थित इंट्राडे क्रेडिट उपलब्ध हो। निपटान हो जाने के बाद, भेजने वाले बैंक की बाद की स्थिति चाहे जो भी हो, भुगतान विफल नहीं हो सकता।
3. क्लियरिंगहाउस और नेटिंग
- क्लियरिंगहाउस: जिन लेनदेनों का निपटान सीधे केंद्रीय बैंक के भंडार के माध्यम से नहीं होता (जैसे छोटे भुगतान या बैच लेनदेन), उनके लिए अमेरिका में CHIPS (क्लियरिंग हाउस इंटरबैंक पेमेंट्स सिस्टम) या यूरो क्षेत्र में EURO1 जैसे क्लियरिंगहाउस प्रक्रिया को सुगम बनाते हैं; SWIFT संदेश वहन करता है, किंतु क्लियरिंग या निपटान नहीं करता। क्लियरिंगहाउस बैंकों के बीच दायित्वों का नेटिंग करते हैं, जिससे अंतरित किए जाने वाले भंडार की वास्तविक राशि घट जाती है। वे सदस्यता के कड़े मानदंड भी लागू करते हैं, ताकि केवल साख-योग्य बैंक ही भाग लें।
- संपार्श्विक आवश्यकताएँ: कुछ मामलों में क्लियरिंगहाउस बैंकों से संपार्श्विक जमा कराने की अपेक्षा करते हैं ताकि जोखिम कम किया जा सके। यदि किसी बैंक का संपार्श्विक अपर्याप्त हो, तो उसे क्लियरिंग प्रक्रिया से बाहर किया जा सकता है या उससे लेन-देन का पूर्व-वित्तपोषण करने की अपेक्षा की जा सकती है, जिससे प्राप्तकर्ता बैंकों के लिए जोखिम सीमित होता है।
4. संपार्श्विक और अंतर-बैंक ऋण
- अंतर-बैंक ऋण बाज़ार: जब बैंक एक-दूसरे को ऋण देते हैं (उदाहरणार्थ, ओवरनाइट बाज़ार में या रीपरचेज़ करारों के माध्यम से), तब संपार्श्विक प्रायः महत्वपूर्ण भूमिका निभाता है। सरकारी बॉन्ड जैसे उच्च-गुणवत्ता वाले संपार्श्विक को प्राथमिकता दी जाती है, क्योंकि यह प्रतिपक्ष जोखिम को घटाता है। यदि किसी बैंक का संपार्श्विक कमज़ोर हो, तो उसे ऊँची उधारी लागत का सामना करना पड़ सकता है या वह उधार लेने में सर्वथा असमर्थ हो सकता है। तथापि, मानक भुगतान अंतरणों (ऋणों से भिन्न) में संपार्श्विक कम प्रासंगिक होता है, क्योंकि निपटान केंद्रीय बैंक के भंडारों या समाशोधन प्रणालियों के माध्यम से होता है।
- केंद्रीय बैंक का समर्थन-तंत्र: यदि किसी बैंक का संपार्श्विक अपर्याप्त हो या उसकी साख पर प्रश्न हो, तो केंद्रीय बैंक प्रायः अंतिम ऋणदाता के रूप में कार्य करते हैं। उदाहरण के लिए, डिस्काउंट विंडो ऋण के माध्यम से संकटग्रस्त बैंक संपार्श्विक गिरवी रखकर केंद्रीय बैंक से रिज़र्व उधार ले सकता है, जिससे अन्य बैंकों के प्रति उसके दायित्व पूरे हो सकें।
5. विनियामकीय पर्यवेक्षण और पूंजी अपेक्षाएँ
- विनियामक ढाँचे: बैंक कठोर विनियमों के अधीन कार्य करते हैं, जिनके अनुसार उन्हें पूंजी और चलनिधि का न्यूनतम स्तर बनाए रखना आवश्यक है (उदाहरणार्थ Basel III के अंतर्गत)। ये विनियम सुनिश्चित करते हैं कि संभावित हानियों की पूर्ति के लिए बैंकों के पास पर्याप्त संसाधन हों, जिससे इस जोखिम में कमी आती है कि बैंक के दायित्व (अंतरणों सहित) पूरे नहीं किए जाएँगे। यदि किसी बैंक की संपार्श्विक प्रतिभूति या वित्तीय स्थिति में उल्लेखनीय गिरावट आती है, तो विनियामक हस्तक्षेप कर सकते हैं, जिससे अंतर-बैंक बाज़ारों में उसकी परिचालन क्षमता सीमित हो सकती है।
- प्रणालीगत विश्वास: बैंकिंग प्रणाली विश्वास पर आधारित है, परंतु इस विश्वास का आधार केवल प्रेषक बैंक की प्रतिष्ठा नहीं, बल्कि कानूनी एवं विनियामक ढाँचे हैं। केंद्रीय बैंक और विनियामक यह सुनिश्चित करते हैं कि बैंक न्यूनतम मानकों का पालन करें, और जमा बीमा योजनाएँ (जैसे अमेरिका में FDIC) बैंक विफलताओं के प्रणाली पर पड़ने वाले जोखिम को और कम करती हैं।
6. जब संपार्श्विक या समर्थन कमज़ोर हो तो क्या होता है?
- सीमित स्वीकार्यता: यदि किसी बैंक की संपार्श्विक प्रतिभूति कमज़ोर है या उसकी वित्तीय स्थिति संदिग्ध है, तो अन्य बैंक कुछ लेनदेन (जैसे असुरक्षित ऋण) करने से इनकार कर सकते हैं या उच्चतर गुणवत्ता की संपार्श्विक प्रतिभूति की माँग कर सकते हैं। चरम स्थितियों में किसी बैंक को अंतरबैंक बाज़ारों से अलग किया जा सकता है, जैसा 2008 के वित्तीय संकट में लीमन ब्रदर्स जैसी संस्थाओं के साथ देखा गया।
- केंद्रीय बैंक का हस्तक्षेप: केंद्रीय बैंक चलनिधि उपलब्ध कराने या निपटान को सुगम बनाने के लिए आगे आ सकते हैं, जिससे प्रणाली स्थिर बनी रहती है। उदाहरणार्थ, संकट के समय केंद्रीय बैंक निम्न-गुणवत्ता वाली संपार्श्विक स्वीकार करके या आपातकालीन निधि उपलब्ध कराकर अपने तुलन-पत्र का विस्तार कर सकते हैं।
- बाज़ार अनुशासन: कमज़ोर संपार्श्विक या खराब वित्तीय स्थिति वाले बैंकों को उच्चतर उधारी लागत का सामना करना पड़ता है या उन्हें अंतर-बैंक बाज़ारों से बाहर कर दिया जाता है, जिससे उन्हें सुदृढ़ वित्तीय प्रथाएँ बनाए रखने की प्रेरणा मिलती है।
7. अंतरराष्ट्रीय अंतरण और SWIFT
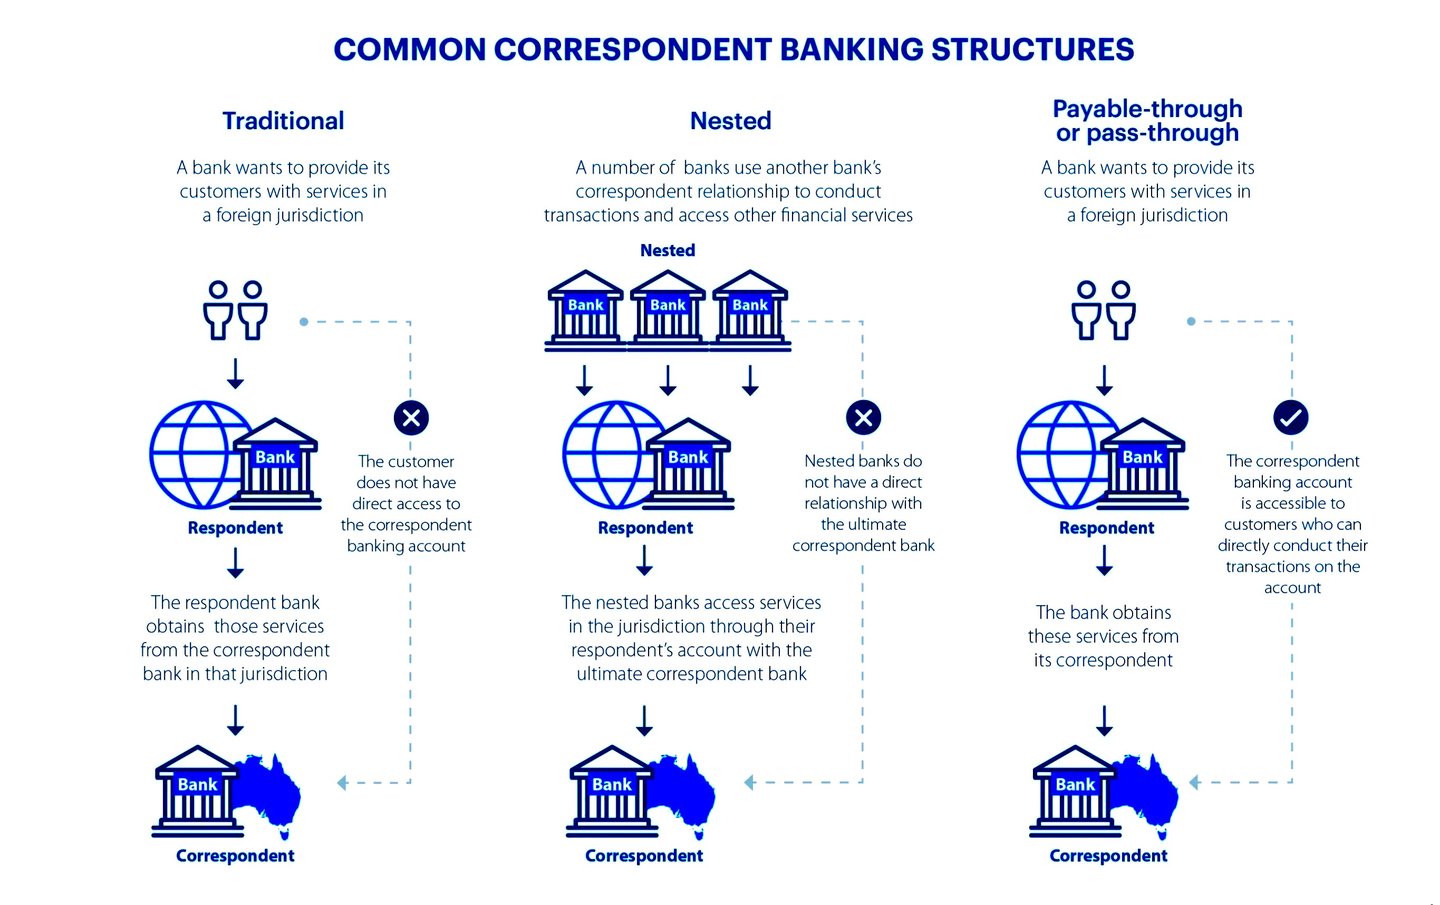
- अंतरराष्ट्रीय अंतरणों के लिए SWIFT प्रणाली बैंकों के बीच संचार को सुगम बनाती है, किंतु वास्तविक निपटान प्रायः कॉरेस्पोंडेंट बैंकिंग संबंधों या केंद्रीय बैंक प्रणालियों के माध्यम से होता है। कॉरेस्पोंडेंट बैंक मध्यस्थ के रूप में कार्य करते हैं और सीमा-पार भुगतानों को सुगम बनाने के लिए विदेशी बैंकों के खाते रखते हैं। ये संबंध विश्वास और उचित परिश्रम (ड्यू डिलिजेंस) पर आधारित होते हैं, परंतु केंद्रीय बैंक और अंतरराष्ट्रीय मानक (जैसे FATF के विनियम) यह सुनिश्चित करते हैं कि अंतरण सुरक्षित और नियमों के अनुरूप हों।
- यदि प्रेषक बैंक की वित्तीय स्थिति संदेह के घेरे में हो, तो कॉरेस्पोंडेंट बैंक अंतरण स्वीकार करने से पहले पूर्व-वित्तपोषण या अतिरिक्त आश्वासनों की अपेक्षा कर सकते हैं।
बैंक अंतरण क्यों स्वीकार करते हैं?
अंततः, बैंक अन्य बैंकों से अंतरण इसलिए स्वीकार करते हैं क्योंकि:
- केंद्रीय बैंक गारंटी: केंद्रीय बैंक आरक्षित निधियों के माध्यम से निपटान जोखिम-मुक्त होते हैं।
- विनियामक पर्यवेक्षण: कठोर विनियम और पूंजी संबंधी अपेक्षाएँ चूक की संभावना को कम करती हैं।
- क्लियरिंगहाउस तंत्र: नेटिंग और संपार्श्विक संबंधी आवश्यकताएँ अंतर-बैंक लेनदेन में जोखिम को न्यूनतम करती हैं।
- प्रणालीगत स्थिरता: केंद्रीय बैंक प्रणालीगत विफलताओं को रोकने के लिए अंतिम आश्रय के रूप में कार्य करते हैं और प्रणाली में विश्वास सुनिश्चित करते हैं।
भले ही किसी बैंक का संपार्श्विक कमज़ोर हो या उसका मुद्रा सृजन न्यूनतम आरक्षित निधियों पर आधारित हो, प्राप्तकर्ता बैंक को केंद्रीय बैंकों, समाशोधन गृहों और विनियमों की व्यापक अवसंरचना का संरक्षण प्राप्त रहता है। प्रेषक बैंक की “साख” का महत्व उस प्रणालीगत विश्वास और तंत्र की तुलना में कम होता है जो आधुनिक बैंकिंग प्रणाली का आधार हैं।
8. पद्धतियाँ और विधान
यह अनुभाग उन पद्धतियों (परिचालन प्रक्रियाओं और जोखिम न्यूनीकरण तकनीकों) और विधान (प्रमुख कानूनों और विनियामक ढाँचों) की जाँच करता है जो इस प्रणाली का आधार हैं। ये तत्व एक सुदृढ़, बहुस्तरीय अवसंरचना का निर्माण करते हैं जो कच्चे विश्वास को प्रवर्तनीय, कम-जोखिम वाले लेन-देन में रूपांतरित करती है। जहाँ ऋण सृजन (आंशिक आरक्षित ऋण-व्यवस्था के माध्यम से) आरक्षित आवश्यकताओं और पूंजी नियमों द्वारा शासित होता है, वहीं अंतरणों की स्वीकृति उन निपटान तंत्रों पर निर्भर करती है जो व्यक्तिगत बैंक की सुदृढ़ता की तुलना में अंतिमता और प्रणालीगत सुरक्षा उपायों को प्राथमिकता देते हैं।
यह प्रणाली 2008 के वित्तीय संकट के बाद उल्लेखनीय रूप से विकसित हुई है, जिसमें पद्धतियों ने वास्तविक-समय प्रसंस्करण और नेटिंग पर तथा विधान ने पूंजी सुदृढ़ता और सहयोगी संस्थाओं के संरक्षण पर बल दिया। यहाँ तक कि जब प्रेषक बैंक का संपार्श्विक निम्न-स्तरीय हो (जैसे निम्न-गुणवत्ता वाली परिसंपत्तियाँ) या उसके द्वारा सृजित ऋण का कोई मूर्त आधार न हो, तब भी प्राप्तकर्ता बैंक अंतरण स्वीकार करते हैं, क्योंकि यह प्रक्रिया केंद्रीय बैंक मुद्रा, बहुपक्षीय गारंटियों और कानूनी आदेशों द्वारा समर्थित है, जो जोखिम को संपूर्ण पारिस्थितिकी तंत्र में वितरित करते हैं।
8.1. अंतरबैंक निपटान और जोखिम न्यूनीकरण की मूल पद्धतियाँ
अंतरबैंक अंतरण प्रत्यक्ष समकक्ष-से-समकक्ष विनिमय नहीं होते; वे परमाणुता (सभी-या-कुछ-नहीं निष्पादन), अंतिमता (निपटान के बाद अपरिवर्तनीय) और न्यूनतम जोखिम सुनिश्चित करने के लिए मानकीकृत, प्रौद्योगिकी-आधारित पद्धतियों का उपयोग करते हैं। ये निपटान को उच्च-गुणवत्ता वाली केंद्रीय बैंक देयताओं या नेटिंग की गई स्थितियों की ओर ले जाकर भेजने वाले बैंक की एकल साख पर निर्भरता घटाती हैं।
रियल-टाइम ग्रॉस सेटलमेंट (RTGS) प्रणालियाँ:
- प्रक्रिया: RTGS में प्रत्येक लेन-देन का निपटान नेटिंग के बिना, केंद्रीय बैंक के रिज़र्व का उपयोग करते हुए व्यक्तिगत रूप से और तत्काल किया जाता है। उदाहरण के लिए, अमेरिका की Fedwire Funds Service (जिसका संचालन फ़ेडरल रिज़र्व करता है) में, भेजने वाला बैंक अपने रिज़र्व खाते को डेबिट करता है और प्राप्त करने वाला बैंक अपने खाते में क्रेडिट करता है, वास्तविक समय में: सामान्यतः कुछ ही सेकंड में। इसमें "हाई-पावर्ड मनी" (केंद्रीय बैंक के रिज़र्व) का उपयोग होता है, जो प्रतिपक्ष जोखिम से मुक्त है क्योंकि यह संप्रभु संस्था पर सीधा दावा है।
- संपार्श्विक एकीकरण: यदि किसी बैंक के पास पर्याप्त रिज़र्व नहीं है, तो वह इंट्राडे क्रेडिट (ट्रेज़री जैसी पात्र प्रतिभूतियों के विरुद्ध ओवरड्राफ़्ट) के माध्यम से केंद्रीय बैंक के पास संपार्श्विक गिरवी रख सकता है। संपार्श्विक का मूल्यांकन केंद्रीय बैंक द्वारा निर्धारित "हेयरकट" (जोखिम के लिए कटौती) के साथ किया जाता है और नियमित रूप से पुनर्मूल्यांकन किया जाता है।
- जोखिम न्यूनीकरण: नेटिंग न होने का अर्थ है दायित्वों का संचय न होना; यदि प्रेषक बैंक दिन के मध्य में विफल हो जाए, तो केंद्रीय बैंक अंतर्दिवसीय ऋण के लिए गिरवी रखी गई संपार्श्विक प्रतिभूति से संरक्षित रहता है। इससे कमज़ोर निजी संपार्श्विक वाले बैंकों के लिए भी स्वीकृति सुनिश्चित होती है, क्योंकि अंतरण आरक्षित निधियों द्वारा "पूर्व-वित्तपोषित" होता है।
- वैश्विक रूपांतर: T2 (यूरो क्षेत्र) और CHAPS (यूनाइटेड किंगडम) समान सिद्धांतों का पालन करते हैं और अधिक समृद्ध भुगतान डेटा के लिए ISO 20022 संदेश-प्रणाली का उपयोग करते हैं।
आस्थगित नेट निपटान (DNS) प्रणालियों के माध्यम से नेटिंग और बहुपक्षीय समाशोधन:
- प्रक्रिया: USD के लिए CHIPS (Clearing House Interbank Payments System) या यूरो के लिए Euro1 जैसी प्रणालियों में, लेन-देन दिन भर बैचों में एकत्र किए जाते हैं और बहुपक्षीय आधार पर नेट किए जाते हैं। सकल आवक/जावक का परस्पर समायोजन किया जाता है (उदाहरण के लिए, बैंक A पर बैंक B का $100M बकाया है, किंतु उसे $80M वापस प्राप्त होता है, जिससे नेटिंग के बाद $20M शेष रहता है), जिससे आवश्यक चलनिधि में काफ़ी कमी आती है। CHIPS पूर्व-वित्तपोषित शेष राशियों के साथ कार्य करता है और दिन भर निरंतर निपटान करता है, जबकि दिन के अंत में वित्तपोषण Fedwire के माध्यम से होता है; EURO1 का निपटान T2 में होता है।
- संपार्श्विक प्रबंधन पद्धति: प्रतिभागी साझा पूल में संपार्श्विक (नकद अथवा प्रतिभूतियाँ) जमा करते हैं, जिसका प्रबंधन त्रिपक्षीय अभिरक्षकों (जैसे BNY) द्वारा किया जाता है। अनुकूलन उपकरण संपार्श्विक का कुशलतापूर्वक आबंटन करते हैं, जिससे निष्क्रिय परिसंपत्तियाँ न्यूनतम रहती हैं। यदि किसी बैंक की पोज़िशन उसकी सीमा से अधिक हो जाती है, तो उसे तरलता दंड अथवा अपवर्जन का सामना करना पड़ता है। SWIFT के संपार्श्विक प्रबंधन संदेश (MT5xx श्रृंखला, जो ISO 20022 में परिवर्तित हो रही है) संपार्श्विक जमा करने, मूल्यांकन और प्रतिस्थापन के निर्देशों को स्वचालित करते हैं।
- कमज़ोर संपार्श्विक का प्रबंधन: नेटिंग से व्यक्तिगत जोखिम कम हो जाता है; किसी एक बैंक की निम्न गुणवत्ता वाली परिसंपत्तियाँ दूसरों को प्रत्यक्ष रूप से प्रभावित नहीं करतीं। EURO1 जैसी प्रणालियाँ संपार्श्विक-समर्थित चलनिधि पूल बनाए रखती हैं, ताकि किसी प्रतिभागी के चूक करने पर भी निपटान पूर्ण हो सके; प्रतिभूतियों और डेरिवेटिव के लिए केंद्रीय प्रतिपक्ष चूक निधियों और हानि-साझाकरण क्रम (वॉटरफ़ॉल) का उपयोग करते हैं।
सीमा-पार संदेश प्रेषण एवं निपटान (SWIFT और कॉरेस्पोंडेंट बैंकिंग):
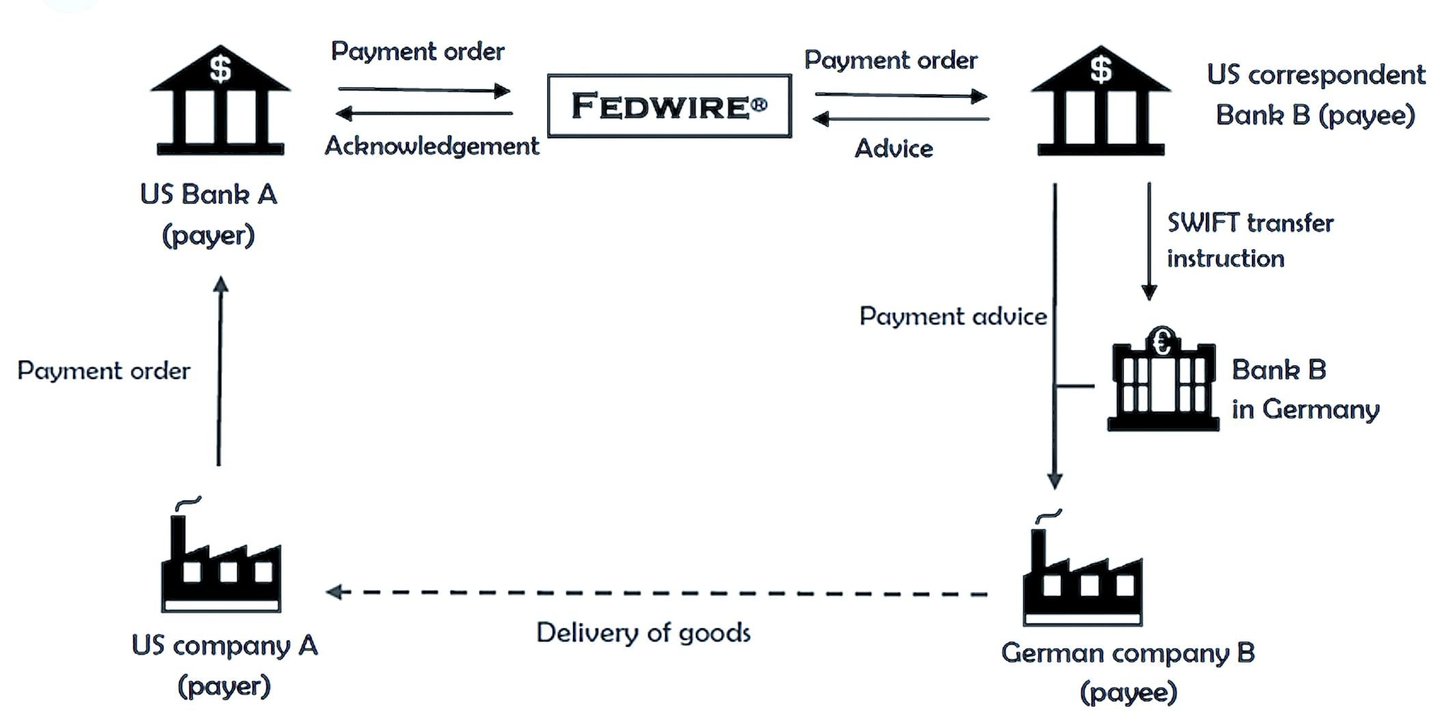
- प्रक्रिया: SWIFT कोई निपटान प्रणाली नहीं है, बल्कि भुगतान निर्देशों के लिए एक सुरक्षित संदेश-प्रेषण नेटवर्क (11,000 से अधिक संस्थाओं का) है। अंतरण की शुरुआत pacs.008 संदेश (ISO 20022, पूर्व में MT103) से होती है, जो कॉरेस्पोंडेंट बैंकों (उदाहरणस्वरूप, Citibank, जो विदेशी बैंकों के नोस्ट्रो खाते धारण करता है) के माध्यम से भेजा जाता है। वास्तविक निपटान RTGS/DNS लिंक के माध्यम से होता है।
- संपार्श्विक एवं जोखिम नियंत्रण: FX-संबद्ध अंतरणों के लिए CLS (कंटिन्युअस लिंक्ड सेटलमेंट) FX चरणों का परमाणविक (एटॉमिक) रूप से नेटिंग करता है, जिससे हर्स्टैट जोखिम (समय-क्षेत्र निपटान अंतराल) घटता है। संपार्श्विक का प्रबंधन दैनिक मार्क-टू-मार्केट तथा विचरण मार्जिन (वेरिएशन मार्जिन) के माध्यम से किया जाता है, और EMIR तथा डोड-फ्रैंक नियमों के अंतर्गत अकेंद्रीय-समाशोधित (अनक्लियर्ड) डेरिवेटिव्स के लिए प्रारंभिक मार्जिन लागू होता है।
- स्वीकृति तंत्र: कॉरेस्पोंडेंट KYC/AML जाँच करते हैं और क्रेडिट लाइनों के आधार पर एक्सपोज़र सीमाएँ निर्धारित करते हैं, जिन्हें द्विपक्षीय क्रेडिट सपोर्ट एनेक्स (CSA) का समर्थन प्राप्त होता है, जो संपार्श्विक प्रतिभूति के वितरण को नियंत्रित करते हैं।
इंट्राडे चलनिधि एवं तनाव परीक्षण पद्धतियाँ:
- बैंक आवश्यकताओं का पूर्वानुमान लगाने के लिए "चलनिधि पुनर्चक्रण" (निपटाई गई निधियों का दिन के भीतर पुनः उपयोग) और स्ट्रेस टेस्टिंग (जैसे 99% विश्वास-स्तर के परिदृश्यों का अनुकरण करने वाले वैल्यू-एट-रिस्क या VaR मॉडल) का उपयोग करते हैं। केंद्रीय बैंक संपार्श्विक के विरुद्ध दिन के भीतर ऋण और रातोंरात उधार सुविधाएँ प्रदान करते हैं, जैसे फ़ेडरल रिज़र्व की डिस्काउंट विंडो (प्राथमिक ऋण, जिसका मूल्य निर्धारण फ़ेडरल फंड्स लक्ष्य सीमा के शीर्ष स्तर पर होता है)।
ये पद्धतियाँ सुनिश्चित करती हैं कि अंतरण स्वीकार किए जाएँ, क्योंकि वे प्रेषक पर "विश्वास-आधारित" दाँव नहीं, बल्कि जोखिम-तटस्थ माध्यमों से होकर गुज़रने वाले सुविचारित रूप से अभिकल्पित मार्ग हैं। कमज़ोर संपार्श्विक स्वचालित सुरक्षा उपायों को सक्रिय करता है, अस्वीकृति को नहीं।
8.2. स्वीकृति, संपार्श्विक और प्रणालीगत विश्वास को नियंत्रित करने वाले प्रमुख विधान
विधान इन पद्धतियों को संहिताबद्ध करते हैं, तथा पूंजी, तरलता और प्रकटीकरण के लिए न्यूनतम मानक अनिवार्य करते हैं ताकि सुदृढ़ता का निर्माण हो सके। यह जोखिम को व्यक्तिगत बैंकों से हटाकर विनियमित संस्थाओं (केंद्रीय बैंक, क्लियरिंगहाउस) पर स्थानांतरित करता है, जिससे अनुपालक नेटवर्कों के भीतर स्वीकृति अनिवार्य हो जाती है। Basel III और डॉड-फ्रैंक जैसे 2008 के बाद के सुधारों ने "टू-बिग-टू-फेल" गतिकी को स्पष्ट रूप से संबोधित किया, जहाँ निम्न-गुणवत्ता का संपार्श्विक विफलताओं की शृंखला को जन्म दे सकता था।
Basel III ढाँचा (अंतरराष्ट्रीय, घरेलू स्तर पर कार्यान्वित):
- मुख्य प्रावधान: बैंकिंग पर्यवेक्षण पर बेसल समिति (BCBS) द्वारा विकसित यह ढाँचा बैंकों से न्यूनतम 4.5% कॉमन इक्विटी टियर 1 (बेसल II के अंतर्गत 2% कोर टियर 1 से अधिक), 6% टियर 1 तथा 8% कुल पूंजी रखने की अपेक्षा करता है, साथ ही 2.5% संरक्षण बफ़र, 2.5% तक का प्रति-चक्रीय बफ़र और प्रणालीगत रूप से महत्वपूर्ण बैंकों के लिए अधिभार भी लागू होते हैं। तरलता संबंधी नियमों में तरलता कवरेज अनुपात (LCR: 30-दिवसीय तनाव के लिए 100% उच्च-गुणवत्ता वाली तरल परिसंपत्तियाँ) और निवल स्थिर वित्तपोषण अनुपात (NSFR: दीर्घकालिक परिसंपत्तियों के लिए 100% स्थिर वित्तपोषण) शामिल हैं।
- अंतरण और संपार्श्विक पर प्रभाव: यह सुनिश्चित करके विश्वास को सुदृढ़ करता है कि बैंक कमज़ोर ऋणों से होने वाली हानियों को विफल हुए बिना वहन कर सकें, जिससे अंतर-बैंक बाज़ारों में संक्रमण का जोखिम घटता है। उच्च-गुणवत्ता वाली तरल परिसंपत्तियों को पात्रता मानदंड पूरे करने होते हैं (स्तर 1: नकदी, केंद्रीय बैंक आरक्षित निधियाँ और 0% जोखिम-भारित संप्रभु प्रतिभूतियाँ, कोई हेयरकट नहीं; स्तर 2A: 15% हेयरकट; स्तर 2B: 25–50% हेयरकट)। डॉड-फ्रैंक अधिनियम के संवर्धित विवेकपूर्ण मानकों (Enhanced Prudential Standards) के माध्यम से अमेरिकी कार्यान्वयन विदेशी बैंकों पर भी लागू होता है।
- लीवरेज: न्यूनतम 3% का लीवरेज अनुपात (वैश्विक स्तर पर प्रणालीगत रूप से महत्वपूर्ण बैंकों के लिए अधिक) जोखिम भार की परवाह किए बिना तुलन-पत्र के विस्तार को सीमित करता है।
डॉड-फ्रैंक वॉल स्ट्रीट सुधार एवं उपभोक्ता संरक्षण अधिनियम (2010, अमेरिका):
- मुख्य प्रावधान: शीर्षक I प्रणालीगत जोखिम की निगरानी के लिए वित्तीय स्थिरता पर्यवेक्षण परिषद (FSOC) का गठन करता है; शीर्षक II विफल हो रहे बैंकों के व्यवस्थित परिसमापन को सक्षम बनाता है। यह बड़े बैंकों के लिए तनाव परीक्षण और समाधान योजनाएँ ("लिविंग विल") अनिवार्य करता है; मूल सीमा USD 50 अरब को 2018 में बढ़ाकर USD 250 अरब कर दिया गया, तथा USD 100 अरब से फ़ेडरल रिज़र्व के विवेकाधिकार का प्रावधान है।
- अंतर-बैंक विश्वास पर प्रभाव: यह डेरिवेटिव के लिए केंद्रीय क्लियरिंग को अनिवार्य करता है (जिससे द्विपक्षीय संपार्श्विक विवाद घटते हैं) तथा वोल्कर नियम लागू करता है (जो जोखिमपूर्ण परिसंपत्ति संचय पर अंकुश लगाने हेतु स्वयं की पूंजी से वित्तपोषित ट्रेडिंग को सीमित करता है)। अंतरणों के संदर्भ में, यह भुगतान प्रणालियों पर फेड की निगरानी को सुदृढ़ करता है और RTGS/CHIPS अनुपालन सुनिश्चित करता है। सहयोगी संस्थाओं के साथ लेन-देन की सीमाएँ (विनियमन W के माध्यम से) जोखिम के प्रसार को रोकती हैं: किसी एकल सहयोगी संस्था के साथ आच्छादित लेन-देन पूंजी के 10% तक (सभी सहयोगी संस्थाओं के लिए 20%) सीमित हैं और ऋण संपार्श्विक-समर्थित होना चाहिए।
- संपार्श्विक संबंधी विशेषताएँ: फेडरल रिज़र्व अधिनियम की धारा 23A/23B (1933 से प्रभावी) को सहयोगी संस्थाओं के साथ व्युत्पन्न और प्रतिभूति उधार तक विस्तारित करता है। सहयोगी संस्थाओं को दिया गया ऋण 100% (सरकारी प्रतिभूतियाँ) से 130% (इक्विटी और अन्य परिसंपत्तियाँ) तक संपार्श्विकीकृत होना चाहिए। यह कमज़ोर ऋणों के “पिछले द्वार” से अंतरण के विरुद्ध सुरक्षा प्रदान करता है।
- व्यापक प्रभाव: वित्तीय स्थिरता में वृद्धि हुई, किंतु छोटे बैंकों के लिए अनुपालन लागत बढ़ी; आलोचकों के अनुसार यह 2023 में क्षेत्रीय बैंकों (जैसे SVB) में जमाकर्ताओं द्वारा अचानक बड़े पैमाने पर निकासी (बैंक रन) को पूरी तरह नहीं रोक सका, जिससे पर्यवेक्षण, चलनिधि नियमों और समाधान योजना की समीक्षा की गई।
विनियमन W (12 CFR भाग 223, फ़ेडरल रिज़र्व अधिनियम की धारा 23A/23B का कार्यान्वयन):
- विवरण: सहयोगी संस्थाओं को ऋण विस्तार की सीमा निर्धारित करता है (जैसे 10% की मात्रात्मक सीमा, कुल 20%) और ऋणों के लिए संपार्श्विक अनिवार्य करता है (जैसे दायित्वों के लिए 100%, शेयरों के लिए 130%)। कम जोखिम वाले लेन-देन को छूट प्राप्त है, किंतु शर्तें स्वतंत्र पक्षों के बीच की शर्तों के अनुरूप होनी चाहिए।
- स्वीकृति में भूमिका: यह सुनिश्चित करता है कि सहयोगी संस्थाओं के दुरुपयोग से अंतरबैंक अंतरण कमज़ोर न हों; उल्लंघन पर दंड लगाए जाते हैं, जिससे नेटवर्क की सत्यनिष्ठा बनी रहती है।
अन्य आधारभूत विधियाँ:
- फ़ेडरल रिज़र्व अधिनियम (1913): धारा 16 फ़ेडरल रिज़र्व नोटों के निर्गमन के लिए संपार्श्विक की अपेक्षा करती है; धाराएँ 10B और 13 बैंकों को दिए जाने वाले संपार्श्विक-समर्थित अग्रिमों को नियंत्रित करती हैं।
- FDIC सुधार अधिनियम (1991): त्वरित सुधारात्मक कार्रवाई (PCA) की सीमाएँ 2% पूंजी पर हस्तक्षेप अनिवार्य करती हैं, जिससे कमज़ोर बैंक अंतरणों का अत्यधिक विस्तार नहीं कर पाते।
- यूरोपीय समकक्ष: पूंजी आवश्यकता विनियमन (CRR) Basel III को लागू करता है; निपटान अंतिमता निर्देश (98/26/EC) T2 जैसी निर्दिष्ट प्रणालियों में भुगतानों की अंतिमता की रक्षा करता है।
8.3. कमज़ोर समर्थन के बावजूद स्वीकृति सुनिश्चित करने के लिए विधान और पद्धतियाँ किस प्रकार परस्पर क्रिया करती हैं
- स्तरीय सुरक्षा उपाय: पूंजी और चलनिधि संबंधी नियम यह सीमित करते हैं कि कोई बैंक कमज़ोर परिसंपत्तियों पर कितना निर्भर रह सकता है; भुगतान प्रणालियाँ केंद्रीय बैंक की मुद्रा में या संपार्श्विक के विरुद्ध निपटान करती हैं; और केंद्रीय बैंक अंतिम ऋणदाता के रूप में प्रणाली के पीछे खड़े रहते हैं।
- प्रवर्तन एवं दंड: अनुपालन न करने पर दीवानी आर्थिक दंड लगाए जाते हैं तथा भुगतान प्रणालियों तक पहुँच पर प्रतिबंध लगाया जाता है या वह समाप्त कर दी जाती है।
- संकट से सबक: 2023 की बैंकिंग उथल-पुथल में, फेड के बैंक टर्म फंडिंग प्रोग्राम (BTFP) ने परिपक्वता तक धारित प्रतिभूतियों के लिए हेयरकट को दरकिनार करते हुए 1:1 सममूल्य स्वीकार किया: इससे आपातकालीन शक्तियों के माध्यम से विधान का लचीलापन प्रदर्शित हुआ।
- चुनौतियाँ और विकास: ISO 20022 को अपनाने (जुलाई 2025 से Fedwire फंड्स सर्विस में, नवंबर 2025 से सीमा-पार Swift भुगतानों में) से डेटा की गुणवत्ता बेहतर होती है, किंतु भू-राजनीतिक जोखिम (जैसे SWIFT से बहिष्करण) कमज़ोरियों को उजागर करते हैं।
यह ढाँचा प्रणाली को सुदृढ़ बनाता है: “शून्य से” सृजित ऋण को केवल विश्वास के आधार पर नहीं, बल्कि विधिसम्मत कठोरता और पद्धतिगत परिशुद्धता के माध्यम से स्वीकार किया जाता है।
मुद्रा अंतरण संबंधी प्रतिबंधों को समझना
उच्च-मूल्य वाले वित्तीय लेन-देन के क्षेत्र में, बैंकों और संस्थाओं के बीच धन के सुगम अंतरण के लिए विभिन्न प्रणालियाँ कार्यरत हैं। प्रत्येक प्रणाली के अपने नियम, सीमाएँ और जटिलताएँ हैं, जिन्हें विभिन्न प्रकार के लेन-देन को संभालने के लिए तैयार किया गया है: स्थानीय, तीव्र गति वाले भुगतानों से लेकर कठोर अनुपालन जाँच की अपेक्षा रखने वाले सीमा-पारीय अंतरणों तक। इस लेख में हम चार प्रमुख प्रणालियों में बड़े पैमाने के धन अंतरण के प्रबंधन की पड़ताल करते हैं: RTGS, SWIFT, SEPA और RTP।
RTGS: असीमित राशि, उच्च गति से अंतरण
रियल-टाइम ग्रॉस सेटलमेंट (RTGS) प्रणालियाँ विशेष रूप से उच्च-मूल्य अंतरणों के लिए बनाई गई हैं, जिनमें अंतरित की जा सकने वाली राशि की कोई आधिकारिक ऊपरी सीमा नहीं है। इस प्रणाली का उपयोग विश्वभर में होता है और इसका प्रबंधन प्रायः केंद्रीय बैंकों द्वारा किया जाता है, जैसे अमेरिका में फ़ेडरल रिज़र्व (Fedwire) या बैंक ऑफ़ इंग्लैंड (CHAPS)।
RTGS वास्तविक समय में कार्य करता है, अर्थात् लेनदेन घटित होते ही व्यक्तिगत रूप से निपटाए जाते हैं और भुगतानों का कोई बैच नहीं बनाया जाता। “ग्रॉस” स्वरूप का अर्थ है कि प्रत्येक लेनदेन अन्य भुगतानों के साथ नेटिंग किए बिना अलग से निपटाया जाता है। इससे यह सुनिश्चित होता है कि निधि तत्काल स्थानांतरित हो जाती है, और लेनदेन पूर्ण होने के बाद वह अंतिम एवं अप्रतिसंहरणीय होता है।
वास्तविक समय और उच्च-मूल्य पर केंद्रित होने के कारण RTGS अरबों डॉलर या यूरो वाले लेन-देन के लिए आदर्श है। बड़े अंतर-बैंक अंतरण, कॉर्पोरेट भुगतान या प्रतिभूति लेन-देन प्रायः RTGS पर निर्भर करते हैं, क्योंकि यह गति और निश्चितता प्रदान करता है।
SWIFT: बैंकों द्वारा निर्धारित व्यावहारिक सीमाएँ
SWIFT (Society for Worldwide Interbank Financial Telecommunication) नेटवर्क अंतरराष्ट्रीय बैंकिंग संचार का आधार है, जो वित्तीय संस्थानों के बीच सीमा-पार भुगतानों को सुगम बनाता है। यद्यपि SWIFT स्वयं कोई निश्चित लेनदेन सीमा निर्धारित नहीं करता, फिर भी व्यावहारिक सीमाएँ प्रायः लागू होती हैं, विशेष रूप से बड़े अंतरणों के मामले में।
बहुत बड़े लेनदेन के लिए बैंक जोखिम, अनुपालन और चलनिधि प्रबंधन के कारण अतिरिक्त जाँच करते हैं। बैंक ऐसे लेनदेन को सीमित कर सकते हैं या अनुमोदन के लिए अतिरिक्त समय की आवश्यकता रख सकते हैं, विशेषकर अनेक मध्यवर्ती बैंकों से जुड़े अंतरराष्ट्रीय भुगतानों के लिए, जिनसे प्रक्रिया की जटिलता बढ़ सकती है।
धनशोधन की रोकथाम, विनियामक अनुपालन सुनिश्चित करने और ऋण जोखिम को कम करने के लिए अनेक जाँचों की आवश्यकता के कारण कॉरेस्पोंडेंट श्रृंखलाओं के माध्यम से बहुत बड़े अंतरण अधिक जटिल हो सकते हैं। ये व्यावहारिक सीमाएँ SWIFT द्वारा नहीं, बल्कि व्यक्तिगत वित्तीय संस्थानों द्वारा लगाई जाती हैं।
SEPA: परिवर्तनशील सीमाएँ, विशेषकर तात्कालिक अंतरणों के लिए
एकल यूरो भुगतान क्षेत्र (SEPA) यूरोप के 36 से अधिक देशों में यूरो-मूल्यवर्गित भुगतानों को सुगम बनाता है। SEPA दो मुख्य प्रकार के लेनदेन के माध्यम से संचालित होता है: SEPA क्रेडिट ट्रांसफर (SCT) और SEPA इंस्टेंट क्रेडिट ट्रांसफर (SCT Inst)।
- SEPA क्रेडिट ट्रांसफ़र (SCT): सामान्यतः इसकी कोई औपचारिक सीमा नहीं होती, अर्थात् यूरो-मूल्यवर्गीय बड़े भुगतान SEPA में भाग लेने वाले देशों के भीतर बिना किसी समस्या के अंतरित किए जा सकते हैं। तथापि, अलग-अलग बैंक अपनी आंतरिक नीतियों के आधार पर अपनी सीमाएँ निर्धारित कर सकते हैं।
- SEPA इंस्टेंट क्रेडिट ट्रांसफर (SCT Inst): आरंभ में €15,000 और फिर €100,000 की सीमा तय थी; अक्तूबर 2025 से इस योजना में कोई अधिकतम राशि नहीं है। वित्तीय संस्थाएँ अपनी स्वयं की सीमाएँ लगा सकती हैं, और भुगतानकर्ता इंस्टेंट पेमेंट्स रेगुलेशन के अंतर्गत व्यक्तिगत सीमाएँ निर्धारित कर सकते हैं।
SEPA का व्यापक उपयोग यूरोप के भीतर सीमा-पार भुगतानों के लिए किया जाता है, और SCT Inst यूरो में वास्तविक-समय अंतरण का मानक बन गया है।
RTP: अमेरिका और यूरोप में सीमाएँ
रियल-टाइम पेमेंट्स (RTP) प्रणालियाँ धनराशि को तत्काल अंतरित करने की क्षमता के कारण अधिकाधिक लोकप्रिय हो गई हैं, जिससे उपयोगकर्ताओं को अंतरित राशि तक तुरंत पहुँच मिलती है। ये प्रणालियाँ अब अमेरिका और यूरोप के कुछ भागों में कार्यरत हैं, किंतु इनमें अंतरण की निश्चित सीमाएँ होती हैं।
- संयुक्त राज्य अमेरिका RTP: द क्लियरिंग हाउस द्वारा संचालित अमेरिकी RTP नेटवर्क भुगतानों के तत्काल निपटान की सुविधा देता है, जिसमें फरवरी 2025 से प्रति लेनदेन अधिकतम हस्तांतरण सीमा 10 मिलियन डॉलर है। यह प्रणाली सामान्यतः व्यवसाय-से-व्यवसाय (B2B) भुगतान, वेतन भुगतान और उपभोक्ता लेनदेन के लिए प्रयुक्त होती है, यद्यपि सहभागी बैंक की आंतरिक नीतियों के अनुसार यह सीमा भिन्न हो सकती है।
- यूरोप की RTP प्रणालियाँ: यूरोप में रियल-टाइम भुगतान परिवेश में SEPA इंस्टेंट क्रेडिट ट्रांसफर (जैसा कि ऊपर चर्चा की गई है) जैसी सेवाएँ शामिल हैं, जिनमें अब योजना-व्यापी अधिकतम सीमा निर्धारित नहीं है। SEPA Inst के अतिरिक्त, यूनाइटेड किंगडम जैसे अलग-अलग देशों (अपनी फास्टर पेमेंट्स प्रणाली के साथ) में भी RTP ढाँचे विद्यमान हैं, हालाँकि वे अपनी स्वयं की सीमाएँ लागू कर सकते हैं: फास्टर पेमेंट्स के लिए ये सामान्यतः £250,000 से £1 मिलियन तक होती हैं।
लचीलापन बनाम व्यावहारिक बाधाएँ
जहाँ RTGS प्रणालियाँ बिना किसी आधिकारिक ऊपरी सीमा के अरबों का अंतरण करने के लिए बनाई गई हैं, वहीं कॉरेस्पोंडेंट और SEPA भुगतानों को बहुत बड़ी राशियों के लिए व्यावहारिक बाधाओं का सामना करना पड़ता है। इसका कारण प्रायः अनुपालन, तरलता और जोखिम प्रबंधन की अपेक्षाएँ होती हैं, न कि कोई प्रणालीगत सीमा। इसी बीच, अमेरिका और यूरोप में RTP प्रणालियाँ अपेक्षाकृत उच्च किंतु स्पष्ट रूप से परिभाषित सीमाओं के साथ रियल-टाइम भुगतान की सुविधा प्रदान करती हैं, जैसे अमेरिका में RTP और FedNow के लिए 10 मिलियन USD।
प्रत्येक भुगतान प्रणाली अलग-अलग आवश्यकताओं की पूर्ति करती है; RTGS उच्च-मूल्य, वास्तविक-समय के लेन-देन में श्रेष्ठ है, जबकि SWIFT और SEPA बड़े पैमाने के अंतरण और विनियामक एवं चलनिधि संबंधी चिंताओं के बीच संतुलन बनाते हैं। बड़े पैमाने के वित्तीय लेन-देन में संलग्न संस्थानों और व्यवसायों के लिए इन प्रणालियों की व्यावहारिक सीमाओं को समझना अनिवार्य है।
IPIDs अंतरराष्ट्रीय भुगतान पहचान
अंतरराष्ट्रीय भुगतानों की पहचान के लिए अनेक प्रणालियाँ और पहचानकर्ता उपयोग में हैं, जो सीमा-पार लेनदेन में पारदर्शिता, अनुरेखणीयता और अनुपालन सुनिश्चित करते हैं। वैश्विक भुगतानों में प्रयुक्त प्रमुख पहचानकर्ता नीचे दिए गए हैं:
1. अद्वितीय एंड-टू-एंड लेनदेन संदर्भ (UETR) – SWIFT gpi
- SWIFT gpi (ग्लोबल पेमेंट्स इनोवेशन) भुगतानों में प्रयुक्त।
- 36 अक्षरों का एक विश्व-स्तर पर अद्वितीय संदर्भ, जो भुगतानों को रियल टाइम में ट्रैक करता है।
- बैंकों और व्यवसायों को कई वित्तीय संस्थानों में किसी अंतर्राष्ट्रीय भुगतान की स्थिति की निगरानी करने की सुविधा देता है।
2. SWIFT संदेश संदर्भ (SWIFT MT/MX)
- प्रत्येक Swift भुगतान संदेश (pacs.008, pacs.009, पूर्व में MT103 और MT202) में प्रेषक का विशिष्ट संदर्भ होता है।
- इससे बैंकों और विनियामकों को SWIFT नेटवर्क पर भुगतानों का पता लगाने में सहायता मिलती है।
3. IBAN (अंतर्राष्ट्रीय बैंक खाता संख्या)
- अनेक देशों में, विशेषकर SEPA (एकल यूरो भुगतान क्षेत्र) लेनदेन में, प्रयुक्त मानकीकृत बैंक खाता प्रारूप।
- सीमा-पार भुगतानों में सटीकता सुनिश्चित करता है।
4. BIC/SWIFT कोड (बैंक आइडेंटिफ़ायर कोड)
- अंतरराष्ट्रीय लेन-देन में किसी विशिष्ट बैंक की पहचान करता है।
- वित्तीय संस्थानों के बीच भुगतानों को सही ढंग से रूट करने के लिए प्रयुक्त।
5. भुगतान आदेश आईडी / लेनदेन संदर्भ संख्या
- अधिकांश बैंक प्रत्येक अंतरराष्ट्रीय भुगतान के लिए एक अद्वितीय लेन-देन संदर्भ संख्या (TRN) उत्पन्न करते हैं।
- इससे ग्राहकों को अपने अंतरण की स्थिति पर नज़र रखने में सहायता मिलती है।
6. ISO 20022 संदेश आईडी
- ISO 20022-आधारित भुगतान प्रणालियों, जैसे SEPA, FedNow और T2, में ट्रैकिंग हेतु प्रत्येक लेनदेन की एक संदेश पहचान (Message Identification, MsgID) होती है।
- विश्वभर में आधुनिक भुगतान संदेश-प्रणाली का मानक बनते हुए।
7. केंद्रीय बैंक भुगतान पहचानकर्ता
- कुछ देश अंतरराष्ट्रीय लेन-देन के लिए विशिष्ट पहचानकर्ता जारी करते हैं, जैसे:
- अमेरिका में FedWire IMAD/OMAD।
- यूनाइटेड किंगडम में CHAPS UID।
- विभिन्न देशों की RTGS प्रणालियों में संदर्भ संख्याएँ।
8. क्रिप्टो और ब्लॉकचेन लेन-देन हैश
- क्रिप्टो अथवा स्टेबलकॉइन के माध्यम से किए गए अंतरराष्ट्रीय भुगतानों के लिए ब्लॉकचेन बही पर अंतरण का पता लगाने हेतु लेन-देन हैश (TXID) का उपयोग किया जाता है।
क्या कोई सार्वभौमिक वैश्विक भुगतान आईडी है?
यद्यपि कोई एकल सार्वभौमिक अंतरराष्ट्रीय भुगतान पहचानकर्ता नहीं है, UETR (SWIFT gpi) और ISO 20022 पहचानकर्ता मानकीकृत वैश्विक अनुरेखण प्रणाली के सबसे निकट हैं।
एक बैंक से दूसरे बैंक में क्या अंतरित किया जा सकता है?
बैंक की परिसंपत्तियाँ:
- नकदी और नकदी समतुल्य: ये ऐसी निधियाँ हैं जिन तक तुरंत या लगभग तुरंत पहुँच संभव है। इनमें भौतिक नकदी, अन्य बैंकों में जमा राशियाँ और ट्रेज़री बिल जैसी अत्यधिक तरल प्रतिभूतियाँ शामिल हैं।
- निवेश/प्रतिभूतियाँ: ये वे वित्तीय साधन हैं जिनमें बैंक प्रतिफल अर्जित करने के लिए निवेश करता है, जैसे सरकारी और कॉर्पोरेट बॉन्ड, शेयर तथा अन्य प्रतिभूतियाँ।
- ऋण एवं अग्रिम: ये वे निधियाँ हैं जो बैंक अपने ग्राहकों को उधार देता है और जिनसे ब्याज आय उत्पन्न होती है। इनमें व्यक्तिगत ऋण, बंधक (मॉर्गेज), वाणिज्यिक ऋण, क्रेडिट कार्ड शेष राशियाँ और ओवरड्राफ्ट शामिल हो सकते हैं।
- स्थायी परिसंपत्तियाँ: ये बैंक के स्वामित्व वाली भौतिक संपत्तियाँ हैं, जैसे भवन, भूमि, उपकरण और फर्नीचर।
- अमूर्त परिसंपत्तियाँ: इनमें सॉफ़्टवेयर, पेटेंट, ट्रेडमार्क और गुडविल जैसी अभौतिक परिसंपत्तियाँ शामिल हैं।
- अन्य परिसंपत्तियाँ: इनमें अन्य मदों के साथ-साथ प्राप्य उपार्जित ब्याज, आस्थगित कर परिसंपत्तियाँ और व्युत्पन्न वित्तीय लिखत शामिल हो सकते हैं।
बैंक की देयताएँ:
- जमाराशियाँ: ये वे निधियाँ हैं जिन्हें व्यक्ति और व्यवसाय बैंक में रखते हैं। इनमें चालू खाते, बचत खाते और सावधि जमा शामिल हैं। ये देयताएँ हैं क्योंकि बैंक का दायित्व है कि वह ये निधियाँ जमाकर्ताओं को माँग पर या निर्दिष्ट परिपक्वता तिथि पर लौटाए।
- उधार ली गई निधियाँ: ये वे निधियाँ हैं जो बैंक अन्य वित्तीय संस्थानों, केंद्रीय बैंक से, अथवा ऋण प्रतिभूतियाँ जारी करके उधार लेता है।
- ऋण प्रतिभूतियाँ: ये बैंक द्वारा निधि जुटाने के लिए जारी किए गए बॉन्ड अथवा ऋण के अन्य रूप हैं। बैंक बॉन्डधारकों को मूलधन एवं ब्याज चुकाने के लिए बाध्य है।
- अन्य देयताएँ: इनमें उपार्जित व्यय, देय खाते, आस्थगित कर देयताएँ, ऋण हानि के लिए प्रावधान और व्युत्पन्न वित्तीय लिखत जैसी मदें सम्मिलित हैं।
- अधीनस्थ देयताएँ: ये ऐसे ऋण हैं जिनका भुगतान बैंक के दिवालिया होने की स्थिति में अन्य सभी ऋणों के पश्चात ही किया जाएगा।
बैंक की इक्विटी:
- सामान्य शेयर: यह वह इक्विटी है जो बैंक के स्वामियों के पास होती है। उन्हें मतदान का अधिकार प्राप्त होता है और वे लाभांश प्राप्त कर सकते हैं।
- अधिमान शेयर: इस प्रकार की इक्विटी में आय और परिसंपत्तियों पर साधारण शेयर की तुलना में उच्चतर दावा होता है, किंतु सामान्यतः इसके साथ मतदान अधिकार नहीं होते।
- प्रतिधारित आय: यह वह शुद्ध आय है जो बैंक ने वर्षों में संचित की है और जिसे लाभांश के रूप में वितरित करने के बजाय व्यवसाय में पुनर्निवेश करने का निर्णय लिया है।
- ट्रेज़री स्टॉक: ये बैंक के अपने शेयर हैं जिन्हें उसने बाज़ार से वापस खरीदा है।
- अन्य व्यापक आय: ऐसे लाभ और हानियाँ जिन्हें अभी लाभ या हानि में मान्यता नहीं दी गई है, जैसे निवेशों और हेजिंग उपकरणों के कुछ पुनर्मूल्यांकन।
- गैर-नियंत्रक हित (अल्पसंख्यक हित): यह किसी अनुषंगी की निवल परिसंपत्तियों का वह भाग है जो उन इक्विटी हितों से संबंधित है जिनका स्वामित्व मूल कंपनी के पास प्रत्यक्ष रूप से या अनुषंगियों के माध्यम से अप्रत्यक्ष रूप से नहीं है।

अगला चरण
परिचय का अनुरोध करें
कुछ पंक्तियों में हमें बताएँ कि आप कौन हैं और आपके मन में क्या है। आपकी पूछताछ सीधे बैंक तक पहुँचती है और उसे गोपनीय रखा जाता है।
बातचीत करना चाहेंगे? 30 मिनट की वीडियो कॉन्फ़्रेंस बुक करें।