
भुगतान एवं अंतरण
CBDC भुगतान
Project mBridge: बहु-CBDC प्रौद्योगिकी के साथ सीमा-पार भुगतानों में क्रांतिकारी परिवर्तन
अवलोकन
प्रोजेक्ट mBridge को BIS इनोवेशन हब हांगकांग सेंटर ने कई केंद्रीय बैंकों के साथ मिलकर आरंभ किया, जिसका उद्देश्य केंद्रीय बैंक डिजिटल मुद्राओं (CBDC) की तैनाती के माध्यम से सीमा-पार भुगतानों के परिवेश को रूपांतरित करना है। यह परियोजना वर्तमान अंतरराष्ट्रीय भुगतान प्रणालियों की दीर्घकालिक अक्षमताओं, जैसे उच्च लागत, धीमी लेनदेन गति और परिचालन जटिलताओं, का समाधान करने का प्रयास करती है।
संस्थापक एवं सहभागी केंद्रीय बैंक
mBridge की स्थापना थाईलैंड, हांगकांग, चीन और संयुक्त अरब अमीरात के केंद्रीय बैंकों के संयुक्त प्रयासों से हुई। सऊदी केंद्रीय बैंक जून 2024 में पूर्ण भागीदार बना। परियोजना 2024 के मध्य में न्यूनतम व्यवहार्य उत्पाद (MVP) चरण तक पहुँची; अक्टूबर 2024 में BIS ने स्वयं को अलग कर लिया और प्लेटफ़ॉर्म को भाग लेने वाले केंद्रीय बैंकों को सौंप दिया। सितंबर 2026 में सऊदी केंद्रीय बैंक ने अपना परीक्षण पूरा करने के बाद अपनी भागीदारी समाप्त कर दी।
इस परियोजना ने पर्यवेक्षक केंद्रीय बैंकों और अंतरराष्ट्रीय संगठनों के एक बड़े समूह को भी आकर्षित किया है, जिनमें अंतरराष्ट्रीय मुद्रा कोष (IMF) और विश्व बैंक शामिल हैं। पर्यवेक्षकों में शामिल रहे हैं:
- Asian Infrastructure Investment Bank
- Bangko Sentral ng Pilipinas (फ़िलीपींस)
- Bank Indonesia
- Bank of France
- Bank of Israel
- Bank of Italy
- Bank of Korea
- Central Bank of Bahrain
- Central Bank of Chile
- European Central Bank
- Federal Reserve Bank of New York का New York Innovation Centre
- Saudi Central Bank
- आदि।
प्रौद्योगिकीय आधार
mBridge की तकनीकी रीढ़ mBridge Ledger है, जो वास्तविक समय में पीयर-टू-पीयर सीमा-पार भुगतान और विदेशी मुद्रा लेन-देन का समर्थन करने के लिए डिज़ाइन किया गया एक विशिष्ट ब्लॉकचेन प्लेटफ़ॉर्म है। यह प्लेटफ़ॉर्म भाग लेने वाले केंद्रीय बैंकों को CBDC सीधे जारी करने और उनका विनिमय करने की सुविधा देता है, जिससे पारंपरिक कॉरेस्पोंडेंट बैंकिंग नेटवर्क पर निर्भरता घटती है, जो सामान्यतः विलंब और उच्च लागत से ग्रस्त रहते हैं।
mBridge लेजर को मॉड्यूलर और स्केलेबल स्वरूप में डिज़ाइन किया गया है, जिससे यह मौजूदा घरेलू भुगतान प्रणालियों के साथ सुगमता से एकीकृत हो सके और भविष्य में इसमें सुधार संभव हों। यह दृष्टिकोण सुनिश्चित करता है कि प्लेटफ़ॉर्म बदलते तकनीकी और विनियामक परिवेश के अनुरूप अनुकूलनीय बना रहे।
पायलट और परिणाम
2022 में, mBridge ने चार संस्थापक क्षेत्राधिकारों के 20 वाणिज्यिक बैंकों के बीच वास्तविक मूल्य के लेनदेन के साथ एक पायलट परियोजना संचालित की: 164 भुगतान और विदेशी मुद्रा लेनदेन, जिनका मूल्य USD 22 मिलियन से अधिक था और जिनका निपटान कुछ ही सेकंड में हो गया। BIS ने निष्कर्ष निकाला कि बहु-CBDC प्लेटफ़ॉर्म सीमा-पार भुगतानों की दक्षता, गति और पारदर्शिता को उल्लेखनीय रूप से बढ़ा सकता है।
भावी दिशाएँ
MVP चरण तक पहुँचने के बाद, प्रतिभागियों द्वारा निर्धारित रोडमैप में निम्नलिखित शामिल हैं:
- स्वचालित अंतर-संचालनीयता: घरेलू भुगतान प्रणालियों के साथ प्लेटफ़ॉर्म के एकीकरण को सुदृढ़ करना, ताकि लेन-देन का प्रवाह निर्बाध रहे।
- चलनिधि प्रबंधन: चलनिधि को अनुकूलित करने के लिए लेनदेन क्यूइंग और प्राथमिकता प्रबंधन के साधन प्रस्तुत करना।
- डेटा गोपनीयता एवं शासन: डेटा गोपनीयता और विनियामक अनुपालन के लिए सुदृढ़ ढाँचे विकसित करना।
- भागीदारी का विस्तार: अधिक क्षेत्राधिकारों और निजी क्षेत्र के प्रतिभागियों को मंच से जुड़ने तथा नए उपयोग-मामलों की संभावनाएँ तलाशने के लिए आमंत्रित करना
संक्षेप में
प्रोजेक्ट mBridge CBDC और ब्लॉकचेन प्रौद्योगिकी का उपयोग करके सीमा-पार भुगतानों के भविष्य की नई परिकल्पना का एक अग्रणी प्रयास है। केंद्रीय बैंकों के बीच अधिक सहयोग को बढ़ावा देकर और उन्नत तकनीकी समाधानों का लाभ उठाकर, mBridge का लक्ष्य अधिक कुशल, किफ़ायती और पारदर्शी अंतरराष्ट्रीय भुगतान तंत्र बनाना है। चूँकि BIS इससे हट गया है, इसका विकास अब भाग लेने वाले केंद्रीय बैंकों के हाथ में है।
प्रोजेक्ट आइसब्रेकर
बैंक फॉर इंटरनेशनल सेटलमेंट्स (BIS) और इज़राइल, नॉर्वे तथा स्वीडन के केंद्रीय बैंकों का सहयोगात्मक प्रयास। इस परियोजना ने, जो 2023 में पूर्ण हुई, अंतर्राष्ट्रीय भुगतानों में खुदरा केंद्रीय बैंक डिजिटल मुद्राओं (CBDC) के उपयोग के लाभों और चुनौतियों का अध्ययन किया।
इस परियोजना ने विभिन्न प्रायोगिक रिटेल CBDC प्रणालियों के बीच सीमा-पार और विभिन्न मुद्राओं के बीच (क्रॉस-करेंसी) लेन-देन करने की तकनीकी व्यवहार्यता का परीक्षण किया। इसमें हब-एंड-स्पोक मॉडल अपनाया गया, जिसमें प्रत्येक सीमा-पार लेन-देन को दो घरेलू भुगतानों में विभाजित किया गया, जिन्हें दोनों घरेलू प्रणालियों में सक्रिय एक विदेशी मुद्रा प्रदाता ने सुगम बनाया। इस दृष्टिकोण का अर्थ है कि रिटेल CBDC को कभी अपनी प्रणाली से बाहर जाने की आवश्यकता नहीं होती।
प्रोजेक्ट आइसब्रेकर का मॉडल अनेक विदेशी मुद्रा प्रदाताओं को प्रणाली के हब में अपने भाव प्रस्तुत करने की अनुमति देता है, जो फिर अंतिम उपयोगकर्ता के लिए स्वचालित रूप से सबसे सस्ता विकल्प चुन लेता है। यह प्रतिस्पर्धी व्यवस्था वांछित मुद्रा युग्म में अपर्याप्त तरलता के जोखिम को कम करती है, जिसके परिणामस्वरूप अधिक शुल्क या लेन-देन में विलंब हो सकता है। हब-एंड-स्पोक मॉडल केंद्रीय बैंक मुद्रा में समन्वित भुगतानों का उपयोग करके निपटान और प्रतिपक्ष जोखिम को भी न्यूनतम करता है और सीमा-पार लेन-देन को कुछ ही सेकंड में पूर्ण करता है।
यह परियोजना उन देशों के लिए एक मॉडल प्रस्तुत करती है जो घरेलू CBDC विकसित करने और उसे सीमा-पार लेनदेन तक विस्तारित करने पर विचार कर रहे हैं। यह केंद्रीय बैंकों को खुदरा CBDC के कार्यान्वयन हेतु उपलब्ध प्रौद्योगिकियों तथा तकनीकी एवं नीतिगत विकल्पों की गहरी समझ भी प्रदान करती है। परियोजना स्केलेबिलिटी, अंतरसंचालनीयता और सरलता पर बल देती है, तथा भिन्न-भिन्न प्रौद्योगिकियों पर चलने वाली घरेलू प्रणालियों के एकीकरण के लिए न्यूनतम तकनीकी आवश्यकताएँ निर्धारित करती है।
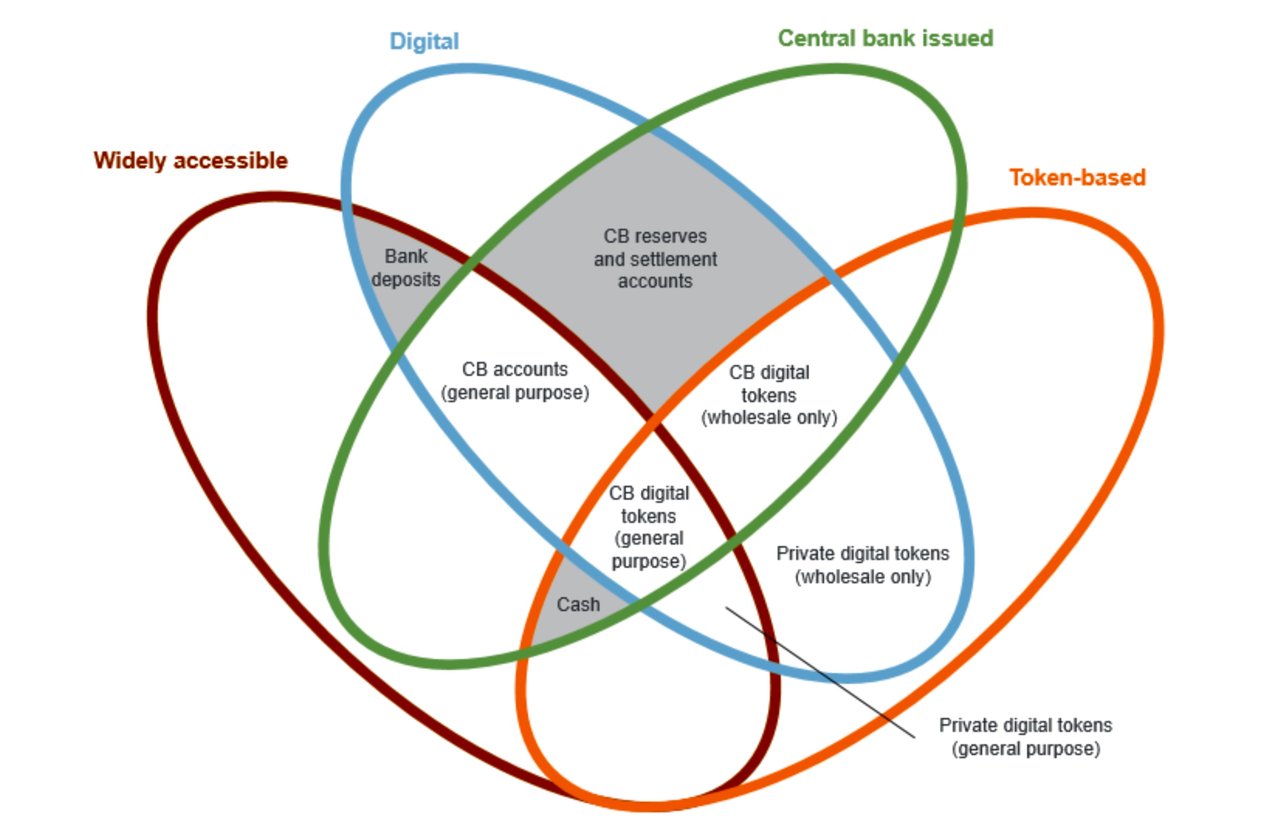
ई-सीएनवाई (E-CNY): प्रमुख उद्देश्य, मार्गदर्शक सिद्धांत और समावेशन संबंधी विचार
e-CNY, जिसे डिजिटल युआन भी कहा जाता है, चीन की फ़िएट मुद्रा युआन का डिजिटल स्वरूप है। शेयरों या बॉन्डों जैसी वित्तीय परिसंपत्तियों के विपरीत, e-CNY को वैध मुद्रा की स्थिति के साथ केंद्रीय बैंक पर प्रत्यक्ष दावे के रूप में डिज़ाइन किया गया था। उल्लेखनीय है कि e-CNY ब्लॉकचेन-आधारित क्रिप्टोकरेंसी नहीं है, जो इसे Bitcoin या Ethereum जैसी अन्य डिजिटल मुद्राओं से भिन्न बनाता है।
1 जनवरी 2026 से परिवर्तन: अधिकृत वाणिज्यिक बैंकों के वॉलेट में रखी e-CNY शेष राशियाँ बैंक जमा देयताओं के रूप में वर्गीकृत की जाती हैं। वे मौजूदा जमा-दर नियमों के अंतर्गत ब्याज अर्जित करती हैं, जमा बीमा द्वारा आच्छादित हैं और आरक्षित आवश्यकता के आधार में सम्मिलित हैं; गैर-बैंक भुगतान संस्थानों को अपने द्वारा प्रबंधित e-CNY के विरुद्ध 100% आरक्षित निधि रखनी होगी। नवंबर 2025 के अंत तक, e-CNY में 3.48 अरब लेनदेन दर्ज किए गए थे जिनका संचयी मूल्य CNY 16.7 ट्रिलियन था, जो अधिकांशतः चीन के भीतर ही हुए।
नीचे दिया गया उद्देश्यों और डिज़ाइन का वर्णन PBoC के 2021 के श्वेत पत्र पर आधारित है और मूल नकदी-सदृश डिज़ाइन को दर्शाता है।
I. e-CNY के मुख्य उद्देश्य और दृष्टि
चीन की e-CNY प्रणाली के विकास का उद्देश्य रॅन्मिन्बी का ऐसा डिजिटल रूप तैयार करना है जो डिजिटल अर्थव्यवस्था के युग में नकदी के प्रति जनता की मांग को पूरा करे। यह प्रणाली खुदरा भुगतान अवसंरचनाओं के विकास में सहायक होगी और चीन में डिजिटल अर्थव्यवस्था के विकास के साथ-साथ भुगतान प्रणाली की दक्षता में सुधार करेगी।
1. केंद्रीय बैंक भुगतान प्रणाली की दक्षता में वृद्धि
तकनीकी नवाचार, विशेष रूप से डिजिटल अर्थव्यवस्था में, आर्थिक विकास का प्रमुख प्रेरक है। केंद्रीय बैंकों द्वारा सार्वजनिक वस्तु के रूप में उपलब्ध कराए जाने वाले अधिक सुरक्षित और समावेशी खुदरा भुगतान अवसंरचना की आवश्यकता है। एक महत्वपूर्ण वित्तीय अवसंरचना के रूप में, e-CNY प्रणाली आम जनता की विविध भुगतान आवश्यकताओं को और बेहतर ढंग से पूरा करेगी तथा वित्तीय अवसंरचनाओं की दक्षता में सुधार करेगी। इसके अतिरिक्त, चूँकि e-CNY लेन-देन का निपटान भुगतान के समय ही हो जाता है, इसलिए व्यवसाय और संबंधित पक्ष अधिक सुविधाजनक भुगतान सेवाओं का लाभ उठाते हुए अपना नकदी प्रवाह बेहतर बना सकते हैं।
2. रिटेल प्रणाली के लिए बैकअप उपलब्ध कराना
बिग टेक कंपनियाँ खुदरा भुगतान का महत्वपूर्ण बुनियादी ढाँचा बन गई हैं, और किसी भी विफलता का भुगतान प्रणाली के संचालन पर गंभीर प्रभाव पड़ सकता है तथा प्रणालीगत जोखिम उत्पन्न हो सकते हैं। e-CNY, जो संप्रभु साख और वैध मुद्रा की स्थिति द्वारा समर्थित केंद्रीय बैंक पर प्रत्यक्ष दावा है, वाणिज्यिक बैंक जमाओं द्वारा समर्थित खुदरा प्रणाली के लिए एक विश्वसनीय वैकल्पिक (बैकअप) व्यवस्था प्रदान कर सकता है। यह विविध भुगतान उत्पाद उपलब्ध कराता है, जिससे भुगतान की दक्षता और सुरक्षा बेहतर होती है।
3. समान पहुँच एवं वित्तीय समावेशन सुनिश्चित करना
डिजिटल प्रौद्योगिकी और इलेक्ट्रॉनिक भुगतानों के विकास के साथ खुदरा भुगतानों में नकदी का उपयोग घट रहा है। फिर भी, नकदी तक जनता की प्रत्यक्ष पहुँच सुनिश्चित करना तथा नकदी के डिजिटलीकरण के माध्यम से डिजिटल अर्थव्यवस्था के युग में लेखा-इकाई की एकरूपता बनाए रखना केंद्रीय बैंक का अधिदेश है। e-CNY प्रणाली वित्तीय सेवाओं की सुलभता को बढ़ाएगी और विभिन्न परिदृश्यों में व्यापक आबादी को फ़िएट मुद्रा उपलब्ध कराएगी।
4. अंतरराष्ट्रीय पहलों का अनुसरण और सीमा-पार भुगतानों को सुदृढ़ करना
सीमा-पार भुगतान में मौद्रिक संप्रभुता, विदेशी मुद्रा नीतियों और विनियामक आवश्यकताओं जैसे अनेक विवादास्पद मुद्दे शामिल हैं। तकनीकी रूप से सीमा-पार उपयोग के लिए तैयार होने के बावजूद, e-CNY को वर्तमान में मुख्यतः घरेलू खुदरा भुगतानों के लिए डिज़ाइन किया गया है। आगे चलकर, पीपुल्स बैंक ऑफ चाइना (PBoC) सीमा-पार भुगतानों में सुधार के लिए G20 तथा अन्य अंतरराष्ट्रीय संगठनों की पहलों के प्रति सक्रिय रूप से प्रतिक्रिया देगा और सीमा-पार परिदृश्यों में CBDC की प्रयोज्यता की जाँच करेगा। PBoC सीमा-पार भुगतान के पायलट कार्यक्रमों की संभावनाएँ तलाशेगा और “कोई व्यवधान नहीं”, “अनुपालन” तथा “अंतर्संयोजकता” के सिद्धांतों का पालन करते हुए डिजिटल फिएट मुद्रा से संबंधित विनिमय व्यवस्थाएँ और विनियामक सहयोग तंत्र स्थापित करने के लिए संबंधित केंद्रीय बैंकों और मौद्रिक प्राधिकरणों के साथ कार्य करेगा।
II. e-CNY की संरचना और डेटा गवर्नेंस के मार्गदर्शक सिद्धांत
1. मार्गदर्शक सिद्धांत
कानूनों और विनियमों का अनुपालन
e-CNY प्रणाली का संस्थागत स्वरूप रेनमिनबी प्रशासन, धनशोधन निवारण, आतंकवाद के वित्तपोषण की रोकथाम (AML/CFT), विदेशी मुद्रा प्रशासन तथा डेटा एवं गोपनीयता संरक्षण संबंधी विनियमों का कड़ाई से अनुपालन करता है। e-CNY का संचालन विनियामक ढाँचे के अंतर्गत समाहित है।
सुरक्षा और सुविधा
e-CNY एक मूल्य-आधारित, अर्ध-खाता-आधारित और खाता-आधारित मिश्रित भुगतान साधन है, जिसे वैध मुद्रा का दर्जा प्राप्त है और जिसका खाते से जुड़ाव शिथिल है। यह अनुकूलनशीलता विभिन्न ऑनलाइन और ऑफ़लाइन भुगतानों का समर्थन करती है और सीमित तकनीकी साक्षरता तथा दूरसंचार कवरेज के कारण उत्पन्न चुनौतियों को न्यूनतम करती है। e-CNY की संचालन प्रणाली सुरक्षित, उपयोगी, मापनीय और समवर्ती है, जिससे व्यावसायिक निरंतरता सुनिश्चित होती है।
खुलापन एवं अनुकूलता
PBoC अधिकृत संचालकों के लाभों और विशेषज्ञता का उपयोग करता है तथा समय के साथ विकसित होने के सिद्धांत के अनुरूप प्रौद्योगिकीय प्रतिस्पर्धा और उन्नयन को बढ़ावा देता है, ताकि प्रणाली के परिचालन जोखिम का अत्यधिक संकेंद्रण न हो। e-CNY प्रणाली पारंपरिक इलेक्ट्रॉनिक भुगतान प्रणालियों के साथ अंतरसंचालनीयता का समर्थन करती है, विभिन्न संचालकों के डिजिटल वॉलेट और e-CNY वॉलेट को बैंक खातों से जोड़ती है, और इस प्रकार भुगतान माध्यमों की अंतरसंचालनीयता को बढ़ाती है।
2. E-CNY का डिज़ाइन
e-CNY प्रणाली द्विस्तरीय संरचना अपनाती है, जिसमें PBoC जारी करने, प्रचलन से वापसी, संस्थाओं के बीच संपर्क और वॉलेट पारिस्थितिकी तंत्र के प्रबंधन के लिए उत्तरदायी है। PBoC विवेकपूर्वक पर्याप्त पूंजी और तकनीकी सामर्थ्य वाले वाणिज्यिक बैंकों को e-CNY विनिमय सेवाएँ प्रदान करने के लिए अधिकृत संचालकों के रूप में चुनता है। अन्य वाणिज्यिक बैंक और संस्थाएँ, PBoC के केंद्रीकृत प्रबंधन के अधीन, सामूहिक रूप से e-CNY के प्रचलन के लिए सेवाएँ प्रदान करती हैं। यह द्विस्तरीय प्रणाली अधिकृत संचालकों के संसाधनों, प्रतिभा और प्रौद्योगिकी का उपयोग करती है, तथा नवाचार और प्रतिस्पर्धा को बढ़ावा देने वाली बाज़ार-संचालित प्रणाली को प्रोत्साहित करती है। वाणिज्यिक बैंकों के माध्यम से वित्तीय सेवाओं तक पहुँचने से जनता की परिचितता को देखते हुए e-CNY की सार्वजनिक स्वीकार्यता बढ़ने की अपेक्षा है।
3. डेटा गवर्नेंस
e-CNY प्रणाली “छोटे मूल्य के लेन-देन में गुमनामी और बड़े मूल्य के लेन-देन में पता लगाने की क्षमता” के सिद्धांत का पालन करती है, जिसमें व्यक्तिगत जानकारी और निजता की सुरक्षा को प्राथमिकता दी जाती है। इसका उद्देश्य वर्तमान इलेक्ट्रॉनिक भुगतान प्रणालियों की जोखिम विशेषताओं और सूचना प्रसंस्करण तर्क के आधार पर गुमनाम छोटे मूल्य की भुगतान सेवाएँ प्रदान करना है। टेली-धोखाधड़ी, इंटरनेट जुआ, धन शोधन और कर चोरी जैसी अवैध गतिविधियों में e-CNY के दुरुपयोग को रोकने के लिए लेन-देन को AML/CFT आवश्यकताओं का अनुपालन करना होगा। e-CNY प्रणाली पारंपरिक इलेक्ट्रॉनिक भुगतान प्रणालियों की तुलना में कम लेन-देन जानकारी एकत्र करती है और कानून द्वारा निर्धारित न होने पर तृतीय पक्षों या अन्य सरकारी एजेंसियों को जानकारी उपलब्ध नहीं कराती।
III. e-CNY और वित्तीय समावेशन के बीच संबंध
भुगतान सेवाओं में एक डिजिटल अंतराल बना हुआ है, विशेषकर दूरस्थ क्षेत्रों में जहाँ दूरसंचार नेटवर्क की पहुँच कमज़ोर है, जिससे कुछ लोगों की डिजिटल वित्तीय प्रौद्योगिकी से लाभ उठाने की क्षमता सीमित हो जाती है। निरक्षरता और स्मार्टफ़ोन का उपयोग करने में असमर्थता भी वंचित वर्गों को डिजिटल वित्तीय सेवाओं तक पहुँचने से रोकती है। स्थानीय व्यवसायों पर केंद्रित छोटे और मध्यम आकार के बैंकों तथा सूक्ष्म-वित्त संस्थानों को सीमित तकनीकी क्षमता के कारण डिजिटल रूपांतरण की चुनौतियों का सामना करना पड़ता है।
PBoC द्वारा जारी और मुख्य रूप से घरेलू खुदरा भुगतानों की सेवा करने वाला e-CNY एक सार्वजनिक हित की व्यवस्था है, जो वित्तीय समावेशन को सुदृढ़ करती है।
1. भुगतान सेवाओं की पहुँच का विस्तार
शिथिल-युग्मित खाता संयोजन की रूपरेखा गरीब और दूरस्थ क्षेत्रों की बैंकिंग-सेवा से वंचित आबादी को बैंक खाता खोले बिना डिजिटल वॉलेट के लिए आवेदन करने की सुविधा देती है, जिससे वित्तीय सेवाओं की पहुँच का विस्तार होता है। e-CNY की ऑफ़लाइन भुगतान सुविधा खराब नेटवर्क कवरेज वाले क्षेत्रों के व्यक्तियों को बुनियादी वित्तीय सेवाओं तक पहुँच प्रदान करती है, जिससे वित्तीय समावेशन सुदृढ़ होता है।
2. लागत में कमी और वहनीयता में सुधार
PBoC अधिकृत संचालकों या व्यक्तिगत उपयोगकर्ताओं से कोई शुल्क नहीं लेता, और संचालक भी उपयोगकर्ताओं से विनिमय सेवाओं के लिए शुल्क नहीं लेते, जिससे वास्तविक अर्थव्यवस्था पर भार घटता है और व्यावसायिक परिवेश बेहतर होता है।
3. भुगतान दक्षता में वृद्धि
e-CNY लेन-देन का निपटान भुगतान के समय ही हो जाता है, जिससे भुगतान की दक्षता में उल्लेखनीय वृद्धि होती है और व्यवसायों तथा संबंधित पक्षों की तरलता में सुधार होता है। स्मार्ट कॉन्ट्रैक्ट के माध्यम से प्राप्त e-CNY की प्रोग्रामेबिलिटी सशर्त भुगतान, गारंटीकृत भुगतान और अन्य जटिल उपयोग-मामलों को संभव बनाती है, जिससे वित्तीय समावेशन और नवाचार को बढ़ावा मिलता है।
4. खुदरा भुगतान बाज़ार में निष्पक्ष प्रतिस्पर्धा को समर्थन
e-CNY पहुँच और अवसंरचना के क्षेत्र में समान अवसर प्रदान करता है और विभिन्न भुगतान सेवा प्रदाताओं के बीच नवाचार तथा प्रतिस्पर्धा को बढ़ावा देता है। केंद्रीय बैंक पर दावे के रूप में, e-CNY भुगतान बाज़ार में संस्थागत और प्लेटफ़ॉर्म संबंधी अवरोधों को दूर करता है, सभी उपयोग-परिदृश्यों में भुगतान को संभव बनाता है, खुदरा भुगतान सेवाओं की सुलभता का विस्तार करता है और सामाजिक कल्याण को बढ़ाता है।
संदर्भ
पीपुल्स बैंक ऑफ चाइना का E-CNY अनुसंधान एवं विकास कार्य समूह (2021): “चीन में E-CNY के अनुसंधान एवं विकास की प्रगति”।
e-CNY से जुड़े दावे, जाँच के साथ
2025 में सोशल मीडिया पोस्टों और समाचार सारांशों में डिजिटल रेनमिनबी की अंतरराष्ट्रीय पहुँच के बारे में चौंकाने वाले आँकड़े प्रसारित हुए। हमने इनका मिलान प्राथमिक स्रोतों – PBoC, BIS, SWIFT और IMF – से किया।
| दावा | अभिलेख क्या दर्शाता है |
|---|---|
| "17 मार्च 2025 को PBoC ने घोषणा की कि e-CNY सीमा-पार प्रणाली दस ASEAN और छह मध्य-पूर्वी देशों से पूर्णतः जुड़ चुकी है।" | ऐसी कोई घोषणा PBoC की वेबसाइट या प्रमुख समाचार एजेंसियों पर नहीं मिलती। सीमा-पार e-CNY का उपयोग मुख्यतः mBridge पर पायलट रूप में किया गया है (चीन, हांगकांग, थाईलैंड, संयुक्त अरब अमीरात; सऊदी अरब 2024 से 2026 तक)। |
| “यह वैश्विक व्यापार के 38% को कवर करता है और SWIFT को दरकिनार करता है।” | यह कोई आधिकारिक मीट्रिक नहीं है; अधिक से अधिक यह उल्लिखित अर्थव्यवस्थाओं के हिस्से का एक सैद्धांतिक अनुमान है। SWIFT पर अंतरराष्ट्रीय भुगतानों में रेनमिनबी की हिस्सेदारी निम्न एकल अंकों में बनी हुई है (SWIFT RMB Tracker), और वैश्विक भंडार में इसकी हिस्सेदारी लगभग 2% है (IMF COFER)। |
| “SWIFT में 3–5 दिन लगते हैं, e-CNY में 7 सेकंड; हांगकांग–अबू धाबी भुगतान में शुल्क 98% घट गया।” | वर्ष 2022 के mBridge पायलट ने 22 मिलियन USD से अधिक मूल्य के 164 लेनदेन कुछ ही सेकंड में निपटाए (BIS)। 98% के आँकड़े का कोई प्रकाशित स्रोत नहीं है। Swift ने स्वयं 2018 में बताया था कि लगभग 50% gpi भुगतान 30 मिनट के भीतर क्रेडिट हो गए थे। |
| “चीन–इंडोनेशिया ‘दो देश, दो पार्क’ भुगतान 8 सेकंड में निपटाया गया – 100 गुना अधिक कुशल।” | केवल चीनी मीडिया द्वारा रिपोर्ट किया गया; “100 गुना” कोई परिभाषित मापदंड नहीं है और कोई लेन-देन डेटा प्रकाशित नहीं किया गया है। |
| “23 केंद्रीय बैंक परीक्षण कर रहे हैं; मध्य पूर्व के ऊर्जा व्यापारियों ने निपटान लागत में 75% की कमी की है।” | mBridge के कुछ दर्जन पर्यवेक्षक रहे हैं, किंतु पर्यवेक्षक लेन-देन नहीं करते। 75% के आँकड़े का कोई स्रोत प्रकाशित नहीं किया गया है। |
| “2024 में ASEAN के साथ RMB निपटान CNY 5.8 ट्रिलियन से अधिक रहा; ASEAN के छह देश RMB आरक्षित निधि रखते हैं; थाईलैंड ने अपना पहला तेल व्यापार डिजिटल RMB में निपटाया।” | CNY 5.8 ट्रिलियन के आँकड़े का स्रोत PBoC के किसी प्रकाशन में नहीं मिलता। क्षेत्र के कई केंद्रीय बैंक, जैसे Bank Negara Malaysia, RMB भंडार रखते हैं। e-CNY में निपटाए गए थाईलैंड के किसी तेल व्यापार का कोई प्राथमिक स्रोत मौजूद नहीं है। |
| “Beidou और क्वांटम संचार के एकीकरण से आर्कटिक मार्ग पर दक्षता में 400% की वृद्धि हुई।” | कोई स्रोत नहीं; यह आँकड़ा केवल द्वितीयक लेखों में मिलता है। |
| "विश्व के 87% देश इस प्रणाली का उपयोग करते हैं; सीमा-पार e-CNY भुगतान 200 देशों में USD 1.2 ट्रिलियन से अधिक हैं।" | असत्य। नवंबर 2025 तक e-CNY के संचयी लेनदेन CNY 16.7 ट्रिलियन (PBoC) रहे, जो लगभग पूर्णतः घरेलू हैं। प्रतीत होता है कि ये आँकड़े e-CNY को चीन की पारंपरिक RMB क्लियरिंग प्रणाली CIPS के साथ मिला देते हैं। |
e-CNY एक बड़ी और गंभीर घरेलू परियोजना है, और सीमा-पार पायलट परियोजनाएँ भी मौजूद हैं। तथापि, वैश्विक स्वीकार्यता के दावे प्राथमिक आँकड़ों से समर्थित नहीं हैं: सीमा-पार भुगतानों में अमेरिकी डॉलर और SWIFT का प्रभुत्व बना हुआ है।
अमेरिकी क्रिप्टो ढाँचा: GENIUS अधिनियम, CLARITY अधिनियम और CBDC प्रतिबंध
अक्टूबर 2026 की स्थिति: भुगतान स्टेबलकॉइन से संबंधित GENIUS Act 18 जुलाई 2025 से कानून के रूप में लागू है। बाज़ार संरचना से संबंधित CLARITY Act 17 जुलाई 2025 को हाउस में (294–134) पारित हुआ, किंतु सीनेट में अटक गया, जहाँ 15 सितंबर 2026 को क्लोचर मतदान 49–50 से विफल रहा। Anti-CBDC Surveillance State Act उसी दिन हाउस में (219–210) पारित हुआ, किंतु अधिनियमित नहीं हुआ है; इसके स्थान पर, 31 दिसंबर 2030 तक फ़ेडरल रिज़र्व द्वारा केंद्रीय बैंक डिजिटल मुद्रा जारी करने पर प्रतिबंध जुलाई 2026 में 21st Century ROAD to Housing Act के अंग के रूप में कानून बना।
1. GENIUS अधिनियम (कानून)
- पेमेंट स्टेबलकॉइन को कम से कम 1:1 के अनुपात में उच्च-गुणवत्ता वाले तरल आरक्षित भंडार का समर्थन प्राप्त होना चाहिए: नकदी, बैंक जमा, 93 दिनों तक की परिपक्वता वाले ट्रेज़री बिल, रेपो समझौते (रिपर्चेज़ एग्रीमेंट) और सरकारी मनी मार्केट फ़ंड।
- अनुमत जारीकर्ताओं के तीन प्रकार: बीमाकृत जमा संस्थानों की सहायक कंपनियाँ, OCC द्वारा पर्यवेक्षित संघीय रूप से अर्हता प्राप्त गैर-बैंक जारीकर्ता, तथा USD 10 बिलियन तक की बकाया राशि वाले राज्य-अर्हता प्राप्त जारीकर्ता।
- आरक्षित निधियों का मासिक सार्वजनिक प्रकटीकरण, जिसकी जाँच पंजीकृत सार्वजनिक लेखा फर्म द्वारा की जाती है; जारीकर्ता के दिवालियापन में धारकों को प्राथमिकता प्राप्त होती है।
- जारीकर्ता Bank Secrecy Act के अधीन हैं और धारकों को ब्याज या प्रतिफल का भुगतान नहीं कर सकते।
- अधिनियम लागू होने के तीन वर्ष बाद, डिजिटल-परिसंपत्ति सेवा प्रदाता ऐसे पेमेंट स्टेबलकॉइन की पेशकश नहीं कर सकेंगे जो अधिनियम के अंतर्गत अनुमत नहीं हैं।
- संघीय कानून के अंतर्गत भुगतान स्टेबलकॉइन प्रतिभूतियाँ या कमोडिटी नहीं हैं।
2. CLARITY अधिनियम (विधेयक)
- यह क्षेत्राधिकार को SEC और CFTC के बीच विभाजित करेगा: परिपक्व ब्लॉकचेन पर कारोबार की जाने वाली डिजिटल कमोडिटी के लिए CFTC, तथा प्राथमिक पेशकशों और निवेश अनुबंधों के लिए SEC।
- स्व-अभिरक्षा और पीयर-टू-पीयर अंतरणों की सुरक्षा करेगा।
- कानून नहीं: वर्तमान कांग्रेस में इसके पारित होने की संभावना कम मानी जाती है।
3. CBDC पर प्रतिबंध
- 23 जनवरी 2025 का एग्ज़ीक्यूटिव ऑर्डर 14178 संघीय एजेंसियों को CBDC की स्थापना या संवर्धन से प्रतिबंधित करता है।
- जुलाई 2026 से, कानून फ़ेडरल रिज़र्व को 31 दिसंबर 2030 तक CBDC जारी करने से प्रतिबंधित करता है।
यूरोपीय संघ से तुलना
- MiCA 30 जून 2024 से स्टेबलकॉइन पर लागू है: ई-मनी टोकन ऐसे रिज़र्व द्वारा समर्थित होने चाहिए जिनका कम से कम 30% (महत्वपूर्ण टोकन के लिए 60%) क्रेडिट संस्थानों में जमा के रूप में रखा जाए, और जारीकर्ता ब्याज का भुगतान नहीं कर सकते। रिज़र्व परिसंपत्तियों के बिना एल्गोरिदमिक स्टेबलकॉइन के लिए प्राधिकरण का कोई मार्ग उपलब्ध नहीं है।
- अमेरिका में संघीय और राज्य स्तर पर समानांतर रूप से लाइसेंसिंग लागू है; जबकि EU में पासपोर्टिंग सहित एकल लाइसेंस की व्यवस्था है।
- जहाँ अमेरिका Fed CBDC को प्रतिबंधित करता है, वहीं ECB धारण सीमाओं और गोपनीयता सुरक्षा उपायों के साथ डिजिटल यूरो की तैयारी कर रहा है; इसके निर्गमन के लिए यूरोपीय आयोग द्वारा जून 2023 में प्रस्तावित EU विनियमन आवश्यक है।
स्रोत: GENIUS Act (S.1582), CLARITY Act (H.R.3633), Anti-CBDC Surveillance State Act (H.R.1919), MiCA (Regulation (EU) 2023/1114)।


