
Mythen im Bankwesen
M0 ist nicht außerhalb der Bücher
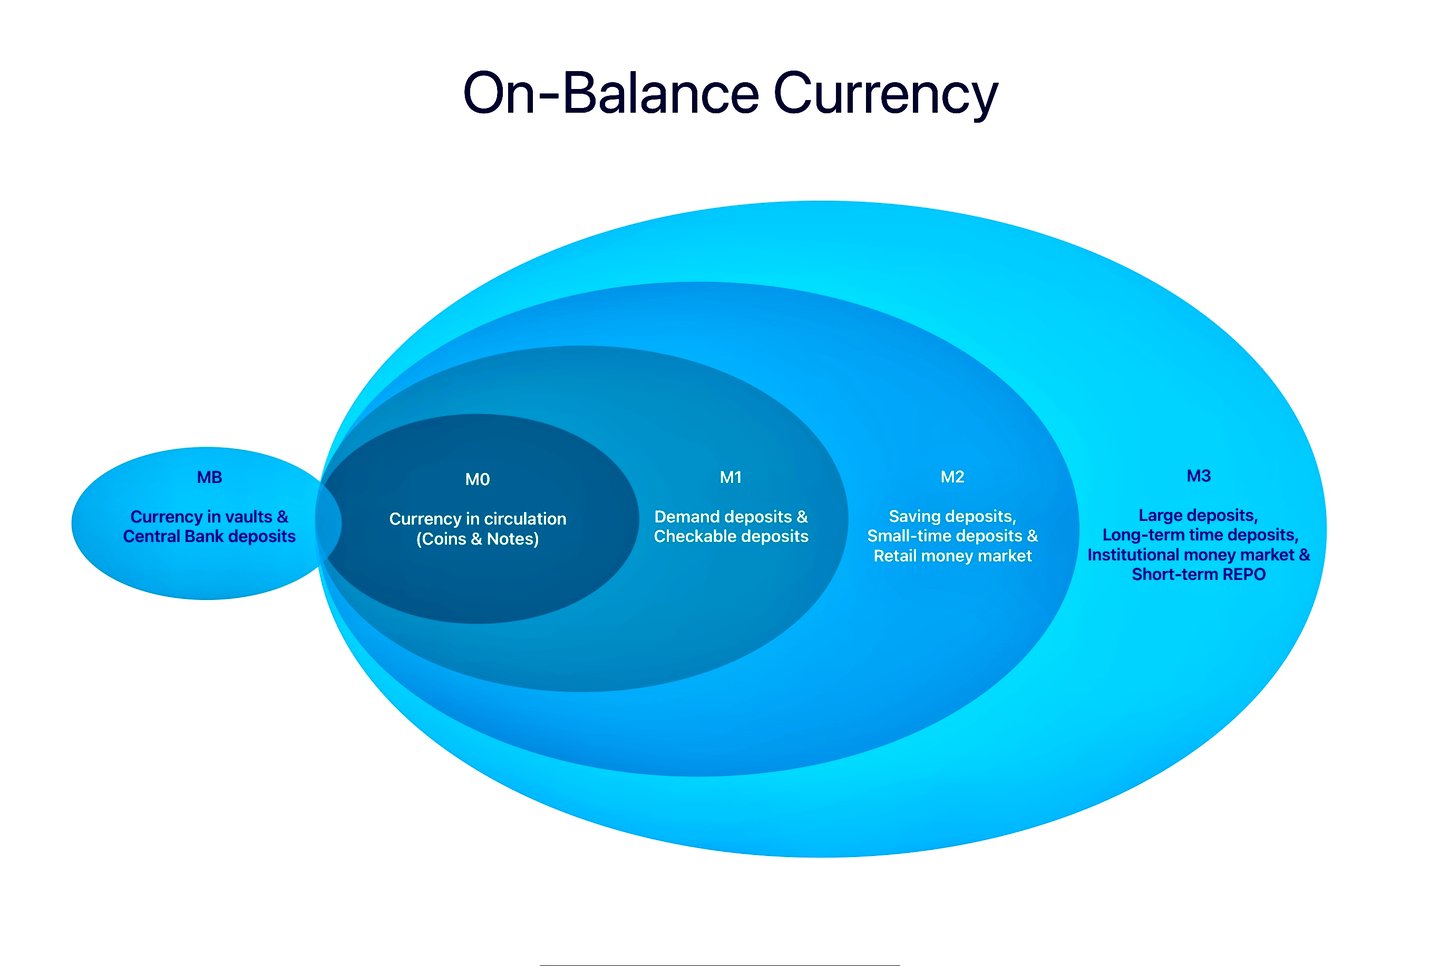
Die Begriffe M0, MB, M1, M2 und M3 (auch „Geldmengenaggregate“ genannt) bezeichnen unterschiedliche Maße für die Geldmenge einer Volkswirtschaft. Sie ermöglichen es, die zu einem bestimmten Zeitpunkt in einer Volkswirtschaft verfügbare Geldmenge zu quantifizieren, und werden von Ökonomen und Entscheidungsträgern üblicherweise herangezogen, um die wirtschaftlichen Rahmenbedingungen zu beurteilen und die Geldpolitik auszurichten.
Nachfolgend eine kurze Erläuterung dessen, was diese Maßnahmen jeweils umfassen:
- M0: M0 umfasst das im Umlauf befindliche liquide Bargeld. Dazu gehören Münzen, Papiergeld und andere Währungsformen, die im Umlauf sind, aber nicht vom Staat oder von Finanzinstituten gehalten werden. M0 umfasst zudem die Zentralbankreserven, also die Einlagen, die Geschäftsbanken bei der Zentralbank unterhalten.
- MB (Geldbasis): Die Geldbasis, auch als enges Geldmengenaggregat bezeichnet, umfasst das im Umlauf befindliche Bargeld (Münzen und Banknoten) sowie die Reserven, die Geschäftsbanken bei der Zentralbank halten. Nach manchen Definitionen schließt sie auch Tresorbestände ein, also Bargeld, das in den Tresoren der Geschäftsbanken verwahrt wird.
- M1: M1 umfasst den Bargeldumlauf (jedoch nicht die Bankreserven) sowie Einlagen, die nahezu so liquide sind wie Bargeld. Im Einzelnen umfasst M1 Girokonten (Guthaben auf laufenden Konten, über die jederzeit ohne Kündigung verfügt werden kann) und andere Sichteinlagen. Im Wesentlichen enthält M1 alle Mittel, die unmittelbar für Ausgaben zur Verfügung stehen.
- M2: M2 umfasst alles, was in M1 enthalten ist, sowie weitere Einlagearten, die weniger unmittelbar verfügbar sind. Im Einzelnen umfasst M2 Sparkonten, Geldmarktkonten und Termineinlagen mit kleinem Nennwert (Einlagenzertifikate unterhalb einer bestimmten Größe, häufig 100.000 USD). Dabei handelt es sich um Geldformen, die sich relativ leicht in Bargeld umwandeln lassen, jedoch nicht so schnell und bequem wie die Bestandteile von M1.
- M3: M3 umfasst alles aus M2 sowie marktfähige Instrumente wie Rückkaufvereinbarungen, Geldmarktfondsanteile und kurzfristige Schuldverschreibungen (Definition für das Euro-Währungsgebiet; die US-amerikanische Notenbank Federal Reserve hat die Veröffentlichung von M3 im Jahr 2006 eingestellt). Hierbei handelt es sich um Geldformen, die weniger liquide sind als die in M2 enthaltenen, aber dennoch zur insgesamt in der Volkswirtschaft verfügbaren Geldmenge beitragen.
Jede dieser Kennzahlen bietet eine andere Perspektive auf die Geldmenge und kann für das Verständnis unterschiedlicher Aspekte der Volkswirtschaft nützlich sein. M0 und M1 werden beispielsweise häufig zur Analyse der unmittelbarsten Liquiditätsformen in der Volkswirtschaft herangezogen, während M2 und M3 dazu dienen, übergreifende Entwicklungen der Geldmenge zu erfassen.
Es ist zu beachten, dass die genauen Definitionen dieser Kennzahlen zwischen einzelnen Ländern variieren können.
Außerhalb des Hauptbuchs/der Bilanz
Was Off-Ledger bedeutet, erfahren Sie hier
Die physische Realität von M₀
Warum der Barbestandteil nicht elektronisch übertragen werden kann
Der Begriff M₀ bezeichnet die Geldbasis bzw. das Zentralbankgeld, das den im Umlauf befindlichen Bargeldbestand (Banknoten und Münzen) sowie die von Geschäftsbanken bei der Zentralbank gehaltenen Reserven umfasst. Um zu verstehen, weshalb die Bargeldkomponente von M₀ physisch bewegt werden muss, während Reserven lediglich zwischen Konten bei der Zentralbank übertragen werden, bedarf es eines vertieften Verständnisses ihrer besonderen Eigenschaften und des operativen Rahmens moderner Geldsysteme.
Wesentliche Merkmale von M₀
1. Physische Beschaffenheit
- Ein großer Teil von M₀ besteht aus Bargeld (Banknoten und Münzen). Anders als elektronische Einlagen oder digitales Geld, die als Buchungen in Banksystemen existieren, ist dieser Teil von M₀ von Natur aus physisch und muss körperlich übergeben werden, damit der Besitz wechselt.
2. Inhabercharakter von physischem Bargeld
- Bargeld als Inhaberinstrument bedeutet, dass das Eigentum durch den Besitz bestimmt wird. Die Übertragung von Bargeld von einem Rechtsträger auf einen anderen erfordert die körperliche Übergabe des Bargelds selbst.
3. Reservekomponente
- Die zweite Komponente von M₀ umfasst die Reserven, die Geschäftsbanken bei der Zentralbank halten. Während Reservesalden elektronisch angepasst werden können (z. B. über Clearingmechanismen der Zentralbank), unterliegt der Bargeldanteil seinen physischen Beschränkungen.
Warum Bargeld nicht elektronisch übertragen werden kann
1. Physische Beschränkungen des Bargelds
- Banknoten und Münzen, die einen wesentlichen Teil von M₀ ausmachen, bestehen außerhalb des digitalen Rahmens des Bankensystems. Die Übertragung von Bargeld erfordert eine physische Übergabe (etwa zwischen Banken, Filialen oder Geldautomaten), da es nicht digital dargestellt werden kann, ohne seinen Status als gesetzliches Zahlungsmittel zu verlieren.
2. Gestaltung des Bankensystems
- Das Geldsystem ist so aufgebaut, dass es zwischen Bargeld und digitalem Geld unterscheidet. Während digitale Transaktionen (z. B. Einlagen oder elektronische Guthaben) die Fortschreibung von Kontobüchern erfordern, muss das Bargeld der Geldmenge M₀ für die Abwicklung von Transaktionen physisch bewegt werden.
3. Eigentum und Abwicklung
- Anders als Giralgeld, das auf dem Vertrauen in Bankaufzeichnungen beruht, hängt das Eigentum an Bargeld allein davon ab, wer es besitzt. Die Übertragung von Bargeld (M₀) erfordert daher den physischen Transport, damit der Eigentumswechsel erfolgt.
4. Operativer Rahmen
- Auch wenn Zentralbankreserven (Teil von M₀) über Abwicklungssysteme elektronisch angepasst werden können, lässt sich die Bargeldkomponente auf diesem Wege nicht bewegen. Wird physisches Bargeld benötigt, muss es physisch abgehoben und transportiert werden.
Beispiele für die physische Bewegung von M₀
1. Interbankenüberweisungen
- Muss eine Bank einer anderen Bargeld physisch zur Verfügung stellen, werden Banknoten und Münzen in gepanzerten Fahrzeugen transportiert. Dies ist häufig in Zeiten hoher Bargeldnachfrage (z. B. an Feiertagen) erforderlich.
2. Befüllung von Geldautomaten
- Banken müssen Geldautomaten physisch mit Bargeld befüllen, um den Auszahlungsbedarf ihrer Kunden zu decken; dies erfordert erheblichen logistischen Aufwand und umfangreiche Sicherheitsmaßnahmen.
3. Liquiditätsbedarf von Unternehmen
- Unternehmen, insbesondere im Einzelhandel oder in bargeldintensiven Branchen, benötigen häufig große Mengen an Bargeld. Die Banken müssen die sichere Lieferung dieses Bargelds organisieren.
Verringerung des Bedarfs an physischer Bewegung von M₀
1. Förderung digitaler Transaktionen
- Durch die Förderung elektronischer Zahlungen und digitalen Bankings lässt sich die Abhängigkeit von Bargeld verringern und der logistische Aufwand für die Bewegung von M₀ minimieren.
2. Bargeldrecycling
- Banken können die Bargeldwiederverwendung in lokalen Filialen und an Geldautomaten optimieren, wo eingezahltes Bargeld für Auszahlungen wiederverwendet wird, wodurch sich der Bedarf an physischem Transport verringert.
3. Entwicklung digitaler Zentralbankwährungen (CBDCs)
- CBDCs könnten potenziell M₀ in vollständig digitaler Form abbilden, die elektronische Übertragung ermöglichen und dabei die Deckung durch die Zentralbank beibehalten. Dies könnte den Bedarf an Bargeld verringern.
Ausblick und Herausforderungen
1. Übergang zu einer bargeldlosen Wirtschaft
- Herausforderungen: Widerstand seitens bargeldabhängiger Bevölkerungsgruppen und Wirtschaftszweige, in denen Bargeld weiterhin vorherrscht.
2. Abhängigkeit von Bargeld
- Herausforderungen: Ausgewogenes Verhältnis zwischen der Verringerung der Bargeldabhängigkeit und der Sicherstellung finanzieller Teilhabe.
3. Einführung von CBDCs
- Herausforderungen: Technische, regulatorische und gesellschaftliche Akzeptanzhürden.
Zusammenfassend lässt sich festhalten: Der Bargeldanteil von M₀ kann nicht elektronisch übertragen werden, und Zentralbankreserven werden ausschließlich zwischen Konten bei der Zentralbank bewegt; beides kann weder „heruntergeladen“ noch außerhalb der Buchführung gehalten werden. Zwar können digitale Lösungen und Innovationen wie digitale Zentralbankwährungen (CBDC) die Abhängigkeit vom Bargeld verringern, doch bleibt der Transport von M₀ eine logistische Realität, solange physisches Bargeld seine zentrale Rolle in der Volkswirtschaft behält.



Nächster Schritt
Vorstellung anfragen
Teilen Sie uns in wenigen Zeilen mit, wer Sie sind und was Sie vorhaben. Ihre Anfrage geht direkt an die Bank und wird vertraulich behandelt.
Sie sprechen lieber persönlich? Buchen Sie eine 30-minütige Videokonferenz.


